Category: Finansai

  • Čenstakavos plieno gamykla baigė remontus ir grįžta į pilną pajėgumą: gamyba jau ir gynybai

    Lenkijoje veikianti Čenstakavos plieno gamykla užbaigė nuo gegužės vykdytus vadinamuosius vidutinius plieno liejyklos ir valcavimo cecho remonto darbus. Įmonė skelbia, kad po šio etapo grįžta prie pilnos apimties gamybos ir ruošiasi didinti pristatymus klientams.

    Gamyklos vadovas Adrianas Sienickis teigia, kad didžiausi iššūkiai kilo dėl seniai neatnaujintos valcavimo infrastruktūros. Pasak jo, dalis įrenginių buvo remontuojami rečiau, nei reikėtų, o kai kurių technologinių grandžių atnaujinimas užtruko ilgiau, nei planuota.

    „Liepos mėnesį įsibėgėjame ir gamyba jau vyks pilnu tempu. Esame visiškai pasirengę tiekti produkciją ten, kur rinkoje jos reikia“, – sakė Adrianas Sienickis.

    Gamybos apimtys ir planai

    Gamyklos teigimu, valcavimo cechas šiuo metu dirba naudodamas plieną, pagamintą liejykloje, kur remonto darbai buvo baigti anksčiau. Įmonė nurodo, kad gamybos apimtys jau atitinka numatytą planą, nors birželis dėl nusikėlusio remonto buvo silpnesnis.

    Skelbiama, kad mėnesinis valcuojamos produkcijos kiekis siekia apie 45 000 tonų, o papildomai tiekiama apie 5 000 tonų į kitas gamybos grandis. Vadovybė pabrėžia, kad metų planą dar teks pasivyti, tačiau atsilikimas, anot jų, nėra didelis.

    „Planą, nors jis ambicingas, galima įgyvendinti. Norėdami išlaikyti pelningumą, turime gaminti ir dar kartą gaminti“, – sakė Adrianas Sienickis.

    Plienas gynybos pramonei

    Įmonė taip pat akcentuoja, kad plečia produktų asortimentą ir jau pradėjo gaminti produkciją, skirtą gynybos sektoriui. Skelbiama, kad nuo birželio pradžios pradėta gynybinės paskirties gamyba, orientuojantis į bendradarbiavimą su Lenkijos gynybos pramonės įmonėmis.

    Tarp prioritetų minimos specialios paskirties storos plieno plokštės, kurios naudojamos gynybos pramonėje, laivų statyboje ir kai kuriuose energetikos projektuose. Įmonė pabrėžia, kad tokio tipo specializuota produkcija yra strategiškai svarbi, o jos paklausa regione gali augti dėl didėjančių gynybos užsakymų ir tiekimo grandinių lokalizavimo.

    Gamykla nurodo, kad jos projektiniai pajėgumai siekia apie 700 000 tonų plieno per metus liejykloje ir iki 1 500 000 tonų valcuotos produkcijos per metus valcavimo ceche. Pasak vadovybės, pagrindinis artimiausių mėnesių tikslas – stabiliai išnaudoti pajėgumus ir grįžti prie prognozuojamų pristatymų klientams.
  • Lenkija taikosi į DI gigafabriką: valstybė skiria 100 mln. eurų, bet spręs verslo konsorciumai

    Lenkijos valdžia žengė dar vieną žingsnį siekdama pritraukti į šalį vadinamąją DI gigafabriką – didelio masto skaičiavimo infrastruktūrą, skirtą kurti, treniruoti ir diegti dirbtinio intelekto modelius. Nuolatinis Ministrų tarybos komitetas pritarė sprendimui, kuriuo numatomas valstybės įsitraukimas ir aiškus finansinis signalas rinkai.

    Pirmajame etape planuojama skirti 100 milijonų eurų skaičiavimo galios įsigijimui, kai infrastruktūra pradės veikti. Skaitmenizacijos ministerijos atstovai nurodo, kad vėliau galėtų sekti dar apie 400 milijonų eurų, priklausomai nuo projekto fazių ir pasirinktų įgyvendinimo sprendimų.

    Kas yra DI gigafabrika?

    DI gigafabrika – tai aukštos galios duomenų centrų ir su jais susijusios ekosistemos projektas, orientuotas į itin didelį grafikos procesorių (GPU) skaičių. Europos Sąjungos plane numatytos septynios tokios gigafabrikos, kurios turėtų užtikrinti skaičiavimo pajėgumus tiek mokslui, tiek verslui, tiek viešajam sektoriui.

    Pagal aptariamus kriterijus dalis projektų bus vidutinio masto, kai mažiausia siektina riba – 75 000 GPU, o didžiausio masto projektams kartelė keliama dar aukščiau. Lenkija, kaip skelbiama, siektų vidutinio masto gigafabriką, o viso projekto vertė galėtų siekti apie 3 milijardus eurų.

    Paraiškas teiks ne valstybės

    Vienas svarbiausių pokyčių – Europos Komisijai pakeitus modelį, dėl gigafabrikų nebesivaržo pačios valstybės. Vietoje to konkurse dalyvauja verslo konsorciumai, o valdžios vaidmuo labiau susijęs su investicijų skatinimu, informacine pagalba ir paklausos garantijomis.

    Skaitmenizacijos viceministras Dariusz Standerski pabrėžė, kad dabar „kitas žingsnis priklauso verslui“, nes būtent įmonės turės telktis į konsorciumus ir teikti pasiūlymus. Valstybės įsipareigojimas daugiausia būtų siejamas su skaičiavimo galios pirkimu pirmuosiuose veiklos metuose, taip mažinant riziką investuotojams.

    „Kitas žingsnis priklauso verslui“, – sakė Dariusz Standerski.

    Finansavimo logika ir ES vaidmuo

    Viešasis finansavimas šiame modelyje iš esmės reiškia ne tiesiogines dotacijas, o ilgalaikę paklausą skaičiavimo resursams, kuri leidžia projektui greičiau pasiekti komercinį stabilumą. Taip pat pabrėžiama, kad viešieji pirkimai viename projekte negalėtų viršyti 34 proc., todėl privatus kapitalas ir komerciniai klientai išlieka esminiai.

    Europos Komisija taip pat planuoja pirkti gigafabrikų skaičiavimo pajėgumus, o užsakymai viešajam sektoriui būtų koordinuojami per EuroHPC – europinę aukšto našumo kompiuterijos partnerystę. Tai turėtų sukurti bendrą rinką skaičiavimo resursams ir padėti sparčiau diegti DI sprendimus Europoje.

    „Polska gali ir turėtų būti regioninis DI centras“, – sakė Aleksandra Tomaszewska.

    Ministerijos atstovai akcentuoja ir vidaus rinkos argumentą: Lenkija – didžiausia Vidurio ir Rytų Europos rinka, turinti apie 38 milijonus vartotojų, todėl paklausos mastas DI paslaugoms galėtų tapti svarbiu privalumu. Kartu pabrėžiama, kad tokios infrastruktūros atsiradimas būtų vienas didžiausių informacinių ir ryšių technologijų projektų šalyje.

    Pagal aptariamą grafiką gigafabrikų paslaugos turėtų startuoti ne vėliau kaip per 18 mėnesių nuo sutarties pasirašymo su laimėjusiu konsorciumu. Tai reiškia, kad sprendimai dėl konsorciumų, vietų ir techninio modelio bus kritiniai jau artimiausiais mėnesiais, o reali konkurencija persikelia iš politinių deklaracijų į verslo pasirengimą.

  • Varšuvos birža pritraukia daugiau kapitalo: per ketvirtį sandoriai siekė apie 3,7 mlrd. eurų

    Varšuvos vertybinių popierių birža 2026 metų antrąjį ketvirtį fiksavo ryškesnį kapitalo judėjimą. Pagrindinėje GPW rinkoje kapitalo sandorių vertė per ketvirtį sudarė apie 3,7 mlrd. eurų.

    Biržos duomenimis, šią sumą lėmė keli skirtingi sandorių tipai: įvykdyti aštuoni pagreitinto knygos formavimo (ABB) sandoriai, dešimt antrinių viešų siūlymų (SPO) ir šeši naujų bendrovių debiutai.

    Kas yra ABB ir SPO?

    ABB, arba pagreitintas knygos formavimas, paprastai naudojamas, kai akcininkai ar kiti rinkos dalyviai nori greitai parduoti dalį turimų akcijų paketų. Tokie sandoriai dažnai įgyvendinami per trumpą laiką, pasitelkiant institucinių investuotojų paklausą.

    SPO reiškia antrinį viešą siūlymą, kai biržoje listinguojama įmonė platina naujas akcijas arba parduoda jau egzistuojančias. Praktikoje tai yra vienas dažniausių būdų pritraukti papildomo kapitalo plėtrai, investicijoms ar balansui stiprinti.

    „Pagal antrinių siūlymų skaičių ir vertę tai buvo rekordinis daugelio metų pusmetis. Didelis emisijų aktyvumas patvirtina rinkos gebėjimą greitai mobilizuoti skirtingo masto kapitalą emitentams įvairiuose jų vystymosi etapuose“, – sakė GPW Pirminės rinkos skyriaus direktorė Izabela Mikołajczyk.

    Aktyvumas augo ir kitose rinkose

    Augimas neapsiribojo pagrindine rinka. Alternatyvioje NewConnect rinkoje 2026 metų antrąjį ketvirtį debiutavo penkios bendrovės, taip pat įvyko trys kapitalo didinimo sandoriai ir vienas ABB.

    Tuo metu obligacijų rinkoje Catalyst į prekybą įtraukta 19 obligacijų emisijų serijų, kurių bendra vertė siekė apie 2,1 mlrd. eurų. Palyginimui, 2026 metų pirmąjį ketvirtį buvo įtraukta 28 serijos, kurių vertė sudarė apie 1,4 mlrd. eurų.

    Ką tai reiškia investuotojams ir įmonėms?

    Didėjantis ABB ir SPO skaičius dažniausiai signalizuoja, kad rinka turi pakankamai likvidumo, o institucinių investuotojų apetitas išlieka aukštas. Įmonėms tai suteikia daugiau galimybių greičiau ir lankščiau pritraukti finansavimą, o investuotojams – daugiau pasirinkimo ir naujų istorijų biržoje.

    Kartu tokie skaičiai rodo, kad kapitalo rinkos instrumentai tampa vis reikšmingesniu finansavimo šaltiniu greta bankų kreditavimo. Tai ypač aktualu laikotarpiais, kai įmonės ieško kapitalo didesnėms investicijoms arba nori diversifikuoti finansavimo struktūrą.

  • Palūkanų mažinimo spąstai: ekonomistai įspėja, kad skubėjimas gali vėl pakurstyti infliaciją

    Palūkanų mažinimo spąstai: ekonomistai įspėja, kad skubėjimas gali vėl pakurstyti infliaciją

    Centriniai bankai, pradėję mažinti palūkanų normas pernelyg anksti, rizikuoja ilgam įtvirtinti infliaciją virš tikslų, įspėja ekonomistai. Po pandemijos laikotarpio daugelis valstybių patyrė, kad klaidingai įvertintas kainų šuolis gali kainuoti brangiai tiek gyventojams, tiek verslui.

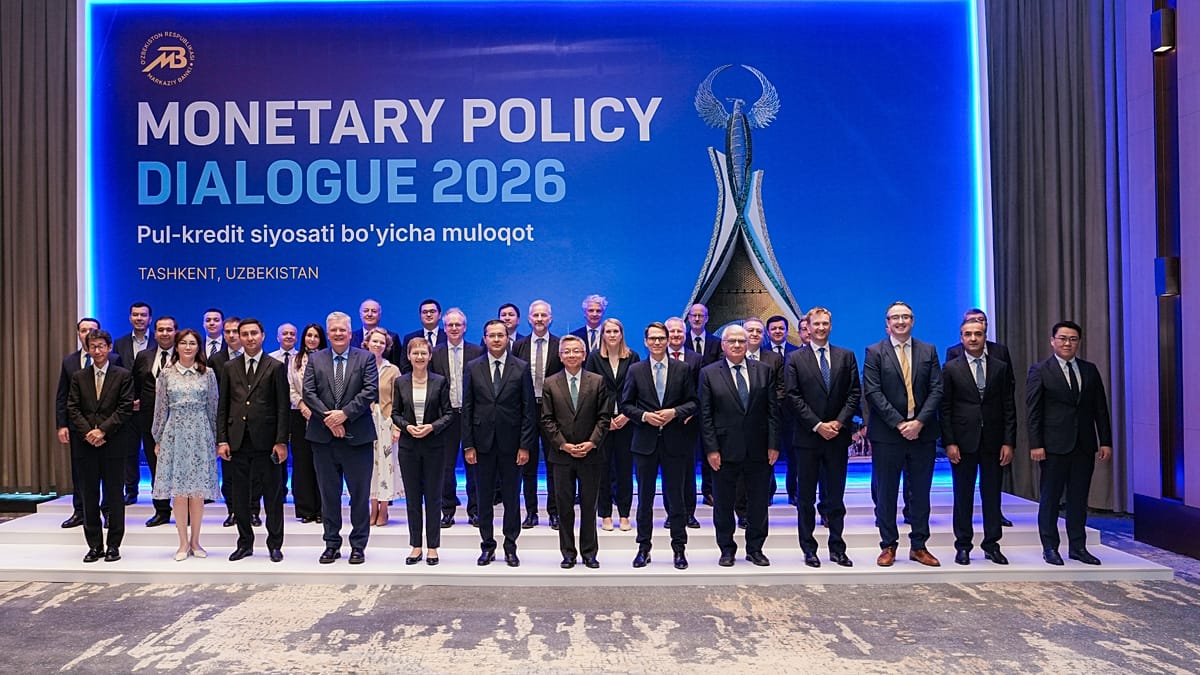
    Apie tai diskutuota pirmojoje pinigų politikos konferencijoje Taškente, kur susitiko Tarptautinio valiutos fondo, centrinių bankų ir akademinės bendruomenės atstovai. Pagrindinė žinutė buvo paprasta: palūkanų mažinimas pats savaime nėra klaida, tačiau laikas ir argumentai turi būti nepriekaištingi.

    Masachusetts Institute of Technology profesorius ir buvęs Kipro centrinio banko vadovas Athanasios Orphanides priminė, kad po pandemijos daugelis centrinių bankų netiksliai sukalibravo politiką. Dėl to infliacija ilgą laiką išliko gerokai aukštesnė, nei leidžia kainų stabilumo apibrėžimai.

    „Vertinant laikotarpį po pandemijos, daug centrinių bankų neteisingai sukalibravo politiką ir gavo infliaciją, gerokai viršijančią kainų stabilumo ribas“, – sakė Athanasios Orphanides.

    Jo teigimu, didžiausia rizika dabar yra ta, kad dalis institucijų apie pinigų politikos švelninimą ima galvoti per anksti. Toks sprendimas gali paskatinti infliacijos lūkesčius vėl kilti, o kainų spaudimą sugrąžinti į tikslinį lygį tuomet būtų gerokai sunkiau.

    Pasikartojantys šokai keičia taisykles

    Diskusijose pabrėžta, kad centriniams bankams sudėtinga ne tik parinkti palūkanų kryptį, bet ir išlaikyti patikimumą aplinkoje, kurioje šokai kartojasi dažniau. Pastaraisiais metais kainas veikė tiek pasiūlos grandinių sutrikimai, tiek energijos ir žaliavų svyravimai, tiek geopolitinės įtampos.

    Tarptautinio valiutos fondo atstovė Uzbekistane Koba Gvenetadze akcentavo, kad svarbu lyginti, kas per krizes veikė, o kas ne, ir dalytis patirtimi. Pasak jos, pandemija parodė, kad pasiūlos šokai ne visada būna trumpalaikiai, o jų įtaka infliacijai gali pasireikšti vėliau.

    „Iš COVID patirties išmokome, kad net jei pasiūlos šokai iš pradžių atrodo laikini, vėliau jie gali imti stipriau kelti infliaciją“, – sakė Koba Gvenetadze.

    Infliacijos tikslinimas ir patikimumas

    Athanasios Orphanides teigimu, infliacijos tikslinimas išlieka vienu efektyviausių pinigų politikos rėmų, kai ekonomikos signalai tampa neaiškūs. Idėja paprasta: aiškus infliacijos tikslas ir nuosekli komunikacija padeda stabilizuoti lūkesčius, o tai mažina kainų spiralės tikimybę.

    Uzbekistanas, kaip pristatyta konferencijoje, pastaraisiais metais taip pat juda link pilno infliacijos tikslinimo modelio, kartu įgyvendindamas platesnes rinkos reformas. Šalies centrinio banko pateiktais duomenimis, infliacija nuo beveik 20 proc. 2018 metais sumažėjo iki 5,5 proc. 2026 metų gegužę.

    Ne mažiau svarbi detalė yra lūkesčių pokytis: namų ūkių ir verslo infliacijos prognozės, kaip teigta, nuo maždaug 20 proc. vidurkio krito iki apie 10 proc. Tokie rodikliai laikomi kritiškais, nes infliacijos tikslinimas veikia tik tuomet, kai visuomenė patiki, kad kainų augimas bus suvaldytas.

    Mažėjanti dolarizacija signalizuoja pasitikėjimą

    Uzbekistano centrinis bankas kaip vieną iš patikimumo požymių išskyrė mažėjančią ekonomikos dolarizaciją. Pasak institucijos, indėliai užsienio valiuta sudaro apie 20 proc. bankų indėlių, kai anksčiau šis skaičius siekė beveik 50 proc.

    Tuo metu paskolų užsienio valiuta dalis, kaip skelbta, sumažėjo iki 37 proc., nuo 54 proc. anksčiau. Mažėjanti dolarizacija paprastai reiškia didesnį pasitikėjimą nacionaline valiuta ir leidžia palūkanų normoms veikti efektyviau per vietos finansų sistemą.

    Uzbekistano centrinio banko Pinigų politikos departamento vadovas Samigjon Inogamov pabrėžė, kad institucija reformas sieja su gilesne vietos finansų rinka, finansinės sąskaitos liberalizavimu ir kapitalo rinkos stiprinimu. Jo teigimu, infliacijos tikslui pasiekti planuojama išlaikyti griežtesnes pinigų politikos sąlygas, kad būtų stiprinamas patikimumas.

    Rinkoms tai svarbu ir platesniame kontekste: investuotojai vertina ne tik dabartinę palūkanų normą, bet ir centrinio banko gebėjimą laikytis deklaruojamų tikslų. Jei palūkanos mažinamos nesant tvaraus infliacijos lėtėjimo ir aiškių signalų apie kainų spaudimo išnykimą, pasitikėjimas gali greitai susvyruoti.

  • ES ruošia kripto taisyklių reviziją: kas pasikeis 2027 metais ir ką tai reikš „stablecoinams“?

    ES ruošia kripto taisyklių reviziją: kas pasikeis 2027 metais ir ką tai reikš „stablecoinams“?

    Europos Sąjungoje bręsta sprendimas iš naujo atverti kriptoturto reguliavimą MiCA ir jau 2027 metais peržiūrėti taisykles taip, kad jos aiškiau apimtų už ES ribų veikiančius emitentus bei naujas technologijas. Apie tai kalba diskusijas sekantys ES diplomatai, o Europos Komisija iki rugsėjo 30 dienos renka suinteresuotųjų šalių pastabas.

    MiCA reglamentas ES įsigaliojo etapais ir tapo bendru rėmu kriptoturto paslaugų teikėjams bei daliai žetonų leidėjų, tačiau praktikoje daug klausimų kyla dėl tarptautinių struktūrų. Ypač sudėtinga situacija, kai tas pats kriptoturtas platinamas per kelias įmones skirtingose jurisdikcijose.

    Stabilios monetos atsidūrė dėmesio centre

    Didžiausias spaudimas tenka stabiliosioms monetoms, kurių vertė paprastai susiejama su realaus pasaulio turtu, dažniausiai JAV doleriu. Kadangi jos veikia greta tradicinės bankininkystės, stabiliosioms monetoms taikomi ne visi bankų veiklos reikalavimai, o priežiūros spragos tampa matomos augant jų naudojimui.

    Rinkoje dominuoja JAV doleriu paremti sprendimai, todėl ES institucijoms kyla klausimas, kaip užtikrinti, kad Europoje naudojamos stabiliosios monetos atitiktų vienodus rezervų, skaidrumo ir rizikos valdymo standartus, net jei emitentas įsikūręs už ES ribų. Ši tema įgavo politinį svorį ir dėl JAV prezidento Donaldo Trumpo viešai remiamos kriptoturto darbotvarkės bei dėmesio stabiliosioms monetoms.

    Augantys srautai ir naujos rizikos

    Duomenų platformų skaičiavimai rodo, kad 2025 metais stabiliųjų monetų pervedimų apimtys šoktelėjo iki maždaug 28 000 000 000 000 eurų. Toks mastas priartina stabilias monetas prie sisteminės infrastruktūros, todėl ES reguliuotojai vis dažniau kalba apie būtinybę aiškiau apibrėžti atsakomybę ir priežiūros ribas.

    ES svarsto, ar dabartinė MiCA apimtis pakankamai gerai „pagauna“ situacijas, kai stabiliosios monetos naudojamos atsiskaitymams tarptautinėje prekyboje, skaitmeniniuose mokėjimuose ar kaip tarpinė priemonė tarp skirtingų kriptoturto paslaugų. Kartu akcentuojama vartotojų apsauga, rezervų kokybė ir likvidumas, taip pat operacinės rizikos valdymas.

    Žetonizacija ir naujos mokėjimų schemos

    Peržiūroje tikimasi aptarti ir žetonizaciją, kai tradiciniai finansiniai instrumentai ar net indėliai atvaizduojami blokų grandinės ar kitos paskirstyto registro technologijos pagrindu. Tokie sprendimai gali pasiūlyti greitesnį atsiskaitymą ir mažesnę sukčiavimo riziką, bet kartu kelia naujų klausimų dėl priežiūros, atsiskaitymo galutinumo ir technologinių standartų.

    Ši kryptis dera su Europos Centrinio Banko atnaujinta mokėjimų strategija, kurioje numatytos naujos infrastruktūros, skirtos prisitaikyti prie žetonizacijos ir kitų inovacijų. Todėl MiCA peržiūra gali tapti platesnio ES finansų rinkų modernizavimo dalimi, o ne vien reakcija į kriptoturto rinkos ciklus.

    Kol kas galutinių sprendimų nėra, tačiau signalai iš ES institucijų rodo, kad peržiūra laikoma neišvengiama. Verslui tai reikštų didesnį aiškumą dėl veiklos Europoje, o vartotojams ir investuotojams potencialiai griežtesnes taisykles toms kriptoturto formoms, kurios vis labiau konkuruoja su įprastais mokėjimais.

  • Europos Komisija griežtina prieigą prie ES rinkos: užsienio tiekėjams – nauji saugumo filtrai

    Europos Komisija griežtina prieigą prie ES rinkos: užsienio tiekėjams – nauji saugumo filtrai

    Europos Komisija rengia naują reglamentą, kuriuo būtų sugriežtinta užsienio bendrovių prieiga prie Europos Sąjungos viešųjų pirkimų rinkos. Projekte numatyta suteikti perkančiosioms organizacijoms aiškesnę teisę atmesti tiekėjus, jei kyla rizika dėl kišimosi, duomenų saugumo ar spaudimo iš trečiųjų šalių.

    Dokumentą planuojama pristatyti 2026 metų rugsėjį. Jis rengiamas didėjant geopolitinei įtampai ir ES institucijoms vis dažniau įvardijant, kad kritinių paslaugų duomenys ir tiekimo grandinės gali tapti išorės įtakos įrankiu.

    Kas keistųsi viešuosiuose pirkimuose

    Reglamento projekte pabrėžiama, kad pirkėjai turėtų imtis priemonių visame procese: nuo planavimo ir rinkos konsultacijų iki sutarties skyrimo ir vykdymo. Tikslas būtų užtikrinti ES saugumo ir viešosios tvarkos interesų apsaugą, ypač ten, kur pirkimai susiję su jautriais duomenimis ar infrastruktūra.

    Projekte numatyta, kad rizika gali kilti dėl tiekėjo nuosavybės, kontrolės ar finansavimo struktūros, jei ji sudaro prielaidas neteisėtai įtakai. Taip pat būtų vertinama, ar trečiosios šalies teisės aktai gali įpareigoti bendrovę atskleisti jautrią informaciją arba paveikti sutarties vykdymą.

    „Viešieji pirkėjai turi taikyti tinkamas priemones, kad būtų apsaugoti Sąjungos saugumo ir viešojo saugumo interesai“, – rašoma reglamento projekto formuluotėje.

    Europos preferencija – galima, bet ne privaloma

    Dokumente taip pat numatoma galimybė taikyti europinę preferenciją, kai konkurse būtų suteikiamas prioritetas Europos tiekėjams. Vis dėlto tai netaptų privaloma taisykle, o būtų papildoma priemonė, kurią šalys galėtų taikyti pagal konkretaus pirkimo rizikas.

    Numatomi sektoriai apimtų energetiką, vandens ūkį, transportą, pašto paslaugas, taip pat naftos ir dujų gavybą. Būtent šiose srityse sutartys dažnai siejamos su infrastruktūra, dideliais duomenų kiekiais ir strateginiu atsparumu.

    Kodėl akcentuojami duomenys ir priklausomybės

    Pastaraisiais metais ES vis dažniau kelia klausimą, kaip apsaugoti jautrius duomenis, kai paslaugas teikia tarptautinės technologijų bendrovės, o dalis jų veikia teisinėje aplinkoje, kur valstybės institucijos gali reikalauti prieigos prie informacijos. Toks scenarijus vertinamas kaip rizika sveikatos, gynybos, vidaus saugumo ir kitoms kritinėms sritims.

    Kai kurios ES valstybės jau ėmėsi praktinių sprendimų, mažindamos priklausomybę nuo JAV technologijų tiekėjų jautriuose projektuose. Tarp minimų pavyzdžių yra Prancūzijos sprendimai riboti „Microsoft“ vaidmenį sveikatos duomenų infrastruktūroje ir pakeisti „Palantir“ vietiniu tiekėju „ChapsVision“ tvarkant vidaus saugumo tarnybų jautrią informaciją.

    Lygiagrečiai ES šalys pastaraisiais metais kai kuriais atvejais atsisakė arba ribojo Kinijos telekomunikacijų įrangos tiekėjų dalyvavimą projektuose, kai kyla abejonių dėl nacionalinio saugumo. Tokie sprendimai dažniausiai argumentuojami rizika kritiniams tinklams ir galimybe trečiosioms šalims daryti įtaką infrastruktūrai.

    Reglamento projekte taip pat įvardijama būtinybė saugoti kritinę infrastruktūrą, tiekimo grandines, technologijas ir esmines paslaugas, stiprinti atsparumą fizinėms, kibernetinėms ir mišrioms grėsmėms. Akcentuojama ir priklausomybių nuo trečiųjų šalių tiekėjų mažinimo kryptis, ypač kai kalbama apie technologijas ir strategines žaliavas.

    ES požiūrį papildomai formuoja ir spaudimas dėl retųjų žemių elementų bei kitų žaliavų, kurios būtinos žaliajai transformacijai, elektronikai ir gynybos pramonei. Dėl ribotos pasiūlos ir didelės koncentracijos pasaulinėje rinkoje šios grandys laikomos potencialiai pažeidžiamomis, todėl viešieji pirkimai vis dažniau matomi kaip viena iš atsparumo politikos priemonių.

    Jei pasiūlymas būtų priimtas, perkančiosioms organizacijoms tektų daugiau atsakomybės pagrįstai įvertinti saugumo rizikas ir dokumentuoti sprendimus. Verslui tai reikštų griežtesnius reikalavimus skaidrumui, duomenų valdymui ir tiekimo grandinės kontrolei, ypač strateginiuose sektoriuose.

  • Būsto kainos šoko sparčiau už infliaciją: štai kur Europoje brango labiausiai ir kodėl

    Būsto kainos šoko sparčiau už infliaciją: štai kur Europoje brango labiausiai ir kodėl

    Europos Sąjungoje 2026 metų pradžioje būsto kainos ir nuomos įkainiai toliau augo, o kai kuriose šalyse brangimas gerokai aplenkė bendrą kainų kilimą. Eurostato duomenys rodo, kad 2025 metais namų ūkiai būstui vidutiniškai skyrė 18,9 proc. disponuojamų pajamų, o dalyje valstybių ši dalis viršijo 30 proc.

    2026 metų pirmąjį ketvirtį būsto kainos ES buvo 5,1 proc. didesnės nei prieš metus, o nuomos kainos ūgtelėjo 3,0 proc. Tuo pačiu laikotarpiu ES metinė infliacija siekė 2,3 proc., tačiau skirtumai tarp šalių buvo ryškūs.

    Vertinant valstybes, kuriose turimi palyginami duomenys, būsto kainos augo beveik visur. Išimtis buvo Suomija, kur fiksuotas 2,0 proc. metinis būsto kainų kritimas.

    Kur brango sparčiausiai?

    Didžiausias būsto kainų šuolis per metus užfiksuotas Portugalijoje, kur kainos pakilo 17,8 proc. Toliau rikiavosi Bulgarija su 14,8 proc., Slovakija su 14,4 proc. ir Kroatija su 14,3 proc. metiniu augimu.

    Tarp didžiųjų ES ekonomikų ryškiausiai išsiskyrė Ispanija, kur būsto kainos augo 12,8 proc. Prancūzijoje kainos beveik nejudėjo ir per metus pakilo tik 0,1 proc., Vokietijoje augimas siekė 1,4 proc., o Italijoje 5,2 proc., tai yra šiek tiek virš ES vidurkio.

    Dviženklį metinį kainų augimą rodė ir Baltijos regionas: Lietuvoje būstas brango 11,9 proc., Latvijoje 10,9 proc. Taip pat sparčiau kilo kainos Vengrijoje 11,2 proc. ir Čekijoje 10,1 proc.

    Kai kainos lenkia infliaciją

    Nors infliacija ES vidutiniškai buvo mažesnė nei būsto kainų augimas, kai kuriose valstybėse vaizdas buvo kitoks. Rumunijoje infliacija siekė 8,6 proc., Islandijoje 4,7 proc., Kroatijoje 4,1 proc., o šiose šalyse būsto kainų ir bendro kainų lygio santykis išsiskyrė labiausiai.

    Vis dėlto valstybėse, kur būsto kainos augo sparčiausiai, brangimas dažnai buvo apie 10 procentinių punktų didesnis nei infliacija. Tai reiškia, kad perkamoji galia būsto atžvilgiu prastėjo net ir tada, kai bendras kainų augimas buvo santykinai suvaldytas.

    Nuomos kainos: Kroatijos išimtis

    Nuomos kainos ES kilo lėčiau nei būsto kainos ir per metus paaugo 3,0 proc. Nuoma didėjo visose šalyse, kuriose skelbiami duomenys, tačiau kai kur pokytis buvo beveik nepastebimas, pavyzdžiui, Suomijoje ir Slovėnijoje jis siekė po 0,1 proc.

    Ryškiausias išsišokėlis buvo Kroatija: čia nuomos kainos šoktelėjo 39,1 proc. Nekilnojamojo turto ekspertas Mikk Kalmet pabrėžė, kad šalyje nuomą smarkiai kelia didelė paklausa, susijusi tiek su turizmu, tiek su ilgalaike nuoma, o Kroatija vis dažniau konkuruoja su labiau įsitvirtinusiais rinkos lyderiais.

    Be Kroatijos, dviženklį nuomos augimą fiksavo tik Bulgarija, kur nuoma per metus pabrango 10,5 proc. Toliau sekė Islandija ir Rumunija po 8,4 proc. bei Graikija su 8,1 proc. augimu, o dalyje šalių nuomos brangimas liko artimas bendram ES vidurkiui.

    Trumpuoju laikotarpiu tendencija taip pat išliko kylanti: palyginti su 2025 metų ketvirtuoju ketvirčiu, 2026 metų pirmąjį ketvirtį būsto kainos ES padidėjo 1,2 proc., o nuomos kainos 0,7 proc. Tai rodo, kad spaudimas būsto rinkai neapsiriboja vien metiniais palyginimais.

    Pagrindinės priežastys, kurias akcentuoja rinkos dalyviai, išlieka tos pačios: aukštos statybų sąnaudos, ribota naujų būstų pasiūla ir paklausa, kuri greičiau atsigauna sumažėjus infliacijos tempui. Tokia kombinacija kai kuriose rinkose išlaiko kainų augimą net ir tada, kai bendra ekonomika auga lėčiau.

  • „Cerebras“ meta iššūkį „Nvidia“: Europoje žada 200 MW DI centrų iki 2027 metų

    „Cerebras“ meta iššūkį „Nvidia“: Europoje žada 200 MW DI centrų iki 2027 metų

    JAV dirbtinio intelekto lustų kūrėja „Cerebras“ paskelbė spartinanti plėtrą Europoje ir iki 2026 metų pabaigos ketinanti įjungti pirmąją duomenų centro pajėgumų dalį. Toliau bendrovė planuoja greitą augimą Prancūzijoje ir Šiaurės šalyse, siekdama patenkinti didėjančią vietinės DI infrastruktūros paklausą.

    Įmonė teigia, kad Europos verslui, mokslo institucijoms ir valdžios sektoriui vis svarbiau turėti arčiau esančius, mažos delsos skaičiavimo išteklius. Kartu ryškėja noras mažinti priklausomybę nuo pajėgumų, kurie iki šiol labiau koncentruoti JAV ir Azijoje.

    200 MW iki 2027 metų

    „Cerebras“ tikslas iki 2027 metų pabaigos Europoje sukurti duomenų centrų tinklą, kurio bendra elektros galia siektų 200 MW. Būtent elektros galios rodiklis šiandien dažnai laikomas esminiu DI duomenų centrų masto matu, nes energijos tiekimas ir tinklų pralaidumas tampa vienu didžiausių plėtros stabdžių.

    Palyginimui, tradiciniai įmonių duomenų centrai neretai naudoja nuo 1 iki 20 MW, o vadinamieji hiperskalės objektai gali siekti 100 MW ar daugiau. Dideli generatyviojo DI ir agentinių sistemų krūviai didina ne tik lustų, bet ir elektros, aušinimo bei tinklų infrastruktūros poreikį.

    Plėtra ir partnerystės

    Dalį planuojamų pajėgumų „Cerebras“ sieja su jau turima partneryste, pagal kurią infrastruktūra gali būti naudojama „OpenAI“ darbams. Bendrovės vadovas Andrew Feldmanas Paryžiuje vykusio RAISE renginio metu pabrėžė, kad Europos paklausa auga itin sparčiai, o investicijų mastas siekia kelis milijardus eurų.

    „Tai milžiniškos plėtros, o paklausa Europoje auga greičiau, nei spėjame ją vytis“, – sakė Andrew Feldmanas.

    Rinka kaista: inferencija ir suverenitetas

    Įkurta 2015 metais, „Cerebras“ daug dėmesio skiria lustams, skirtiems DI inferencijai, tai yra momentiniams modelių atsakymams į vartotojų užklausas. Pastaruoju metu būtent inferencijos apimtys sparčiausiai auga, nes DI įrankiai įmonėse pereina nuo eksperimentų prie kasdienio naudojimo, o vis daugiau užduočių atlieka agentai, galintys veikti autonomiškai.

    Ši konkurencinė kova vyksta aplinkoje, kur „Nvidia“ teigia, kad jos technologija naudojama daugiau nei 90 proc. Europoje skelbiamų DI infrastruktūros projektų. Tuo pat metu ES vis griežčiau akcentuoja duomenų suverenumą ir reguliavimą, o tai skatina rinktis Europoje veikiančius pajėgumus ir mažinti delsą, ypač jautriuose sektoriuose, pavyzdžiui, finansų, sveikatos ar viešajame.

    Investuotojų apetitas DI infrastruktūrai išlieka didelis: „Cerebras“ mini sėkmingą akcijų platinimą JAV, kurio metu pritraukta apie 5,1 mlrd. eurų. Bendrovė tikisi, kad europiniai pajėgumai suteiks klientams greitesnę prieigą prie skaičiavimo išteklių ir alternatyvą dominuojantiems tiekėjams, o konkurencija dėl energijos, lustų ir lokalių centrų tik intensyvės.

  • „Volkswagen“ prie bedugnės: kalbama apie 100 000 darbo vietų ir gamyklų uždarymą Vokietijoje

    „Volkswagen“ prie bedugnės: kalbama apie 100 000 darbo vietų ir gamyklų uždarymą Vokietijoje

    Europos automobilių milžinė „Volkswagen“ ketvirtadienį pradeda vienas svarbiausių pastarųjų metų derybų: vadovybė su stebėtojų taryba aptaria galimą didžiausią restruktūrizaciją koncerno istorijoje. Darbuotojų atstovai tuo pat metu rengia protestus prie gamyklų Vokietijoje, siekdami užkirsti kelią masinėms atleidimų bangoms.

    Žiniasklaidoje skelbiama, kad svarstomi planai galėtų apimti iki 100 000 darbo vietų mažinimą visame pasaulyje, tai sudarytų maždaug 16 proc. koncerno darbuotojų. Taip pat minima kelių gamyklų Vokietijoje uždarymo arba palaipsnio veiklos nutraukimo galimybė, įskaitant ir „Audi“ padalinio objektus.

    Šie ketinimai reikštų posūkį po ankstesnių susitarimų su profsąjungomis, kai iki dešimtmečio pabaigos buvo siekta išvengti gamyklų uždarymų Vokietijoje. Tačiau koncernas jau yra įsipareigojęs iki 2030 metų mažinti apie 50 000 darbo vietų šalyje, iš jų 35 000 pagrindiniame „Volkswagen“ prekės ženkle.

    Kas stumia į naują etapą?

    „Volkswagen“ spaudžia keli veiksniai vienu metu. Pirmiausia, elektros automobilių versle maržos išlieka mažesnės nei tikėtasi, o investicijų poreikis į baterijas, programinę įrangą ir gamybos pertvarką nemažėja.

    Kita kryptis yra Kinija, didžiausia pasaulio automobilių rinka, kur vietos gamintojai agresyviai konkuruoja kainomis ir technologijomis. Dėl to Vokietijos gamintojai, tarp jų ir „Volkswagen“, praranda dalį pardavimų ir turi peržiūrėti modelių portfelį bei kaštų struktūrą.

    Trečias smūgis yra prekybos politika: aukštesni importo tarifai automobiliams ir jų dalims JAV, koncerno vertinimu, gali kainuoti apie 5 mlrd. eurų per metus. Ypač pažeidžiami „Audi“ ir „Porsche“, nes šie prekių ženklai neturi gamyklų JAV ir labiau priklauso nuo importo.

    Kokie sprendimai svarstomi?

    Kol kas mažai tikėtina, kad stebėtojų taryba priims galutinį sprendimą iš karto, tačiau posėdis gali tapti ilgų derybų startu. Vokietijos žiniasklaida mini scenarijų, pagal kurį būtų svarstoma uždaryti arba iš esmės perorganizuoti kelias gamyklas, tarp jų Hanoverio, Emdeno ir Zvikau objektus, taip pat „Audi“ gamyklą Nekarsulme.

    Alternatyva visiškam uždarymui galėtų būti gamybos perkėlimas ir naujų modelių priskyrimo stabdymas atskiroms gamykloms, taip palaipsniui mažinant apimtis. Taip pat aptariama galimybė dalį menkiau apkrautų objektų pritaikyti kitai pramonei, įskaitant gynybos sektoriaus gamybos plėtrą, jei atsirastų partnerių ir politinis palaikymas.

    Be gamyklų klausimo, vadovybė vertina ir koncerno struktūros supaprastinimą. Tarp galimų variantų minimas pagrindinio „Volkswagen“ prekės ženklo ir komponentų verslo atskyrimas ar pertvarkymas, kad būtų mažiau dubliavimosi ir greitesnis sprendimų priėmimas.

    Kodėl sprendimus bus sunku prastumti?

    „Volkswagen“ valdymo modelis reiškia, kad darbuotojų atstovai stebėtojų taryboje turi didelę įtaką, todėl masiniai atleidimai ir gamyklų uždarymai gali susidurti su stipriu pasipriešinimu. Situaciją komplikuoja ir Žemutinės Saksonijos žemės dalis akcijų struktūroje, suteikianti galimybę blokuoti strategiškai svarbius sprendimus.

    Profesinės sąjungos jau signalizuoja, kad nesutiks su scenarijais, kurie reikštų staigų pramonės darbo vietų naikinimą.

    „Jei tokie planai taptų realybe, mes juos stabdytume visomis išgalėmis“, – sakė IG Metall vadovė Christiane Benner.

    Koncerno vadovas Oliveris Blume argumentuoja, kad be griežtesnės kaštų kontrolės ir investicijų disciplinos „Volkswagen“ rizikuoja prarasti konkurencingumą. Jo teigimu, ankstesnis dešimtmečių verslo modelis nebeatitinka rinkos realijų, o efektyvumo kartelę kelia tiek Kinijos gamintojai, tiek naujos gamyklos Europoje.

    Kaip baigsis derybos, priklausys ne tik nuo skaičių lentelėse, bet ir nuo politinių sprendimų dėl pramonės konkurencingumo, prekybos barjerų ir transformacijos į elektromobilumą tempo. Šių derybų rezultatas gali nulemti, kaip atrodys didžiausio Europos automobilių koncerno gamyba ir darbo rinka artimiausią dešimtmetį.

  • Skaitmeninis euras žengė į lemiamą etapą: spręs mokesčius ir bankų kompensacijas

    Skaitmeninis euras žengė į lemiamą etapą: spręs mokesčius ir bankų kompensacijas

    Europos Parlamentas Strasbūre patvirtino savo derybinę poziciją dėl skaitmeninio euro, todėl prasideda galutinė derybų su ES valstybių narių vyriausybėmis fazė. Šiame etape bus sprendžiama, kaip praktiškai veiks naujo tipo atsiskaitymų priemonė ir kokios taisyklės užtikrins jos veikimą visoje euro zonoje.

    Skaitmeninis euras būtų elektroninė centrinio banko pinigų forma, kurią leistų ir garantuotų Europos Centrinis Bankas. Jis būtų kuriamas kaip grynųjų papildymas, o ne jų pakaitalas, kad žmonės galėtų atsiskaityti ir tuo atveju, kai kortelės ar kitos sistemos neveikia.

    Gyventojai skaitmeninį eurą galėtų laikyti specialioje skaitmeninėje piniginėje, tačiau numatoma, kad bus taikoma laikymo riba. Tokia riba būtų skirta tam, kad didelės lėšų sumos masiškai nepasitrauktų iš komercinių bankų indėlių į centrinio banko pinigus.

    Planuojama, kad sistema leistų atsiskaityti tiek internetu, tiek neprisijungus prie interneto, o privatumas būtų vienas esminių principų. Europos Centrinis Bankas teigia sieksiantis modelio, kuriame jis negalėtų tiesiogiai identifikuoti vartotojų pagal jų mokėjimų duomenis.

    Techninę infrastruktūrą kurtų Europos Centrinis Bankas, tačiau paslaugas žmonėms teiktų komerciniai bankai ir mokėjimo paslaugų teikėjai. Tai reikštų, kad kasdienė klientų aptarnavimo našta liktų rinkos dalyviams, o centrinis bankas užtikrintų sistemos patikimumą.

    Lemiausia vieta: kompensacijų modelis

    Derybose jautriausias klausimas vadinamas kompensacijų modeliu, tai yra kas ir kaip bus apmokama už skaitmeninio euro paslaugų teikimą. Praktikoje teks sutarti, kurioms finansų įstaigoms priklausys kompensacijos, kokio dydžio jos bus ir iš kokio mechanizmo jos bus finansuojamos.

    Kitas svarbus ginčas susijęs su mokesčių pasidalijimu visoje mokėjimo grandinėje. Tikimasi, kad prekybininkams mokesčiai už atsiskaitymus galėtų būti mažesni nei dabar mokant kortelėmis, tačiau būtent čia susikerta bankų, mokėjimo įstaigų ir prekybos interesai.

    Kada realiai galėtų startuoti?

    Didžiausio intensyvumo derybos prognozuojamos rudenį, o galutinis politinis pritarimas, jei pavyks susitarti, būtų siekiamas iki metų pabaigos. Po to sektų techninis įgyvendinimas ir bandymų etapas, kuris turėtų parodyti, ar sprendimas veikia masteliu, tinkamu visai euro zonai.

    Pagal šiuo metu aptariamus planus, bandomoji programa galėtų startuoti 2027 metais, o skaitmeninis euras mažmeniniais atsiskaitymais galėtų tapti prieinamas nuo 2029 metų. ES institucijos skaitmeninį eurą taip pat sieja su strateginiu tikslu mažinti priklausomybę nuo ne europinių mokėjimų tinklų ir didinti atsiskaitymų atsparumą krizėms.