Tag: Akcijos

  • Nutekinti duomenys apie D. Trumpą ir kitus klientus numušė „Deutsche Bank“ akcijas

    Nutekinti duomenys apie D. Trumpą ir kitus klientus numušė „Deutsche Bank“ akcijas

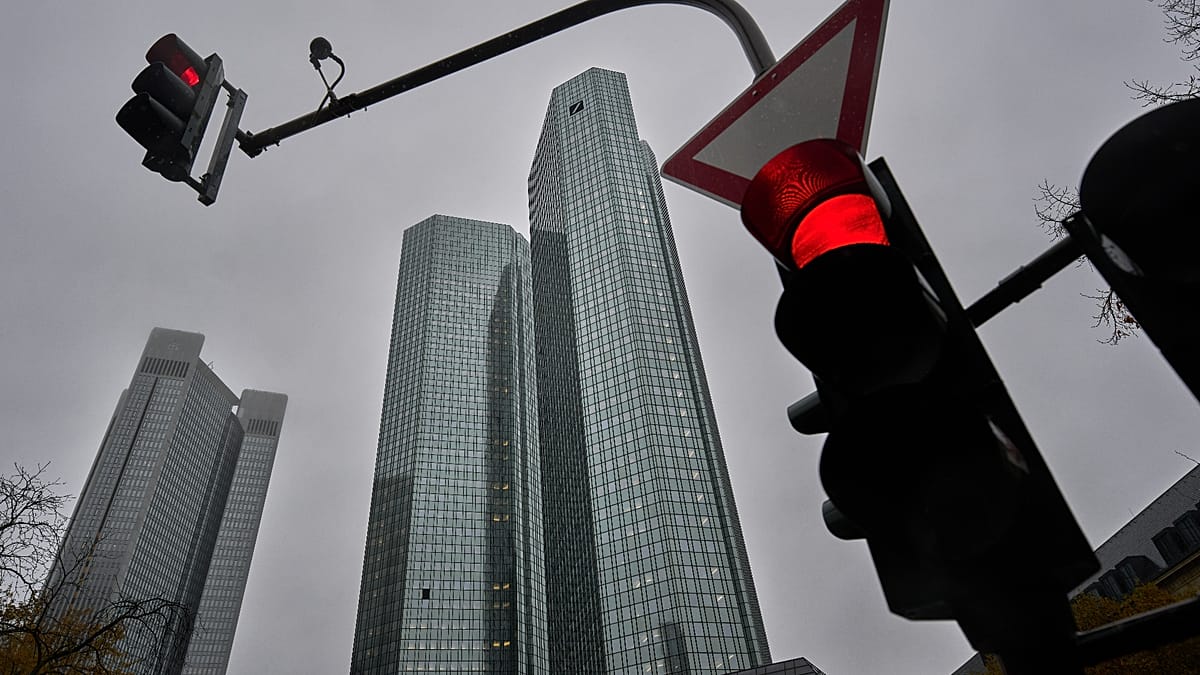
    Frankfurte prekiaujamos „Deutsche Bank“ akcijos antradienį smuko daugiau nei 6 proc., kai tarptautinis žurnalistinis tyrimas paviešino naujų detalių apie banko ryšius su kai kuriais klientais, tarp jų – JAV prezidentu Donaldu Trumpu.

    Vėliau nuostoliai sumažėjo, ir ankstyvą popietę kritimas siekė apie 3,8 proc. Rinkas sujudino informacija apie banko santykius su Rusijos oligarchais, taip pat su nuteistu seksualiniu nusikaltėliu Jeffrey Epsteinu.

    Pats bankas teigė, kad dalis aptariamų atvejų siekia maždaug du dešimtmečius, o tuo metu jie esą buvo peržiūrėti, prireikus bendradarbiaujant su priežiūros institucijomis. „Deutsche Bank“ taip pat nurodė, kad 2019–2025 metais vidaus kontrolėms stiprinti skyrė 7 mlrd. eurų.

    Naujienų agentūrai „Reuters“ bankas sakė tikintis, jog publikacijos neturės reikšmingo finansinio poveikio. Tyrimas rėmėsi daugiau nei 15 mln. nutekintų failų, kuriuos pateikė du informatoriai, o projekte dirbo per 200 žurnalistų.

    Ką parodė nutekinti įrašai

    Skelbiama, kad 2017 metais bankas per klaidą kito kliento buhalteriui išsiuntė su D. Trumpo mokesčiais susijusį dokumentą ir apie tai nepranešė Baltiesiems rūmams.

    Antradienį Filipinų sostinėje Maniloje kalbėdamas su žurnalistais D. Trumpas šį atskleidimą pavadino „neteisėtu“.

    Taip pat teigiama, kad bankas apdorojo 582 mln. JAV dolerių (apie 528 mln. eurų) mokėjimų, susietų su J. Epsteinu, kuriuos vėliau pats pažymėjo kaip įtartinus.

    Kituose pranešimuose minimos banko kurtos mokestinės schemos itin turtingiems klientams, įtarimai dėl pinigų plovimo per paslaugas, teiktas kitoms finansų institucijoms, bei bandymai plėsti veiklą Rusijoje net ir esant vidiniams perspėjimams.

    Vokietijos finansų ministras prašo skaidrumo

    Vokietijos finansų ministras Larsas Klingbeilis paragino užtikrinti „visišką skaidrumą“ – kaip bankas sprendė ankstesnes nesėkmes ir vidaus kontrolės spragas bei kaip ketina užkirsti kelią jų pasikartojimui.

    Jis taip pat ragino, kad banko veiklą atidžiai įvertintų priežiūros ir teisėsaugos institucijos.

    „Deutsche Bank“ valdybos pirmininkas Alexanderis Wynaendtsas palaikė generalinį direktorių Christianą Sewingą, pareikšdamas, kad jam buvo priimtini visi sprendimai, priimti šiam einant pareigas.

    Bankas viešai pranešė jau ėmęsis priemonių, siekdamas apsaugoti konfidencialią klientų, darbuotojų ir kitų asmenų informaciją, tačiau detalių nepateikė.
  • DI bendrovės „Anthropic“ IPO JAV gali tapti didžiausias istorijoje – paklausa viršijo pasiūlą 600 proc.

    JAV dirbtinio intelekto bendrovės „Anthropic“ planuojamas akcijų platinimas sulaukė milžiniško investuotojų susidomėjimo ir, panašu, gali tapti didžiausiu JAV biržų istorijoje.

    Bendrovė skelbia, kad užsakymai akcijoms gerokai viršijo siūlomą kiekį: paklausa buvo maždaug 600 proc. didesnė nei akcijų limitas, numatytas pasiūloje.

    Toks perteklius reiškia, kad daliai norinčiųjų akcijų gali tekti mažesnis kiekis, nei tikėtasi – ypač jei pirmenybė bus teikiama esamiems akcininkams. Apie tokią tikėtiną situaciją cituojamas su procesu susipažinęs šaltinis.

    Prospekte buvo numatytas 70–78 JAV dolerių kainos rėžis už akciją, o esant dabartinei paklausai, akcijos, tikėtina, bus siūlomos viršutine riba – 78 JAV doleriais.

    Didelis perteklius ir planuojama emisijos struktūra

    Atviroje tranšoje numatyta 825 mln. akcijų, tačiau užsakymų apimtis šį skaičių, kaip teigiama, viršijo beveik šešis kartus. Tai reiškia didelę „redukciją“ – ne visi norintieji gaus pilną pageidautą kiekį.

    Iš minėtos dalies 801,35 mln. akcijų turi būti išleidžiamos naujai, o 23,65 mln. akcijų – parduodamos dabartinių akcininkų.

    Tekste nurodoma, kad pritrauktos lėšos būtų skirtos technologijų plėtrai ir dalies įsipareigojimų padengimui. Kartu pateikiamas ir siekiamos sumos vertinimas JAV doleriais, susietas su pasirinkta maksimalia akcijos kaina.

    Kas investuoja ir kuo šis IPO išskirtinis

    Tarp dabartinių „Anthropic“ akcininkų minimos tokios bendrovės kaip „Google“, AMD, TSMC, „Broadcom“ ir „Nvidia“. Taip pat teigiama, kad jie per lygiagrečią emisiją ketina įsigyti akcijų už 26 mlrd. JAV dolerių, o „Nvidia“ deklaruota suma – 10 mlrd. JAV dolerių.

    Skelbiama, kad visa emisija, jei bus įgyvendinta pagal planą, galėtų siekti 90,4 mlrd. JAV dolerių vertę. Tokiu atveju, teksto teigimu, ji pranoktų ankstesnį rekordą, siejamą su Elono Musko „SpaceX“ IPO, vertintu 75 mlrd. JAV dolerių.

    Apribojimai Kinijos ir Honkongo investuotojams

    Kaip rašo „Bloomberg“, JAV bankai, aptarnaujantys „Anthropic“ akcijų platinimą, atsisako priimti pavedimus iš klientų Kinijoje ir Honkonge.

    Nors tokia informacija, kaip nurodoma, prospekte nėra išsamiai paskelbta, tekste aiškinama, kad situacija siejama su ITAR (International Traffic in Arms Regulations) nuostatomis, taikomomis nacionalinio saugumo kontekste.

  • DI bendrovė „Anthropic“ ruošiasi IPO: akcijos kaina 70–78 doleriai, siekiama 90,4 mlrd.

    Amerikiečių technologijų bendrovė „Anthropic“ žengia į biržą: JAV Vertybinių popierių ir biržų komisijai (SEC) ji pateikė prospektą, susijusį su artėjančiu pirminiu viešu akcijų siūlymu (IPO).

    Dokumentuose nurodoma, kad investuotojams bus siūloma 825 mln. akcijų, o vienos akcijos kaina numatyta 70–78 dolerių intervale.

    Įmonė planuoja per IPO pritraukti 90,4 mlrd. dolerių. Akcijų platinimas bus padalintas į tris dalis, kiekvienoje jų taikant skirtingas akcijų paskirstymo sąlygas.

    Kartu tai laikoma svarbiu testu rinkoms, kurios pastaruoju metu atsargiau vertina investicijas į dirbtinį intelektą, debesijos sprendimus ir duomenų centrų infrastruktūrą.

    Kaip bus paskirstytas akcijų paketas

    Dideli akcijų paketai numatyti ir esamiems akcininkams, kurie anksčiau dalyvavo kapitalo didinimo procedūrose. Šiai grupei skiriama akcijų už 26 mlrd. dolerių.

    Tarp minimų dabartinių akcininkų – „Microsoft“, „Broadcom“, „Google“ (Alphabet), AMD, „Micron“, „Nvidia“, TSMC ir kelios kitos bendrovės.

    Taip pat dalis institucinių ir individualių akcininkų planuoja parduoti 23,65 mln. jiems priklausančių akcijų – tai, kaip skaičiuojama, turėtų atnešti apie 1,83 mlrd. dolerių.

    Be to, pati „Anthropic“ ketina išleisti 801,35 mln. naujų akcijų, o gautas lėšas skirti plėtrai ir naujų DI projektų finansavimui.

    Vertinimas ir rinkų fonas

    Nustatytas 70–78 dolerių kainos intervalas reikštų įmonės vertinimą kiek daugiau nei 1 trln. dolerių. Tekste pabrėžiama, kad tai mažiau, nei tikėtasi rugsėjo pradžioje, kai buvo kalbama apie 1,2 trln. dolerių vertę.

    Platesniame kontekste ši emisija vyksta tuo metu, kai dalies technologijų sektoriaus lyderių vertinimai yra sumažėję šimtais milijardų dolerių. Tai atvėsino investuotojų, fondų ir bankų nuotaikas, kurios kelis pastaruosius ketvirčius buvo palankios technologijų bendrovėms.

    Dėl to „Anthropic“ debiutas biržoje gali tapti vienu ryškesnių signalų, kaip rinka šiuo metu vertina didelės apimties DI projektus ir jų finansavimo perspektyvas.

  • Lenkijos „Energoinstal“ keičia veiklos kryptį: akcijos Varšuvoje šoktelėjo 21,89 proc.

    Lenkijos energetikos ir pramonės statybų bendrovė „Energoinstal“ skelbia iš esmės keičianti veiklos modelį – ir tai akimirksniu pakėlė investuotojų nuotaikas. Lapkričio 9 dieną bendrovės akcijos Varšuvos biržoje pabrango 21,89 proc.

    Kaip rašoma WNP.pl publikuotoje informacijoje, įmonė atsisako iki šiol dominavusios veiklos krypties ir orientuosis į naujas kompetencijas, tarp jų – techninį ir inžinerinį konsultavimą. Taip pat numatyti rebrandingas ir pavadinimo keitimas.

    Valdyba sprendimą dėl veiklos perorientavimo priėmė 2026 metų lapkričio 9 dieną. Aiškinama, kad jis gimė įvertinus ankstesnio verslo modelio ekonominį efektyvumą bei turimų operacinių aktyvų rinkos potencialą, atlikus strateginių pasirinkimų peržiūrą.

    Bendrovė pabrėžia, kad tradiciniai segmentai – pramoninių investicijų generalinė ranga ir stambiagabaričių konstrukcijų bei slėginių elementų gamyba – patiria struktūrinius rinkos pokyčius, didinančius sisteminę riziką.

    Ką planuoja daryti bendrovė

    Įmonė nurodo, kad vykstant dukterinių įmonių inkorporavimo procesui „Energoinstal“ tampa vieningu juridiniu vienetu. Integruotoje struktūroje būtų sutelkti inžineriniai-techniniai specialistai ir specializuota tyrimų bei analizės infrastruktūra.

    Strategijoje numatoma resursus ir kapitalą perkelti į didesnės maržos, pasikartojančius užsakymus generuojančią veiklą, kuri užtikrintų stabilesnius pinigų srautus. Kartu planuojama palaipsniui gesinti arba iš dalies „užmigdyti“ kapitalui imlias kryptis, ypač generalinę rangą ir sunkiųjų konstrukcijų gamybą.

    Bendrovės teigimu, konsultacinė veikla, inžinerinės analizės, poavarinių įvykių ekspertizės ir įrenginių likutinio resurso vertinimas reikalauja minimalios išorinės garantinės skolos ir pasižymi stabilesniu užsakymų kartojimusi.

    Nauji veiklos „stulpai“

    Pagal valdybos sprendimą vienu pagrindinių naujos veiklos ramsčių turėtų tapti aukštos specializacijos techninis ir inžinerinis konsultavimas. Minimos ir tokios paslaugos kaip poavarinių įvykių ekspertizė, pirminių priežasčių analizės (RCA) bei pramoninių procesų auditai.

    Kitas akcentuojamas segmentas – pažangios medžiagų analizės, eksploatacinė diagnostika ir pramonės bei energetikos įrenginių degradacijos bei likutinio tarnavimo laiko vertinimas.

    Tarp krypčių taip pat įvardijama pelningų segmentų išlaikymas: specializuotos užsienio paslaugos, įskaitant tiesioginę veiklą Nyderlanduose, bei aktyvų, susijusių su lazerinėmis technologijomis, monetizavimas.

    Įmonė priduria, kad jos turima tyrimų ir analizės infrastruktūra turėtų veikti kaip vidinis įrodymų pagrindas ekspertizėms ir analizėms, suteikiant daugiau autonomijos ir trumpesnį inžinerinių išvadų laiką.

    Rebrandingas ir planai keisti pavadinimą

    Siekiant komercializuoti inžinerinių konsultacijų ir techninių analizių kryptį, „Energoinstal“ planuoja sukurti ir rinkai pristatyti dedikuotą operacinį prekių ženklą. Skelbiama, kad jis veiktų tiesiogiai bendrovės struktūroje.

    Taip pat inicijuotos procedūros dėl pačios bendrovės pavadinimo keitimo. Konkretaus naujo pavadinimo žadama neatskleisti iki profesionalaus kūrimo ir patikrų proceso pabaigos, įskaitant patentinės ir registrinės „švaros“ vertinimą.

    Rinka sureagavo, bet metų vaizdas kitoks

    Bendrovės pranešimai buvo palankiai sutikti biržoje – lapkričio 9 dieną „Energoinstal“ tapo stipriausiai brangusia tądien Varšuvos biržos bendrove. Tačiau, atmetus šį šuolį, akcijų kaina daugiau nei metus judėjo žemyn, o nuo 2026 metų pradžios akcijos buvo atpigę 32,71 proc.

    Finansiniuose rezultatuose taip pat matomas pablogėjimas: per pirmus tris 2026 metų ketvirčius grupės pajamos siekė 30,6 mln. zlotų (metais anksčiau – 32,7 mln. zlotų). Grynasis nuostolis per tą patį laikotarpį sudarė 4,4 mln. zlotų, kai 2025 metų pirmus tris ketvirčius grupė buvo uždirbusi 3,4 mln. zlotų pelno.

    „Energoinstal“ būstinė yra Katovicuose, o bendrovė Lenkijoje žinoma dėl darbų energetikos statybų segmente – ji buvo generalinis 75 MWe energetinio bloko Zofiuvekos šiluminėje elektrinėje Jastržembėje rangovas.

  • „Rheinmetall“ akcijos smuko daugiau nei 17 proc.: įspėja dėl užsakymų vėlavimo

    „Rheinmetall“ akcijos smuko daugiau nei 17 proc.: įspėja dėl užsakymų vėlavimo

    Vokietijos gynybos pramonės milžinės „Rheinmetall“ akcijos ketvirtadienį ankstyvoje prekyboje smuko daugiau nei 17 proc., kai bendrovė perspėjo dėl vėluojančių karinių užsakymų ir šovinių priėmimo procesų.

    Kaip praneša „Euronews“, Diuseldorfe įsikūrusi „Rheinmetall AG“ sumažino 2026 metų pardavimų ir pelningumo prognozes, o tai iškart smogė investuotojų lūkesčiams.

    Bendrovė trečiadienio vakarą paskelbė, kad dabar tikisi maždaug 13,2 mlrd. eurų 2026 metų pajamų – anksčiau buvo prognozuojama 13,7–14,2 mlrd. eurų. Veiklos pelno marža, įmonės vertinimu, turėtų siekti apie 18,5 proc., o ne 19 proc., kaip skelbta prieš tai.

    Vienas svarbiausių veiksnių – tikėtina, kad šiemet nebus pateiktas didelis Vokietijos kariuomenės užsakymas pagal „Arminius“ projektą, todėl su juo susiję avansiniai mokėjimai ir pajamos persikeltų į 2027 metus.

    Kas yra „Arminius“ ir kur stringa pajamos

    „Arminius“ – Vokietijos planuojamas didelės apimties „Boxer“ ratinių šarvuotų transporterių pirkimas. Šiuos šarvuočius gamina „Rheinmetall“ kartu su kitu gynybos sektoriaus koncernu KNDS.

    Be šio projekto, „Rheinmetall“ pranešė besitikinti mažesnių nei planuota pajamų iš naujesnių veiklų ginklų ir amunicijos segmente – ypač iš bendradarbiavimo su Nyderlandų bendrove „Destinus“.

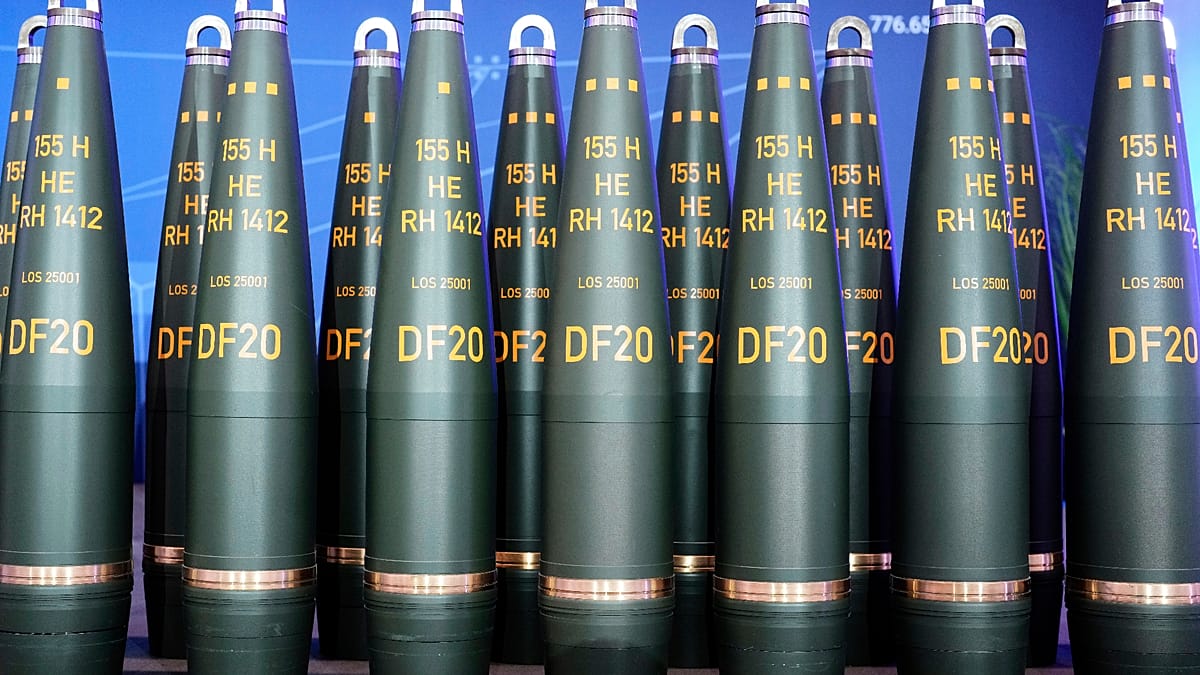
    Taip pat nurodoma, kad dalis pajamų nusikels į 2027 metus dėl vėluojančių artilerijos šaudmenų partijų priėmimo patikrinimų (priėmimo testų).

    Nepaisant pablogintų prognozių, bendrovė teigė ir toliau tikinti, kad per visus metus veiklos laisvasis pinigų srautas išliks teigiamas.

    Prognozės karpomos ne pirmą kartą

    Tai jau antras kartas šiemet, kai „Rheinmetall“ mažina pardavimų prognozę. Anksčiau, rugpjūtį, bendrovė panašų sprendimą priėmė po to, kai Vokietija atšaukė F126 fregatų programą.

    Tuomet „Rheinmetall“ tikėjosi užsitikrinti svarbų vaidmenį projekte, o jo nutraukimas, įmonės vertinimu, sumažino metines pajamas maždaug 300 mln. eurų. Rugpjūtį veiklos maržos prognozė dar nebuvo keičiama.

    Ketvirčio rezultatai augo, bet rinkos reakcija – neigiama

    Trečiąjį ketvirtį „Rheinmetall“ skelbė pasiekusi rinkos lūkesčius: pardavimai augo 32 proc. ir siekė 3,149 mlrd. eurų (prieš metus – 2,308 mlrd. eurų).

    Veiklos pelnas ketvirtį, pasibaigusį rugsėjo 30 dieną, išaugo 62 proc. iki 553 mln. eurų (nuo 342 mln. eurų), o veiklos pelno marža pakilo iki 17,5 proc. (nuo 14,8 proc.).

    Per pirmuosius devynis metų mėnesius pardavimai didėjo 38 proc. iki 8,4 mlrd. eurų, o veiklos pelnas šoktelėjo 69 proc. iki rekordinio 1,339 mlrd. eurų.

    Vis dėlto investuotojų nuotaikas labiausiai paveikė ne praėję rezultatai, o perspektyvos: nuo metų pradžios „Rheinmetall“ akcijos jau buvo nukritusios daugiau nei 48 proc., iš dalies panaikindamos ankstesnių trejų metų spartų kilimą.

    Spaudimas persimetė ir į kitas gynybos sektoriaus akcijas

    Kritimas palietė ir platesnį Europos gynybos sektorių: ketvirtadienį apie 10.00 val. Vidurio Europos laiku BAE Systems akcijos smuko daugiau nei 4 proc., „Leonardo“ prarado 2,8 proc., „Thales“ – 0,9 proc., o „Babcock“ ir „Saab“ atpigo atitinkamai 1,3 proc. ir 2,7 proc.

    Nuotaikas rinkose veikė ir ankstesnės dienos išpardavimai, siejami su investuotojų nerimu dėl galimai griežtesnės JAV karinių išlaidų priežiūros po demokratų pergalės rinkimuose. Analitikas Robertas Stallardas iš „Vertical Research Partners“, cituojamas „MarketWatch“, prognozavo didesnę Kongreso kontrolę gynybos politikai ir išlaidoms.

    Tuo metu „JPMorgan“ po „Rheinmetall“ įspėjimo sumažino tikslinę akcijos kainą iki 1 150 eurų nuo 1 350 eurų, bet išlaikė „Neutral“ rekomendaciją. Banko analitikas Davidas Perry suabejojo kai kurių sausumos pajėgų produktų ilgalaike pardavimų perspektyva ir priminė apie bendras įmonės iniciatyvas, skelbtas nuo 2024 metų spalio.

  • Drabužių milžinė LPP skelbia augimą: pajamos III ketvirtį šoktelėjo 20 proc., akcijos brangsta

    Lenkijos drabužių mažmenos grupė LPP paskelbė preliminarius trečiojo finansinių metų ketvirčio (rugpjūtis–spalis) rezultatus: įmonė fiksavo 20 proc. pajamų augimą pastoviomis valiutomis, o jos akcijų kaina Varšuvos biržoje kilo.

    Kaip nurodoma bendrovės pateiktuose pradiniuose duomenyse, didėjo ir palyginamųjų parduotuvių pardavimai (LFL) – jie augo 4,4 proc., o tai investuotojams tapo vienu svarbiausių signalų apie tęsiamą atsigavimą fiziniuose prekybos taškuose.

    LFL (Like-for-Like) rodiklis atspindi pardavimų pokytį tose pačiose parduotuvėse, kurios veikė ir prieš metus, toje pačioje vietoje. Tai leidžia geriau įvertinti realią paklausą, atskiriant ją nuo plėtros efekto.

    Bendrovė taip pat pabrėžia išlaikiusi palankų bendrojo pelningumo (bruto maržos) lygį, o sąnaudų drausmė, kaip teigiama, papildomai rėmė rezultatų gerėjimą. LPP skaičiuoja, kad pakoreguotas veiklos pelnas augo 30 proc., o grynasis pelnas didėjo panašiu tempu.

    Parduotuvės ir internetas: plėtra tęsiasi

    Per ketvirtį grupė atidarė 135 naujus salonus, iš jų net 109 – „Sinsay“ prekės ženklo. Nuo finansinių metų pradžios (po trijų ketvirčių) naujų atidarymų skaičius pasiekė 486, o 423 jų taip pat teko „Sinsay“.

    LPP skelbia, kad bendras prekybinis plotas išaugo iki 3,3 mln. kv. metrų. „Sinsay“ prekybinis plotas, bendrovės vertinimu, didėjo 27 proc., o naujų parduotuvių plotas visoje grupėje – 16 proc.

    Augimą toliau palaikė ir e. prekyba: internetinių pardavimų dinamika, pasak bendrovės, paspartėjo iki 21,1 proc. Pažymima, kad visuose regionuose, kuriuose LPP veikia, fiksuoti dviženkliai e. prekybos augimo tempai.

    Kas lėmė maržos dinamiką

    LPP nurodo, kad trečiojo ketvirčio pradžioje maržą teigiamai veikė palankus zlotų ir JAV dolerio kursas, tačiau pastarosiomis savaitėmis zlotui susilpnėjus šis efektas kiek sumažėjo.

    Taip pat pažymima, kad išpardavimų mastas buvo mažesnis, nes dalis jų buvo vykdyta dar antrąjį ketvirtį. Dėl to anksčiau į prekybą patekusios rudens kolekcijos, bendrovės vertinimu, galėjo būti parduodamos didesne marža.

    LPP prognozuoja, kad trečiąjį ketvirtį bendroji marža sieks mažiausiai 59 proc.

    Vienkartinės išlaidos ir kada bus pilna ataskaita

    Trečiąjį ketvirtį eilutėje „papildomos veiklos sąnaudos“ LPP įtraukė vienkartines 15 mln. zlotų išlaidas – tai bauda, kurią skyrė Lenkijos finansų priežiūros institucija KNF. Bauda susijusi su ankstesniu Ukrainoje esančio turto nuvertėjimo atvaizdavimu po Rusijos pradėtos agresijos 2022 metais.

    Bendrovė pabrėžia, kad sprendimas nėra galutinis, o procesas tebevyksta.

    Visus ketvirčio finansinius duomenis LPP ketina pateikti ketvirtinėje ataskaitoje, kurios paskelbimas numatytas gruodžio 3 dieną.

  • Lenkijos „DataWalk“ smarkiai blogina rezultatus: pajamos perpus mažesnės, akcijos krenta 15 proc.

    Lenkijos technologijų bendrovė „DataWalk“, kuri kuria analitines sistemas saugumo sektoriui, per pirmuosius devynis 2026 metų mėnesius fiksavo ryškiai prastėjančius finansinius rodiklius. Pajamos krito beveik perpus, o nuostoliai gerokai išaugo.

    Investuotojų reakcija Varšuvos vertybinių popierių biržoje buvo itin aštri: bendrovės akcijos smuko daugiau nei 15 proc., o kaina nusileido iki žemiausių lygių per daugiau nei metus – apie 85 zlotus už akciją.

    Įmonė skelbia, kad per aptariamą laikotarpį jos koreguotas EBITDA nuostolis siekė 39,6 mln. zlotų, kai metais anksčiau buvo 7,9 mln. zlotų. Tuo metu veiklos nuostolis padidėjo iki 65,4 mln. zlotų (pernai – 58,4 mln. zlotų).

    Didžiausias smūgis teko pajamoms: konsoliduotos pardavimo pajamos sudarė 14,6 mln. zlotų, palyginti su 31,1 mln. zlotų tuo pačiu laikotarpiu prieš metus. Bendrovė aiškina, kad rezultatams didelę įtaką daro specifinis jos klientų – viešojo sektoriaus ir finansų institucijų – sprendimų priėmimo tempas.

    Sprendimų ciklai viešajame sektoriuje užsitęsė

    „DataWalk“ teigimu, saugumo ir gynybos srityje technologijų diegimas turi strateginę reikšmę valstybių suverenitetui, todėl sprendimai dažnai priimami lėčiau nei kituose sektoriuose. Dėl pailgėjusių ciklų institucijose bendrovei esą nepavyko pritraukti naujų klientų – pardavimai daugiausia rėmėsi esamų sutarčių tęsimu ir plėtra.

    Kartu įmonė nurodo pratęsusi strategines sutartis, tarp jų – ir su Lenkijos policijos generaline vadovybe. Pasak bendrovės, tokie klientai paprastai išsiskiria didesniu lojalumu, o kontraktai trunka ne vienerius metus.

    Bendrovė taip pat skelbia spartinanti perėjimą prie pasikartojančių pajamų modelio ir pabrėžia technologinius pasiekimus – sistemos našumas esą patvirtintas bandymuose su beveik 500 mlrd. objektų duomenų rinkiniu suverenioje „on-premises“ aplinkoje.

    Įmonė kalba ir apie DI „haliucinacijas“

    „DataWalk“ savo pranešime akcentuoja, kad tradicinės saugumo sistemos dažnai stokoja duomenų konteksto, o tai gali lemti klaidingas įžvalgas ir vadinamąsias DI „haliucinacijas“ tiriant nusikaltimus ar vertinant rizikas.

    Kaip pavyzdį bendrovė mini 1,2 mlrd. JAV dolerių baudą „Bank of America“ už nesugebėjimą aptikti kelių etapų pinigų plovimo tinklų. Bendrovės teigimu, jos kuriamas sprendimas padeda pašalinti šį „siaurą butelio kaklelį“ ir yra svarbus Europos gynybos rinkai, nes gali veikti pilnai vidinėje infrastruktūroje be priklausomybės nuo globalių technologijų tiekėjų.

    „DataWalk“ platforma naudojama tiriamojoje analitikoje viešajame sektoriuje ir finansų įstaigose – kovoje su nusikalstamumu, sukčiavimu, išmokų ar sandorių piktnaudžiavimu ir panašiais atvejais.

  • „Budimex“ ir Kruk akcijos smuko po rezultatų: investuotojai nusivylė ketvirčio dinamika

    Trečiadienį Varšuvos biržoje ryškiau atpigo dviejų WIG20 indekso bendrovių „Budimex“ ir Kruk akcijos. Rinkos reakciją išprovokavo paskelbti ketvirčio finansiniai rezultatai, kuriuos dalis investuotojų įvertino prasčiau, nei tikėtasi.

    Prekybos sesijos pabaigoje „Budimex“ akcijų kaina buvo kritusi apie 5,5 proc., o Kruk – apie 7 proc. Nepaisant šių nuosmukių, platesnis rinkos fonas buvo mišrus, o indeksų pokyčius dalinai amortizavo stipresnis bankų sektoriaus aktyvumas.

    „Budimex“: rezultatai neblogi, bet lūkesčiai buvo aukšti

    „Budimex“ paskelbė kelių ketvirčių veiklos rodiklius, kurie formaliai neatrodė dramatiškai prasti, tačiau rinka akivaizdžiai tikėjosi daugiau. Tokiose situacijose akcijų kaina dažnai reaguoja ne į absoliučius skaičius, o į tai, kiek jie atitinka analitikų prognozes ir valdybos anksčiau signalizuotą tempą.

    Papildomą įtampą galėjo kelti ir tai, kad investuotojai vertina ne tik praėjusį ketvirtį, bet ir artimiausių mėnesių perspektyvą: naujų užsakymų portfelį, maržų tvarumą bei kaštų spaudimą. Bendrovė artimiausiu metu numato pristatyti strategiją, todėl dalis rinkos dalyvių galėjo mažinti pozicijas prieš šį įvykį.

    Kruk: pelnas traukėsi, daugėja klausimų dėl augimo

    Kruk atveju nuosmukį sustiprino tai, kad bendrovės pelningumas, lyginant su ankstesniais laikotarpiais, mažėjo. Investuotojams ypač svarbu, kaip tokio profilio įmonėms sekasi išlaikyti pinigų srautų augimą ir planuotą skolų portfelių grąžą, nes rezultatai smarkiai priklauso nuo skolų išieškojimo tempo.

    Bendrovė atkreipė dėmesį į silpnesnes, nei planuota, įplaukas iš turimų portfelių. Rinkoje tai dažnai vertinama kaip signalas, kad ateinančiais ketvirčiais gali tekti atsargiau kalbėti apie pelno dinamiką arba peržiūrėti kai kurias prielaidas, nuo kurių priklauso vertinimas.

    „Nesame patenkinti šių metų pelno lygiu“, – sakė Kruk vadovas Piotr Krupa.

    Ką tai reiškia investuotojams?

    Staigesni akcijų kainų kritimai po rezultatų paprastai rodo ne vien emociją, bet ir lūkesčių persikainojimą. Rinka iš naujo įvertina, ar dabartinė kaina atspindi augimo tempą, rizikas ir tai, kaip greitai įmonės gali grįžti prie ankstesnio pajėgumo.

    Artimiausiu metu didžiausias dėmesys kryps į abiejų bendrovių komentarus apie perspektyvą: „Budimex“ – į strategijos gaires ir užsakymų portfelio kokybę, Kruk – į įplaukų iš portfelių dinamiką ir pelningumo atsigavimo prielaidas. Būtent šios detalės dažniausiai nulemia, ar kritimas išsilaikys, ar taps tik trumpalaikiu rinkos epizodu.

  • „Revolut“ ruošia naują investavimo platformą: žada prieigą prie privačių technologijų bendrovių

    „Revolut“ ruošia naują investavimo platformą: žada prieigą prie privačių technologijų bendrovių

    Kas planuojama ir kada

    Finansinių technologijų bendrovė „Revolut“ paskelbė kurianti „Revolut Ventures“ – platformą, kuri turėtų suteikti teisę atitinkantiems investuotojams prieigą prie privačių technologijų įmonių akcijų.

    Projektas vystomas kartu su „Carne Group“, o startas, kaip nurodoma, planuojamas 2027 metais, integruojant sprendimą tiesiai į „Revolut“ programėlę.

    „Su „Revolut Ventures“ siekiame panaikinti vieną paskutinių kliūčių turto valdyme – smulkiųjų investuotojų atskirtį nuo nebiržinių bendrovių“, – sakė Rolandas Juteika.

    Kodėl tai tampa aktualu

    „Revolut“ teigia, kad technologijų įmonės viešai listinguojasi vis vėliau: vidutinis amžius biržoje, remiantis bendrovės cituojamais duomenimis, nuo 6,9 metų 2014 metais išaugo iki 11 metų 2025 metais.

    Tokia tendencija reiškia, kad didesnė vertės dalis sukuriama dar iki pirminio viešo akcijų siūlymo, o įprastiems mažmeniniams investuotojams ši augimo fazė dažnai lieka neprieinama.

    Ką tai reikštų investuotojams

    Naujoji platforma būtų siūloma greta jau esamų „Revolut“ investavimo pasirinkimų, tokių kaip akcijos, biržoje prekiaujami fondai, obligacijos ir pinigų rinkos fondai.

    Tačiau investicijos į privačias įmones paprastai yra mažiau likvidžios, todėl jas gali būti sunku parduoti, o nepalankiu scenarijumi galima prarasti reikšmingą dalį ar net visą investuotą kapitalą.

    „Vertė sukuriama gerokai iki IPO, o valdydami savo platformą suteiksime kasdieniams investuotojams galimybę pasiekti rytojaus rinkos lyderius“, – pridūrė Rolandas Juteika.

    Pranešimas paskelbtas tęsiantis „Revolut“ plėtrai Europoje: bendrovė nurodo anksčiau šiais metais gavusi pilnas banko licencijas Jungtinėje Karalystėje ir Prancūzijoje.

    Taip pat minima, kad įmonė svarsto dvigubą listinguotę Londone ir Niujorke, nors konkreti data kol kas neįvardijama.

  • Muskas žada „SpaceX“ akcijas kiekvienam JAV vaikui: skamba įspūdingai, bet kyla esminiai klausimai

    Muskas žada „SpaceX“ akcijas kiekvienam JAV vaikui: skamba įspūdingai, bet kyla esminiai klausimai

    Elonas Muskas pareiškė, kad kitais metais ketina padovanoti po vieną „SpaceX“ akciją kiekvienam vaikui JAV. Pagal viešai nurodytą sandorių kainą tai reikštų apie 9,5 mlrd. eurų vertės pažadą, tačiau kol kas nėra aišku, kaip jis būtų įgyvendintas praktiškai.

    Skaičiavimas remiasi tuo, kad JAV gyvena apie 73 mln. jaunesnių nei 18 metų asmenų. Jei kiekvienam jų būtų skirta po vieną akciją, bendra dovanos vertė priklausytų nuo akcijos kainos tuo metu ir nuo to, kas tiksliai būtų laikoma gavėju.

    Kas lieka neatsakyta?

    Didžiausia intriga ta, kad Muskas nepateikė detalių, kas tiksliai turėtų teisę gauti akciją ir kaip būtų tikrinamas atitikimas kriterijams. Neaišku ir kaip akcijos būtų perleidžiamos nepilnamečiams, nes daugelyje jurisdikcijų tam reikia globėjų, patikėjimo sąskaitų ar kitų teisinių instrumentų.

    Ne mažiau svarbus klausimas yra mokestiniai įsipareigojimai. JAV dovanos ir perleidžiamo turto apmokestinimo taisyklės gali lemti, kad toks perleidimas sukeltų pareigą deklaruoti dovanas ar taikyti kitas procedūras, o tai gerokai apsunkintų masinį akcijų dalijimą.

    Kontekstas: DI bendrovių spaudimas „daryti gera“

    Muskas sureagavo į DI bendrovės „Anthropic“ pranešimą apie planą dalį akcijų skirti viešos naudos fondui, jei tam pritars akcininkai. Šis žingsnis atspindi augančią tendenciją technologijų sektoriuje ieškoti modelių, kurie leistų derinti spartų augimą ir didesnę socialinę atsakomybę.

    Diskusijas kaitina ir visuomenės nuotaikos: apklausos JAV rodo, kad reikšminga dalis gyventojų DI plėtrą vertina kaip pernelyg greitą. Tokios nuotaikos didina spaudimą bendrovėms aiškiau įvardyti, kaip jos valdys rizikas ir kokią naudą visuomenei sukurs.

    „SpaceX“ akcijos ir rinkos realybė

    Pažadas išsiskiria ir tuo, kad „SpaceX“ yra privačiai valdoma bendrovė, o akcijų perleidimas paprastai vyksta su apribojimais bei pagal vidines taisykles. Net jei vertė skaičiuojama pagal rinkos sandorius, reali masinio perleidimo mechanika gali būti kur kas sudėtingesnė nei skambus įrašas socialiniuose tinkluose.

    Kol kas Musko teiginys labiau primena politinį ir komunikacinį signalą, o ne parengtą programą su aiškiomis taisyklėmis. Jei bus pateikta daugiau detalių, svarbiausia taps teisinis modelis, mokestiniai aspektai ir tai, ar tokia schema iš tiesų pasiektų visus deklaruojamus gavėjus.

    „Rekomenduoju akcijas duoti tiesiogiai visuomenei“, – sakė Elonas Muskas.