Tag: Apyvartinis kapitalas

  • Amsterdamo „Duqu“ pritraukė 1 500 000 eurų: kaip DI žada greičiau atrakinti įšaldytas sąskaitas

    Amsterdamo „Duqu“ pritraukė 1 500 000 eurų: kaip DI žada greičiau atrakinti įšaldytas sąskaitas

    Investicija ir „Duqu“ planai

    Amsterdame įsikūręs finansinių technologijų startuolis „Duqu“ pritraukė 1 500 000 eurų pradiniame priešsėkliniame finansavimo etape. Į investuotojų gretas įėjo fondai Curiosity VC ir No Such Ventures.

    Bendrovė skelbia, kad lėšos bus skirtos dviem kryptims auginti: pačiai platformai, kuri suteikia verslui greitesnę prieigą prie apyvartinių lėšų, ir DI pagrįstam kredito vertinimo sprendimui, siūlomam finansų įstaigoms.

    Kaip veikia sprendimas verslui

    „Duqu“ teigia sprendžianti dažną B2B sektoriaus problemą, kai už atliktus darbus apmokama pavėluotai, o įmonėms tuo metu vis tiek reikia lėšų atlyginimams, atsargoms ar plėtrai. Startuolio modelis remiasi trumpalaikiu avansu pagal išrašytą sąskaitą faktūrą.

    Skirtingai nuo faktoringo, įmonė, pasak „Duqu“, neparduoda savo sąskaitų ir išlaiko tiesioginį ryšį su klientu. Taip pat akcentuojama, kad nėra nustatyto minimalaus ar maksimalaus avanso dydžio, o mokestis taikomas tik pasinaudojus paslauga.

    „Šiandien verslai beveik viską gali susitvarkyti akimirksniu, bet atlikę darbą vis dar laukia savaites, kol gaus apmokėjimą. Tai nebederi su tempu, kuriuo veikia įmonės“, – sakė „Duqu“ vienas iš įkūrėjų Maas de Goede.

    Startuolis nurodo, kad patvirtinus paraišką pinigai pervedami per 24 valandas, o neretai ir per valandą. Tokia dinamika ypač svarbi smulkesnėms įmonėms, kurioms apyvartinių lėšų svyravimai gali greitai sustabdyti augimą.

    DI vertinimas ir paslauga finansų rinkai

    „Duqu“ teigia sukūrusi DI pagrįstą rizikos vertinimo sistemą, kuri automatizuoja apie 95 proc. kreditingumo įvertinimo proceso. Bendrovės teigimu, tai leidžia efektyviau apdoroti daugiau paraiškų, nes didelė dalis sprendimų priėmimo perkeliama į automatizuotą vertinimą.

    Ši technologija siūloma ir kaip baltos etiketės sprendimas bankams, skolintojams bei lizingo bendrovėms, kad šios galėtų automatizuoti paraiškų vertinimą pagal savo kredito politiką. Investuotojai pabrėžia, kad tradiciniams rinkos žaidėjams mažos paraiškos dažnai būna pernelyg brangios vertinti rankiniu būdu.

    „Kredito vertinimas daugeliui paslaugų teikėjų vis dar yra daug darbo reikalaujantis procesas. „Duqu“ automatizuoja reikšmingą jo dalį, o skolintojai išlaiko savo kredito politiką“, – teigė No Such Ventures atstovas Thijn van Helvoirt.

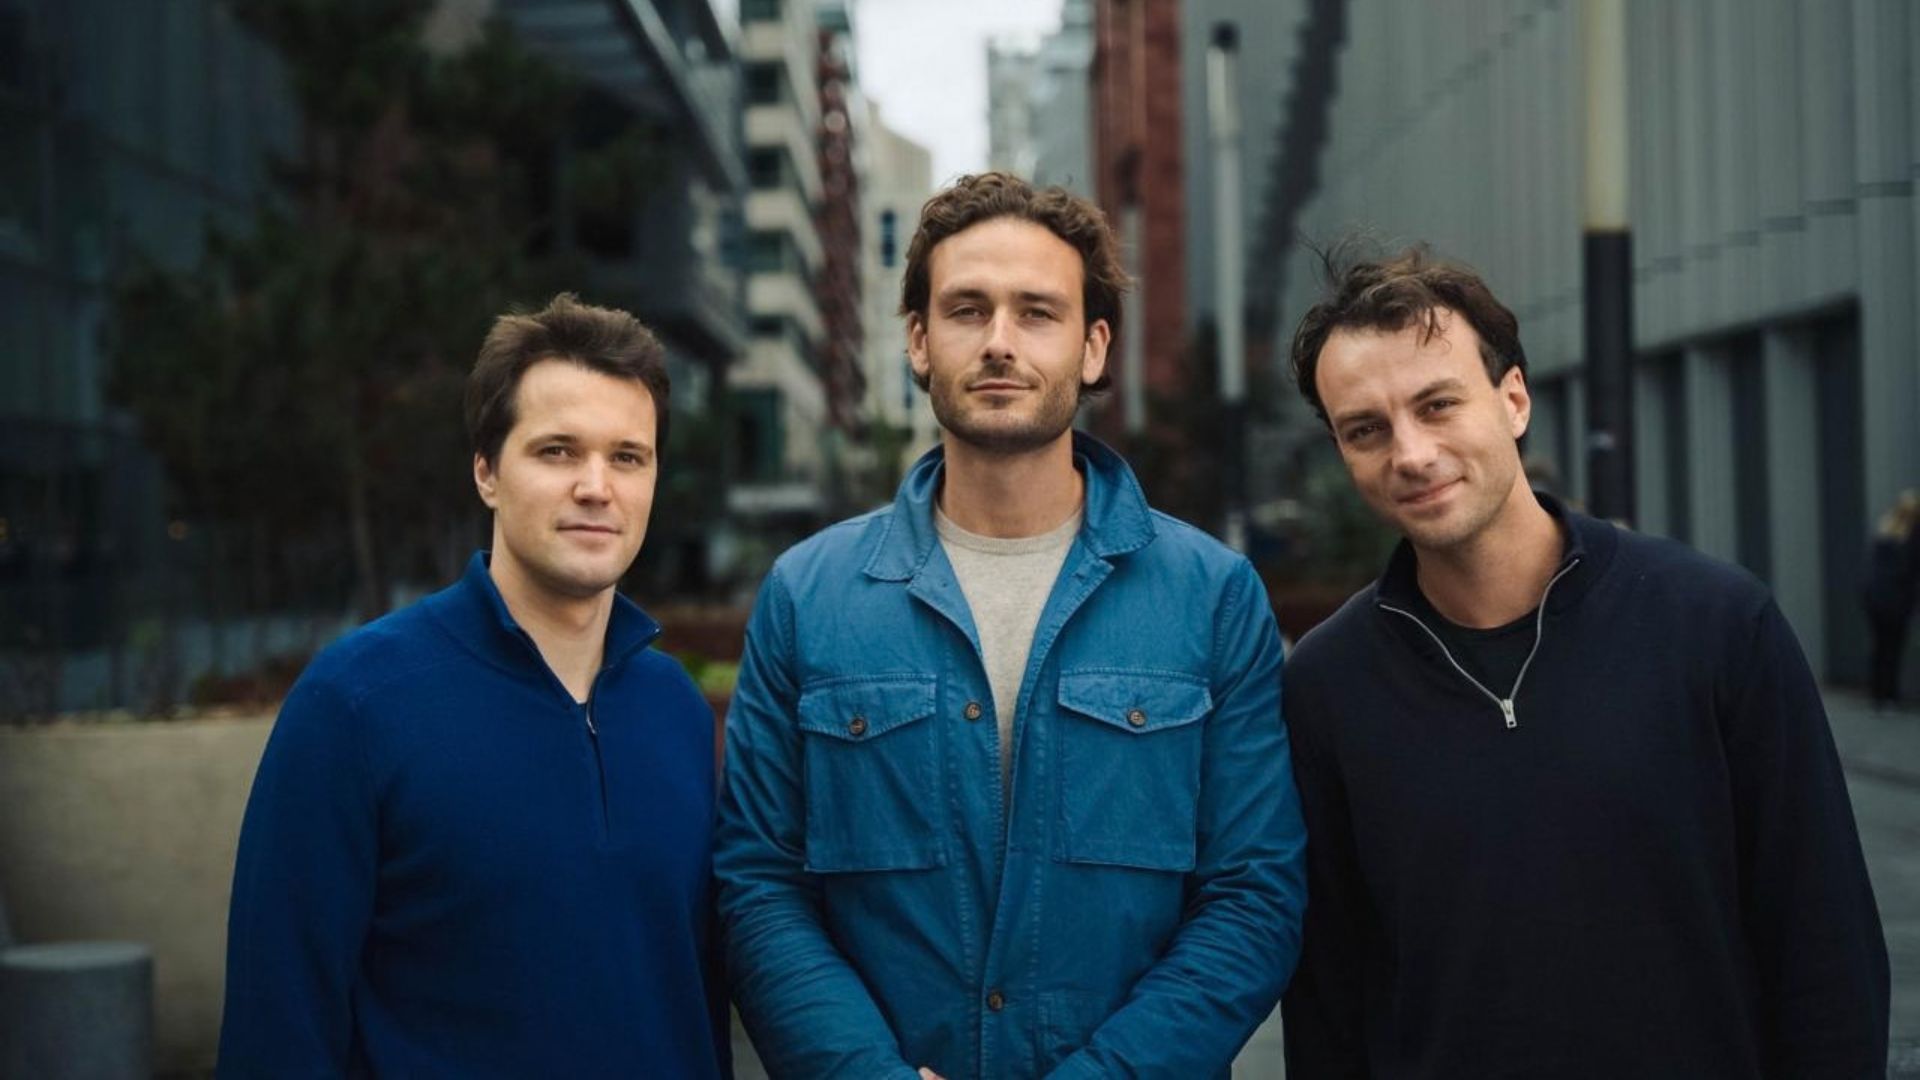
    Startuolis įkurtas 2025 metais spalį, jį įsteigė Maas de Goede, Victor Brouwer ir Diederik Nassenstein. „Duqu“ skaičiuoja turinti beveik 1 500 vartotojų ir nuo starto apdorojusi 4 600 000 eurų paraiškų, iš kurių daugiau nei 1 200 000 eurų jau buvo išmokėta kaip avansai.
  • „Visa“ stabiliųjų monetų atsiskaitymai pasiekė 20 mlrd. eurų tempą per metus: kas stumia augimą

    „Visa“ stabiliųjų monetų atsiskaitymai pasiekė 20 mlrd. eurų tempą per metus: kas stumia augimą

    „Visa“ skelbia, kad jos tinkle vykdomų atsiskaitymų stabiliomis monetomis apimtys pasiekė daugiau nei 20 mlrd. eurų metinį tempą. Bendrovės vertinimu, tai yra daugiau nei 15 kartų didesnis rezultatas nei prieš metus, o augimą labiausiai skatina su stabiliomis monetomis susietos mokėjimo kortelių programos.

    Pasak „Visa“, per bendrovės finansinių metų antrąjį ketvirtį pasaulyje veikė daugiau nei 160 kortelių programų, susietų su stabiliomis monetomis. Mokėjimų apimtys tokiose programose, lyginant su tuo pačiu laikotarpiu prieš metus, išaugo beveik 200 proc.

    Kas už to slypi?

    Bendrovė aiškina, kad spartėjant kasdieniams atsiskaitymams kortelių leidėjams atsiranda apyvartinio kapitalo poreikis. Jie privalo vykdyti kasdienius atsiskaitymo įsipareigojimus dar iki tol, kol iš kortelių turėtojų surenkami pinigai, o tradiciniai finansavimo modeliai ne visada patogūs mažesnėms ar ankstyvos stadijos programoms.

    „Visa“ teigimu, daliai programų per dieną reikia tik kelių milijonų eurų, tačiau atsiskaitymai vyksta kasdien, todėl įprastos didesnės apimties finansavimo priemonės tampa mažiau ekonomiškos. Dėl to kai kurie projektai, anot bendrovės, labiau ribojami ne paklausos ar tinklo infrastruktūros, o galimybės gauti būtent jų veikimo modeliui pritaikytą apyvartinį kapitalą.

    Sprendimas: kreditavimas su automatika

    „Visa“ pateikia pavyzdį, kaip „Credit Coop“ kartu su „Visa“ sukūrė stabiliomis monetomis denominuotą atnaujinamą kredito liniją, užtikrintą atsiskaitymų gautinomis sumomis. Šio modelio esmė ta, kad finansavimas dydžiu siejamas su kasdieniais „Visa“ atsiskaitymo failais, o grąžinimai automatizuojami pasitelkiant „Credit Coop“ „Spigot“ išmaniąją sutartį.

    Bendrovė taip pat nurodo, kad dalyvių skolinimosi kaštai mažėjo iki 30 proc., augant skolintojų skaičiui, kurie finansuoja tokio tipo priemones. Tai signalizuoja, kad rinka pamažu pradeda vertinti tokius srautus kaip prognozuojamus ir tinkamus struktūruotam kreditavimui.

    Pavyzdžiai ir mastas

    Nuo 2023 metų rugpjūčio „Rain“, turinti „Visa“ pagrindinio nario statusą, naudojasi šia priemone kasdieniams atsiskaitymo įsipareigojimams finansuoti. „Visa“ teigimu, per šį laikotarpį „Rain“ finansavo apie 2 mlrd. eurų, užfiksuota daugiau nei 2 000 skolinimosi ir daugiau nei 7 000 grąžinimo įvykių blokų grandinėje, o įsipareigojimų nevykdymo atvejų nebuvo.

    „Visa“ taip pat mini kelionių kortelių leidėją „Karta“, kuris, pasinaudojęs „Credit Coop“ finansavimu, plėtė veiklą ir 2026 metų birželį pritraukė apie 120 mln. eurų. Šią sumą sudarė maždaug 13 mln. eurų A serijos investicija ir apie 107 mln. eurų institucinė kredito priemonė.

    „Credit Coop“ platformos mastas, anot „Visa“, nuo 2023 metų viršijo 2,5 mlrd. eurų sukauptos finansuotos apimties. Įmonė nurodo daugiau nei 3 000 skolinimosi ir daugiau nei 9 000 grąžinimo įvykių, įvykdytų blokų grandinėje, o integracija su atsiskaitymo duomenimis gali įgalinti ir tos pačios dienos finansavimą pagal grynąją mokėtiną sumą kiekvienam ciklui.