Tag: Ateities sandoriai

  • Bitcoin grįžta prie 84–85 tūkst. dolerių zonos: „Glassnode“ mato svarbų ilgalaikių turėtojų lygį

    Bitcoin grįžta prie 84–85 tūkst. dolerių zonos: „Glassnode“ mato svarbų ilgalaikių turėtojų lygį

    Bitcoin antradienį prekiavosi netoli 84 000 JAV dolerių ribos, dar kartą testuodamas kainų zoną, kurioje sukaupta daugiausia ilgalaikių turėtojų įsigytų monetų. Taip teigia blokų grandinės duomenų analizės bendrovė „Glassnode“, išskirianti 84 000–85 000 JAV dolerių intervalą kaip šiuo metu ryškiausią ilgalaikių turėtojų savikainos telkinį.

    Praėjusią savaitę kaina buvo pakilusi iki maždaug 87 000 JAV dolerių, tačiau vėliau traukėsi. Anksčiau „Glassnode“ buvo akcentavusi 81 000–86 000 JAV dolerių ruožą kaip svarbų pasiūlos intervalą, tačiau dabar didžiausia koncentracija, analitikų vertinimu, persislinko ir sutankėjo ties 84 000–85 000 JAV dolerių zona.

    Mažėja svertas ateities sandoriuose

    Kartu su kainos svyravimais mažėjo ir ateities sandorių rinkos aktyvumas: atvirųjų pozicijų apimtis, skaičiuojant bitkoinų vienetais, nusileido iki žemiausio lygio nuo kovo mėnesio. „Glassnode“ duomenimis, rodiklis taip pat yra beveik 20 proc. mažesnis nei rugpjūčio mėnesį, nors pati kaina išlieka gerokai aukščiau vasaros žemumų.

    „Bitfinex“ analitikai vertina, kad didelė dalis sverto, sukaupto per šuolį iki 87 000 JAV dolerių, jau buvo išvalyta, o nuolatiniai ateities sandoriai grįžo arčiau neutralaus pozicionavimo. Tai paprastai reiškia, kad trumpuoju laikotarpiu rinka tampa mažiau jautri staigiems likvidavimams, tačiau kryptį labiau lemia momentinė paklausa.

    „Mūsų bazinis scenarijus yra bitkoino konsolidacija tarp 84 000 JAV dolerių ilgalaikių turėtojų telkinio ir 87 722 JAV dolerių metinio atsidarymo lygio iki mėnesio ir ketvirčio pabaigos rugsėjo 30 dieną“, – sakė „Bitfinex“ analitikai.

    Kur rinka mato pasipriešinimą

    Rinkos komentaruose minima ir artimiausio pasipriešinimo zona: „Capital.com“ analitikė Daniela Hathorn praėjusią savaitę 87 000–88 000 JAV dolerių intervalą įvardijo kaip artimą pasipriešinimą, o 84 000–85 000 JAV dolerių – kaip pirmą stebėtiną ruožą korekcijos metu. Tuo metu „JPMorgan“ 85 000 JAV dolerių lygį siejo su apytikre bitkoino gamybos savikaina, kuri, išsilaikius, teoriškai galėtų sumažinti priverstinio pardavimo riziką iš kasėjų pusės.

    Analitikų vertinimu, artimiausiu laikotarpiu lemiamas veiksnys gali būti ne vien finansinės sąlygos, o būtent momentinė paklausa neatidėliotinėje rinkoje. Jei pirkėjų spaudimas išliks, rinka gali bandyti grįžti prie aukštesnių lygių, tačiau nesėkmingas 84 000–85 000 JAV dolerių zonos išlaikymas didintų tikimybę, kad kaina ieškos žemesnio palaikymo.

    Institucijų dėmesys ir makro fonas

    Institucinis dėmesys, remiantis rinkos komentarais po Niujorke vykusios konferencijos, vis dažniau krypsta nuo klausimo, ar verta turėti bitcoin, prie to, kaip jį panaudoti kapitalo rinkose. TD Cowen analitikas Lance Vitanza klientams skirtame komentare pabrėžė, kad kitą augimo etapą gali skatinti ne tik papildoma paklausa, bet ir aplink bitcoin besiformuojanti infrastruktūra.

    Tuo pačiu makroekonominis fonas išlieka svarbus: rinkos dalyviai vertina griežtėjančias finansines sąlygas ir didesnes realias grąžas iš mažos rizikos priemonių, kurios paprastai mažina apetitą aktyvams, nenešantiems pajamingumo. Dalis analitikų papildomai mini ir energijos kainų kilimo įtaką, galinčią slopinti rizikingesnių aktyvų, įskaitant bitcoin, impulsą.

    Investuotojų dėmesys artimiausiu metu krypsta į rugsėjo 30 dieną skelbiamus JAV bazinės asmeninio vartojimo išlaidų kainų indekso duomenis. Rinka taip pat stebi, ar bitcoin pavyks išlaikyti santykinį atsparumą istoriškai silpnesniam rugsėjui ir trečiajam metų ketvirčiui, kai sezoniškumas dažnai būna nepalankus.
  • CME plečia kriptovaliutų išvestines priemones: spalio 19 dieną startuos Bitcoin Cash ir Uniswap ateities sandoriai

    CME plečia kriptovaliutų išvestines priemones: spalio 19 dieną startuos Bitcoin Cash ir Uniswap ateities sandoriai

    CME Group paskelbė planuojanti išplėsti reguliuojamų kriptovaliutų išvestinių priemonių pasiūlą ir spalio 19 dieną pradėti siūlyti Bitcoin Cash (BCH) bei Uniswap (UNI) ateities sandorius. Birža nurodė, kad startas priklauso nuo reguliuotojų peržiūros, tačiau kryptis aiški: instituciniams dalyviams siūlomas vis platesnis įrankių rinkinys rizikai valdyti.

    Pasak CME, pirmąjį 2026 metų pusmetį kriptovaliutų ateities ir pasirinkimo sandorių vidutinė dienos apyvarta siekė 279 800 kontraktų. Tai atitiko maždaug 8,3 mlrd. eurų nominalią vertę, o toks mastas rodo augantį reguliuojamų platformų vaidmenį šalia kriptobiržų.

    Du dydžiai kiekvienam aktyvui

    Nauji produktai bus siūlomi dviem dydžiais: standartiniais ir Micro kontraktais, kad prieiga būtų patogesnė skirtingo profilio rinkos dalyviams. BCH atveju kontraktai apims 250 BCH ir 25 BCH, o UNI atveju 10 000 UNI ir 1 000 UNI.

    Toks skaidymas į mažesnius vienetus rinkoje dažnai vertinamas kaip praktinis žingsnis, nes leidžia tiksliau derinti pozicijų dydį prie portfelio rizikos ir maržos reikalavimų. Tai ypač aktualu nepastovesnėms kriptovaliutoms, kur kainos svyravimai per trumpą laiką gali būti reikšmingi.

    Strategija: daugiau altkoinų, daugiau apsidraudimo

    CME pabrėžia, kad BCH ir UNI papildys jau esamą vieno aktyvo kriptovaliutų produktų krepšelį, kuriame yra Bitcoin, Ether ir kiti plačiau prekiaujami tinklai. Biržos logika paprasta: plečiantis kripto rinkai, daugėja situacijų, kai dalyviams reikia ne tik spekuliuoti, bet ir apsidrausti nuo kainų rizikos reguliuojamoje aplinkoje.

    „Kripto rinkoms toliau bręstant, dalyviams reikia platesnių, reguliuojamų priemonių, kad galėtų valdyti su skaitmeniniu turtu susijusią kainų riziką“, – sakė CME Group kripto produktų vadovas Giovanni Vicioso.

    24/7 prekyba ir ginčas dėl „perpetual“

    Birža šiais metais taip pat išplėtė infrastruktūrą ir pradėjo siūlyti 24 valandas per parą, 7 dienas per savaitę veikiančią kriptovaliutų ateities ir pasirinkimo sandorių prekybą. CME teigimu, vien per atidarymo savaitgalį buvo sudaryta daugiau nei 7 200 kontraktų, o bendra apyvarta siekė apie 50 mln. eurų.

    Tuo pat metu JAV rinkoje aštrėja diskusijos dėl vadinamųjų nuolatinių ateities sandorių, dažnai siejamų su dideliu svertu ir mažmeninių investuotojų aktyvumu. CME yra pareiškusi, kad tokie produktai gali kelti papildomų rizikų, o bendrovė taip pat yra viešai konfliktavusi su reguliuotoju dėl požiūrio į šią priemonių kategoriją.

    CME žingsnis su BCH ir UNI rodo, kad reguliuojamoje rinkoje konkurencija vyksta per produktų įvairovę, kontraktų lankstumą ir prekybos prieinamumą. Jei reguliuotojai neprieštaraus, spalio viduryje investuotojai gaus dar du instrumentus, leidžiančius ir siekti grąžos, ir tiksliau valdyti kripto portfelio riziką.

  • Bitkoinas po istorinio šortų išspaudimo šoktelėjo 23 proc.: analitikai įžvelgia bulių ciklo atsinaujinimą

    Bitkoinas po istorinio šortų išspaudimo šoktelėjo 23 proc.: analitikai įžvelgia bulių ciklo atsinaujinimą

    Bitkoino kaina per savaitę pakilo apie 23 proc., o dalis rinkos dalyvių šį judėjimą vadina vienu ryškiausių pastaruoju metu. Analitikų vertinimu, tai gali būti ne tik trumpalaikis šuolis, bet ir platesnio bulių rinkos persitvarkymo pradžia po kelių mėnesių vangumo.

    Remiantis K33 ir „Bitwise“ apžvalgomis, impulsą sustiprino istorinė šortų išspaudimo banga, kai dėl staigaus kainos kilimo priverstinai uždaromos trumposios pozicijos. Tokie epizodai dažnai pagreitina judėjimą, nes daliai prekiautojų tenka pirkti atgal, kad padengtų patirtus nuostolius.

    Kas nutiko išvestinių priemonių rinkoje

    K33 duomenimis, per vieną dieną buvo likviduota apie 1 250 000 000 eurų vertės bitkoino šortų, o dar po kelių dienų prisidėjo papildomos likvidacijos už maždaug 675 000 000 eurų. Tokie skaičiai rodo, kad neigiama pozicionavimo kryptis buvo itin sutankėjusi, todėl kilimas galėjo būti sustiprintas būtent priverstiniu pirkimu.

    Po išspaudimo sumažėjo nuolatinių ateities sandorių atvirų pozicijų apimtys, o finansavimo normos grįžo arčiau neutralaus lygio. Tai dažnai interpretuojama kaip signalas, kad rinkoje laikinai sumažėjo vienpusiškas svertas ir per didelis optimizmas ar pesimizmas.

    Pasikeitė ir pasirinkimo sandorių signalai

    Analitikai atkreipia dėmesį į pasirinkimo sandorių kainodarą: šešių mėnesių laikotarpio rizikos „skew“ tapo neigiamas, o tai reiškia, kad pirkimo opcionai tapo brangesni nei pardavimo. Praktikoje tai dažnai rodo, kad investuotojai pradeda labiau vertinti kilimo scenarijų nei apsidraudimą nuo kritimo.

    K33 taip pat pažymi techninį aspektą: bitkoinas per kelias dienas susigrąžino kelis svarbius slankiuosius vidurkius, įskaitant 50, 100, 200 dienų ir 200 savaičių. Istoriškai tokie epizodai dažniau sutapdavo su ciklinių atsigavimų pradžia, nors tai savaime negarantuoja tęstinio augimo.

    Makro fonas: obligacijų supirkimai ir geopolitika

    Ralis sutapo ir su pasikeitusiu makroekonominiu fonu JAV. Rinkoje aptariamas JAV iždo sekretoriaus Scotto Bessento signalas dėl aktyvesnio ilgalaikių obligacijų supirkimo, o tai daliai investuotojų sustiprino „ribotų“ aktyvų, tokių kaip auksas ar bitkoinas, patrauklumą.

    „Kuo labiau pasaulinė finansų sistema tampa geopolitinės galios įrankiu, tuo vertingesnis tampa neutralus finansinis tinklas“, – teigiama „Bitwise“ investavimo vadovo įžvalgose, akcentuojant bitkoino kaip perkeliamo turto už tradicinės bankų sistemos ribų argumentą.

    Tuo pačiu analitikai pabrėžia, kad bitkoinas vis dar išlieka reikšmingai žemiau istorinių aukštumų, todėl rizika išlieka didelė. Rinkos dinamika po tokio šuolio dažnai tampa jautri naujiems duomenims apie infliaciją, palūkanų normų lūkesčius, reguliavimo aplinką ir investuotojų rizikos apetitą.

  • TGE liepa: elektros ateities sandoriai šoktelėjo beveik dvigubai, dujų apyvarta smuko

    Elektros rinkoje – ryškus pagyvėjimas

    Lenkijos energijos birža TGE paskelbė liepos mėnesio prekybos suvestinę, kurioje išsiskyrė priešingos tendencijos: elektros ateities sandorių apyvarta augo beveik dvigubai, o dujų rinka susitraukė. TGE duomenys rodo, kad aktyvumas labiausiai kilo ilgalaikiuose elektros kontraktuose.

    Bendra prekyba elektra liepą siekė apie 13,9 TWh ir, lyginant su praėjusiais metais, augo 59,3 proc. Vien tik terminėje elektros rinkoje apyvarta sudarė apie 9,2 TWh ir buvo 97,8 proc. didesnė nei prieš metus.

    Kainos: spot krito, metų kontraktas brango

    TGE skaičiavimu, vidutinė pagal apyvartą svertinė elektros kaina kitos dienos rinkoje sudarė 490,69 zloto už MWh. Perskaičiavus, tai yra apie 115 eurų už MWh, arba maždaug 3 eurais mažiau nei mėnesiu anksčiau.

    Tuo metu terminėje elektros rinkoje metinis 2027 metų bazinis kontraktas vidutiniškai siekė 464,02 zloto už MWh, tai yra apie 109 eurus už MWh. Lyginant su ankstesniu mėnesiu, kaina pakilo maždaug 4 eurais už MWh.

    Dujų rinka traukėsi, kainos kilo

    Skirtingai nei elektros segmente, gamtinių dujų prekyba TGE liepą sumenko: sandorių apimtis siekė apie 8,4 TWh, o metinis kritimas sudarė 61,9 proc. Didžiausią įtaką turėjo terminės dujų rinkos apimčių nuosmukis, kuris, biržos duomenimis, siekė beveik 70 proc.

    Spot dujų kaina liepą pakilo iki 244,87 zloto už MWh, perskaičiavus – apie 57 eurus už MWh, arba maždaug 10 eurų daugiau nei mėnesiu anksčiau. Metinis 2027 metų bazinis dujų kontraktas brango iki 182,43 zloto už MWh, tai yra apie 43 eurus už MWh.

    OZE instrumentai: apyvartos mažėjo, bet ne visur

    TGE taip pat skelbė su atsinaujinančia energetika susijusių instrumentų rezultatus. Prekyba turtinėmis teisėmis už iš OZE pagamintą elektrą siekė apie 0,9 TWh ir buvo 15,9 proc. mažesnė nei prieš metus.

    Vidutinė vadinamųjų žaliųjų sertifikatų kaina buvo 25,31 zloto už MWh, arba apie 6 eurus už MWh. Tuo pat metu energetinio efektyvumo instrumentų apyvarta, vertinant metais, augo 96,3 proc. iki 10 079 toe, o vidutinė vadinamųjų baltųjų sertifikatų kaina siekė 2 327,31 zloto už toe, tai yra apie 546 eurus.

    Dar vienas segmentas – elektros garantijos kilmės. Jų apyvarta TGE liepą sudarė kiek daugiau nei 4 TWh ir mažėjo 12,1 proc., o vidutinė kaina siekė 2,98 zloto už MWh, arba apie 0,70 euro už MWh.

  • Aliuminio kainos kyla į aukštumas: ką reiškia tiekimo trikdžiai ir dideli importo mastai Lenkijoje

    Aliuminio kainos tarptautinėse biržose pastaruoju metu grįžo į aukščiausius lygius nuo 2022 metų pavasario. Londono metalų biržoje (LME) trijų mėnesių ateities sandoriai sesijos metu kilo iki maždaug 3 400 eurų už toną, o rinka išlieka jautri bet kokioms žinioms apie tiekimą.

    Kainų šuolį palaiko keli veiksniai: geopolitinė įtampa svarbiuose logistikos maršrutuose, griežtesnė žaliavų ir energijos pasiūla bei atsigavęs pramonės poreikis. Aliuminis yra strateginis metalas transportui, statybai, pakuotėms ir elektrotechnikos sektoriui, todėl net trumpalaikiai sutrikimai greitai persiduoda kainoms.

    Tiekimo grandinės vėl įsitempė

    Rinkos dalyviai vertina rizikas, susijusias su krovinių gabenimu per Artimųjų Rytų regioną ir galimais srautų apribojimais. Jei dalis tiekimo vėluoja arba brangsta logistika, gamintojai ir perdirbėjai linkę kaupti atsargas, o tai dar labiau kelia kainą.

    Papildomos įtampos įneša ir energijos klausimas, nes aliuminio gamyba yra itin imli elektrai. Dėl to bet kokie elektros kainų šuoliai ar ribojimai kai kuriose šalyse gali riboti gamybos apimtis ir mažinti pasiūlą pasaulinėje rinkoje.

    Importuotojams spaudimas didėja

    Lenkija minima tarp didesnių aliuminio importuotojų, o sparčiai brangstant metalui didėja išlaidos pramonei. Tokiose rinkose kainų pokyčiai ypač greitai atsispindi automobilių komponentų, statybinių profilių, langų sistemų, pakuočių ir kabelių gamintojų sąnaudose.

    Europos kontekste svarbi ir sankcijų politika, keičianti tradicinius srautus bei skatinanti ieškoti alternatyvių tiekėjų. Tokie persitvarkymai paprastai reiškia brangesnį finansavimą, ilgesnius pristatymo terminus ir didesnę atsargų laikymo naštą.

    Brangsta ir perdirbamas metalas

    Vienas iš būdų mažinti priklausomybę nuo pirminės žaliavos yra perdirbimas, tačiau kartu auga ir laužo bei antrinio metalo kainos. Kai paklausa pramonėje kyla greičiau nei surenkamo metalo kiekiai, perdirbėjai susiduria su žaliavos deficitu, o tai stumia kainas aukštyn.

    Rinkos dinamika rodo, kad aliuminio kainos per metus gali būti pakilusios apie 40–50 proc., priklausomai nuo konkretaus indekso ir pasirinkto laikotarpio. Tai reiškia, kad įmonėms vis svarbiau užsitikrinti tiekimą iš anksto, diversifikuoti tiekėjus ir aktyviau valdyti kainų riziką.

    Artimiausią kainų kryptį lems signalai apie gamybos apimtis Azijoje, logistikos kaštus ir realų pramonės užsakymų portfelį Europoje. Jei įtampa tiekime neslūgs, aliuminio rinka gali išlikti brangi ilgiau, nei tikėjosi pirkėjai.

  • „CryptoQuant“: po balandžio bitkoino ralio pelnų fiksavimas gali stiprėti, korekcijos rizika auga

    „CryptoQuant“: po balandžio bitkoino ralio pelnų fiksavimas gali stiprėti, korekcijos rizika auga

    Po ryškaus bitkoino kainos šuolio balandį investuotojai vis aktyviau fiksuoja pelnus, o tai gali didinti trumpalaikės korekcijos tikimybę, teigia grandinės duomenų analizės bendrovė „CryptoQuant“. Bendrovės vertinimu, dabartinis judėjimas labiau primena meškų rinkos ralį, o ne tvirtą perėjimą į naują ilgalaikį kilimo etapą.

    „CryptoQuant“ nurodo, kad bitkoino kaina nuo balandžio pradžios buvo pakilusi daugiau nei 20 proc., o tam įtakos turėjo keli veiksniai. Tarp jų minimas ankstesnis nuvertėjimas, švelnėjantis makroekonominis spaudimas ir išaugusi nuolatinių ateities sandorių paklausa, kuri dažnai padidina rinkos jautrumą staigiems svyravams.

    Vienas signalų, į kurį atkreipiamas dėmesys, yra realizuojamo pelno mastas. „CryptoQuant“ teigimu, gegužės 4 dieną bitkoino turėtojai per parą realizavo apie 14 600 BTC pelno, o tai yra aukščiausias lygis nuo 2025 metų gruodžio 10 dienos.

    Taip pat išaugo trumpalaikių turėtojų rodiklis STH-SOPR, kuris parodo, ar neseniai įsigiję investuotojai parduoda su pelnu ar nuostoliu. Kai šis rodiklis viršija 1,00, tai paprastai reiškia, kad parduodama su pelnu, o „CryptoQuant“ duomenimis, nuo balandžio vidurio jis išsilaiko virš šios ribos.

    „Bitkoinas nuo balandžio vidurio aiškiai yra pelnų fiksavimo zonoje, o tai patvirtina, kad kainos kilimas paskatino platesnį turėtojų pardavimą“, – sakė „CryptoQuant“ tyrimų vadovas Julio Moreno.

    Vertinant 30 dienų slenkančiuoju vidurkiu, „CryptoQuant“ skaičiuoja, kad grynasis realizuojamas pelnas siekia apie 20 000 BTC. Tai pirmas teigiamas rodmuo nuo 2025 metų gruodžio 22 dienos po laikotarpio, kai vasarį ir kovą rinkoje dominavo dideli realizuojami nuostoliai.

    Pasak „CryptoQuant“, perėjimas nuo grynųjų nuostolių realizavimo prie grynųjų pelnų realizavimo yra svarbus struktūrinis pokytis meškų rinkos dinamikoje. Vis dėlto bendrovė pabrėžia, kad dabartiniai lygiai vis dar gerokai atsilieka nuo istorinių intervalų, kurie dažniau sutampa su tvariais bulių rinkos perėjimais.

    „CryptoQuant“ taip pat atkreipia dėmesį į nerealizuoto pelno didėjimą. Kai nerealizuotas pelnas išauga, dalis investuotojų dažniau nusprendžia užrakinti grąžą, todėl rinkoje padidėja pasiūla ir korekcijos rizika.

    Vis dėlto korekcija nebūtinai turi įvykti iš karto. „CryptoQuant“ vertinimu, paklausos sąlygos kol kas išlieka santykinai palankios: išvestinių priemonių aktyvumas auga, neatidėliotinos prekybos paklausos silpnėjimas nėra staigus, o į biržas pervedamų monetų srautai išlieka santūrūs.

    Tokį derinį bendrovė apibūdina kaip situaciją, kai ralis turi reikšmingą korekcijos riziką, tačiau dar nepasiekė aiškaus paskirstymo piko. Investuotojams tai reiškia, kad trumpuoju laikotarpiu galima ir tolesnė kainos inercija, ir staigesni svyravimai, ypač jei didės pelnų fiksavimas arba pasikeis makro fonas.

  • Bulvių ateities sandoriai šoktelėjo 705 proc.: rinką audrina Irano karo baimės

    Bulvių ateities sandoriai šoktelėjo 705 proc.: rinką audrina Irano karo baimės

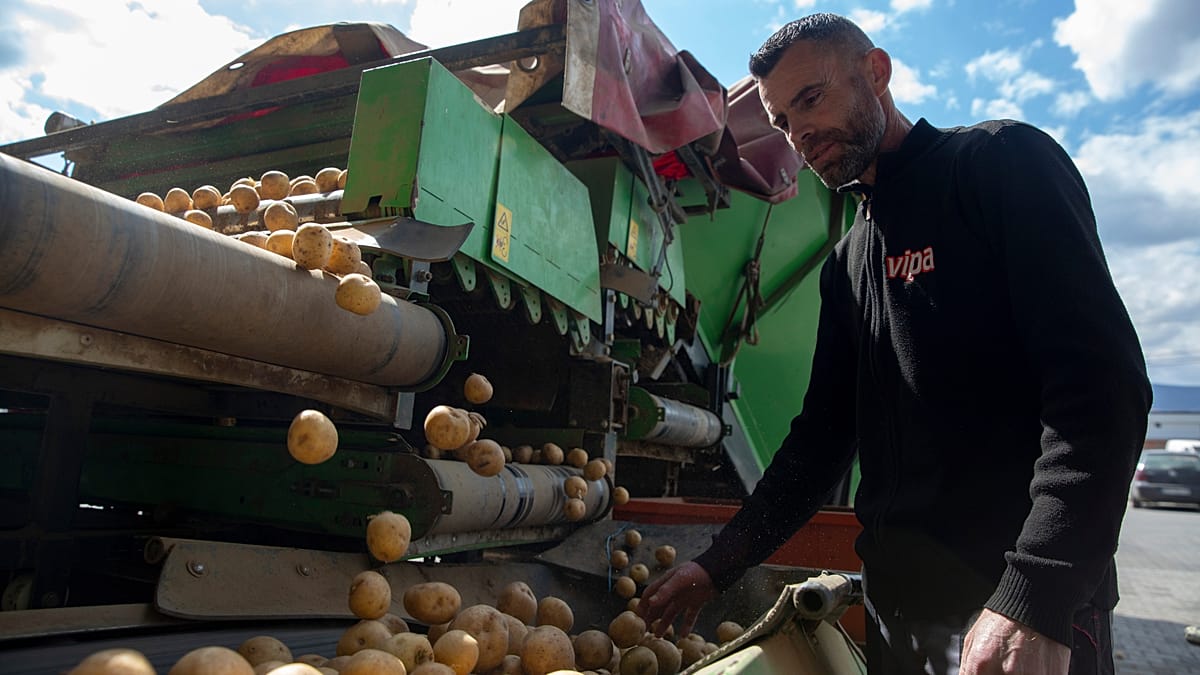
    Bulvių kainas atspindinantys finansiniai instrumentai Europoje per kelias savaites pabrango apie 705 proc., nors realiame ūkių ir perdirbėjų pasaulyje vis dar vyrauja ryškus bulvių perteklius. Analitikai šį šuolį sieja su spekuliatyvia prekyba ir bandymu įkainoti rizikas, kurias didina karas su Iranu bei galimi tiekimo grandinių sutrikimai.

    Skaičiuojama, kad nuo balandžio 21 dienos orientacinė kaina už 100 kilogramų pakilo nuo maždaug 2,11 euro iki 18,50 euro. Vis dėlto net ir toks šuolis nebūtinai reiškia, kad bulvės staiga tapo brangios parduotuvėse, nes biržoje judantys kontraktai dažnai reaguoja į lūkesčius, o ne į šiandienines sandėlių atsargas.

    Fizinėje rinkoje situacija priešinga: po kelių sezonų, kai bulvės buvo brangesnės ir trūko žaliavos, augintojai Belgijoje, Nyderlanduose, Prancūzijoje ir Vokietijoje smarkiai išplėtė pasėlių plotus. Palankūs orai lėmė išskirtinai gausų derlių, todėl perdirbėjams ir eksportuotojams tapo sudėtinga sugerti pasiūlą, o supirkimo kainos spaudžiamos žemyn.

    Rinkos dalyviai mini, kad dalis prastesnės kokybės bulvių, skirtų pašarams ar pramoniniam naudojimui, kai kuriais atvejais buvo realizuojamos itin pigiai, o kartais net susiformuodavo neigiamos kainos. Tokiose situacijose augintojams didžiausiu kaštu tampa ne pati produkcija, o logistika ir utilizavimas, kai reikia atlaisvinti sandėlius.

    18,50 euro už 100 kilogramų dažniausiai siejama su vadinamosiomis laisvai parduodamomis bulvėmis, kai sandoriai sudaromi atviroje rinkoje, o ne pagal iš anksto sutartas fiksuotas kainas tarp augintojų ir perdirbėjų. Dalis ūkininkų ir šį lygį vadina finansiškai sunkiai pakeliamu, nes per pastaruosius metus brango kuras, trąšos, sandėliavimas ir elektra.

    Kas iš tiesų kelia kainą?

    Dideli procentiniai pokyčiai bulvių finansiniuose instrumentuose dažnai atsiranda tada, kai startinis lygis būna labai žemas, todėl net nedidelis absoliutus brangimas atrodo įspūdingai. Be to, finansų rinkose kainą formuoja ne vien dabartinis derlius, bet ir lūkesčiai dėl būsimos pasiūlos, eksporto, orų rizikų ir politinių sukrėtimų.

    Šį kartą dėmesio centre atsidūrė su Irano karu siejamas nestabilumas, kuris gali paveikti žemės ūkio gamybos sąnaudas ir tarptautinę prekybą. Prekiautojai iš anksto įskaičiuoja scenarijus, kai brangsta trąšos, sudėtingėja tiekimas arba atsiranda papildomų logistikos ribojimų, net jei šiandien Europoje bulvių fiziškai per daug.

    Trąšos ir logistika: nervinga grandinė

    Bulvės laikomos maistinių medžiagų reikalaujančia kultūra, todėl trąšų prieinamumas ir kaina tiesiogiai veikia būsimų sezonų derlingumą ir augintojų sprendimus dėl pasėlių. Jei rinkoje daugėja ženklų, kad trąšos brangs arba jų tiekimas taps nepastovus, finansų rinka tokią riziką pradeda įkainoti iš anksto.

    Ne mažiau svarbi ir logistika, nes geopolitinė įtampa didina transportavimo kaštus bei draudimo rizikas, o tai galiausiai persiduoda žemės ūkio žaliavų prekybai. Dėl to bulvių kainą atspindintys kontraktai gali šokinėti net tada, kai parduotuvėse pokytis iš karto nepastebimas.

    Vartotojams Europoje tai kol kas greičiau signalas apie nervingas rinkos nuotaikas, o ne apie neišvengiamą staigų bulvių kainų šuolį kasdieniuose pirkiniuose. Vis dėlto, jei trąšų ir energijos kainos išliks aukštos, o geopolitinė įtampa užsitęs, poveikis žemės ūkio produkcijos savikainai gali pasijusti vėliau, jau planuojant kitą sezoną.

  • „CryptoQuant“: balandį bitkoino kainą kėlė spekuliacija, o silpna spot paklausa didina korekcijos riziką

    „CryptoQuant“: balandį bitkoino kainą kėlė spekuliacija, o silpna spot paklausa didina korekcijos riziką

    „CryptoQuant“ vertinimu, balandį stebėtas bitkoino kainos šuolis labiau priminė spekuliacinį ralį nei tvarų kilimą, paremtą fundamentalia paklausa. On-chain analitikos bendrovė atkreipia dėmesį į išsiskyrimą tarp augusios išvestinių priemonių prekybos ir silpnos spot rinkos, o tai istoriškai didina korekcijos tikimybę.

    Per balandį bitkoino kaina pakilo maždaug penktadaliu ir buvo priartėjusi prie vietinio piko, tačiau „CryptoQuant“ teigia, kad pagrindinis variklis buvo nuolatinių ateities sandorių paklausa. Tuo metu vadinamoji akivaizdi spot paklausa, vertinama pagal biržų srautus ir rinkos absorbciją, visą laikotarpį išliko neigiama.

    Kas kelia įtampą rinkoje?

    „CryptoQuant“ tyrimų vadovas Julio Moreno pabrėžia, kad kainos augimas, paremtas svertu, dažnai būna trapesnis nei kilimas, kurį palaiko realus turto pirkimas spot rinkoje. Kai dalyviai didina pozicijas ateities sandoriuose, kainą gali kilstelėti santykinai mažesnės kapitalo įplaukos, tačiau tokia struktūra tampa jautri staigiems apsisukimams.

    „Nuolatinių ateities sandorių paklausa buvo vienintelis balandžio kainos ralio variklis, o spot akivaizdi paklausa traukėsi“, – sakė Julio Moreno.

    Anot bendrovės, toks išsiskyrimas yra vienas aiškiausių signalų, kad judėjimą labiau stumia pozicionavimas ir svertas, o ne nauja ilgalaikė akumuliacija. Praktikoje tai reiškia, kad užtenka rinkos nuotaikų pasikeitimo ar likvidumo sumažėjimo, jog per daug įsiskolinusios pozicijos būtų uždaromos ir kaina patirtų korekciją.

    Panašumai su ankstesniais ciklais

    „CryptoQuant“ teigia matanti panašią struktūrą į periodus, kurie praeityje baigdavosi kainos susitraukimu, įskaitant 2022 metais meškų rinkos pradžią. Nors tai negarantuoja identiško scenarijaus, bendrovė akcentuoja, kad dabartinė paklausos sudėtis signalizuoja reikšmingą riziką, jei išvestinių priemonių pozicijos ims išsivynioti.

    Įmonė taip pat nurodo, kad tvarūs kilimai bulių rinkos etapais dažniausiai sutampa su spot paklausos augimu. Jei akivaizdi paklausa negrįš į teigiamą zoną, bandymai tvariai įsitvirtinti prie vietinių viršūnių gali būti silpniau paremti on-chain rodikliais.

    Indeksas signalizuoja silpnėjimą

    Papildomu argumentu „CryptoQuant“ įvardija „Bull Score Index“ pokytį: balandį jis, bendrovės skaičiavimu, krito nuo 50 iki 40 ir nusileido žemiau neutralios ribos. Šis indeksas apjungia kelis on-chain ir rinkos indikatorius į 0–100 skalę, kur reikšmės virš 50 paprastai interpretuojamos kaip palankesnės kilimui, o žemiau 50 kaip nepalankesnės.

    „Bull Score“ grįžimas iki 40 rodo, kad sąlygos tampa labiau meškiškos ir istoriškai tokie lygiai dažnai buvo matomi prieš tęstinį silpnumą“, – sakė „CryptoQuant“.

    Rinkai tai reiškia vieną pagrindinę išvadą: vien sverto augimas gali pakelti kainą trumpuoju laikotarpiu, tačiau be spot paklausos atsigavimo kilimas tampa pažeidžiamas. Investuotojams tai signalas atidžiau stebėti ne tik kainos grafiką, bet ir paklausos struktūrą, finansavimo rodiklius bei pozicijų perkaitimo ženklus.