Tag: Atviroji bankininkystė

  • Jungtinės Karalystės „fintech“ „Planky“ pritraukė 6,9 mln. eurų DI finansinių duomenų plėtrai

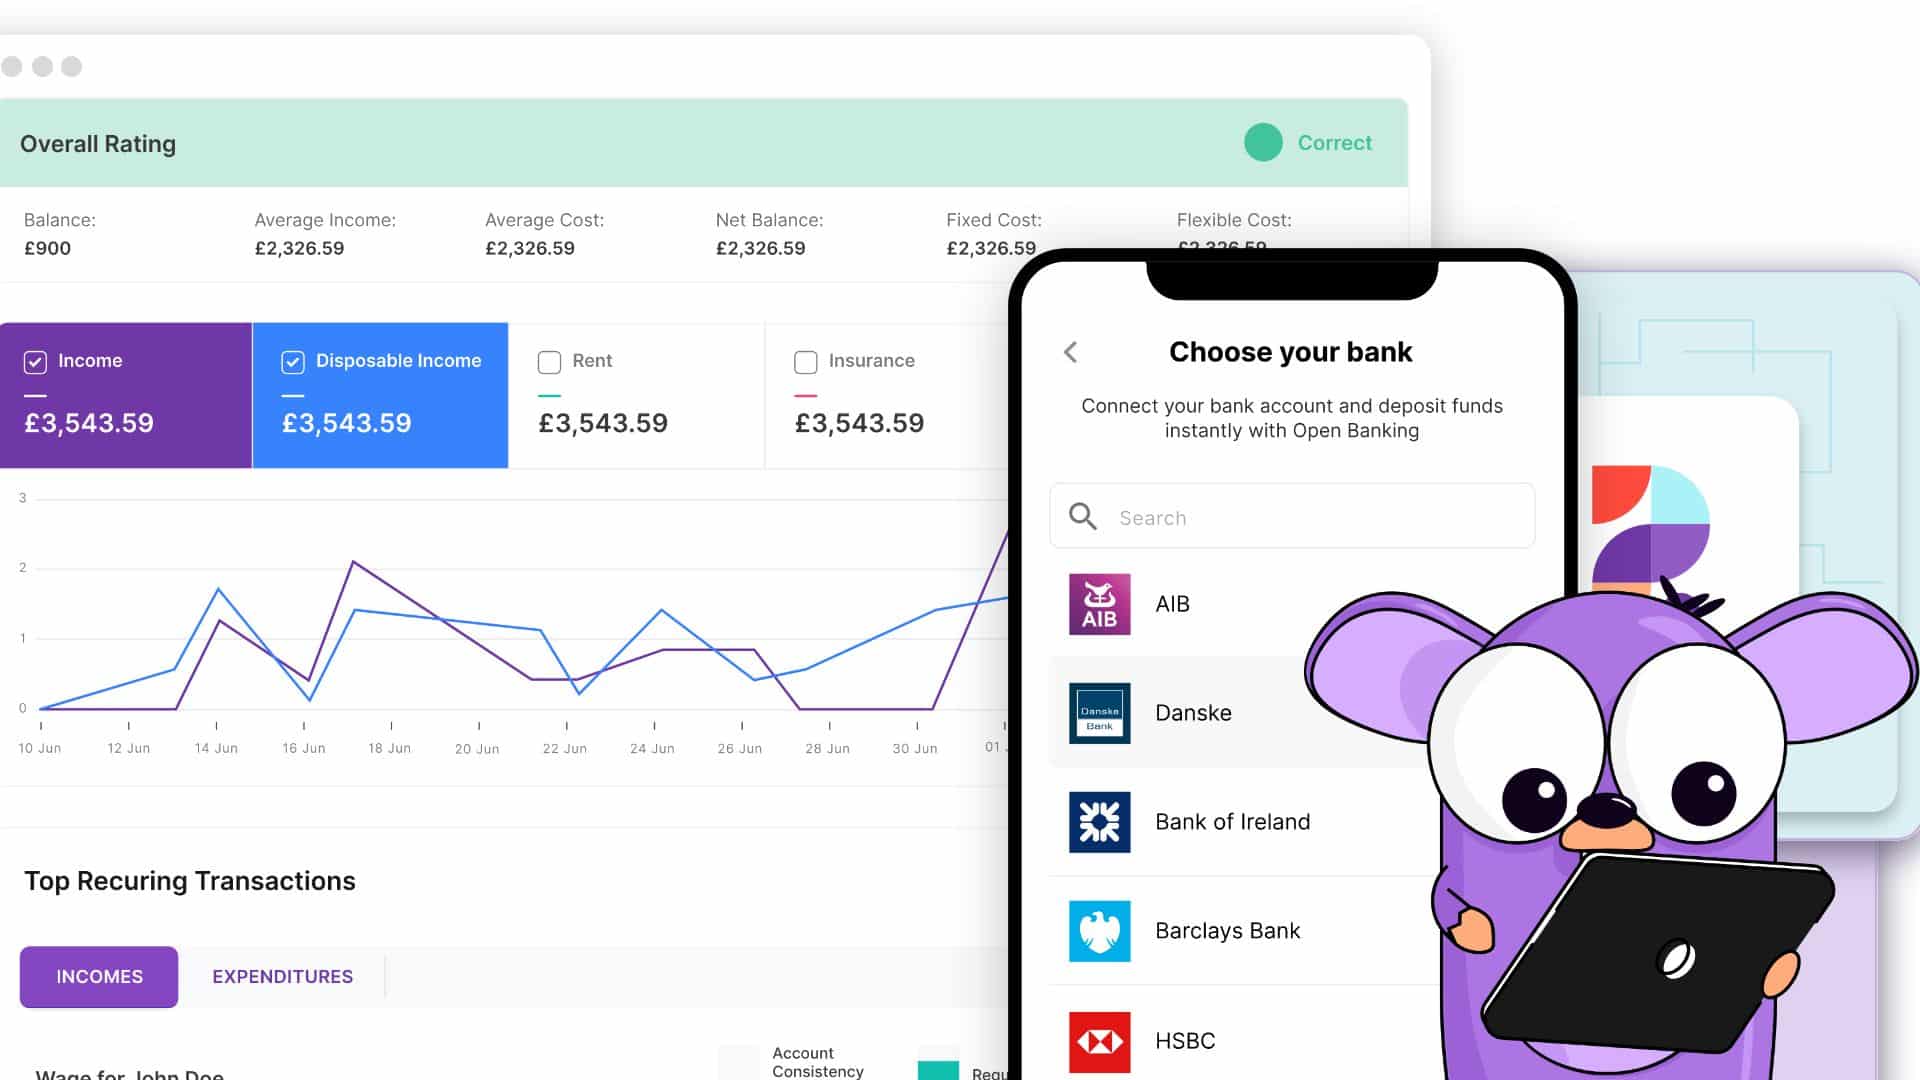
    Jungtinės Karalystės „fintech“ „Planky“ pritraukė 6,9 mln. eurų DI finansinių duomenų plėtrai

    Londone veikianti „fintech“ bendrovė „Planky“ pranešė pritraukusi 6,9 mln. eurų investiciją, kurią planuoja skirti DI pagrįstos finansinių duomenų analizės platformos plėtrai.

    Kaip rašo „EU-Startups“, bendrovė siekia paspartinti perėjimą nuo atvirosios bankininkystės (Open Banking) analitikos prie realaus laiko DI sprendimų priėmimo sluoksnio, skirto finansų sektoriui, taip pat plėstis Viduriniuose Rytuose ir kitose tarptautinėse rinkose.

    Investicijų etapui bendrai vadovavo „Innovation Global“ (konsultavo „SM Capital“) ir „Azimut Venture Capital Digitech Europe1“ strategijos fondai, kuriuos valdo „Azimut Investments S.A.“

    „Planky“ nuo 2021 metų veikia kaip B2B atvirosios bankininkystės platforma ir DI paremta duomenų žvalgybos (data intelligence) priemonė, padedanti įmonėms gauti praktiškai pritaikomas įžvalgas apie finansus.

    Kuo užsiima „Planky“

    Bendrovė veikia Jungtinėje Karalystėje ir yra reguliuojama FCA (JK finansų priežiūros institucijos). Ji taip pat nurodo esanti sąskaitų informacijos paslaugų teikėja (AISP) bei kredito informacijos agentūra.

    „Planky“ agreguoja ir analizuoja duomenis iš asmeninių bei verslo banko sąskaitų realiu laiku, kad finansų įstaigos galėtų greičiau priimti sprendimus ir tiksliau vertinti riziką.

    Įmonė deklaruoja siekį mažinti vadinamąjį „nematomumą“ finansų sistemoje – situacijas, kai kreditingi žmonės ar verslai lieka neįvertinami tradiciniais metodais.

    Nuo analitikos prie sprendimų realiu laiku

    „Planky“ teigia kurianti prognozinius rizikos modelius, kurie nuolat stebi skolininkų elgseną ir gali fiksuoti ankstyvus finansinio streso signalus. Idėja – leisti skolintojams numatyti riziką ir reaguoti dar iki įsipareigojimų nevykdymo.

    Bendrovė taip pat skelbia, kad plečia veiklą už atvirosios bankininkystės analitikos ribų ir siekia tapti esmine finansinės infrastruktūros dalimi skaitmeniniams bankams, skolintojams ir įterptinių finansų (embedded finance) platformoms.

    Pasak įmonės, jos platforma vienoje vietoje apjungia skirtingus kliento finansinio kelio etapus – patikrinimą, situacijos supratimą, sprendimo priėmimą ir mokėjimus. Tam naudojami banko sąskaitų duomenys, išrašai, mokėjimo paslaugų teikėjų (PSP) informacija bei skaičiuoklės.

    Ryšys su BKN301 grupe ir planai

    „Planky“ priklauso BKN301 grupei – finansinių duomenų infrastruktūrą kuriančiai bendrovei, kuri dirba Europoje, Viduriniuose Rytuose ir Afrikoje. Grupė save pristato kaip finansinių technologijų architektūros tiekėją, padedantį modernizuoti bankų ir „fintech“ sistemas.

    BKN301 grupės vadovas ir įkūrėjas Stiven Muccioli investiciją siejo su platesniu požiūriu į DI vaidmenį finansų sektoriuje.

    „DI iš naujo apibrėžia, kuo gali būti finansai. Kitą erą lems ne tai, kas turi daugiausia duomenų, o tai, kas juos geriausiai supranta, ir mes kuriame žvalgybą, kuri tai padaro įmanoma“, – sakė jis.

    Skelbiama, kad gautas 6,9 mln. eurų finansavimas bus naudojamas spartinti DI paremtų produktų kūrimą – nuo kreditingumo vertinimo iki finansinių sprendimų automatizavimo, išlaidų analizės ir prognozavimo – bei remti plėtrą Viduriniuose Rytuose ir dirbant su tarptautiniais klientais.
  • „TrueLayer“ pritraukė 24 mln. eurų ir plečia atvirojo bankininkystės mokėjimus Italijoje

    „TrueLayer“ pritraukė 24 mln. eurų ir plečia atvirojo bankininkystės mokėjimus Italijoje

    Investicija ir Italijos planai

    Jungtinės Karalystės mokėjimų technologijų bendrovė „TrueLayer“ pranešė pritraukusi apie 24 mln. eurų investiciją ir ketinanti stiprinti pozicijas Italijoje. Finansavimo raundui vadovavo Italijos valstybės remiamas investuotojas CDP Venture Capital, prisijungė ir naujų bei esamų investuotojų.

    Bendrovė, kuri siekia mažinti kortelinių atsiskaitymų dominavimą, investiciją pristato kaip dar vieną žingsnį plečiant mokėjimų infrastruktūrą Europoje. „TrueLayer“ anksčiau yra sulaukusi investuotojų, tarp jų – „Stripe“ ir „Tiger Global“.

    Kas yra pay by bank?

    „TrueLayer“ sprendimai remiasi atvirojo bankininkystės principais ir leidžia vykdyti vadinamuosius sąskaita į sąskaitą mokėjimus, dažnai įvardijamus kaip pay by bank. Tokie atsiskaitymai suteikia galimybę pirkėjui pervesti lėšas tiesiai iš banko sąskaitos, apeinant dalį kortelių schemų ir tarpininkų grandinės.

    Rinkoje ši kryptis vertinama kaip alternatyva tradiciniams atsiskaitymams, ypač elektroninėje prekyboje, kur svarbūs mokesčiai, patvirtinimo greitis ir mokėjimų patikimumas. Įmonės dažnai siekia mažinti kaštus ir priklausomybę nuo tarptautinių kortelių tinklų, tokių kaip „Visa“ ir „Mastercard“.

    Komanda Milane ir samdos tikslai

    „TrueLayer“ įkurta 2016 metais Londone – ją įsteigė italai Francesco Simoneschi ir Luca Martinetti, išsikeldami tikslą kurti modernų mokėjimų tinklą Europai. Bendrovė nurodo, kad Italijoje jau dirba apie ketvirtadalis jos darbuotojų, maždaug 70 žmonių.

    Milanas įvardijamas kaip vienas pagrindinių inžinerinių centrų, o pritrauktos lėšos bus naudojamos tolesnei plėtrai šalyje. Įmonė taip pat teigia planuojanti tęsti samdą Italijoje iki 2027 metų.

    „Pradėjome „TrueLayer“ nuo paprasto įsitikinimo: Europa nusipelno Europoje sukurtos mokėjimų infrastruktūros. Tai, kad Italija paremia šį tikėjimą, mums daug reiškia asmeniškai, ypač mūsų komandai Milane, kuri kasdien kuria Europos mokėjimų ateitį“, – sakė „TrueLayer“ bendraįkūrėjas ir vadovas Francesco Simoneschi.

  • Švedijos fintech „Trustly“ pritraukia apie 34 mln. eurų: po atleidimų žada plėtrą su DI

    Švedijos fintech „Trustly“ pritraukia apie 34 mln. eurų: po atleidimų žada plėtrą su DI

    Švedijos finansinių technologijų bendrovė „Trustly“ pranešė iš pagrindinių akcininkų gavusi daugiau nei 34 mln. eurų nuosavo kapitalo investicijų įsipareigojimų. Įmonė teigia, kad šis finansavimas turėtų sustiprinti planuojamą augimo strategiją ir produktų plėtrą.

    Kapitalą į „Trustly“ ketina investuoti pagrindinis akcininkas Nordic Capital ir kitas svarbus akcininkas Alfvén & Didrikson. Bendrovė nurodo, kad kapitalo pritraukimo etapas turėtų būti užbaigtas 2026 metų lapkritį.

    Finansavimo naujiena pasirodė praėjus kelioms savaitėms po to, kai tapo žinoma, jog „Trustly“ mažina apie 200 darbo vietų. Tai sudarytų maždaug ketvirtadalį visų darbuotojų, o sprendimas siejamas su praėjusių metų finansiniais rezultatais ir pajamų kritimu.

    „Trustly“ teigimu, naujos lėšos bus nukreiptos į naujų produktų kūrimą, pasitelkiant dirbtinis intelektas sprendimus. Įmonė taip pat pabrėžia, kad esamiems akcininkams bus suteikta galimybė dalyvauti šiame kapitalo didinime.

    Bendrovė veikia atvirosios bankininkystės srityje ir siūlo mokėjimus tiesiai iš banko sąskaitos, be mokėjimo kortelės ar atskiros programėlės. Tokie sprendimai rinkoje dažnai pristatomi kaip alternatyva kortelių mokėjimams, o jų populiarumą Europoje skatina spartėjantys momentiniai pervedimai ir griežtėjantys saugumo reikalavimai.

    „Šis įsipareigojimas iš Nordic Capital ir Alfvén & Didrikson yra pasitikėjimo balsas „Trustly“ ir kryptimi, kuria judame“, – sakė „Trustly“ grupės generalinis direktorius Johan Tjärnberg.

  • „Yapily“ vadovas apie atvirosios bankininkystės konsolidaciją: renkamės likti nuošalyje ir augti

    „Yapily“ vadovas apie atvirosios bankininkystės konsolidaciją: renkamės likti nuošalyje ir augti

    JK atvirosios bankininkystės infrastruktūros bendrovės „Yapily“ vadovas Stefano Vaccino sako, kad įmonė šiuo metu nesiruošia aktyviai dalyvauti rinkos konsolidacijoje. Pasak jo, „Yapily“ prioritetas yra organinis ir tvarus augimas, o ne įsigijimai ar susijungimai.

    Šie komentarai pasirodė paskelbus naujausius finansinius rezultatus, kurie rodo ryškų įmonės šuolį 2025 metais. „Yapily“ kuria technologinę infrastruktūrą, leidžiančią verslams, gavus vartotojo sutikimą, pasiekti banko sąskaitų duomenis ir inicijuoti mokėjimus per atvirosios bankininkystės sąsajas.

    2025 metais bendrovės apyvarta per metus išaugo nuo maždaug 7 900 000 eurų iki maždaug 19 700 000 eurų. Tuo pat metu „Yapily“ iš nuostolio perėjo į pelną: po maždaug 19 100 000 eurų nuostolio ankstesniais metais užfiksuotas maždaug 420 000 eurų pelnas.

    Vadovas geresnius rezultatus sieja su efektyvia sąnaudų kontrole ir didesnėmis pajamomis iš esamų klientų. Tarp įvardytų bendrovių, su kuriomis dirba „Yapily“, minimos Revolut, Intuit, Adyen ir „Google“.

    Pasak S. Vaccino, įmonė sąmoningai neskubėjo į naujus finansavimo etapus, nes norėjo įrodyti, kad atviroji bankininkystė gali būti pelningas ir ilgalaikis verslas. 2025 metų pabaigoje „Yapily“ dirbo 102 darbuotojai, o tai, vadovo teigimu, atspindi kryptį išlaikyti kompaktišką komandą ir aiškiai pamatuojamus prioritetus.

    Nors įmonė neatmeta galimybės ateityje pritraukti papildomą kapitalą, toks sprendimas būtų siejamas su poreikiu greitinti atvirosios bankininkystės plėtrą. „Yapily“ paskutinis finansavimo etapas buvo 2021 metais, kai bendrovė pritraukė apie 47 000 000 eurų.

    Rinkoje tuo metu ryškėja priešinga tendencija: sandorių daugėja, o dalis žaidėjų jungiasi siekdami masto, platesnio produktų krepšelio ar tvirtesnių pozicijų skirtingose Europos rinkose. S. Vaccino prognozuoja, kad konsolidacijos procesas gali intensyvėti, tačiau „Yapily“ ketina išlaikyti pasirinktą strategiją.

    Vadovo teigimu, artimiausi keleri metai atvirosios bankininkystės sektoriui bus ypač reikšmingi dėl naujų technologinių ir reguliacinių pokyčių. Jis išskiria 2027 ir 2028 metus kaip laikotarpį, kai rinka gali sparčiau persigrupuoti, o nauji mokėjimų scenarijai taps labiau kasdieniai e. prekyboje.

    Viena iš krypčių yra komerciniai kintamos sumos periodiniai mokėjimai, kurie leidžia vartotojams suteikti leidimą įmonei reguliariai nuskaityti kintančias sumas iš banko sąskaitos. Tokie sprendimai laikomi svarbiais, nes gali tapti alternatyva daliai kortelėmis paremtų periodinių atsiskaitymų, ypač ten, kur verslams aktualūs kaštai ir mokėjimo patvirtinimo kontrolė.

    Kita kryptis yra ES rengiamas Finansinių duomenų prieigos reglamentavimas, kuris turėtų išplėsti duomenų dalijimosi logiką už tradicinės atvirosios bankininkystės ribų. Rinkos dalyviai tikisi, kad aiškesnės taisyklės ir standartizacija gali paskatinti naujų paslaugų kūrimą, tačiau kartu padidins konkurenciją tarp infrastruktūros tiekėjų.

    Šiame kontekste „Yapily“ teigia investuojanti į produktų vystymą ir inžinerines kompetencijas, kad būtų pasirengusi būsimam paklausos augimui. Įmonė pabrėžia, kad šiuo etapu jai svarbiausia ne sandoriai, o stabilus klientų bazės plėtimas ir tvari finansinė disciplina.

    „Šiuo metu labiau norime likti nuošalyje ir sutelkti dėmesį į organinį bei tvarų augimą“, – sakė Stefano Vaccino.

  • Startuolių žingsniai Europoje: nauji produktai, partnerystės ir plėtra, kurios išryškėjo per savaitę

    Europos startuolių ekosistemoje kiekvieną savaitę netrūksta naujienų, kurios rodo, kur juda rinka: nuo naujų produktų pristatymų iki tarptautinės plėtros ar įsigijimų. Pastarosiomis dienomis ryškėjo keli pasikartojantys motyvai: tvarumo sprendimai, duomenų ir kibernetinio saugumo poreikis bei finansinių paslaugų skaitmeninimas.

    Tokie pranešimai dažnai lieka „po radaru“, nes atskirai ne visi pasiekia didžiųjų antraščių lygį. Vis dėlto būtent iš jų galima matyti, kaip keičiasi vartotojų elgsena, kur teka rizikos kapitalas ir kokios technologijos pereina iš eksperimentų į komercinį mastą.

    Vienas ryškesnių signalų buvo maisto technologijų bandymai išnaudoti virtualias erdves produkto pristatymui ir prekės ženklo istorijai kurti. Augalinės kilmės produktų segmentas Europoje išlieka vienas aktyviausių, o įmonės ieško būdų išsiskirti konkurencingoje rinkoje ne tik skoniu ar kaina, bet ir komunikacijos kanalais.

    Tuo pat metu Baltijos regiono kūrėjai toliau testuoja nišas skaitmeninio turto ir blokų grandinių srityje: nuo meno kolekcionavimo iki atsiskaitymo infrastruktūros. Nors rinka patyrė svyravimų, praktiniai panaudojimo atvejai išlieka, ypač kai kuriamos aiškiai kuratorinės platformos ir integracijos su esamomis ekosistemomis.

    Nauji produktai ir plėtra

    Plėtros sprendimai vis dažniau siejami su labai konkrečiomis rinkomis: pavyzdžiui, logistikos ir transporto srityje įmonės renkasi Vokietiją kaip didžiausią Europos transporto rinką. Elektros ir autonominio transporto kryptis čia tampa ne tik technologiniu iššūkiu, bet ir reguliavimo, infrastruktūros bei tiekimo grandinių testu.

    Finansinių technologijų ir programinės įrangos kaip paslaugos segmentuose matomas spaudimas mažinti įėjimo barjerus. Nemokami planai, „be kodo“ integracijos ir greitesnis diegimas tampa svarbiais argumentais, nes įmonės nori greitai išbandyti sprendimus, o tik vėliau didinti apimtis.

    Taip pat ryškėja draudimo technologijų judėjimas į didžiąsias Europos ekonomikas. Mikromobilumo draudimas tampa atskira augančia kategorija, nes plečiasi elektrinių dviračių ir paspirtukų naudojimas, o kartu daugėja poreikis aiškiems, skaidriems ir greitai administruojamiems draudimo modeliams.

    Įsigijimai ir partnerystės

    Kelionių ir laisvalaikio sektoriuje partnerystės dažnai kuriamos tam, kad vartotojui vienoje vietoje būtų pasiūlytas platesnis muziejų, pramogų ir patirčių pasirinkimas. Tokie susitarimai paprastai reiškia stipresnę platinimo galią, daugiau duomenų apie paklausą ir efektyvesnį rinkodarinių kampanijų planavimą.

    Įsigijimai išlieka būdu greitai pridėti trūkstamas kompetencijas, ypač kai kalbama apie darbuotojų mokymą, žinių valdymą ar procesų skaitmeninimą. Mažesni specializuoti produktai dažnai tampa didesnių platformų dalimi, nes įmonės siekia sujungti komunikaciją, operacijas ir mokymus į vieną įrankių rinkinį.

    Finansinių paslaugų infrastruktūroje daugėja susitarimų, leidžiančių paslaugų teikėjams greičiau pasiūlyti atvirosios bankininkystės funkcijas. Europoje tai ypač aktualu dėl skirtingų rinkų brandos, todėl platforminiai sprendimai, galintys veikti keliuose regionuose, turi aiškų pranašumą.

    Ką rodo šie signalai

    Bendra kryptis aiški: įmonės ieško mastelio per plėtrą, efektyvumo per integracijas ir augimo per partnerystes. Kartu matosi ir atsargesnis požiūris į „vien tik idėjos“ projektus: daugiau dėmesio skiriama pajamų augimui, pasikartojančioms įplaukoms ir realiam pritaikymui.

    Šie savaitės pasiekimai taip pat parodo, kad inovacijos Europoje dažnai gimsta sankirtoje tarp technologijų ir reguliuojamų sektorių. Todėl laimi tie, kurie geba ne tik sukurti produktą, bet ir įrodyti jo patikimumą, saugumą bei gebėjimą veikti skirtingose rinkose.

  • „Klarna“ ir „Zilch“ pristatė mokamas narystes: nauji planai žada kortelių vertas naudas Europoje

    „Klarna“ ir „Zilch“ pristatė mokamas narystes: nauji planai žada kortelių vertas naudas Europoje

    Švedijos finansinių technologijų bendrovė „Klarna“ ir Jungtinės Karalystės mokėjimų startuolis „Zilch“ pristatė naujus mokamos narystės paketus. Abu žaidėjai siekia konkuruoti su tradicinėmis kredito kortelių bendrovėmis ir labiau prisirišti klientus per naudas, kurios iki šiol dažniau buvo siejamos su premium kortelėmis.

    „Klarna“, geriausiai žinoma kaip pirk dabar, mokėk vėliau paslaugų tiekėja, pastaruoju metu vis aktyviau plečia kasdienių mokėjimų kryptį. Bendrovė narystes pozicionuoja kaip bandymą į Europą perkelti JAV rinkai būdingą kortelių privilegijų modelį, kuriame svarbiausia ne pats kreditas, o papildomos vertės paketas.

    Ką keičia „Klarna“ paketai?

    Atnaujintuose „Klarna“ planuose akcentuojami keli elementai: įmokų atsisakymas kai kuriose paslaugose, grąžinimas nuo pirkinių ir papildomos prenumeratų naudos. Bendrovė taip pat pabrėžia lankstumą, nes vartotojai gali keisti planą kas mėnesį, o ne būti pririšti metiniam laikotarpiui, kaip dažnai nutinka su dalimi premium kortelių.

    „Klarna“ skelbia turinti keturis narystės lygius, kurių kaina prasideda nuo 4,99 euro per mėnesį ir siekia 44,99 euro per mėnesį. Brangiausias planas apima iki 23 prenumeratų ir papildomų privilegijų paketą, taip pat siūloma metalinė rožinio aukso spalvos kortelė.

    Įvardydama konkurencinę aplinką, „Klarna“ lygina savo aukščiausio lygio narystę su premium kredito kortelėmis, kurių metiniai mokesčiai kai kuriose rinkose gali siekti šimtus eurų. Toks palyginimas leidžia suprasti strategiją: vartotojui parduodamas ne kreditas, o suvokiama vertė per paslaugas, nuolaidas ir prenumeratas.

    „Zilch“ pradeda nuo dviejų lygių

    Tuo pat metu „Zilch“ Londone pradeda savo pirmąsias mokamas narystes ir siūlo du planus. „Zilch Extra“ kainuoja apie 3,50 euro per mėnesį ir žada atlygius bei pajamų patikrinimą per atvirąją bankininkystę, o „Zilch Plus“ kainuoja apie 4,70 euro per mėnesį ir siūlo didesnes naudas bei nemokamą fizinę kortelę.

    Bendrovė teigia turinti daugiau nei 5 000 000 klientų, o mokama narystė jai tampa nauju būdu diversifikuoti pajamas. Pastaraisiais metais fintech sektoriuje tai tampa ryškia tendencija, kai dalis paslaugų pereina nuo „nemokama, bet su komisiniais“ prie prenumeratos modelio, siekiant stabilesnių, prognozuojamų įplaukų.

    „Mes įkūrėme „Zilch“, kad sumažintume vartojimo kredito kainą. Nauji narystės lygiai yra šios misijos tęsinys ir rodo, kaip „Zilch“ tampa išmanesniu būdu atsiskaityti, kai kiekvienas pirkimas finansuojamas, optimizuojamas ir apdovanojamas realiu laiku“, – sakė „Zilch“ vadovas ir vienas įkūrėjų Philipas Belamantas.

    Kodėl narystės tampa nauju mūšio lauku?

    Mokamos narystės finansų technologijų bendrovėms suteikia dvi esmines naudas: didesnį klientų lojalumą ir papildomą pajamų srautą. Kredito kortelių rinkoje premium paketai seniai naudojami kaip priemonė išlaikyti klientą per draudimus, lounge prieigas, prenumeratas ar grąžinimą nuo pirkinių, o fintech bendrovės šį modelį bando pritaikyti skaitmeninėje aplinkoje.

    „Klarna“ skelbia, kad naujieji planai artimiausiomis savaitėmis bus diegiami Europoje. Rinka greičiausiai stebės du rodiklius: ar vartotojai sutiks mokėti už naudas, kurias dalis bankų jau siūlo savo kortelėse, ir ar prenumeratų modelis taps pelningas esant didelėms marketingo bei privilegijų išlaidoms.

  • „Keel“ po neobanko posūkio pristatė BaaS platformą: pelningumas ir klientai iš kelių rinkų

    „Keel“ po neobanko posūkio pristatė BaaS platformą: pelningumas ir klientai iš kelių rinkų

    Mančesteryje įsikūrusi finansinių technologijų bendrovė „Keel“ išėjo iš slapto kūrimo etapo ir viešai pristatė savo Banking-as-a-Service (BaaS) infrastruktūros platformą. Įmonė teigia jau pasiekusi pelningumą ir turinti augančią klientų bazę keliuose fintech segmentuose.

    Bendrovė pradėjo veiklą 2019 metais kaip vartotojams skirtas neobankas „Frost“, jungęs skaitmeninės bankininkystės paslaugas su energijos tiekėjo keitimo įrankiais. Per šį etapą paslauga pritraukė daugiau nei 18 000 klientų, tačiau vėliau pasikeitus rinkos sąlygoms įmonė nusprendė keisti kryptį.

    Pasak „Keel“, per pastaruosius dvejus metus dėmesys buvo sutelktas į fintech infrastruktūros kūrimą, panaudojant „Frost“ laikotarpiu sukurtas technologijas. Įmonė nurodo gavusi reikiamus reguliacinius patvirtinimus naujam veiklos modeliui ir iš esmės perprojektavusi programavimo sąsajas (API), kad jos tiktų išoriniams klientams.

    Vienas API, daug paslaugų

    „Keel“ platforma apima kelių valiutų sąskaitas ir virtualias sąskaitas, taip pat „Visa“ kortelių išdavimą debeto, išankstinio mokėjimo ir kredito produktams. Be to, siūlomos atvirosios bankininkystės paslaugos ir prieiga prie vietinių bei tarptautinių mokėjimų sistemų, įskaitant SEPA ir SWIFT.

    Įmonė akcentuoja, kad viskas pateikiama per vieną API, o greta mokėjimų ir kortelių infrastruktūros integruojami ir atitikties sprendimai. Tarp jų įvardijami klientų tapatybės patikrinimo (KYC), pinigų plovimo prevencijos (AML), sukčiavimo aptikimo bei operacijų stebėsenos įrankiai.

    Kodėl fintech renkasi infrastruktūrą

    Rinkoje BaaS modelis dažnai vertinamas kaip būdas greičiau paleisti finansinius produktus, nes dalį sudėtingiausių procesų perima infrastruktūros tiekėjas. Tokia logika ypač aktuali įmonėms, kurios nori sutrumpinti laiką iki produkto pristatymo, sumažinti integracijų skaičių ir iš anksto įsidiegti atitikties mechanizmus.

    „Keel“ teigia, kad jos klientai apima rizikos kapitalo finansuojamas fintech įmones, reguliuojamas finansų bendroves ir tarptautines platformas. Bendrovė savo strategiją sieja su integruotesniu infrastruktūros modeliu, kuris turėtų mažinti operacinį sudėtingumą plečiant paslaugas į naujas rinkas.

    „Prieš viešai pristatydami verslą, prioritetą teikėme produkto ir rinkos atitikčiai bei tvarioms pajamoms“, – sakė vienas iš įkūrėjų ir vadovas Pawełas Ołtuszykas.

    Įmonė pabrėžia, kad ankstesnė patirtis valdant nuosavą fintech produktą padėjo geriau suprasti klientų poreikius, kai kalbama apie paleidimą, mastelio didinimą ir atitiktį. „Keel“ tikslas dabar yra įsitvirtinti kaip ilgalaikis infrastruktūros partneris bendrovėms, kuriančioms finansinius produktus didesniu mastu.