Tag: Auditas

  • Zarasų politikų posėdis sukėlė klausimų: ką spręs tarybos kontrolės komitetas?

    Zarasų rajono savivaldybėje surengtas tarybos Kontrolės komiteto posėdis, kurio darbotvarkėje paprastai atsiduria jautriausi savivaldybės administravimo klausimai. Tokie posėdžiai svarbūs tuo, kad juose vertinama, ar savivaldybės sprendimai įgyvendinami skaidriai ir laikantis teisės aktų.

    Kontrolės komitetas savivaldybėse atlieka parlamentinės kontrolės funkciją: svarsto savivaldybės kontrolieriaus išvadas, vertina audito rekomendacijų įgyvendinimą ir inicijuoja aiškinimąsi, kai kyla rizikų dėl biudžeto lėšų naudojimo. Praktikoje tai gali apimti viešuosius pirkimus, savivaldybės įmonių veiklą, turto valdymą ir paslaugų kokybę gyventojams.

    Pastaraisiais metais savivaldybėms keliami vis aukštesni viešumo standartai, todėl didėja ir visuomenės lūkesčiai, kad komitetų darbas būtų aiškiai suprantamas gyventojams. Dėl to vis dažniau posėdžių medžiaga viešinama vaizdo įrašais, o sprendimų motyvai ir išvados tiksliau suformuluojami protokoluose.

    Ekspertai atkreipia dėmesį, kad komitetų efektyvumas priklauso ne tik nuo politinės valios, bet ir nuo to, kaip greitai administracija reaguoja į pastabas bei audito rekomendacijas. Kai rekomendacijos įgyvendinamos laiku, mažėja finansinių klaidų rizika ir lengviau užtikrinti, kad biudžeto lėšos būtų nukreiptos ten, kur jų labiausiai reikia.

    Gyventojams tokie posėdžiai aktualūs ir dėl kasdienių pasekmių: nuo kelių priežiūros, švietimo ir kultūros įstaigų finansavimo iki socialinių paslaugų organizavimo. Tarybos komitetų sprendimai patys savaime dažnai nebūna galutiniai, tačiau jie daro tiesioginę įtaką tam, kokie klausimai vėliau keliauja į tarybos posėdžius ir kokių atsakymų privalo pateikti savivaldybės administracija.

  • Vilniaus rajoną purto įtarimai: susikūrė „STOP KORUPCIJAI“ ir taikosi perimti kontrolę

    Vilniaus rajono savivaldybės tarybos posėdis, kuriame svarstyta daugiau nei trys dešimtys klausimų, vyko augant viešam rezonansui dėl galimų pažeidimų savivaldybės valdomoje transporto įmonėje. Pastarosiomis savaitėmis viešojoje erdvėje skelbiama informacija kelia klausimų dėl lėšų naudojimo ir savivaldybės priežiūros.

    Pasak viešai skelbtų duomenų, įmonės finansinė padėtis per kelerius metus smarkiai pablogėjo: nuo maždaug 500 000 eurų perteklinio balanso iki apie 1 500 000 eurų skolos. Tai reikštų beveik 2 000 000 eurų neigiamą pokytį, kurio priežastys, opozicijos teigimu, turi būti aiškiai įvardytos.

    Įtarimai dėl išlaidų ir pirkimų

    Viešojoje erdvėje minimi galimai abejotini pirkimai ir išlaidos, tarp jų ir kelių lengvųjų automobilių įsigijimas administracijos poreikiams. Taip pat keliami klausimai dėl teisinių paslaugų kaštų, nors savivaldybė turi savo teisininkų padalinį, o įmonėje, kaip teigiama, nėra didelio teisinių ginčų krūvio.

    Opozicijos atstovai taip pat kelia abejonių dėl atskirai perkamos autobusų plovimo, techninės priežiūros ir remonto paslaugų apimties bei pagrįstumo, jei įmonė turi nuosavą techninę bazę. Viešojoje erdvėje skelbiama, kad dalis rangovų galėjo būti susiję su kitais regionais, o darbų kokybė, sprendžiant iš gyventojų pastebėjimų, ne visada atitiko lūkesčius.

    Prokuratūra ir politinė atsakomybė

    Nurodoma, kad situacija sulaukė teisėsaugos dėmesio, o įtarimų šešėlis metamas ir savivaldybės vadovybei bei politinio pasitikėjimo komandai. Viešai primenama, jog prieš kelerius metus buvo pakeistas įmonės vadovas, o šis sprendimas dabar vertinamas kaip vienas iš lūžio taškų, po kurio finansiniai rodikliai galėjo blogėti.

    Opozicija kritikuoja ir savivaldybės reakciją į situaciją, teigdama, kad vietoje skubaus audito buvo priimti sprendimai, galėję susilpninti kasdienę įmonės veiklos priežiūrą. Savivaldybių įmonėms tai ypač jautru, nes jos dažnai finansuojamos dotacijomis, todėl visuomenės pasitikėjimą lemia skaidri kontrolė ir aiškūs atsiskaitymo mechanizmai.

    Susikūrė „STOP KORUPCIJAI“ frakcija

    Šiame kontekste Vilniaus rajono savivaldybės taryboje paskelbta apie naujos opozicinės frakcijos „STOP KORUPCIJAI“ įkūrimą. Skelbiama, kad frakciją sudaro devyni nariai, ir ji tapo didesnė už iki šiol veikusią opozicinę liberalų ir konservatorių frakciją.

    Pagal savivaldos veiklos principus didesnė opozicinė frakcija paprastai įgyja daugiau galimybių pretenduoti į kontrolės ir antikorupcinių struktūrų vadovavimą, todėl frakcijos kūrėjai tai įvardija kaip bandymą sustiprinti parlamentinę priežiūrą savivaldybėje. Jie tikina sieksiantys, kad galimi pažeidimai nebūtų nutylėti, o sprendimai dėl biudžeto lėšų būtų vertinami viešai ir argumentuotai.

    Pranešime teigiama, kad frakcijos pirmininke išrinkta Renata Sobieska, pavaduotoju paskirtas Robert Rackiewicz, o frakcijoje taip pat dirba Stanisław Adomajtis, Wiktor Bojarowicz, Mirosława Klim, Anna Miluszkiewicz, Maria Rekść, Zbigniew Sinkiewicz ir Zygmunt Żdanowicz. Taip pat skelbiama, kad pasiektas susitarimas dėl glaudaus bendradarbiavimo su AWPL-ZChR frakcija ir bendrų posėdžių.

    Viešojo sektoriaus skaidrumo ekspertai ne kartą pabrėžė, kad savivaldybių įmonėse didžiausios rizikos kyla, kai susilpnėja nepriklausoma priežiūra, o pirkimų ir paslaugų sutartys nėra pakankamai pagrįstos. Todėl artimiausiu metu esminiai klausimai bus audito apimtis, realių paslaugų suteikimo patikrinimas ir aiškus atsakymas, kas konkrečiai lėmė finansinės padėties pablogėjimą.
  • Vilniaus rajono įmonėms – 12 mln eurų, bet taryboje skamba įtarimai: kas vyksta?

    Vilniaus rajono savivaldybės valdomos įmonės kasmet disponuoja reikšmingomis viešosiomis lėšomis, todėl jų veikla turi būti nuolat tikrinama. Pastarajame savivaldybės tarybos posėdyje pritarta 12 mln eurų skyrimui įmonėms kaip įstatiniam kapitalui, tačiau dalis politikų ragina aiškintis, ar pinigai bus panaudoti skaidriai.

    Diskusijų centre atsidūrė savivaldybės įmonių finansinė drausmė, pirkimų sprendimai ir valdymo praktika. Tarybos nariai akcentuoja, kad didėjant finansinei paramai turi didėti ir atsakomybė, o sprendimų pagrindimas privalo būti aiškus ne tik tarybai, bet ir gyventojams.

    Vienas dažniausiai minimų pavyzdžių yra „Vilniaus rajono autobusų parkas“. Taryboje viešai kelti klausimai, kaip įmonės finansinė padėtis per kelerius metus galėjo pasikeisti nuo maždaug 500 000 eurų likučio iki apie 1 500 000 eurų įsiskolinimo, ir kokie sprendimai lėmė tokį pokytį.

    Taip pat keliami įtarimai dėl pirkimų tikslingumo. Tarybos nariai abejoja, ar pagrįstas sprendimas įsigyti šešis naujus lengvuosius automobilius, jei įmonė nėra didelė ir jos veiklos specifika pirmiausia susijusi su viešuoju transportu, o ne administracinių automobilių parku.

    Kritikos sulaukė ir sprendimai steigti naujas įmones paslaugoms, susijusioms su autobusų plovimu, technine priežiūra bei remontu. Skeptikai primena, kad autobusų parkas tradiciškai turi savo remonto bazę, todėl būtina įvertinti, ar paslaugų perdavimas išorėje veikiančioms bendrovėms buvo ekonomiškai naudingas ir ar paslaugos realiai buvo suteiktos.

    Atskirai minimos išlaidos teisinėms paslaugoms. Tarybos nariai tvirtina, kad vienkartinėms teisininkų paslaugoms esą buvo numatomos dešimčių tūkstančių eurų sumos, nors savivaldybė turi savo teisininkus, o įmonės kasdienėje veikloje nebūtinai susidaro tiek ginčų, kad reikėtų tokių kaštų.

    Šalia finansinių klausimų į politinių ginčų lauką pateko ir personalo sprendimai. Tekste keliami teiginiai apie vadovybės ir kontrolės grandžių pokyčius, tačiau faktinėms aplinkybėms patikrinti būtini dokumentai, oficialūs sprendimai ir institucijų vertinimai.

    Kita diskusijų tema buvo siūlytas maždaug 1 000 000 eurų kreditas „Nemenčinės komunalininkui“, kuriam posėdyje nebuvo pritarta. Dalis politikų teigė, kad skolinimosi klausimai neturi būti pristatomi kaip grėsmė gyventojų šildymui, jei kuras ar kiti būtini ištekliai jau įsigyti, o sprendimų komunikacija privalo remtis patikrinamais duomenimis.

    Ekspertai dažnai pabrėžia, kad savivaldybių valdomoms įmonėms itin svarbūs skaidrūs viešieji pirkimai, aiški akcininko lūkesčių sistema ir reguliari veiklos rezultatų peržiūra. Praktikoje tai reiškia, kad kiekvienas didesnis pirkimas, paslaugų perdavimas ar valdymo pertvarka turi būti pagrįsti skaičiais, veiklos rodikliais ir realiu poreikiu.

    Taryboje keliami klausimai dėl Vilniaus rajono savivaldybės įmonių rodo augantį politinį ir visuomeninį jautrumą tam, kaip leidžiami viešieji pinigai. Sprendžiant, ar 12 mln eurų kapitalo didinimas pasieks tikslą, esminis kriterijus bus ne deklaracijos, o audituojami rezultatai, sutartys, paslaugų faktas ir atsakomybė už priimtus sprendimus.

  • Vilniaus rajono įmonėms – 12 mln eurų: taryboje kalbos apie skaidrumą ir korupcijos šešėlį

    Vilniaus rajono savivaldybės taryboje pastaruoju metu kilo aštri diskusija dėl savivaldybei priklausančių bendrovių finansavimo ir kontrolės. Posėdyje pritarta sprendimams skirti apie 12 mln eurų įmonių įstatiniam kapitalui, tačiau dalis politikų viešai kelia klausimus dėl lėšų panaudojimo skaidrumo ir atskaitomybės.

    Daugiausia dėmesio skiriama savivaldybės valdomoms UAB „Nemenčinės komunalininkas“, UAB „Autobusų parkas“ ir UAB „Nemėžio komunalininkas“, nes jos vykdo gyventojams svarbias funkcijas. Tarybos nariai pabrėžia, kad didelės viešos investicijos turi būti lydimos aiškių rodiklių, nepriklausomo audito ir nuolatinės priežiūros.

    Įtarimai dėl finansų valdymo

    Kritikų teigimu, viena iš daugiausiai klausimų keliančių temų susijusi su UAB „Autobusų parkas“ finansine dinamika. Nurodoma, kad prieš kelerius metus įmonė turėjo apie 500 000 eurų lėšų, o vėliau, pasikeitus vadovybei, esą susidarė apie 1 500 000 eurų skola.

    Tarybos nariai sako siekiantys atsakymų, dėl kokių sprendimų ir kokiomis aplinkybėmis finansinė padėtis taip pasikeitė. Taip pat viešai minima, kad į teisėsaugą galėjo kreiptis įmonės finansus prižiūrėjusi darbuotoja, prašydama įvertinti galimus pažeidimus.

    Pirkimai ir paslaugos kelia klausimų

    Diskusijose akcentuojami galimai nepagrįsti pirkimai ir paslaugų užsakymai, kurie, politikų teigimu, neatitinka įmonės dydžio ar veiklos poreikių. Tarp minimų pavyzdžių įvardijamas kelių naujų lengvųjų automobilių įsigijimas ir išaugusios administracinės išlaidos.

    Taip pat keliami klausimai dėl paslaugų pirkimo per naujai įsteigtus juridinius asmenis, kai dalį darbų, kaip teigiama, įmonė galėtų atlikti turimomis pajėgomis. Kritikai ragina vertinti ne tik sutarčių kainas, bet ir realiai suteiktų paslaugų apimtį bei kokybę, remiantis dokumentais ir faktiniais rezultatais.

    Kontrolė, atsakomybė ir šildymo tema

    Atskira ginčo tema tapo savivaldybės valdomos įmonės finansavimas paskolos forma. Dalis tarybos narių teigia nepritarę sprendimui, kol nebus pateikta daugiau informacijos apie lėšų poreikį ir planuojamą grąžinimą, o viešojoje erdvėje pasirodė argumentų, esą tai gali turėti įtakos šildymo užtikrinimui.

    Oponentai tokius pareiškimus vadina bandymu nukreipti dėmesį nuo esminių finansinės drausmės klausimų ir tvirtina, kad šildymo sezonui būtini resursai esą jau suplanuoti. Jie pabrėžia, kad savivaldybės įmonių veikla turi būti vertinama pagal aiškias taisykles, o viešų pinigų kontrolė negali būti traktuojama kaip grėsmė gyventojų interesams.

    Ekspertai ir viešojo sektoriaus praktika rodo, kad savivaldybių valdomų įmonių priežiūroje svarbiausi yra interesų konfliktų valdymas, pirkimų skaidrumas, nepriklausomas auditas ir aiškiai apibrėžti veiklos tikslai. Kuo didesnės investicijos skiriamos iš biudžeto, tuo aukštesni turi būti atskaitomybės standartai ir sprendimų pagrindimas dokumentais.

  • NIK nustatė pažeidimus beveik visuose ugniagesių pirkimuose Kujavijos-Pamario regione 2019–2025 metais

    Patikrinimas apėmė 2019–2025 metus

    Lenkijos Aukščiausioji audito institucija NIK patikrino, kaip Valstybinė priešgaisrinė tarnyba Kujavijos-Pamario vaivadijoje vykdė viešuosius pirkimus ir leido biudžeto lėšas įrangai bei paslaugoms. Auditas apėmė laikotarpį nuo 2019 metų sausio iki 2025 metų rugsėjo pabaigos.

    Iš viso buvo įvertinti 33 pirkimai, kurių bendra vertė siekė apie 26 000 000 eurų be pridėtinės vertės mokesčio. NIK nurodė pažeidimų radusi 32-juose iš 33 ištirtų atvejų, todėl problemą įvardijo kaip sisteminę, o ne pavienę.

    Kokio pobūdžio klaidos fiksuotos?

    Anot NIK, nustatyti trūkumai siejosi ne vien su dokumentų tvarkymu, bet ir su pagrindiniais viešųjų pirkimų principais. Auditoriai akcentavo sąžiningos konkurencijos, skaidrumo, proporcingumo ir vienodo tiekėjų vertinimo užtikrinimo spragas.

    Be to, keturiose komendose, kaip pažymėjo NIK, buvo nesilaikoma ir vidinių taisyklių, taikomų mažesnės vertės pirkimams. Kontrolieriai papildomai peržiūrėjo 81 pirkimą, kuriems pirkimų įstatymo procedūros nebuvo taikomos, ir pažeidimų nustatė 58 atvejais.

    „Nustatyti trūkumai kartojosi, o tai rodo, kad kontrolės mechanizmai veikė nepakankamai veiksmingai“, – sakė NIK ataskaitoje apibendrintą išvadą pristatę auditoriai.

    Išleido lėšas, bet įrangos vis tiek trūko

    NIK atkreipė dėmesį ir į praktinę problemą: net vykdant pirkimus, dalyje padalinių išliko reikšmingų įrangos spragų. Įvardyta, kad kai kur trūko nuo vieno iki keliolikos tam tikrų komplektacijos elementų.

    Tarp pavyzdžių minimos nešiojamos pompos užterštam vandeniui, keturračiai ir transportavimo priemonės. Pasak auditorių, tai nebūtinai stabdė kasdienes užduotis, tačiau vertė intensyviau eksploatuoti turimą techniką ir taip didino nusidėvėjimo riziką.

    Žmogiškųjų išteklių ir priežiūros spragos

    NIK padarė išvadą, kad dalį problemų galėjo lemti žmogiškųjų išteklių trūkumas ir kompetencijų spragos. Komendose esą nepakako darbuotojų, turinčių pakankamą viešųjų pirkimų kvalifikaciją, o pirkimus kuruojantys pareigūnai dažnai vykdė ir kitas funkcijas.

    Auditoriai taip pat pabrėžė vadovų priežiūros svarbą: kai kontrolė silpna, tos pačios klaidos linkusios kartotis skirtinguose pirkimuose. NIK nurodė ir nustatytą nehigienišką lėšų panaudojimą, kuris siekė apie 21 000 eurų.

  • Kas nutiko Zarasuose? Kontrolės komiteto posėdis virto viešu signalu dėl skaidrumo

    Rugsėjo 22 dieną vyko Zarasų rajono savivaldybės tarybos Kontrolės komiteto posėdis, transliuotas per „Youtube“. Tokie posėdžiai paprastai nagrinėja savivaldybės vidaus kontrolę, audito išvadas ir tai, kaip laikomasi teisės aktų bei procedūrų.

    Kontrolės komitetas savivaldybėse yra vienas svarbiausių mechanizmų, padedančių tarybai vykdyti priežiūros funkciją. Jo dėmesio centre dažniausiai atsiduria savivaldybės įstaigų veiklos rezultatai, lėšų naudojimo pagrįstumas, viešųjų pirkimų procesai ir kontrolės priemonių veiksmingumas.

    Nors transliacijos įrašas leidžia gyventojams stebėti posėdžio eigą, vien vaizdo įrašas ne visada suteikia pakankamai konteksto. Praktikoje didžiausia vertė atsiranda tada, kai kartu viešinami darbotvarkės klausimai, sprendimų projektai, priedai ir aiškūs nutarimai, kad gyventojai galėtų suprasti, kas konkrečiai nutarta ir kokie terminai nustatyti.

    Viešumas tampa nauju standartu

    Lietuvoje savivaldos institucijų posėdžių viešinimas pastaraisiais metais įsitvirtino kaip įprasta praktika, ypač kai visuomenė jautriai reaguoja į lėšų panaudojimą ir sprendimų priėmimo skaidrumą. Transliacijos ir įrašai didina atskaitomybę, nes tarybos narių klausimai ir administracijos atsakymai lieka viešai patikrinami.

    Gyventojams toks formatas svarbus ir dėl praktinių priežasčių: ne visi gali atvykti į posėdžius darbo metu, o įrašas leidžia susipažinti su diskusijomis patogiu laiku. Savivaldybėms tai taip pat yra būdas mažinti įtampą dėl gandų, nes faktinė informacija tampa prieinama be tarpininkų.

    Ką verta patikrinti po posėdžio?

    Po tokio posėdžio gyventojams ir bendruomenėms svarbiausia atkreipti dėmesį, ar paskelbti sprendimai ir jų įgyvendinimo terminai. Ne mažiau reikšminga, ar protokoluose aiškiai įvardyti atsakingi vykdytojai ir kokie veiksmai numatyti, jei nustatomi trūkumai.

    Jei posėdyje svarstyti auditai ar patikrinimų išvados, papildomą aiškumą suteikia viešinami dokumentai ir suvestinės: kokios rizikos įvardytos, kokios rekomendacijos teikiamos ir ar jos bus įgyvendintos. Tokia informacija dažnai turi tiesioginę reikšmę paslaugų kokybei ir savivaldybės biudžeto disciplinai.

  • „Lunar“ įkūrėjai pristatė DI audito startuolį „Repodo“: pritraukė per 8 mln. eurų

    „Lunar“ įkūrėjai pristatė DI audito startuolį „Repodo“: pritraukė per 8 mln. eurų

    Danijos skaitmeninio banko „Lunar“ bendraįkūrėjai pradeda naują etapą: jie pristatė dirbtiniu intelektu paremtą audito startuolį „Repodo“ ir ankstyviausioje finansavimo stadijoje pritraukė daugiau nei 8 mln. eurų. Bendrovė startuoja Danijoje ir žada mažinti daug rankinio darbo reikalaujančią audito rutiną, kuri vis dar dominuoja daugelyje rinkų.

    „Repodo“ turi keturis bendraįkūrėjus. Tarp jų – buvęs „Lunar“ vadovas Ken Villum Klausen, buvęs finansų vadovas Peter Andreasen ir buvęs produktų vadovas Joachim Strøjer Hansen, taip pat profesionalus auditorius Anders Houmann.

    Į daugiau nei 8 mln. eurų dydžio išankstinės stadijos investicijų raundą, skelbiama, įsitraukė fondai Hedosophia ir Seed Capital, anksčiau rėmę ir „Lunar“ augimą, taip pat kiti investuotojai. „Lunar“ per savo plėtros laikotarpį buvo pritraukęs daugiau kaip 500 mln. eurų finansavimo ir pasiekęs daugiau nei 1 mln. klientų, o dabar trys jo bendraįkūrėjai pasitraukė iš vykdomųjų pareigų.

    Kaip DI keis auditą

    „Repodo“ tikslas – sumažinti įmonėms ir auditoriams tenkančias pasikartojančias užduotis, kad auditas taptų greitesnis, sklandesnis ir pigesnis. Bendrovė teigia, kad DI integravo nuo pat pradžių, automatizuodama duomenų surinkimą, suderinimus, dokumentacijos parengimą ir sandorių analizę.

    Vis dėlto „Repodo“ pabrėžia, kad atsakomybė už profesinį vertinimą, kontrolę ir galutinį audito patvirtinimą lieka kvalifikuotiems auditoriams. Tokia kryptis atitinka platesnę rinkos tendenciją: DI dažniau naudojamas kaip pagalbinė priemonė, o ne kaip visiškai žmogų pakeičiantis sprendimas, ypač reguliuojamose srityse.

    „Auditas vis dar paremtas veiklos modeliu, kuris labai priklauso nuo rankinio darbo. DI suteikia galimybę tą modelį perkurti iš pagrindų – ne pašalinant auditorius, o leidžiant technologijoms atlikti daugiau pasikartojančio apdorojimo, kad auditoriai galėtų daugiau dėmesio skirti sprendimams, rizikai ir klausimams, kuriuose jų kompetencija svarbiausia“, – sakė Ken Villum Klausen.

    Plėtra už Danijos ribų

    Startuolis pirmiausia orientuosis į mažas ir vidutines įmones – segmentą, kuriame audito kaštai ir pasirengimo našta dažnai jaučiami labiausiai. „Repodo“ taip pat planuoja plėstis į kitas Europos rinkas, siekdamas pritaikyti tą patį technologinį modelį skirtingiems reguliavimo ir apskaitos standartams.

    Bendrovė nurodo, kad pasaulinė audito rinka vertinama apie 80 mlrd. eurų. Toks mastas paaiškina investuotojų dėmesį sprendimams, kurie žada efektyvinti procesus, gerinti duomenų kokybę ir trumpinti audito ciklus, kartu išlaikant atsakomybės grandinę žmogaus rankose.

  • NVO ataskaitos Registrų centrui: ką būtina pateikti ir kaip išvengti klaidų iki gegužės 31 dienos

    NVO ataskaitos Registrų centrui: ką būtina pateikti ir kaip išvengti klaidų iki gegužės 31 dienos

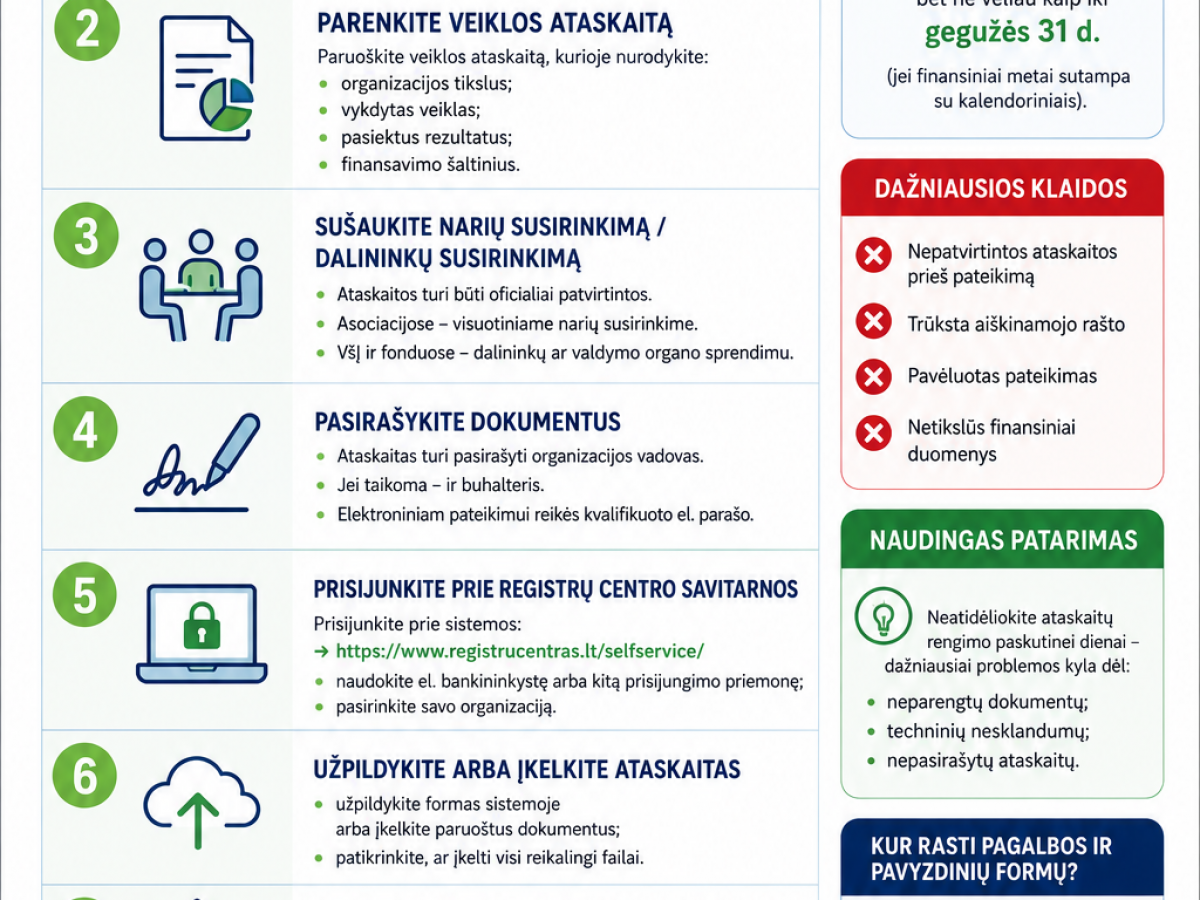
    Nevyriausybinės organizacijos, veikiančios asociacijų, viešųjų įstaigų bei labdaros ir paramos fondų forma, kasmet privalo pateikti finansines ataskaitas Juridinių asmenų registrui. Šį registrą administruoja Registrų centras, o dokumentai teikiami elektroniniu būdu per savitarnos sistemą.

    Pareiga teikti ataskaitas taikoma nepriklausomai nuo to, ar organizacija tais metais vykdė aktyvią veiklą, ar jos apyvarta buvo nedidelė. Laiku nepateikti dokumentai viešuose registruose matomi kaip atskaitomybės trūkumas, o tai gali apsunkinti dalyvavimą finansavimo konkursuose ir bendradarbiavimą su partneriais.

    Kokius dokumentus reikia pateikti?

    Pagrindinis dokumentų paketas yra metinių finansinių ataskaitų rinkinys. Paprastai jis apima balansą, veiklos rezultatų ataskaitą ir aiškinamąjį raštą, kuriame paaiškinami svarbiausi finansiniai rodikliai bei taikyti apskaitos principai.

    Priklausomai nuo organizacijos dydžio ir teisinio reguliavimo, gali būti privaloma pateikti ir veiklos ataskaitą. Jei organizacijai taikomas privalomas auditas, kartu turi būti pateikiama ir auditoriaus išvada.

    Terminai: 30 dienų ir 5 mėnesiai

    Dokumentai turi būti pateikti per 30 dienų nuo jų patvirtinimo. Kartu galioja ir galutinis terminas: ne vėliau kaip per 5 mėnesius nuo finansinių metų pabaigos.

    Jei organizacijos finansiniai metai sutampa su kalendoriniais, praktinis terminas dažniausiai yra gegužės 31 diena. Tai reiškia, kad delsimas iki paskutinių dienų didina riziką nespėti dėl techninių trikdžių, netikslumų dokumentuose ar elektroninio pasirašymo problemų.

    Kaip pateikti per Registrų centrą?

    Ataskaitos teikiamos tik elektroniniu būdu per Registrų centro savitarnos sistemą, prisijungiant per elektroninę bankininkystę ar kitas tapatybės patvirtinimo priemones. Prisijungus reikia pasirinkti konkrečią organizaciją ir įkelti dokumentus arba užpildyti reikiamas formas sistemoje.

    Pateikimas patvirtinamas elektroniniu parašu, o atsakingas asmuo turi užtikrinti, kad teikiami dokumentai atitinka patvirtintą versiją. Praktikoje verta išsisaugoti pateikimo patvirtinimą, kad prireikus būtų galima greitai įrodyti pateikimo faktą ir datą.

    Dažniausios klaidos ir pasekmės

    Viena dažniausių problemų yra pateikiamas ne visas dokumentų rinkinys, pavyzdžiui, pamirštamas aiškinamasis raštas arba nepridedama auditoriaus išvada, kai ji privaloma. Kita tipinė klaida yra pavėluotas pateikimas arba įkeliami dokumentai, kurie dar nepatvirtinti organizacijos valdymo organų.

    Už ataskaitų nepateikimą ar neteisingų duomenų pateikimą gali grėsti administracinė atsakomybė. Be to, nevykdoma atskaitomybė gali tapti praktine kliūtimi siekiant valstybės ar savivaldybių biudžetų finansavimo, nes galioja teisiniai ribojimai organizacijoms, neįvykdžiusioms ataskaitų pateikimo pareigos.

    Norint išvengti rizikų, verta iš anksto susiplanuoti ataskaitų parengimą, suderinti patvirtinimo datą ir nelaukti paskutinių dienų. Laiku pateikti dokumentai padeda išlaikyti organizacijos patikimumą, skaidrumą ir sklandų dalyvavimą projektinėje veikloje.

  • Biržų savivaldybės Kontrolės komitetas renkasi į posėdį: kur žiūrėti transliaciją ir kas svarstoma

    Biržų savivaldybės Kontrolės komitetas renkasi į posėdį: kur žiūrėti transliaciją ir kas svarstoma

    Kada ir kur vyks posėdis?

    Biržų rajono savivaldybės tarybos Kontrolės komiteto posėdis vyks 2026 metais gegužės 27 dieną 9 valandą Savivaldybės administracijos Magdeburgo salėje. Gyventojai posėdį galės stebėti nuotoliniu būdu.

    Kaip skelbia savivaldybė, posėdis bus transliuojamas tiesiogiai per savivaldybės „YouTube“ kanalą. Tokia praktika leidžia gyventojams operatyviai susipažinti su svarstomais klausimais ir didina sprendimų priėmimo skaidrumą.

    Kokie klausimai bus pristatyti?

    Darbotvarkėje numatyta pristatyti 2025 metų finansinio audito ataskaitą ir audito išvadą. Joje vertinamas Biržų rajono savivaldybės metinių ataskaitų rinkinys, savivaldybės biudžetas ir turto naudojimas.

    Taip pat bus pateikiama išvada dėl Biržų rajono savivaldybės galimybės prisiimti finansinius įsipareigojimus, susijusius su prioritetinės savivaldybės infrastruktūros plėtra. Tokios išvados paprastai yra svarbios planuojant investicijas, skolinimąsi ir ilgalaikius projektus.

    Kaip prisijungti ir kas dar svarbu?

    Norint stebėti posėdį, posėdžio metu reikia prisijungti prie savivaldybės „YouTube“ kanalo transliacijų skilties ir pasirinkti tiesioginę transliaciją. Įrašas, jei jis bus paliktas viešai, dažnai leidžia informaciją peržiūrėti ir vėliau.

    Savivaldybė informuoja, kad komiteto nariai posėdyje gali dalyvauti ir nuotoliniu būdu. Tai padeda užtikrinti posėdžio tęstinumą, net jei dalis narių negali atvykti fiziškai.

  • Biržų savivaldybėje šaukiamas Kontrolės komiteto posėdis: pristatys 2025 metų audito išvadas

    Biržų savivaldybėje šaukiamas Kontrolės komiteto posėdis: pristatys 2025 metų audito išvadas

    Biržų rajono savivaldybės tarybos Kontrolės komitetas 2026 metais gegužės 27 dieną rinksis į posėdį Savivaldybės administracijos Magdeburgo salėje. Posėdžio pradžia numatyta 9 valandą, o jį šaukia komiteto pirmininkas Dalius Barkauskas.

    Posėdyje planuojama pristatyti finansinio audito ataskaitą ir audito išvadą dėl 2025 metų savivaldybės metinių ataskaitų rinkinio, biudžeto vykdymo ir turto naudojimo. Tokios ataskaitos paprastai apima biudžeto pajamų ir išlaidų pagrįstumą, apskaitos teisingumą, skolų valdymą ir turto panaudojimo efektyvumą.

    Taip pat bus teikiama išvada dėl Biržų rajono savivaldybės galimybės prisiimti naujus finansinius įsipareigojimus, susijusius su prioritetine savivaldybės infrastruktūros plėtra. Praktikoje tai reiškia vertinimą, ar savivaldybė gali skolintis ar kitaip įsipareigoti finansuoti projektus neviršydama teisės aktuose nustatytų limitų ir išlaikydama tvarų biudžeto planavimą.

    Kontrolės komiteto darbas yra viena pagrindinių savivaldybės vidaus priežiūros grandžių, užtikrinanti, kad viešieji pinigai būtų naudojami skaidriai, o sprendimai dėl infrastruktūros finansavimo būtų paremti realiomis galimybėmis. Būtent todėl audito išvados dažnai tampa atspirties tašku diskusijoms taryboje dėl biudžeto korekcijų ir projektų prioritetų.

    Skelbiama, kad komiteto nariai posėdyje galės dalyvauti ir nuotoliniu būdu. Toks formatas įprastai taikomas siekiant užtikrinti komiteto darbo tęstinumą ir kvorumą, kai dalis narių negali atvykti fiziškai.