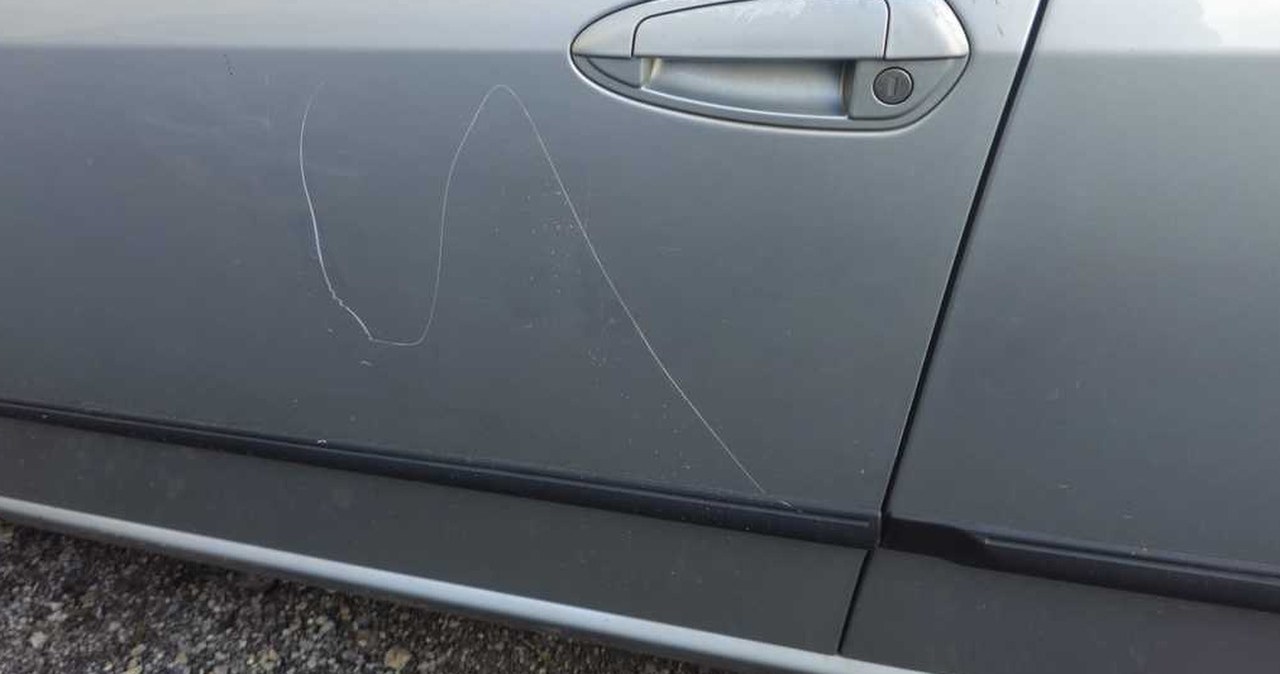
Net ir nedidelis įbrėžimas automobilio dažų sluoksnyje gali tapti ne tik estetiniu, bet ir rimtesniu rūpesčiu. Pažeidus apsauginį sluoksnį, drėgmė gali pasiekti metalą, o tai gerokai padidina korozijos riziką.
Rūdys ypač greitai atsiranda žiemą, kai ant kelių patenka druska, o aplinkoje daugiau drėgmės. Be to, net menki, bet nepataisyti kėbulo defektai dažnai sumažina automobilio vertę jį parduodant.
Pirmas žingsnis – kruopščiai užfiksuoti žalą. Nuotraukos iš kelių kampų gali praversti bendraujant su draudiku ar policija, o kartu verta apžiūrėti greta stovėjusius automobilius: įbrėžimas galėjo atsirasti ne iš vandalizmo, o dėl neatsargaus parkavimo.
Jei įtariama, kad automobilis apgadintas tyčia, situaciją patariama kuo greičiau pranešti policijai. Tuomet pažeistą vietą verta švelniai nuplauti, kad būtų galima realiai įvertinti, kiek giliai įbrėžtas paviršius.
Kaip suprasti, ar įbrėžimą įmanoma sutvarkyti pačiam
Paviršiniai įbrėžimai, pažeidžiantys tik bespalvį lako sluoksnį, neretai sumažėja arba visai dingsta naudojant poliravimo pastą. Paprastas būdas pasitikrinti – perbraukti per įbrėžimą nagu.
Jei nagas aiškiai „užsikabina“, tikėtina, kad įbrėžimas gilesnis, ir su poliravimu reikia elgtis atsargiai. Netinkamai poliruojant galima pažeisti dar labiau ir vėliau už remontą sumokėti daugiau.
Gilių įbrėžimų, ypač kai jau matomas metalas, savarankiškai poliruoti nerekomenduojama. Tokiais atvejais korozijos rizika didelė, todėl pažeidimą reikia kuo greičiau apsaugoti arba tvarkyti profesionaliai.
„Smart repair“ ar dažymas: kuo skiriasi sprendimai
Nedideliems pažeidimams dažnai taikomas „smart repair“ – taisymas sutelkiamas tik į apgadintą vietą, nelakuojant ir neperdažant visos detalės. Tai paprastai būna greitesnis ir pigesnis variantas.
Vis dėlto esant giliems įbrėžimams ar didesniems pažeidimams dažnai neišvengiama dažytojo pagalba. Konkretus metodas priklauso nuo žalos masto, tačiau profesionalus sutvarkymas pirmiausia saugo kėbulą nuo rūdžių.
Kada labiau apsimoka AC, o kada – remontas už savo pinigus
Palankiausia situacija – kai aišku, kas apgadino automobilį. Tuomet remontą galima atlikti iš kaltininko privalomojo draudimo (OC), ir tai neturi įtakos jūsų pačių draudimo įmokai.
Kitaip yra, kai kaltininkas nežinomas – tada dažnai lieka tik kasko (autocasco). Straipsnyje pabrėžiama, kad net ir nedidelės žalos registravimas per AC gali lemti didesnę įmoką kitam draudimo laikotarpiui.
Dėl to prieš kreipiantis į draudimą siūloma pasiskaičiuoti: kiek kainuos remontas ir kokią įtaką draudimo įmokai turės įvykis. Kaip „Interia“ cituojamas anonimiškas draudimo agentas, jei įbrėžtos vietos sutvarkymas kainuoja 1–2 tūkst. zlotų, dažnai neapsimoka naudotis AC, nes įmoka gali didėti net 3–4 metus.
Praktiškiausias kelias – pirmiausia paprašyti remonto sąmatos pas dažytoją arba „smart repair“ dirbtuvėse, o tada pasiteirauti draudiko ar agento, kaip žalos deklaravimas paveiktų įmoką. Dviejų sumų palyginimas paprastai greitai parodo, kuris sprendimas finansiškai naudingesnis.