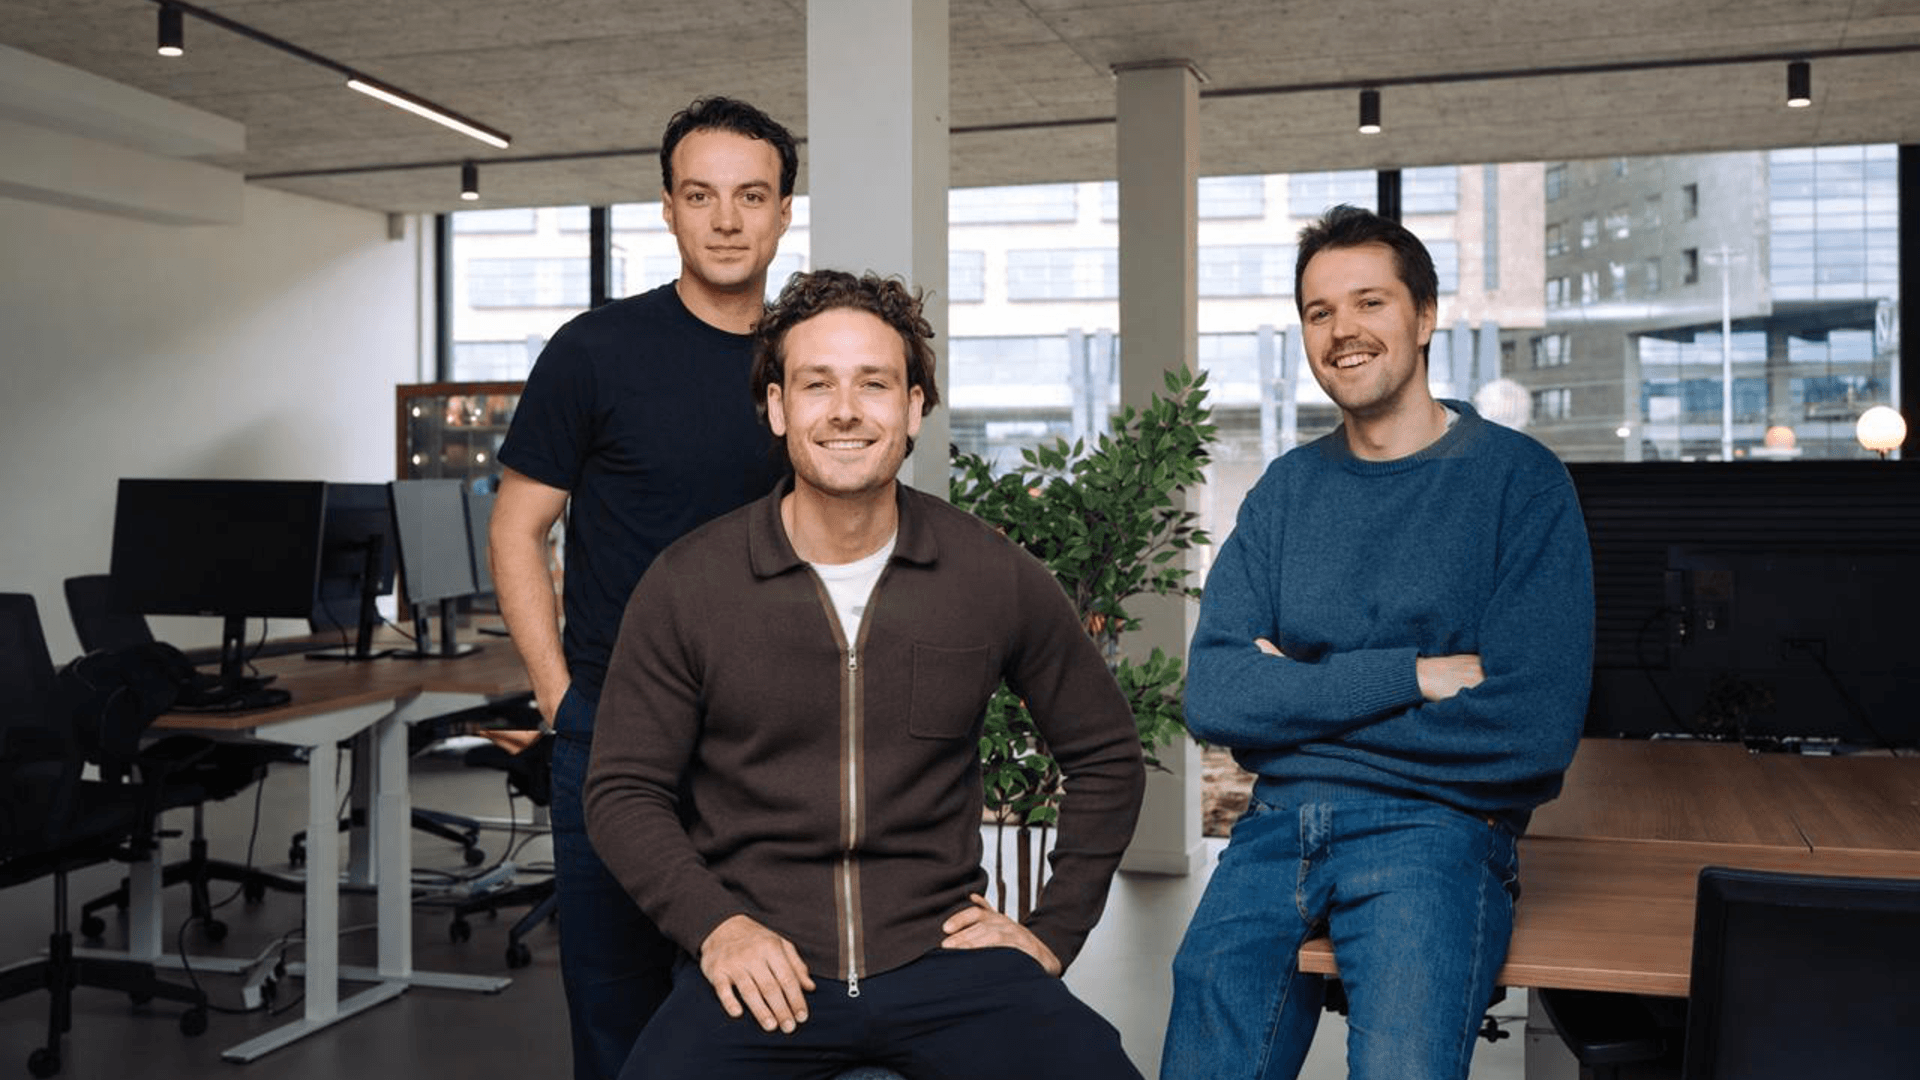
Amsterdame įsikūrusi finansinių technologijų bendrovė „Duqu“ pritraukė 1,5 mln. eurų ankstyvosios stadijos (pre-seed) investiciją. Finansavime dalyvavo fondai „Curiosity VC“ ir „No Such Ventures“, o bendrovė ketina plėsti paslaugą, skirtą įmonių apyvartinėms lėšoms greičiau pasiekti.
„Duqu“ siūlo trumpalaikius avansus pagal neapmokėtas verslas verslui sąskaitas faktūras, kai įmonė jau yra uždirbusi pajamas, bet dar laukia apmokėjimo. Tai sprendžia vieną dažniausių kasdienės veiklos problemų, kai dėl vėluojančių mokėjimų tenka dengti atlyginimus, atsargas, rinkodarą ar samdymą neturint laisvų pinigų srautų.
Bendrovės teigimu, Nyderlanduose 46 proc. verslas verslui sąskaitų apmokamos po termino, todėl įmonės priverstos laukti lėšų ilgiau nei planuota. Tokia situacija didina poreikį lanksčiam finansavimui, ypač smulkiam ir vidutiniam verslui, kuriam net trumpas vėlavimas gali sustabdyti augimą.
Platforma įvertina pateiktas neapmokėtas sąskaitas faktūras ir pagal šį vertinimą perveda avansą, atitinkantį sąskaitos sumą. „Duqu“ pabrėžia skirtumą nuo faktoringo: įmonė išlaiko sąskaitų nuosavybę ir kontrolę santykiuose su klientais, o paslauga netaiko iš anksto nustatytų minimalių ar maksimalių limitų.
Už avansą mokamas mokestis tik tada, kai įmonė realiai pasinaudoja paslauga. Patvirtinus paraišką, lėšos pervedamos per 24 valandas, o dažnai ir per maždaug valandą, taip siekiant suteikti finansavimą pagal realų verslo tempą.
„Šiandien beveik viską versle galima susitvarkyti iš karto, tačiau atlikus darbus vis tiek tenka laukti savaites, kol bus sumokėta. Tai nebeatitinka tempo, kuriuo veikia įmonės. Augimas negali laukti, kol bus apmokėta sąskaita“, – sakė „Duqu“ bendraįkūrėjas Maas de Goede.
Lygiagrečiai finansavimo platformai „Duqu“ apie pusantrų metų kūrė nuosavą DI paremtą kredito rizikos vertinimo sprendimą. Bendrovė teigia, kad šiuo metu technologija automatizuoja apie 95 proc. kreditingumo vertinimo proceso, taip spartindama sprendimų priėmimą ir mažindama rankinio darbo apimtis.
Šis vertinimo sprendimas kuriamas moduliniu principu ir gali būti pritaikomas ne tik pačios „Duqu“ platformoje. Bendrovė jį siūlo kaip baltos etiketės sprendimą bankams, skolintojams ir lizingo įmonėms, kad šios galėtų automatiškai vertinti paraiškas pagal savo kredito politiką.
Naujai pritrauktos lėšos bus nukreiptos į abiejų krypčių plėtrą: apyvartinių lėšų platformos augimą ir DI paremto vertinimo sprendimo tobulinimą. Rinkoje, kur vėluojantys atsiskaitymai išlieka įprasta praktika, tokios priemonės tampa alternatyva tradiciniam finansavimui, ypač kai greitis ir lankstumas lemia konkurencingumą.