Tag: Bankininkystė

  • Banku Pocztowego vadovu tapo Jędrzej Marciniak: žada stiprinti ryšį su Lenkijos paštu

    Banku Pocztowego valdybos pirmininku paskirtas Jędrzej Marciniak – sprendimas įsigaliojo 2026 metų lapkričio 10 dieną. Naujas banko vadovas teigia matantis didelį potencialą glaudesniame bendradarbiavime su Lenkijos paštu „Poczta Polska“, o tai, anot jo, turėtų būti naudinga klientams.

    Paskyrimui vienbalsiai pritarė Lenkijos finansų priežiūros institucija (Komisija Nadzoru Finansowego), o sprendimą priėmė banko stebėtojų taryba. Apie tai rašoma portalo WNP.pl publikuotame pranešime.

    J. Marciniakas pabrėžia, kad viena svarbiausių krypčių – užtikrinti klientams stacionarią prieigą prie banko paslaugų ir grynųjų pinigų. Jo teigimu, būtent čia bendradarbiavimas su pašto tinklu turi didžiausią praktinę vertę.

    Kartu naujasis vadovas akcentuoja ir šiuolaikinius vartotojų lūkesčius – patogią mobiliąją bankininkystę, greitį bei savarankišką paslaugų valdymą. Jis mano, kad šių dviejų krypčių – fizinės prieigos ir skaitmeninių sprendimų – derinimas gali padėti bankui augti.

    35 metų patirtį sukaupęs bankininkas

    Jędrzej Marciniak su bankininkyste siejamas jau 35 metus. Nuo 2026 metų liepos 1 dienos jis Banku Pocztowy dirbo valdybos vicepirmininku ir laikinai vadovavo banko valdybos darbui.

    Anksčiau, 2011–2025 metais, jis buvo „Credit Agricole Bank Polska“ valdybos narys ir viceprezidentas. Dar prieš tai, 2001–2011 metais, ėjo vadovaujančias pareigas BZ WBK banke.

    Karjeros pradžioje jis dirbo Wielkopolski Bank Kredytowy: 1991–2001 metais užėmė įvairias pozicijas, tarp jų – rinkodaros departamento direktoriaus, vėliau – elektroninės bankininkystės departamento ir kortelių centro vadovo.

    J. Marciniakas yra baigęs magistro studijas Poznanės ekonomikos universitete, taip pat papildomas studijas „Columbia Business School“ pagal skaitmeninės rinkodaros strategijų programą.

    Dabartinė banko vadovybė ir tinklas

    Skelbiama, kad dabartinę Banku Pocztowy valdybą sudaro pirmininkas Jędrzej Marciniak ir vicepirmininkai: Łukasz Kinicki, Agnieszka Kosowska bei Piotr Piechota.

    Banku Pocztowy, priklausantis „Poczta Polska“ grupei, aptarnauja privačius ir verslo klientus visoje šalyje. Bankas veikia per 130 nuosavų padalinių, taip pat naudojasi pašto tinklu ir teikia paslaugas internetu bei per mobiliąsias programėles.

    Teigiama, kad bankas turi beveik 700 tūkst. klientų.
  • „Revolut“ kuria nuosavus DI modelius ir ruošiasi biržai: ką keis fintech rinkoje Europoje

    „Revolut“ praneša planuojanti plėstis už įprastų finansinių paslaugų ribų ir kurti technologinius produktus, paremtus dirbtiniu intelektu. Bendrovė siekia, kad DI taptų pagrindiniu įrankiu kuriant naujas paslaugas ir spartinant plėtrą tarptautinėse rinkose.

    Pasak įmonės vadovo Niko Storonsky, „Revolut“ jau rengia nuosavus modelius, apmokytus naudojant klientų sandorių duomenis ir techninius principus, artimus didelių kalbos modelių architektūroms. Tai leidžia bendrovei kurti sprendimus, kurie geriau supranta vartotojų elgseną ir finansinius poreikius.

    „Mes jau sukūrėme naujus modelius, apmokytus remiantis klientų transakcijų duomenimis, ir tai atveria kelią naujoms produktų kryptims“, – sakė Nik Storonsky.

    Įmonė pabrėžia turinti išskirtinę duomenų bazę dėl milžiniško kasdienių atsiskaitymų masto: skelbiama, kad skirtingose šalyse per parą apdorojama apie 30–40 mln. operacijų. Tokia apimtis, anot „Revolut“, suteikia pranašumą kuriant personalizuotas paslaugas, pažangesnį sukčiavimo prevencijos mechanizmą ir geresnį rizikų vertinimą.

    Ši kryptis atitinka platesnę tendenciją finansų sektoriuje, kai bankai ir fintech įmonės DI naudoja ne tik klientų aptarnavimui, bet ir kredito rizikai, pinigų plovimo prevencijai, kibernetiniam saugumui bei produktų personalizavimui. Praktikoje DI sprendimai gali sumažinti veiklos kaštus, greitinti sprendimų priėmimą ir didinti automatizacijos lygį.

    Kartu „Revolut“ toliau stiprina reguliacinį pagrindą, siekdama veikti kaip pilnos apimties bankas skirtingose jurisdikcijose. Bendrovė nurodo, kad pastaraisiais mėnesiais gavo arba išplėtė atitinkamus leidimus ir suderinimus su priežiūros institucijomis keliose svarbiose rinkose.

    Dar vienas strateginis tikslas – viešas akcijų siūlymas. Nik Storonsky yra minėjęs, kad ilgalaikėje perspektyvoje bendrovė taikosi į debiutą JAV biržoje, o pagrindinėmis svarstomomis aikštelėmis įvardijamos Niujorko vertybinių popierių birža ir „Nasdaq“.

    Rinkos analitikų vertinimu, DI produktų kūrimas ir planai dėl biržos gali pakeisti „Revolut“ statusą nuo sparčiai augančio mokėjimų žaidėjo iki plataus profilio technologijų bendrovės. Vis dėlto tokiai transformacijai reikės ne tik technologinių investicijų, bet ir griežto atitikimo duomenų apsaugos, rizikų valdymo bei finansų priežiūros reikalavimams.

  • Kodėl tarptautinės įmonės stringa bankuose: „globalūs“ tinklai verčia viską tvarkyti šalyje po šalies

    Kodėl tarptautinės įmonės stringa bankuose: „globalūs“ tinklai verčia viską tvarkyti šalyje po šalies

    Globalus prekės ženklas, vietinė realybė

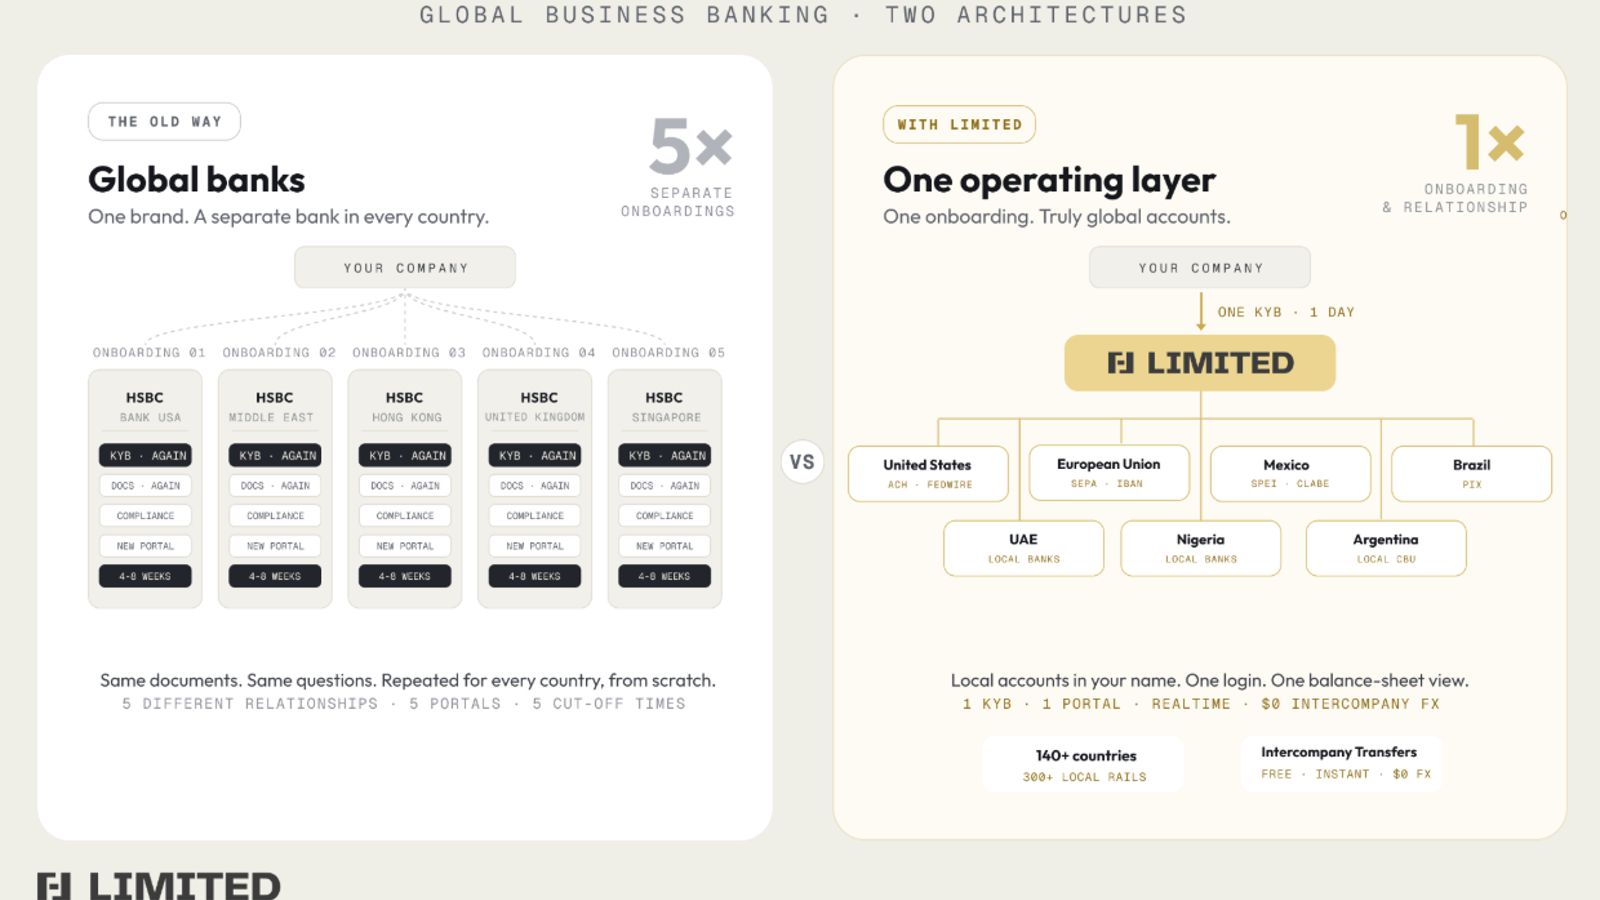
    Daugeliui tarptautinių įmonių bankininkystė vis dar veikia pagal seną principą: kiekviena šalis reiškia atskirą sąskaitą, atskirą registraciją ir atskiras taisykles. Nors banko prekės ženklas gali būti tas pats, teisiškai tai dažnai būna skirtingos, vietoje reguliuojamos grupės įmonės.

    Praktiškai tai reiškia, kad įmonei, jau turinčiai sąskaitą vienoje rinkoje, kitoje šalyje dažnai tenka pradėti nuo nulio. Kartojami dokumentų pateikimai, tikrinimai, įgaliojimai ir vidinės banko procedūros, kurios užtrunka ir kainuoja.

    Kodėl atsiranda šimtai sąskaitų ir daugiau darbo

    Kai įmonė turi padalinius keliuose žemynuose, jai reikia mokėti atlyginimus, atsiskaityti su tiekėjais, surinkti pajamas ir finansuoti dukterines bendroves vietine valiuta bei vietiniais mokėjimo kanalais. Dėl to sąskaitų atidarymas tampa projektu kiekvienoje šalyje atskirai, su skirtingais prisijungimais, terminais ir patvirtinimo grandinėmis.

    Tokia architektūra veda prie paradokso: įmonės laiko daug sąskaitų ne todėl, kad taip patogu, o todėl, kad kitaip dažnai neįmanoma užtikrinti kasdienio darbo. Kuo daugiau subjektų grupėje, tuo daugiau bankų ir vidinės apskaitos suderinimo, kuris tampa nuolatine administracine našta.

    Finansinių technologijų sprendimai ne visada išsprendžia esmę

    Pastaraisiais metais populiarūs finansinių technologijų sprendimai supaprastino registraciją ir vartotojo patirtį, tačiau dažnai jų galimybės remiasi viena pagrindine banko infrastruktūra. Tokiu atveju įmonė gali gauti patogesnį valdymą, bet vis tiek susiduria su ribotu vietinių sąskaitų ir vietinių mokėjimo kanalų prieinamumu skirtingose rinkose.

    Dėl to realybėje atsiranda kelių tiekėjų derinys: vienas sprendimas valiutų keitimui, kitas rangovų išmokoms, trečias tarptautiniams pavedimams, dar kitas vietiniams surinkimams. Kuo daugiau sistemų, tuo sudėtingesnis suderinimas, daugiau klaidų rizikos ir brangesnė finansų komandos kasdienybė.

    Brangiausia dalis: mokestis už savų pinigų judėjimą

    Vienas jautriausių taškų tarptautinėms grupėms yra vidiniai pervedimai tarp padalinių, kai patronuojanti bendrovė finansuoja dukterinę, o perteklinės lėšos grįžta į pagrindinę sąskaitą. Net kai judinami savo grupės pinigai, tradicinėmis sistemomis tai gali reikšti papildomus mokesčius, valiutų keitimo skirtumus ir ilgesnį atsiskaitymo laiką.

    Kai tokie pervedimai vyksta nuolat, susidaro nematomas, bet reikšmingas kaštas, kuris mažina apyvartinių lėšų efektyvumą. Verslui tai virsta ne tik banko sąnaudomis, bet ir prarastu laiku, kai lėšos keliauja tarp jurisdikcijų ir negali būti panaudotos operatyviai.

    Rinka pamažu juda link modelio, kuriame įmonėms svarbiausia ne turėti banką kiekvienoje šalyje, o turėti vieną valdymo sluoksnį, leidžiantį laikyti lėšas ten, kur jų reikia, atlikti vietinius mokėjimus vietiniais kanalais ir paprasčiau judinti vertę grupės viduje. Būtent čia šiandien koncentruojasi didžiausia konkurencija tarp bankų, mokėjimų įstaigų ir naujos kartos tarptautinių finansų platformų.

  • DI laboratorijos taikosi į bankus: kodėl jos greičiau kurs autopilotinius finansus nei taps bankais

    DI laboratorijos taikosi į bankus: kodėl jos greičiau kurs autopilotinius finansus nei taps bankais

    Finansų paslaugos tapo vienu karščiausių mūšio laukų dirbtinio intelekto (DI) rinkoje: didžiosios laboratorijos ir platformos ieško, kaip jų modelius paversti kasdieniais įrankiais bankams, mokėjimų įmonėms ir investicijų sektoriui. Rinkoje vis dažniau keliama dilema, ar tokie žaidėjai kaip „OpenAI“ ar „Anthropic“ ilgainiui galėtų ne tik aptarnauti bankus, bet ir patys imtis bankininkystės.

    Ši tema aptarta Fintech for Inclusion Global Summit renginyje, kur investuotojai ir fintech vadovai svarstė, kur yra riba tarp pažangiausių DI modelių tiekėjų ir griežtai reguliuojamo finansų pasaulio. Bendras vertinimas skamba panašiai: DI laboratorijos gali priartėti prie bankų veiklos, bet tapti bankais joms būtų lėta, brangu ir strategiškai nepatrauklu.

    Kodėl DI laboratorijoms sunku tapti bankais

    Rizikos ir kapitalo reikalavimai yra pirmasis stabdis. Bankininkystė remiasi kredito rizikos valdymu, kapitalo pakankamumu, likvidumo taisyklėmis ir nuolatine priežiūra, o tai paprastai reiškia daugelio metų investicijas į atitiktį ir valdymo sistemas.

    Quona Capital bendraįkūrėja ir vadovaujanti partnerė Monica Engel akcentavo, kad DI laboratorijos labiau rinksis partnerystes, o ne pilną banko modelį. „Jos priartės prie bankininkystės, netapdamos bankais. Bankininkystė yra lėta, reikalauja daug kapitalo ir paremta kredito rizika, todėl tai prastai dera su tyrimų laboratorija“, – sakė M. Engel.

    Pasak jos, vertė vis tiek bus kuriama finansų sektoriuje, tik kitu būdu: bankininkystė tampa agentinė, kai pinigai gali automatiškai judėti, apmokėti sąskaitas ir perbalansuoti finansus. Praktinis startas dažniausiai yra mokėjimai ir prekyba, o ne licencijuota indėlių veikla.

    „Mambu“ produktų viceprezidentas Adrian Congiu pabrėžė, kad laboratorijos laimi ten, kur pati modelio galia yra produktas, pavyzdžiui, tekstų, vaizdų, kodo generavimas ir samprotavimas. „Bankininkystėje vertė kyla ne tiek iš modelio, kiek iš to, kas jį supa: procesų žinios, reguliacinė atitiktis, audituojamumas ir darbo eigos, sujungtos su senomis sistemomis“, – sakė A. Congiu.

    Jo vertinimu, laboratorijoms būtų nepraktiška kurti paskolų atitiktį kiekvienai geografijai visame pasaulyje. Tam reikia ilgo dėmesio konkrečiai rinkai, vietos taisyklių išmanymo ir nuolatinio darbo su priežiūros institucijomis, o globalios laboratorijos struktūriškai negali vienu metu būti visur ir eiti pakankamai giliai.

    Kur DI vis dėlto perims vertę

    Investuotojai pabrėžia, kad tai nereiškia, jog bankai gali atsipalaiduoti. Didžiausia įtaka greičiausiai bus ten, kur DI gali sumažinti sąnaudas ir pagreitinti sprendimus: klientų aptarnavime, dokumentų analizėje, sukčiavimo prevencijoje, rizikos signalų apdorojime, vidinių procesų automatizavime.

    Apis Partners partnerė Alexia Yannopoulos atkreipė dėmesį, kad finansų sektoriuje esminis pranašumas vis dar lieka vertikalus valdymas: licencijos, platinimas ir duomenys. „Tikėčiausi, kad tai ir toliau liks finansų paslaugų rankose“, – sakė A. Yannopoulos.

    Flourish Ventures generalinis partneris Ameya Upadhyay priminė, kad panaši baimė jau buvo kilusi dėl didžiųjų technologijų platformų. „Prisimenu 2017 ir 2018 metus, kai visi bijojo, kad „Amazon“ bus kitas didelis bankas. Finansų paslaugos yra per didelis galvos skausmas, o šie žaidėjai turi rimtesnių tikslų“, – sakė A. Upadhyay.

    Accion Ventures vadovaujantis partneris Rahil Rangwala akcentavo, kad laboratorijų tikslas yra auginti modelių naudojimą globaliu mastu, todėl bankininkystė joms yra patraukli rinka kaip klientas, bet sudėtinga kaip reguliuojama veikla. „Reguliavimas ir vietinė atitiktis yra stiprūs grioviai. Vietoje to dažniau matome, kad modeliai bendradarbiauja su reguliuojamais finansų rinkos dalyviais ir juos įgalina“, – sakė R. Rangwala.

    Ką tai reiškia bankams ir klientams

    Artimiausiu metu labiausiai tikėtinas scenarijus yra ne DI laboratorijos kaip bankai, o bankai kaip DI vartotojai ir integruotojai. Tai reiškia daugiau partnerysčių, kur DI tiekėjai suteikia modelius ir infrastruktūrą, o bankai užtikrina licenciją, priežiūros reikalavimus, atsakomybę, rizikos valdymą ir klientų santykius.

    Klientams tai gali virsti labiau automatizuotais finansais: nuo proaktyvių įspėjimų ir personalizuotų pasiūlymų iki automatinių mokėjimų, taupymo ir investavimo sprendimų. Tačiau kuo daugiau automatizavimo, tuo svarbesni tampa skaidrumas, sprendimų paaiškinamumas ir aiškios atsakomybės ribos, ypač kai kalbama apie kreditą, sukčiavimo atvejus ar ginčus.

  • „Alior Bank“ pradeda atranką naujam vadovui: ieškomas prezidentas ir penki valdybos nariai

    Lenkijos „Alior Bank“ pranešė pradedantis kvalifikacinę atranką į banko prezidento ir penkių valdybos narių pareigas. Kandidatų paraiškos priimamos iki rugsėjo 16 dienos, o atranka apims kelias pagrindines banko veiklos kryptis.

    Pasak banko, ieškoma ne tik naujo prezidento, bet ir valdybos narių, kurie kuruotų rizikos valdymą, finansus, mažmeninę bankininkystę ir rinkodarą, verslo bankininkystę bei technologijas ir operacijas. Tokia struktūra atspindi didžiųjų universalių bankų praktiką, kai atsakomybės išskaidomos pagal kritines kontrolės ir augimo sritis.

    Dabartinės valdybos trejų metų kadencija prasidėjo 2024 metų sausį. Bankui vadovauja Piotras Žabskis, o pastaraisiais metais valdyba buvo suformuota iš penkių viceprezidentų, atsakingų už skirtingus veiklos segmentus.

    Kas svarbu kandidatams?

    Vadovų atrankos bankuose paprastai siejamos ne tik su strateginiais pokyčiais, bet ir su priežiūros reikalavimais. Finansų sektoriuje aukščiausio lygmens vadovams taikomas tinkamumo ir nepriekaištingos reputacijos vertinimas, o galutiniai paskyrimai dažnai priklauso nuo priežiūros institucijos sprendimų.

    Praktikoje tai reiškia, kad bankai ieško kandidatų, galinčių užtikrinti kapitalo ir rizikų kontrolę, stabilų pelningumą bei technologinę pažangą. Pastaruoju metu vis didesnis dėmesys tenka ir veiklos atsparumui, duomenų saugai bei DI sprendimų diegimo valdymui, kad inovacijos nepadidintų reguliacinių ar reputacinių rizikų.

    Banko mastas ir akcininkai

    „Alior Bank“ yra universalus bankas, teikiantis paslaugas tiek privatiems, tiek verslo klientams. Bankas nurodo turintis apie 4 mln. klientų ir aptarnaujantis maždaug 180 000 įmonių.

    Akcininkų struktūroje ryškiausia dalis tenka draudimo grupei PZU, kuri valdo beveik 32 proc. banko akcijų. Dar beveik 10 proc. priklauso „Nationale-Nederlanden“, o likusi dalis paskirstyta kitiems investuotojams.

    Finansiniai rezultatai ir kontekstas

    Bankas pateikė ir naujausius finansinius skaičius: 2026 metų antrąjį ketvirtį „Alior Bank“ grupės grynasis pelnas siekė 367 mln. zlotų, tai yra apie 85 mln. eurų. Tai maždaug 43 proc. mažiau nei prieš metus tuo pačiu laikotarpiu.

    Bankas aiškino, kad pelno kritimą lėmė keli veiksniai: pajamų korekcija po 2026 metų balandžio 23 dieną priimto ES Teisingumo Teismo sprendimo, išaugę kredito rizikos kaštai ir didesnė efektyvioji mokesčių našta. Tuo metu visas 2025 metų grynasis pelnas sudarė 2,37 mlrd. zlotų, arba apie 550 mln. eurų, ir buvo apie 3 proc. mažesnis nei metais anksčiau.

    Atranka į aukščiausius postus šiuo laikotarpiu yra signalas rinkai, kad bankas siekia iš naujo susidėlioti atsakomybes ir sustiprinti valdymą. Investuotojams ir klientams tai dažnai svarbu ne mažiau nei ketvirčio rezultatai, nes vadovų komandos sudėtis tiesiogiai veikia strategiją, rizikos apetitą ir gebėjimą prisitaikyti prie reguliavimo bei teisinės aplinkos pokyčių.

  • „ABB“ žengia į Uzbekistaną: už 129 mln. eurų perima Davr Bank kontrolę ir kuria naują žaidėją

    „ABB“ žengia į Uzbekistaną: už 129 mln. eurų perima Davr Bank kontrolę ir kuria naują žaidėją

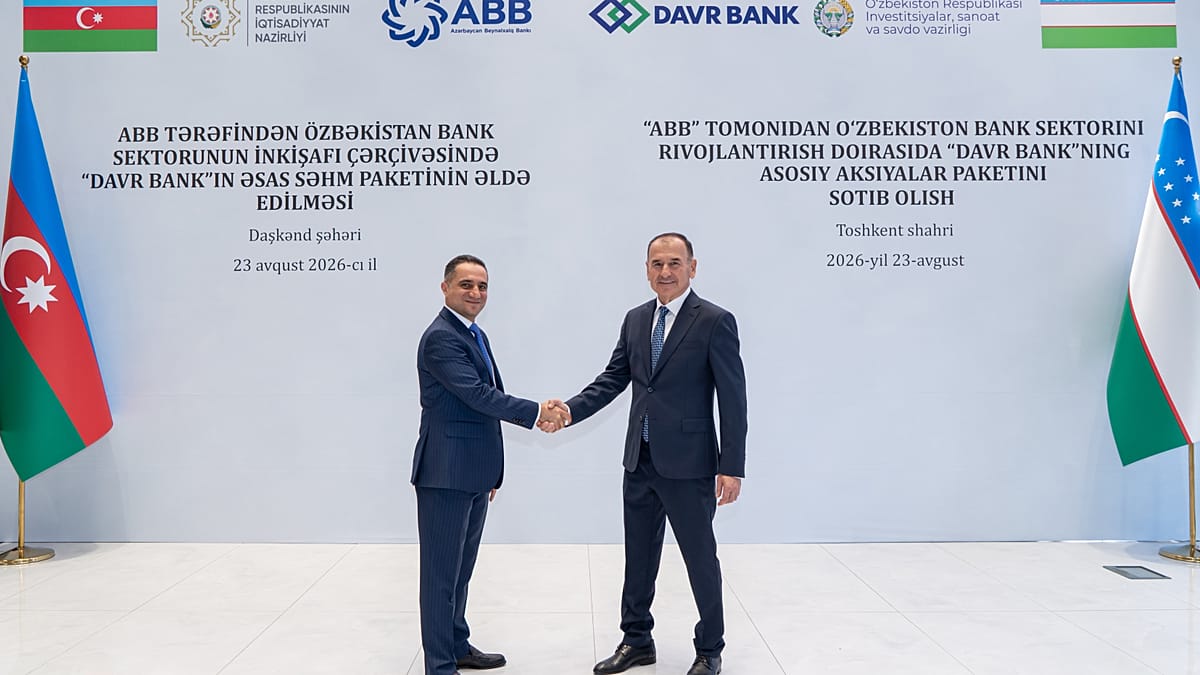
    Azerbaidžano didžiausia finansų institucija „ABB“ plečiasi į Centrinę Aziją ir pirmą kartą tiesiogiai įžengia į Uzbekistano bankų rinką. Bankas pasirašė susitarimą įsigyti 51 proc. privataus komercinio Davr Bank akcijų paketą.

    Sandorio vertė siekia apie 129 mln. eurų, todėl tai laikoma vienu didžiausių Pietų Kaukazo kapitalo tiesioginių investicijų projektų Uzbekistano finansų sektoriuje. Susitarimu siekiama sujungti „ABB“ korporatyvinės bankininkystės ir technologijų kompetencijas su Davr Bank patirtimi smulkiojo ir vidutinio verslo finansavime.

    Kas keičiasi rinkoje

    Po sandorio „ABB“ įgyja realią platformą veikti Uzbekistane, kuris pastaraisiais metais aktyviai atveria sektorius užsienio kapitalui ir vykdo bankų sistemos pertvarką. Tokios investicijos dažniausiai siejamos su tikslu spartinti konkurenciją, diegti skaitmeninius sprendimus ir gerinti rizikos valdymo standartus.

    Reitingų agentūra S&P Global nurodė, kad dėl įsigijimo Davr Bank ilgalaikis emitento reitingas buvo įtrauktas į CreditWatch su teigiamomis implikacijomis. Praktikoje tai reiškia, kad rinkos dalyviai tikisi potencialiai stipresnio savininko įtakos banko finansiniam stabilumui ir valdymui.

    Prekyba ir finansavimas

    Pagal dvišalius valstybių susitarimus prognozuojama, kad Azerbaidžano ir Uzbekistano prekyba iki 2030 metų gali pasiekti apie 856 mln. eurų. Tokiam srautui aptarnauti ypač svarbūs atsiskaitymų kanalai, prekybos finansavimas ir dokumentiniai instrumentai, pavyzdžiui, akredityvai.

    „ABB“ skelbia, kad įsigijimas padės greitinti tarpvalstybinius mokėjimus ir plėsti prekybos finansavimo sprendimus, taip pat užtikrinti sklandesnes importo ir eksporto operacijas įmonėms, veikiančioms Centrinės Azijos regione.

    „Šį projektą vertiname kaip mūsų ilgalaikės veiklos Uzbekistane pradžią ir norime būti patikimas finansų partneris verslui, gyventojams ir šalies ekonomikai“, – sakė „ABB“ valdybos pirmininkas Abbas Ibrahimovas.

    „Partnerystė užtikrins didesnį stabilumą ir stiprų technologinį šuolį mūsų bankui“, – teigė Davr Bank steigėjas ir stebėtojų tarybos pirmininkas Lutfulla Ubayev.

    Skaičiai ir technologijos

    „ABB“ duomenimis, banko valdomas turtas siekia apie 7,8 mlrd. eurų, jis aptarnauja daugiau nei 17 500 juridinių asmenų ir apie 3 mln. privačių klientų, o šalyje veikia 78 padaliniai. Pirmąjį 2026 metų ketvirtį banko grynasis pelnas, skelbta, sudarė apie 60 mln. eurų.

    Davr Bank turtas siekia apie 910 mln. eurų, jis įregistruotas 2001 metais ir daugiausia orientuojasi į mikro ir smulkiojo verslo kreditavimą. Bankas turi 43 padalinius ir aptarnauja daugiau nei 1,4 mln. klientų.

    S&P Global skaičiavimu, Davr Bank nuosavo kapitalo grąža pastaraisiais metais nuosekliai viršijo 35 proc., o 2025 metais siekė 35,6 proc. Agentūra prognozuoja, kad artimiausius trejus metus rodiklis gali išlikti tvirtas ir siekti apie 20–25 proc.

    Skelbiama, kad po įsigijimo Davr Bank sudarys apie 10–11 proc. konsoliduotos „ABB“ grupės turto ir nuosavo kapitalo. „ABB“ taip pat planuoja sinchronizuoti skaitmeninės bankininkystės platformas ir rizikos valdymo sistemas su Davr Bank infrastruktūra, siekiant greičiau diegti pažangesnius produktus vietos klientams.

  • „Monzo“ valdybos pirmininkas Gary Hoffman traukiasi po beveik aštuonerių metų: kas jį pakeis?

    „Monzo“ valdybos pirmininkas Gary Hoffman traukiasi po beveik aštuonerių metų: kas jį pakeis?

    Skaitmeninio banko „Monzo“ valdybos pirmininkas Gary Hoffman nusprendė pasitraukti iš pareigų ir darbą baigs kitą mėnesį. Jis vadovavo valdybai beveik aštuonerius metus, o šis pokytis žymi naują etapą vienam sparčiausiai augusių Jungtinės Karalystės bankų.

    Apie vadovo pasitraukimą pranešta tuo metu, kai bankas ieško ilgalaikio sprendimo valdybos pirmininko pozicijai. Laikinai šias pareigas perims Karen Peacock, „Monzo“ nevykdomoji direktorė, kol bus rastas nuolatinis įpėdinis.

    Kas perima vairą?

    Karen Peacock į „Monzo“ valdybą įsiliejo 2025 metais ir turi patirties technologijų bei finansinių paslaugų sektoriuose. Bankas pabrėžia, kad laikinas paskyrimas užtikrins valdymo tęstinumą, kol vyks atranka dėl nuolatinio valdybos pirmininko.

    Vadovų kaita vyksta jautriame kontekste: per pastaruosius metus „Monzo“ pranešė apie generalinio direktoriaus pokyčius, kai TS Anil buvo pakeistas buvusia „Google“ ir „Standard Chartered“ vadove Diana Layfield. Šis sprendimas, kaip buvo skelbta viešumoje, sukėlė įtampų tarp dalies akcininkų ir valdybos.

    Augimas ir vidinės įtampos

    Gary Hoffman vadovavimo laikotarpiu „Monzo“ reikšmingai išsiplėtė: klientų skaičius, lyginant su laikotarpiu, kai jis pradėjo eiti pareigas, išaugo iki daugiau nei 16 milijonų. Bankas iš vienos pagrindinės programėlės sąskaitos kūrėjo virto plačiau finansines paslaugas siūlančia įstaiga.

    Vis dėlto plėtra dažnai reiškia ir griežtesnį akcininkų dėmesį strategijai, vadovų atrankai bei valdysenos sprendimams. Pastaruoju metu viešumoje aptartos nesutarimų užuominos dėl generalinio direktoriaus pasikeitimo tapo papildomu fonu, kuriame vertinama ir valdybos pirmininko rotacija.

    Sprendimo priežastis

    Pats Gary Hoffman teigia, kad pasitraukimas yra jo asmeninis sprendimas, susijęs su noru daugiau laiko skirti šeimai ir asmeniniams prioritetams. Jis taip pat nurodė, kad yra sėkmingai įveikęs kelerius metus trukusį prostatos vėžio gydymą.

    „Buvęs pirmininku beveik aštuonerius metus, išeinu su didžiuliu pasididžiavimu, žinodamas, kad komanda sukūrė vieną iš pirmaujančių Jungtinės Karalystės bankų, sujungusį technologijas ir bankininkystę“, – sakė Gary Hoffman.

    „Kai Gary prisijungė prie „Monzo“, turėjome 1,6 milijono klientų ir misiją. Šiandien esame dešimt kartų didesni, turime 16 milijonų klientų ir produktus, apimančius beveik visas jų finansinio gyvenimo sritis“, – teigė Karen Peacock.

    Artimiausiais mėnesiais dėmesys kryps į tai, kaip „Monzo“ pasirinks nuolatinį valdybos pirmininką ir ar vadovų komandos pokyčiai stabilizuos santykius su akcininkais. Bankui tai svarbu ir dėl ambicijų augti Jungtinėje Karalystėje bei Europoje, kur konkurencija tarp skaitmeninių bankų ir tradicinių rinkos žaidėjų tik stiprėja.

  • Musko „X“ paleido „X Money“: bankas telefone su 6 proc. palūkanomis ir Vašingtono klausimais

    Musko „X“ paleido „X Money“: bankas telefone su 6 proc. palūkanomis ir Vašingtono klausimais

    „X“ žengia į bankininkystę

    Elono Musko valdoma platforma „X“ pradėjo plačiau diegti bankines paslaugas „X Money“ ir jas atvėrė mokantiems „Premium“ bei „Premium+“ prenumeratoriams JAV. Iki šiol produktas buvo bandomas su ribota dalimi vartotojų, o dabar diegimas plečiamas visai auditorijai šiuose planuose.

    Paslauga kuriama kaip dar vienas žingsnis į vadinamąją visko programėlę, kur vienoje vietoje telpa bendravimas, turinys ir finansinės operacijos. Pats E. Muskas ne kartą yra sakęs siekiantis modelio, panašaus į Kinijoje plačiai naudojamą „WeChat“.

    Ką gali „X Money“?

    „X Money“ vartotojams leidžia laikyti indėlius, siųsti tarpusavio pervedimus, apmokėti sąskaitas ir atlikti bankinius pervedimus neišeinant iš „X“ programėlės. Taip pat numatyta galimybė užsisakyti čekio išsiuntimą paštu, kas JAV rinkoje vis dar naudojama daliai mokėjimų.

    Indėliai laikomi Cross River Bank, Naujojo Džersio valstijoje veikiančiame banke, kuris bendradarbiauja su įvairiomis finansinių technologijų bendrovėmis. Skelbiama, kad indėliai yra apdrausti JAV Federalinės indėlių draudimo korporacijos iki maždaug 215 000 eurų ekvivalento vienam indėlininkui.

    6 proc. palūkanos ir konkurencijos spaudimas

    „X Money“ pranešė, kad indėliams gali būti taikoma iki 6 proc. metinė palūkanų norma. Bendrovė nurodo, kad didžiausias tarifas taikomas „Premium+“ naudotojams, o „Premium“ planui gali būti keliami papildomi reikalavimai, pavyzdžiui, dėl tiesioginių įplaukų.

    Toks pasiūlymas iškart iškelia klausimą, kaip paslauga uždirbs pakankamai pajamų, kad galėtų išlaikyti aukštą grąžą, ypač jei palūkanų normos rinkoje keistųsi. Praktikoje panašūs produktai dažnai remiasi investavimo į trumpalaikius saugius instrumentus pajamingumu, tačiau sąlygos gali skirtis priklausomai nuo banko modelio ir rizikos valdymo.

    „Kaip „X Money“ uždirbs pakankamai, kad galėtų mokėti tokį pajamingumą?“ – sakė senatorė Elizabeth Warren.

    Pasak JAV senatoriaus Elizabeth Warren, prieš startą paslauga sulaukė didesnio dėmesio Vašingtone. Ji kreipėsi į E. Muską, prašydama paaiškinti, kaip bus užtikrinamas žadamas pajamingumas ir kokie mechanizmai taikomi vartotojų apsaugai.

    Reguliavimo ir pasitikėjimo klausimai

    Diskusijų kontekste minimi ir ankstesni reguliuotojų veiksmai Cross River Bank atžvilgiu, susiję su skolinimo praktika. Nors tai nereiškia, kad „X Money“ produktas automatiškai susidurs su tokiomis pačiomis problemomis, bankininkystės paslaugos socialiniame tinkle neišvengiamai didina skaidrumo, atitikties ir rizikos kontrolės lūkesčius.

    Rinkoje „X“ teks konkuruoti su įsitvirtinusiais skaitmeninių mokėjimų žaidėjais, tarp jų „PayPal“ valdoma „Venmo“, „Block“ „Cash App“ ir „SoFi“. „X“ pranašumu gali tapti didelė vartotojų bazė ir integracija į kasdienį turinio vartojimą, tačiau tam reikės užtikrinti patikimumą, aiškias taisykles ir sklandų klientų aptarnavimą.

  • Davidas Cameronas atvyksta į Varšuvą: ką verslo kongrese žada pasakyti apie Europos ateitį?

    Davidas Cameronas atvyksta į Varšuvą: ką verslo kongrese žada pasakyti apie Europos ateitį?

    Varšuvoje – buvęs Jungtinės Karalystės premjeras

    Ketvirtadienį Varšuvoje rengiamame Lenkijos ekonomikos kongrese specialų pranešimą turėtų skaityti buvęs Jungtinės Karalystės ministras pirmininkas Davidas Cameronas. Organizatoriai kol kas neatskleidžia, kokią temą jis pasirinks, tačiau renginio darbotvarkė leidžia tikėtis ryškaus geopolitinio ir ekonominio akcento.

    Kongrese daug dėmesio skiriama Europos konkurencingumui, ekonominiam saugumui ir sprendimams, kurie lemia investicijų kryptis artimiausiais metais. Tokie klausimai tapo ypač jautrūs dėl karo Ukrainoje, prekybos įtampų ir spartėjančios pramonės transformacijos.

    Didžiausias verslo susitikimas sostinėje

    Renginį organizuoja Pracodawcy RP ir Pozityvių idėjų fondas, o dalyvių skaičius, anot organizatorių, turėtų siekti beveik 2 000. Į Varšuvą kviečiami didžiausių įmonių vadovai, investuotojai, verslo asociacijos ir viešojo sektoriaus atstovai.

    Organizatoriai pabrėžia, kad programa sudaryta remiantis pokalbiais su šimtais įmonių, todėl orientuota į praktines problemas: produktyvumo augimą, investicijų aplinką, energijos kainas, darbo rinkos spaudimą ir kapitalo prieinamumą.

    „Kongreso darbotvarkė atspindi realius šiandienos ekonomikos iššūkius: senasis augimo modelis pamažu išsisemia, o įmonėms reikia konkrečių atsakymų dėl konkurencingumo ir saugumo“, – sakė Pracodawcy RP prezidentė Joanna Makowiecka-Gatza.

    Nuo bankų iki dirbtinio intelekto

    Diskusijose numatytos temos apie naujus ekonomikos augimo variklius ir Lenkijos vaidmenį besikeičiančioje Europoje. Tarp dalyvių minimi verslo lyderiai ir politikos formuotojai, o dalis debatų skirta tam, kaip išlaikyti augimą, kai didžioji Europos ekonomikos dalis lėtėja.

    Vienas ryškesnių akcentų – finansų sektoriaus ateitis ir konkurencija su didžiosiomis technologijų platformomis. Bankai visoje Europoje spaudžiami dviejų krypčių: griežtesnio reguliavimo ir klientų lūkesčių, kad paslaugos būtų tokios pat greitos kaip technologijų bendrovėse.

    Kongrese taip pat numatytos diskusijos apie dirbtinio intelekto plėtrą, kritinę infrastruktūrą ir gynybos pramonę. Pastaraisiais metais DI tapo ne tik technologijų, bet ir produktyvumo bei nacionalinio saugumo klausimu, todėl įmonės vis dažniau ieško, kaip jį taikyti ne eksperimentuose, o kasdieniuose procesuose.

    Renginio pabaigoje planuojama ir politinė diskusija apie strateginius projektus, kurie, organizatorių teigimu, turėtų būti tęsiami nepaisant kasdienės politinės darbotvarkės. Tai apima energetikos transformaciją, investicijas į tinklus, pramonės modernizavimą ir kapitalo rinkų stiprinimą.

  • „Monzo“ šuolis: pajamos augo 39 proc., pelnas iki mokesčių – apie 102 mln. eurų

    „Monzo“ šuolis: pajamos augo 39 proc., pelnas iki mokesčių – apie 102 mln. eurų

    Jungtinės Karalystės skaitmeninis bankas „Monzo“ paskelbė apie ryškų finansinių rezultatų pagerėjimą: per finansinius metus iki 2026 metų kovo pabaigos banko pajamos augo, o pelnas iki mokesčių šoktelėjo iki maždaug 102 mln. eurų.

    Įmonė teigia, kad augimą labiausiai palaikė per metus prisijungę apie 3 mln. naujų klientų, didėjusios indėlių apimtys ir išaugęs skolinimas. Bendras klientų skaičius pasiekė daugiau kaip 15,2 mln.

    Kas slypi už augimo

    „Monzo“ nurodo, kad pajamų šaltiniai tampa vis labiau diversifikuoti: reikšmingą dalį sudaro einamųjų sąskaitų likučiai, skolinimas, mokėjimų paslaugos ir turto valdymo sprendimai. Pasak banko, kiekviena iš šių krypčių generuoja dideles, tarpusavyje subalansuotas pajamas.

    Klientų indėliai per metus išaugo iki maždaug 30 mlrd. eurų, tai yra apie 55 proc. daugiau nei prieš metus. Toks indėlių šuolis bankams svarbus ne tik dėl finansavimo bazės, bet ir dėl didesnių galimybių plėsti kreditavimą.

    Verslo klientai ir mokami planai

    Bankas pabrėžė, kad verslo bankininkystė sudaro vis didesnę bendrų pajamų dalį ir šiuo metu siekia apie 14 proc. Kartu auga ir prenumeruojamų paslaugų segmentas: apie 1,6 mln. klientų renkasi mokamus planus.

    Dar vienu svarbiu rodikliu „Monzo“ įvardijo tai, kad apie 50 proc. aktyvių klientų banką jau naudoja kaip pagrindinį. Toks įprotis paprastai reiškia, kad klientai į sąskaitas perveda atlyginimus, dažniau naudojasi kortelėmis ir kitomis paslaugomis, todėl pajamos tampa stabilesnės.

    Plėtra Europoje

    „Monzo“ taip pat patvirtino planus aktyviau žengti į Europos Sąjungos rinkas. Bankas siekia augti ne tik Jungtinėje Karalystėje, bet ir kurti pasiūlą, kuri naujose šalyse nuo pirmos dienos atrodytų vietinė ir pritaikyta konkrečiai rinkai.

    „Pasiekėme stiprų, pelningą augimą, kartu investuodami į pagrindus, kurie užtikrins mūsų ateitį“, – sakė šiemet „Monzo“ vadovės pareigas perėmusi Diana Layfield.

    „Toliau kursime daugiau produktų privatiems ir verslo klientams, auginsime veiklą Jungtinėje Karalystėje ir plėsime „Monzo“ Europoje taip, kad tai nuo pirmos dienos jaustųsi išties vietiška“, – sakė ji.