Tag: Biržos

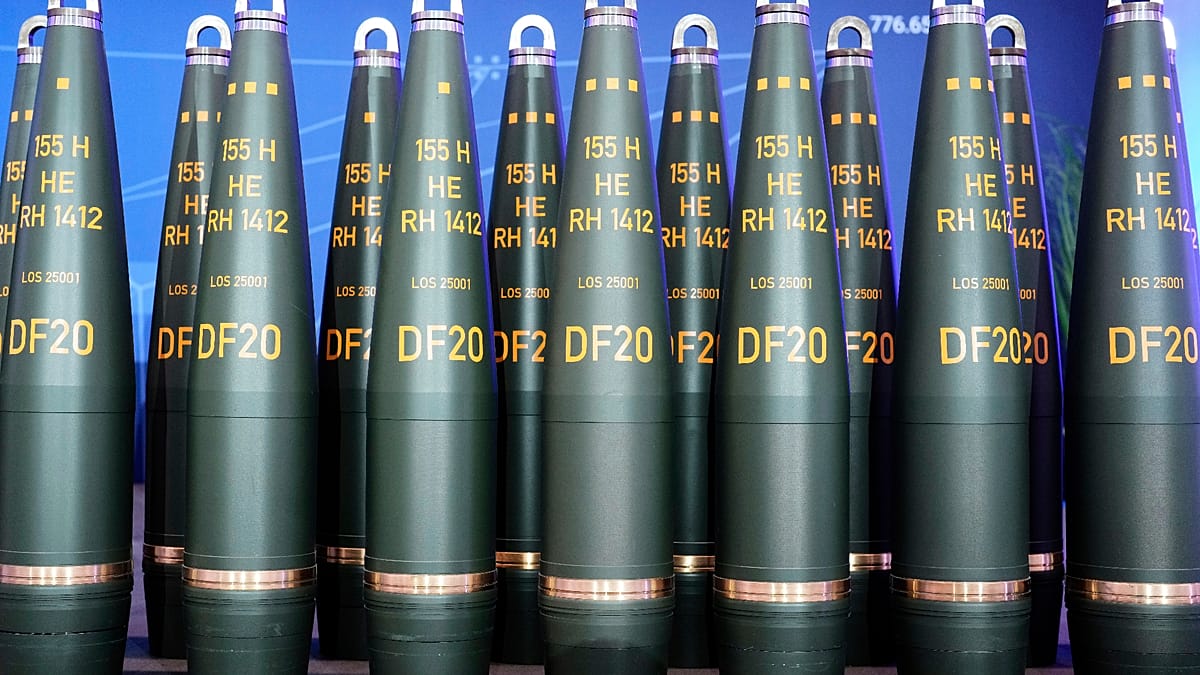
  • „Rheinmetall“ akcijos smuko daugiau nei 17 proc.: įspėja dėl užsakymų vėlavimo

    „Rheinmetall“ akcijos smuko daugiau nei 17 proc.: įspėja dėl užsakymų vėlavimo

    Vokietijos gynybos pramonės milžinės „Rheinmetall“ akcijos ketvirtadienį ankstyvoje prekyboje smuko daugiau nei 17 proc., kai bendrovė perspėjo dėl vėluojančių karinių užsakymų ir šovinių priėmimo procesų.

    Kaip praneša „Euronews“, Diuseldorfe įsikūrusi „Rheinmetall AG“ sumažino 2026 metų pardavimų ir pelningumo prognozes, o tai iškart smogė investuotojų lūkesčiams.

    Bendrovė trečiadienio vakarą paskelbė, kad dabar tikisi maždaug 13,2 mlrd. eurų 2026 metų pajamų – anksčiau buvo prognozuojama 13,7–14,2 mlrd. eurų. Veiklos pelno marža, įmonės vertinimu, turėtų siekti apie 18,5 proc., o ne 19 proc., kaip skelbta prieš tai.

    Vienas svarbiausių veiksnių – tikėtina, kad šiemet nebus pateiktas didelis Vokietijos kariuomenės užsakymas pagal „Arminius“ projektą, todėl su juo susiję avansiniai mokėjimai ir pajamos persikeltų į 2027 metus.

    Kas yra „Arminius“ ir kur stringa pajamos

    „Arminius“ – Vokietijos planuojamas didelės apimties „Boxer“ ratinių šarvuotų transporterių pirkimas. Šiuos šarvuočius gamina „Rheinmetall“ kartu su kitu gynybos sektoriaus koncernu KNDS.

    Be šio projekto, „Rheinmetall“ pranešė besitikinti mažesnių nei planuota pajamų iš naujesnių veiklų ginklų ir amunicijos segmente – ypač iš bendradarbiavimo su Nyderlandų bendrove „Destinus“.

    Taip pat nurodoma, kad dalis pajamų nusikels į 2027 metus dėl vėluojančių artilerijos šaudmenų partijų priėmimo patikrinimų (priėmimo testų).

    Nepaisant pablogintų prognozių, bendrovė teigė ir toliau tikinti, kad per visus metus veiklos laisvasis pinigų srautas išliks teigiamas.

    Prognozės karpomos ne pirmą kartą

    Tai jau antras kartas šiemet, kai „Rheinmetall“ mažina pardavimų prognozę. Anksčiau, rugpjūtį, bendrovė panašų sprendimą priėmė po to, kai Vokietija atšaukė F126 fregatų programą.

    Tuomet „Rheinmetall“ tikėjosi užsitikrinti svarbų vaidmenį projekte, o jo nutraukimas, įmonės vertinimu, sumažino metines pajamas maždaug 300 mln. eurų. Rugpjūtį veiklos maržos prognozė dar nebuvo keičiama.

    Ketvirčio rezultatai augo, bet rinkos reakcija – neigiama

    Trečiąjį ketvirtį „Rheinmetall“ skelbė pasiekusi rinkos lūkesčius: pardavimai augo 32 proc. ir siekė 3,149 mlrd. eurų (prieš metus – 2,308 mlrd. eurų).

    Veiklos pelnas ketvirtį, pasibaigusį rugsėjo 30 dieną, išaugo 62 proc. iki 553 mln. eurų (nuo 342 mln. eurų), o veiklos pelno marža pakilo iki 17,5 proc. (nuo 14,8 proc.).

    Per pirmuosius devynis metų mėnesius pardavimai didėjo 38 proc. iki 8,4 mlrd. eurų, o veiklos pelnas šoktelėjo 69 proc. iki rekordinio 1,339 mlrd. eurų.

    Vis dėlto investuotojų nuotaikas labiausiai paveikė ne praėję rezultatai, o perspektyvos: nuo metų pradžios „Rheinmetall“ akcijos jau buvo nukritusios daugiau nei 48 proc., iš dalies panaikindamos ankstesnių trejų metų spartų kilimą.

    Spaudimas persimetė ir į kitas gynybos sektoriaus akcijas

    Kritimas palietė ir platesnį Europos gynybos sektorių: ketvirtadienį apie 10.00 val. Vidurio Europos laiku BAE Systems akcijos smuko daugiau nei 4 proc., „Leonardo“ prarado 2,8 proc., „Thales“ – 0,9 proc., o „Babcock“ ir „Saab“ atpigo atitinkamai 1,3 proc. ir 2,7 proc.

    Nuotaikas rinkose veikė ir ankstesnės dienos išpardavimai, siejami su investuotojų nerimu dėl galimai griežtesnės JAV karinių išlaidų priežiūros po demokratų pergalės rinkimuose. Analitikas Robertas Stallardas iš „Vertical Research Partners“, cituojamas „MarketWatch“, prognozavo didesnę Kongreso kontrolę gynybos politikai ir išlaidoms.

    Tuo metu „JPMorgan“ po „Rheinmetall“ įspėjimo sumažino tikslinę akcijos kainą iki 1 150 eurų nuo 1 350 eurų, bet išlaikė „Neutral“ rekomendaciją. Banko analitikas Davidas Perry suabejojo kai kurių sausumos pajėgų produktų ilgalaike pardavimų perspektyva ir priminė apie bendras įmonės iniciatyvas, skelbtas nuo 2024 metų spalio.
  • Per 10 metų visos biržos turės pereiti prie viešos blokų grandinės infrastruktūros, teigia „Hyperliquid“

    Per 10 metų visos biržos turės pereiti prie viešos blokų grandinės infrastruktūros, teigia „Hyperliquid“

    Biržoms per artimiausią dešimtmetį teks integruoti viešos blokų grandinės infrastruktūrą, jei jos nori išlikti konkurencingos, teigia „Hyperliquid“ Politikos centro vadovas Jake Chervinsky. Jo vertinimu, tai palies ir kriptovaliutų platformas, ir tradicines rinkas, tokias kaip ICE ar CME.

    Kalbėdamas konferencijoje Singapūre, jis pabrėžė, kad „Hyperliquid“ jo akimis nėra birža įprasta prasme. Tai technologinė infrastruktūra, kurią gali naudoti skirtingi rinkos dalyviai, įskaitant veikiančius Jungtinėse Valstijose.

    Infrastruktūra, o ne dar viena birža

    Chervinsky lygino viešas blokų grandines su tokiais tinklais kaip „Bitcoin“, „Ethereum“ ar „Solana“ ir aiškino, kad pati technologija neturi priežasties registruotis kaip birža. Esminė mintis ta, kad biržos gali veikti viename sluoksnyje, o atsiskaitymų ir prekybos įrašų logika persikelia į žemiau esantį infrastruktūros sluoksnį.

    Pasak jo, „Hyperliquid“ netaiko savo strategijos kaip tiesioginės konkurencijos tokiems vardams kaip „Coinbase“ ar CME. Vietoje to jis siūlomas kaip pagrindas, kuris leistų pagerinti produktus: padidinti greitį, sumažinti kaštus ir suteikti daugiau skaidrumo.

    Kodėl reguliavimas tampa lemiamas?

    Chervinsky teigė, kad „onchain“ rinkoms vien technologijos nepakanka, jos turi patekti į JAV reguliacinį perimetrą. Jo vertinimu, tai gali įvykti artimiausiu metu, nes reguliuotojai esą ieško būdų, kaip tokius modelius įdiegti metodiškai ir atsargiai.

    „Neabejoju, kad reguliuotojai labai intensyviai dirba, kad „onchain“ rinkos ateitų į Jungtines Valstijas. Tai daroma apgalvotai ir atsargiai, nes tai nėra paprasta“, – sakė Jake Chervinsky.

    Jo argumentas remiasi tuo, kad viešas, bendrai matomas registras gali sustiprinti rinkos atsparumą ir kontrolę, o decentralizuota architektūra sumažina vieno gedimo taško riziką. Tuo pat metu jis pripažino, kad tokiai integracijai reikia aiškių taisyklių, atsakomybių ir priežiūros mechanizmų.

    Perpetual sandoriai ir ginčas dėl klasifikavimo

    Interviu kontekste minėtas ir reguliuojamų neterminuotų ateities sandorių, dažnai vadinamų perpetual, plėtros klausimas. Chervinsky nurodė, kad kitas etapas galėtų būti tokių produktų pritaikymas platesniam bazinių aktyvų ratui, įskaitant energijos išteklius, metalus ar žemės ūkio žaliavas.

    Jis taip pat komentavo CME Group ginčą su JAV Prekių ateities sandorių komisija, kuriame keliama produktų klasifikavimo dilema, ar tokie instrumentai turėtų būti laikomi ateities sandoriais, ar apsikeitimo sandoriais. Chervinsky teigimu, tikimybė laimėti bylą yra nedidelė, o konfliktas gali būti labiau susijęs su bandymu sulėtinti pokyčius nei su realia vartotojų apsauga.

    „Jeigu pasirenki nekonkuruoti, negali skųstis konkurencija, iš kurios pats sąmoningai pasitrauki“, – sakė Jake Chervinsky.

    Jo vertinimu, neterminuoti sandoriai nebūtinai „atimtų“ apimtis iš tradicinių terminuotų instrumentų, nes tai gali būti atskira rinka su kitu dalyvių profiliu. Tuo pat metu jis atmetė aiškinimą, kad kai kurie 24 valandas per parą prekybos planai stringa vien dėl personalo, ir siejo tai su realios paklausos įsivertinimu.

    Chervinsky prognozė iš esmės žymi platesnę kryptį: rinkos infrastruktūros modernizavimą, kai vieša blokų grandinė tampa techniniu pagrindu, o tradicinės institucijos prisitaiko prie naujo greičio, skaidrumo ir priežiūros standartų.

  • Londono birža ruošia beveik visą parą veikiančią prekybą: platforma LSE24 startuos 2027 metais

    Londono vertybinių popierių biržos grupė (LSE) planuoja 2027 metais pradėti veikti naują platformą LSE24, kuri leistų prekiauti dalimi biržoje listinguojamų produktų ir po įprastų prekybos valandų. Sprendimas siejamas su augančiu privačių investuotojų poreikiu sudaryti sandorius beveik bet kuriuo metu.

    Pasak LSE, pradiniame etape dėmesys būtų sutelktas į fondus, kurie atkartoją Jungtinės Karalystės arba JAV akcijų rinkų rezultatus, pavyzdžiui, indeksus sekančius fondus. Tokie produktai dažnai pasirenkami kaip paprastesnis būdas diversifikuoti investicijas, todėl jie laikomi logišku startu plečiant prekybos laiką.

    „Ateityje LSE24 galėtų būti prekiaujama ir kitais vertybiniais popieriais, įskaitant akcijas; tai būtų kitas žingsnis“, – sakė LSE vadovė Julia Hoggett.

    Pagal svarstomą modelį LSE24 veiktų atskirai nuo pagrindinės Londono biržos prekybos sesijos ir darbo dienomis apimtų vakarinį bei naktinį laiką. Tokia struktūra leistų išlaikyti įprastą pagrindinio rinkos segmento ritmą, kartu suteikiant papildomą langą investuotojams, kuriems tradicinės valandos nepatogios.

    Pokytį skatina ir pasaulinė konkurencija: investuotojai vis dažniau tikisi greitos reakcijos į naujienas, ypač kai svarbūs pranešimai pasirodo JAV prekybos metu arba Azijos laiko juostoje. Dėl to tradicinėms biržoms tenka varžytis su skaitmeninėmis platformomis ir alternatyviomis prekybos sistemomis, kurios pabrėžia lankstumą ir prieinamumą.

    Panašias iniciatyvas skelbia ir kiti rinkos dalyviai: JAV technologijų birža „Nasdaq“ yra pranešusi apie planus reikšmingai prailginti prekybos laiką darbo dienomis. Tai rodo platesnę tendenciją, kai didžiosios biržos peržiūri nusistovėjusius grafikus, siekdamos išlaikyti likvidumą ir neprarasti aktyviausių klientų.

    Vis dėlto ilgesnė prekyba kelia ir praktinių klausimų: ar naktį bus pakankamas likvidumas, kokie bus kainų svyravimai retesnės prekybos metu, kaip bus užtikrinama rinkos priežiūra ir technologinis atsparumas. LSE24 sėkmė priklausys nuo to, ar pavyks pritraukti pakankamai dalyvių ir pasiūlyti konkurencingas sąlygas, neaukojant patikimumo bei vykdymo kokybės.