Tag: Biudžeto deficitas

  • TVF įspėja Lenkiją: 7 proc. BVP deficitas ir auganti skola mažina erdvę investicijoms

    Tarptautinis valiutos fondas (TVF) perspėja, kad Lenkijos ekonomikos augimo modelis ima strigti, o didėjantis biudžeto deficitas ir skola gali riboti galimybes finansuoti investicijas bei pasirengimą būsimiems sukrėtimams.

    TVF regiono atstovas Europai Vidurio, Rytų ir Pietryčių Europoje Carlosas Mulas-Granadosas interviu Lenkijos portalui WNP teigė, kad viešųjų finansų sektoriaus deficitas siekia apie 7 proc. BVP, o skola auga net ir ekonomikai vis dar plečiantis.

    Pasak jo, pastaraisiais metais išaugusios išlaidos – įskaitant gynybą, didesnius atlyginimus viešajame sektoriuje ir socialines išmokas – nebuvo lydimos atitinkamo pajamų augimo. Dėl to fiskaliniai „buferiai“ traukiasi tuo metu, kai įprastai turėtų būti atkuriami.

    TVF akcentuoja, kad išliekantys deficitai ir didėjanti skola ilgainiui kelia palūkanų naštą ir mažina erdvę investicijoms, kurios reikalingos produktyvumui didinti. Tai taip pat silpnina valstybės galimybes reaguoti į naujas krizes.

    Pigi darbo jėga nebėra pagrindinis kozirius

    TVF atstovas pabrėžia, kad vienas ryškiausių pokyčių – silpnėjantis Lenkijos pranašumas dėl darbo sąnaudų. Tai, jo vertinimu, daugiausia yra sėkmingos konvergencijos su Vakarų Europa rezultatas, o ne staigaus konkurencingumo žlugimo ženklas.

    Vis dėlto ilgainiui įmonėms bus vis sunkiau konkuruoti vien mažais vienetiniais darbo kaštais. Sektoriuose, kurių maržos laikėsi ant pigios darbo jėgos, spaudimas didės, jei neaugs produktyvumas arba veikla nepasuks į didesnės pridėtinės vertės segmentus.

    TVF atkreipia dėmesį ir į papildomus veiksnius, kurie silpnina ankstesnį augimo „variklį“: visuomenės senėjimą bei stiprėjančią konkurenciją eksporto rinkose.

    Inovacijos, kapitalas ir darbuotojai – trys kertiniai klausimai

    Pasak C. Mulas-Granadoso, Lenkijai svarbu ir toliau perimti technologijas iš užsienio, tačiau kartu vis labiau remtis savomis inovacijomis. TVF pažymi, kad inovatyvumas, matuojamas, pavyzdžiui, patentų skaičiumi, išlieka ribotas.

    Fondas ragina aiškiai įvardyti, kas stabdo inovacijų kūrimą ir jų pavertimą produktais: ar tai kvalifikuotų darbuotojų trūkumas, kapitalo prieinamumas, tyrimų ir plėtros pajėgumai, ar kliūtys diegiant naujus produktus rinkoje. Nustačius problemas, siūloma jas nuosekliai šalinti.

    Kaip vieną iš priemonių produktyvumui didinti TVF mini ir spartesnį dirbtinio intelekto diegimą įmonėse. Akcentuojama, kad nauda priklausys ne nuo to, kur sukuriamos pažangiausios technologijos, o nuo to, kaip plačiai ir efektyviai jas pritaikys verslas.

    Brangi energija ir fiskalinė drausmė – investuotojų testas

    TVF atkreipia dėmesį, kad aukštos energijos kainos daro spaudimą Lenkijos konkurencingumui – tai svarbu ir esamiems gamintojams, ir sprendžiant, kur investuoti į naujas gamyklas ar projektus. Energoimlūs sektoriai, įskaitant duomenų centrus, tampa ypač jautrūs kainoms.

    Fondas pabrėžia, kad energetikos transformacija reikalauja lėšų, o jos finansavimo kaštai gali mažinti trumpalaikę naudą iš pigesnės energijos ateityje. Todėl viešųjų finansų būklė tiesiogiai susijusi su galimybe vykdyti reikalingas pertvarkas.

    Kalbėdamas apie artimiausių metų prioritetus, TVF atstovas svarbiausiu žingsniu įvardijo viešųjų finansų stabilizavimą: vidutinio laikotarpio fiskalinės konsolidacijos planą, kuris kartu apsaugotų augimą skatinančias investicijas ir atkurtų rezervus netikėtiems sukrėtimams.
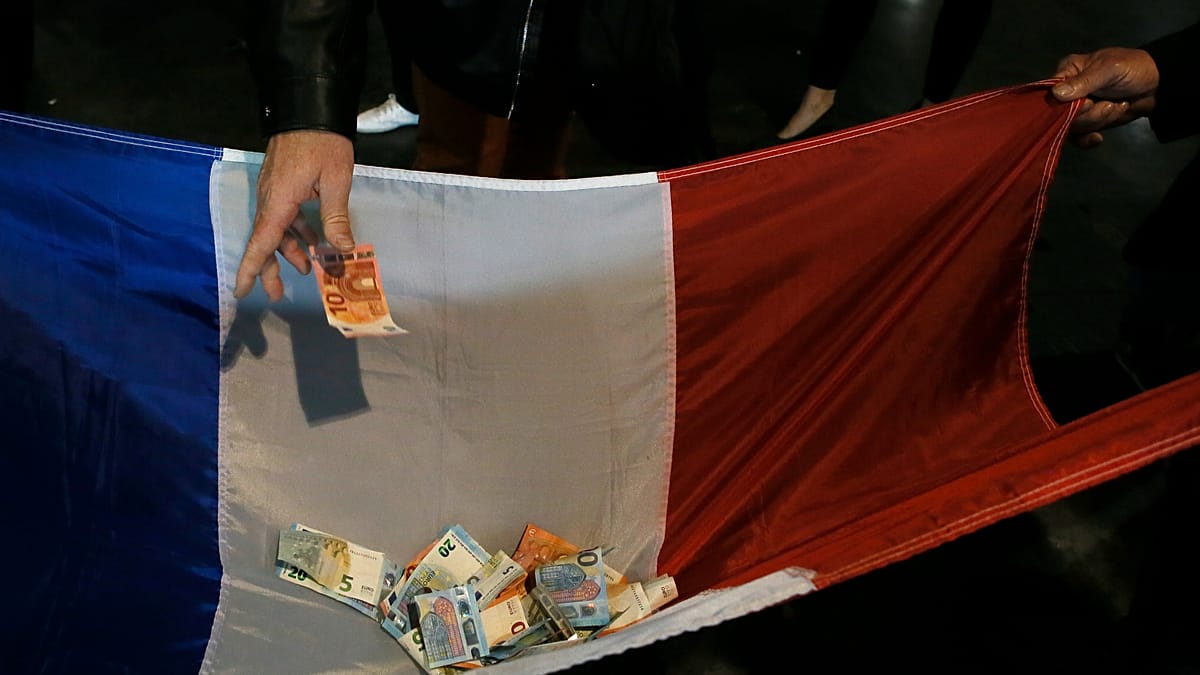
  • JAV fiskalinius 2027 metus pradėjo rekordiniu 404 mlrd. dolerių biudžeto deficitu

    JAV vyriausybė fiskalinius 2027 metus pradėjo su 404 mlrd. dolerių biudžeto deficitu, fiksuotu spalį. Tai – rekordinis šio mėnesio rezultatas.

    Apie tai pranešė „Bloomberg“, nurodydamas, kad deficitas, palyginti su 2025 metų spaliu, išaugo 120 mlrd. dolerių. Augimas siekia 42 proc.

    Deficitas didėjo ne tik dėl išlaidų, bet ir dėl kritusių pajamų. Spalį JAV biudžeto pajamos sumažėjo 35 mlrd. dolerių (9 proc.) iki 369 mlrd. dolerių.

    Tuo metu išlaidos pasiekė rekordą – 773 mlrd. dolerių, t. y. 84 mlrd. dolerių (12 proc.) daugiau nei prieš metus. Tai rodo, kad fiskalinė įtampa išlieka didelė jau pačioje metų pradžioje.

    Pajamos mažėjo, smuko muitų įplaukos

    Vienas ryškesnių spalio pajamų kritimo veiksnių – sumažėjusios grynosios įplaukos iš muitų. Jos krito iki 19,2 mlrd. dolerių, kai 2025 metų spalį siekė 31,3 mlrd. dolerių.

    Taip pat mažėjo gyventojų pajamų mokesčių įplaukos, kurios nėra automatiškai išskaičiuojamos, o sumokamos pačių mokesčių mokėtojų. Ši eilutė spalį sumenko 29 mlrd. dolerių (36 proc.) iki 51 mlrd. dolerių.

    Išlaidos augo: daugiau žemės ūkiui ir kariuomenei

    Skelbiama, kad dalį išlaidų šuolio lėmė JAV Žemės ūkio departamento išlaidų augimas 14 mlrd. dolerių (80 proc.), susijęs su išmokomis ūkininkams.

    Kartu nurodomas ir karinių išlaidų padidėjimas 28 mlrd. dolerių, arba 30 proc. Be to, didėjo ir palūkanų našta: bendrosios federalinės skolos palūkanos, palyginti su praėjusių metų spaliu, augo 11 mlrd. dolerių (11 proc.) iki 115 mlrd. dolerių.

    Deficitas – iššūkis ir visų metų tikslams

    Rekordinis spalio deficitas tampa papildomu išbandymu JAV iždo sekretoriui Scottui Bessentui. Jis yra išsikėlęs tikslą mažinti deficitą iki 3 proc. nuo BVP.

    Tuo metu fiskalinių 2026 metų deficitas, remiantis pateikta informacija, vertintas 6,2 proc. nuo BVP, kai fiskaliniais 2025 metais siekė 5,8 proc. JAV iždas taip pat buvo informavęs, kad visų fiskalinių 2026 metų deficitas siekė beveik 2 trln. dolerių – didžiausias per penkerius metus.

    JAV iždas nurodė, kad pakoreguotas spalio deficitas galėjo siekti 285 mlrd. dolerių. Tokiu atveju jis būtų 94 mlrd. dolerių (49 proc.) didesnis nei prieš metus.

  • 13-oji ir 14-oji pensijos Lenkijoje gali atsidurti po didinamuoju stiklu: sprendimo gali imtis Europos Komisija

    Lenkijoje vėl kilo diskusijos dėl vadinamųjų 13-osios ir 14-osios pensijų ateities – šie papildomi išmokėjimai gali atsidurti Europos Komisijos akiratyje. Priežastis – itin didelis biudžeto deficitas ir sparčiai auganti viešoji skola, galintys išprovokuoti Briuselio reakciją.

    Kaip teigia Konfederacijos „Lewiatan“ vyriausiasis ekonomistas Mariusz Zielonka, nė viena Lenkijos vyriausybė savo noru nesiryžtų mažinti socialinių pervedimų. Jo vertinimu, tokie sprendimai galėtų tapti realūs tik tuo atveju, jei šaliai būtų pritaikytas Europos Komisijos spaudimas per vadinamąją perviršinio deficito procedūrą.

    Ši procedūra taikoma, kai valstybės finansai nukrypsta nuo ES fiskalinių taisyklių, o institucijos pradeda atidžiau vertinti, ar šalis imasi priemonių deficitui ir skolai suvaldyti. Tokiu atveju gali būti keliamas reikalavimas koreguoti biudžeto politiką – įskaitant ir išlaidų mažinimą.

    M. Zielonka taip pat atkreipia dėmesį, kad egzistuoja būdų „apeiti“ skolos ribas, tačiau tai neišsprendžia pačios problemos – didėjančių įsipareigojimų valstybės finansams. Dėl to, pasak ekonomisto, auganti skola ir deficitas ilgainiui gali priversti ieškoti taupymo šaltinių.

    Kodėl tai kelia įtampą Varšuvoje

    13-oji ir 14-oji pensijos Lenkijoje yra papildomi pervedimai pensininkams, kurie tapo reikšminga socialinės politikos dalimi. Todėl bet kokie svarstymai apie jų ribojimą ar atsisakymą yra politiškai jautrūs ir gali sulaukti stiprios visuomenės reakcijos.

    Vis dėlto, jeigu Europos Komisija pradėtų griežčiau vertinti Lenkijos fiskalinę padėtį, diskusija gali pereiti iš politinių pareiškimų į konkrečius sprendimų scenarijus. Tai reikštų didesnį spaudimą ieškoti būdų sumažinti biudžeto išlaidas arba didinti pajamas.

    Lietuvos skaitytojams ši tema aktuali kaip platesnio ES požiūrio į valstybių skolas ir deficitą pavyzdys: kai viešieji finansai prastėja, socialinės išmokos neretai atsiduria tarp pirmųjų priemonių, dėl kurių pradedama diskutuoti.

    Kol kas kalbama apie galimą Europos Komisijos sprendimą ir galimas jo pasekmes, tačiau pati situacija rodo, kad Lenkijos socialinės išmokos ateityje gali tapti ne tik vidaus politikos, bet ir europinio fiskalinio vertinimo klausimu.

  • S&P pablogino Lenkijos reitingo perspektyvą ir sumažino vietos valiutos reitingą iki „A-“

    Reitingų agentūra „S&P Global Ratings“ penktadienio vakarą paskelbė sprendimą dėl Lenkijos kredito reitingo: ilgalaikis reitingas užsienio valiuta paliktas „A-“ lygyje, tačiau vietos valiuta sumažintas iki „A-“ nuo „A“.

    Kartu abiejų reitingų perspektyva pakeista į neigiamą – iki šiol ji buvo stabili. Tokie pranešimai paprastai atidžiai stebimi finansų rinkose, nes jie daro įtaką tam, kaip investuotojai vertina šalies skolos riziką.

    „S&P“ nurodo, kad neigiama perspektyva atspindi riziką, jog padidėjęs biudžeto deficitas ir auganti valstybės skola gali sumažinti politikos lankstumą, jei ekonomika patirtų naujų sukrėtimų. Agentūros vertinimu, tai gali didinti jautrumą investuotojų nuotaikų pokyčiams arba priversti imtis staigesnio fiskalinio koregavimo, kuris slopintų augimą.

    Pagal ES taisykles valstybės reitingai peržiūrimi bent kartą per pusmetį, o vertinamas ne tik viešųjų finansų tvarumas, bet ir ekonomikos perspektyvos, institucinis stabilumas bei politiniai veiksniai, galintys paveikti skolos aptarnavimą.

    Ką prognozuoja agentūra ir kas kelia rizikas

    Agentūra teigia besitikinti, kad per artimiausius dvejus–trejus metus Lenkijos ekonomika toliau augs maždaug 3 proc. tempu, o augimą turėtų palaikyti vidaus paklausa ir eksportas.

    Vis dėlto biudžeto padėtį „S&P“ vadina išskirtinai silpna ir prognozuoja, kad per artimiausius metus vidutinis valdžios sektoriaus deficitas viršys 6 proc. BVP, o grynoji valdžios sektoriaus skola iki dešimtmečio pabaigos pasieks 70 proc. BVP.

    Kaip vieną iš veiksnių, apsunkinančių biudžeto konsolidavimą, agentūra įvardija politinę poliarizaciją.

    Ankstesni signalai ir galimos pasekmės rinkoms

    Straipsnyje primenama, kad rugsėjį reitingų agentūra „Moody’s“ sumažino Lenkijos ilgalaikį reitingą užsienio valiuta nuo A2 iki A3 ir tuo pačiu perspektyvą pakeitė iš neigiamos į stabilią, kaip pagrindines priežastis nurodžiusi prastėjančią fiskalinę padėtį bei skolos aptarnavimo kaštus.

    Taip pat dėmesys atkreipiamas į vidaus institucinius ir politinius procesus: minėta užsitęsusi procedūra dėl naujų Lenkijos centrinio banko (NBP) valdybos narių skyrimo bei plačiai nušviesta situacija Konstituciniame Tribunole, rodanti įtampas tarp vyriausybės ir prezidento.

    Tekste cituojamas ekonomistas Tomaszas Prusekas pažymi, kad kiekvienas reitingo pokytis reiškia ir užsienio investuotojų pasitikėjimo pokytį, o dalis pasaulinių fondų savo investavimo taisyklėse reitingą naudoja kaip kriterijų, spręsdami, ar laikyti šalies obligacijas portfelyje.

    Po rugsėjį įvykusio „Moody’s“ sprendimo Lenkijos 10 metų obligacijų pajamingumas staigiai nešoko, tačiau kurį laiką išliko padidėjęs ir periodiškai viršijo 6,4 proc. Vėliau jis sumažėjo iki maždaug 6,1 proc., o penktadienį siekė apie 6,12–6,13 proc.

    Ekspertai pabrėžia, kad obligacijų pajamingumui įtaką daro ne tik reitingų agentūrų vertinimai, bet ir infliacijos bei palūkanų normų lūkesčiai, skolos pasiūla ir tarptautinių rinkų situacija.

    Biudžeto skaičiai: dideli skolinimosi poreikiai

    Tekste nurodoma, kad Finansų ministerijai reitingai yra itin svarbūs dėl valstybės skolinimosi poreikių, susijusių su skolos finansavimu.

    2026 metais Lenkijos biudžeto grynosios skolinimosi reikmės planuojamos apie 422,9 mlrd. zlotų, o įvertinus ir išperkamą skolą bendrosios skolinimosi reikmės sudaro apie 688,5 mlrd. zlotų.

    Kartu minima, kad šių metų valdžios sektoriaus deficitas, tikėtina, bus 6,7 proc., nors anksčiau buvo planuota 7,1 proc.

    Rugsėjo pabaigoje valstybės biudžeto deficitas siekė 172,2 mlrd. zlotų, t. y. 63,4 proc. visam 2026 metų laikotarpiui numatyto metinio limito. Prieš metus po trijų ketvirčių deficitas buvo kiek didesnis – šiek tiek viršijo 204 mlrd. zlotų.

    Tekste taip pat teigiama, kad svarbi teigiama detalė yra augančios įplaukos iš CIT ir PIT mokesčių bei einamųjų išlaidų politikos racionalizavimas, vykdomas taupymo procedūrų rėmuose.

  • „Fitch“ smogė Prancūzijai: perspektyva pabloginta, valdžia skuba prastumti 2027 biudžetą

    „Fitch“ smogė Prancūzijai: perspektyva pabloginta, valdžia skuba prastumti 2027 biudžetą

    Prancūzijos vyriausybė skelbia sieksianti „atsakingo“ 2027 metų biudžeto, kai reitingų agentūra „Fitch“ pakeitė šalies kredito reitingo perspektyvą iš stabilios į neigiamą. Nors reitingas paliktas A+ lygyje, perspėjama, kad viešųjų finansų trajektorija po 2027 metų rinkimų kelia vis daugiau abejonių.

    „Fitch“ sprendimą argumentuoja silpnesnėmis ekonomikos augimo perspektyvomis, brangstančiu skolinimusi ir didesniu, nei anksčiau tikėtasi, biudžeto deficitu. Agentūra taip pat pabrėžė, kad politinis susiskaldymas ir įtempta socialinė situacija apsunkina ilgalaikį fiskalinį konsolidavimą.

    Ekonomika stringa, spaudimas didėja

    Papildomą įtampą sustiprino naujausi Prancūzijos statistikos duomenys: bendrasis vidaus produktas trečiąjį ketvirtį sumažėjo 0,1 proc., po antrojo ketvirčio stagnacijos ir 0,2 proc. kritimo pirmąjį ketvirtį. Tokia dinamika signalizuoja silpną vidaus paklausą ir menką investicijų pagreitį, o tai apsunkina deficito mažinimą be papildomų sprendimų išlaidų ir pajamų pusėse.

    Tuo pat metu „Fitch“ pažymi ir teigiamus veiksnius, kurie kol kas palaiko Prancūzijos reitingą: didelę ir diversifikuotą ekonomiką, euro zonos narystę, institucijų atsparumą bei palyginti tvirtą bankų sektorių. Vis dėlto agentūra leidžia suprasti, kad esant nepalankiai politikos ir augimo kombinacijai, erdvė klaidoms mažėja.

    Valdžia kartoja: biudžetas turi būti priimtas

    Ekonomikos ir finansų ministras Rolandas Lescure’as pareiškė, kad vyriausybė „atkreipia dėmesį“ į „Fitch“ sprendimą ir mato jame signalą dėl būtinybės iki metų pabaigos patvirtinti biudžetą. Pasak ministro, tikslas yra aiškus: mažinti deficitą ir grąžinti viešuosius finansus į tvaresnę trajektoriją, numatant 5 proc. ar mažesnį deficitą.

    „Šis vertinimas patvirtina absoliutų poreikį iki metų pabaigos priimti atsakingą biudžetą, kuris leistų mažinti deficitą iki 5 proc.“, – sakė Rolandas Lescure’as.

    Ministras taip pat pabrėžė, kad neapibrėžtoje tarptautinėje aplinkoje verslui ir investuotojams būtinas aiškumas, todėl vilkinimas brangiai kainuotų. Kartu jis anksčiau viešai yra pripažinęs, kad ekonomika iš esmės sustingusi, o be patvirtinto biudžeto šalis rizikuotų dar labiau prarasti kontrolę.

    49.3 ir ordinansai: svarstomi nepopuliarūs keliai

    Didžiausia problema – politinė aritmetika. Neturint tvirtos daugumos Nacionalinėje Asamblėjoje, biudžeto priėmimas balsuojant išlieka neaiškus, ypač artėjant prezidento rinkimams ir galimai vėlesniems parlamento rinkimams.

    „Fitch“ vertinimu, biudžetas vis dėlto gali būti prastumtas pasitelkiant konstitucinius mechanizmus, net jei parlamente nėra stabilios daugumos. Prancūzijoje tam dažniausiai minima Konstitucijos 49.3 straipsnio procedūra, leidžianti priimti įstatymą be balsavimo, jei nepavyksta patvirtinti nepasitikėjimo vyriausybe.

    Taip pat aptariama galimybė biudžetą tvirtinti ordinansais, tačiau tai būtų itin jautrus precedentas: tokia praktika biudžetui, nuo Penktosios Respublikos įkūrimo 1958 metais, iš esmės nenaudota. Ekonomistai perspėja, kad nors trumpuoju laikotarpiu tai sumažintų nežinią, ilgalaikis pasitikėjimas fiskaline politika priklausytų nuo to, ar sprendimai išliks stabilūs po rinkimų ciklo.

    Rinkoms svarbiausia žinia – ar Prancūzija sugebės nuosekliai mažinti deficitą ir stabilizuoti skolą ekonomikai augant lėčiau, o skolinimosi kainai išliekant aukštesnei nei ankstesniais metais. Būtent ši kombinacija, pasak reitingų agentūrų ir analitikų, artimiausiais ketvirčiais taps pagrindiniu išbandymu Paryžiui.

  • „Moody’s“ nepažemino Prancūzijos reitingo, bet įspėja: skolos bomba tik tiksėjo garsiau

    „Moody’s“ nepažemino Prancūzijos reitingo, bet įspėja: skolos bomba tik tiksėjo garsiau

    Reitingas paliktas, rizika išliko

    Reitingų agentūra „Moody’s“ nusprendė nekeisti Prancūzijos valstybės skolos reitingo ir paliko jį ties Aa3, tačiau perspektyvą išlaikė neigiamą. Rinkose toks sprendimas buvo sutiktas kaip trumpas atokvėpis, nes dalis investuotojų laukė reitingo mažinimo po pastarosiomis savaitėmis išaugusio nerimo dėl šalies finansų.

    Neigiama perspektyva reiškia, kad per artimiausius mėnesius ar metus reitingas vis dar gali būti sumažintas, jei biudžeto rodikliai prastės arba politinė aplinka trukdys priimti deficito mažinimo sprendimus. „Moody’s“ argumentavo, kad vertinimas remiasi prielaida, jog bus patvirtintas 2027 metų biudžetas, nukreiptas į deficito mažinimą, o įtampa visuomenėje ir finansavimo kaštai bent kiek sumažės.

    Vyriausybė sprendimą vadina signalu

    Po paskelbimo Prancūzijos valdžia skubėjo pabrėžti, kad reitingo išsaugojimas esą rodo ekonomikos atsparumą ir biudžeto plano patikimumą. Finansų ir ekonomikos politiką kuruojantys politikai kartojo, kad tikslas iki metų pabaigos patvirtinti atsakingą biudžetą ir toliau mažinti deficitą išlieka esminis.

    Tačiau ekonomistai atkreipia dėmesį, kad pats faktas, jog perspektyva liko neigiama, nėra pasitikėjimo balsas. Tai labiau priminimas, kad agentūra suteikia laiko įrodyti politinę valią ir gebėjimą sutarti dėl tvaraus fiskalinio kelio.

    Obligacijų pajamingumai tapo nervų testu

    Pastarosiomis dienomis Prancūzijos 10 metų skolinimosi kaina šoktelėjo ir peržengė 5,1 proc. ribą, o investuotojai jautriai reagavo į politinę įtampą bei protestų riziką. Kylant pajamingumams brangsta valstybės skolos aptarnavimas, o kartu gali didėti spaudimas visai ekonomikai, įskaitant būsto kreditavimą ir verslo skolinimąsi.

    Analitikai pabrėžia, kad vien palūkanų lygis savaime dar nėra unikalus reiškinys, tačiau Prancūzijai skausmingas tampa skirtumas su Vokietija. Kai Vokietijos obligacijų pajamingumai išlieka gerokai mažesni, rinkos aiškiai parodo, kad už Prancūzijos riziką reikalauja papildomos premijos.

    Politinis neapibrėžtumas kelia kainą

    Ekspertai Prancūzijos situacijoje įžvelgia ne tik ekonominį, bet ir politinį signalą: investuotojai vis labiau abejoja, ar biudžeto konsolidacija yra politiškai įgyvendinama. Diskusijos parlamente dėl išlaidų ir pajamų priemonių, taip pat socialinių grupių mobilizacija didina tikimybę, kad griežtesni sprendimai bus atidedami.

    Rinkoms papildomą įtampą kelia ir artėjantys politiniai ciklai, kurie tradiciškai didina populistinių pažadų riziką bei apsunkina taupymo priemones. Dėl to net ir laikinas pirkėjų sugrįžimas į Prancūzijos obligacijas, jei jis įvyktų, analitikų vertinimu, nebūtinai reikštų ilgalaikį pasitikėjimo sugrįžimą.

    „Tai nėra pasitikėjimo balsas, o daugiau laiko kredito išbandymui“, – teigė rinkų strategas Théophile Legrand.

    „Jei rinkos nuspręs, kad reikšminga biudžeto konsolidacija Prancūzijoje politiškai neįmanoma, reikalaujama rizikos premija gali dar augti“, – sakė ekonomikos profesorius Jérôme Mathis.

  • „Fitch Ratings“ siunčia signalą Vengrijai: euro planas iki 2030-ųjų įmanomas, bet laukia kieti sprendimai

    „Fitch Ratings“ siunčia signalą Vengrijai: euro planas iki 2030-ųjų įmanomas, bet laukia kieti sprendimai

    Kredito reitingų agentūra „Fitch Ratings“ teigia, kad Vengrijos 2027 metais planuojamas biudžetas ir vidutinės trukmės deficito mažinimo tikslai gali padėti šaliai priartėti prie euro įvedimo iki 2030-ųjų. Vertinime pabrėžiama, kad ambicija reali, tačiau jos įgyvendinimas pareikalaus nuoseklios fiskalinės drausmės.

    Pagal Vengrijos Vyriausybės pateiktą 2027 metų biudžeto projektą numatoma bendrojo valdžios sektoriaus deficitą sumažinti iki 4,9 proc. bendrojo vidaus produkto. Tai reikštų ryškų kritimą, lyginant su šiems metams prognozuojamu 7,5 proc. lygiu.

    „Fitch Ratings“ skaičiavimu, biudžeto plane numatyti išlaidų karpymai kitais metais sudarytų apie 1,5 proc. BVP. Papildomą efektą, agentūros vertinimu, galėtų duoti laikinų ir vienkartinių priemonių pabaiga, kuri leistų sutaupyti dar apie 1,4 proc. BVP.

    Kas numatyta biudžete?

    Biudžeto projekte akcentuojama ir mažesnių palūkanų išlaidų perspektyva, kuri, „Fitch Ratings“ teigimu, galėtų sudaryti iki 0,2 proc. BVP. Agentūra tai sieja su mažėjančiomis infliacijai susietų obligacijų sąnaudomis ir mažesnėmis Vengrijos skolinimosi palūkanomis rinkose.

    Kartu planuojama papildomų pajamų paieška per mokesčių pakeitimus ir kitas priemones, kurios, kaip teigiama, galėtų duoti apie 1 proc. BVP. Tarp numatytų krypčių minimi įmonių ir inovacijų apmokestinimo pokyčiai, turto mokestis bei papildomas mokestis energetikos įmonėms.

    Išlaidų mažinimas, pagal agentūros apžvalgą, paliestų dalį ekonomikos plėtros subsidijų, valdžios komunikaciją, visuomeninę žiniasklaidą ir valstybės investicijų bei veiklos kaštus. Taip pat numatoma bent 10 proc. mažinti ministerijų ir valstybės valdomų įmonių veiklos išlaidas.

    Įspėjimas dėl įgyvendinimo

    Vis dėlto „Fitch Ratings“ perspėja, kad plano įgyvendinimas gali būti sudėtingas, nes numatyta daug palyginti nedidelių priemonių, o konsolidacija turėtų būti tęstinė. Agentūra atkreipia dėmesį, kad dalis planuojamų sutaupymų nėra iki galo užtikrinti.

    Vertinime taip pat nurodoma, kad nauji įsipareigojimai ir mokesčių lengvatos, kurių apimtis siektų apie 1,4 proc. BVP, gali sumažinti dalį planuojamo fiskalinio efekto. Tai reiškia, kad realūs rezultatai priklausys nuo politinės valios ir priemonių vykdymo kokybės.

    Agentūra pabrėžia, kad 2027 metų fiskalinio tikslo pasiekimas būtų svarbus Vyriausybės strategijos patikimumo testas, ypač jeigu šalis rimtai siekia euro įvedimo kriterijų iki 2030-ųjų. Vengrijos plane numatoma, kad deficitas 2028 metais siektų 4 proc. BVP, 2029 metais mažėtų iki 3,4 proc., o 2030 metais iki 2,8 proc.

    Ne vien biudžetas: kokie dar kriterijai?

    „Fitch Ratings“ prognozėse Vengrijos deficitas taip pat turėtų mažėti panašia kryptimi, o iki 2030-ųjų nusileisti žemiau 3 proc. ribos. Tačiau agentūra primena, kad vien fiskalinė drausmė nėra pakankama sąlyga euro įvedimui.

    Norint įsivesti eurą, būtina atitikti ir kitus Mastrichto kriterijus, susijusius su infliacija, ilgalaikėmis palūkanų normomis, valiutos kurso stabilumu ir nacionalinės teisės suderinimu. Praktikoje svarbi dalis yra dalyvavimas ERM II mechanizme mažiausiai dvejus metus, išvengiant didelių kurso svyravimų.

    Agentūra taip pat pateikia platesnį kontekstą apie skolos ir augimo rizikas. „Fitch Ratings“ vertinimu, Vengrijos viešoji skola galėtų pasiekti piką 2027–2028 metais ir sudaryti apie 77,7 proc. BVP, o tai gerokai viršytų „BBB“ reitingo šalių medianą.

    Augimas, kaip pažymi agentūra, nuo 2023 metų atsiliko nuo panašaus reitingo šalių, tam įtakos turėjo silpnesnė išorės paklausa, didesnis politikos neapibrėžtumas, vėluojantys Europos Sąjungos finansavimo srautai ir deficito mažinimo poveikis investicijoms.

    Vengrijos Vyriausybė tikisi, kad BVP augimas 2027 metais sieks 2,4 proc., o iki 2030-ųjų viršys 3 proc. „Fitch Ratings“ prognozėse augimas taip pat turėtų paspartėti iki maždaug 3 proc. nuo 2028 metų, jei suaktyvėtų investicijos ir vartojimas, o išorės paklausa atsigautų.

    Konsultacijų bendrovė Eurasia Group savo vertinime taip pat neatmeta scenarijaus, kad Vengrija prie euro galėtų priartėti kiek vėliau, apie 2032 metus. Tokiu atveju kritinis momentas būtų sprendimas dėl stojimo į ERM II, be kurio euro įvedimo procesas neprasideda.

  • Euro zonos skola vėl kopia: Italija beveik pasivijo Graikiją, Prancūzijai brangsta skolinimasis

    Euro zonos skola vėl kopia: Italija beveik pasivijo Graikiją, Prancūzijai brangsta skolinimasis

    Euro zonoje valdžios sektoriaus skola 2026 metų antrąjį ketvirtį pasiekė 88,8 proc. bendrojo vidaus produkto ir per metus ūgtelėjo nuo 87,3 proc., skelbia Eurostatas. Rodiklis apima laikotarpį nuo balandžio iki birželio, kai daliai valstybių didėjo biudžetų deficitas ir skolinimosi poreikis.

    Visoje Europos Sąjungoje skolos ir BVP santykis tuo pačiu laikotarpiu sudarė 82,9 proc., palyginti su 81,4 proc. prieš metus. Eurostato duomenimis, vien euro zonos vyriausybių įsipareigojimai pinigine išraiška siekė apie 14 400 000 000 000 eurų.

    Skolos taisyklės ir realybė

    Skolos ir BVP santykis rodo, kiek valstybė yra įsiskolinusi, palyginti su ekonomikos dydžiu, ir yra vienas svarbiausių fiskalinės tvaros indikatorių. Pagal ES fiskalines taisykles, skola neturėtų viršyti 60 proc. BVP, o metinis biudžeto deficitas turėtų tilpti į 3 proc. ribą.

    Vis dėlto po COVID-19 pandemijos ES skolos lygis išliko padidėjęs ir, Eurostato vertinimu, virš 80 proc. BVP laikosi nuo 2020 metų, kai pasiekė 89,5 proc. Tai didina jautrumą palūkanų normų pokyčiams, nes brangesnis skolinimasis greičiau augina aptarnavimo išlaidas.

    Italija artėja prie Graikijos

    Tarp labiausiai įsiskolinusių ES šalių išlieka Graikija, kurios skolos rodiklis 2026 metų antrąjį ketvirtį siekė 140,8 proc. BVP. Visai šalia atsidūrė Italija su 139,9 proc., todėl atotrūkis sumažėjo iki mažiau nei 1 procentinio punkto.

    Eurostatas nurodo, kad Graikijos rodiklis per metus sumažėjo 11,2 procentinio punkto, prie to prisidėjo biudžeto perteklius. Tuo metu Italijos skolos santykis vien per antrąjį ketvirtį padidėjo 1,3 procentinio punkto, rodydamas didesnį spaudimą valstybės finansams.

    Prancūzija pagal skolos ir BVP santykį yra trečia ES: 2026 metų antrąjį ketvirtį jos skola pakilo iki 119,1 proc. BVP ir per metus ūgtelėjo 3,7 procentinio punkto. Skola virš 100 proc. BVP išliko ir Belgijoje bei Ispanijoje, atitinkamai 110,2 proc. ir 101,4 proc.

    Prancūzijos skolinimosi kaina kyla

    Duomenys paskelbti tuo metu, kai investuotojai ėmė reikalauti didesnės grąžos už Prancūzijos riziką, o 10 metų obligacijų pajamingumas peržengė 5 proc. ribą pirmą kartą nuo 2002 metų. Aukštesnės palūkanos reiškia, kad naujas skolinimasis ir dalies senų skolų refinansavimas valstybei kainuoja daugiau.

    Eurostato skaičiai rodo ir bendrą deficito tendenciją: sezoniniais svyravimais pakoreguotas euro zonos valstybių deficitas 2026 metų antrąjį ketvirtį padidėjo iki 3,3 proc. BVP nuo 3,2 proc. pirmąjį ketvirtį. Visos ES deficitas augo iki 3,5 proc. nuo 3,1 proc., o tai didina tikimybę, kad daliai šalių teks griežčiau derinti išlaidas ir pajamas.

    Metiniai duomenys rodo, kad 2025 metais ES skolos rodiklis siekė 81,5 proc. BVP, o bendras biudžeto deficitas išliko 3,1 proc., šiek tiek viršydamas nustatytą 3 proc. ribą. Euro zonoje metiniai skaičiai apėmė 20 šalių, nes Bulgarija prie euro prisijungė 2026 metų sausio 1 dieną.

    Eurostatas taip pat atkreipė dėmesį į Bulgarijos 2025 metų duomenų kokybę, susijusią su kelių infrastruktūros agentūros išlaidų apskaita. Tokios pastabos rinkoms paprastai signalizuoja apie galimus patikslinimus, tačiau esminių bendros euro zonos krypties išvadų nekeičia.

    Tarp didžiųjų ekonomikų Vokietijos skolos santykis pakilo iki 62,8 proc. nuo 61,4 proc., o deficitas išsiplėtė iki 2,9 proc. BVP. Mažiausią skolos rodiklį antrąjį ketvirtį fiksavo Estija su 26,1 proc., o didžiausią metinį šuolį užfiksavo Lenkija, kurios skolos santykis per metus padidėjo 6,7 procentinio punkto.

  • PiS smogia finansų ministrą Domańskį: Seime verda balsavimas, kuris gali viską pakeisti

    Lenkijos Seime įsibėgėjo debatai dėl nepasitikėjimo finansų ir ekonomikos ministru Andrzejumi Domańskiu. Opozicinė partija PiS siekia jo atleidimo, teigdama, kad šalies finansai artėja prie pavojingos ribos. Ministerija kaltinimus atmeta, o balsavimas numatytas dar antradienį.

    Parlamentinė procedūra pradėta PiS iniciatyva, o prieš pateikimą plenariniam posėdžiui klausimą vertino Seimo finansų komitetas. Komitetas projektą įvertino neigiamai, tačiau galutinį sprendimą priims visi parlamentarai. Politinė įtampa didelė, nes balsavimas vyks tą pačią dieną.

    PiS atstovai Seime kartoja, kad biudžetų deficitas auga, o planuotos pajamos, jų teigimu, nepasiekiamos. Kritikai akcentuoja ne tik einamųjų metų rodiklius, bet ir kelių metų į priekį numatomus valstybės finansų planus. Pasak jų, tai didina skolos aptarnavimo naštą ir mažina valstybės galimybes finansuoti prioritetus.

    Ginčas dėl deficito ir pajamų

    Per svarstymą komitete PiS parlamentarai kėlė klausimą, ar ministerija adekvačiai prognozuoja ekonomikos raidą ir biudžeto įplaukas. Jie teigė, kad kartojasi situacija, kai į biudžetą suplanuojama daugiau, nei realiai surenkama. Tokia praktika, pasak opozicijos, esą stumia šalį į fiskalinę riziką.

    Diskusijose taip pat minėta, kad dideli deficito skaičiai tampa politiniu argumentu prieš ministro komandą. Opozicija bando įrodyti, kad tai ne vien makroekonominių aplinkybių rezultatas, o netinkamo valdymo pasekmė. Valdančiosios daugumos atstovai tokius teiginius laiko politine kampanija.

    Ministerija atsikerta: dalis problemų paveldėta

    Finansų ministerija aiškina, kad dalis šiandieninių biudžeto įtampų susijusi su ankstesniais įsipareigojimais ir struktūriniais veiksniais. Kaip nurodyta komiteto posėdyje, 2024–2026 metais anksčiau prisiimtų skolinių įsipareigojimų išpirkimai siekė beveik 18 milijardų eurų. Ministerija pabrėžia, kad tokie mokėjimai turi tiesioginę įtaką deficitui.

    Taip pat primenama, kad ankstesniais metais sparčiai kilusios kainos paliko ilgalaikį efektą išlaidoms. Dėl indeksavimo mechanizmų augo pensijų ir socialinių išmokų bazė, todėl dalis išlaidų tapo nuolatinės. Kartu atkreipiamas dėmesys, kad lėtesnis kainų augimas nuo 2024 metų mažino kai kurių pajamų dinamiką.

    „Šiandien matome ne vieno sprendimo pasekmę, o kelių metų įsipareigojimų ir ekonominių procesų sumą“, – sakė finansų viceministrė Hanna Majszczyk.

    Ministerijos pateiktais skaičiais, atotrūkis tarp socialinio draudimo išlaidų ir jų padengimui reikalingų lėšų didėjo, o tai didina valstybės biudžeto dotacijų poreikį. Tai tampa viena jautriausių viešųjų finansų temų, nes socialinės išmokos sudaro reikšmingą valstybės išlaidų dalį. Balsavimas Seime parodys, ar opozicija pajėgi sutelkti pakankamai balsų ministro atstatydinimui.

  • Prancūzijos skola kaista: obligacijų palūkanos kyla, ekspertai įspėja dėl smūgio Italijai

    Prancūzijos skola kaista: obligacijų palūkanos kyla, ekspertai įspėja dėl smūgio Italijai

    Prancūzijos skolos problemos vėl atsidūrė investuotojų dėmesio centre: augant politinei įtampai ir socialiniams neramumams, rinkos reikalauja didesnės grąžos už šalies skolinimąsi. Ekonomistai perspėja, kad stiprus sukrėtimas obligacijų rinkoje galėtų persimesti ir į kitas daug skolų turinčias euro zonos valstybes, ypač Italiją.

    Spalio 19 dieną Prancūzijos 10 metų valstybės obligacijų pajamingumas svyravo apie 4,9 proc. Tai vienas aukščiausių lygių per daugiau nei du dešimtmečius, rodantis, kad investuotojai įskaičiuoja didesnę riziką ir prašo didesnės palūkanų premijos.

    Padėtį paaštrino savaitgalį vykę protestai, kuriuose reikalauta sprendimų dėl pragyvenimo brangimo ir prastėjančių viešųjų paslaugų, įskaitant švietimą. Tuo pat metu vyriausybei tenka užduotis parlamente prastumti 2027 metų biudžetą, kai Nacionalinė Asamblėja yra susiskaldžiusi.

    Kas kelia investuotojų nerimą

    Pagal Prancūzijos statistikos tarnybos INSEE duomenis, šalies viešoji skola siekia apie 119 proc. bendrojo vidaus produkto. Tai vienas aukščiausių rodiklių Europos Sąjungoje ir jis riboja valdžios galimybes reaguoti į socialinius reikalavimus didinant išlaidas.

    Prancūzija taip pat prognozuoja 5,4 proc. bendrojo vidaus produkto deficitą 2026 metais. INSEE skelbė, kad 2026 metų birželio pabaigoje viešoji skola sudarė 3 596 000 000 000 eurų, o didelė jos dalis turi būti refinansuojama jau aukštesnėmis palūkanomis.

    Ypač ryškiai auga skolos aptarnavimo kaina. Vyriausybės prognozėse nurodoma, kad palūkanų mokėjimai 2027 metais gali siekti apie 91 000 000 000 eurų, kai 2026 metais jie vertinami apie 79 200 000 000 eurų, tai yra beveik 12 000 000 000 eurų daugiau.

    Infliacijos šuoliai ir menkas augimas dar labiau komplikuoja vaizdą, nes silpnesnis ekonomikos tempas gali mažinti biudžeto pajamas. Dėl to kiekvienas papildomas išlaidų paketas rinkose vertinamas jautriai, o valdžia turi mažiau erdvės kartoti pandemijos laikų sprendimus, kai išlaidos buvo didinamos itin agresyviai.

    Kaip Prancūzijos krizė galėtų paliesti Italiją

    Analitikų vertinimu, Prancūzijos problemos gali sukelti užkrato efektą: kylant vienos didelės euro zonos ekonomikos skolinimosi kainai, investuotojai dažnai pervertina riziką ir kitose šalyse. Konsultacijų bendrovė Oxford Economics modeliuodama scenarijus pabrėžė, kad Italija būtų viena pažeidžiamiausių, nes jai būdingas lėtesnis augimas, didelė skola ir jautrios investicijos, kurios smarkiau reaguoja į finansinių sąlygų griežtėjimą.

    Vienas svarbiausių rinkos termometrų yra skirtumas tarp šalies ir Vokietijos 10 metų obligacijų pajamingumo, vadinamasis skirtumas. Prancūzijos skirtumas iki maždaug 145 bazinių punktų rodo, kad investuotojai už Prancūzijos riziką prašo ženkliai didesnės grąžos nei už Vokietijos, tačiau tai vis dar žemiau kai kurių ankstesnių šio mėnesio pikų.

    Oxford Economics pateikė bazinį ir du nepalankius scenarijus. Baziniame variante daroma prielaida, kad Prancūzijos skirtumas neperžengs 200 bazinių punktų ribos iki 2027 metų pavasarį vyksiančių prezidento rinkimų ir vėliau mažės, todėl skolos krizė nelaikoma pagrindiniu scenarijumi, nors pripažįstama kaip potencialiai labai žalinga.

    Neigiamuose scenarijuose derinami du veiksniai: didesnės skolinimosi palūkanos ir pasitikėjimo smukimas. Vidutiniame scenarijuje Prancūzijos skirtumas didėtų iki 250 bazinių punktų, o sunkiame pasiektų 400 bazinių punktų lygį.

    Sunkiame variante, konsultantų vertinimu, 2027 metais į recesiją galėtų smukti tiek Prancūzija, tiek Italija. Belgijos skolinimosi kaina taip pat šokteltų, o Ispanija, Portugalija ir Graikija patirtų mažesnę ekonominę žalą, nors jų obligacijų pajamingumai irgi kiltų.

    Capital Economics vyriausiasis Europos ekonomistas Andrew Kenninghamas pabrėžė, kad 400 bazinių punktų skirtumas yra tikėtinas nepalankus scenarijus, prilygstantis Italijos situacijai 2012 metais.

    „Tokiu atveju spaudimas kitoms daug skolų turinčioms ekonomikoms, įskaitant Italiją, būtų labai didelis“, – sakė A. Kenninghamas.

    Jis taip pat atkreipė dėmesį, kad dabartinė padėtis skiriasi nuo 2010-ųjų pradžios, nes Europos Centrinis Bankas turi papildomų priemonių mažinti nepagrįstą skolinimosi kaštų išsiskyrimą tarp šalių. Viena jų yra Perdavimo apsaugos priemonė, kuri leistų centriniam bankui pirkti obligacijas, jei šalis atitinka nustatytas sąlygas.

    Vis dėlto lūkesčiai, kad Europos Centrinis Bankas automatiškai gesins būtent Prancūzijos problemą, yra riboti. Europos Centrinio Banko vadovė Christine Lagarde pastaruoju metu yra pabrėžusi, kad priemonės stabdyti skolinimosi kaštų kilimą pirmiausia turi būti randamos pačioje Prancūzijoje, priimant biudžeto sprendimus, kurie įtikintų investuotojus.

    Ką Prancūzija gali padaryti

    Ekonomistai sutaria, kad artimiausias testas yra patikimas 2027 metų biudžetas ir aiški vidutinės trukmės fiskalinė trajektorija. Rinkos paprastai vertina ne vien skaičius, bet ir tai, ar politinė sistema pajėgi nuosekliai įgyvendinti pažadus, ypač kai reikalingi nepopuliarūs sprendimai.

    Oxford Economics nurodo, kad rinkoms galėtų padėti kelių metų išlaidų augimo ribojimas ir tvirti teisiniai įsipareigojimai, įskaitant ilgai ginčijamas reformas, susijusias su pensiniu amžiumi. Tačiau perspėjama, kad mažumos vyriausybei gali būti sunku patikimai užtikrinti ilgalaikį konsolidavimo planą, todėl didelė atsakomybė gali tekti būsimai administracijai.

    Artėjant 2027 metų prezidento rinkimams, politinė konkurencija didina neapibrėžtumą, o tai obligacijų rinkose paprastai reiškia aukštesnę rizikos kainą. Todėl Prancūzijos finansų kryptis, valdžios gebėjimas mažinti deficitą ir išlaikyti augimą taps vienu svarbiausių euro zonos stabilumo veiksnių artimiausiais metais.