Tag: BNP Paribas

  • JAV smogė Iranui antrinėmis sankcijomis: Europos verslui gresia dolerio spąstai

    JAV smogė Iranui antrinėmis sankcijomis: Europos verslui gresia dolerio spąstai

    Jungtinės Valstijos paskelbė apie reikšmingą antrinių sankcijų išplėtimą Iranui, kurio esmė paprasta: bet kuri pasaulio įmonė, tęsianti sandorius su Teheranu, gali rizikuoti prarasti prieigą prie JAV dolerio atsiskaitymų sistemos. Tokie ribojimai ypač jautrūs, nes tarptautinėje prekyboje doleris išlieka pagrindine atsiskaitymų ir finansavimo valiuta.

    JAV iždo departamentas pranešė išplėtęs sankcijų taikymo apimtį ir įvardijo naujas sritis, kurios, be naftos, tampa didesnio dėmesio taikiniu: laivyba, aviacija, auksas, technologijos bei skaitmeninis turtas. Kartu buvo įtraukti papildomi subjektai skirtingose jurisdikcijose ir pristabdytos licencijos, leidusios ribotą bendradarbiavimą.

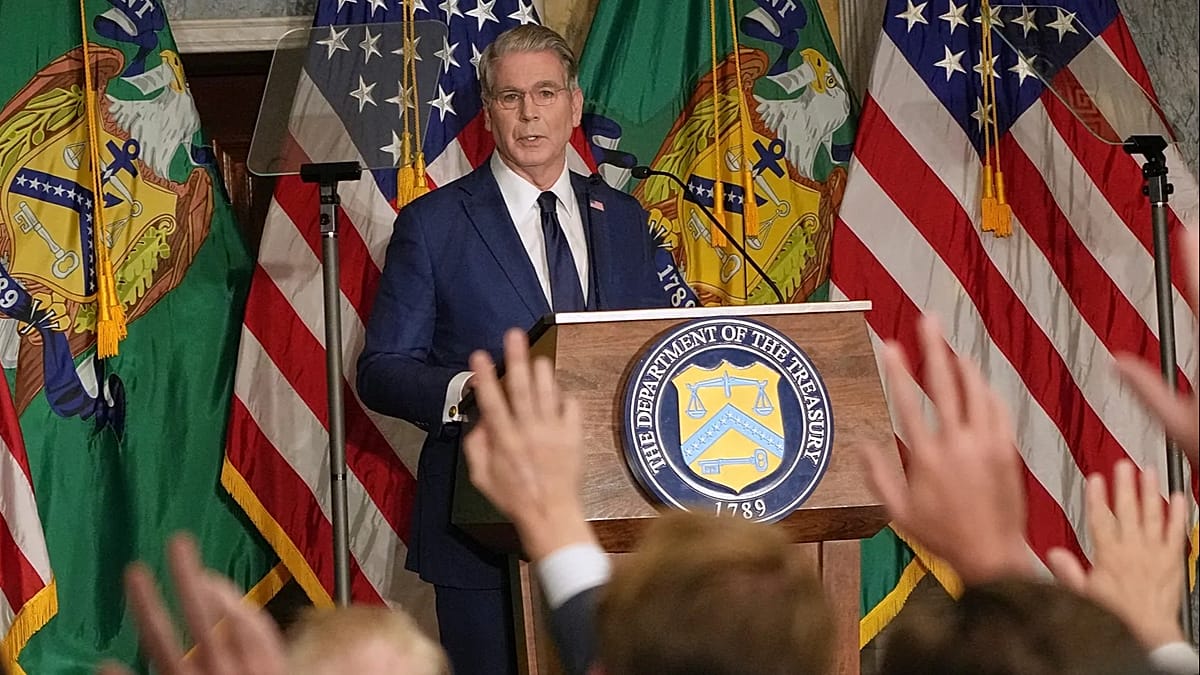
    „Iš esmės prašoma pasirinkti: Iranas arba Amerikos finansų sistema“, – sakė JAV iždo sekretorius Scottas Bessentas.

    Europos prekyba su Iranu menka

    Europos Sąjungos tiesioginė prekybinė priklausomybė nuo Irano šiuo metu yra nedidelė. Remiantis Eurostato duomenimis, 2025 metais ES prekių prekyba su Iranu siekė apie 3,72 mlrd. eurų, iš jų eksportas sudarė maždaug 2,97 mlrd. eurų, tai yra apie 0,1 proc. viso ES eksporto.

    Vis dėlto likusi prekyba nėra tolygiai pasiskirsčiusi: didesnė dalis koncentravosi keliose valstybėse, ypač Vokietijoje, Italijoje ir Nyderlanduose. Eksporto struktūroje svarbūs farmaciniai produktai, medicinos įranga ir mašinos, o šios kategorijos neretai patenka į humanitarinių išimčių lauką.

    Dėl tokio masto rinkos reakcija Europoje buvo santūri: investuotojai vertino, kad tiesioginė įmonių apyvarta su Iranu daugeliu atvejų jau seniai sumažėjusi iki minimumo. Tačiau ekspertai pabrėžia, kad ramybė gali būti apgaulinga, nes tikrieji padariniai dažnai pasimato per finansų grandines.

    Didžiausia rizika slypi finansų grandinėje

    Didžiausias iššūkis Europos bendrovėms kyla ne dėl pardavimų Irane, o dėl rizikos netyčia atsidurti sandorių grandinėje su sankcionuotu partneriu. Bankai, draudikai, laivybos įmonės ir žaliavų prekiautojai aptarnauja klientus daugelyje šalių, todėl net netiesioginė sąsaja gali tapti tyrimo ar sankcijų pagrindu.

    Tokių priemonių poveikis dažnai būna ne tik teisinis, bet ir operacinis: atsiranda didesnė atitikties procedūrų našta, lėtėja mokėjimai, brangsta draudimas, o kai kurie bankai apskritai atsisako aptarnauti didesnės rizikos kryptis. Praktikoje tai gali reikšti, kad net teisėti sandoriai tampa sunkiai įgyvendinami.

    Europos įmonės čia susiduria ir su reguliacine įtampa. ES Blokavimo statutas numato ribojimus, kaip bendrovės gali reaguoti į JAV sankcijas, o teismų praktika yra išaiškinusi, kad sutartinių santykių nutraukimas su Irano partneriais turi būti pagrįstas kitais motyvais nei vien JAV spaudimas.

    Vis dėlto realybėje dauguma tarptautinių įmonių prioritetą teikia prieigai prie dolerio atsiskaitymų, JAV bankų korespondentinių sąskaitų ir platesnių kapitalo rinkų. Būtent todėl antrinės sankcijos laikomos vienu stipriausių JAV įrankių, galinčių paveikti ir tuos, kurie su Iranu dirba tik labai ribotai.
  • Lenkijos ekonomika ties lūžiu: BNP Paribas vadovas apie energetiką, gynybą ir naują augimo modelį

    Lenkijos ekonomika ties lūžiu: BNP Paribas vadovas apie energetiką, gynybą ir naują augimo modelį

    Energetikos transformacija keičia skaičiavimus

    Lenkijos ekonomika artėja prie etapo, kai ankstesnis augimo receptas, paremtas santykinai pigia darbo jėga ir spartaus eksporto plėtra, ima sekti. BNP Paribas Bank Polska vadovas Przemekas Gdańskis interviu pabrėžia, kad šalia geopolitinių rizikų ryškėja ir struktūriniai iššūkiai, verčiantys ieškoti naujo konkurencingumo pagrindo.

    Vienas kertinių klausimų – energijos kaina ir šaltiniai. Pasak jo, ilgalaikėje perspektyvoje branduolinės energetikos projektai gali prisidėti prie stabilesnių ir mažesnių elektros kainų bei didesnės sistemos dekarbonizacijos, o tai tiesiogiai veikia pramonės konkurencingumą.

    Gdańskis akcentuoja ir kitą argumentą: anglimi paremta energetika nebesuteikia kainos pranašumo, nes brangsta tiek taršos kaštai, tiek pati gamyba, o rinkoje daugėja nepastovumo. Dėl to energetikos transformacija tampa ne vien aplinkosauginiu, bet ir grynai ekonominiu sprendimu.

    Investicijų mastas – trilijonais eurų

    Banko vadovo vertinimu, iki 2040 metų vien energetikos transformacijai reikės milžiniškų investicijų, kurios, skaičiuojant pagal interviu minėtus dydžius, siekia maždaug 620–760 mlrd. eurų. Tokios sumos rodo, kad be privataus kapitalo ir veikiančios finansų sistemos šių projektų įgyvendinti nepavyks.

    Lygiagrečiai išaugęs prioritetas – gynyba. Interviu teigiama, kad šiemet Lenkijos investicijos gynybos srityje gali siekti apie 46 mlrd. eurų, o bendros išlaidos gynybai turėtų viršyti 4 proc. bendrojo vidaus produkto, ir šį lygį, pašnekovo nuomone, verta išlaikyti.

    Gdańskis pabrėžia, kad bankų sektorius yra pasirengęs finansuoti didelius projektus, tačiau jo pajėgumai turi ribas. Jo pateiktas pavyzdys rodo, kad net ir visiems bankams susivienijus į konsorciumą, vienam projektui suteikiamo kredito dydis būtų tik dalis didžiausių infrastruktūros sumanymų kainos, todėl būtini ir kiti finansavimo šaltiniai.

    Deficitas, skola ir naujas augimo receptas

    Interviu paliečiama ir fiskalinė rizika: augant biudžeto deficitui, didėja skolos finansavimo poreikis, o investuotojai gali reikalauti didesnės grąžos už valstybės obligacijas. Tai reikštų didesnę skolos aptarnavimo naštą ir mažesnę erdvę kitoms viešosioms išlaidoms.

    Banko vadovas teigia, kad Lenkija yra „gilių pokyčių“ išvakarėse, nes darbo jėgos sąnaudomis paremto augimo modelis išsisemia. Išeitimi jis laiko produktyvumo šuolį, inovacijų skatinimą, infrastruktūros modernizavimą ir aktyvesnę politiką, padedančią prisitaikyti prie demografinių tendencijų.

    Demografija, pasak pašnekovo, tampa lemiamu veiksniu: mažėjantis darbingo amžiaus gyventojų skaičius gali lėtinti augimą, jei nebus didinama ekonomikos automatizacija ir robotizacija bei nesuformuota nuosekli migracijos politika. Jo vertinimu, būtent technologijos ir efektyvesnė darbo organizacija gali kompensuoti darbo rinkos įtampas.

    Interviu taip pat aptariamas dirbtinis intelektas: Gdańskis pažymi, kad DI plėtra JAV ir Azijoje vyksta greičiau nei Europoje, o senstančiai visuomenei tai gali būti kritiškai svarbi priemonė didinti našumą. Jis priduria, kad finansų sektorius ieško praktinių DI pritaikymo scenarijų, tačiau tikrasis proveržis dar priešakyje.

    Kartu banko vadovas atkreipia dėmesį į Europos problemą – rinkų ir reguliavimo fragmentaciją. Jo teigimu, norint konkurencingai varžytis su JAV ir Azija, Europai reikia daugiau integracijos ir masto, o tai svarbu ir kapitalo rinkoms, ir inovacijų finansavimui.

    Galiausiai pašnekovas pabrėžia Lenkijos atsparumą šokams, primindamas, kad 2008–2009 metų krizę šalis perėjo palyginti stabiliai, o bankų sektoriui neprireikė plataus masto viešosios paramos. Vis dėlto jis kartoja pagrindinę mintį: ateinančiais metais sėkmę lems ne vien atsparumas, o gebėjimas laiku persitvarkyti ir susikurti naują augimo idėją.

  • Bankų lenktynės dėl klientų: „BNP Paribas“ po „mirusių“ sąskaitų valymo keičia taktiką

    Bankų lenktynės dėl klientų: „BNP Paribas“ po „mirusių“ sąskaitų valymo keičia taktiką

    Bankai ieško augimo ten, kur jo mažai

    Lenkijos bankų rinka tampa vis labiau konkurencinga, nes didžioji dalis suaugusių gyventojų jau turi bent vieną einamąją sąskaitą. Dėl to bankams vis sunkiau augti „natūraliai“ ir jie vis dažniau bando pervilioti klientus vieni iš kitų, siūlydami geresnes sąlygas, patogesnes paslaugas ar platesnį produktų krepšelį.

    Ši situacija skatina aktyvesnę kovą dėl hipotekos, vartojimo kreditų ir investavimo paslaugų. Vienu iš ryškiausių instrumentų tampa būsto paskolų refinansavimas, kai klientas perkelia kreditą į kitą banką dėl geresnės palūkanų maržos ar lankstesnių sąlygų.

    „BNP Paribas“ grįžta prie klientų augimo

    „BNP Paribas Bank Polska“ pirmąjį ketvirtį akcentavo masto augimą: bankas skelbė didinęs klientų ir kreditų apimtis, kartu išlaikydamas palūkanų maržą mažėjančių palūkanų normų aplinkoje. Banko vadovybė teigė, kad po kelių ketvirčių vidaus „apsivalymo“ klientų bazėje vėl matomas augimo lūžis.

    Per ankstesnius laikotarpius bankas tvarkė duomenų bazę ir šalino neaktyvias sąskaitas, todėl bendras klientų skaičius buvo sumažėjęs. Toks procesas, kaip pabrėžiama sektoriuje, nėra išskirtinis, nes rinkoje daug sąskaitų yra atidarytos, bet realiai nenaudojamos.

    Bankas nurodė, kad per ketvirtį mažmeninių klientų skaičius padidėjo 55 000. Pagal viešai skelbtus tikslus „BNP Paribas Bank Polska“ siekia, kad iki 2030 metais klientų būtų maždaug 1 000 000 daugiau nei baziniais metais, kai jų buvo apie 2 700 000.

    Hipotekos spaudimas ir nauja kryptis su palūkanomis

    Bankas pripažino, kad hipotekos segmente ketvirtis buvo sudėtingesnis dėl didelės konkurencijos ir spaudimo maržoms. Papildomą įtaką turėjo klientų noras rinktis kintamąsias palūkanas, kai mažėjančios palūkanų normos padidina tokio tipo paskolų patrauklumą.

    Anksčiau bankas buvo labiau susitelkęs į fiksuotų palūkanų būsto paskolas, tačiau dabar planuoja pasiūlyti ir kintamųjų palūkanų alternatyvą. Banko atstovai taip pat nurodė, kad reikšminga dalis naujų būsto paskolų srauto buvo susijusi su refinansavimu.

    Tokios tendencijos rodo platesnį rinkos judėjimą: kai palūkanų normos leidžiasi, klientai aktyviau lygina sąlygas ir siekia sumažinti įmokas. Bankams tai reiškia brangesnį klientų pritraukimą ir mažesnę erdvę pelningumui hipotekos produktuose.

    Pelno kritimas: vienkartiniai veiksniai ir mokesčiai

    Bankas skelbė, kad palūkanų pajamos per metus mažėjo dėl palūkanų normų mažinimo poveikio, nors dalį jo kompensavo mažesnė indėlių pritraukimo kaina ir kiti finansiniai veiksniai. Grynoji palūkanų marža, banko teigimu, sumažėjo nuo 3,64 proc. iki 3,28 proc.

    Vis dėlto grynasis pelnas per ketvirtį krito 49 proc. ir siekė 375 000 000 zlotų, tai yra maždaug 88 000 000 eurų. Bankas aiškino, kad rezultatą smarkiai paveikė vienkartinė įmoka į Bankų garantijų fondo priverstinio pertvarkymo fondą bei didesnė pelno mokesčio našta.

    Papildomai bankas fiksavo mažesnes pajamas iš mokesčių ir komisinių bei prastesnį prekybinės veiklos rezultatą, siejamą su mažesniu sandorių aktyvumu palūkanų normų instrumentuose ir silpnesniais turto bei įsipareigojimų valdymo rezultatais. Tuo pat metu bankas akcentavo, kad veiklos sąnaudos buvo kontroliuojamos, o kreditų portfelio kokybė iš esmės išliko stabili.

    Banko pateikiamais duomenimis, neveiksnių paskolų dalis portfelyje siekė 2,7 proc. Sektoriuje pastaraisiais metais dažnai matomas žemas rizikos kaštų lygis, tačiau spartesnis kreditavimo augimas paprastai reiškia ir didesnę tikimybę, kad probleminių paskolų absoliutus skaičius ateityje didės.

    „Norėčiau aiškiai pabrėžti tendencijos apsivertimą: klientų skaičius dėl portfelio valymo mažėjo, o pirmąjį ketvirtį pradėjo augti, ir tai bus strateginis akcentas“, – sakė banko vadovas Przemekas Gdańskis.

    „Augimą įgyvendinome taip, kad palūkanų maržą saugotume ir gintume“, – sakė banko valdybos narys Piotras Konieczny.