Tag: Centriniai bankai

  • Anglijos bankas paliko 3,75 proc., bet balsavimas skilo: infliacija kyla, kas toliau?

    Anglijos bankas paliko 3,75 proc., bet balsavimas skilo: infliacija kyla, kas toliau?

    Anglijos bankas rugsėjo 17 dieną pagrindinių palūkanų normų nepakeitė ir paliko jas 3,75 proc., tačiau sprendimas buvo priimtas ne vienbalsiai. Monetarinės politikos komitete šeši nariai balsavo už palikimą, trys siūlė didinti normą iki 4 proc., taip išryškindami didėjančią įtampą dėl infliacijos krypties.

    Naujausias sprendimas priimtas tuo metu, kai Jungtinėje Karalystėje infliacija pasiekė penkių mėnesių aukštumas ir, banko vertinimu, artimiausiais ketvirčiais dar gali kilti. Pagrindiniu veiksniu įvardijamas energijos kainų šuolis ir didesnis jų nepastovumas, kuris po Irano karo vėl smarkiau veikia tiek vartotojų išlaidas, tiek verslų sąnaudas.

    Energetikos šokas vėl kelia kainas

    Anglijos bankas pažymėjo, kad nuo ankstesnio posėdžio pabrango tiek žaliavinė nafta, tiek rafinuoti energijos produktai, o kainų svyravimai išliko dideli. Tai didina riziką, kad brangi energija persiduos į platesnį kainų krepšelį, ypač per transporto, šildymo ir gamybos kaštus.

    Kartu bankas atkreipė dėmesį į vadinamuosius antrinius efektus, kai kainų šokas ima kelti atlyginimų ir kitų paslaugų kainų spiralę. Kol kas, pasak komiteto, reikšmingų tokių efektų požymių nedaug, tačiau rizika didėja, jei aukštos energijos kainos užsitęs arba taps dar labiau nepastovios.

    Kodėl komitetas pasidalijo?

    Trys nariai, balsavę už palūkanų didinimą, iš esmės signalizavo, kad dabartinis infliacijos pagyvėjimas gali būti ne laikinas. Jų logika paprasta: kuo ilgiau infliacija laikosi virš tikslo, tuo sunkiau ją vėliau suvaldyti be didesnio ekonomikos atšaldymo.

    Dauguma, pasirinkusi palaukti, rėmėsi argumentu, kad ankstesni palūkanų didinimai dar pilnai nepersidavė į ekonomiką. Didesnės paskolų įmokos ir brangesnis finansavimas verslui paprastai veikia su vėlavimu, todėl, banko manymu, infliacija laikui bėgant turėtų slopti, jei neatsiras naujų stiprių kainų sukrėtimų.

    Jungtinė Karalystė išsiskyrė centrinių bankų fone

    Sprendimas palikti palūkanas 3,75 proc. išsiskyrė platesniame kontekste, nes pastarosiomis dienomis palūkanas didino kiti pagrindiniai centriniai bankai. JAV Federalinis rezervų bankas pakėlė bazines palūkanas iki 3,75–4 proc. intervalo, o Europos Centrinis Bankas padidino indėlių palūkanų normą iki 2,5 proc.

    Rinkoms tai reiškia didesnį neapibrėžtumą dėl svaro kurso ir obligacijų pajamingumų krypties, nes palūkanų skirtumai tarp regionų dažnai veikia kapitalo srautus. Be to, investuotojai itin jautriai reaguoja į užuominas, ar Anglijos bankas dar šiemet gali grįžti prie griežtinimo, jei infliacija išliks aukšta.

    „Infliacija, tikėtina, dar kils artimiausiais ketvirčiais“, – teigiama Anglijos banko Monetarinės politikos komiteto pareiškime.

    Artimiausiais mėnesiais dėmesys kryps į darbo rinkos rodiklius, atlyginimų augimą ir tai, ar energijos kainų šokas persiduos į paslaugų sektorių. Būtent šie duomenys, kaip įprasta, nulems, ar 3,75 proc. palūkanos taps laikina pauze, ar nauju ilgesnio stabilumo etapu.
  • Nyderlandų centrinis bankas perkelia 86 tonas aukso į Londoną: pasirengimas krizei ir greitesnė prieiga

    Kas nuspręsta ir kodėl

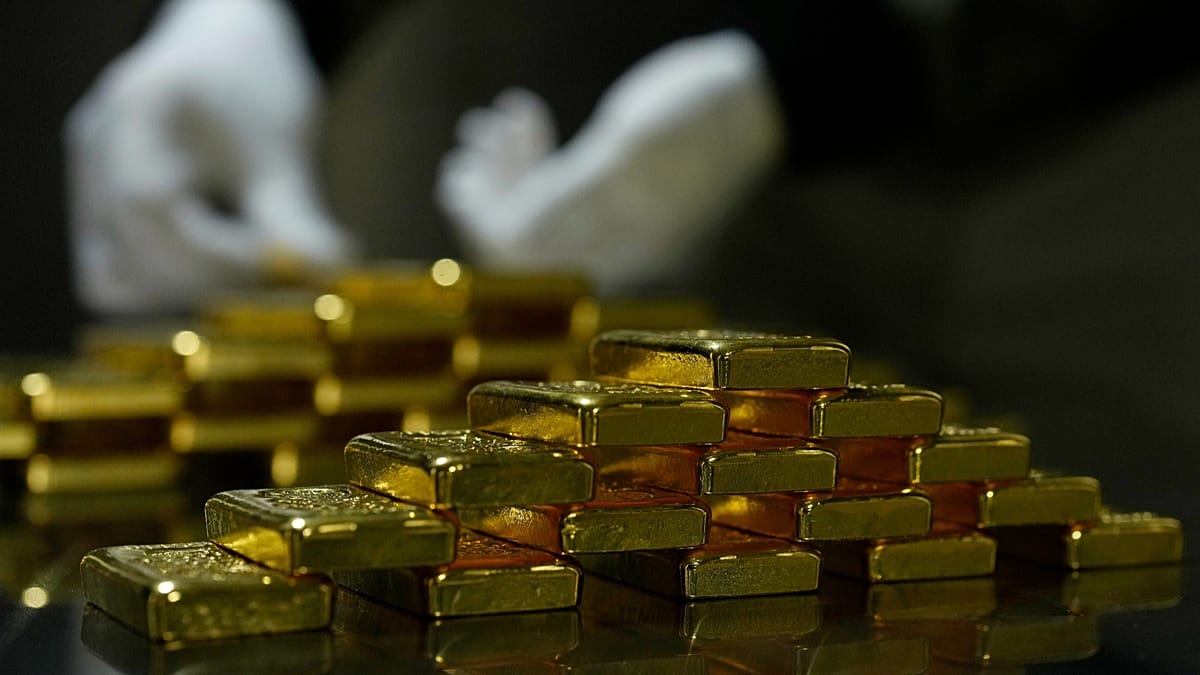
    Nyderlandų centrinis bankas DNB pranešė užbaigęs 86 tonų aukso rezervų perkėlimo operaciją iš JAV ir Kanados į Londoną. Pasak banko, sprendimą lėmė siekis krizės atveju turėti greičiau pasiekiamą ir lengviau valdomą aukso dalį.

    Londonas pasirinktas dėl to, kad čia veikia vienas didžiausių pasaulyje fizinio aukso rinkos centrų, o sandoriai ir atsiskaitymai paprastai vyksta greičiau. DNB pabrėžė, kad tokia struktūra didina rezervų likvidumą ir leidžia operatyviau reaguoti į rimtų sukrėtimų scenarijus.

    „Taip pagerinome prieigą prie savo aukso rezervų. Tikimės, kad jų niekada nereikės panaudoti, tačiau būtina stiprinti mūsų saugumą“, – sakė DNB vadovas Olafas Sleijpenas.

    Kaip pasikeitė aukso pasiskirstymas

    Bendri DNB aukso rezervai siekia 612,4 tonos. Iki operacijos reikšminga dalis buvo laikoma Niujorke ir Otavoje, taip pat Londone ir pačiuose Nyderlanduose.

    Po pokyčių didžiausia aukso dalis bus sutelkta Londone – 32,1 proc. Vis dar nemaža dalis išlieka Nyderlanduose – 30,8 proc., o JAV ir Kanada po šių korekcijų sudarys po 18,5 proc. kiekvienoje vietoje.

    Operacijos mechanika ir logistika

    DNB nurodė, kad dalis perkėlimo įgyvendinta ne vien fiziniu transportu, bet ir per pirkimo bei pardavimo sandorius, siekiant efektyviau „perkelti“ auksą į Londoną. Tokie sprendimai leidžia mažinti logistikos rizikas ir kaštus, ypač kai kalbama apie didelius kiekius.

    Fiziškai oru pervežta 27 tonos aukso, kurios iš pradžių buvo nugabentos į pagrindinę saugyklą Zeist mieste. Ten 2023 metais atidarytas DNB grynųjų pinigų centras, tapęs svarbiu banko grynųjų ir vertybių tvarkymo infrastruktūros elementu.

    Iš Zeist auksas etapais gabentas į Londoną, kad nereikėtų dalies luitų perlydyti ir būtų sumažintos visos operacijos išlaidos. DNB akcentavo, kad toks planavimas leido suderinti saugumą, rinkos reikalavimus ir praktinį įgyvendinimą.

    Platesnis kontekstas Europoje

    Pastaraisiais metais aukso vaidmuo centrinių bankų rezervuose vėl išaugo, ypač didėjant geopolitinėms įtampoms ir svyruojant finansų rinkoms. Dalis institucijų didina turimus aukso kiekius, kitos peržiūri laikymo geografiją, kad krizės metu rezervai būtų greičiau panaudojami kaip užtikrinimo priemonė.

    Tokiame kontekste DNB sprendimas labiau sutelkti auksą Londone rodo prioritetą ne tik saugojimui, bet ir operaciniam rezervų panaudojamumui. Tai svarbu tais atvejais, kai prireikia greitai pasiekiamų, tarptautinėje rinkoje lengvai realizuojamų aktyvų.

    Įdomu tai, kad pagal naujausius duomenis Lietuvos kaimynystėje esantis Lenkijos centrinis bankas taip pat reikšmingai didino aukso atsargas: jo rezervai siekė 640,2 tonos. Tai parodo, kad aukso politika regione tampa vis labiau strateginė.

  • Nyderlandų centrinis bankas į Europą perkėlė 86 tonas aukso: kodėl pasirinktas Londonas

    Nyderlandų centrinis bankas De Nederlandsche Bank (DNB) pranešė užbaigęs operaciją, per kurią 86 tonos aukso buvo perkeltos iš JAV ir Kanados į Europą. Bankas aiškina, kad sprendimas susijęs su didesniu pasirengimu galimoms krizinėms situacijoms ir poreikiu greičiau valdyti atsargas.

    DNB nurodo, kad augant geopolitiniam neapibrėžtumui svarbu užtikrinti, jog auksas prireikus būtų lengvai pasiekiamas ir greitai panaudojamas. Dalis perdislokavimo logikos siejama ir su tuo, kad Londonas laikomas vienu pagrindinių pasaulio tauriųjų metalų prekybos bei saugojimo centrų.

    Kodėl pasirinktas Londonas

    Pasak DNB, atsargos Londone yra operaciškai patogesnės nei anksčiau laikytos saugyklose Otavoje ar Niujorke. Tokia vieta leidžia sparčiau atlikti sandorius ar užtikrinti likvidumą, jei rinkose kiltų įtampa, o finansų sistemoje reikėtų papildomų užtikrinimo priemonių.

    „Taip pagerinome aukso rezervų prieinamumą. Tikimės, kad niekada nereikės jų naudoti, tačiau būtina stiprinti mūsų saugumą“, – sakė DNB vadovas Olafas Sleijpenas.

    Kokios DNB aukso atsargos dabar

    Bendros DNB aukso atsargos siekia 612,4 tonos. Po pokyčių pagrindine saugojimo vieta tampa Londonas, kuriame bus laikoma 32,1 proc. atsargų, Nyderlanduose dalis išliks 30,8 proc.

    JAV ir Kanada po pertvarkos išlaikys po 18,5 proc. Nyderlandų bankas pabrėžia, kad atsargų išdėstymas keliose valstybėse mažina operacines rizikas ir suteikia daugiau lankstumo valdant rezervus.

    Kaip vyko perkėlimas

    DNB nurodo, kad perkėlimas buvo atliktas keliais būdais: dalis aukso perkelta naudojant pirkimo ir pardavimo apsikeitimo sandorius, o 27 tonos buvo fiziškai transportuotos oro keliu. Šios siuntos pirmiausia atgabentos į pagrindinę saugyklą Zeiste, kur 2023 metais atidarytas DNB grynųjų pinigų centras.

    Iš Zeisto auksas etapais gabentas į Londoną, taip išvengiant poreikio perlydyti dalį luitų ir sumažinant visos operacijos kaštus. Pastaraisiais metais daug centrinių bankų aktyviau peržiūri aukso strategijas, nes auksas laikomas atsarga, kuri gali veikti kaip papildomas stabilumo elementas didelio neapibrėžtumo laikotarpiais.

    Palyginimui, Naujausiais duomenimis, Lietuvos kaimynystėje esantis Lenkijos centrinis bankas yra reikšmingai didinęs aukso atsargas, o ir kiti regiono bankai pastaraisiais metais dažniau grįžta prie aukso kaip rezervų diversifikavimo priemonės.

  • Nyderlandai skubiai permestė 86 tonas aukso į Londoną: atskleidė, ko baiminasi

    Nyderlandai skubiai permestė 86 tonas aukso į Londoną: atskleidė, ko baiminasi

    Kas ir kodėl perkelta

    Nyderlandų centrinis bankas DNB pranešė trečiadienį dalį šalies aukso atsargų perkėlęs iš JAV ir Kanados į Londoną. Iš viso į Jungtinę Karalystę nukreiptos 86 tonos, kaip nurodoma, dėl augančios geopolitinės įtampos.

    DNB pabrėžė, kad Londone laikomas auksas yra lengviau ir greičiau realizuojamas tarptautinėje rinkoje nei atsargos Niujorke ar Otavoje. Banko teigimu, tai didina galimybes operatyviai panaudoti rezervą krizės atveju.

    „Šiuo žingsniu pagerinome aukso atsargų panaudojamumą. Tikimės, kad jo niekada neprireiks, tačiau privalome stiprinti atsparumą ir pasirengimą“, – sakė DNB prezidentas Olafas Sleijpenas.

    Kiek aukso turi Nyderlandai

    Pasak DNB, bendra Nyderlandų aukso atsargų apimtis 2025 metų pabaigoje siekė 612,4 tonos. Tuo metu jos buvo įvertintos 72,2 milijardo eurų verte.

    Iki sprendimo dalis aukso buvo laikoma JAV ir Kanadoje, o dalis Nyderlanduose ir Londone. Perkėlus 86 tonas, Londono dalis padidėjo iki 32,1 proc., o JAV ir Kanados dalys sumažėjo iki po 18,5 proc.

    Kaip vyko operacija

    DNB nurodė, kad aukso perkėlimas atliktas ne vien fiziniu transportavimu. Dalis pokyčio pasiekta derinant pirkimo ir pardavimo sandorius, taip sumažinant riziką, susijusią su didelių kiekių tauriųjų metalų gabenimu.

    Bankas taip pat paaiškino, kad daugiau nei 27 tonos fizinio aukso buvo perkelta iš JAV ir Kanados į Zeistą Nyderlanduose. Tokia pat apimtis iš Zeisto nukeliavo į Londoną, kad nereikėtų lydyti ir iš naujo formuoti aukso luitų.

    DNB teigimu, pasirinktas mišrus modelis leidžia išskaidyti logistikos ir saugumo rizikas, kartu išlaikant aukso atsargų standartizaciją. Londonas laikomas vienu svarbiausių pasaulio aukso prekybos ir atsiskaitymų centrų, todėl tokia vieta bankui suteikia daugiau lankstumo ekstremaliomis aplinkybėmis.

  • Auksas vėl traukia investuotojus: analitikai mato kelią iki 4 600 eurų už unciją per metus

    Po kelių savaičių silpnesnių nuotaikų auksas vėl atsidūrė investuotojų dėmesio centre, o jo kaina tarptautinėse rinkose kelias dienas iš eilės kilo. Rinkos dalyviai tai sieja su pasikeitusiu rizikos vertinimu ir svyravimais kituose pagrindiniuose aktyvuose.

    Vienas dažniausiai minimų veiksnių – naftos kainų kritimas, atsiradęs dėl lūkesčių, kad Artimuosiuose Rytuose gali mažėti įtampa. Naftai pingant ir mažėjant infliacijos spaudimo baimei, dalis kapitalo trumpuoju laikotarpiu persiskirsto į auksą kaip likvidų, spekuliacijai patrauklų instrumentą.

    Kas kelia aukso kainą?

    Rinkose auksas jautriai reaguoja į JAV dolerio stiprumą, palūkanų normas ir geopolitinę riziką. Aukštesnės palūkanos paprastai apsunkina aukso brangimą, nes auksas neneša palūkanų, o investuotojai gali rinktis obligacijas ar indėlius.

    „Trumpalaikį spaudimą aukso kainai daugiausia lemia išliekančios aukštos palūkanų normos ir palyginti stiprus JAV doleris. Papildomą kintamumą didina geopolitinė įtampa, ypač situacija Ormūzo sąsiauryje“, – teigiama „BNP Paribas Bank Polska“ maklerių analizėje.

    Vis dėlto analitikai pabrėžia, kad ilgesnio laikotarpio prielaidos išlieka palankios, o aukso paklausą gali palaikyti tiek investuotojų atsargumas, tiek centrinių bankų veiksmai. Tarp svarbių argumentų dažnai minimos rezervų diversifikavimo strategijos ir aukso vaidmuo kaip apsidraudimo priemonės neapibrėžtumo laikotarpiais.

    Prognozė: 4 600 eurų už unciją?

    „BNP Paribas Bank Polska“ analitikai per 12 mėnesių mato potencialą aukso kainai priartėti prie 5 000 JAV dolerių už trojos unciją, o tai sudarytų apie 4 600 eurų. Skaičiavimui taikytas apytikris 0,92 euro už 1 JAV dolerį kursas.

    Tekste minėtas kainos lygis rinkose siejamas su tuo, kad auksas išlieka viena iš nedaugelio plačiai naudojamų apsauginių priemonių, kai investuotojai vertina tiek geopolitines rizikas, tiek galimus ekonomikos ciklo posūkius. Kartu pabrėžiama, kad kelias iki tokių lygių greičiausiai bus nelygus dėl palūkanų, dolerio ir žaliavų kainų svyravimų.

    Centriniai bankai didina atsargas

    Prie ilgalaikės paklausos prisideda ir centrinių bankų pirkimai. Pasaulio aukso tarybos duomenimis, pirmąjį metų pusmetį daugiausia aukso tarp centrinių bankų įsigijo Lenkijos nacionalinis bankas.

    Skelbiama, kad per sausio–liepos laikotarpį Lenkija papildė atsargas apie 82 tonomis, o bendras turimas kiekis priartėjo prie maždaug 632 tonų. Strateginiuose planuose minimas orientyras šiais metais – 700 tonų riba, kurią siekiama pasiekti nuosekliais pirkimais.

  • Palūkanų mažinimo spąstai: ekonomistai įspėja, kad skubėjimas gali vėl pakurstyti infliaciją

    Palūkanų mažinimo spąstai: ekonomistai įspėja, kad skubėjimas gali vėl pakurstyti infliaciją

    Centriniai bankai, pradėję mažinti palūkanų normas pernelyg anksti, rizikuoja ilgam įtvirtinti infliaciją virš tikslų, įspėja ekonomistai. Po pandemijos laikotarpio daugelis valstybių patyrė, kad klaidingai įvertintas kainų šuolis gali kainuoti brangiai tiek gyventojams, tiek verslui.

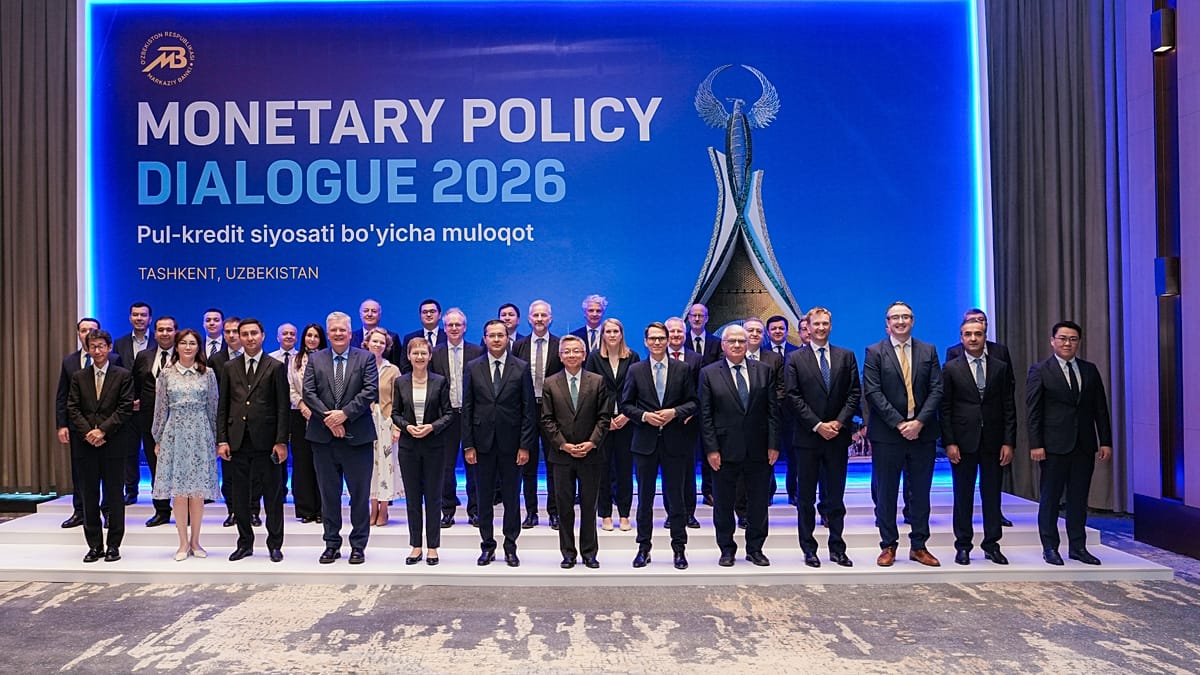
    Apie tai diskutuota pirmojoje pinigų politikos konferencijoje Taškente, kur susitiko Tarptautinio valiutos fondo, centrinių bankų ir akademinės bendruomenės atstovai. Pagrindinė žinutė buvo paprasta: palūkanų mažinimas pats savaime nėra klaida, tačiau laikas ir argumentai turi būti nepriekaištingi.

    Masachusetts Institute of Technology profesorius ir buvęs Kipro centrinio banko vadovas Athanasios Orphanides priminė, kad po pandemijos daugelis centrinių bankų netiksliai sukalibravo politiką. Dėl to infliacija ilgą laiką išliko gerokai aukštesnė, nei leidžia kainų stabilumo apibrėžimai.

    „Vertinant laikotarpį po pandemijos, daug centrinių bankų neteisingai sukalibravo politiką ir gavo infliaciją, gerokai viršijančią kainų stabilumo ribas“, – sakė Athanasios Orphanides.

    Jo teigimu, didžiausia rizika dabar yra ta, kad dalis institucijų apie pinigų politikos švelninimą ima galvoti per anksti. Toks sprendimas gali paskatinti infliacijos lūkesčius vėl kilti, o kainų spaudimą sugrąžinti į tikslinį lygį tuomet būtų gerokai sunkiau.

    Pasikartojantys šokai keičia taisykles

    Diskusijose pabrėžta, kad centriniams bankams sudėtinga ne tik parinkti palūkanų kryptį, bet ir išlaikyti patikimumą aplinkoje, kurioje šokai kartojasi dažniau. Pastaraisiais metais kainas veikė tiek pasiūlos grandinių sutrikimai, tiek energijos ir žaliavų svyravimai, tiek geopolitinės įtampos.

    Tarptautinio valiutos fondo atstovė Uzbekistane Koba Gvenetadze akcentavo, kad svarbu lyginti, kas per krizes veikė, o kas ne, ir dalytis patirtimi. Pasak jos, pandemija parodė, kad pasiūlos šokai ne visada būna trumpalaikiai, o jų įtaka infliacijai gali pasireikšti vėliau.

    „Iš COVID patirties išmokome, kad net jei pasiūlos šokai iš pradžių atrodo laikini, vėliau jie gali imti stipriau kelti infliaciją“, – sakė Koba Gvenetadze.

    Infliacijos tikslinimas ir patikimumas

    Athanasios Orphanides teigimu, infliacijos tikslinimas išlieka vienu efektyviausių pinigų politikos rėmų, kai ekonomikos signalai tampa neaiškūs. Idėja paprasta: aiškus infliacijos tikslas ir nuosekli komunikacija padeda stabilizuoti lūkesčius, o tai mažina kainų spiralės tikimybę.

    Uzbekistanas, kaip pristatyta konferencijoje, pastaraisiais metais taip pat juda link pilno infliacijos tikslinimo modelio, kartu įgyvendindamas platesnes rinkos reformas. Šalies centrinio banko pateiktais duomenimis, infliacija nuo beveik 20 proc. 2018 metais sumažėjo iki 5,5 proc. 2026 metų gegužę.

    Ne mažiau svarbi detalė yra lūkesčių pokytis: namų ūkių ir verslo infliacijos prognozės, kaip teigta, nuo maždaug 20 proc. vidurkio krito iki apie 10 proc. Tokie rodikliai laikomi kritiškais, nes infliacijos tikslinimas veikia tik tuomet, kai visuomenė patiki, kad kainų augimas bus suvaldytas.

    Mažėjanti dolarizacija signalizuoja pasitikėjimą

    Uzbekistano centrinis bankas kaip vieną iš patikimumo požymių išskyrė mažėjančią ekonomikos dolarizaciją. Pasak institucijos, indėliai užsienio valiuta sudaro apie 20 proc. bankų indėlių, kai anksčiau šis skaičius siekė beveik 50 proc.

    Tuo metu paskolų užsienio valiuta dalis, kaip skelbta, sumažėjo iki 37 proc., nuo 54 proc. anksčiau. Mažėjanti dolarizacija paprastai reiškia didesnį pasitikėjimą nacionaline valiuta ir leidžia palūkanų normoms veikti efektyviau per vietos finansų sistemą.

    Uzbekistano centrinio banko Pinigų politikos departamento vadovas Samigjon Inogamov pabrėžė, kad institucija reformas sieja su gilesne vietos finansų rinka, finansinės sąskaitos liberalizavimu ir kapitalo rinkos stiprinimu. Jo teigimu, infliacijos tikslui pasiekti planuojama išlaikyti griežtesnes pinigų politikos sąlygas, kad būtų stiprinamas patikimumas.

    Rinkoms tai svarbu ir platesniame kontekste: investuotojai vertina ne tik dabartinę palūkanų normą, bet ir centrinio banko gebėjimą laikytis deklaruojamų tikslų. Jei palūkanos mažinamos nesant tvaraus infliacijos lėtėjimo ir aiškių signalų apie kainų spaudimo išnykimą, pasitikėjimas gali greitai susvyruoti.

  • Pusmečio ekonomikos testas: Hormuzo sąsiauris, nafta ir DI gali perrašyti 2026 metų prognozes

    Pusmečio ekonomikos testas: Hormuzo sąsiauris, nafta ir DI gali perrašyti 2026 metų prognozes

    Trapus susitarimas, didelė kaina

    2026 metų antroji pusė pasaulio ekonomikai gali tapti lūžio tašku, nes svarbiausi rizikos veiksniai susijungia į vieną grandinę. „Oxford Economics“ pabrėžia, kad kertinis klausimas yra JAV ir Irano paliaubų tvarumas ir tai, ar įtampa Persijos įlankoje neperaugs į naują energijos kainų šoką.

    Konsultacijų bendrovė prognozuoja spartesnį augimą metų pabaigoje, jei naftos kainos išliks žemesnės ir tai sustiprins namų ūkių perkamąją galią. Tačiau analitikai pripažįsta, kad ilgalaikio susitarimo tikimybė išlieka labai neapibrėžta.

    „Šio susitarimo patvarumas lems, ar pasaulio ekonomika gaus energijos skatinamą infliacijos mažėjimo postūmį, ar patirs antrą naftos šoką“, – sakė „Oxford Economics“ vyriausiasis pasaulio ekonomistas Ryanas Sweetas.

    Hormuzo sąsiauris kaip barometras

    Įtampa Hormuzo sąsiauryje, per kurį keliauja reikšminga pasaulio naftos ir suskystintų dujų dalis, finansų rinkoms yra vienas jautriausių signalų. Bet koks ilgiau trunkantis laivybos sutrikimas šiame taške paprastai akimirksniu persiduoda į kuro kainas, draudimo įmokas, logistikos kaštus ir galiausiai į vartotojų kainas.

    Straipsnyje aprašoma, kad po naujų atakų regione naftos kaina šoktelėjo daugiau nei 6 proc., o „Brent“ rūšies nafta viršijo maždaug 72 eurus už barelį. Tokie svyravimai rodo, kad rinka vis dar įkainoja konflikto eskalacijos riziką, net jei politiniai kanalai formaliai lieka atviri.

    Skirtingos prognozės ir įkaitintos rinkos

    Naftos kainų scenarijai šiuo metu smarkiai išsiskiria, o tai didina neapibrėžtumą įmonių planavime ir investuotojų sprendimuose. „Oxford Economics“ atveju paliaubų išlaikymas reikštų švelnesnes infliacijos trajektorijas ir mažesnį spaudimą palūkanoms, o nutrūkus susitarimui rizika greitai peržengtų energetikos ribas.

    Tuo pat metu kiti rinkos dalyviai numato brangesnės naftos kelią. Skirtingi vertinimai iš esmės remiasi tuo pačiu kintamuoju, geopolitiniu stabilumu, todėl vienas naujas incidentas regione gali greitai pakeisti vyraujantį rinkos naratyvą.

    Muitai, prekyba ir DI grandinės

    Kitas svarbus rizikos blokas yra prekybos politika, ypač JAV muitų režimo pokyčiai ir galimos papildomos priemonės Kinijos atžvilgiu. „Oxford Economics“ vertinimu, tarifų pokyčiai gali didinti bendrą muitų naštą ir kartu slopinti prekybos apimtis, o tai ypač jautru eksportuotojams ir pramonės ciklams.

    Šios įtampos susikerta su DI bumu, nes DI ekosistema priklauso nuo lustų, serverių ir kitų komponentų tiekimo grandinių, kurių didelė dalis sutelkta Šiaurės Rytų ir Pietryčių Azijoje. Jei energijos ir transporto kaštai vėl šokteltų, tai galėtų išauginti ir DI infrastruktūros kainą, o kartu paveikti technologijų sektoriaus vertinimus biržose.

    „Taikos susitarimo žlugimas neapsiribotų vien nafta: jis smogtų DI tiekimo grandinėms Azijoje, griežtintų centrinių bankų toną ir greitai sugriežtintų finansines sąlygas“, – sakė Ryanas Sweetas.

    Centriniai bankai ir politinis kalendorius

    Palūkanų normų kryptis 2026 metų antroje pusėje išliks priklausoma nuo infliacijos duomenų ir energijos kainų, o centriniai bankai gali būti priversti reaguoti greičiau nei tikisi rinkos. Jei nafta brangtų ilgesnį laiką, tai sustiprintų antrinės infliacijos riziką ir apsunkintų sprendimą švelninti pinigų politiką.

    Be ekonominių rodiklių, svarbų vaidmenį turės ir politiniai ciklai, galintys daryti įtaką Artimųjų Rytų procesams bei fiskalinei politikai Europoje. Analitikai taip pat atkreipia dėmesį, kad prognozių paklaida tokiose sąlygose didėja, todėl įmonėms ir gyventojams verta ruoštis platesniam scenarijų spektrui.

  • DI bumas kelia akcijas į rekordus, bet BIS perspėja: taip gali prasidėti kitas krachas

    DI bumas kelia akcijas į rekordus, bet BIS perspėja: taip gali prasidėti kitas krachas

    Tarptautinių atsiskaitymų bankas (BIS), dažnai vadinamas centrinių bankų banku, perspėja, kad sparčiai augančios investicijos į dirbtinį intelektą gali kaupti rizikas, kurios finansų rinkas paverstų jautrias bet kokiam sukrėtimui. Metinėje ekonominėje ataskaitoje pabrėžiama, jog euforija technologijų sektoriuje gali persimesti į platesnę ekonomiką.

    BIS teigimu, per pastaruosius metus DI investicijos prisidėjo prie augimo ir akcijų rinkų rekordų, tačiau kartu didino ir finansinį pažeidžiamumą. Reguliuotojams signalizuojama, kad delsiant, vėlesnis prisitaikymas gali būti skausmingesnis tiek bendrovėms, tiek vartotojams.

    „Žinutė yra skubi: politikos formuotojai turėtų veikti dar prieš apsisukimą, nes vėliau prisitaikymas bus skausmingesnis“, – sakė BIS generalinis direktorius Pablo Hernández de Cos.

    Ataskaitoje išskiriamas investicijų mastas. BIS skaičiuoja, kad penki didžiausi vadinamieji hiperskalės debesijos ir technologijų žaidėjai 2025 ir 2026 metais gali įsipareigoti DI infrastruktūrai skirti daugiau nei 878 mlrd. eurų, o tempas kai kuriais atvejais lenkia uždirbamą pelną ir laisvus pinigų srautus.

    BIS aiškina, kad šias išlaidas skatina nuostata, jog rinkoje ilgainiui dominuos tik keli nugalėtojai, todėl bendrovės lenktyniauja investuodamos į projektus, kurių grąža išlieka neaiški. Tokia dinamika primena ankstesnes technologines manijas, kai proveržis buvo realus, bet kapitalo srautas pranokdavo komercinę logiką.

    Istorinės paralelės ir naujos rizikos

    BIS lygina dabartinį DI pakilimą su praeities investiciniais bumais, tokiais kaip XIX amžiaus kanalų ir geležinkelių karštinės, XX amžiaus elektrifikacijos šuolis ar vėliau sprogęs dotkomų burbulas. Bendras bruožas, anot ataskaitos, tas, kad investicijos augdavo sparčiau nei realiai pagrįsta grąža, o vėliau sekdavo staigesnis atoslūgis.

    Papildomą grėsmę, BIS vertinimu, kelia įtempti akcijų įverčiai ir sudėtingesni finansavimo modeliai. Ataskaitoje minimas ir vadinamasis žiedinis finansavimas, kai lustų gamintojai ar debesijos tiekėjai investuoja į DI laboratorijas, o šios vėliau įsipareigoja pirkti jų skaičiavimo resursus, taip tarsi perkeliančios pinigus atgal į pirminius finansuotojus per pajamas.

    Kita problema, anot BIS, yra tai, kad dalis kapitalo keliauja per mažiau prižiūrimus ne bankų kanalus, įskaitant rizikos fondus ir privataus kredito rinką. Tokia struktūra, BIS vertinimu, gali lemti greitesnį ir aštresnį nuosmukį, jei DI lūkesčiai pradėtų griūti.

    Duomenų centrų kaina ir infliacijos pavojus

    Rizikos matomos ne vien rinkose. Diskusijose vis dažniau akcentuojama, kad DI plėtra turi ir paslėptą kainą, kuri atsispindi bendrovių apskaitoje bei vartotojų kainose, ypač dėl duomenų centrų statybų, elektros poreikio ir specializuotos įrangos atnaujinimo.

    Viena iš įvardijamų sričių yra duomenų centrų įrangos nusidėvėjimo prielaidos. Jei bendrovės daro prielaidą, kad brangi įranga tarnaus ilgiau, sąnaudos paskirstomos per daugiau metų, o trumpuoju laikotarpiu pelningumas gali atrodyti geresnis, nei rodo realus pinigų deginimas ir poreikis nuolat atnaujinti specializuotus lustus.

    Kolumbijos universiteto ekonomistas Stijn Van Nieuwerburgh yra nurodęs, kad per artimiausius šešerius metus bendra DI infrastruktūros plėtra galėtų kainuoti apie 7 trln. eurų. BIS atkreipia dėmesį, kad dalis tokių projektų gali būti finansuojami ir ne visuomet aiškiai matomomis struktūromis, kas nuosmukio atveju didintų netikėtumo riziką.

    Be to, vis garsiau kalbama apie infliacinį poveikį, kai didelė paklausa DI serveriams ir jų komponentams perskirsto tiekimo grandines, o brangstant atminties ir saugyklų sprendimams spaudimas gali persiduoti ir vartotojų elektronikai. BIS pabrėžia, kad elektros sąnaudų augimas ir duomenų centrų apetitas energijai taip pat gali tapti kainas didinančiu veiksniu.

    Kartu ataskaitoje pripažįstama ir priešinga galimybė: jei DI realiai pakels produktyvumą, ilgainiui jis gali veikti ir kaip infliaciją mažinantis veiksnys. Tačiau BIS akcentas aiškus: kol grąža neapibrėžta, o investicijos milžiniškos, finansų sistemos atsparumą būtina vertinti iš anksto, o ne po to, kai burbulas ima leistis.

  • Norvegija pirmoji Europoje pakėlė palūkanas iki 4,25 proc.: infliaciją vėl kaitina geopolitika

    Norvegijos centrinis bankas ketvirtadienį netikėtai pakėlė pagrindinę palūkanų normą 0,25 procentinio punkto iki 4,25 proc. Tai vienas pirmųjų tokio žingsnio Europoje po laikotarpio, kai daugelyje šalių dominavo palūkanų mažinimo lūkesčiai.

    Banko sprendimas aiškinamas atsinaujinusiu infliacijos spaudimu, kurį, pasak institucijos, didina įtampa Artimuosiuose Rytuose. Geopolitiniai sukrėtimai paprastai išaugina energijos ir transporto kaštus, o tai greitai persiduoda prekių bei paslaugų kainoms.

    Norvegijoje bazinė infliacija kovą siekė 3,6 proc., kai centrinio banko tikslas yra 2 proc. su 0,5 proc. paklaida. Skelbiami vertinimai rodo, kad balandį kainų augimas galėjo būti dar didesnis, todėl bankas pasirinko griežtesnę pinigų politiką.

    „Kainų augimas yra per didelis ir jau kurį laiką laikosi aukščiau numatyto lygio. Palūkanų didinimo priežastis – karas Artimuosiuose Rytuose, kuris gali dar labiau pakurstyti ir taip aukštą infliaciją“, – sakė Norvegijos centrinio banko vadovė Ida Wolden Bache.

    Sprendimas palies ir namų ūkius, nes brangsta paskolos, ypač turintiems kintamų palūkanų būsto kreditus. Kartu jis siunčia signalą rinkoms, kad infliacijos suvaldymas bankui išlieka prioritetas net ir tuomet, kai ekonomikos augimas lėtėja.

    Vidaus politikoje auga kritika dėl aiškios ekonominės strategijos stokos, o visuomenės nuotaikas kaitina ir išaugusios kasdienės išlaidos. Norvegijos vyriausybei tenka laviruoti tarp infliacijos mažinimo, gyventojų perkamosios galios ir verslo sąnaudų augimo.

    Šalyje svarbų vaidmenį ekonomikoje toliau vaidina naftos ir dujų sektorius. Valstybės valdomame fonde, į kurį nukreipiama dalis pajamų iš angliavandenilių eksporto, sukauptas kapitalas viršija maždaug 1 850 000 000 000 eurų, o metinės pardavimo pajamos siekė apie 55 000 000 000 eurų.

    Vis dėlto didelės energetikos pajamos ne visuomet reiškia mažesnes kainas vartotojams: viešumoje aptariama, kad degalų kainos Norvegijoje išlieka aukštos. Dalis gyventojų apsipirkti renkasi vykti į kaimyninę Švediją, kur palūkanų lygis minimas gerokai mažesnis.

    Norvegijos pavyzdys išryškina platesnę Europos tendenciją: net ir stabilizuojantis kainų augimui, geopolitika bei energijos kainų svyravimai gali greitai pakeisti centrinių bankų planus. Investuotojams ir skolininkams tai reiškia didesnį neapibrėžtumą dėl to, kada ir kaip sparčiai palūkanos galėtų mažėti.

  • Naftos kainų šokas iš Irano: strategas įspėja, kad palūkanų kėlimas gali baigtis recesija

    Naftos kainų šokas iš Irano: strategas įspėja, kad palūkanų kėlimas gali baigtis recesija

    Pasaulio centriniai bankai rizikuoja perlenkti lazdą, jei į brangstančios energijos šoką reaguos agresyviu palūkanų normų didinimu. Pasak rinkos strategų, toks sprendimas gali sukelti ekonomikos smukimą, nes energijos kainų šuolį lemia pasiūlos, o ne paklausos veiksniai.

    Investicijų valdymo bendrovės „GAM Investments“ vyriausiasis kelių turto klasių strategas Julianas Howardas atkreipė dėmesį, kad palūkanų normos negali išspręsti fizinio naftos trūkumo ar tiekimo sutrikimų. Jo vertinimu, didžiausia rizika dabar yra vadinamoji politikos klaida, kai infliacija bandoma numalšinti priemonėmis, kurios realios priežasties nepašalina.

    „Centriniai bankai negali atspausdinti naftos molekulių“, – sakė Julianas Howardas.

    Analitiko teigimu, tam, kad vartotojai iš esmės pakeistų elgseną, palūkanos turėtų kilti iki itin aukšto lygio, o tai smarkiai smogtų kreditui ir vartojimui. Praktikoje tai reikštų brangesnes paskolas gyventojams ir verslui, mažesnes investicijas ir didesnę recesijos tikimybę, ypač ekonomikai dar neatsigavus po ankstesnių sukrėtimų.

    Europos Centrinis Bankas pastaruoju sprendimu palūkanų normų nekeitė, nors euro zonoje metinė infliacija 2026 metų balandį siekė 3 proc. Tuo pat metu rinkos lūkesčiai rodo, kad investuotojai vis labiau vertina galimybę, jog birželį palūkanos vis dėlto gali būti didinamos, jei energijos kainos išliks aukštos.

    Jungtinėje Karalystėje Anglijos bankas taip pat kol kas išlaikė palūkanas tame pačiame lygyje, tačiau pripažįstama, kad užsitęsęs energijos kainų šokas gali pakeisti vertinimus. Tokiose situacijose centriniai bankai paprastai siekia užkirsti kelią vadinamiesiems antriniams infliacijos efektams, kai kainų kilimas persiduoda į atlyginimų derybas ir paslaugų kainas.

    Australijos rezervų bankas jau ėmėsi veiksmų ir palūkanų normą padidino 0,25 procentinio punkto iki 4,35 proc. Sprendimą sustiprino tai, kad šalyje metinė infliacija 2026 metų kovą šoktelėjo iki 4,6 proc., kai prieš mėnesį buvo 3,7 proc., o degalų kainos tapo vienu svarbiausių veiksnių.

    Vis dėlto strategai pabrėžia, kad energijos šokas dažnai pats savaime pristabdo kitų prekių ir paslaugų kainų augimą, nes namų ūkiai priversti perskirstyti biudžetą. Brangstant degalams ir šildymui, vartotojai dažniau mažina nebūtinas išlaidas, todėl bendra paklausa silpnėja, o dalis infliacinio spaudimo išsikvepia be papildomo monetarinio griežtinimo.

    Šią logiką analitikai sieja ir su ankstesnėmis krizėmis, kai po geopolitinių sukrėtimų energijai pabrangus, vartojimas kitose kategorijose sumažėdavo. Tokiu atveju centriniai bankai turi sudėtingą užduotį: nepaleisti iš rankų infliacijos lūkesčių, bet kartu nesukelti pernelyg aštraus ekonomikos lėtėjimo.

    JAV atžvilgiu kai kurie rinkos dalyviai neatmeta, kad artimiausius šešis mėnesius sprendimų amplitudė gali būti plati. „Macquarie Capital“ pasaulinės strategijos vadovas Viktoras Shvetsas yra sakęs, kad JAV infliacija gali artėti prie 4 proc., o ekonomika susidurti su švelnesne stagfliacijos forma, kai augimas silpsta, bet kainų spaudimas išlieka.

    Tokioje aplinkoje didžiausias iššūkis centriniams bankams yra laiko parinkimas ir komunikacija, nes rinkos greitai pervertina palūkanų trajektoriją. Jei naftos ir degalų kainos išliks padidėjusios, sprendimų priėmėjams teks rinktis tarp rizikos užtvirtinti infliaciją ir rizikos palūkanomis per stipriai pristabdyti ekonomiką.