Tag: Christine Lagarde

  • Prancūzija ir Vokietija arti susitarimo: favoritui De Cos – ECB vadovo postas

    Prancūzija ir Vokietija arti susitarimo: favoritui De Cos – ECB vadovo postas

    Prancūzija ir Vokietija artėja prie susitarimo dėl būsimo Europos Centrinio Banko (ECB) vadovo – favoritų gretose minimas ispanas Pablo Hernández de Cos.

    Kaip skelbia „Euronews“, ES pareigūnas penktadienį patvirtino, kad pateiktos dvi kandidatūros pakeisti Christine Lagarde, o ES lyderiai dėl šio klausimo rinkosi neformaliame susitikime Dubline.

    Nors pareigūnas kandidatų pavardžių neįvardijo, anksčiau buvo skelbta, kad varžosi P. H. de Cos ir buvęs Nyderlandų centrinio banko vadovas Klaas Knot. Praėjusią savaitę abi nominacijas patvirtino euro zonos finansų ministrų grupė (Eurogrupė).

    Tuo pat metu pranešta, kad Paryžius ir Berlynas derina visą paketą – ne tik ECB prezidento postą, bet ir kitas dvi svarbias vietas šešių narių Vykdomojoje valdyboje, kuri kasdien valdo banko veiklą.

    Derinamas visas ECB postų paketas

    ES pareigūno teigimu, Europos Vadovų Tarybos pirmininkas António Costa penktadienio rytą informavo lyderius ir siekia pradėti konsultacijas su Europos Parlamentu bei ECB Valdančiąja taryba per ES viršūnių susitikimą lapkričio 26 dieną.

    Kartu nustatytas naujas terminas – iki lapkričio 18 dienos pateikti kandidatūras į dar dvi laisvas vietas Vykdomojoje valdyboje. Šie postai – vyriausiasis ekonomistas ir rinkos operacijų vadovas – laikomi vienais reikšmingiausių banko vadovybės struktūroje.

    Vokietijos kancleris Friedrichas Merzas Dubline žurnalistams sakė, kad susitarimai jau „matosi“, tačiau galutinio sprendimo dar nėra – esą reikia kelių dienų pasitarti su koalicijos partneriais prieš pristatant Vokietijos siūlymą kitą savaitę.

    Kas yra favoritas ir kokie galimi mainai

    Ispanijos dienraštis „El País“ pranešė, kad Prancūzija labiau remia P. H. de Cos – buvusį Ispanijos banko vadovą, kurio nuosaikesnė pinigų politikos laikysena, anot leidinio, būtų palankesnė fiskalinį spaudimą patiriančiai Prancūzijai.

    Jei P. H. de Cos būtų paskirtas, jis taptų pirmuoju ispanų ekonomistu, vadovaujančiu ECB.

    Vokietijos verslo dienraštis „Handelsblatt“ rašė, kad pagal svarstomą susitarimą Berlynui galėtų atitekti vyriausiojo ekonomisto postas, o Paryžiui – vieta, kuri šiuo metu siejama su rinkos operacijų portfeliu. Minima, kad F. Merzo biuras šiai pozicijai mato Prinstono universiteto ekonomistą Markusą Brunnermeierį.

    Jeigu vis dėlto prezidento postą laimėtų K. Knot, „Handelsblatt“ teigimu, scenarijus keistųsi: Prancūzija tuomet pretenduotų į vyriausiojo ekonomisto pareigas, o Vokietija išlaikytų rinkos operacijų portfelį. Bet kuriuo atveju toks Prancūzijos ir Vokietijos susitarimas greičiausiai reikštų, kad abi svarbiausios pareigos atitektų dviem didžiausioms euro zonos ekonomikoms.

    Grandininis efektas Bazelyje

    P. H. de Cos paskyrimas turėtų pasekmių ir už ECB ribų. Nuo 2025 metų liepos 1 dienos jis yra Tarptautinių atsiskaitymų banko (BIS) generalinis direktorius, tad išvykimas atvertų ir šį postą Bazelyje (Šveicarija).

    BIS dažnai vadinamas „centrinių bankų centriniu banku“ – jį valdo įvairių šalių centriniai bankai, o naują vadovą skiria BIS direktorių valdyba.

    Situaciją dar labiau skubina tai, kad Isabel Schnabel turėtų palikti ECB sausio 3 dieną ir pereiti dirbti į Tarptautinį valiutos fondą (TVF). Tai reiškia, kad per mažiau nei penkis mėnesius iš Vykdomosios valdybos pasitrauktų trys iš šešių narių, todėl vyriausybės postus derina kaip vieną paketą.
  • ECB: Christine Lagarde pasitraukimas nesustabdys skaitmeninio euro – pilotas jau kitąmet

    ECB: Christine Lagarde pasitraukimas nesustabdys skaitmeninio euro – pilotas jau kitąmet

    Europos Centrinio Banko (ECB) atstovai tikina, kad Christine Lagarde ankstesnis pasitraukimas iš prezidentės pareigų nesutrukdys skaitmeninio euro projektui.

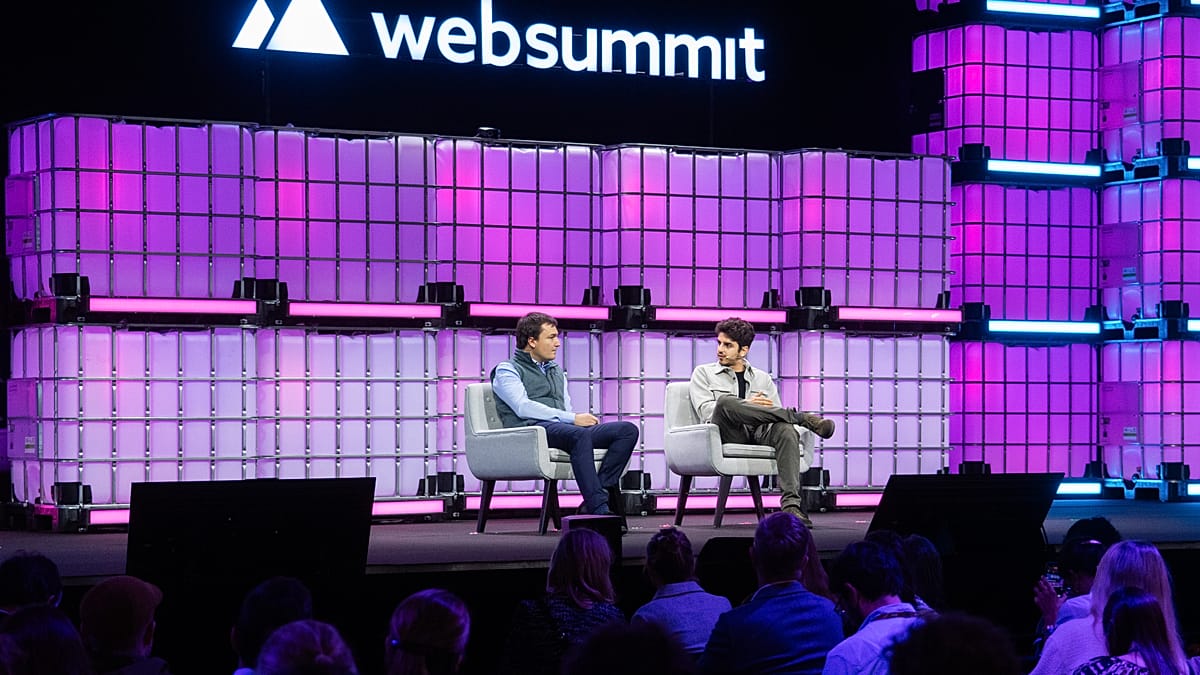
    Apie tai Lisabonoje vykusioje technologijų konferencijoje „Web Summit“ kalbėjo Alessandro Giovannini, patariantis skaitmeninio euro programos vadovui. Jo teigimu, projektas jau įžengė į stadiją, kai techninis pasirengimas juda pirmyn nepriklausomai nuo vadovų kaitos.

    ECB atstovas pabrėžė, kad pilotas turėtų prasidėti kitais metais, o Europos Sąjungos (ES) įstatymų leidėjai yra įsipareigoję iki 2026 metų pabaigos susitarti dėl skaitmeninį eurą reglamentuojančio teisės akto.

    Christine Lagarde praėjusį mėnesį pranešė pasitrauksianti 2027 metų vasario 7 dieną – beveik devyniais mėnesiais anksčiau nei baigtųsi jos kadencija.

    Paskutinė derybų atkarpa Briuselyje

    Kovo mėnesį ES lyderiai paragino derybas dėl skaitmeninio euro teisės akto užbaigti iki šių metų pabaigos. Tai turėtų atverti kelią tolesniems praktiniams projekto etapams.

    Europos Parlamentas ir ES valstybių vyriausybės dėl teisės akto derasi triloguose – tai paskutinė ES teisėkūros stadija, kurioje dalyvauja ir Europos Komisija. Pasak tekste cituojamų šaltinių, Airija, pirmininkaujanti deryboms valstybių narių vardu, siekia susitarimo 2026 metų lapkričio 18 dieną.

    Vienas iš iki šiol neišspręstų klausimų – kaip bus skaičiuojami mokesčiai, kuriuos prekybininkai mokės už atsiskaitymus skaitmeniniu euru. Tai laikoma svarbia viso projekto verslo modelio dalimi.

    Tuo pat metu ECB tikslas – būti pasirengus pirmajai skaitmeninio euro emisijai 2029 metais, o techniniai darbai, kaip pabrėžiama, vyksta lygiagrečiai politinėms deryboms.

    Pilotas ir projekto kaina

    2026 metų liepą ECB atrinko 36 bankus ir mokėjimų bendroves 12 mėnesių pilotui, kuris turėtų startuoti 2027 metų antroje pusėje. Vėliau parinkti ir tinklo paslaugų teikėjai, kurie bus jungiami prie ECB platformos.

    A. Giovannini teigė, kad pirmieji bandomieji sandoriai turėtų įvykti „per mažiau nei vienerius metus“. Jis taip pat akcentavo, kad sistemą kuriančios įmonės yra europinės ir valdomos Europos kapitalo.

    ECB atstovas aiškino, kad bankai už bendrą infrastruktūrą nemokės – ją apmokės pats ECB ir pasiūlys visiems nemokamai. ECB yra įvertinęs, jog kūrimas iki pirmosios emisijos kainuotų apie 1,3 mlrd. eurų, o sistemos palaikymas nuo 2029 metų – apie 320 mln. eurų per metus.

    Privatumo baimės ir kaip veiktų atsiskaitymai

    Kritikai neretai teigia, kad centrinio banko skaitmeninė valiuta galėtų sudaryti prielaidas valstybės kontrolei ar gyventojų išlaidų stebėjimui. A. Giovannini su tuo nesutiko ir teigė, kad projekte numatyti sprendimai turėtų apsaugoti privatumą.

    Pasak jo, atsiskaitymai neprisijungus prie interneto – kai telefonai „priglaudžiami“ vienas prie kito – būtų panašūs į grynųjų perdavimą: sistema tik patikrintų žetono autentiškumą, nepalikdama skaitmeninio pėdsako, kas kam perdavė lėšas.

    Tiesa, tokie atsiskaitymai būtų ribojami – ribos derinamos derybose siekiant mažinti pinigų plovimo ir terorizmo finansavimo rizikas. O atsiskaitant internetu, kaip ir dabar, bankai matytų, kas kam moka, tačiau ECB, teigiama, matytų tik pseudonimizuotus duomenis.

  • Lenktynės dėl ECB vadovo posto: euro zonos šalys iki penktadienio teiks kandidatus vietoj Lagarde

    Lenktynės dėl ECB vadovo posto: euro zonos šalys iki penktadienio teiks kandidatus vietoj Lagarde

    Kova dėl Europos Centrinio Banko (ECB) vadovo posto oficialiai prasidėjo: euro zonos šalys turi iki šio penktadienio pateikti kandidatus, kas pakeis Christine Lagarde.

    Kaip „Euronews“ nurodė Eurogrupės atstovas, finansų ministrai gautas kandidatūras aptars lapkričio 9 dieną vyksiančiame posėdyje.

    Procedūra pradėta po to, kai C. Lagarde praėjusią savaitę laišku Europos Vadovų Tarybos pirmininkui António Costa pranešė apie ketinimą pasitraukti anksčiau laiko.

    ECB prezidentą skiria Europos Vadovų Taryba, sprendimą priimdama remdamasi ES Tarybos rekomendacija. Šią rekomendaciją svarsto tik euro zonos valstybės, todėl kandidatūros pirmiausia aptariamos Eurogrupėje.

    Kandidatui prireiks bent 16 iš 21 euro zonos šalių paramos, atstovaujančios mažiausiai 65 proc. bloko gyventojų. Galutinį sprendimą ES vadovai priims gavę Europos Parlamento ir ECB Valdančiosios tarybos nuomones.

    Eurogrupės pirmininkas, Graikijos finansų ministras Kyriakos Pierrakakis, valstybes nares paragino kandidatūras pateikti iki penktadienio, lapkričio 6 dienos.

    Kodėl C. Lagarde traukiasi anksčiau

    C. Lagarde paskelbė, kad pareigas paliks 2027 metų vasario 7 dieną – beveik devyniais mėnesiais anksčiau, nei baigtųsi jos aštuonerių metų kadencija.

    Vėliau Frankfurte žurnalistams ji aiškino, jog pasitraukimas suteiktų daugiau laisvės viešai kalbėti ne vien apie pinigų politiką.

    „Manau, kad negaliu išlikti neutrali. Man rūpi tiesa, o matau, kad tiesa labai dažnai yra žalojama, jai prieštaraujama klaidinančiais pateikimais“, – sakė C. Lagarde.

    Ji neatsakė, ar remtų kurį nors kandidatą Prancūzijos prezidento rinkimuose, numatytuose 2027 metų balandį.

    Tą pačią dieną ECB indėlių palūkanų normą paliko 2,5 proc. C. Lagarde dar pirmininkaus dviem palūkanų sprendimų posėdžiams – gruodį ir vasarį.

    Pagrindiniai vardai ir platesnės derybos

    Tekste minimi du ryškiausi kandidatai, kuriuos jų vyriausybės viešai parėmė dar rugsėjį, prieš C. Lagarde pranešimą.

    Vienas jų – Pablo Hernández de Cos, Tarptautinių atsiskaitymų banko (BIS) generalinis direktorius ir buvęs Ispanijos banko vadovas (2018–2024). Ispanijos premjeras Pedro Sánchez jį parėmė rugsėjo 23 dieną.

    Kitas – Klaas Knot, 14 metų vadovavęs Nyderlandų centriniam bankui iki 2025 metų. Nyderlandų premjeras Rob Jetten yra sakęs, kad jis daugeliui šalių būtų „tobulas pasirinkimas“.

    Minimos ir prognozių rinkos, kurios taip pat rodo dviejų kandidatų varžybas, tačiau pažymima, kad lažybų sumos jose nėra didelės.

    ECB prezidento skyrimas, tikėtina, bus tik dalis platesnių derybų. Per artimiausius mėnesius keisis ir dalis šešių narių Vykdomosios valdybos: Vokietijos atstovė Isabel Schnabel sausio 3 dieną išvyksta į TVF, o Airijos vyriausiojo ekonomisto Philip Lane kadencija baigsis kitų metų gegužės pabaigoje.

    Dėl to euro zonos sostinės gali derėtis dėl kelių postų paketo. Tekste teigiama, kad Paryžius greičiau taikytųsi į vyriausiojo ekonomisto pareigas, o Madridas siektų grįžti į valdybą po to, kai šiemet prarado viceprezidento postą.

  • Lagarde traukiasi iš ECB anksčiau: atvirai įvardijo priežastį ir pasiuntė signalą dėl palūkanų

    Lagarde traukiasi iš ECB anksčiau: atvirai įvardijo priežastį ir pasiuntė signalą dėl palūkanų

    Europos Centrinio Banko (ECB) prezidentė Christine Lagarde pranešė pasitrauksianti iš pareigų anksčiau laiko – 2027 metų vasario 7 dieną, maždaug devyniais mėnesiais iki kadencijos pabaigos. Frankfurtе ji teigė, kad nebegali išlaikyti neutralumo, kurio iš centrinių bankų vadovų tikimasi.

    „Nemanau, kad galiu likti neutrali“, – sakė Christine Lagarde.

    Pasak jos, viešojoje erdvėje vis dažniau iškraipoma informacija, o jai tampa nepriimtina likti nuošalyje ir tylėti. Lagarde leido suprasti, kad pasitraukimas suteiks daugiau laisvės kalbėti ir veikti temomis, kurios peržengia pinigų politikos ribas.

    Tą pačią dieną ECB nusprendė nekeisti pagrindinių palūkanų normų, o indėlių palūkanų norma liko 2,5 proc. Vis dėlto Lagarde atskleidė, kad Valdančioji taryba rimtai svarstė ir palūkanų didinimo scenarijų, nors galiausiai sprendimas palikti jas nepakeistas buvo priimtas vienbalsiai.

    Kodėl buvo svarstytas didinimas?

    Lagarde aiškino, kad nuo paskutinių ECB prognozių pasikeitė du svarbūs veiksniai. Pirmasis – energijos kainos, kurios vėl kilo, o tai sustiprino infliacinį spaudimą euro zonoje.

    ECB vadovė nurodė, kad euro zonos infliacija rugsėjo mėnesį pasiekė 3,8 proc., o energijos kainos per metus buvo pakilusios 18,9 proc. Tokia dinamika centrinio banko akimis didina riziką, kad kainų augimas gali užsitęsti ilgiau, nei tikėtasi.

    Antrasis veiksnys – brangstantis ilgalaikis skolinimasis. Pasak Lagarde, vidutinis 10 metų euro zonos vyriausybių obligacijų pajamingumas nuo rugsėjo prognozių skaičiavimo laikotarpio pabaigos pakilo maždaug 0,35 procentinio punkto.

    Šis pokytis svarbus, nes aukštesni obligacijų pajamingumai paprastai per finansų sistemą persiduoda į brangesnes būsto paskolas ir verslo kreditus, taip lėtindami ekonomiką. Lagarde taip pat minėjo, kad būsto paskolų palūkanos rugpjūtį pakilo iki 3,8 proc. nuo 3,5 proc. liepą, o bankai griežtino skolinimo sąlygas įmonėms.

    „Jei sujungi šiuos du veiksnius, Valdančioji taryba diskutavo, ar palūkanų didinimas būtų tinkamas“, – sakė Christine Lagarde.

    Ar gruodį palūkanos gali kilti?

    Nors ECB tradiciškai pabrėžia, kad sprendimus priima kiekvieno posėdžio metu, Lagarde leido suprasti, kad pauzė gali būti laikina. Ji išvardijo du būsimus infliacijos duomenų paskelbimus, ekonomikos augimo ir atlyginimų rodiklius, kurie bus įvertinti prieš gruodžio posėdį.

    Lagarde užsiminė, kad, jei neįvyks reikšmingų netikėtumų, bendra kryptis centriniam bankui yra aiški. Ji pridūrė, kad ypač daug dėmesio bus skiriama bazinei infliacijai, kuri paprastai vertinama kaip tvaresnių kainų tendencijų rodiklis.

    Prancūzijos obligacijos ir rinkų įtampa

    Rinkose daug dėmesio skirta Prancūzijai, kurios 10 metų skolinimosi kaina buvo perkopusi 5 proc. ribą pirmą kartą nuo 2002 metų, o skirtumas su Vokietijos obligacijomis išaugo iki aukščiausių lygių nuo ankstesnių euro zonos įtampos etapų. Lagarde tiesiogiai Prancūzijos neminėjo, tačiau pripažino, kad didesnį skolų lygį turinčioms šalims aukštesnės palūkanos yra ypač jautrios.

    Ji pabrėžė, kad obligacijų pajamingumų kilimas yra globalus reiškinys ir siejamas su infliacijos lūkesčiais, palūkanų normų trajektorija bei didesne obligacijų pasiūla. Lagarde taip pat akcentavo, kad valstybės turi planuoti laikotarpį, kai palūkanų normos gali išlikti didesnės, ir laikytis Europos fiskalinių taisyklių.

    Paklausta apie galimą užkrato riziką kitoms šalims, Lagarde priminė, kad ECB turi priemonių reaguoti, jei rinkų judėjimai taptų nepagrįsti ir chaotiški bei trukdytų pinigų politikos perdavimui ekonomikai. Ji taip pat priminė, kad ECB jau yra įsikišęs krizių metu, o 2022 metais sukurta Perdavimo apsaugos priemonė iki šiol nebuvo panaudota.

    Iki pasitraukimo Lagarde dar pirmininkaus dviem ECB posėdžiams – gruodį ir 2027 metų vasarį. Rinkoms tai reiškia ne tik galimą permainą dėl palūkanų sprendimų, bet ir didesnį neapibrėžtumą dėl to, kas perims ECB vairą, kai infliacijos ir obligacijų rinkų spaudimas vis dar išlieka aktualūs.

  • ECB paliko 2,5 proc. palūkanas, bet Lagarde traukiasi anksčiau: kas laukia euro zonos?

    ECB paliko 2,5 proc. palūkanas, bet Lagarde traukiasi anksčiau: kas laukia euro zonos?

    ECB sprendimas ir netikėta žinia

    Europos Centrinis Bankas spalio 29 dieną paliko pagrindinę indėlių palūkanų normą ties 2,5 proc. Sprendimas priimtas didelio neapibrėžtumo fone, kai euro zonoje vėl sustiprėjo infliacinis spaudimas.

    Tą pačią dieną ECB vadovė Christine Lagarde pranešė, kad iš pareigų pasitrauks 2027 metų vasario 7 dieną, nors jos kadencija turėjo baigtis vėliau. Rinkos dalyviai tai vertina kaip papildomą rizikos veiksnį, galintį paveikti lūkesčius dėl palūkanų politikos.

    Infliacija vėl viršija tikslą

    ECB sprendimą lydėjo aiški žinutė apie energijos kainas: jos toliau kyla ir didina infliacijos riziką, kartu silpnindamos augimo perspektyvas. Euro zonoje infliacija rugsėjį, remiantis oficialiais rodikliais, siekė 3,8 proc., kai ECB tikslas yra 2 proc.

    Bankas taip pat pabrėžė, kad bazinė infliacija kol kas iš esmės išlieka stabili, o darbo užmokesčio dinamika dar nerodo ryškaus pagreitėjimo. Vis dėlto ECB įspėjo, kad energijos šoko mastas ir trukmė gali reikšmingai kelti kainas ir slopinti ekonominę veiklą.

    Prancūzijos skola ir rinkų spaudimas

    Sprendimas priimtas tuo metu, kai euro zoną pasiekė Prancūzijos obligacijų išpardavimo banga, didinanti skolinimosi kainą ir kitoms šalims. Pranešama, kad Prancūzijos 10 metų obligacijų pajamingumas buvo pakilęs virš 5 proc., o skirtumas, palyginti su Vokietijos skola, išaugo iki maždaug 155 bazinių punktų.

    ECB pripažino, kad finansavimo sąlygos nuo ankstesnio posėdžio sugriežtėjo, o tai gali mažinti tiek infliaciją, tiek augimą. Kartu bankas pakartojo, jog iš anksto neįsipareigoja konkrečiai palūkanų normų trajektorijai, todėl sprendimai ir toliau priklausys nuo duomenų.

    Lagarde pasitraukimas ir kova dėl posto

    ECB neįvardijo Lagarde sprendimo priežasčių, tačiau viešojoje erdvėje minimos prielaidos, kad tai gali būti susiję su Prancūzijos vidaus politika ir 2027 metų prezidento rinkimų laikotarpiu. Bet kokiu atveju ankstyvas pasitraukimas reiškia, kad euro zonos pinigų politikos kryptis gali tapti dar labiau priklausoma nuo naujos vadovybės prioriteto.

    „Išeinu iš šios institucijos jausdama, kad darbas atliktas gerai, o ECB yra pasirengęs ateičiai“, – sakė Christine Lagarde.

    Prasidėjęs procesas atveria kelią naujam vadovui, o kartu didina spekuliacijas dėl galimos politikos tonacijos, ypač jei infliacija užsitęstų, o ekonomikos augimas silpnėtų. Papildomą įtampą kelia ir tai, kad artimiausiu metu turėtų atsilaisvinti ir kitos svarbios vietos ECB vykdomojoje valdyboje.

    ECB taip pat priminė, kad prireikus gali būti naudojamas jo turimas instrumentas, skirtas kovoti su nepagrįstais ir netvarkingais rinkų svyravimais, kurie trukdytų pinigų politikos perdavimui. Vis dėlto rinkos labiausiai stebės ne tik šio įrankio retoriką, bet ir tai, ar energijos kainų šokas nepavers naujo infliacijos šuolio ilgalaikiu reiškiniu.

  • ECB vadovė Christine Lagarde traukiasi anksčiau: jos žodžiai apie politiką kelia audrą

    ECB vadovė Christine Lagarde traukiasi anksčiau: jos žodžiai apie politiką kelia audrą

    Europos Centrinio Banko (ECB) prezidentė Christine Lagarde pranešė pasitrauksianti iš pareigų anksčiau laiko. Jos kadencija turėjo baigtis 2027 metais, tačiau institucijai ji vadovaus iki 2027 metų vasario 7 dienos.

    Sprendimas paskelbtas likus keliems mėnesiams iki Prancūzijos prezidento rinkimų kampanijos įsibėgėjimo. Dėl to Briuselyje ir Paryžiuje iškart sustiprėjo spėlionės, ar pasitraukimas nėra susijęs su politiniais planais.

    Pasakė, kad nekandidatuos

    Dar 2026 metų liepą išskirtiniame interviu Christine Lagarde teigė nesiekianti jokio politinio posto. Tuomet viešojoje erdvėje jau buvo aptarinėjama, ar ji galėtų tapti viena ryškiausių figūrų 2027 metų Prancūzijos prezidento rinkimuose.

    „Aš nekandidatuoju niekur, bet man labai svarbu, kad Europa būtų apsaugota ir kad ji išliktų rėmai, kuriuose veikia valstybės, įskaitant Prancūziją“, – sakė Christine Lagarde.

    Ji taip pat pabrėžė viltį, kad prieš rinkimus viršų paims racionalumas, o Prancūzija ir toliau išliks viena svarbiausių Europos Sąjungos atramų. Šie pasisakymai dabar vėl cituojami, nes ankstyvas pasitraukimas neįprastas tokio lygio pareigūnams.

    Kodėl tai svarbu rinkoms?

    ECB vadovo kaita paprastai jautriai veikia finansų rinkų lūkesčius dėl palūkanų normų ir infliacijos kontrolės. Net jei monetarinę politiką sprendžia ECB valdančioji taryba, prezidento vaidmuo yra esminis formuojant institucijos kryptį ir komunikaciją.

    Pastaraisiais metais euro zona susidūrė su staigiu infliacijos šuoliu, kurį skatino energijos kainų krizė ir tiekimo grandinių sutrikimai, o vėliau ir su ekonomikos augimo sulėtėjimu. Todėl investuotojai itin atidžiai vertina, ar pereinamuoju laikotarpiu neatsiras papildomos nežinomybės dėl ECB sprendimų nuoseklumo.

    Šiuo metu svarbiausias klausimas bus įpėdinio pasirinkimas ir tai, ar naujasis vadovas išlaikys ankstesnę griežtesnę liniją kovoje su infliacija, ar labiau akcentuos ekonomikos skatinimą. Kandidatų pavardės dažniausiai svarstomos už uždarų durų, tačiau sprendimui reikės plataus euro zonos šalių politinio sutarimo.

    Lagarde kelias iki ECB

    Christine Lagarde prieš pradėdama vadovauti ECB dirbo Tarptautinio valiutos fondo vadove, o dar anksčiau buvo Prancūzijos finansų ministrė. Ji laikoma viena įtakingiausių Europos ekonominės politikos figūrų, turinčia didelę patirtį krizių valdyme.

    Finansų ministro poste ji dirbo pasaulinės finansų krizės laikotarpiu, kai Prancūzija, kaip ir kitos didžiosios ekonomikos, ėmėsi plataus masto stabilizavimo priemonių. ECB vadovės pareigose jai teko valdyti euro zoną per pandemijos padarinius, energetikos sukrėtimą ir itin didelės infliacijos laikotarpį.

    Kol kas viešai skelbiama tik pasitraukimo data, o detalesni motyvai lieka neįvardyti. Vis dėlto tai viena svarbiausių pastarųjų metų naujienų Europos ekonomikos politikoje, kuri turės įtakos tiek rinkų nuotaikoms, tiek euro zonos sprendimų tęstinumui.

  • ECB bomba: Christine Lagarde traukiasi anksčiau – kas perims vadžias ir ką tai reikš eurui?

    ECB bomba: Christine Lagarde traukiasi anksčiau – kas perims vadžias ir ką tai reikš eurui?

    Europos Centrinis Bankas pranešė, kad jo prezidentė Christine Lagarde iš pareigų pasitrauks 2027 metų vasario 7 dieną. Tai įvyks maždaug devyniais mėnesiais anksčiau, nei turėjo baigtis jos aštuonerių metų kadencija.

    Žinia paskelbta tą pačią dieną, kai ECB turėjo skelbti naujausią sprendimą dėl palūkanų normų. Rinkoms tai svarbu, nes centrinio banko vadovo kaita gali paveikti lūkesčius dėl tolesnės pinigų politikos krypties euro zonoje.

    ECB nurodė, kad apie sprendimą informuota Valdančioji taryba ir Europos Vadovų Tarybos pirmininkas António Costa. Kodėl prezidentė nusprendė pasitraukti anksčiau, nei baigtųsi kadencija, nei ECB, nei pati C. Lagarde nepaaiškino.

    „Išeinu jausdama, kad darbas atliktas, o ECB yra pasirengęs ateičiai“, – sakė Christine Lagarde.

    Į sprendimą sureagavo ir Europos Komisijos pirmininkė Ursula von der Leyen, pabrėžusi, kad C. Lagarde vadovavimas padėjo išlaikyti stabilumą nuo pandemijos iki Rusijos karo prieš Ukrainą sukelto sukrėtimo. António Costa taip pat padėkojo ir pranešė, kad įpėdinio skyrimo procedūra pradedama nedelsiant.

    Kaip skiriamas ECB vadovas

    Pagal Europos Sąjungos taisykles ECB prezidentą skiria Europos Vadovų Taryba, spręsdama kvalifikuota balsų dauguma. Sprendimas priimamas remiantis euro zonos finansų ministrų rekomendacija ir pasikonsultavus su Europos Parlamentu bei ECB Valdančiąja taryba.

    Praktiškai tai reiškia, kad kandidatūros paprastai derinamos politiškai, ieškant pusiausvyros tarp didžiųjų valstybių ir regioninių interesų. Dėl to procesas dažnai apima ne vieną postą, o platesnį susitarimų paketą.

    Kodėl pasitraukimas kelia klausimų

    Nors oficialios priežastys neįvardytos, pastaraisiais mėnesiais viešojoje erdvėje daugėjo spėlionių, kad C. Lagarde gali trauktis anksčiau. Vienas dažniausiai minėtų motyvų – noras, kad įpėdinis būtų parinktas dar iki Prancūzijos prezidento rinkimų, galinčių pakeisti politines jėgų pusiausvyras.

    Ankstesnė vadovo kaita taip pat suteikia daugiau laiko sklandžiam perėjimui, kai finansų rinkos jautriai reaguoja į bet kokius signalus dėl infliacijos ir palūkanų trajektorijos. ECB vadovo reputacija ir komunikacijos stilius gali daryti įtaką tam, kaip greitai ir kokiu mastu keičiasi rinkos lūkesčiai.

    Pagrindiniai kandidatai ir platesnė rotacija

    Viešai dažniausiai minimi du realiausi kandidatai perimti ECB vadovavimą. Tarp favoritų įvardijamas buvęs Ispanijos centrinio banko vadovas Pablo Hernández de Cos, nuo 2025 metų vadovaujantis Tarptautinių atsiskaitymų bankui Bazelyje.

    Kitas dažnai minimas pretendentas – Klaas Knot, vadovavęs Nyderlandų centriniam bankui 2011–2025 metais. Jis laikomas patyrusiu derybininku, kuris anksčiau garsėjo griežtesne pozicija infliacijos atžvilgiu, tačiau vėliau buvo vertinamas kaip gebantis telkti konsensusą.

    Diskusijas kaitina ir tai, kad 2027 metais turėtų keistis dalis ECB Vykdomosios valdybos sudėties. Tai reiškia, kad sostinės gali derėtis ne tik dėl prezidento posto, bet ir dėl kitų įtakingų portfelių, kurie formuoja kasdienę ECB veiklą.

    Kol kas rinkos akys krypsta į tai, ar vadovo kaita nepakeis ECB kurso, kai sprendimai dėl palūkanų ir komunikacijos tiesiogiai veikia vartojimo paskolų bei būsto kreditų kainą, verslo finansavimą ir euro kurso lūkesčius.

  • Prancūzijos obligacijų panika kelia įtampą: ar ECB posėdyje nuskambės netikėtas sprendimas?

    Prancūzijos obligacijų panika kelia įtampą: ar ECB posėdyje nuskambės netikėtas sprendimas?

    Prieš artėjantį Europos Centrinio Banko posėdį rinkų dėmesys krypsta į Prancūziją: sparčiai kylant šalies obligacijų pajamingumams brangsta skolinimasis ne tik Paryžiui, bet ir platesnei euro zonai. Dėl to investuotojai vis garsiau svarsto, ar įtampa neprivers ECB persvarstyti planų dėl palūkanų normų.

    Rinkose vyrauja lūkestis, kad ECB palūkanų normų nekeis, nes dalį griežtinimo efekto jau atlieka pati obligacijų rinka. Kylant ilgalaikėms palūkanoms brangsta paskolos verslui ir gyventojams, o tai vėsina ekonomiką net ir be papildomo sprendimo Frankfurte.

    Prancūzijos 10 metų obligacijų pajamingumas šią savaitę buvo pakilęs virš 5 proc. ir pasiekė aukštumas, nematytas nuo 2002 metų. Tuo pat metu išaugo skirtumas su Vokietijos obligacijomis, kurios laikomos saugiausiu euro zonos etalonu, o tai signalizuoja apie padidėjusią rizikos premiją Prancūzijai.

    Įtampos ženklas matomas ir iš kredito rizikos draudimo sandorių: 5 metų kredito įsipareigojimų neįvykdymo apsikeitimo sandorių kaina buvo perkopusi 100 bazinių punktų ribą. Tokie lygiai dažniau siejami su nervingumu dėl viešųjų finansų tvarumo, ypač kai politinis fonas komplikuoja sprendimų priėmimą.

    Investuotojų nerimą didina ir politinė aklavietė dėl kitų metų biudžeto: planuojami maždaug 43 milijardų eurų išlaidų mažinimai bei papildomos pajamos, tačiau valdžiai trūksta stabilios daugumos. Papildomą riziką kursto ir laukiamas reitingų agentūros „Moody’s“ vertinimas, nes rinkoje plačiai tikimasi reitingo sumažinimo.

    ECB vadovė Christine Lagarde viešai signalizuoja, kad pagrindiniai sprendimai turi būti priimti Prancūzijoje, o ne centrinio banko būstinėje. Tokia pozicija atspindi principą, kad fiskalinės problemos pirmiausia sprendžiamos biudžeto politika, o ECB mandatą riboja kainų stabilumo tikslas ir draudimas finansuoti valstybių skolas.

    „Pirmasis ir svarbiausias sprendimas turi ateiti iš Prancūzijos, ir jis susijęs su fiskaline politika“, – sakė Christine Lagarde.

    Rinkos dalyviai kartu stebi, ar įtampa netampa visos euro zonos problema. Jei obligacijų pardavimas pradėtų kelti grėsmę vieningos pinigų politikos perdavimui skirtingose šalyse, teoriškai galėtų būti svarstomos ECB priemonės, tokios kaip 2022 metais sukurta Perdavimo apsaugos priemonė, kuri iki šiol nebuvo panaudota.

    Vis dėlto tokios intervencijos kartelė yra aukšta, nes šalys turi atitikti tam tikras sąlygas, įskaitant patikimą fiskalinę trajektoriją. Prancūzijos skolos ir bendrojo vidaus produkto santykis siekia apie 119,1 proc., o tai apsunkina argumentą, kad skolinimosi brangimas yra vien tik nepagrįsta rinkos reakcija.

    Rinkų įtampą didina ir socialinė situacija: laukiami protestai, o verslams Paryžiuje rekomenduojama ruoštis papildomoms saugumo priemonėms. Toks fonas didina neapibrėžtumą dėl biudžeto sprendimų ir ekonomikos augimo perspektyvų, todėl obligacijų rinka toliau jautriai reaguoja į bet kokius signalus.

    Tuo pat metu euro zonoje infliacija išlieka padidėjusi, o ją pastaruoju metu vėl kelia energijos kainos, todėl diskusija dėl palūkanų normų nėra uždaryta. Dalis ekonomistų prognozuoja, kad ECB gali laukti atnaujintų prognozių ir tik vėliau spręsti, ar reikalingi papildomi žingsniai, o artimiausias posėdis gali būti ramus veiksmais, bet svarbus retorika.

  • Prancūzijos skola kaista: obligacijų palūkanos kyla, ekspertai įspėja dėl smūgio Italijai

    Prancūzijos skola kaista: obligacijų palūkanos kyla, ekspertai įspėja dėl smūgio Italijai

    Prancūzijos skolos problemos vėl atsidūrė investuotojų dėmesio centre: augant politinei įtampai ir socialiniams neramumams, rinkos reikalauja didesnės grąžos už šalies skolinimąsi. Ekonomistai perspėja, kad stiprus sukrėtimas obligacijų rinkoje galėtų persimesti ir į kitas daug skolų turinčias euro zonos valstybes, ypač Italiją.

    Spalio 19 dieną Prancūzijos 10 metų valstybės obligacijų pajamingumas svyravo apie 4,9 proc. Tai vienas aukščiausių lygių per daugiau nei du dešimtmečius, rodantis, kad investuotojai įskaičiuoja didesnę riziką ir prašo didesnės palūkanų premijos.

    Padėtį paaštrino savaitgalį vykę protestai, kuriuose reikalauta sprendimų dėl pragyvenimo brangimo ir prastėjančių viešųjų paslaugų, įskaitant švietimą. Tuo pat metu vyriausybei tenka užduotis parlamente prastumti 2027 metų biudžetą, kai Nacionalinė Asamblėja yra susiskaldžiusi.

    Kas kelia investuotojų nerimą

    Pagal Prancūzijos statistikos tarnybos INSEE duomenis, šalies viešoji skola siekia apie 119 proc. bendrojo vidaus produkto. Tai vienas aukščiausių rodiklių Europos Sąjungoje ir jis riboja valdžios galimybes reaguoti į socialinius reikalavimus didinant išlaidas.

    Prancūzija taip pat prognozuoja 5,4 proc. bendrojo vidaus produkto deficitą 2026 metais. INSEE skelbė, kad 2026 metų birželio pabaigoje viešoji skola sudarė 3 596 000 000 000 eurų, o didelė jos dalis turi būti refinansuojama jau aukštesnėmis palūkanomis.

    Ypač ryškiai auga skolos aptarnavimo kaina. Vyriausybės prognozėse nurodoma, kad palūkanų mokėjimai 2027 metais gali siekti apie 91 000 000 000 eurų, kai 2026 metais jie vertinami apie 79 200 000 000 eurų, tai yra beveik 12 000 000 000 eurų daugiau.

    Infliacijos šuoliai ir menkas augimas dar labiau komplikuoja vaizdą, nes silpnesnis ekonomikos tempas gali mažinti biudžeto pajamas. Dėl to kiekvienas papildomas išlaidų paketas rinkose vertinamas jautriai, o valdžia turi mažiau erdvės kartoti pandemijos laikų sprendimus, kai išlaidos buvo didinamos itin agresyviai.

    Kaip Prancūzijos krizė galėtų paliesti Italiją

    Analitikų vertinimu, Prancūzijos problemos gali sukelti užkrato efektą: kylant vienos didelės euro zonos ekonomikos skolinimosi kainai, investuotojai dažnai pervertina riziką ir kitose šalyse. Konsultacijų bendrovė Oxford Economics modeliuodama scenarijus pabrėžė, kad Italija būtų viena pažeidžiamiausių, nes jai būdingas lėtesnis augimas, didelė skola ir jautrios investicijos, kurios smarkiau reaguoja į finansinių sąlygų griežtėjimą.

    Vienas svarbiausių rinkos termometrų yra skirtumas tarp šalies ir Vokietijos 10 metų obligacijų pajamingumo, vadinamasis skirtumas. Prancūzijos skirtumas iki maždaug 145 bazinių punktų rodo, kad investuotojai už Prancūzijos riziką prašo ženkliai didesnės grąžos nei už Vokietijos, tačiau tai vis dar žemiau kai kurių ankstesnių šio mėnesio pikų.

    Oxford Economics pateikė bazinį ir du nepalankius scenarijus. Baziniame variante daroma prielaida, kad Prancūzijos skirtumas neperžengs 200 bazinių punktų ribos iki 2027 metų pavasarį vyksiančių prezidento rinkimų ir vėliau mažės, todėl skolos krizė nelaikoma pagrindiniu scenarijumi, nors pripažįstama kaip potencialiai labai žalinga.

    Neigiamuose scenarijuose derinami du veiksniai: didesnės skolinimosi palūkanos ir pasitikėjimo smukimas. Vidutiniame scenarijuje Prancūzijos skirtumas didėtų iki 250 bazinių punktų, o sunkiame pasiektų 400 bazinių punktų lygį.

    Sunkiame variante, konsultantų vertinimu, 2027 metais į recesiją galėtų smukti tiek Prancūzija, tiek Italija. Belgijos skolinimosi kaina taip pat šokteltų, o Ispanija, Portugalija ir Graikija patirtų mažesnę ekonominę žalą, nors jų obligacijų pajamingumai irgi kiltų.

    Capital Economics vyriausiasis Europos ekonomistas Andrew Kenninghamas pabrėžė, kad 400 bazinių punktų skirtumas yra tikėtinas nepalankus scenarijus, prilygstantis Italijos situacijai 2012 metais.

    „Tokiu atveju spaudimas kitoms daug skolų turinčioms ekonomikoms, įskaitant Italiją, būtų labai didelis“, – sakė A. Kenninghamas.

    Jis taip pat atkreipė dėmesį, kad dabartinė padėtis skiriasi nuo 2010-ųjų pradžios, nes Europos Centrinis Bankas turi papildomų priemonių mažinti nepagrįstą skolinimosi kaštų išsiskyrimą tarp šalių. Viena jų yra Perdavimo apsaugos priemonė, kuri leistų centriniam bankui pirkti obligacijas, jei šalis atitinka nustatytas sąlygas.

    Vis dėlto lūkesčiai, kad Europos Centrinis Bankas automatiškai gesins būtent Prancūzijos problemą, yra riboti. Europos Centrinio Banko vadovė Christine Lagarde pastaruoju metu yra pabrėžusi, kad priemonės stabdyti skolinimosi kaštų kilimą pirmiausia turi būti randamos pačioje Prancūzijoje, priimant biudžeto sprendimus, kurie įtikintų investuotojus.

    Ką Prancūzija gali padaryti

    Ekonomistai sutaria, kad artimiausias testas yra patikimas 2027 metų biudžetas ir aiški vidutinės trukmės fiskalinė trajektorija. Rinkos paprastai vertina ne vien skaičius, bet ir tai, ar politinė sistema pajėgi nuosekliai įgyvendinti pažadus, ypač kai reikalingi nepopuliarūs sprendimai.

    Oxford Economics nurodo, kad rinkoms galėtų padėti kelių metų išlaidų augimo ribojimas ir tvirti teisiniai įsipareigojimai, įskaitant ilgai ginčijamas reformas, susijusias su pensiniu amžiumi. Tačiau perspėjama, kad mažumos vyriausybei gali būti sunku patikimai užtikrinti ilgalaikį konsolidavimo planą, todėl didelė atsakomybė gali tekti būsimai administracijai.

    Artėjant 2027 metų prezidento rinkimams, politinė konkurencija didina neapibrėžtumą, o tai obligacijų rinkose paprastai reiškia aukštesnę rizikos kainą. Todėl Prancūzijos finansų kryptis, valdžios gebėjimas mažinti deficitą ir išlaikyti augimą taps vienu svarbiausių euro zonos stabilumo veiksnių artimiausiais metais.

  • ECB pristatė „Pontes“: bankams atveriamas kelias į tokenizuotus sandorius centrinių bankų pinigais

    ECB pristatė „Pontes“: bankams atveriamas kelias į tokenizuotus sandorius centrinių bankų pinigais

    Euro zonos centrinių bankų sistema pradėjo veikti su „Pontes“ – nauja infrastruktūra, leidžiančia atsiskaityti už tokenizuotą turtą centrinių bankų pinigais. Europos Centrinis Bankas (ECB) šį žingsnį įvardija kaip vieną pirmųjų praktinių sprendimų, padedančių finansų rinkai prisitaikyti prie skaitmeninės eros.

    Tokenizuotas turtas – tai akcijos, obligacijos ir kiti instrumentai, kurie registruojami kaip skaitmeniniai žetonai paskirstytose registrų sistemose. Iki šiol vienas didžiausių šios rinkos stabdžių buvo atsiskaitymo „be rizikos“ trūkumas, nes sandoriai dažnai vykdavo komercinių bankų pinigais ar stabiliosiomis kriptovaliutomis.

    „Eurosistema siekia sudaryti sąlygas labiau integruotai, inovatyviai ir atspariai Europos finansų rinkai skaitmeniniame amžiuje“, – sakė ECB prezidentė Christine Lagarde.

    „Pontes“ sukurta taip, kad didmeniniuose sandoriuose atsiskaitymas vyktų centriniame banke laikomomis atsargomis, kurios laikomos saugiausia pinigų forma finansų sistemoje. Tokia schema mažina kredito riziką ir gali padėti pritraukti didžiuosius rinkos dalyvius, kurie atsargiai vertina atsiskaitymą privačiais pinigais.

    ECB skelbia, kad prie sistemos jau pasirengė jungtis 13 institucijų, tarp jų „Deutsche Bank“, „Santander“, „Société Générale“, KfW ir Europos investicijų bankas. Taip pat dalyvauja keli paskirstytų registrų operatoriai, įskaitant „Clearstream“.

    Reguliuotojas planuoja tapti ir sistemos naudotoju. ECB pranešė pradėjęs parengiamuosius darbus, kad nedidelę savo lėšų portfelio dalį investuotų į tokenizuotus vertybinius popierius, o pirkimų atsiskaitymas vyktų per „Pontes“.

    Pradinis dėmesys, anot banko, bus skiriamas eurais denominuotoms skolos priemonėms, kurias leidžia euro zonos vyriausybės, regionų institucijos, agentūros ir Europos viršnacionalinės institucijos. Šis portfelis nėra susijęs su pinigų politika ir paprastai naudojamas ECB veiklos sąnaudoms padengti iš investicinės grąžos.

    Rinkos dalyviai pabrėžia ir platesnę reikšmę: atsiskaitymas centrinių bankų pinigais gali tapti trūkstama grandimi, kuri leistų tokenizacijai išeiti už bandomųjų projektų ribų. Vis dėlto kol kas „Pontes“ planuojama eksploatuoti pagal įprastas rinkos darbo valandas, o pilnesnės funkcijos, įskaitant ilgesnį veikimo laiką, turėtų atsirasti iki 2028 metais.

    Tuo pat metu JAV rinka juda kitu keliu: ten daugiau dėmesio skiriama privačioms iniciatyvoms ir prekybai beveik visą parą. Europoje kryptis kitokia – Frankfurte akcentuojama, kad skaitmeninėje finansų sistemoje centrinio banko pinigai turi išlikti atsiskaitymo ašimi, ypač kai kalbama apie sisteminės svarbos rinkas.

    Svarbu atskirti, kad „Pontes“ skirta bankams ir finansų infrastruktūrai, o ne vartotojams. Mažmeninei rinkai numatomas skaitmeninis euras būtų atskiras projektas, leisiantis gyventojams kasdieniams atsiskaitymams naudoti centrinių bankų pinigus skaitmenine forma.

    Skaitmeninio euro teisėkūros procesas, ECB teigimu, vis dar tęsiasi: Europos Parlamento pozicija jau patvirtinta, o derybos su valstybėmis narėmis turėtų lemti galutinį reguliavimą. Jei teisės aktai būtų priimti pagal planą, bandomasis etapas su mokėjimo paslaugų teikėjais galėtų startuoti 2027 metais, o pirmoji emisija realistiškai būtų svarstoma vėliau, apie 2029 metais.