Tag: Civilinė atsakomybė

  • Už negrėbkite bet kaip: už lapus šalia sklypo gali grėsti apie 110 eurų bauda ir civilinė atsakomybė

    Rudenį nukritę lapai daugeliui atrodo tik estetinis nepatogumas, tačiau kai jie kaupiasi ant šaligatvio ar įvažiavimo prie sklypo, tai tampa ir saugumo klausimu. Tokiose vietose savininkų pareigos paprastai apibrėžtos aiškiau nei pačiame kieme, nes kalbama apie pėsčiųjų eismą.

    Tvarkos principas paprastas: savo teritorijoje žmogus dažniausiai gali spręsti, ar lapus palikti, ar surinkti. Kita situacija, kai lapai gula ant viešai naudojamų dangų, besiribojančių su sklypu, ypač šaligatvio, kuriuo vaikšto kiti.

    Kur prasideda pareiga tvarkyti?

    Daugelyje savivaldybių galioja taisyklės, kad už gretimos viešosios teritorijos priežiūrą atsako šalia esančio sklypo ar pastato savininkas. Praktikoje tai reiškia, kad šaligatvis prie namų turi būti prižiūrėtas taip, kad nekeltų pavojaus praeiviams.

    Lapai, ypač sušlapę, tampa slidūs ir gali sukelti kritimus. Jei žmogus susižaloja dėl netvarkingos, lapais užklotos dangos, be administracinės baudos gali kilti ir civilinės atsakomybės klausimas dėl žalos atlyginimo.

    Kokia bauda ir kada ji reali?

    Už pareigų nevykdymą kai kuriose šalyse ir savivaldybėse numatomi piniginiai administraciniai nusižengimai; pavyzdžiu dažnai minima 500 zlotų, kas sudaro apie 110 eurų. Tačiau reali rizika priklauso nuo vietos taisyklių ir to, ar pažeidimas užfiksuojamas, pavyzdžiui, savivaldybės viešosios tvarkos pareigūnų.

    Svarbiausia, kad bauda dažniausiai nėra vienintelė pasekmė. Daug brangiau gali kainuoti situacija, kai dėl slidžios dangos įvyksta nelaimingas atsitikimas ir tenka atlyginti gydymo išlaidas ar neturtinę žalą.

    Ką daryti su surinktais lapais?

    Surinkti lapus dar nereiškia problemą išspręsti, nes lieka klausimas, kur juos dėti. Dažniausias sprendimas yra žaliosios atliekos ar bioatliekos, tačiau konkreti tvarka skiriasi priklausomai nuo savivaldybės atliekų surinkimo sistemos.

    Daug kur lapus leidžiama mesti į bioatliekų konteinerius, atskirus žaliųjų atliekų konteinerius arba į specialius maišus, jei tokie naudojami. Tuo pačiu verta prisiminti, kad lapų deginimas paprastai draudžiamas ir už tai gali būti taikoma atsakomybė, todėl saugiausia rinktis oficialius surinkimo kanalus.
  • Vairuotojus pasiekė raginimai mokėti 2 200 eurų: taip baus už privalomo draudimo spragą

    Vairuotojus pasiekė raginimai mokėti 2 200 eurų: taip baus už privalomo draudimo spragą

    Lenkijoje vairuotojai pastaruoju metu vis dažniau sulaukia laiškų su raginimais sumokėti baudą už privalomojo civilinės atsakomybės draudimo (OC) neturėjimą. Didžiausia sankcija lengvajam automobiliui 2026 metais siekia apie 2 200 eurų, o baudos dydis priklauso nuo minimalios algos ir laikotarpio be galiojančios polisės.

    Bauda skaičiuojama nuo minimaliojo atlyginimo, kuris 2026 metais Lenkijoje didėja nuo 4 666 iki 4 806 zlotų per mėnesį, tai yra maždaug nuo 1 070 iki 1 100 eurų neatskaičius mokesčių. Lengviesiems automobiliams taikomas dvigubas minimalios algos dydis, sunkvežimiams, autobusams ir vilkikams – trigubas, o motociklams – trečdalis minimalios algos.

    Kaip nustatomas baudos dydis?

    Galutinę sumą lemia ir tai, kiek laiko transporto priemonė buvo be draudimo. Jei draudimo spraga trunka iki 3 dienų, paprastai skiriama 20 proc. maksimalios baudos, jei nuo 4 iki 14 dienų – 50 proc., o jei ilgiau – 100 proc. Baudos dažniausiai apvalinamos iki artimiausios aiškios sumos.

    Už tokių mokesčių administravimą atsakingas Ubezpieczeniowy Fundusz Gwarancyjny (UFG). Svarbu tai, kad pažeidimas gali būti nustatytas ir be policijos patikrinimo: fondas automatiškai tikrina duomenų bazes ir aptikęs draudimo nepertraukiamumo trūkumą išsiunčia pranešimą savininkui.

    Kada draudimas neatsinaujina automatiškai?

    Vairuotojai dažnai tikisi, kad privalomasis draudimas visada pratęsiamas automatiškai, tačiau taip būna ne visais atvejais. Automatinis pratęsimas paprastai negalioja, kai įsigyjamas automobilis ir naudojamas ankstesnio savininko draudimas, taip pat tada, kai ankstesnė įmoka nebuvo sumokėta pilnai.

    Tokiose situacijose naujasis savininkas turi pasirūpinti nauja polise laiku, nes net ir trumpa kelių dienų spraga gali sukelti finansinių pasekmių. Praktikoje daugiausia problemų kyla tuomet, kai pirkimo dokumentai pasirašyti, automobilis jau eksploatuojamas, o naujas draudimas dar neįsigytas.

    Ką daryti, jei bauda – klaidinga?

    Jeigu pranešimą gavęs vairuotojas buvo apsidraudęs, jis turi pateikti draudimo galiojimą patvirtinančius įrodymus. Tokios situacijos galimos, kai draudikas laiku neperdavė duomenų į registrus arba įvyko techninė klaida, todėl sistema klaidingai fiksavo spragą.

    Taip pat svarbu įvertinti aplinkybes, kai prievolė turėti draudimą netaikoma arba kai atsakomybė turėtų būti vertinama kitaip. Pavyzdžiui, jei transporto priemonė buvo pavogta, paprastai reikia dokumentų, patvirtinančių vagystės faktą, o jei automobilis buvo parduotas anksčiau, būtina pateikti pardavimo sutartį ir įrodymus, kad iki pardavimo dienos draudimas galiojo.

    Jeigu paaiškėja, kad bauda skirta pagrįstai, vis tiek įmanoma kreiptis į UFG dėl individualaus sprendimo. Tokiais atvejais praktikoje gali būti svarstomas mokėjimo atidėjimas, išdėstymas dalimis arba sumos sumažinimas dėl sunkios finansinės padėties.

    Ekspertai primena, kad draudimo kainą ir riziką lemia ne vien transporto priemonės tipas, bet ir savininko vairavimo istorija, deklaruota gyvenamoji vieta, automobilio galia bei naudojimo pobūdis. Dėl to svarbiausia yra užtikrinti draudimo nepertraukiamumą ir neatidėlioti polisės atnaujinimo iki paskutinės dienos.

  • Vairuotojams masiškai siunčia raginimus sumokėti 2 250 eurų: štai kada baudą skaičiuoja automatiškai

    Vairuotojams masiškai siunčia raginimus sumokėti 2 250 eurų: štai kada baudą skaičiuoja automatiškai

    Lenkijoje vairuotojai vis dažniau sulaukia oficialių raginimų sumokėti baudą už privalomojo civilinės atsakomybės draudimo nebuvimą. Maksimali sankcija lengvajam automobiliui 2026 metais siekia 9 600 zlotų, tai yra apie 2 250 eurų, o sumos apskaičiuojamos pagal įstatyme nustatytą formulę.

    Baudos dydis priklauso nuo dviejų dalykų: minimalios algos ir laikotarpio, kiek dienų transporto priemonė buvo be galiojančios poliso apsaugos. Nuo 2026 metų sausio 1 dienos minimali alga Lenkijoje pakilo iki 4 806 zlotų bruto, todėl automatiškai išaugo ir maksimalios baudos.

    Lengviesiems automobiliams maksimali bauda lygi dvigubai minimaliai algai, sunkvežimiams, autobusams ir vilkikams taikomas trigubas dydis, o motociklams ir daliai kitų transporto priemonių numatyta dalinė proporcija. Jei draudimo nėra trumpai, taikoma mažesnė dalis maksimalios sankcijos, tačiau už ilgesnį laikotarpį tenka mokėti visą sumą, kuri apvalinama iki 10 zlotų.

    Baudas administruoja Ubezpieczeniowy Fundusz Gwarancyjny, kuris draudimo tęstinumą tikrina pagal turimas duomenų bazes. Tai reiškia, kad pažeidimas gali būti nustatytas ir be policijos patikros kelyje, nes sistema fiksuoja spragą tarp poliso galiojimo laikotarpių ir automatiškai inicijuoja pranešimą savininkui.

    Dažniausiai privalomasis draudimas pratęsiamas automatiškai, todėl dalis vairuotojų net nepastebi, kad atėjo naujas laikotarpis. Tačiau automatinis pratęsimas neveikia, jei automobilis neseniai įsigytas ir naudojamas ankstesnio savininko polisas, arba jei ankstesnė įmoka nebuvo sumokėta visa, todėl naujas laikotarpis neįsijungia.

    Pranešimas apie baudą dar nereiškia, kad visada esate kaltas. Jei transporto priemonė buvo apdrausta, gali tekti pateikti įrodymus, kad polisas nurodytu laikotarpiu galiojo, nes kartais draudikas gali būti neperdavęs teisingų duomenų į registrus arba įrašai gali vėluoti atsinaujinti.

    Taip pat svarbu įvertinti situacijas, kai transporto priemonei nebuvo taikoma pareiga turėti draudimą, pavyzdžiui, jei ji buvo pavogta, arba jei ji buvo parduota anksčiau, nei nurodytas tariamas draudimo spragos laikotarpis. Tokiais atvejais paprastai prašoma pateikti dokumentus, patvirtinančius aplinkybes, įskaitant policijos pažymas ar pirkimo ir pardavimo sutartį.

    Jei bauda skirta pagrįstai, galimybės vis tiek išlieka: paprastai galima kreiptis dėl mokėjimo išdėstymo dalimis arba dėl sumažinimo, jei finansinė padėtis sunki. Praktikoje tai reiškia, kad svarbiausia nedelsti, surinkti dokumentus ir kuo greičiau atsakyti į gautą pranešimą.

    Draudimo bendrovės, skaičiuodamos įmokas, vertina daugybę veiksnių, todėl poliso kaina gali smarkiai skirtis priklausomai nuo vairuotojo istorijos ir automobilio charakteristikų. Vis dėlto net ir brangesnė metinė įmoka dažniausiai kainuoja mažiau nei vienkartinė bauda, kuri pritaikoma už ilgesnį laikotarpį be privalomosios apsaugos.

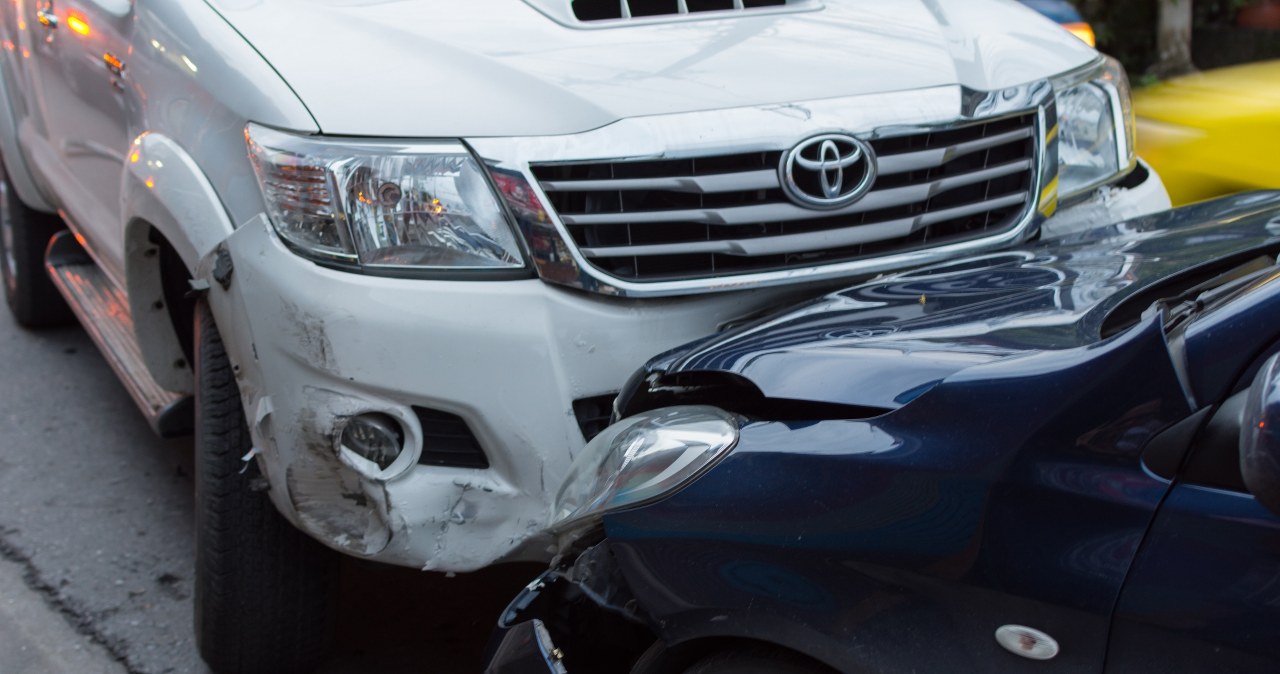
  • Nuo privačios valdos nukritusi šaka apgadino jūsų automobilį: kas privalo atlyginti žalą?

    Nuo privačios valdos nukritusi šaka apgadino jūsų automobilį: kas privalo atlyginti žalą?

    Automobilį apgadinus nuo privačios valdos nukritusiai šakai, kankorėžiui ar vaisiui, natūraliai kyla klausimas, kas turi atlyginti nuostolius. Dažniausiai atsakomybės ieškoma sklypo savininko pusėje, tačiau vien to, kad medis augo jo teritorijoje, ne visada pakanka.

    Praktikoje pagrindinis kriterijus yra kaltė ir pareigos rūpintis turto saugumu nevykdymas. Jei savininkas neprižiūrėjo medžio, ignoravo akivaizdžius pavojus, nesiėmė elementarių prevencinių veiksmų ir dėl to kilo žala, jam gali tekti atlyginti nuostolius.

    Kada savininkas atsako?

    Žala dažniau priteisiama, kai galima pagrįsti, kad medis buvo akivaizdžiai pavojingas: nudžiūvęs, supuvęs, su lūžtančiomis šakomis, pasviręs ar anksčiau jau metęs šakas. Svarbu ir tai, ar savininkas turėjo realią galimybę pavojų pastebėti ir jį pašalinti.

    Tokiais atvejais vertinama, ar buvo laikomasi protingo rūpestingumo: ar kvietė arboristą, ar genėjo, ar šalino pažeistas šakas, ar bent jau ribojo parkavimą po medžiu, jei rizika buvo akivaizdi. Kuo daugiau požymių, kad grėsmė buvo matoma iš anksto, tuo daugiau argumentų nukentėjusiojo naudai.

    Kada žalos gali netekti atlyginti?

    Ne visada dėl įvykio bus kaltas sklypo savininkas. Jei medis buvo sveikas, prižiūrėtas, o žala atsirado dėl staigaus ir neįprastai stipraus vėjo gūsio ar kitos nenuspėjamos aplinkybės, situacija dažnai vertinama kaip force majeure.

    Tokiu atveju gali būti laikoma, kad net ir rūpestingas savininkas objektyviai negalėjo užkirsti kelio įvykiui. Tai ypač aktualu per audras, kai lūžta net sveiki medžiai ar krenta stambios šakos, nors iki tol jokių gedimo požymių nebuvo.

    Ką daryti nukentėjus?

    Norint gauti žalos atlyginimą, paprastai reikia surinkti įrodymus, kad žala atsirado būtent nuo konkretaus medžio ir kad buvo savininko aplaidumo požymių. Pravartu fiksuoti įvykio vietą, automobilio pažeidimus, nukritusią šaką ar medžio būklę, o jei reikia, kviesti atsakingas tarnybas įvykio faktui užfiksuoti.

    Ginčuose esminė dalis tenka priežastinio ryšio ir kaltės įrodymui, todėl vien emocinio argumento, kad medis augo kaimyno sklype, gali neužtekti. Kuo aiškiau matyti, kad pavojus buvo numanomas ir ignoruotas, tuo didesnė tikimybė, kad žala bus atlyginta.

  • Laistydami gėles balkone galite užsitraukti baudą: kada kaimynas turi teisę kreiptis į teismą?

    Laistydami gėles balkone galite užsitraukti baudą: kada kaimynas turi teisę kreiptis į teismą?

    Gėlės balkone dažnai atrodo nekaltas vasaros malonumas, tačiau per gausus laistymas gali greitai virsti kaimynų konfliktu. Jei vanduo nuolat nuteka žemyn ir apipila kaimyno balkoną, palanges ar skalbinius, tai gali būti laikoma tvarkos pažeidimu ir sukelti teisines pasekmes.

    Tokios situacijos dažniausiai kyla dėl vazonų be padėklų, lovelių su didelėmis drenažo angomis arba laistant taip, kad substratas nespėja sugerti vandens. Praktikoje tai vertinama kaip neatsargus skysčių pylimas ar išliejimas iš aukščio, todėl kaimynas gali kviesti policiją arba kreiptis į namo administratorių dėl pažeidimų fiksavimo.

    Jeigu apipylimas kartojasi, o pastabos ignoruojamos, elgesys gali būti traktuojamas griežčiau, ypač jei kaimynas įtaria tyčinį trukdymą. Tokiais atvejais ginčas neretai persikelia į oficialų lygmenį, o atsakomybė gali apimti ne tik baudą, bet ir įpareigojimą pašalinti problemos priežastį.

    Svarbu ir tai, kad administracinės priemonės nėra vienintelės. Jei dėl vandens sugadinami daiktai, pavyzdžiui, lauke džiovinami drabužiai, baldai, apdaila ar kaimyno augalai, nukentėjęs asmuo gali siekti žalos atlyginimo civiline tvarka ir prašyti nutraukti nuolatinį trukdymą.

    Konfliktai kyla ne tik dėl vandens. Daugiabučiuose problemų sukelia ir neprižiūrėti vijokliai ar sunkūs vazonai, kurie perauga į kaimynų erdvę arba tampa pavojingi stipresnio vėjo metu, o intensyviai kvepiantys ar daug žiedadulkių skleidžiantys augalai kartais laikomi kaimynų ramybės trikdymu, ypač jei tai susiję su alergijomis.

    Ribojimų gali atsirasti ir dėl invazinių svetimžemių rūšių. Europos Sąjungoje ir Lietuvoje taikomi draudimai tam tikrų invazinių rūšių laikymui, dauginimui ir platinimui, todėl prieš perkant egzotišką augalą verta pasitikrinti, ar jis nėra įtrauktas į oficialius invazinių rūšių sąrašus.

    Šiltuoju sezonu balkonas dažnai tampa poilsio zona, tačiau ir čia galioja bendros saugumo bei viešosios tvarkos taisyklės. Atvira ugnis, dūmai ar kibirkštys gali būti vertinami kaip gaisro rizika, o triukšmingi vakariniai pasisėdėjimai neretai baigiasi skundais dėl ramybės trikdymo.

    Norint išvengti problemų, dažniausiai pakanka paprastų sprendimų: naudoti gilius padėklus, laistyti mažesnėmis porcijomis, vandens perteklių išpilti į kriauklę, o lovelius statyti taip, kad vanduo nepersilietų per kraštus. Jei konfliktas jau įsiplieskė, praktiškiausia pirmiausia bandyti susitarti raštu arba per namo administratorių, kad vėliau nekiltų ginčų dėl faktų.

  • „Szkoda całkowita“ istorijoje? Štai ką tai reiškia ir kada draudikas gali bandyti jus pergudrauti

    „Szkoda całkowita“ istorijoje? Štai ką tai reiškia ir kada draudikas gali bandyti jus pergudrauti

    Perkant naudotą automobilį istorijoje kartais atsiranda įrašas „szkoda całkowita“, lietuviškai dažniausiai vadinamas visiška žala. Tai nereiškia, kad automobilis automatiškai turėjo keliauti į metalo laužą, tačiau signalas rimtas: draudikas kadaise pripažino, jog remonto kaštai tampa neproporcingi.

    Praktikoje visiška žala siejama su situacija, kai preliminarūs remonto darbai viršija automobilio vertę iki įvykio arba pasiekia sutartyje numatytą ribą. KASKO draudime tokios ribos dažnai apibrėžiamos sutarties sąlygomis, o civilinės atsakomybės atveju ginčai kyla dažniau, nes vertinimas remiasi metodikomis ir rinkos kainomis.

    Kaip nustatoma visiška žala

    Vertinant žalą paprastai skaičiuojama automobilio vertė iki eismo įvykio ir numatoma remonto sąmata, parengta pagal servisų įkainius, darbų apimtį ir detalių kainas. Tam dažnai naudojamos specializuotos vertinimo sistemos, pavyzdžiui, „Audatex“ ar „Eurotax“, kurios padeda standartizuoti skaičiavimus.

    Problema ta, kad skaičiavimo prielaidos gali smarkiai pakeisti rezultatą. Jeigu remonto sąmata sudaroma pagal naujų originalių detalių kainas ir didelius įkainius, bendras skaičius gali „perlipti“ ribą, nuo kurios draudikui patogiau skelbti visišką žalą, o ne finansuoti remontą.

    Kaip apskaičiuojama išmoka

    Visiškos žalos atveju išmoka dažnai nustatoma pagal skirtumo principą: nuo automobilio vertės iki įvykio atimama likutinė vertė, t. y. kiek rinkoje vertas sudaužytas automobilis ar jo liekanos. Dėl likutinės vertės taip pat neretai kyla ginčų, nes ji priklauso nuo paklausos, komplektacijos, pažeidimų pobūdžio ir pardavimo kanalo.

    Svarbu suprasti, kad išmoka neturi virsti nepagrįstu praturtėjimu, tačiau nukentėjusysis taip pat turi teisę gauti pagrįstą kompensaciją. Jei kyla įtarimų, kad automobilio vertė iki įvykio buvo sumažinta, o remonto sąmata dirbtinai išpūsta, verta prašyti detalaus skaičiavimo ir lyginti su nepriklausomu vertinimu.

    Ar toks automobilis gali grįžti į kelią?

    Įrašas apie visišką žalą pats savaime paprastai neuždraudžia automobiliui grįžti į eismą, jei jis sutvarkytas ir atitinka techninius reikalavimus. Lemiamas momentas yra reali techninė būklė, remonto kokybė ir tai, ar automobilis sėkmingai praeina privalomą techninę apžiūrą.

    Vis dėlto pirkėjui toks įrašas reiškia didesnę riziką: galimi paslėpti geometrijos pažeidimai, nekokybiškai atkurta pasyvaus saugumo sistema ar neaiškios kilmės detalės. Todėl prieš pasirašant sutartį racionalu atlikti išsamią apžiūrą servise, patikrinti kėbulo matavimus ir paprašyti remonto dokumentų.

    Jei draudikas jau pripažino visišką žalą ir jūs nesutinkate su išvada, dažnai galima pateikti pretenziją draudimo bendrovei. Tokiais atvejais svarbiausia turėti faktinį pagrindą: alternatyvią remonto sąmatą, nepriklausomo eksperto išvadą ir argumentus dėl automobilio rinkos vertės iki įvykio.

  • Už 90 eurų nusipirkta privaloma polisa išgelbėjo nuo 75 000 eurų skolos: štai kas nutiko

    Už 90 eurų nusipirkta privaloma polisa išgelbėjo nuo 75 000 eurų skolos: štai kas nutiko

    Privalomasis vairuotojų civilinės atsakomybės draudimas skirtas ne tik įvykdyti įstatymo reikalavimą. Jis realiai apsaugo nuo situacijų, kai po menkos avarijos tenka padengti milžiniškas remonto ar žalos atlyginimo sąskaitas iš savo kišenės.

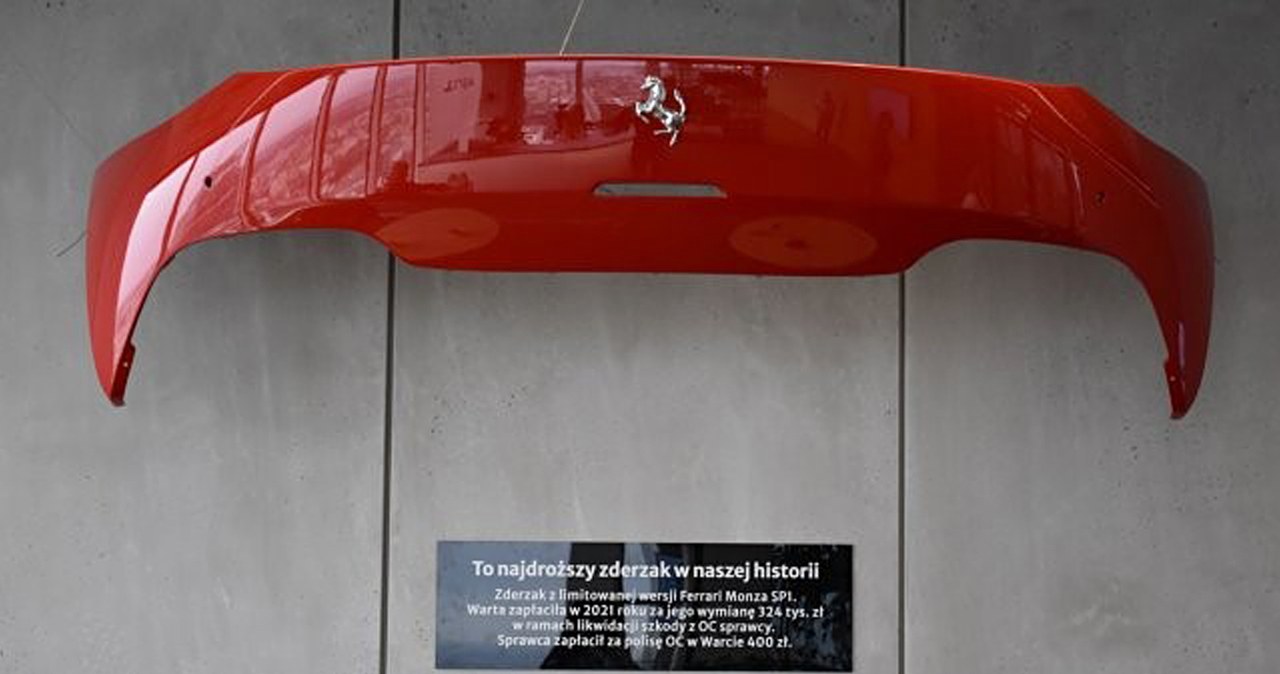
    Vienoje istorijoje vairuotojas nežymiai apgadino kito automobilio bamperį. Tačiau paaiškėjo, kad tai buvo riboto leidimo „Ferrari Monza SP1“, o remontą oficialus gamintojo servisas įvertino 324 000 Lenkijos zlotų, tai yra maždaug 75 000 eurų.

    Žala buvo atlyginta iš kaltininko privalomojo draudimo, už kurį jis buvo sumokėjęs 400 Lenkijos zlotų, arba apie 90 eurų. Tokie atvejai primena, kad net ir smulkus kontaktas mieste gali kainuoti tiek, kiek vidutinės klasės automobilis.

    Istoriją paviešinusi draudimo bendrovė „Warta“ teigė, kad apgadinta detalė tapo savotišku simboliu, primenančiu apie didžiausias išmokas. Bendrovės praktikoje būta ir daugiau panašių atvejų, kai žalų dydžiai siejosi su prabangiais „Ferrari“ modeliais.

    Kitu epizodu minimas automobilvežis, gabenęs du „Ferrari“ klientui iš Dubajaus: pakrovimo metu vienas automobilis buvo per žemas platformai ir buvo pažeista kėbulo dalis. Tuomet nuostoliai siekė apie 90 000 Lenkijos zlotų, arba maždaug 21 000 eurų, ir be draudimo tokia suma vežėjui galėjo tapti rimtu finansiniu smūgiu.

    Draudikai nuolat pabrėžia, kad didžiausios rizikos kyla ne dėl detalių remonto, o dėl sužalotų žmonių. Kai eismo įvykyje nukenčia sveikata, kompensacijos už gydymą, reabilitaciją, netektas pajamas ir neturtinę žalą gali siekti dešimtis ar šimtus tūkstančių eurų, todėl atsakomybės draudimas tampa kritiškai svarbiu finansiniu saugikliu.

    Ekspertai pataria vairuotojams neapsiriboti vien mažiausia kaina. Svarbu įsivertinti, kas įskaičiuota į sutartį, kaip greitai administruojamos žalos, ar siūlomos papildomos paslaugos, pavyzdžiui, pagalba kelyje, nes reali vertė dažnai paaiškėja tik įvykus eismo įvykiui.

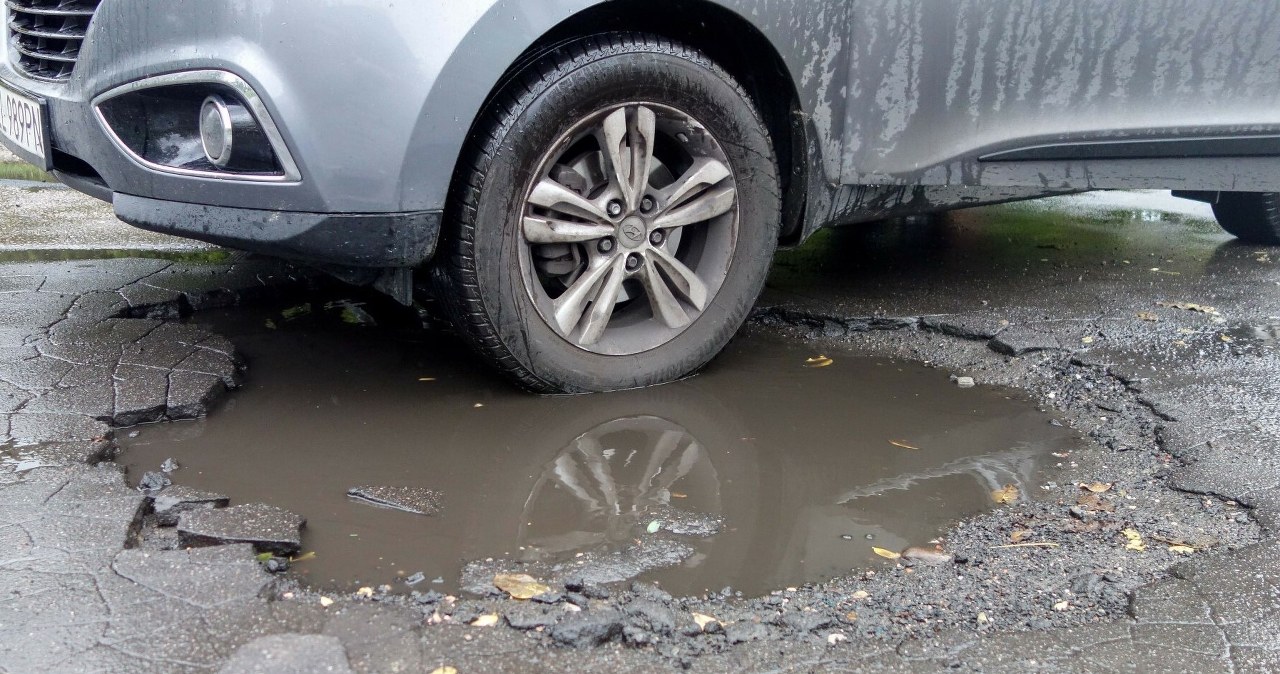
  • Įvažiavote į duobę ir sulaužėte ratą? Štai kada kelių valdytojas privalo atlyginti žalą

    Įvažiavote į duobę ir sulaužėte ratą? Štai kada kelių valdytojas privalo atlyginti žalą

    Pavasarį vairuotojai ypač dažnai susiduria su duobėmis keliuose: po žiemos asfaltas trūkinėja, o atitirpimai ir druskų mišiniai pagreitina dangos irimą. Nors duobės paprastai lopomos, rizika sugadinti padangą ar ratlankį šiuo laikotarpiu išlieka viena didžiausių.

    Jei įvažiavus į duobę apgadinamas automobilis, žalos atlyginimas teoriškai galimas, tačiau jis nėra automatinis. Esminis klausimas yra atsakomybė: už kelio būklę atsako tas subjektas, kuriam pagal teisės aktus pavesta prižiūrėti konkretų kelio ruožą.

    Lietuvoje valstybinės reikšmės kelius prižiūri bendrovė „Via Lietuva“, o vietinės reikšmės kelių ir gatvių priežiūra paprastai priskiriama savivaldybėms ar jų įgaliotiems administratoriams. Praktikoje tai reiškia, kad prieš teikiant pretenziją reikia tiksliai nustatyti, kam priklauso kelias, kuriame įvyko incidentas.

    Kelių valdytojo pareiga nėra vien tik taisyti duobes, bet ir organizuoti nuolatinę būklės stebėseną, laiku šalinti pavojus ir, jei būtina, laikinai riboti eismą ar įrengti įspėjamuosius ženklus. Jeigu pavojus buvo žinomas arba turėjo būti pastebėtas, bet realių veiksmų nebuvo imtasi, tai gali būti vertinama kaip aplaidumas.

    Norint prisiteisti žalą, dažniausiai reikia įrodyti tris dalykus: faktinę žalą automobiliui, priežastinį ryšį tarp duobės ir sugadinimo bei tai, kad kelio valdytojas veikė netinkamai arba nesiėmė privalomų priemonių. Ginčuose reikšmę turi ir aplinkybės, ar duobė buvo pažymėta, ar buvo matoma, koks buvo greitis ir oro sąlygos.

    Žalos administravime svarbiausia yra įrodymai, todėl po įvykio verta nedelsiant užfiksuoti duobę ir automobilio pažeidimus nuotraukomis, pažymėti tikslią vietą, laiką, surinkti liudytojų kontaktus. Jei žala didesnė ar kyla ginčas dėl aplinkybių, pravartu kviesti policiją, kad būtų užfiksuotas įvykis.

    Pretenzija paprastai teikiama kelio valdytojui arba jo civilinės atsakomybės draudikui, jei toks draudimas galioja. Galima remtis serviso sąmata ar faktine remonto sąskaita, nes žalos dydis paprastai siejamas su realiomis atstatymo sąnaudomis, o ne vien su tuo, ar remontas jau atliktas.

    Dažnas praktinis niuansas yra padangos keitimas: jei sugadinama viena padanga, vienos pusės remontas ne visada išsprendžia problemą, nes saugiam eismui svarbu, kad ant tos pačios ašies padangos būtų suderintos pagal tipą ir nusidėvėjimą. Dėl to kai kuriais atvejais pagrįstai atsiranda poreikis keisti abi vienos ašies padangas, o tai turi įtakos ir prašomos kompensacijos sumai.

    Jei kelio valdytojas ar draudikas atsisako atlyginti žalą, svarbu įvertinti atsisakymo motyvus ir, esant pagrindui, ginčyti sprendimą. Tokiais atvejais dažniausiai lemia dokumentų kokybė ir tai, ar pavyksta įrodyti, kad duobė buvo pavojinga, o jos nepažymėjimas ar neatliktas remontas buvo netinkamos priežiūros pasekmė.

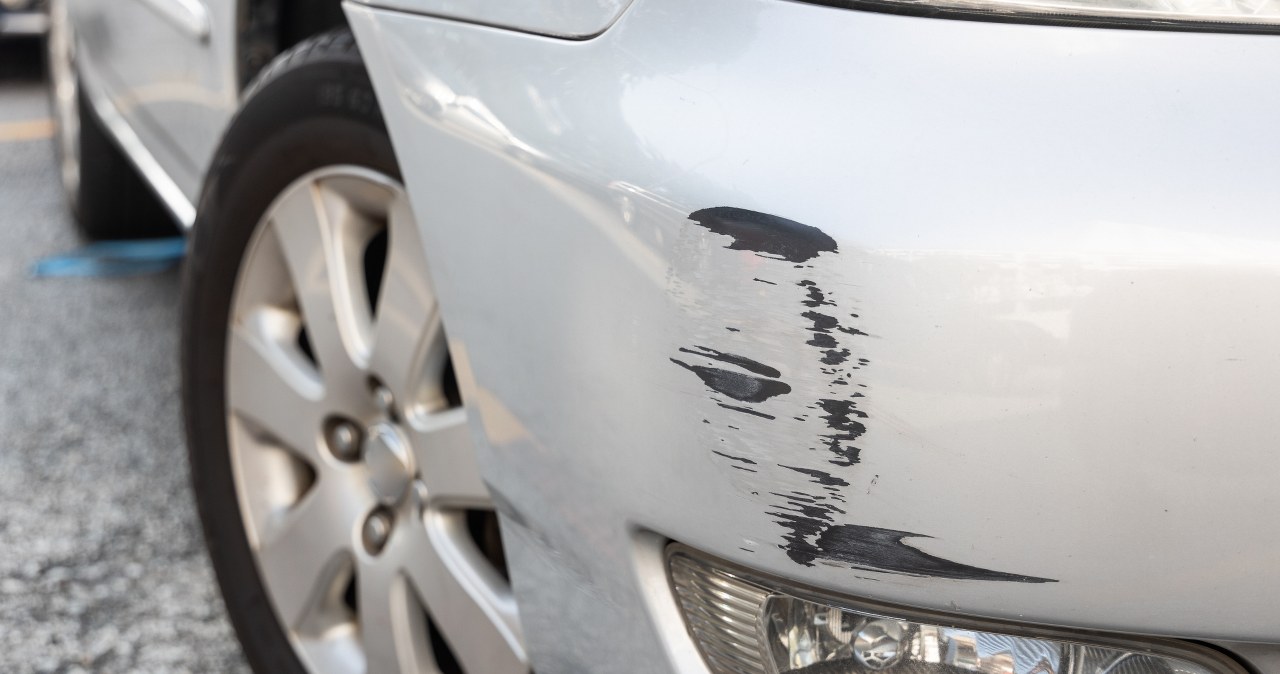
  • Įbrėžėte svetimą automobilį stovėjimo aikštelėje? Viena klaida gali baigtis rimtais nemalonumais

    Įbrėžėte svetimą automobilį stovėjimo aikštelėje? Viena klaida gali baigtis rimtais nemalonumais

    Smulkus įbrėžimas stovėjimo aikštelėje gali atrodyti nereikšmingas, tačiau didžiausia klaida tokioje situacijoje yra tiesiog išvažiuoti. Net jei pažeidimas tik kosmetinis, pasišalinimas iš įvykio vietos gali užtraukti kur kas sunkesnes pasekmes nei pats remontas.

    Tokios situacijos dažnos prie prekybos centrų, daugiabučių kiemuose ar siaurose aikštelėse, kur trūksta vietos manevrams. Skubėjimas, neatidumas ar prastas matomumas dažnai lemia, kad automobilio bamperis paliečia kitą transporto priemonę.

    Ką daryti, jei šeimininko nėra

    Pirmiausia verta pabandyti surasti nukentėjusio automobilio savininką. Prie prekybos centrų tam gali pasitarnauti informacija ar apsaugos darbuotojai, kurie per vidaus ryšį kartais gali paprašyti vairuotojo ateiti prie automobilio.

    Jei savininko rasti nepavyksta ir negalite laukti, palikite raštelį su savo kontaktais ir trumpu paaiškinimu, kas nutiko. Tai padeda išvengti įtarimų, kad bandėte pasprukti, tačiau vien raštelio gali nepakakti.

    Įrodymai, kurie apsaugo jus

    Prieš palikdami įvykio vietą nufotografuokite abiejų automobilių pažeidimus, bendrą vaizdą, kaip transporto priemonės stovėjo, ir aplinką. Tokia medžiaga gali būti labai svarbi, jei vėliau kiltų ginčas dėl to, kada ir kokie apgadinimai atsirado.

    Praktinis patarimas yra nufotografuoti ir patį paliktą raštelį ant automobilio. Kartais jį nuplėšia vėjas, sugadina lietus ar jis tiesiog nepastebimas, o tuomet nukentėjęs vairuotojas gali manyti, kad kaltininkas pasišalino.

    Kodėl neverta išvažiuoti

    Dalis vairuotojų viliasi, kad niekas nepastebės, ir išvažiuoja dėl baimės, kad brangs privalomasis draudimas. Vis dėlto vis daugiau stovėjimo aikštelių ir kiemų stebima vaizdo kameromis, be to, dažnai atsiranda liudininkų.

    Jei nukentėjęs žmogus kreipiasi į policiją ir kaltininkas nustatomas, pasekmės gali būti gerokai rimtesnės nei įprastas žalos sutvarkymas per civilinės atsakomybės draudimą. Be to, kai kuriais atvejais išvykimas iš įvykio vietos gali lemti, kad žalą sumokėjęs draudikas vėliau pareikalaus iš jūsų atlyginti išmokėtas sumas.

    Kitas dažnas konfliktas kyla tada, kai po kontakto paaiškėja, kad nukentėjęs vairuotojas bando priskirti ir senesnius apgadinimus. Todėl nuotraukos ir aiškus situacijos fiksavimas yra vienas paprasčiausių būdų apsisaugoti nuo nepagrįstų pretenzijų.

    Jei žala minimali, kartais įmanoma susitarti dėl remonto apmokėjimo tiesiogiai, neįtraukiant draudimo bendrovės. Tačiau net ir tokiu atveju verta viską užfiksuoti ir aiškiai sutarti, kokia konkreti žala atlyginama, kad vėliau nekiltų papildomų reikalavimų.