Tag: DAX

  • AfD pergalė Vokietijoje sujudino rinkas: ekonomikai gresia politinis paralyžius Berlyne?

    AfD pergalė Vokietijoje sujudino rinkas: ekonomikai gresia politinis paralyžius Berlyne?

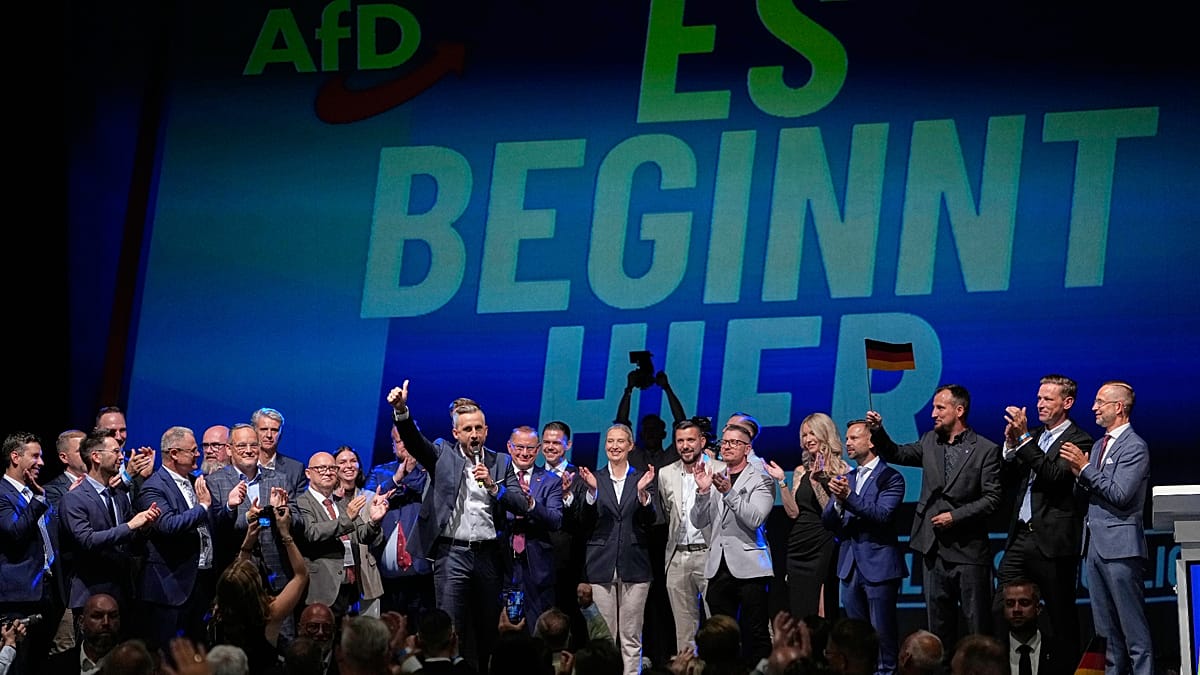
    Vokietijoje fiksuotas istorinis lūžis: kraštutinių dešiniųjų partija AfD laimėjo Saksonijos-Anhalto žemės rinkimus, surinkusi 43,8 proc. balsų. Tai pirmoji tokio pobūdžio pergalė Vokietijos žemėje nuo Antrojo pasaulinio karo, o ji iškart pakurstė diskusijas, ar šalis neslysta į politinę fragmentaciją.

    AfD iškovojo 39 mandatus iš 83 ir iki daugumos pritrūko trijų vietų. Tuo pat metu kanclerio Friedricho Merzo vadovaujama CDU patyrė skaudų smūgį, jos rezultatas krito iki 17,2 proc., kai 2021 metais siekė 37,1 proc.

    Didžiausia rizika – Berlyne

    Ekonomistai pabrėžia, kad trumpuoju laikotarpiu tiesioginis smūgis ekonomikai gali būti ribotas, nes Saksonija-Anhaltas sudaro mažiau nei 2 proc. Vokietijos bendrojo vidaus produkto. Tačiau rinkimų signalas stiprina įtampą federalinėje politikoje, o būtent nuo jos priklauso svarbios reformos.

    Naujausios apklausos rodo ryškų pasitikėjimo erozijos mastą: kanclerio darbą teigiamai vertina apie 13 proc. gyventojų. Tuo metu AfD nacionaliniu mastu pirmauja su maždaug 27 proc., o CDU ir CSU atsilieka, siekdamos apie 21 proc.

    „Didėja politinės aklavietės rizika nacionaliniu lygmeniu, kuri galėtų sužlugdyti būtinas reformas ir priversti mažinti Vokietijos potencialaus augimo prognozes“, – sakė „Oxford Economics“ ekonomistas Alexanderis Valentinas.

    Ekspertų vertinimu, šį rudenį balsuosiančios Saksonija-Anhaltas, Berlynas ir Meklenburgas-Pomeranija kartu sukuria apie 8 proc. Vokietijos BVP, tačiau svarbiausia yra ne regionų svoris. Esminis klausimas – ar didėjantis spaudimas tradicinėms partijoms nesumažins jų gebėjimo susitarti dėl pensijų, darbo rinkos ir energetikos politikos.

    Pramonei reikia ne tik pinigų

    Vokietijos pramonės problemos siejamos ne vien su investicijų stoka, bet ir su lėtais leidimų procesais, aukštomis energijos kainomis, darbo jėgos trūkumu bei senstančia infrastruktūra. Ilgalaikiams sprendimams trukdo ir konkurencingumo mažėjimas, o tai keičia įmonių planus ir rizikos vertinimus.

    Simboliniu pavyzdžiu tapo „Intel“ atsisakytas puslaidininkių projektas Saksonijoje-Anhalte. Buvo planuojama iki maždaug 27 000 000 000 eurų investicija, o valstybės parama galėjo siekti apie 9 000 000 000 eurų, tačiau projektas 2025 metų liepą buvo atšauktas.

    Didžiausi pokyčiai vyksta ir automobilių pramonėje: „Volkswagen“ tęsia vieną didžiausių restruktūrizacijų savo istorijoje. Pranešta apie planus iki dešimtmečio pabaigos sumažinti darbuotojų skaičių beveik 100 000, o daliai gamyklų Vokietijoje po 2031 metų dar nėra užtikrintos gamybos programos.

    Vokietijos automobilių gamyba taip pat rodo spaudimą: per pirmuosius aštuonis 2026 metų mėnesius pagaminta apie 2 650 000 lengvųjų automobilių, tai 4 proc. mažiau nei prieš metus ir 16 proc. mažiau nei 2019 metais. Tokiame fone bet koks politinio stabilumo silpnėjimas reiškia papildomą riziką investicijoms ir sprendimų greičiui.

    Rinkos kol kas ramios

    Finansų rinkų reakcija po žemės rinkimų buvo santūri: Vokietijos DAX indeksas smuktelėjo apie 0,3 proc. Dešimties metų Vokietijos obligacijų pajamingumas kilo nežymiai iki maždaug 3,35 proc., o didesnį jo šuolį pastaruoju metu labiau lėmė energijos kainos, infliacijos lūkesčiai ir pinigų politikos kryptis euro zonoje.

    Kita vertus, ilgiau išliekant didesnėms skolinimosi kainoms, klaidų kaina didėja: bet koks delsimas su struktūrinėmis reformomis ar neaiškūs sprendimai dėl energetikos ir darbo rinkos gali greičiau atsispindėti finansavimo sąnaudose.

    Paradoksalu, bet dalis ekonominių rodiklių rodo atsigavimo ženklus: gamybos sektoriaus aktyvumas vasarą stiprėjo, o naujų užsakymų augimą skatino gynybos poreikiai, duomenų centrų plėtra ir atsargų kaupimas. Vis dėlto pagrindinis klausimas lieka politinis – ar Berlynas turės pakankamai vienybės, kad šį atsigavimą paverstų tvariu augimu.

  • Europos akcijos rugpjūtį dažnai krenta: ar 2026-aisiais griūties scenarijus nebesuveiks?

    Europos akcijos rugpjūtį dažnai krenta: ar 2026-aisiais griūties scenarijus nebesuveiks?

    Rugpjūtis Europos biržoms istoriškai turi prastą reputaciją, tačiau 2026 metų pradžia rodo priešingą vaizdą. Pagrindiniai indeksai, įskaitant EURO STOXX 50 ir Vokietijos DAX, mėnesį pasitiko arti rekordų, o Prancūzijos CAC 40 išliko netoli piko.

    Tokia dinamika atgaivino seną investuotojų posakį apie sezoninį atsargumą vasaros pabaigoje. Vis dėlto vien kalendorius nepaaiškina, kodėl rugpjūtis laikomas rizikingesniu mėnesiu nei kiti.

    Vidurkis klaidina, o mediana ramina

    Ilgalaikiai duomenys rodo, kad rugpjūčio mėnesio vidutinė grąža Europos akcijų rinkose dažnai būna neigiama, tačiau šį skaičių stipriai iškreipia keli išskirtiniai nuosmukiai. DAX istorijoje nuo 1970 metų rugpjūtis vidutiniškai buvo silpnas, o dar prastesnis dažniausiai pasirodydavo rugsėjis.

    Analizuojant ne vidurkį, o medianą matyti kitoks vaizdas: tipinis rugpjūtis dažnai būna artimas nuliui. Tai reiškia, kad daugumoje metų rinka rugpjūtį nekrenta dramatiškai, o reputaciją formuoja retai pasikartojantys, bet labai dideli smūgiai.

    Keli rugpjūčiai sukūrė blogą vardą

    Istoriškai didžiausi rugpjūčio kritimai sutapo su globaliais sukrėtimais, kurie nebūtinai buvo susiję su pačiu mėnesiu. Tarp jų minimi Rusijos finansų krizės epizodai 1998 metais, įtampos Artimuosiuose Rytuose eskalacija 1990 metais, euro zonos skolų krizės paaštrėjimas 2011 metais, Azijos finansų krizės banga 1997 metais ir Kinijos valiutos devalvacijos sukeltas šokas 2015 metais.

    Pašalinus šiuos kraštutinius laikotarpius, bendras rugpjūčio rezultatas istoriškai tampa gerokai švelnesnis, o kai kuriais skaičiavimais net persiverčia į nedidelį teigiamą. Tai sustiprina išvadą, kad rugpjūtis nėra nuolat blogas, jis tiesiog jautresnis netikėtoms naujienoms.

    Kodėl vasarą rinka tampa jautresnė?

    Rugpjūtį Europoje tradiciškai sumažėja prekybos aktyvumas, nes dalis rinkos dalyvių atostogauja, o likvidumas tampa plonesnis. Tai savaime nereiškia kritimo, bet gali sustiprinti kainų svyravimus, jei įvyksta netikėtas neigiamas įvykis.

    Prie to prisideda ir centrinių bankų kalendorius, kai vasarą būna mažiau suplanuotų sprendimų dėl palūkanų ar komunikacijos, galinčios stabilizuoti lūkesčius. Vasaros pabaigoje dėmesys dažnai krypsta į JAV Federalinio rezervo konferenciją Džekson Hole, kurios signalai rinkoms neretai tampa svarbūs.

    Kas 2026 metais gali būti kitaip?

    2026 metais Europos akcijos į rugpjūtį įžengė stipresnėje pozicijoje, nes investuotojai rėmėsi geresnėmis įmonių pelnų prognozėmis ir išlikusiu apetitu rizikai. Tokia aplinka paprastai mažina tikimybę, kad mėnuo automatiškai baigsis nuosmukiu vien dėl sezoniškumo.

    Vis dėlto rizikų paketas neišnyko: energijos kainų šuoliai, geopolitinė įtampa ir infliacijos trajektorija euro zonoje gali greitai pakeisti nuotaikas. Jei toks šokas pasiektų rinkas plonesnio likvidumo metu, rugpjūčio statistinė reputacija galėtų vėl suveikti kaip stiprintuvas, o ne kaip priežastis.

    Istorija labiau perspėja ne apie neišvengiamą kritimą, o apie pažeidžiamumą, kai netikėtumas sutampa su vasaros sąlygomis rinkoje. Todėl investuotojams svarbiausia ne spėti mėnesio kryptį, o įvertinti, ar portfelis pasiruošęs staigesniems svyravimams.

  • Nafta šovė į viršų, biržos smunka: Trumpas pareiškė, kad paliaubos su Iranu baigtos

    Nafta šovė į viršų, biržos smunka: Trumpas pareiškė, kad paliaubos su Iranu baigtos

    Trečiadienį pasaulio rinkas sudrebino išaugusi įtampa tarp JAV ir Irano: naftos kainos šoktelėjo daugiau kaip 6 proc., o Europos ir Azijos biržose įsivyravo išpardavimas. Investuotojai reagavo į žinias, kad Vašingtonas nebelaiko galiojančiu laikino susitarimo dėl paliaubų.

    JAV prezidentas Donaldas Trumpas NATO viršūnių susitikime Ankaroje, paklaustas apie laikino supratimo memorandumo su Iranu ateitį, pareiškė, kad, jo vertinimu, susitarimas iš esmės baigtas. Tokia retorika rinkoms reiškia didesnę riziką, jog konfliktas gali atsinaujinti ir persimesti į energetikos tiekimo grandines.

    „Manau, kad viskas baigta. Aš nenoriu su jais turėti reikalų“, – sakė Donaldas Trumpas.

    Po pareiškimų JAV Centrinė vadavietė paskelbė, kad per naktį smogė daugiau kaip 80 taikinių Irane. Pranešta apie atakas prieš vadovavimo ir kontrolės infrastruktūrą, pakrančių radarus, priešlaivinių raketų pajėgumus bei objektus, siejamus su Islamo revoliucinės gvardijos korpusu.

    Rinkų nervingumą sustiprino ir žinia, kad Vašingtonas atšaukė išimtį, kuri buvo leidusi Iranui atnaujinti naftos eksportą. Tokie sprendimai didina neapibrėžtumą dėl pasiūlos, ypač turint omenyje Hormūzo sąsiaurį, kuriuo juda reikšminga pasaulinės naftos ir dujų prekybos dalis.

    Nafta brangsta, akcijos pinga

    Tarptautinis „Brent“ etalonas dienos eigoje pabrango daugiau kaip 6 proc. iki maždaug 73 eurų už barelį, o JAV etaloninė nafta kilo panašiu tempu iki maždaug 70 eurų. Kainos grįžo prie lygių, kurie buvo matomi dar iki konflikto eskalacijos metų pradžioje.

    Europoje smuko pagrindiniai indeksai: Vokietijos DAX buvo nusileidęs daugiau kaip 2 proc., Prancūzijos CAC 40 krito virš 2 proc., o Londono FTSE 100 prarado apie 1,5 proc. JAV ateities sandoriai taip pat signalizavo neigiamą sesijos pradžią.

    Azijoje nuotaikos buvo panašios: Tokijo „Nikkei 225“ krito apie 2 proc., o Pietų Korėjos „Kospi“ smuko daugiau kaip 5 proc. Investuotojai čia vienu metu vertino ir geopolitinę riziką, ir pastaruoju metu suintensyvėjusį spaudimą technologijų sektoriui.

    Technologijų akcijoms smūgis tęsiasi

    Pastarosiomis savaitėmis daugelyje rinkų ryškėjo ženklai, kad dalis su DI susijusių akcijų buvo įkainotos pernelyg optimistiškai, o bet koks sukrėtimas paskatina pelnų realizavimą. Dėl to technologijų bendrovės jautriau reaguoja į brangstančią energiją, geopolitinius pranešimus ir kapitalo kainos lūkesčius.

    Pietų Korėjoje smuko „Samsung Electronics“ ir „SK Hynix“ akcijos, o JAV rinkose antradienį žemyn traukė kelių lustų gamintojų kotiruotės, prisidėjusios prie „Nasdaq“ kritimo. Tuo pat metu energetikos sektoriaus įmonės išsiskyrė kilimu, nes investuotojai perėjo prie aktyvų, kurie paprastai laimi brangstant žaliavoms.

    Žaliavų rinkose brango JAV doleris, o auksas ir sidabras pigo, atspindėdami platesnį rizikos perskirstymą. Analitikai pabrėžia, kad artimiausiu metu rinkų kryptį gali lemti naujos antraštės apie padėtį Artimuosiuose Rytuose ir bet kokie signalai dėl tiekimo saugumo Hormūzo sąsiauryje.