Tag: Debesų kompiuterija

  • Duomenų centrų bumas keičia Europos žemėlapį: kodėl Lietuvai svarbu energijos prieinamumas

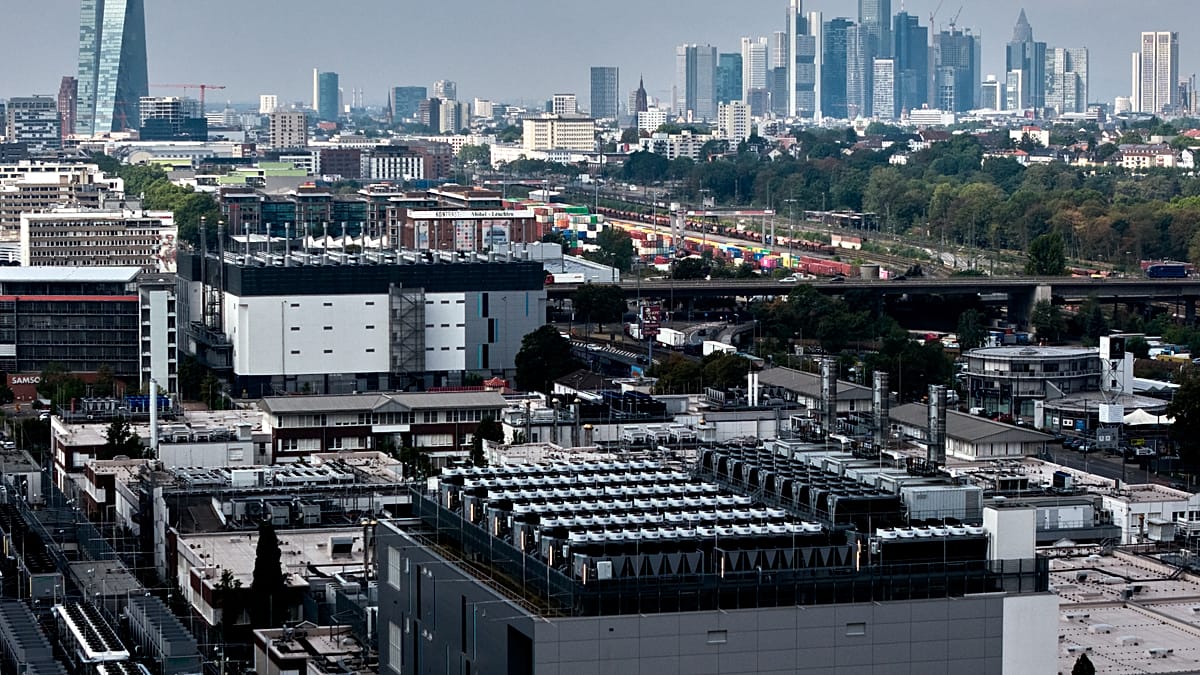
    Augantis skaičiavimo galios poreikis, kurį spartina DI ir debesų kompiuterija, stumia į viršų Europos duomenų centrų rinką ir keičia jos geografiją. Nekilnojamojo turto konsultacijų bendrovė „CBRE“ prognozuoja, kad iki 2026 metų pabaigos bendra rinkos galia Europoje gali pasiekti apie 13 GW ir per metus išaugti maždaug 20 proc.

    Didžiausias tempas numatomas vadinamiesiems hyperscaler’iams, kai pasauliniai debesų operatoriai duomenų centrus stato savo reikmėms. Šio segmento galia, „CBRE“ vertinimu, gali augti apie 22 proc. per metus, o colocation – kai infrastruktūra nuomojama kitiems verslams – apie 18 proc.

    Nors colocation tempas kiek lėtesnis, šis modelis išlieka didžiausias pagal apimtį. Skaičiuojama, kad iki 2026 metų pabaigos colocation galia Europoje gali siekti apie 8,7 GW ir viršyti saviems poreikiams statomų objektų apimtį.

    Investicijos slenka į antrinius miestus

    „CBRE“ duomenimis, 2026 metų antrąjį ketvirtį Europoje pradėjo veikti apie 685 MW naujos duomenų centrų galios, tai yra beveik tris kartus daugiau nei pirmąjį ketvirtį. Reikšminga dalis šių pajėgumų jau kuriama ne tik didžiausiuose tradiciniuose centruose, bet ir kitose Europos vietose.

    Toks poslinkis siejamas su paprastu veiksniu: investuotojams vis svarbiau, kur greičiau ir patikimiau galima užsitikrinti elektros įvadų galią. Duomenų centrai, ypač orientuoti į DI skaičiavimus, tampa itin energetiškai imlūs, o tinklų prijungimo terminai daugelyje šalių virsta kritiniu „butelio kakleliu“.

    „Tai tinkamas metas stiprinti regiono pozicijas duomenų centrų sektoriuje, jei galima pasiūlyti vietas su pakankama prijungimo galia“, – sakė „CBRE“ atstovė Agnieszka Jankowska.

    Ko ieško duomenų centrų plėtotojai?

    Renkantis vietą duomenų centrui, pirmuoju filtru tampa ne tik sklypas ar pastatas, bet ir elektros infrastruktūra. Rinkoje įsitvirtina reikalavimas turėti maitinimą iš dviejų nepriklausomų šaltinių, nes tai mažina riziką ir padeda pasiekti aukštesnius patikimumo standartus.

    „CBRE“ taip pat pažymi, kad investuotojams gali būti patrauklūs ir mažesni projektai, turintys 5–10 MW galią, ypač didesniuose regioniniuose miestuose. Tolstant nuo stambių urbanistinių centrų, dažnai tikimasi didesnių galios rezervų, nes svarbesni tampa masto ekonomijos ir infrastruktūros kaštai.

    DI banga papildomai pakelia kartelę, nes skaičiavimo apkrovos reikalauja ne tik daugiau elektros, bet ir pažangesnio aušinimo bei didesnio patalpų tankio. Dėl to auga ir spaudimas elektros tinklams, ir konkurencija dėl vietų, kur galima greitai gauti reikiamus prijungimus.

    Kodėl tai aktualu Lietuvai?

    Europos duomenų centrų rinkai plečiantis už didžiausių sostinių ribų, galimybių atsiranda ir mažesnėms šalims. Lietuvai ši tendencija aktuali dėl kelių priežasčių: augančio regiono poreikio debesų paslaugoms, didėjančių DI diegimų versle ir viešajame sektoriuje, taip pat dėl to, kad investuotojai vis dažniau vertina vietas, kuriose galima užtikrinti greitą prijungimą ir aiškias taisykles.

    Praktiškai tai reiškia, kad konkurencinis pranašumas formuojasi ten, kur suderinami keli dalykai: pakankama elektros įvadų galia, patikimas tiekimas iš dviejų krypčių, išplėtojamas tinklas, žemės pasiūla, greitos leidimų procedūros ir realios galimybės didinti pajėgumus ateityje.

    Todėl duomenų centrų bumas Europoje yra ne vien technologijų tema. Tai tampa infrastruktūros, energetikos ir investicijų politikos klausimu, nuo kurio priklausys, kurioje žemėlapio vietoje bus kuriama nauja skaitmeninė ekonomika.
  • Duomenų centrų bumas Europoje: kur samdymas šovė labiausiai ir kodėl algos gerokai didesnės?

    Duomenų centrų bumas Europoje: kur samdymas šovė labiausiai ir kodėl algos gerokai didesnės?

    Duomenų centrų paklausa Europoje sparčiai auga, o kartu ryškėja ir nauja tendencija darbo rinkoje: šio sektoriaus įmonės skelbia vis daugiau darbo pasiūlymų ir dažnai siūlo didesnį atlyginimą nei analogiškose pozicijose kitose srityse. Augimą labiausiai kaitina dirbtinis intelektas ir debesijos paslaugos, kurioms reikia vis daugiau skaičiavimo galios, elektros ir specializuotos infrastruktūros.

    Remiantis pasaulinės įdarbinimo platformos Indeed duomenimis, 2026 metų rugpjūtį duomenų centrų darbo skelbimų lygis 10 Europos ekonomikų jau buvo aukščiau nei iki pandemijos. Tuo pat metu kiti technologijų sektoriaus skelbimai daugelyje šalių dar nebuvo grįžę į ankstesnį lygį, todėl atotrūkis tarp duomenų centrų ir likusios technologijų rinkos tapo ypač pastebimas.

    Kur augimas didžiausias?

    Didžiausias šuolis fiksuotas Ispanijoje, Italijoje ir Airijoje. Indeed indeksuojant skelbimų skaičių pagal 2019 metų gruodžio–2020 metų vasario vidurkį, šių šalių rodikliai 2026 metų rugpjūtį viršijo 200 punktų, tai reiškia, kad paklausa darbui duomenų centruose daugiau nei padvigubėjo.

    Ispanijoje indeksas siekė 260, Italijoje 237, Airijoje 210. Reikšmingesnis augimas matomas ir Nyderlanduose, Lenkijoje bei Šveicarijoje, nors ten pokytis buvo mažesnis, bet stabilus ir gerokai viršijo bendrą darbo skelbimų dinamiką.

    Indeed ekonomistai Aubrey Woessner ir tyrimų vadovas Pawel Adrjan pabrėžė, kad Ispanija ir Italija augo nuo žemesnės bazės, todėl dvigubėjimas čia labiau tikėtinas. Jų vertinimu, šiose šalyse matyti nauji DI orientuoti projektai ir infrastruktūros plėtra ne vien tradiciniuose didmiesčių mazguose, bet ir naujose lokacijose.

    „Ispanijoje ir Italijoje daugėja naujų DI projektų, o plėtra vis dažniau vyksta ne tradiciniuose centruose, o naujose vietovėse“, – sakė Aubrey Woessner ir Pawel Adrjan.

    Kodėl duomenų centruose moka daugiau?

    Vienas ryškiausių tyrimo aspektų yra atlygio priedas. Indeed skelbimuose matyti, kad duomenų centrų sektoriuje siūlomi atlyginimai daugeliu atvejų didesni nei toms pačioms profesijoms kituose sektoriuose toje pačioje šalyje, o tokia persvara fiksuota beveik visose lygintose šalių ir pareigybių kombinacijose.

    Italijoje duomenų centrų darbdaviai išsiskyrė didžiausiais skirtumais: vadovavimo pozicijose siūlomas atlygis buvo apie 65 proc. didesnis, o montavimo ir priežiūros darbuose apie 50 proc. didesnis nei už analogišką darbą kituose sektoriuose. Jungtinėje Karalystėje vadovų pozicijų atlygis buvo maždaug 49 proc. didesnis, o Vokietijoje montavimo ir priežiūros darbuose apie 36 proc. didesnis.

    Ekspertų aiškinimu, didesnį atlygį lemia konkurencija dėl tų pačių specialistų, kurių reikia ir kitoms sritims, įgyvendinančioms skaitmeninę ir žaliąją transformaciją. Be to, duomenų centrai dažniau reikalauja platesnio techninių ir skaitmeninių kompetencijų spektro, o dalyje pozicijų ryškesnis ir anglų kalbos poreikis, ypač tarptautinių projektų aplinkoje.

    „Duomenų centrų skelbimuose dažniau prašoma daugiau įgūdžių, o didesnis atlygis padeda greičiau pritraukti žmones ir neatsilikti nuo projektų grafikų“, – sakė Aubrey Woessner ir Pawel Adrjan.

    Kokios pozicijos dominuoja?

    Darbo skelbimų struktūra rodo dvi lygiagrečias kryptis: tęsiamą esamų duomenų saugyklų ir debesijos objektų aptarnavimą bei augantį naujų, DI skaičiavimams skirtų pajėgumų statybų ciklą. Dėl to duomenų centrų sektoriuje vienu metu reikalingi tiek informacinių technologijų, tiek inžineriniai, tiek projektų valdymo gebėjimai.

    Didžiausią dalį skelbimų sudaro IT infrastruktūros, operacijų ir palaikymo pozicijos, programinės įrangos kūrimas, vadovavimas, montavimas ir priežiūra bei projektų valdymas. Nors absoliutus skelbimų skaičius auga, daugelyje šalių duomenų centrų rolės vis dar sudaro apie 1 proc. ar mažiau visų darbo skelbimų, tačiau Airija išsiskiria: ten beveik 5 proc. skelbimų jau tiesiogiai mini duomenų centrus.

    Analitikai prognozuoja, kad augimo fazė gali tęstis, nes Europos Sąjunga yra įvardijusi tikslą per artimiausius penkerius–septynerius metus reikšmingai didinti duomenų centrų pajėgumus. Tačiau kartu didėja rizika, kad kvalifikuotų specialistų stoka taps rimtu stabdžiu, nes techninių kompetencijų trūkumas daugelyje Europos darbo rinkų buvo fiksuojamas dar iki dabartinio duomenų centrų plėtros tempo.

  • „DIG Ventures“ uždarė 110 mln. eurų fondą: dėmesys Europos DI infrastruktūros startuoliams

    „DIG Ventures“ uždarė 110 mln. eurų fondą: dėmesys Europos DI infrastruktūros startuoliams

    Europos rizikos kapitalo fondas „DIG Ventures“ uždarė trečiąjį fondą, kurio dydis siekia apie 110 mln. eurų. Šios lėšos bus nukreiptos į ankstyvos stadijos bendroves, kuriančias DI pritaikytą įmonių programinę įrangą ir debesijos infrastruktūrą.

    Fondą remia keli instituciniai investuotojai, tarp jų Horsley Bridge, Sofina, Granite bei vieno JAV universiteto fondo valdytojai. Prie rėmėjų prisijungė ir verslininkai investuotojai, susiję su „Slack“, „Datadog“, „Nord Security“, „Cast AI“, „Supercell“ ir „Dash0“.

    „DIG Ventures“ planuoja investuoti maždaug į 30 Europos įmonių pre-seed ir seed etapuose. Didžiausias dėmesys bus skiriamas toms platformoms ir įrankiams, kurie tampa DI amžiaus verslo programinės įrangos pagrindu.

    Kodėl DI infrastruktūra tapo prioritetu

    Fondo investavimo logika remiasi prielaida, kad DI spartina programinės įrangos kūrimą ir mažina jo kainą, todėl konkurencinis pranašumas vis dažniau persikelia į pamatinius sluoksnius. Tokiuose sluoksniuose ypač svarbūs tampa duomenų valdymas, tapatybės ir prieigos kontrolė, atitiktis bei procesų orkestravimas.

    Augant DI naudojimui, įmonėms tenka spręsti ir praktinius klausimus: kaip saugiai valdyti jautrius duomenis, kaip užtikrinti audituojamumą, kaip suvaldyti tiekėjų riziką ir kaip integruoti DI funkcijas į esamas sistemas. Dėl to infrastruktūros sprendimai dažnai tampa ne priedu, o būtina sąlyga masteliui pasiekti.

    „Mūsų įsitikinimas aiškus: kai kūrimas spartėja ir diferencijavimas silpnėja, labiausiai ginamos ir lengviausiai plečiamos įmonės bus tos, kurios kuria pamatus, nuo kurių priklauso platesnė įmonių programinė įranga“, – sakė „DIG Ventures“ įkūrėjas ir vadovaujantis partneris Ross Mason.

    Komanda, investavimo taktika ir ankstesni rezultatai

    „DIG Ventures“ įkurta 2018 metais, o fondą valdo Ross Mason, Melissa Klinger ir Rytis Vitkauskas. Komanda pabrėžia veiklos patirtį ir žada portfelio įmonėms aktyvią pagalbą kuriant pardavimų strategiją bei plečiantis į užsienio rinkas.

    Fondas teigia, kad pagal vidinius duomenis apie 80 proc. ankstesnio fondo portfelio įmonių per dvejus metus pritraukė papildomą institucinį finansavimą. Taip pat nurodoma, kad daugiau nei 90 proc. komerciškai startavusių įmonių per 12 mėnesių įžengė į JAV rinką.

    Antrojo fondo portfelyje minimos tokios įmonės kaip „Dash0“, „Taktile“, CUBE, „Jack & Jill“ ir „Nexos.ai“. Tarp užfiksuotų pasitraukimų nurodomi sandoriai, kai Flock įsigijo Admiral už maždaug 100 mln. eurų, o taip pat įvykę Tower ir Cofide įsigijimai.

    Uždarius trečiąjį fondą, „DIG Ventures“ ketina tęsti investicijas į Europos komandų kuriamą DI infrastruktūrą ir toliau orientuotis į sandorius, kuriuose fondas dažniausiai imtųsi pagrindinio investuotojo vaidmens. Tokia kryptis atspindi platesnę rinkos tendenciją: investuotojai vis dažniau ieško įmonių, kurios kuria saugumo, duomenų ir valdymo pagrindus, be kurių DI sprendimai nebus patikimi ir lengvai diegiami organizacijose.

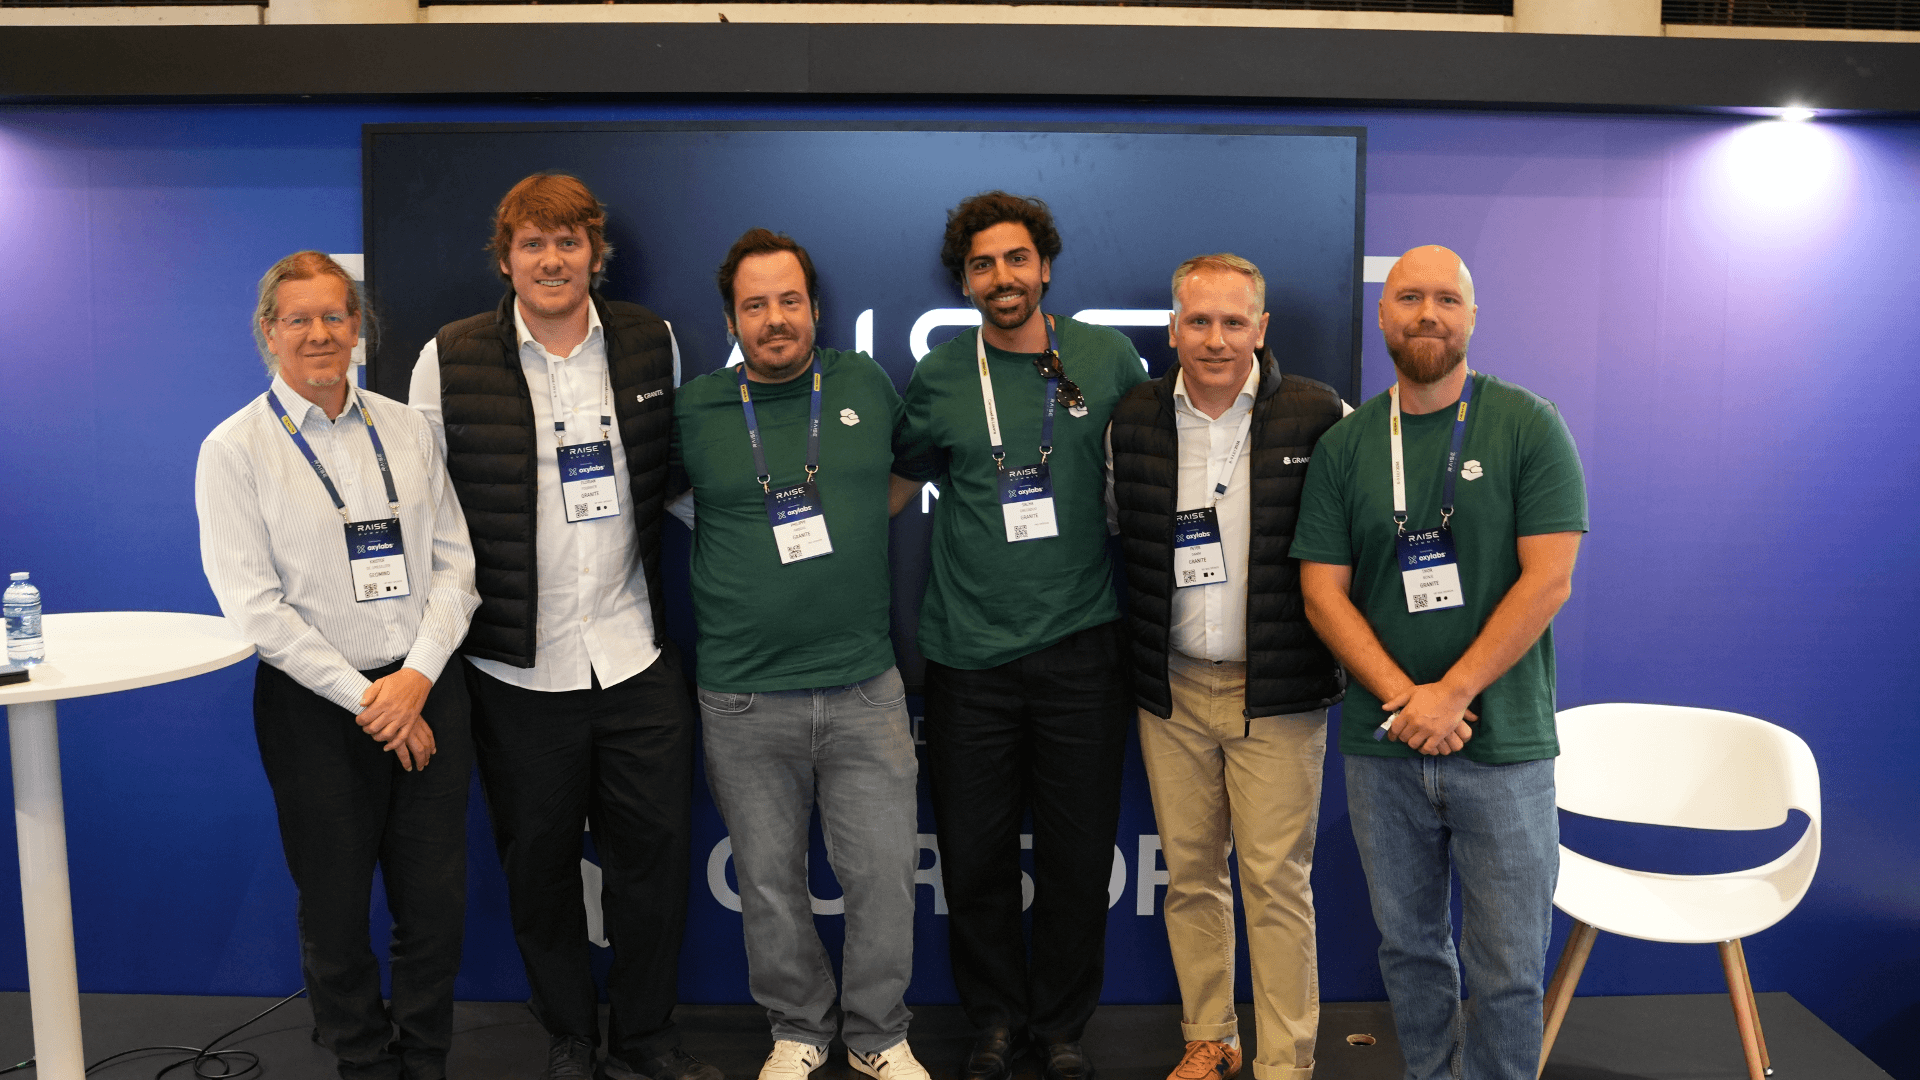
  • „Granite“ pritraukė 4 mln. eurų: kuria DI agentams skirtą debesijos infrastruktūrą ir modulinius duomenų centrus

    „Granite“ pritraukė 4 mln. eurų: kuria DI agentams skirtą debesijos infrastruktūrą ir modulinius duomenų centrus

    DI infrastruktūros bendrovė „Granite“ pritraukė 4 mln. eurų investiciją, kurią vedė „Bifrost Studios“ kartu su privačiais investuotojais. Įmonė skelbia, kad lėšos bus skirtos technologijos komercializavimui ir tam, kad klientams būtų pateiktas vientisas programinės ir aparatinės įrangos sprendimas.

    „Granite“ kuria vadinamąją agentinę debesiją, kuri nuo pradžių projektuojama DI agentams, o ne pritaikoma jiems vėliau. Platforma sujungia skaičiavimo išteklius, duomenų saugyklas ir tinklo komponentus su įmonės sukurta operacine bei DI orkestravimo programine įranga.

    Sprendimas klientams tiekiamas per modulinius duomenų centrus, paremtus konteinerizuotais blokais. Tokie vienetai gali būti diegiami ten, kur prieinama pakankama elektros galia, o pati infrastruktūra siūloma tiek kaip debesijos paslauga, tiek kaip dedikuotos sistemos, kurias organizacijos valdo savo aplinkoje.

    Svarbi platformos dalis yra DI agentų valdymo sluoksnis, kuriame agentams suteikiama atmintis, leidimai ir įrankiai darbui atlikti. Pasak bendrovės, toks modelis turėtų suteikti organizacijoms daugiau kontrolės, kur vykdomi DI darbo krūviai ir kokia technologija naudojama pagrinde.

    „DI pereina nuo atsakinėjimo į klausimus prie darbo atlikimo. Tai keičia tai, ko verslui reikia iš infrastruktūros, esančios už DI“, – sakė „Granite“ vadovas Peteris Damm.

    Bendrovė teigia, kad naujas finansavimas bus panaudotas produktui išvesti į rinką ir sujungti programinės bei aparatinės įrangos dalis į vieną pasiūlą. Tokia kryptis atliepia augantį poreikį DI sistemoms, kurios ne tik generuoja turinį, bet ir vykdo veiksmus, todėl infrastruktūrai keliami didesni reikalavimai patikimumui, saugai ir valdymui.

  • „Verda“ pritraukė apie 175 mln. eurų DI debesijai: Europoje plečia skaičiavimo pajėgumus

    „Verda“ pritraukė apie 175 mln. eurų DI debesijai: Europoje plečia skaičiavimo pajėgumus

    Europos technologijų bendrovė „Verda“ pritraukė apie 175 mln. eurų finansavimą, kurį skirs pilno ciklo DI debesijos plėtrai ir skaičiavimo pajėgumų didinimui. Bendrovė teigia, kad investicijos padės greičiau diegti naujus infrastruktūros sprendimus ir aptarnauti augantį DI darbo krūvių poreikį.

    Finansavimo raundą sudarė perviršiu užsipildęs B serijos etapas, kurį vedė „Emergence Capital“, prisijungus ir kitiems investuotojams. Tarp dalyvių minimi MUFG Innovation Partners, „Supermicro“, Varma Mutual Pension Insurance Company, Lifeline Ventures, 6 Degrees Capital, byFounders ir Tesi.

    Po šio raundo „Verda“ bendrai jau yra pritraukusi daugiau nei 416 mln. eurų, o įmonės vertė, pasak jos pačios, viršija 926 mln. eurų ribą. Tai „Verda“ priartina prie vadinamojo vienaragio statuso ir sustiprina jos pozicijas Europos DI infrastruktūros rinkoje, kurioje konkurencija dėl pajėgumų auga.

    Kas yra „Verda“?

    „Verda“ įkurta Helsinkyje 2020 metais ir kuria bei valdo pilno ciklo DI debesiją: nuo fizinių duomenų centrų ir aparatinės įrangos iki debesijos platformos ir su DI susijusių tyrimų. Bendrovė siūlo pagal poreikį užsakomas skaičiavimo paslaugas DI užduotims, o veiklą vykdo Europoje, JAV ir Azijoje.

    Įmonės teigimu, naujos investicijos bus nukreiptos ne tik į papildomą skaičiavimo galią, bet ir į platformos paslaugų tobulinimą komandoms, kurios kuria ir diegia DI sprendimus. Didesni pajėgumai ypač aktualūs dėl rinkoje dažnai minimų grafinių procesorių ir didelio našumo skaičiavimo trūkumo, kai paklausa lenkia pasiūlą.

    Ką keis naujos investicijos?

    „Verda“ planuoja spartinti produktų kūrimą visuose savo DI debesijos sluoksniuose, įskaitant išvadų generavimo infrastruktūrą ir su ja susijusias paslaugas. Bendrovė taip pat skelbia sieksianti per artimiausius metus daug kartų padidinti skaičiavimo pajėgumus ir toliau plėstis tarptautinėse rinkose.

    „DI tampa kritine infrastruktūra visose industrijose, o artimiausi metai Europai bus lemiamas langas. Mūsų siekis – kurti tikrą Europos technologijų bendrovę, pradedant nuo DI infrastruktūros, ir mažinti skaičiavimo anglies pėdsaką visame pasaulyje“, – sakė „Verda“ įkūrėjas ir vadovas Ruben Bryon.

    Bendrovė nurodo, kad augimas jau atsispindi veiklos rodikliuose: liepos mėnesį pasiekė 153 mln. eurų metinį pajamų tempą. Pastaruoju metu „Verda“ atidarė biurus Londone ir San Fransiske, o tolesnę plėtrą sieja su didesne pasiūla DI skaičiavimams ir spartesniu platformos vystymu.

    Investuotojai savo ruožtu akcentuoja, kad DI skaičiavimų paklausa išlieka didesnė nei prieinami pajėgumai, todėl infrastruktūrą plečiančios bendrovės atsiduria strategiškai svarbioje pozicijoje. Ši dinamika formuoja ir platesnę rinkos tendenciją: tiek startuoliai, tiek didieji debesijos žaidėjai skuba užsitikrinti aparatinę įrangą, energijos resursus ir duomenų centrų pajėgumus.

  • „Audi“ A2 e-tron gamyba Vokietijoje: mažiau detalių, daugiau robotų ir instrukcijos debesijoje

    „Audi“ pristatė, kaip siekia mažinti A2 e-tron gamybos kaštus Vokietijoje: supaprastina automobilio konstrukciją, didina automatizaciją ir daugiau procesų perkelia į skaitmeninę infrastruktūrą. Gamintojas pabrėžia, kad tikslas yra išlaikyti konkurencingą ir pelningą gamybą savo šalies gamyklose.

    Vienas pagrindinių žingsnių – mažesnis detalių skaičius ir paprastesnė gaminio sandara, kuri leidžia sumažinti tarpinių surinkimo mazgų poreikį šalia konvejerio. Tai reiškia ne tik mažiau darbo operacijų, bet ir mažesnį logistikos sudėtingumą pačioje gamykloje.

    Gamybos logika „karolių vėrinys“

    „Audi“ gamyboje taiko principą, kurį pati vadina „karolių vėriniu“: klientų užsakymų seka nustatoma likus šešioms dienoms iki surinkimo pradžios, o tuomet ši tvarka taikoma visose gamybos grandyse. Taip, gamintojo teigimu, mažinama proceso įvairovė ir lengviau užtikrinamas ritmingas srautas.

    Šio modelio esmė – dalį seka paremtų veiklų perkelti tiekėjams: komponentai gali būti pagaminami iš anksto numatyta tvarka ir iškart supakuojami į konkrečioms stotims skirtus konteinerius. Tokiu būdu gamykloje galima mažinti sandėliavimo ir vidinio sekvenavimo zonas, nors reali darbo dalis dažniau atsiduria tiekimo grandinėje.

    Lygiagrečiai „Audi“ stengėsi taupyti ir per įrangos pakartotinį panaudojimą: dalis mašinų ir įrankių pritaikyta ir A3 gamybai toje pačioje vietoje. Gamintojas nurodo, kad pakartotinai panaudojo ar pakeitė paskirtį daugiau kaip 1 200 gamybos komponentų, įskaitant robotizuotus suvirinimo įrankius ir apie 250 robotų.

    Daugiau robotų ir mažiau kompiuterių

    Automatizacija apėmė ne tik pagalbines operacijas: visiškai automatizuotas ratų montavimo procesas ir varžtų prisukimas priekinės bei galinės ašies mazgų išankstiniame surinkime. Tokie sprendimai leidžia tikėtis stabilesnės kokybės ir trumpesnio ciklo laiko, ypač kai trūksta kvalifikuotos darbo jėgos.

    Robotizacija plėtojama ir detalių paruošime: taikomas vadinamasis bin picking, kai robotas, pasitelkdamas kamerų vaizdo analizę ir valdymo sistemą, atpažįsta elementus netvarkingame konteineryje ir juos paima. „Audi“ teigia, kad tai mažina ergonomiškai sudėtingas užduotis ir leidžia automatizuoti veiksmus, kurie anksčiau dažnai būdavo laikomi per smulkiais robotams.

    Skaitmeninėje dalyje „Audi“ daugiau instrukcijų operatoriams perkėlė į debesiją, o kai kurias su valdymo blokais susijusias funkcijas vykdo nuotoliniu principu. Pasak gamintojo, tai leido sumažinti pramoninių kompiuterių skaičių surinkimo linijoje daugiau kaip 450 vienetų.

    Dar vienas akcentas – produkto kūrimo ciklas: „Audi“ skelbia, kad A2 e-tron kelias nuo projekto iki parengties serijinei gamybai sutrumpėjo 21 mėnesiu, palyginti su ankstesniais automobilio projektais. Bendrovė tai sieja su sukaupta patirtimi, standartizuotesniais procesais ir didesniu skaitmeninimo lygiu priešserijinėje fazėje.

    „Audi“ vadovybė šiuos sprendimus pristato kaip įrodymą, kad aukštų sąnaudų aplinkoje, tokioje kaip Vokietija, dar įmanoma išlaikyti pelningą automobilių gamybą. Kartu signalas aiškus: mažiau kompleksiškumo, daugiau automatizacijos, daugiau skaitmeninių sprendimų ir daugiau atsakomybės tiekimo grandinei tampa nauju gamybos standartu.

    „A2 e-tron rodo „Audi“ gamybos transformaciją: ji mažiau sudėtinga, dar efektyvesnė ir pasižymi aukštu skaitmeninimo bei automatizacijos lygiu“, – sakė „Audi“ valdybos narys, atsakingas už gamybą ir logistiką, Gerd Walker.

  • Ar baigsis big tech dominavimas debesijoje? Europos Komisijos CADA planas kelia ginčus versle

    Europos Komisija rengia reglamentą dėl debesijos ir dirbtinio intelekto plėtros, vadinamą Cloud and AI Development Act (CADA). Tai dalis ES technologinio suverenumo krypties, kuria siekiama mažinti priklausomybę nuo kelių dominuojančių pasaulinių tiekėjų ir didinti kritinės skaitmeninės infrastruktūros atsparumą.

    Diskusijos dėl CADA aštrėja ir regione: verslo organizacijos bei debesijos rinkos dalyviai skirtingai vertina, kiek griežtai ES turėtų riboti paslaugų tiekėjų priklausomybę nuo trečiųjų šalių jurisdikcijų. Vis dėlto bendras vardiklis išlieka panašus: Europa nori daugiau kontrolės, skaidrumo ir konkurencijos strateginėse skaitmeninėse grandyse.

    Kaip veiktų CADA sertifikavimas?

    Vienas ryškiausių CADA elementų yra keturių lygių debesijos tiekėjų patikimumo vertinimo ir sertifikavimo modelis. Jo logika paprasta: kuo didesnė paslaugos svarba viešajam sektoriui, kritinei infrastruktūrai ar nacionaliniam saugumui, tuo aukštesnio lygio reikalavimai būtų taikomi.

    Pirmasis lygis iš esmės remtųsi duomenų apdorojimu ir saugojimu ES teritorijoje bei tiekėjo savideklaracija. Aukštesniuose lygiuose numatomi reikalavimai dėl nepriklausomumo nuo trečiųjų šalių, programinės įrangos tiekimo grandinės skaidrumo, o griežčiausiais atvejais akcentuojama visiška kontrolė ir atsparumas bet kokiai išorinei įtakai.

    Verslas nesutaria: griežtinti ar vengti izoliacijos?

    Dalis rinkos dalyvių teigia, kad be aiškių apibrėžimų ir vykdytinų taisyklių suverenumas gali likti tik formali etiketė. Jų vertinimu, globalūs tiekėjai gali prisitaikyti prie minimalių reikalavimų, nepašalindami realios technologinės ir teisinės priklausomybės nuo trečiųjų šalių sprendimų.

    Kita stovykla ragina laikytis atviresnio požiūrio ir remtis vadinamosios atviros suvereniosios politikos principais, kai prioritetas teikiamas techninėms saugumo priemonėms, sąveikumui ir galimybei keisti tiekėją. Kritikai įspėja, kad pernelyg geografiniai ar „nacionalumo“ kriterijai gali sumažinti konkurenciją, sulėtinti inovacijų diegimą ir padidinti viešojo sektoriaus kaštus.

    Be aiškių apibrėžimų, įgyvendinamų viešųjų pirkimų tikslų ir veiksmingų priemonių prieš suverenumo imitavimą CADA gali likti deklaratyvus dokumentas, kuris nepakeis rinkos struktūros, – teigia dalis pramonės atstovų.

    Ką tai reikštų viešiesiems pirkimams?

    CADA svarbiausias praktinis poveikis būtų jaučiamas viešajame sektoriuje, kur reikalavimų lygis priklausytų nuo rizikos vertinimo ir galimų pasekmių praradus kontrolę. Tokia kryptis keistų pirkimų logiką: greta kainos ir funkcionalumo atsirastų aiškesni kriterijai dėl jurisdikcijų rizikos, tiekimo grandinės ir operacinės kontrolės.

    Kartu vis dažniau pabrėžiama, kad reali suverenumo politika neapsiriboja duomenų buvimo vieta. Esminiais tampa sąveikumas, kelių tiekėjų strategijos ir praktinės migracijos galimybės, nes kitaip institucijos lieka „pririštos“ prie vienos ekosistemos, o perėjimas tampa brangus ir lėtas.

    Kol CADA dar tik formuojamas, Europa balansuoja tarp dviejų tikslų: sumažinti priklausomybę nuo kelių gigantų ir kartu neuždaryti durų inovacijoms. Galutinis reglamento griežtumas lems, ar rinka iš tiesų taps įvairesnė, ar tiesiog persiskirstys sertifikatų lygmenyje.

  • „Google“ į Suomiją investuos 13 mlrd. eurų: DI duomenų centrai ir kodėl šalis traukia „big tech“

    „Google“ paskelbė planuojanti artimiausiais metais į Suomijos skaitmeninę infrastruktūrą investuoti mažiausiai 13 mlrd. eurų. Didžioji dalis lėšų būtų skirta duomenų centrams, reikalingiems debesų paslaugoms ir dirbtinio intelekto (DI) modeliams.

    Kompanija nurodė, kad investicijos apimtų kelis projektus Haminoje, Kajanyje, Muhose ir Vaalos regione. Taip pat numatomas finansavimas švarios energijos sprendimams bei iniciatyvoms, susijusioms su švietimu, kompetencijų ugdymu ir gamtos apsauga.

    Kas planuojama Suomijoje?

    Pagal viešai skelbtą informaciją, nauji projektai būtų įgyvendinami 2027–2028 metais. „Google“ akcentuoja, kad tai būtų didžiausia bendrovės investicija Europoje, orientuota į skaitmeninės infrastruktūros plėtrą.

    Duomenų centrai yra kritinis pagrindas DI ekonomikai, nes būtent juose vyksta didelio masto skaičiavimai, modelių mokymas ir paslaugų teikimas realiuoju laiku. Kuo sparčiau auga DI taikymas, tuo didesnis spaudimas kyla energijos, tinklų pralaidumo ir aušinimo infrastruktūrai.

    Kodėl Suomija traukia duomenų centrus?

    Suomija pastaraisiais metais išsiskyrė kaip palanki vieta duomenų centrams dėl vėsesnio klimato, kuris mažina aušinimo sąnaudas, ir palyginti stabilios energetikos sistemos. Šie veiksniai tampa dar svarbesni, kai projektai orientuojami į DI apkrovas, kurios paprastai reikalauja daugiau elektros ir aušinimo.

    Šalis taip pat siekia pritraukti aukštos pridėtinės vertės investicijas, ypač esant įtampai darbo rinkoje ir augant nedarbui. Duomenų centrų projektai dažnai vertinami kaip galintys sukurti ne tik tiesiogines darbo vietas, bet ir ilgalaikį poveikį tiekimo grandinėms, statybų sektoriui bei inžinerinėms paslaugoms.

    „Google“ istorija Haminoje ir ekonominis poveikis

    „Google“ į Suomiją atėjo dar 2009 metais, kai Haminoje įsigijo buvusią popieriaus gamyklą ir ją pritaikė duomenų centro veiklai. Nuo tada bendrovė plėtė pajėgumus, o Hamina tapo vienu iš „Google“ debesijos infrastruktūros taškų Europoje.

    Kompanija skelbia, kad naujos investicijos galėtų padidinti Suomijos bendrąjį vidaus produktą apie 3,6 mlrd. eurų ir prisidėti prie daugiau nei 37 000 darbo vietų palaikymo. Tokie skaičiavimai paprastai apima tiek tiesioginį projektų poveikį, tiek netiesioginį efektą per paslaugų ir tiekimo sektorius.

    Vis dėlto duomenų centrų plėtra Europoje vis dažniau vertinama ir per energetinio efektyvumo, tinklų apkrovų bei tvarumo prizmę. Todėl esminiais klausimais tampa ne tik investicijų dydis, bet ir tai, kaip projektai bus integruoti į elektros sistemą bei kokia dalimi bus užtikrinama švari energija.

  • „Microsoft“ šokiruoja „Xbox Game Pass“: cloud gaming ribos jau aiškios, žaidėjai įniršę

    „Microsoft“ šokiruoja „Xbox Game Pass“: cloud gaming ribos jau aiškios, žaidėjai įniršę

    „Microsoft“ keičia „Xbox Game Pass“ taisykles ir įveda mėnesinius žaidimo per debesį laiko limitus. Bendrovė teigia, kad sprendimas susijęs su augančiomis infrastruktūros sąnaudomis ir poreikiu užtikrinti paslaugos tvarumą.

    Pagal naują tvarką pigiausio plano „Essential“ vartotojai galės žaisti per „Xbox Cloud Gaming“ iki 5 valandų per mėnesį. „Premium“ planui numatyta 10 valandų, o „Ultimate“ naudotojams – 15 valandų per mėnesį.

    Tokių ribojimų kontekste ypač svarbus tampa pats debesų žaidimų ekonomikos modelis: kiekviena transliacijos valanda reikalauja duomenų centrų pajėgumų, energijos ir serverių grafikos resursų. Kuo ilgiau žaidžiama, tuo didesnė tikimybė, kad paslauga tampa nuostolinga, ypač kai prenumeratos kaina neauga taip greitai kaip kaštai.

    „Windows Central“ apžvalgininkas Jez Corden nurodo, kad „Xbox Cloud Gaming“ pradeda generuoti nuostolį, kai vienas vartotojas debesyje žaidžia ilgiau nei 15 valandų per mėnesį. Ši riba iš esmės paaiškina, kodėl maksimalus limitas sutampa būtent su „Ultimate“ plano rėžiu.

    „Xbox Cloud Gaming tampa nuostolinga, kai vienas vartotojas žaidžia ilgiau nei 15 valandų per mėnesį“, – sakė Jez Corden.

    „Microsoft“ taip pat akcentuoja, kad žaidimą per debesį renkasi tik nedidelė „Xbox Game Pass“ bendruomenės dalis. Vis dėlto net ir keli proc. aktyvių naudotojų gali sudaryti reikšmingą apkrovą, jei jie žaidžia ilgai, pavyzdžiui, vakarais ar savaitgaliais, kai vienu metu prisijungia daugiausia žmonių.

    Pokyčiai įsigalios 2026 metų lapkritį, todėl vartotojai turi laiko įvertinti, ar dabartinė prenumerata atitiks jų įpročius. Labiausiai tai gali paveikti tuos, kurie „Xbox Cloud Gaming“ naudojo kaip pagrindinį būdą žaisti neturėdami galingo kompiuterio ar konsolės.

    Praktikoje 15 valandų per mėnesį daugeliui gali pakakti tik atsitiktiniam žaidimui, tačiau ilgesniems RPG ar atviro pasaulio žaidimams tai gali būti per mažai. Dėl to dalis žaidėjų gali grįžti prie vietinio žaidimo konsolėje ar kompiuteryje, o kiti svarstys, ar verta rinktis aukštesnį planą vien dėl debesų funkcijos.

    Kodėl debesų žaidimai brangsta?

    Debesų žaidimai nuo vaizdo transliacijų skiriasi tuo, kad kiekvienam vartotojui reikia atskiro skaičiavimo resurso, kuris realiu laiku generuoja vaizdą ir apdoroja valdymo komandas. Tai reiškia, kad paslaugos savikainą labiau lemia ne vien duomenų perdavimas, o ir serverių GPU bei jų užimtumas.

    Pastaraisiais metais duomenų centrų apkrovą didina ne tik žaidimai, bet ir sparčiai augantis DI sprendimų poreikis. Kai ta pati infrastruktūra konkuruoja dėl resursų su kitomis aukštos paklausos paslaugomis, įmonės dažniau peržiūri prioritetus, kainodarą ir naudojimo taisykles.

    Ką tai keičia „Xbox Game Pass“ vertėje?

    „Xbox Game Pass“ vertė daugeliui siejosi su lankstumu: galimybe žaisti konsolėje, kompiuteryje ir debesyje. Įvedus limitus, debesų funkcija iš papildomo privalumo daliai vartotojų tampa ribotu priedu, todėl sprendimas gali keisti tai, kaip žmonės vertins skirtingų planų kainos ir naudos santykį.

    Tuo pat metu tai gali paskatinti „Microsoft“ labiau investuoti į debesų žaidimų efektyvumą, pavyzdžiui, geresnį resursų paskirstymą ar našesnę serverių įrangą. Tačiau trumpuoju laikotarpiu žaidėjams svarbiausia žinia paprasta: debesų žaidimas nuo šiol turi aiškiai apibrėžtas valandas.

  • Didžiosios bendrovės traukiasi iš Kinijos: kas stumia „Microsoft“ ir „Nokia“ keisti kryptį?

    Vis daugiau tarptautinių bendrovių mažina veiklą Kinijoje arba perkelia svarbiausias funkcijas į kitas šalis. Šį posūkį skatina geopolitinė įtampa, griežtėjanti technologijų eksporto kontrolė ir vis stiprėjanti vietos konkurencija, kurią remia Pekinas.

    Tarp ryškiausių signalų – „Microsoft“ sprendimai uždaryti dalį padalinių ir perkelti talentus bei projektus į Japoniją, Singapūrą ar Kanadą, taip pat pranešimai apie „Nokia“ planus reikšmingai sumažinti savo buvimą Kinijoje. Verslui tai reiškia ne tik kaštų, bet ir rizikos perskaičiavimą: pelnas vis dažniau nebeatperka politinio neapibrėžtumo.

    Kas pasikeitė po 2018 metų?

    Lūžis siejamas su 2018 metais, kai JAV pradėjo taikyti platesnes sankcijas, tarifus ir eksporto kontrolės priemones, ypač pažangioms technologijoms. Kinija tuo pat metu spartino politiką, kuria siekiama keisti užsienio technologijas vietinėmis alternatyvomis valstybės institucijose ir strateginiuose sektoriuose.

    Šalia reguliacinių rizikų išaugo ir reputaciniai bei atitikties klausimai: tarptautinėms įmonėms sudėtingiau suderinti du skirtingus reikalavimų pasaulius – Vašingtono ribojimus ir Pekino spaudimą dėl duomenų, kibernetinio saugumo bei vietinių sprendimų prioritetizavimo.

    Technologijos ir 5G: Kinijos konkurentai sustiprėjo

    Vietos rinkoje išsiskiria intensyvi konkurencija: Kinijos technologijų ir telekomunikacijų gamintojai siūlo pigesnius ir agresyviai diegiamus sprendimus, o tai ypač juntama 5G infrastruktūroje. Dėl to Vakarų įmonių dalis kai kuriose srityse mažėja, o projektų laimėjimą dažnai lemia ne vien technologinė kokybė, bet ir politinė aplinka.

    Kompanijos, kurios anksčiau Kinijoje rado nišas verslo programinėje įrangoje, serverių infrastruktūroje ar įmonių IT valdyme, dabar susiduria su dviem paraleliniais procesais: vietinių tiekėjų stiprinimu ir tarptautinių tiekimo grandinių fragmentacija. Praktikoje tai reiškia, kad net sėkmingi produktai tampa priklausomi nuo taisyklių, kurios keičiasi greičiau nei verslas spėja prisitaikyti.

    Ką rodo Japonijos ir Taivano pavyzdžiai?

    Japonijos pramonės bendrovių patirtis rodo, kad ankstesnė diversifikacija dažnai sumažina šoką, kai Kinijoje smunka paklausa arba didėja reguliaciniai ribojimai. Dalis įmonių persiorientuoja į JAV ir gynybos, autonominių sistemų, pramoninio DI bei kasybos technologijų projektus, kuriuose auga ilgalaikės investicijos.

    Taivanas tuo pat metu stiprina ekonominius ryšius su JAV ir remiasi puslaidininkių ekosistemos plėtra bei DI diegimu. Tokia kryptis didina ekonomikos atsparumą, tačiau ir sustiprina pasaulinį technologinį skilimą, kai šalys ir bendrovės priverstos rinktis skirtingas tiekimo grandines ir standartus.

    „Svorio centras persikėlė nuo pardavimų Kinijoje prie gebėjimo gaminti ir greitai persitvarkyti, jei rizika šokteli“, – teigia ekonomikos apžvalgininkai, vertinantys vis ryškesnę ekonominio saugumo logiką.

    Artimiausiais metais šią tendenciją greičiausiai stiprins dvi jėgos: technologijų kontrolės režimai ir duomenų suvereniteto politika. Dėl to „atsiejimas“ nuo Kinijos kai kuriems sektoriams tampa ne šūkiu, o praktiniu scenarijų planavimu, ypač debesijos, puslaidininkių ir telekomunikacijų grandinėse.