Tag: DeFi

  • DSA ir buvęs CFTC vadovas Chris Giancarlo aptarė JAV kriptovaliutų reguliavimo ateitį

    DSA ir buvęs CFTC vadovas Chris Giancarlo aptarė JAV kriptovaliutų reguliavimo ateitį

    Vašingtone vykusiame „Strobe Summit“ renginyje aptarta, kaip galėtų keistis JAV kriptovaliutų ir kitų skaitmeninių aktyvų reguliavimas. Diskusijoje daug dėmesio skirta tam, ko šiuo metu labiausiai trūksta rinkai – aiškioms taisyklėms ir institucijų atsakomybės riboms.

    Kaip skelbia kriptovaliutų naujienų portalas „The Block“, pokalbį moderavo „Digital Sovereignty Alliance“ (DSA) vadovas Adrianas Wallas, o pašnekovu tapo buvęs JAV prekių ateities sandorių priežiūros institucijos CFTC pirmininkas Chrisas Giancarlo.

    Diskusijos tema buvo suformuluota kaip „Crypto at a Crossroads: Regulation, Institutional Adoption, and the Future of Financial Markets“ – apie reguliavimą, institucinių investuotojų įsitraukimą ir finansų rinkų ateitį. Giancarlo akcentavo požiūrį, kuriame derėtų esamos CFTC galios ir Kongreso sprendimai, reikalingi užpildyti likusias reguliavimo spragas.

    Renginyje taip pat paliestas ir GENIUS Act kontekstas: Giancarlo išsakė susirūpinimą dėl finansinio privatumo ir aptarė, kaip su JAV doleriu susieti stabilieji žetonai galėtų tapti visą parą veikiančia pasauline mokėjimų infrastruktūra, keliant klausimus, kaip doleris judėtų blokų grandinėje ir kas teiktų tokią infrastruktūrą.

    Prognozių rinkos, išvestinės priemonės ir DeFi

    A. Wallas ir C. Giancarlo atskirai nagrinėjo, kaip reguliuotojams reiktų vertinti prognozių rinkas, amžinuosius ateities sandorius ir decentralizuotus finansus (DeFi). Tarp temų – CFTC vaidmuo prižiūrint vadinamuosius įvykių kontraktus bei tai, kaip dalį veiklos, vykstančios už JAV ribų, būtų galima perkelti į reguliuojamą erdvę.

    Kalbėta ir apie 24/7 prekybos realybę, kuri skaitmeninių aktyvų rinkose jau seniai tapo norma, bei apie tai, kaip užtikrinti atskaitomybę decentralizuotose platformose, kuriose dažnai nėra tradicinių tarpininkų.

    Kokias rizikas norima suvaldyti?

    Diskusijoje pabrėžta, kad kuriant reguliavimo sistemą svarbu atsižvelgti į tai, kaip rinka veikia praktiškai. Išskirtos kelios sritys, kuriose taisyklės turėtų padėti užtikrinti rinkos patikimumą: rinkos vientisumas, kibernetinis saugumas, klientų turto apsauga ir veiklos procesai vis labiau tarpusavyje susijusiose finansų rinkose.

    A. Wallas teigė, kad reguliavimo aiškumui neužtenka vien naujų įstatymų – būtinos ir taisyklės, atspindinčios realų skaitmeninių aktyvų rinkų veikimą. Jo vertinimu, CFTC gali spręsti dalį rinkos struktūros klausimų pagal turimus įgaliojimus, o Kongresas esą turi kritinį vaidmenį uždarant likusias spragas.

    DSA tikslas – politikos dialogas dėl naujų technologijų

    Pranešime nurodoma, kad DSA dalyvavimas renginyje siejamas su organizacijos tikslu skatinti politikos dialogą ir praktiškus reguliavimo sprendimus, kurie leistų derinti inovacijas ir rinkos dalyvių apsaugą.

    DSA pristatoma kaip ne pelno organizacija, dirbanti su decentralizuotomis technologijomis, blokų grandine, kriptovaliutomis, „Web3“ ir dirbtinio intelekto sritimis, taip pat vykdanti tyrimus, organizuojanti šviečiamuosius renginius ir siūlanti viešosios politikos kryptis.
  • „Saffron“ startavo „Elysium“ pagrindiniame tinkle: fiksuoto pajamingumo rinka „Uniswap“ LP

    „Saffron“ startavo „Elysium“ pagrindiniame tinkle: fiksuoto pajamingumo rinka „Uniswap“ LP

    DeFi protokolas „Saffron“ pradėjo veikti „Elysium“ pagrindiniame tinkle – tai fiksuoto pajamingumo rinka, skirta „Uniswap“ likvidumo teikėjams (LP). Vartotojams siūloma galimybė būsimų prekybos mokesčių pajamas už nustatytą laikotarpį iškeisti į išmoką iš anksto.

    Kaip nurodoma pranešime, „Saffron“ plėtra į „Elysium“ vyksta kartu su integracija į „Montra“ paleidimo platformą. Taip siekiama suteikti daugiau naudingumo ir pajamingumo galimybių žetonams, kurie startuoja „Elysium“ ekosistemoje.

    „Elysium“ apibūdinama kaip didelio našumo antrojo sluoksnio (L2) tinklas „Hyperliquid“ ekosistemoje, kuriame blokai kuriami kas 100 milisekundžių. Teigiama, kad jis sukurtas tam, jog užtikrintų didesnį pralaidumą intensyviems naudojimo scenarijams, pavyzdžiui, AMM ir aukšto dažnio prekybai.

    Pranešime taip pat aiškinama, kad „HyperEVM“ yra sąmoningai ribojamas, todėl nuolat didelio dažnio veiklai pačiame EVM sluoksnyje vietos mažiau. „Elysium“ turėtų suteikti daugiau vykdymo pajėgumų nepaliekant „Hyperliquid“ ekosistemos.

    Kaip „Saffron“ modelis keičia LP pajamų logiką

    „Saffron“ teigia, kad jo modelis leidžia likvidumo teikėjams rinktis ne tik įprastą kelią – kaupti prekybos mokesčius jiems atsirandant. Alternatyva – parduoti apibrėžto laikotarpio būsimų mokesčių srautą ir už tai gauti mokėjimą iš anksto.

    Anot projekto, toks fiksuotas išankstinis pajamingumas gali paversti dalį nuo rinkos dinamikos priklausančios LP rizikos labiau prognozuojamais scenarijais. Taip pat akcentuojama, kad tai gali atverti naujas kapitalo efektyvumo ir apsidraudimo strategijas.

    Pranešime teigiama, kad šis mechanizmas suteikia galimybę gauti fiksuotą grąžą nepriklausomai nuo prekybos apimčių, o naudojimui nereikia papildomo „DAO“ balsavimo, valdymo žetonų užrakinimo ar kitų panašių procesų.

    Integracija su „Montra“ ir dėmesys naujiems žetonams

    „Elysium“ ekosistemoje veikia „Montra“ – paleidimo platforma, į kurią „Saffron“ integruotas tiesiogiai. Teigiama, kad tai turėtų užtikrinti sklandesnę patirtį projektams, kurie startuoja „Elysium“ tinkle.

    Pasak pranešimo, kūrėjai tokiu būdu gali pasiūlyti didesnį pajamingumą savo žetonams ir papildomai skatinti on-chain likvidumą. Tuo pat metu „Saffron“ siekia tapti fiksuoto pajamingumo infrastruktūros dalimi šiame tinkle.

    Auditai ir rizikos ribos

    Pranešime nurodoma, kad „Saffron“ buvo audituotas 9 kartus. Vis dėlto tokie patikros procesai savaime nereiškia, kad rizika išnyksta: DeFi sprendimai išlieka jautrūs rinkos svyravimams ir techninėms klaidoms.

    Publikuojama informacija yra informacinio pobūdžio ir neturėtų būti laikoma investavimo, mokesčių ar teisine konsultacija.

  • „Aave Labs“ įsigijo „Avon“ komandą: ruošiasi fiksuotų palūkanų skolinimui

    „Aave Labs“ įsigijo „Avon“ komandą: ruošiasi fiksuotų palūkanų skolinimui

    „Aave Labs“ įsigijo komandos ir technologijų pagrindą, stojantį už projekto „Avon“, ir taip siekia į savo „onchain“ skolinimo tinklą įdiegti fiksuotų palūkanų skolinimą.

    Įsigijimas apima „Avon“ fiksuotų ir kintamų palūkanų skolinimo protokolus, „onchain“ pavedimų knygą, domenus bei susijusį turtą, penktadienį paskelbtame pareiškime nurodė „Aave Labs“, apie tai pranešė „The Block“.

    Finansinės sandorio sąlygos nebuvo atskleistos. Visgi pats žingsnis rodo, kad didžiausi decentralizuoto skolinimo rinkos dalyviai ieško sprendimų, kaip pasiūlyti vartotojams labiau įprastus finansinius produktus.

    „Aave“ teigimu, tinklas šiuo metu turi daugiau nei 30 mlrd. JAV dolerių indėlių ir virš 12 mlrd. JAV dolerių aktyvių paskolų – todėl fiksuotų palūkanų funkcija galėtų tapti reikšmingu papildymu dideliam naudotojų ratui.

    Kas pereina į „Aave Labs“ komandą

    Pagal susitarimą „Avon“ įkūrėjas Prince Sinha ir Ayush Kaul prisijungs prie „Aave Labs“ inžinerijos komandos.

    Tuo metu Omar el-Ashaal papildys verslo plėtros komandą ir dirbs asocijuotuoju specialistu.

    Kodėl „Aave“ siekia fiksuotų palūkanų

    „Aave Labs“ vadovas Stani Kulechov pabrėžė, kad tikslas – pasiūlyti produktus, kuriais vartotojai jau remiasi tradiciniuose finansuose, įskaitant fiksuotas palūkanų normas.

    Jo teigimu, „Avon“ komanda sprendė vienus sudėtingiausių „onchain“ skolinimo uždavinių ir turėtų padėti „Aave“ tapti patrauklesne institucijoms, finansinių technologijų bendrovėms ir kasdieniams vartotojams.

    Ką kūrė „Avon“

    „Avon“ buvo įkurta P. Sinhos, o projektas vystė skolinimo rinkas, orientuotas į fiksuotas ir kintamas palūkanas, bei kūrė pavedimų knygą, skirtą naujoms „onchain“ skolinimo struktūroms.

    Tarp kitų „Avon“ darbų minimi palūkanų kainodaros sprendimai, rizikos izoliavimas ir skolinimo rinkų dizainas.

    „Aave“ nurodė, kad „Avon“ komanda iš pradžių dirbs būtent ties fiksuotų palūkanų skolinimo funkcija, plečiant vartotojams prieinamų paskolų tipų spektrą.

  • Įsilaužėliai užgrobė 12 DeFi svetainių, registruotų per Name.com, ir pavogė apie 138 tūkst. dolerių

    Įsilaužėliai užgrobė 12 DeFi svetainių, registruotų per Name.com, ir pavogė apie 138 tūkst. dolerių

    Įsilaužėliai vėl taikėsi į kriptovaliutų sektorių: vėlų penktadienį užgrobę daugiau nei tuziną DeFi projektų svetainių jie pasinaudojo jomis tam, kad ištuštintų lankytojų kriptovaliutų pinigines.

    Remiantis viešais domenų registrų įrašais, visos 12 užgrobtų svetainių buvo registruotos per tą patį registratorių – Name.com. Kaip skelbia „The Block“, pagal blokų grandinės duomenis kol kas pavyko atsekti apie 138 000 JAV dolerių vertės pavogtų lėšų.

    Saugumo bendrovė „Blockaid“ nurodė, kad dalis užgrobtų svetainių buvo „užminuotos“ kenkėjišku įrankiu „Step Drainer“. Tokie vadinamieji „draineriai“ apgauna vartotoją, kad šis pats patvirtintų operaciją, suteikiančią užpuolikams teisę pervesti lėšas iš prijungtos piniginės.

    Šeštadienį 10 iš šių domenų buvo laikinai sustabdyti registratoriaus lygmeniu – jiems suteiktas „client hold“ statusas, todėl adresai kuriam laikui neberesolvinosi. Tarp minimų projektų – „Pickle Finance“, „Origami Finance“, „FluxBeam“, „Echelon“, „StonkFun“ ir „StakePoint“.

    Kaip veikė ataka ir kas nukentėjo

    Pasak „Blockaid“, užpuolikai siekė, kad vartotojai, prisijungę piniginę prie svetainės, patvirtintų pervedimus į piktavalių valdomus adresus. Tokiu būdu lėšos gali būti išsiurbtos net ir be „tikrojo“ projekto išmaniųjų sutarčių pažeidimo.

    Patys projektai viešai akcentavo, kad jų onchain sutartys nebuvo paliestos – ataka daugiausia susijusi su svetainių „front-end“ dalimi ir domenų/DNS infrastruktūra. Vis dėlto tikras nuostolių mastas gali būti didesnis, nes ne visų tinklų duomenis lengva atsekti vienu būdu.

    Nukentėjusiųjų skaičius kol kas neįvardytas. Tačiau, remiantis viešais duomenimis, vien „BNB Chain“ tinkle užfiksuota bent keli atvejai, kai atskiri piniginių adresai pervedė lėšas užpuolikams.

    Įtarimai dėl infrastruktūros: Name.com ir „Vercel“

    Socialiniame tinkle X vartotojai greitai atkreipė dėmesį į bendrą vardiklį – tą patį domenų registratorių. Name.com viešai iš pradžių apsiribojo raginimu pildyti piktnaudžiavimo formą, o vėliau pareiškė identifikavusi neteisėtą veiklą, kuri esą nukreipė dalį per platformą registruotų domenų.

    Vėlesniame komentare Name.com teigė, kad paveikta buvo 15 klientų domenų – daugiau, nei iš pradžių įvardijo „Blockaid“. Bendrovė nurodė atkūrusi domenus ir dirbanti ties tyrimu bei papildomu paskyrų saugumu.

    Tuo metu dalis projektų (tarp jų „Kintsu“ ir „Origami Finance“) viešai užsiminė apie galimą ryšį su debesijos infrastruktūros bendrove „Vercel“, kuri teikia domenų ir diegimo sprendimus. „Vercel“ savo saugumo biuletenyje pažymėjo, kad 10 paveiktų domenų buvo susieti su jos platforma, o Name.com juos atkūrė ir abi įmonės padeda tyrimui.

    Ką tokios atakos reiškia vartotojams

    Tokio tipo incidentai primena, kad net ir „saugios“ kripto paslaugos gali tapti pavojingos, jei kompromituojamas jų tinklalapis ar domenų valdymas. Vartotojui tai dažnai atrodo kaip įprastas prisijungimas prie projekto svetainės, tačiau vienas patvirtinimas piniginėje gali atverti kelią lėšų perėmimui.

    Name.com taip pat ragino klientus peržiūrėti savo DNS įrašus ir įjungti dviejų veiksnių autentifikavimą. Panašios atakos prieš kripto projektų „front-end“ ir DNS infrastruktūrą yra fiksuotos ir anksčiau – tai viena dažniausių schemų, kai siekiama apeiti išmaniųjų sutarčių saugumo barjerus per vartotojo patvirtinimus.

  • „Curve Finance“ pirmąkart išeina už EVM ribų: StableSwap startuoja „Stellar“, ruošiama ir FXSwap plėtra

    „Curve Finance“ pirmąkart išeina už EVM ribų: StableSwap startuoja „Stellar“, ruošiama ir FXSwap plėtra

    Decentralizuotų finansų protokolas „Curve Finance“ pradėjo veikti „Stellar“ pagrindiniame tinkle ir tai yra pirmasis jo gimtasis diegimas už „Ethereum Virtual Machine“ (EVM) ekosistemos ribų. Į „Stellar“ perkelta „Curve“ keitykla StableSwap, skirta efektyviems mainams tarp panašiai vertinamų aktyvų.

    Naujasis diegimas leidžia naudotojams be leidimų kurti likvidumo baseinus, rasti jau egzistuojančius baseinus, keisti aktyvus ir teikti likvidumą. Tokia logika ypač svarbi stabiliesiems aktyvams, kurių kainos juda labai panašiai, todėl mažesni kainos nuokrypiai gali reikšti mažesnes sandorių sąnaudas ir slydimą.

    Kas yra StableSwap ir kam to reikia?

    StableSwap mechanizmas paprastai taikomas aktyvams, kurių vertės tarpusavyje glaudžiai susietos, pavyzdžiui, tos pačios valiutos stabiliesiems žetonams ar skirtingoms to paties turto reprezentacijoms. Tokiose rinkose svarbiausia tampa ne kainos atradimas, o kuo sklandesnis perėjimas tarp panašių aktyvų.

    „Curve“ atėjimas į „Stellar“ gali būti aktualus ir kūrėjams, kurie kuria skolinimo ar kitas finansines programas, nes likvidumo baseinai dažnai naudojami užtikrinimo realizavimui likvidacijų metu ar greitam pozicijų uždarymui. Vis dėlto realus poveikis priklausys nuo to, ar „Stellar“ ekosistemoje pakaks likvidumo ir kiek programų integruos šiuos baseinus.

    Kodėl pasirinktas „Stellar“?

    „Curve Finance“ įkūrėjas Michaelas Egorovas yra nurodęs, kad plėtrą už EVM ribų iš dalies skatina institucijų poreikis. „Stellar“ dažnai pozicionuojamas kaip tinklas, orientuotas į mokėjimus, stabiliaisiais žetonais paremtas atsiskaitymų schemas ir realaus pasaulio turto skaitmeninimą.

    „Mes „Curve“ pradėjome svarstyti plėtrą už EVM tinklų ribų, kai pamatėme paklausą. „Stellar“ atrodo tinkamas pasirinkimas, o poreikis ateina ir iš institucijų“, – sakė Michaelas Egorovas.

    „Stellar“ ekosistemoje pastaraisiais metais daug dėmesio skiriama stabiliesiems žetonams ir tokenizuotiems instrumentams, todėl gilesnė likvidumo infrastruktūra čia gali tapti praktiniu trūkstamu elementu. Tuo pat metu vien protokolo paleidimas dar negarantuoja aktyvios rinkos, tam reikia rinkos formuotojų, kapitalo ir aiškių naudojimo scenarijų.

    Kas toliau: FXSwap planai ir „Curve“ situacija rinkoje

    „Curve Finance“ teigia, kad vėliau į „Stellar“ planuoja atnešti ir FXSwap produktą, kai bus baigtas jo saugumo auditas. Skirtingai nei StableSwap, FXSwap labiau pritaikytas poroms, kurių kainos juda viena kitos atžvilgiu, todėl tai galėtų išplėsti „Stellar“ prekybos scenarijus ir į labiau kintančius aktyvus.

    „Curve“ pradėjo veiklą 2020 metais ir ilgainiui išplėtė produktų spektrą, įskaitant skolinimo kryptį bei nuosavą stabilųjį žetoną crvUSD. Pagal „DeFiLlama“ duomenis, protokole šiuo metu užrakinta apie 1 270 000 000 JAV dolerių vertės turtas, tai yra maždaug 1 170 000 000 eurų.

    Rinkai tai gali būti signalas, kad stambūs DeFi protokolai ieško naujų auditorijų ir infrastruktūrų už tradicinių EVM grandinių ribų. Tačiau tikrasis šio žingsnio rezultatas paaiškės tuomet, kai „Stellar“ tinkle susiformuos pakankamas likvidumas ir atsiras daugiau integracijų su kitomis finansinėmis programomis.

  • „Uniswap Labs“ atveria mokesčių konvertavimo įrankį TJAR programėlėms: pirmasis partneris – Robinhood

    „Uniswap Labs“ atveria mokesčių konvertavimo įrankį TJAR programėlėms: pirmasis partneris – Robinhood

    Kriptovaliutų prekybos infrastruktūrą kurianti bendrovė „Uniswap Labs“ pristatė atvirojo kodo mokesčių konvertavimo įrankį TJAR, skirtą trečiųjų šalių programėlėms ir paslaugoms. Pirmuoju integracijos partneriu paskelbta Robinhood, kuri sprendimą pradėjo naudoti savo palaikomose blokų grandinėse.

    Problema, kurią taiko spręsti TJAR, gerai žinoma decentralizuotų finansų ekosistemoje: programėlės, rinkdamos mokesčius per skirtingas grandines, ilgainiui sukaupia didelį kiekį įvairių žetonų. Iki šiol komandoms dažnai tekdavo pačioms kurti infrastruktūrą, kad šiuos aktyvus galėtų keisti į kelis norimus žetonus, pavyzdžiui, stabilios vertės kriptovaliutas.

    Kaip veikia TJAR modelis

    „Uniswap Labs“ aiškina, kad TJAR pakeičia vidinę keitimo infrastruktūrą atvira rinka: programėlė mokesčių pajamas perveda į vadinamąjį Token Jar, o rinkos dalyviai varžosi, kas jas konvertuos. Programėlė iš anksto nusistato, kokį žetoną nori gauti kaip galutinį rezultatą.

    „TJAR pakeičia programėlių kuriamą infrastruktūrą atvira rinka: jos perveda mokesčius į Token Jar, o dalyviai konkuruoja juos konvertuodami, kad programėlė automatiškai gautų pasirinktą žetoną“, – sakė „Uniswap Labs“.

    Pagal „Uniswap“ kūrėjams skirtą dokumentaciją, Token Jar pats nenustato kiekvieno laikomo žetono kainos. Sprendimą, ar sandoris jiems priimtinas, priima vadinamieji paieškotojai, o jų sumokėjimas nukreipiamas programėlės pasirinktam gavėjui.

    Nuo „Uniswap“ protokolo iki kitų programėlių

    Token Jar iš pradžių buvo kurtas „Uniswap“ protokolo mokesčiams, tačiau dabar per TJAR tampa prieinamas ir kitoms komandoms. „Uniswap Labs“ nurodo, kad ankstesnėje formoje sprendimas per vieną mėnesį apdorojo daugiau nei 15 000 000 JAV dolerių vertės konversijų, tai yra apie 13 800 000 eurų.

    Įrankis veikia keliose blokų grandinėse, o kūrėjams pateikiamas kodas, diegimo adresai ir audito medžiaga. Bendrovė taip pat pažymi, kad „Uniswap DAO“ valdymas gali nustatyti pasirenkamą protokolo mokestį TJAR naudojimui, tačiau šiuo metu jis nėra taikomas.

    Ką tai reiškia Robinhood ir rinkai

    „Uniswap Labs“ teigimu, Robinhood TJAR naudoja mokesčiams, surinktiems per „Uniswap“ programavimo sąsają, konvertuoti „realiojo laiko“ principu. Tai leidžia partneriui pajamas gauti ne įvairiais atsitiktinai sukauptais žetonais, o iš anksto pasirinktais aktyvais.

    Šis žingsnis atspindi platesnę tendenciją kriptovaliutų rinkoje: infrastruktūros tiekėjai siekia supaprastinti mokesčių surinkimą, atsiskaitymą ir pajamų valdymą kelių grandinių aplinkoje. Tokie sprendimai ypač aktualūs augant programėlių skaičiui ir didėjant operacijų fragmentacijai skirtinguose tinkluose.

  • TRON tinklo Q3 ataskaita: stabilkoinų atsiskaitymai siekė 2,1 trln. eurų, auga aktyvumas

    TRON tinklo Q3 ataskaita: stabilkoinų atsiskaitymai siekė 2,1 trln. eurų, auga aktyvumas

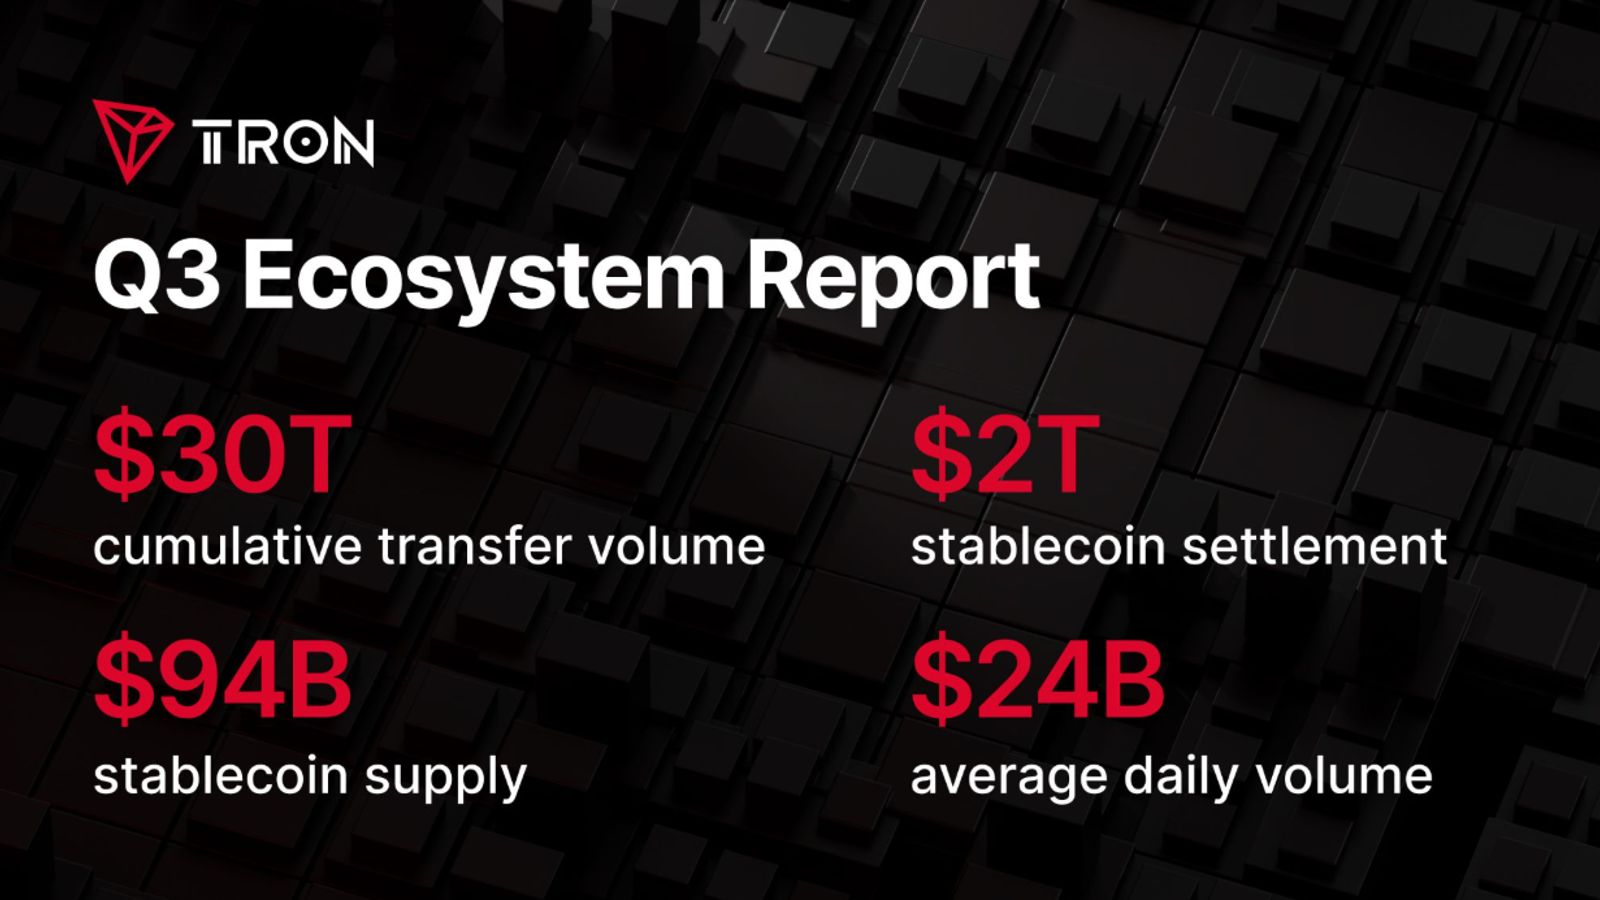
    TRON tinklo 2026 metų trečiojo ketvirčio ekosistemos ataskaita rodo, kad stabilkoinų atsiskaitymų apimtis pasiekė apie 2,1 trln. eurų. Kartu fiksuotas ir augantis tinklo naudojimas, o pati TRON infrastruktūra išlieka viena pagrindinių stabilkoinų pervedimų grandinių.

    Ataskaitoje pažymima, kad stabilkoinų pasiūla TRON tinkle per ketvirtį padidėjo 5,5 proc. ir ketvirčio pabaigoje siekė apie 82,6 mlrd. eurų. Šis augimas siejamas su nuolatiniu stabilkoinų naudojimu mokėjimams, perlaidoms ir prekybai kriptoturto rinkose.

    Per tą patį laikotarpį mėnesio aktyvių adresų skaičius augo 9,8 proc. iki 18 mln. Tai signalizuoja platesnę naudotojų bazę ir didesnį kasdienį tinklo naudojimą, ypač ten, kur stabilkoinai pasirenkami kaip greitesnė alternatyva tradiciniams tarptautiniams pervedimams.

    Tuo pačiu tinklo mokesčiai, skaičiuojant vidutiniškai per dieną, sumažėjo 4,0 proc. iki maždaug 7,1 mln. eurų. Mažesni kaštai vartotojams paprastai reiškia patrauklesnę aplinką smulkesniems pervedimams ir dažnesniems atsiskaitymams.

    TRON taip pat pranešė perkopęs 30 trln. eurų bendrą sukauptą sandorių vertę nuo tinklo veiklos pradžios. Tokie mastai rodo, kad daliai rinkos TRON tampa technine infrastruktūra, kurioje stabilkoinai naudojami ne tik kaip investavimo ar prekybos priemonė, bet ir kaip atsiskaitymų sluoksnis.

    Ataskaitoje išskiriamos ir naujos integracijos su kriptoturto paslaugų teikėjais bei kūrėjams skirta infrastruktūra. Praktikoje tai reiškia daugiau įrankių piniginėms, saugojimui, mokėjimams ir decentralizuotoms finansų paslaugoms, kurios gali didinti TRON pasiekiamumą tiek mažmeniniams, tiek instituciniams naudotojams.

    Nors tokie rodikliai dažnai pristatomi kaip ekosistemos stiprybės įrodymas, investuotojams ir naudotojams svarbu vertinti ir rizikas, būdingas kriptoturto rinkai: reguliavimo pokyčius, technologines klaidas, saugumo incidentus bei likvidumo svyravimus. Stabilkoinų atsiskaitymų augimas rodo paklausą, tačiau pats jis negarantuoja atskirų žetonų vertės stabilumo ar investicinės grąžos.

    TRON trečiojo ketvirčio rezultatai išryškina dvi paralelines tendencijas: augančią stabilkoinų ekonomiką ir konkuruojančių blokų grandinių kovą dėl pigesnių, greitesnių pervedimų. Ketvirtajame ketvirtyje dėmesys greičiausiai kryps į tai, ar aktyvumo augimą pavyks išlaikyti, o integracijos virs realiu naudojimu mokėjimuose ir finansinėse paslaugose.

  • „Moody’s“ įvertino Sky Protocol B3: kodėl auga institucijų dėmesys USDS stabiliajai kriptovaliutai

    „Moody’s“ įvertino Sky Protocol B3: kodėl auga institucijų dėmesys USDS stabiliajai kriptovaliutai

    Reitingų agentūra „Moody’s“ suteikė Sky Protocol B3 emitento reitingą su stabilia perspektyva. Tai vienas pirmųjų atvejų, kai tradicinė kredito rizikos vertinimo sistema pritaikyta stabiliosios kriptovaliutos protokolui, o ne įmonei ar valstybei.

    Sky Protocol valdo USDS stabiliąją kriptovaliutą ir susijusią ekosistemą, per kurią kapitalo valdytojai gali pasiekti USDS likvidumą ir jį naudoti skirtingose strategijose. Pats protokolas teigia, kad reitingas rodo didėjantį institucijų pripažinimą, kai kartu siekiama stiprinti rezervus ir kapitalo poziciją.

    Kam reikalingas kredito reitingas?

    Nepriklausomas kredito reitingas instituciniams investuotojams dažnai yra būtina „įėjimo sąlyga“, nes leidžia vertinti riziką pagal jau įprastus standartus. Sky Frontier Foundation kapitalo rinkų vadovas Gregas Feibusas pabrėžė, kad tokie vertinimai padeda investuotojams palyginti protokolą su kitais rinkos dalyviais jiems pažįstamose rėmuose.

    „Nepriklausomų kredito reitingų vertė ta, kad jie leidžia instituciniams investuotojams vertinti Sky pagal tuos pačius modelius, kuriuos jie taiko visose pasaulio rinkose“, – sakė Gregas Feibusas.

    Sky taip pat nurodo, kad šiuo metu yra vienas iš nedaugelio stabiliosios kriptovaliutos protokolų, turinčių formalius vertinimus iš daugiau nei vienos didžiosios agentūros. Praktikoje tai gali reikšti lengvesnes derybas su partneriais, platesnį priimtinų užstatų spektrą ir aiškesnį rizikos „žemėlapį“ institucijoms.

    Kas labiausiai domina institucijas?

    Sky ekosistemoje svarbi vieta tenka sUSDS, kuris siejamas su papildomomis grąžos ar užstatymo galimybėmis. Pastaraisiais mėnesiais rinkoje daugėjo signalų, kad didesni rinkos dalyviai plečia USDS ar sUSDS naudojimą, įskaitant sprendimus įtraukti šiuos instrumentus į iždo ar prekybos veiklą.

    Kontekstas svarbus ir dėl to, kad ankstesni vertinimai bei komentarai rinkoje akcentavo tipines decentralizuotų finansų rizikas: valdysenos centralizaciją, indėlių ar likvidumo koncentraciją ir santykinai silpnesnius kapitalo buferius. Sky atstovai teigia, kad įvardytas rizikas pripažįsta ir prioritetą teikia rezervų lygio didinimui.

    Ką tai gali reikšti rinkai?

    Institucijų dalyvavimas stabiliosiose kriptovaliutose paprastai didėja tada, kai atsiranda aiškesni rizikos vertinimo ir atskaitomybės instrumentai. Kredito reitingas čia veikia kaip tiltas tarp tradicinių finansų procedūrų ir blokų grandinės produktų, ypač kai sprendimus priima rizikos komitetai.

    Vis dėlto B3 yra žemesnės investicinės kategorijos lygis, todėl jis nereiškia, kad rizika maža. Greičiau tai signalas, kad protokolas tampa „matuojamas“ įprastais metodais, o to dažnai ir laukia institucijos, svarstančios, ar USDS gali tapti jų strategijų dalimi.

  • „Ondo Finance“ pristatė onchain portfelio žetonus pagal „BlackRock“ strategijas: ką tai keičia

    „Ondo Finance“ pristatė onchain portfelio žetonus pagal „BlackRock“ strategijas: ką tai keičia

    Kriptoturto ir realaus pasaulio turto tokenizacijos bendrovė „Ondo Finance“ pristatė tris onchain portfelio produktus, paremtus „BlackRock“ parengtomis modelinių portfelių strategijomis. Nauji sprendimai orientuoti į investuotojus už JAV ribų, o jų idėja paprasta: vietoje atskirų pozicijų pirkimo investuotojas įsigyja vieną portfelį atspindintį žetoną.

    Pasak bendrovės, sukurti trys portfeliai atitinka skirtingus rizikos ir grąžos profilius: pajamų generavimo, diversifikuoto augimo ir didelės augimo rizikos strategijas. Tai reiškia, kad produkto struktūra primena tradicinių finansų modelinius portfelius, tik jų „įpakavimas“ ir apskaita vyksta blokų grandinėje.

    Kaip veikia portfelio žetonas?

    Šių produktų esmė ta, kad investuotojai gali išleisti arba išpirkti vieną žetoną, kuris atspindi krepšelį skirtingų aktyvų. Tokiu būdu nereikia atskirai vykdyti sandorių kiekvienam portfelio komponentui, o portfelio sudėtis ir svoriai, bent jau pagal „Ondo Finance“ modelį, tampa matomi onchain.

    Bendrovė akcentuoja, kad turto sudėtis, proporcijos ir kiekvienas portfelio perbalansavimas yra registruojami blokų grandinėje. Praktikoje tai suteikia daugiau skaidrumo nei dalis tradicinių produktų, tačiau investuotojams vis tiek išlieka būtinybė įvertinti konkrečios jurisdikcijos taisykles, rizikas ir produkto dokumentaciją.

    „Tokie portfeliai iki šiol nebuvo prieinami onchain. Dabar jie tampa pasiekiami blokų grandinėje, perleidžiami bet kada ir pritaikomi naudoti DeFi ekosistemoje“, – sakė „Ondo Finance“ laikinasis generalinis direktorius ir prezidentas Ian De Bode.

    „BlackRock“ vaidmuo ir atsakomybės ribos

    „BlackRock“ pabrėžia, kad jo vaidmuo apsiriboja nediskrecinių modelinių portfelių strategijų pateikimu pagal „Ondo“ nurodytas specifikacijas. Kitaip tariant, turto valdymo milžinė nevaldo šių onchain portfelių ir nevykdo tokenizacijos, leidybos, platinimo, saugojimo ar operacinės priežiūros.

    „Diversifikuotos portfelio strategijos gali būti integruojamos į tokenizuotus investicinius produktus, suteikiant teisę turintiems investuotojams prieigą prie diversifikuotų alokacijų per vieną instrumentą“, – sakė „BlackRock“ modelinių portfelių sprendimų padalinio vadovė Lisa O’Connor.

    Kontekstas: tokenizacija ir „Ondo“ ambicijos

    Šis pristatymas papildo platesnę rinkos tendenciją, kai tradicinių finansų praktikos perkeliamos į blokų grandines siekiant didesnio perkeliamumo, greitesnių atsiskaitymų ir geresnio apskaitos skaidrumo. Pastaraisiais metais tokenizacijos tema ypač išaugo, nes rinkos dalyviai ieško būdų, kaip tradicinius vertybinius popierius ir fondus pritaikyti skaitmeninių aktyvų infrastruktūrai.

    „Ondo Finance“ nurodo, kad portfelio žetonai gali būti perleidžiami tarpusavyje tarp piniginių, biržų ir DeFi protokolų, jei tai leidžia konkrečios platformos taisyklės ir taikoma reguliacinė aplinka. Produktų prieinamumas ribojamas pagal jurisdikcijas, o JAV investuotojams jie nėra skirti.

    Bendrovė taip pat teigia planuojanti ateityje plėsti onchain portfelių pasiūlą. Tuo pat metu „Ondo“ minima ir vidinių valdymo ginčų kontekste po įkūrėjo Nathan Allman mirties: viešojoje erdvėje skelbiama apie nesutarimus dėl kontrolės ir vadovybės vaidmens, o tai investuotojams gali būti papildomas veiksnys vertinant įmonės rizikos profilį.

  • „S&P Global“ perka „OpenZeppelin“: ką tai reiškia išmaniųjų sutarčių saugumui ir finansų rinkoms

    „S&P Global“ perka „OpenZeppelin“: ką tai reiškia išmaniųjų sutarčių saugumui ir finansų rinkoms

    Finansinių duomenų ir reitingų bendrovė „S&P Global“ susitarė įsigyti išmaniųjų sutarčių saugumo įmonę „OpenZeppelin“. Bendrovės pranešė, kad šis žingsnis turėtų išplėsti „S&P Global“ rizikos vertinimo galimybes į vadinamąjį onchain technologinės rizikos lygmenį.

    Įsigijimas siejamas su platesne finansų sektoriaus tendencija: vis daugiau finansinių instrumentų ir procesų perkeliama į blokų grandines, o kartu auga poreikis patikimai įvertinti technologines rizikas. „S&P Global“ akcentuoja, kad tradicinėms institucijoms pereinant prie tokenizuotų produktų, svarbūs tampa ne tik rinkos duomenys, bet ir infrastruktūros patikimumas.

    Kas yra „OpenZeppelin“ ir kuo ji svarbi

    „OpenZeppelin“ įkurta 2015 metais ir specializuojasi išmaniųjų sutarčių saugumo audituose, saugios programinės įrangos kūrimo paslaugose bei atvirojo kodo bibliotekose. Įmonė teigia, kad jos bibliotekos naudojamos infrastruktūroje, kuri aptarnauja didelę dalį didžiausių stabiliųjų monetų, tokenizuotų fondų ir decentralizuotų finansų protokolų.

    „OpenZeppelin“ nurodo atlikusi daugiau nei 900 saugumo užduočių, o jos sprendimai esą prisidėjo prie labai didelės vertės pervedimų užtikrinimo onchain aplinkoje. Tokie skaičiai atspindi rinkos realybę: išmaniųjų sutarčių klaidos ar pažeidžiamumai gali kainuoti brangiai, todėl auditas ir standartizuotos bibliotekos tampa kritine infrastruktūros dalimi.

    Kodėl šis sandoris svarbus instituciniams žaidėjams

    Didėjant stabiliųjų monetų, tokenizuotų vertybinių popierių ir fondų apimtims, į onchain rinkas ateina daugiau institucinių dalyvių, kuriems būtini aiškūs rizikos vertinimo kriterijai. „S&P Global“ siekia sujungti tradicinį rizikos vertinimą su technologinės rizikos analize, kuri apima išmaniųjų sutarčių kodą, atnaujinimų valdymą, teisių kontrolę ir kitus techninius veiksnius.

    „Mūsų skaitmeninio turto strategija remiasi patikimais duomenimis, etalonais ir skaidriu rizikos vertinimu, kai rinkos pereina į onchain“, – sakė „S&P Global Ratings“ prezidentas Yann Le Pallec.

    Anot bendrovių, „OpenZeppelin“ ir toliau vadovaus jos vadovas Demian Brener, o įmonė veiks kaip atskiras padalinys. Finansinės sandorio sąlygos neatskleidžiamos, o užbaigimas priklausys nuo įprastų uždarymo sąlygų.

    Ko tikėtis toliau

    Rinkoje stiprėja kryptis, kai saugumas ir atitiktis tampa būtina sąlyga ne tik decentralizuotiems projektams, bet ir tradiciniams finansų rinkų dalyviams, planuojantiems diegti tokenizaciją. Tokie įsigijimai gali reikšti ir didesnį standartizavimą, nes didelės duomenų ir reitingų bendrovės siekia pasiūlyti aiškesnius onchain rizikos matavimo metodus.

    Tuo pačiu tai signalas, kad išmaniųjų sutarčių saugumas vis dažniau vertinamas kaip sisteminės svarbos sritis. Augant onchain produktų mastui, klaidų kaina didėja, todėl saugumo auditas, automatizuoti testavimo įrankiai ir patikimi standartai gali tapti vienu svarbiausių konkurencinių pranašumų.