Tag: Draudimo išmokos

  • Du automobiliai vienu metu važiavo atbulomis ir susidūrė: kas kaltas ir kada draudimas moka mažiau?

    Du automobiliai vienu metu važiavo atbulomis ir susidūrė: kas kaltas ir kada draudimas moka mažiau?

    Susidūrimas, kai du automobiliai vienu metu važiuoja atbulomis ir kliudo vienas kitą, dažnai baigiasi abiejų vairuotojų atsakomybe. Taip yra todėl, kad važiuojant atbulomis kiekvienas vairuotojas privalo elgtis ypač atsargiai, stebėti aplinką ir įsitikinti, jog manevras nesukels pavojaus kitiems eismo dalyviams.

    Lietuvos Kelių eismo taisyklės numato, kad prieš pradėdamas važiuoti atbulomis vairuotojas turi įsitikinti, kad tai saugu, o manevro metu privalo nuolat kontroliuoti situaciją. Jei abu automobiliai vienu metu riedėjo atgal ir įvyko smūgis, praktiškai laikoma, kad abu vairuotojai neįvykdė pareigos užtikrinti saugų manevrą.

    Vis dėlto yra situacijų, kai kaltė gali tekti vienam vairuotojui. Pavyzdžiui, jeigu vienas vairuotojas pastebėjo pavojų, sustojo ir nebejudėjo, o kitas toliau važiavo atbulomis ir trenkėsi, atsakomybė gali būti priskirta tam, kuris tęsė manevrą.

    Tokį scenarijų įrodyti dažnai būna sudėtinga, ypač jei nėra liudytojų ar vaizdo įrašo. Dėl to svarbų vaidmenį gali turėti automobilio vaizdo registratorius, parkingo stebėjimo kameros, taip pat smūgio pobūdis, stabdymo žymės ir automobilių padėtys po įvykio.

    Jeigu per avariją niekas nenukentėjo, vairuotojai blaivūs ir turi galiojančius dokumentus, dažnai galima apsieiti be policijos ir užpildyti eismo įvykio deklaraciją. Tokiu atveju vienas vairuotojas gali prisiimti atsakomybę, o dokumentas tampa pagrindu draudikui administruoti žalą ir skaičiuoti išmoką.

    Kai susitarti nepavyksta arba kyla ginčas dėl kaltės, į įvykio vietą kviečiama policija, kuri nustato aplinkybes. Jei pripažįstama abipusė kaltė, draudimo išmoka praktikoje gali būti mažinama, o dalis vairuotojų draudimo istorijos nuolaidų ateityje gali sumažėti.

    Ekspertai vairuotojams primena, kad atbulinės eigos manevrai yra vieni rizikingiausių, ypač ankštose aikštelėse prie prekybos centrų ir daugiabučių. Prieš pradedant judėti verta neskubėti, apžvelgti akląsias zonas, o jei matomumas ribotas, saugiau paprašyti keleivio padėti arba pasirinkti kitą išvažiavimo trajektoriją.
  • Kvitas gali sutaupyti šimtus eurų: kada privalu jį saugoti ir kada drąsiai išmesti

    Kvitas gali sutaupyti šimtus eurų: kada privalu jį saugoti ir kada drąsiai išmesti

    Kasos kvitas ar sąskaita faktūra daugeliui atrodo tik nereikalingas popierėlis, tačiau praktikoje tai gali būti svarbiausias pirkimo įrodymas. Nuo jo dažnai priklauso, ar pavyks greitai susigrąžinti pinigus, pakeisti brokuotą prekę ar apginti savo teises ginčo atveju.

    Vartotojui kvitas paprastai yra greičiausias būdas įrodyti, kad prekė pirkta konkrečioje vietoje ir konkrečiu metu. Nors pirkimą gali patvirtinti ir banko kortelės išrašas ar pavedimo patvirtinimas, pardavėjai bei aptarnavimo centrai kvitą dažnai priima paprasčiausiai ir be papildomų klausimų.

    Didžiausia klaida – iškart išmesti kvitą brangesnėms prekėms, ypač elektronikai, buitinei technikai ar daiktams, kuriuos ketinate drausti. Vagystės, gaisro ar užliejimo atveju draudikui paprastai reikia dokumentų, kurie patvirtintų įsigytą daiktą ir jo vertę, todėl kvitas gali tapti lemiamu įrodymu dėl išmokos dydžio.

    Taip pat verta išsaugoti dokumentus, jei perkate daiktus užsienyje ir vėliau kertate sieną su vertingais pirkiniais. Tokiais atvejais pirkimo įrodymai padeda išvengti nesusipratimų dėl daikto kilmės ar vertės, ypač jei pareigūnams kyla klausimų, ar prekė nėra įsigyta neseniai.

    Kasdieniams smulkiems pirkiniams, kurių neplanuojate nei grąžinti, nei taisyti, kvitų kaupti dažniausiai neverta. Maisto produktams, nebrangioms buities prekėms ar kosmetikai kvitas realios praktinės naudos dažniausiai nesuteikia, nebent turite aiškų tikslą kreiptis dėl nekokybiškos prekės.

    Vis dažniau kvito popierinės versijos išvis nebereikia, nes pirkimą gali patvirtinti elektroninis kvitas, elektroninė sąskaita faktūra ar parduotuvės paskyroje išsaugotas užsakymo patvirtinimas. Jei mokėjote kortele, o pardavėjas turi lojalumo programėlę ar klientų paskyrą, dokumentai neretai išlieka prieinami ilgą laiką, net jei popierinis kvitas išblunka.

    Vis dėlto atsargumas praverčia, kai už prekę mokėta grynaisiais arba kai žinote, kad gali prireikti garantinio aptarnavimo. Tokiu atveju saugiausia kvitą laikyti bent tol, kol baigiasi pardavėjo atsakomybės laikotarpis už prekės trūkumus, o jei taikoma ilgesnė gamintojo garantija – visą jos laiką.

  • Ženklas A-18b miške reiškia viena: susidūrus su žvėrimi už remontą dažnai mokėsite patys

    Ženklas A-18b miške reiškia viena: susidūrus su žvėrimi už remontą dažnai mokėsite patys

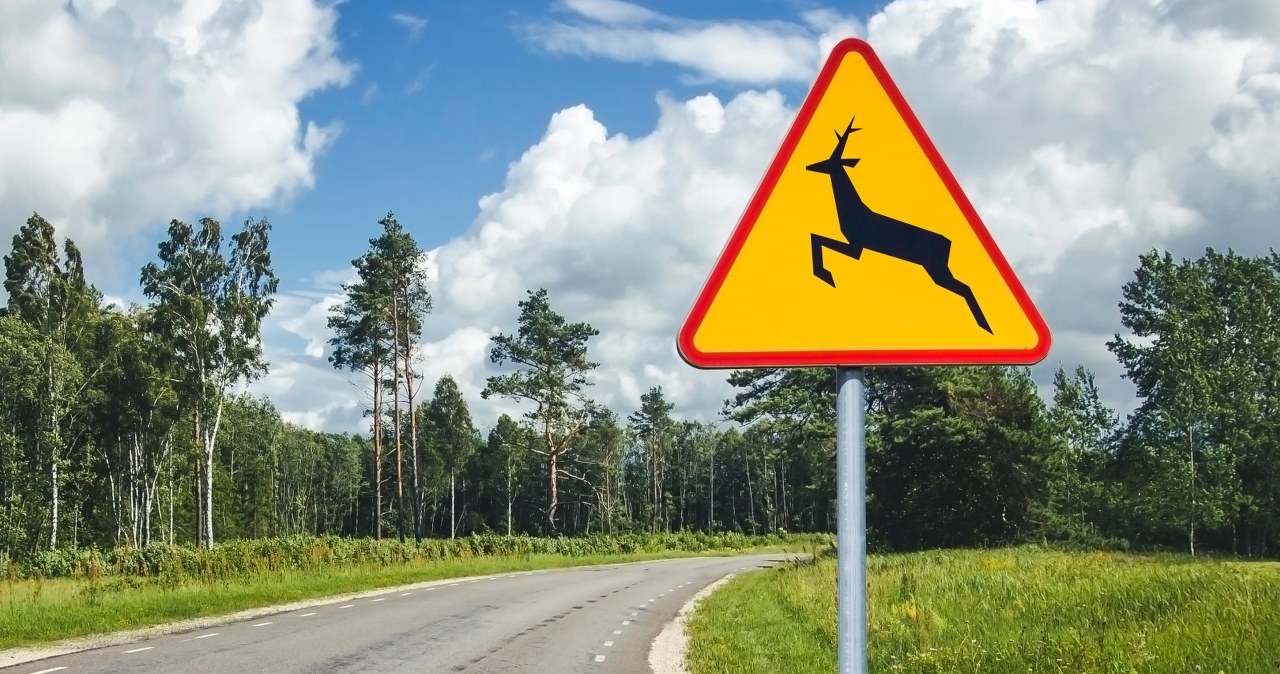
    A-18b kelio ženklas įspėja vairuotojus apie laukinių gyvūnų pasirodymo kelyje tikimybę. Dažniausiai jis statomas miškų masyvuose, migracijos takuose ir ruožuose, kur anksčiau fiksuota susidūrimų su žvėrimis. Nors ženklas atrodo kaip paprastas perspėjimas, po avarijos jis neretai tampa esminiu argumentu sprendžiant, kas turės padengti žalą.

    Įprastai įspėjimas galioja 500 metrų atkarpoje, nebent po ženklu pateikiama papildoma lentelė, nurodanti kitą pavojingos zonos ilgį. Tai reiškia, kad vairuotojas laikomas iš anksto perspėtu apie riziką, todėl privalo pasirinkti saugų greitį ir būti pasirengęs staigiam stabdymui. Praktikoje būtent ši aplinkybė dažnai apsunkina bandymus prisiteisti nuostolius iš kelio valdytojo.

    Kodėl kompensacija dažnai nepasiekiama?

    Susidūrus su laukiniu gyvūnu, žalos atlyginimas iš kelio valdytojo civilinės atsakomybės daugeliu atvejų būna sudėtingas. Norint jį gauti, paprastai tenka įrodyti, kad kelio savininkas ar prižiūrėtojas neįvykdė pareigos užtikrinti saugą, pavyzdžiui, nepažymėjo pavojingo ruožo, nepašalino žinomų kliūčių ar neįrengė pagrįstų apsaugos priemonių ten, kur jos būtinos.

    Kai įrengtas A-18b, draudikai ir teismai dažnai vertina, kad vairuotojas buvo aiškiai perspėtas, todėl didėja tikimybė, jog žala bus priskirta vairuotojo rizikai. Kitaip tariant, vien faktas, kad į kelią išbėgo žvėris, savaime dar nereiškia kelio valdytojo kaltės, ypač jei vieta pažymėta įspėjamuoju ženklu.

    Kai kuriais atvejais ginčijamas ir kitų atsakingų subjektų vaidmuo, pavyzdžiui, jei gyvūnas galėjo būti išbaidytas vykstant medžioklei. Tačiau tokiose situacijose reikalingi konkretūs įrodymai apie ryšį tarp veiksmų vietovėje ir įvykio kelyje, o tai praktikoje pasitaiko retai.

    Kuo pavojingas smūgis į stambų gyvūną?

    Susidūrimas su elniu ar briedžiu yra viena pavojingiausių eismo įvykių rūšių užmiestyje. Dideliu greičiu automobiliui staiga sustojus nuo smūgio, kyla didelė rizika prarasti kontrolę, nuvažiuoti nuo kelio ar apsiversti. Papildomą pavojų sukelia tai, kad stambus gyvūnas dažnai atsiduria ties priekiniu stiklu ir salonu, todėl pasekmės gali būti itin sunkios.

    Rizika išauga sutemus ir auštant, kai gyvūnai aktyvesni, o matomumas prastesnis. Pavojingose vietose svarbu sumažinti greitį, laikytis didesnio atstumo, stebėti kelkraščius ir būti pasirengus staigiam stabdymui, ypač kai važiuojama miškingomis atkarpomis.

    Ką daryti po susidūrimo?

    Pirmiausia reikia užtikrinti saugumą: sustoti saugioje vietoje, įjungti avarinę signalizaciją, pastatyti avarinį ženklą ir įvertinti, ar nėra sužeistųjų. Apie įvykį būtina pranešti atitinkamoms tarnyboms, dažniausiai policijai, kad būtų užfiksuotos aplinkybės ir surašyti dokumentai, kurie vėliau svarbūs draudimui.

    Jei gyvūnas liko gyvas, prie jo artintis nereikėtų, nes sužeistas laukinis gyvūnas gali elgtis neprognozuojamai ir sužaloti. Taip pat verta iš karto padaryti nuotraukų, kuriose matytųsi automobilio pažeidimai, kelio aplinka, ženklai ir stabdymo žymės, nes tai gali turėti lemiamos reikšmės vertinant įvykio aplinkybes.

    Vairuotojams dažnai padeda savanoriškas draudimas, nes daugelis KASKO polisų numato žalos atlyginimą susidūrus su gyvūnu. Vis dėlto draudikas gali reikalauti aiškios įvykio dokumentacijos, todėl policijos pažyma ir nuotraukos tampa ypač svarbios, jei vėliau tenka pagrįsti pretenziją.

  • „Lietuvos draudimas“ skaičiuoja audros nuostolius: 4 600 žalų, suma jau 3,6 mln. eurų

    Po rugpjūčio 22 dieną Lietuvą siaubusios audros žalų mastas pasirodė didesnis nei manyta iš pradžių. „Lietuvos draudimas“ skelbia, kad iki rugpjūčio 26 dienos ryto buvo gauta daugiau kaip 4 600 pranešimų, o preliminari nuostolių suma pasiekė 3,6 mln. eurų.

    Anksčiau, vertinant pirmuosius duomenis, buvo prognozuota, kad bendra žala gali siekti iki 3 mln. eurų, tačiau ši riba peržengta. Bendrovė pažymi, kad pranešimų srautas nemažėja: vien per pastarąją parą registruota daugiau kaip 1 200 naujų kreipinių.

    „Lietuvos draudimo“ vertinimu, vidutinė vienos registruotos žalos suma šiuo metu siekia apie 800 eurų. Didesnių nei 10 000 eurų nuostolių užfiksuota apie 15, tačiau galutiniai skaičiai gali keistis, nes dalis gyventojų dar tik pradeda tvarkytis ir tikslina patirtus praradimus.

    „Dėl ryšio ir elektros tiekimo sutrikimų dalis gyventojų apie patirtą žalą kurį laiką negalėjo pranešti. Todėl šiuo atveju netaikome trijų darbo dienų termino – klientai tai galės padaryti ir vėliau“, – sakė „Lietuvos draudimo“ klientų aptarnavimo centro vadovas Mantas Norkus.

    Bendrovės duomenimis, iki rugpjūčio 26 dienos ryto jau buvo suadministruota 43 proc. registruotų žalų. Klientams išmokėta daugiau nei 800 000 eurų, o vertinimo procesas spartinamas pasitelkiant nuotolinį žalų administravimą ir savitarnos kanalus.

    Ši audra išsiskyrė ne tik žalų skaičiumi, bet ir geografija: pranešimų gauta iš visų 60 šalies savivaldybių. Labiausiai nukentėjusiomis įvardijamos vidurio ir rytų Lietuvos teritorijos, tarp jų Kauno miestas ir rajonas, Kaišiadorių, Kėdainių, Panevėžio, Utenos, Rokiškio rajonai, taip pat Vilniaus miestas ir rajonas.

    Dažniausiai fiksuojami stipraus vėjo padariniai: apgadintos tvoros ir vartai, stogai, lietvamzdžiai, fasado detalės, šiltnamiai, taip pat saulės elektrinės. Registruojama ir liūčių žala pastatų viduje, kai vanduo patenka per stogo dangą ar užlieja patalpas.

    „Daugiausia pranešimų sulaukiame dėl stipraus vėjo padarinių. Fiksuojame ir liūties padarytą žalą pastatų viduje, o kompleksinių nuostolių kol kas palyginti nedaug, todėl vidutinė žalos suma mažesnė nei po rugpjūčio pradžioje siautusios audros“, – sakė M. Norkus.

    Atskirai išskiriamos transporto priemonių žalos: po šios audros jų registruota daugiau nei po ankstesnio stichinio įvykio rugpjūčio pradžioje. „Lietuvos draudimas“ teigia sulaukęs daugiau kaip 170 pranešimų apie apgadintus automobilius, dažniausiai dėl ant jų užvirtusių medžių ar nulūžusių šakų, taip pat dėl vėjo nešiojamų daiktų ir nuo stogų nuplėštų dangų.

    Draudikai primena, kad siekiant greitesnio žalos įvertinimo svarbu kuo išsamiau užfiksuoti situaciją nuotraukomis, dar prieš pradedant tvarkymo darbus. Taip pat rekomenduojama neskubėti išmesti sugadinto turto, kol jis nėra aiškiai nufotografuotas ir aprašytas, o registruojant įvykį pateikti kuo daugiau detalių.

    Pasak bendrovės, dalis klientų žalą registruoja savitarnoje ar mobiliojoje programėlėje, iš karto pridėdami vaizdinę medžiagą, o tai leidžia vertinimą pradėti nedelsiant. Dėl to didelė dalis bylų administruojama nuotoliniu būdu, o į vietą vykstama tada, kai reikalinga apžiūra ar sudėtingesnis žalos vertinimas.

  • Auto po krušos: remontas kainuoja tūkstančius, o draudimas gali atsisakyti mokėti

    Auto po krušos: remontas kainuoja tūkstančius, o draudimas gali atsisakyti mokėti

    Kruša Lietuvoje vis dažniau užklumpa netikėtai, ypač šiltuoju metų laiku, kai vietinės audros susiformuoja per keliasdešimt minučių. Didelės ledo kruopos gali palikti įlenkimus kėbule, pažeisti žibintus ir stiklus, o sudėtingiausiai sutvarkomas dažniausiai būna stogas.

    Vairuojant per krušą svarbiausia yra saugumas ir matomumas: geriausia sumažinti greitį, įjungti avarinius žibintus, laikytis didesnio atstumo ir, jei įmanoma, pasitraukti į saugią vietą. Sustoti greitkelyje ar kelkraštyje, kai matomumas prastas, gali būti pavojinga dėl kitų automobilių, kurie jūsų gali nepastebėti.

    Ieškant užuovėjos, patikimiausia yra tvirtas stogas ar požeminė aikštelė, tačiau kelionėje tai ne visada įmanoma. Slėptis po medžiais dažnai atrodo logiška, bet per audras krušą neretai lydi stiprūs vėjo gūsiai, todėl krintančios šakos gali pridaryti dar didesnės žalos nei ledo kruopos.

    Jei sustojote saugioje vietoje ir turite priemonių, laikina apsauga gali sumažinti nuostolius. Stori pledai ar antklodės, pritvirtinti taip, kad jų nenupūstų vėjas, gali amortizuoti smūgius, o automobilio kilimėliai ar bagažinės danga kartais praverčia pridengiant labiausiai pažeidžiamas vietas.

    Kruša dažniausiai palieka daug smulkių įlenkimų, kuriuos šalinant be dažymo galima sutaupyti, jei nepažeistas lakas. Visgi dideli įlenkimai ant stogo ar variklio dangčio, taip pat įskilę stiklai gali smarkiai išauginti remonto sąskaitą, o kai kuriais atvejais tenka keisti detales arba taikyti brangesnius kėbulo darbus.

    Draudimas: kodėl išmoka gali strigti

    Įprastas civilinės atsakomybės draudimas krušos padarytos žalos nedengia, todėl reali apsauga paprastai siejama su kasko draudimu. Tačiau išmoka gali priklausyti nuo sutarties sąlygų, pasirinktų rizikų, franšizės ir to, ar laikėtės pareigos imtis protingų veiksmų žalai sumažinti.

    Praktikoje ginčų kyla dėl to, kaip draudikas vertina vairuotojo elgesį audros metu: ar buvo galimybė pasitraukti į saugesnę vietą, ar automobilis nebuvo paliktas akivaizdžiai rizikingai, ar nepažeistos sutarties išimtys. Dėl to prieš pasirašant sutartį verta atidžiai perskaityti bendrąsias kasko sąlygas ir išsiaiškinti, kaip apibrėžiama krušos rizika.

    Ką daryti po krušos

    Jei automobilis apgadintas, pirmiausia rekomenduojama viską užfiksuoti nuotraukomis: bendrą vaizdą, stambius įlenkimus, pažeistus stiklus, valstybinį numerį ir aplinką. Naudinga turėti ir įrodymus, kad tuo metu konkrečioje vietoje vyko audra, pavyzdžiui, meteorologinių stebėjimų ar perspėjimų išklotines, jei jos prieinamos.

    Žalą draudikui geriausia registruoti kuo greičiau, nes ilgas delsimas gali kelti klausimų dėl pažeidimų kilmės. Taip pat svarbu iki apžiūros nepradėti savarankiško remonto, nes vėliau gali būti sunkiau įrodyti, kurios žalos atsirado būtent per krušą.

    Galiausiai verta turėti omenyje, kad po masinių audrų servisai ir draudikų ekspertai būna užimti, todėl procesai gali užtrukti. Tokiais atvejais padeda aiškiai paruošta dokumentacija, tikslios nuotraukos ir nuoseklus bendravimas su draudiku dėl apžiūros, sąmatos ir remonto būdo.

  • Už 90 eurų nusipirkta privaloma polisa išgelbėjo nuo 75 000 eurų skolos: štai kas nutiko

    Už 90 eurų nusipirkta privaloma polisa išgelbėjo nuo 75 000 eurų skolos: štai kas nutiko

    Privalomasis vairuotojų civilinės atsakomybės draudimas skirtas ne tik įvykdyti įstatymo reikalavimą. Jis realiai apsaugo nuo situacijų, kai po menkos avarijos tenka padengti milžiniškas remonto ar žalos atlyginimo sąskaitas iš savo kišenės.

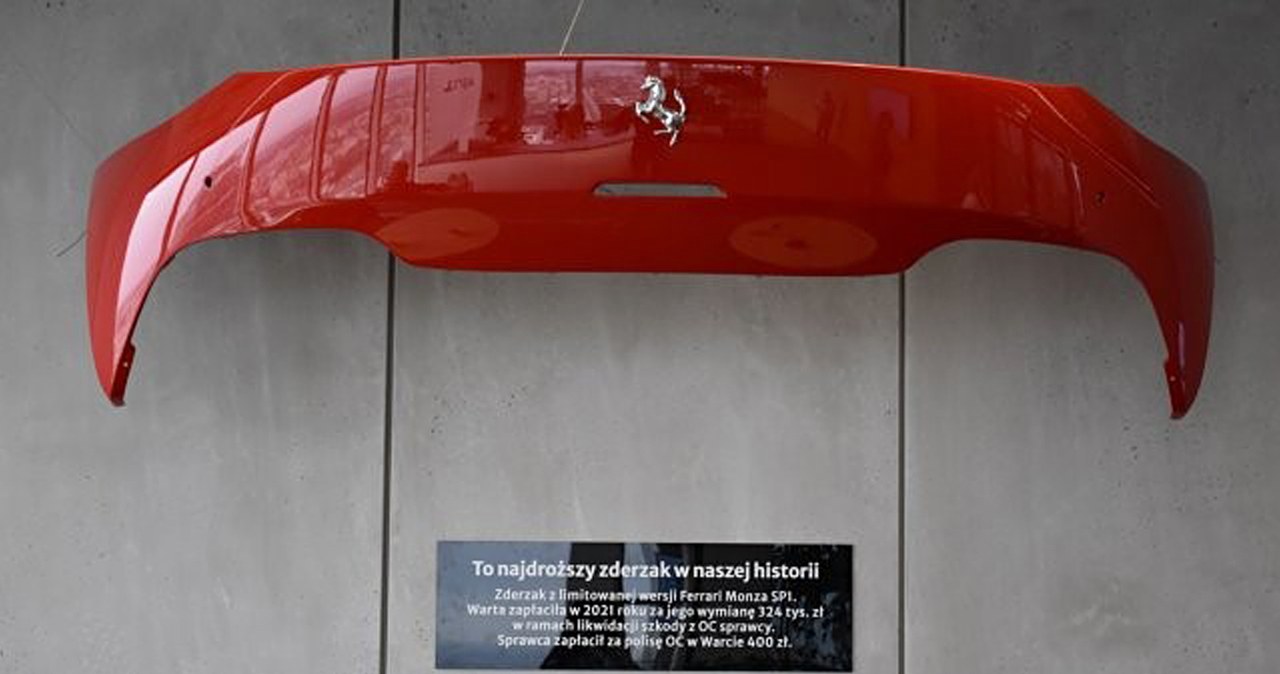
    Vienoje istorijoje vairuotojas nežymiai apgadino kito automobilio bamperį. Tačiau paaiškėjo, kad tai buvo riboto leidimo „Ferrari Monza SP1“, o remontą oficialus gamintojo servisas įvertino 324 000 Lenkijos zlotų, tai yra maždaug 75 000 eurų.

    Žala buvo atlyginta iš kaltininko privalomojo draudimo, už kurį jis buvo sumokėjęs 400 Lenkijos zlotų, arba apie 90 eurų. Tokie atvejai primena, kad net ir smulkus kontaktas mieste gali kainuoti tiek, kiek vidutinės klasės automobilis.

    Istoriją paviešinusi draudimo bendrovė „Warta“ teigė, kad apgadinta detalė tapo savotišku simboliu, primenančiu apie didžiausias išmokas. Bendrovės praktikoje būta ir daugiau panašių atvejų, kai žalų dydžiai siejosi su prabangiais „Ferrari“ modeliais.

    Kitu epizodu minimas automobilvežis, gabenęs du „Ferrari“ klientui iš Dubajaus: pakrovimo metu vienas automobilis buvo per žemas platformai ir buvo pažeista kėbulo dalis. Tuomet nuostoliai siekė apie 90 000 Lenkijos zlotų, arba maždaug 21 000 eurų, ir be draudimo tokia suma vežėjui galėjo tapti rimtu finansiniu smūgiu.

    Draudikai nuolat pabrėžia, kad didžiausios rizikos kyla ne dėl detalių remonto, o dėl sužalotų žmonių. Kai eismo įvykyje nukenčia sveikata, kompensacijos už gydymą, reabilitaciją, netektas pajamas ir neturtinę žalą gali siekti dešimtis ar šimtus tūkstančių eurų, todėl atsakomybės draudimas tampa kritiškai svarbiu finansiniu saugikliu.

    Ekspertai pataria vairuotojams neapsiriboti vien mažiausia kaina. Svarbu įsivertinti, kas įskaičiuota į sutartį, kaip greitai administruojamos žalos, ar siūlomos papildomos paslaugos, pavyzdžiui, pagalba kelyje, nes reali vertė dažnai paaiškėja tik įvykus eismo įvykiui.