Tag: ECB

  • Euro zonoje infliacija spalį pakilo iki 4 proc.: Lietuvoje ji išliko didžiausia – 6,1 proc.

    Euro zonoje infliacija spalį pakilo iki 4 proc.: Lietuvoje ji išliko didžiausia – 6,1 proc.

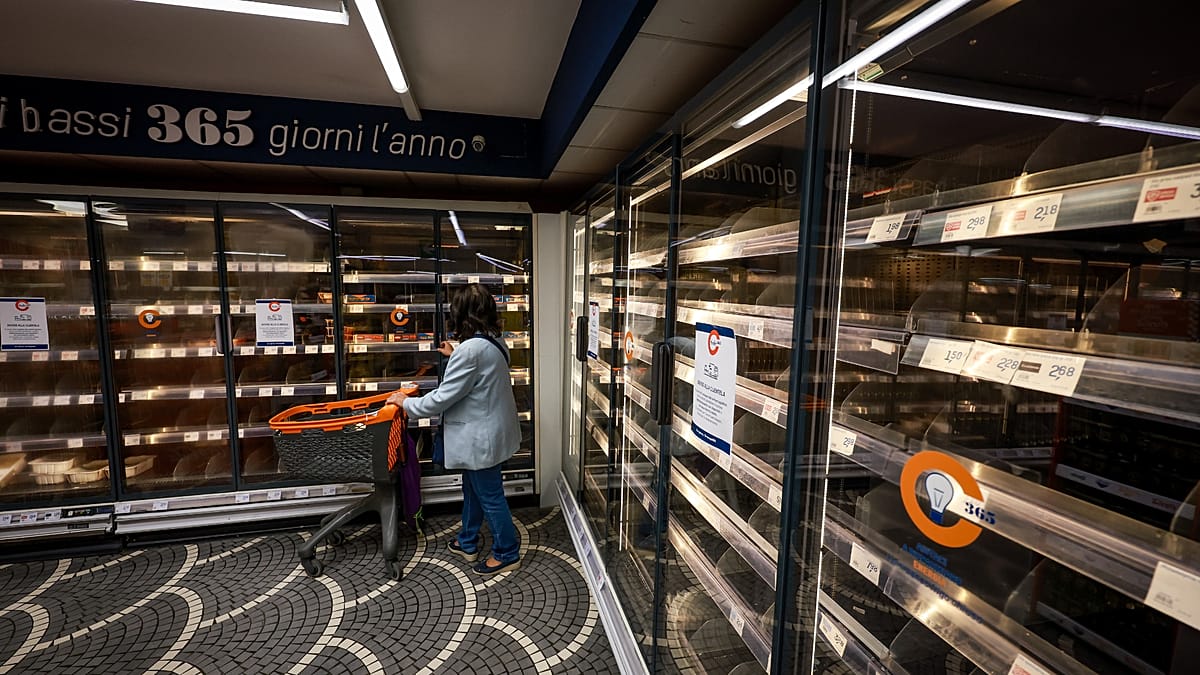
    Euro zonoje metinė infliacija spalį pakilo iki 4 proc. – tai aukščiausias lygis per daugiau nei trejus metus. Pagrindine kainų augimo priežastimi išliko brangusi energija.

    Greitąjį įvertį paskelbęs „Eurostat“ nurodė, kad rugsėjį metinė infliacija siekė 3,8 proc., o ekonomistai spalio rezultatui prognozavo būtent 4 proc. Vien per spalį, palyginti su rugsėju, kainos euro zonoje ūgtelėjo 0,4 proc.

    4 proc. rodiklis yra didžiausias nuo 2023 metų rugsėjo, kai infliacija euro zonoje siekė 4,3 proc. Taip pat tai reiškia, kad kainos kyla dukart sparčiau nei Europos Centrinio Banko (ECB) siekiamas 2 proc. tikslas.

    Tuo metu vadinamoji bazinė infliacija, į kurią neįtraukiami energijos, maisto, alkoholio ir tabako produktai, išliko 2,5 proc. Tai rodo, kad didžiausią spaudimą kainoms ir toliau daro būtent energijos komponentas.

    Energija vėl tapo pagrindiniu veiksniu

    „Eurostat“ duomenimis, energijos kainos buvo 20,8 proc. didesnės nei prieš metus (rugsėjį metinis augimas siekė 18,9 proc.). Vien per spalį energijos kainos pakilo 1,4 proc.

    Energija sudaro apie 9 proc. euro zonos „pirkinių krepšelio“, todėl, esant tokiam metiniam šuoliui, ji prie bendro 4 proc. infliacijos rodiklio prisidėjo maždaug 1,9 procentinio punkto. Kitaip tariant, beveik pusę bendros infliacijos paaiškina energijos brangimas.

    Paslaugų kainų augimas nežymiai paspartėjo iki 3,3 proc. (nuo 3,2 proc.). Kadangi paslaugos sudaro beveik pusę krepšelio, net ir nedideli pokyčiai šiame segmente daro apčiuopiamą įtaką bendrai infliacijai.

    Maisto, alkoholio ir tabako kainų augimas siekė 1,6 proc. (rugsėjį – 1,3 proc.). Neapdoroto maisto – pavyzdžiui, šviežių vaisių, daržovių ar mėsos – infliacija paspartėjo iki 4,6 proc. nuo 4 proc., o tai gali reikšti, kad energijos kainų šokas vis labiau atsispindi ir parduotuvių lentynose.

    Kur kainos kilo sparčiausiai ir kur – lėčiausiai?

    Didžiausias šuolis fiksuotas Italijoje: metinė infliacija čia pakilo iki 5,6 proc. nuo 4,2 proc. rugsėjį. Per vieną mėnesį kainos Italijoje paaugo 1,2 proc. – tai didžiausias mėnesinis kilimas euro zonoje.

    Belgijoje infliacija pakilo iki 5,2 proc. nuo 4,5 proc., Suomijoje – iki 3,4 proc. nuo 2,7 proc. Graikijoje metinė infliacija pasiekė 5,6 proc., Estijoje – 3,6 proc., Prancūzijoje – 3,8 proc., Bulgarijoje – 6 proc., Portugalijoje – 3,9 proc.

    Iš viso infliacija paspartėjo 13-oje iš 21 euro zonos valstybių, šešiose sulėtėjo, o dviejose liko nepakitusi.

    Aukščiausia infliacija euro zonoje ir toliau fiksuojama Lietuvoje – 6,1 proc., tiek pat kaip ir rugsėjį. Bulgarija, įsivedusi eurą 2026 metų sausio 1 dieną, išliko antra pagal šį rodiklį su 6 proc. metine infliacija.

    Mažiausia infliacija užfiksuota Maltoje – 2,3 proc. Toliau rikiuojasi Vokietija su 2,8 proc. ir Slovakija su 2,9 proc.

    Vokietija išsiskyrė: kainos net kiek smuko

    Vokietija tapo ryškiausia išimtimi: metinė infliacija joje sumažėjo iki 2,8 proc. nuo 3,3 proc., o kainos, palyginti su rugsėju, smuko 0,1 proc.

    Pagrindinė priežastis – nuo spalio 1 dienos iki metų pabaigos galiojantis degalų mokesčių sumažinimas. Kadangi Vokietija yra didžiausia euro zonos ekonomika, šis kritimas turėjo reikšmės ir bendram euro zonos vidurkiui.

    Infliacija taip pat kiek sumažėjo Ispanijoje (iki 4,9 proc. nuo 5 proc.) ir Liuksemburge (iki 4,9 proc. nuo 5,2 proc.). Nedidelių mažėjimų fiksuota ir Austrijoje, Maltoje bei Slovakijoje.

    Ką tai gali reikšti ECB sprendimams?

    ECB spalio 29 dieną paliko indėlių palūkanų normą 2,5 proc. po to, kai ją kėlė birželį ir rugsėjį. ECB vadovė Christine Lagarde tuomet teigė, kad buvo svarstytas ir dar vienas didinimas, bet galiausiai nuspręsta palaukti.

    Spalio infliacijos duomenys rodo dvilypę situaciją: bendras rodiklis kyla ir yra dukart didesnis už tikslą, tačiau bazinė infliacija nejuda. Ekonomistai svarsto, ar energijos brangimas persimes į platesnį kainų ratą – pavyzdžiui, atlyginimus, nuomą ar paslaugų kainas.

    Oxford Economics ekonomistas Nicola Nobile komentare teigė, kad šie duomenys sustiprina argumentus dėl galimo palūkanų didinimo gruodį. Tuo metu „Pantheon Macroeconomics“ ekonomistai Claus Vistesen ir Melanie Debono prognozavo 25 bazinių punktų didinimą gruodį ir dar vieną – 2027 metų kovą.

    Prognozių rinkose gruodžio 16–17 dienomis vyksiančiame ECB posėdyje ketvirčio punkto didinimo tikimybė vertinta apie 84 proc. Būtent tame posėdyje turėtų būti pristatytos ir naujos ECB ekonominės prognozės.
  • ECB vadovė Christine Lagarde traukiasi anksčiau: jos žodžiai apie politiką kelia audrą

    ECB vadovė Christine Lagarde traukiasi anksčiau: jos žodžiai apie politiką kelia audrą

    Europos Centrinio Banko (ECB) prezidentė Christine Lagarde pranešė pasitrauksianti iš pareigų anksčiau laiko. Jos kadencija turėjo baigtis 2027 metais, tačiau institucijai ji vadovaus iki 2027 metų vasario 7 dienos.

    Sprendimas paskelbtas likus keliems mėnesiams iki Prancūzijos prezidento rinkimų kampanijos įsibėgėjimo. Dėl to Briuselyje ir Paryžiuje iškart sustiprėjo spėlionės, ar pasitraukimas nėra susijęs su politiniais planais.

    Pasakė, kad nekandidatuos

    Dar 2026 metų liepą išskirtiniame interviu Christine Lagarde teigė nesiekianti jokio politinio posto. Tuomet viešojoje erdvėje jau buvo aptarinėjama, ar ji galėtų tapti viena ryškiausių figūrų 2027 metų Prancūzijos prezidento rinkimuose.

    „Aš nekandidatuoju niekur, bet man labai svarbu, kad Europa būtų apsaugota ir kad ji išliktų rėmai, kuriuose veikia valstybės, įskaitant Prancūziją“, – sakė Christine Lagarde.

    Ji taip pat pabrėžė viltį, kad prieš rinkimus viršų paims racionalumas, o Prancūzija ir toliau išliks viena svarbiausių Europos Sąjungos atramų. Šie pasisakymai dabar vėl cituojami, nes ankstyvas pasitraukimas neįprastas tokio lygio pareigūnams.

    Kodėl tai svarbu rinkoms?

    ECB vadovo kaita paprastai jautriai veikia finansų rinkų lūkesčius dėl palūkanų normų ir infliacijos kontrolės. Net jei monetarinę politiką sprendžia ECB valdančioji taryba, prezidento vaidmuo yra esminis formuojant institucijos kryptį ir komunikaciją.

    Pastaraisiais metais euro zona susidūrė su staigiu infliacijos šuoliu, kurį skatino energijos kainų krizė ir tiekimo grandinių sutrikimai, o vėliau ir su ekonomikos augimo sulėtėjimu. Todėl investuotojai itin atidžiai vertina, ar pereinamuoju laikotarpiu neatsiras papildomos nežinomybės dėl ECB sprendimų nuoseklumo.

    Šiuo metu svarbiausias klausimas bus įpėdinio pasirinkimas ir tai, ar naujasis vadovas išlaikys ankstesnę griežtesnę liniją kovoje su infliacija, ar labiau akcentuos ekonomikos skatinimą. Kandidatų pavardės dažniausiai svarstomos už uždarų durų, tačiau sprendimui reikės plataus euro zonos šalių politinio sutarimo.

    Lagarde kelias iki ECB

    Christine Lagarde prieš pradėdama vadovauti ECB dirbo Tarptautinio valiutos fondo vadove, o dar anksčiau buvo Prancūzijos finansų ministrė. Ji laikoma viena įtakingiausių Europos ekonominės politikos figūrų, turinčia didelę patirtį krizių valdyme.

    Finansų ministro poste ji dirbo pasaulinės finansų krizės laikotarpiu, kai Prancūzija, kaip ir kitos didžiosios ekonomikos, ėmėsi plataus masto stabilizavimo priemonių. ECB vadovės pareigose jai teko valdyti euro zoną per pandemijos padarinius, energetikos sukrėtimą ir itin didelės infliacijos laikotarpį.

    Kol kas viešai skelbiama tik pasitraukimo data, o detalesni motyvai lieka neįvardyti. Vis dėlto tai viena svarbiausių pastarųjų metų naujienų Europos ekonomikos politikoje, kuri turės įtakos tiek rinkų nuotaikoms, tiek euro zonos sprendimų tęstinumui.

  • Prancūzija vėl smunka į susitraukimą: nerimas auga visoje euro zonoje – kas laukia toliau?

    Prancūzija vėl smunka į susitraukimą: nerimas auga visoje euro zonoje – kas laukia toliau?

    Prancūzijos ekonomikos atsigavimas, trukęs vos vieną mėnesį, spalį vėl užgeso: privačiame sektoriuje fiksuotas veiklos susitraukimas, o įmonių lūkesčiai nusirito į žemiausią lygį nuo 2020 metais įvestų pirmųjų karantino ribojimų. Tai signalas, kad didžiausios euro zonos ekonomikos vėl tampa bendro regiono silpnoji grandis.

    Silpnesni Prancūzijos duomenys atsiliepė ir visai euro zonai. Sudėtinis pirkimų vadybininkų indeksas, apimantis paslaugas ir pramonę, spalį sumažėjo iki 51,9 punkto nuo 53,1 punkto rugsėjį ir pasiekė keturių mėnesių žemumas, nors dar išliko virš 50 punktų ribos, skiriančios augimą nuo smukimo.

    Kas nutiko Prancūzijoje?

    Prancūzijoje sudėtinis PMI nukrito iki 48,4 punkto nuo 51,1 punkto rugsėjį, o tai reiškia aiškų veiklos mažėjimą. Paslaugų sektorius krito iki 48,4 punkto, o pramonės rodiklis smuko iki 49,3 punkto ir buvo prasčiausias per 11 mėnesių.

    Apklausose įmonės nurodė, kad klientai atideda projektus ir delsia priimti išlaidų sprendimus, todėl nauji užsakymai mažėjo sparčiausiai nuo gegužės. Eksporto paklausa smuko jau vienuoliktą mėnesį iš eilės, o tai rodo, kad silpnumas nėra vien vidaus vartojimo problema.

    Prastėjant paklausai, įmonės ėmė dar atsargiau elgtis darbo rinkoje. Pranešta, kad darbuotojų skaičius mažėjo šeštą mėnesį iš eilės, dažniausiai neužpildant laisvų vietų ir nebetęsiant terminuotų sutarčių.

    Didžiausią nerimą kelia nuotaikos: 12 mėnesių lūkesčiai dėl veiklos perspektyvų pasiekė žemiausią lygį nuo 2020 metų balandžio. Apklausos taip pat rodė neigiamas verslo prognozes pirmą kartą per beveik dvejus metus, o tai didina riziką, kad įmonės dar labiau mažins investicijas.

    Ekonomistai prastėjančias nuotaikas sieja su politiniu neapibrėžtumu ir fiskalinėmis įtampomis, kurios kelia valstybės skolinimosi kainą. Brangesnis skolinimasis reiškia, kad paskolos įmonėms gali brangti net ir be naujų Europos Centrinio Banko sprendimų, todėl investicijos ir plėtra tampa mažiau patrauklios.

    Vokietija dar laikosi, bet rizikos daugėja

    Vokietijos vaizdas išliko kiek šviesesnis, nors ir ten augimas lėtėjo. Sudėtinis PMI nusileido iki 52,8 punkto nuo 53,8 punkto rugsėjį, todėl atsigavimas didžiausioje euro zonos ekonomikoje ir toliau vertinamas kaip trapus.

    Vokietijos pramonės rodiklis augo iki 54,2 punkto ir buvo aukščiausias per du mėnesius, o dalį impulso suteikė eksporto užsakymai ir viešosios išlaidos gynybai bei infrastruktūrai. Vis dėlto paslaugų sektorius silpnėjo, o įmonės teigė, kad klientai delsia, kai biudžetai įtempti.

    Papildomas iššūkis pramonei – atsinaujinęs sąnaudų spaudimas, ypač dėl energijos ir žaliavų. Kai gamybos kaštai kyla greičiau, įmonėms sunkiau išlaikyti maržas, o dalis brangimo neišvengiamai persiduoda kainoms, taip palaikydama infliacijos riziką.

    Ką tai reiškia ECB ir rinkoms?

    Naujausios apklausos rodo, kad euro zonos atsigavimas silpsta tuo metu, kai infliacijos mažėjimas nėra pakankamai stabilus, kad būtų galima ramiai švelninti pinigų politiką. Dėl to Europos Centriniam Bankui kyla dilema: kaip tramdyti kainų augimą nepadarant dar didesnės žalos paklausai ir užimtumui.

    Finansų rinkose nerimas labiausiai juntamas Prancūzijoje: fiksuotas ryškesnis akcijų indekso kritimas, o valstybės obligacijų pajamingumai išliko padidėję. Augantis skirtumas tarp Prancūzijos ir Vokietijos skolos kainos investuotojams tampa signalu, kad politinė ir fiskalinė rizika šiuo metu vertinama brangiau.

    Kol kas apklausos dar nerodo neišvengiamos euro zonos recesijos, nes bendras indeksas išlieka virš 50 punktų. Tačiau Prancūzijos susitraukimas, darbo vietų mažėjimas ir prastėjančios nuotaikos didina tikimybę, kad artimiausiais mėnesiais augimas gali tapti dar labiau nelygus, o bet koks naujas energijos kainų šokas situaciją pablogintų.

    Ekonomistai pabrėžia, kad daug kas priklausys nuo paklausos atsparumo ir finansavimo sąlygų, ypač mažoms ir vidutinėms įmonėms. Jei skolinimasis brangs ilgiau, o klientai ir toliau atidėlios sprendimus, euro zonos augimas gali likti vangus net ir išvengus formalios recesijos.

  • Euras sminga į metų žemumas: energijos šokas ir Prancūzijos skola nubraukė ECB kėlimus

    Euras sminga į metų žemumas: energijos šokas ir Prancūzijos skola nubraukė ECB kėlimus

    Euras šią savaitę smuko iki žemiausio lygio JAV dolerio atžvilgiu nuo 2025 metų gegužės vidurio, o prieš Didžiosios Britanijos svarą pasiekė silpniausią tašką nuo 2025 metų birželio pradžios. Rinkas slegia išaugusios energijos kainos, įtampa Prancūzijos obligacijų rinkoje ir sustiprėjęs doleris, nors Europos Centrinis Bankas (ECB) palūkanas šiemet didino du kartus.

    Trečiadienį euras buvo nukritęs iki maždaug 1,111 JAV dolerio, ketvirtadienį ankstyvoje prekyboje kiek atšoko iki apie 1,121. Nuo rugpjūčio pabaigos bendra valiuta susilpnėjo daugiau nei 5 proc., taip panaikindama vasaros laikotarpiu fiksuotą atsigavimą.

    Svaro atžvilgiu euras buvo smukęs iki maždaug 0,842 svaro, o vėliau pakilo iki apie 0,846. Nuo rugsėjo pabaigos kritimas siekia apie 2 proc., o tai iš esmės nubraukė dalį ankstesnio kilimo, fiksuoto nuo vasaros vidurio.

    Kodėl palūkanos nepadėjo?

    Paprastai didesnės palūkanų normos valiutą palaiko, nes investuotojams tampa patraukliau laikyti tos zonos turtą. Tačiau šį kartą rinkos akcentą perėmė rizikos veiksniai: energetikos sukrėtimas Europoje ir fiskalinės įtampos euro zonoje, ypač Prancūzijoje.

    ECB indėlių palūkanų normą 2026 metų rugsėjo 10 dieną pakėlė ketvirtadaliu punkto iki 2,5 proc. Tai buvo antras didinimas šiais metais, siekiant reaguoti į infliacijos pagyvėjimą ir energetikos kainų šoką, kuris Europai paprastai smogia stipriau dėl didesnės importuojamos energijos dalies.

    Euro zonoje infliacija, remiantis naujausiais skelbtais duomenimis, pakilo iki 3,8 proc. ir pasiekė aukščiausią lygį per trejus metus. Rinkose vyrauja lūkestis, kad ECB artimiausiame posėdyje gali daryti pauzę, o vėliau, metų pabaigoje, svarstyti dar vieną didinimą.

    „Tikėtina, kad mums dar teks kelti palūkanas“, – sakė Belgijos centrinio banko vadovas Pierre Wunsch.

    Tuo metu Bundesbanko vadovas Joachim Nagel signalizavo atsargesnį toną, pabrėždamas, kad kol kas nėra aiškių ženklų, jog infliacija plačiai įsitvirtino kainodaroje ir atlyginimų nustatyme.

    Stiprėjantis doleris ir Prancūzijos rizika

    Eurui smunkant, svarbi ir kita lygties pusė: stiprėjantis JAV doleris. JAV dolerio indeksas, rodantis dolerio kursą prieš pagrindinių valiutų krepšelį, trečiadienį pasiekė aukščiausią lygį per 18 mėnesių po to, kai JAV infliacija rugsėjį pakilo iki 3,7 proc. ir viršijo rinkos prognozes.

    Šie duomenys sustiprino rinkos statymus, kad JAV Federalinė rezervų sistema gali dar kartą kelti palūkanas. JAV bazinė palūkanų norma siekia 3,75–4 proc., tad palūkanų skirtumas dolerio naudai išlieka reikšmingas, o tai didina spaudimą eurui.

    Europoje investuotojų nervingumą dar labiau kaitina Prancūzijos viešųjų finansų situacija. Skirtumas tarp Prancūzijos ir Vokietijos 10 metų skolos vertybinių popierių pajamingumų, kuris laikomas rinkos įtampos indikatoriumi, spalio pradžioje buvo pakilęs virš 150 bazinių punktų ir pasiekė aukščiausią lygį nuo euro zonos skolų krizės laikotarpio apie 2011 metus.

    Prancūzijos viešoji skola 2026 metų birželio pabaigoje pasiekė rekordinį 119 proc. bendrojo vidaus produkto lygį. Skaičiuojama, kad tai sudaro apie 3 590 000 000 000 eurų ir gerokai viršija Europos Sąjungos sutartyse dažnai minimą 60 proc. orientyrą.

    ECB vadovė Christine Lagarde yra signalizavusi, kad sprendimų pirmiausia tikimasi nacionaliniu lygmeniu, o ne iš centrinio banko. Jos žinutė rinkoms buvo aiški: fiskalinės politikos patikimumas tampa esminiu faktoriumi, nuo kurio priklauso obligacijų paklausa ir, netiesiogiai, euro kursas.

    Artimiausiu metu dėmesys kryps į galutinius euro zonos infliacijos duomenis ir centrinių bankų sprendimus. Investuotojai taip pat vertins, ar energetikos kainų šokas bus laikinas, ar ilgiau veiksiantis veiksnys, galintis pakeisti palūkanų trajektoriją Europoje.

  • Euro zonos obligacijos siunčia įspėjimą: prancūzų skola, brangi energija ir ECB dilema

    Euro zonos obligacijos siunčia įspėjimą: prancūzų skola, brangi energija ir ECB dilema

    Rinka kol kas neperka recesijos

    Euro zonos obligacijų rinkoje didžiąją metų dalį dominavo infliacija: kainos kilo, o Europos Centrinis Bankas (ECB) didino palūkanų normas. Investuotojai už skolinimą vyriausybėms ėmė reikalauti vis didesnės grąžos, todėl daugelio šalių skolinimosi kaina augo.

    Vis dėlto rudenį diskusijose vis dažniau pasigirsta ir recesijos terminas, nes ekonomikos augimas lėtėja. Eurostat verslo ciklo rodikliai signalizuoja ryškesnį sulėtėjimą, tačiau obligacijų kainos kol kas nerodo klasikinio bėgimo į saugumą scenarijaus.

    Vienas aiškiausių ženklų būtų krintanti Vokietijos obligacijų grąža, nes būtent Vokietija euro zonoje laikoma saugiausiu skolininku. Tačiau Vokietijos 10 metų obligacijų grąža išliko aukšta ir, lyginant su metų pradžia, buvo pakilusi, vadinasi, rinka vis dar labiau bijo infliacijos nei staigaus nuosmukio.

    Kas paprastai išduoda artėjančią recesiją

    Jei investuotojai pradeda tikėti ekonomikos susitraukimu, jie dažniausiai daro du dalykus: perkelia pinigus į saugiausias obligacijas ir pradeda lažintis, kad centrinis bankas netrukus mažins palūkanas. Tokiu atveju trumpalaikių ir ilgalaikių palūkanų lūkesčiai ima keistis, o Vokietijos skolinimosi kaina paprastai smunka.

    Šiame cikle situacija kitokia: trumpesnio laikotarpio obligacijų grąža išlieka aukšta, todėl investuotojai labiau tikisi, kad ECB dar laikysis griežtos linijos. Kitaip tariant, rinkoje kol kas dominuoja scenarijus, kuriame palūkanos išlieka aukštos dėl užsitęsusio kainų spaudimo.

    Infliaciją vėl stumia energijos ištekliai, o geopolitinė įtampa didina naftos ir dujų kainų rizikos premiją. Kai energija brangsta, kainų augimas tampa atsparesnis, o tai apsunkina ECB sprendimus ir neleidžia rinkai lengvai „įkainoti“ greitų palūkanų mažinimų.

    Didžiausias nervingumas – Prancūzijoje

    Ryškiausias spaudimas euro zonos rinkose šiuo metu matomas Prancūzijoje. Investuotojai už Prancūzijos skolą prašo gerokai didesnės grąžos nei už Vokietijos, o skirtumas tarp šių šalių obligacijų grąžų, vadinamasis skirtumas, per trumpą laiką pastebimai išaugo.

    Toks skirtumo didėjimas paprastai reiškia silpnesnį pasitikėjimą šalies fiskaline kryptimi ir politine galimybe įgyvendinti taupymo ar pajamų didinimo priemones. Kai rinkos pradeda abejoti deficito mažinimo planų realumu, skolinimosi kaina kyla greitai, o tai dar labiau apsunkina biudžeto padėtį.

    Prancūzijos problema svarbi visai euro zonai ir dėl šalies dydžio: tai viena didžiausių bendros valiutos ekonomikos narių. Dėl to net ir santykinai nedideli pasitikėjimo pokyčiai gali sukelti platesnį efektą visame regione.

    Stagfliacijos rizika ir ECB dilema

    Dabartinis paveikslas vis labiau primena stagfliaciją, kai ekonomika praranda pagreitį, o infliacija išlieka per aukšta. Tokioje aplinkoje ECB pasirinkimai tampa ypač skausmingi: griežtesnė politika slopina paklausą ir didina skolų aptarnavimo kainą, o per anksti sustabdytas griežtinimas gali įtvirtinti kainų augimo lūkesčius.

    Jei energijos kainų šokas tęstųsi, žiemą rizikos galėtų sustiprėti, nes brangesni ištekliai greitai persiduoda į gamybos ir paslaugų savikainą. Tuomet rinka gali vienu metu reikalauti didesnių palūkanų dėl infliacijos ir labiau baimintis silpnesnio augimo, o tai padidintų svyravimus obligacijų rinkoje.

    Investuotojai įdėmiai stebi, ar neatsiras aiškesni recesijos „pirštų atspaudai“: staigesnis trumpalaikių palūkanų kritimas, Vokietijos obligacijų brangimas ir platesnis skirtumų didėjimas tarp branduolio ir labiau įsiskolinusių šalių. Kol kas pagrindinis signalas išlieka kitas: euro zonoje brangūs pinigai ir brangi energija spaudžia augimą, bet infliacijos baimė dar nenusileidžia recesijos baimei.

  • Rekordiniai statymai prieš eurą: Prancūzijos biudžetas ir energijos šokas gąsdina rinkas

    Rekordiniai statymai prieš eurą: Prancūzijos biudžetas ir energijos šokas gąsdina rinkas

    Investuotojų nuotaikos apsivertė

    Metų pradžioje euras buvo viena populiariausių pasaulio rinkų krypčių, nes investuotojai tikėjosi, kad Europos Centrinis Bankas (ECB) ilgiau laikys aukštas palūkanas. Tačiau rudenį bendra kryptis pasikeitė, o euras patyrė kelias savaites trunkantį spaudimą.

    Silpnėjimą sustiprino du vienu metu užgriuvę veiksniai: brangstanti energija ir didėjantis nerimas dėl Prancūzijos viešųjų finansų. Tai skatino rinkos dalyvius didinti statymus, kad euras dar pigs.

    Energijos kainos ir importo sąskaita

    Europai jautriausia grandis išlieka energetika, nes didelė dalis dujų ir naftos yra importuojama, o kainos tarptautinėse rinkose dažnai nustatomos JAV doleriais. Kai euras silpnėja, importas europiečiams pabrangsta, o tai dar labiau kelia infliacinį spaudimą.

    Dujų ir naftos kainų šuoliai paprastai greitai persiduoda į šildymo, elektros ir transporto sąnaudas, todėl smunka vartotojų perkamoji galia. Dėl to finansų rinkos pradeda abejoti, ar ECB gali agresyviai kelti palūkanas, jei ekonomika jau lėtėja.

    Kodėl infliacija nebepadeda eurui?

    Įprastai didesnė infliacija didina tikimybę, kad centrinis bankas griežtins pinigų politiką, o aukštesnės palūkanos palaiko valiutą. Vis dėlto šį kartą rinkos vis dažniau vertina, kad per didelės skolinimosi sąnaudos gali smarkiai pristabdyti euro zonos augimą.

    Todėl net ir kylant vartotojų kainoms investuotojai nebūtinai perkelia lūkesčius į didesnes ECB palūkanas. Valiutai tai reiškia nepalankų derinį: infliacijos kaina jaučiama, o palūkanų pranašumas prieš JAV dolerį gali nebeaugti.

    Prancūzijos biudžetas ir obligacijų rinkos įtampa

    Antrą smūgį eurui sudavė politinis ir fiskalinis neapibrėžtumas Prancūzijoje, kai biudžeto priėmimas tapo komplikuotas, o rinkos ėmė reikalauti didesnės grąžos už skolinimą. Kai didelės euro zonos valstybės rizika vertinama prasčiau, dalis investuotojų mažina eurais denominuotų aktyvų dalį.

    Tokia įtampa obligacijų rinkoje svarbi ir netiesiogiai: kuo labiau kyla skolinimosi kaštai, tuo mažiau erdvės ECB griežtinti politiką, kad nepadidintų finansinio nestabilumo. Dėl to palūkanų lūkesčiai gali slopti, o euras praranda papildomą atramą.

    Rekordiniai trumpieji statymai ir kiek dar gali kristi

    Vienas aiškiausių nuotaikų pokyčio signalų yra JAV ateities sandorių duomenys, rodantys rekordiškai didelius trumpuosius statymus prieš eurą. Tokia pozicija reiškia, kad dalis spekuliantų uždirba tikėdamiesi euro pigimo JAV dolerio atžvilgiu.

    Analitikų vertinimai išsiskiria: vieni mato erdvės tolesniam smukimui, jei Prancūzijos skolos rinkose įtampa atsinaujintų ir energijos kainos liktų aukštos, kiti įspėja, kad pardavimas gali būti per stiprus. Vis dėlto didelė trumpųjų pozicijų apimtis reiškia ir kitą scenarijų: bet koks palankesnis signalas gali sukelti staigų atšokimą, kai statę prieš eurą skuba uždaryti sandorius.

    Tvaresniam euro atsigavimui, rinkos požiūriu, reikėtų kelių sąlygų vienu metu: aiškesnio Prancūzijos fiskalinio plano, ramesnių obligacijų rinkų ir mažesnio energijos kainų spaudimo. Kol šie veiksniai išlieka neapibrėžti, euras gali išlikti jautrus net ir nedidelėms neigiamoms naujienoms.

  • ECB siūlo griežtinti kripto taisykles: platesnis draudimas mokėti palūkanas už stablecoinus

    ECB siūlo griežtinti kripto taisykles: platesnis draudimas mokėti palūkanas už stablecoinus

    Europos Centrinis Bankas (ECB) ir Europos centrinių bankų sistema paragino Europos Sąjungą griežtinti kriptoturto reguliavimą. Pagrindinis akcentas – siekis užkirsti kelią schemoms, kurios apeina dabartinį draudimą mokėti palūkanas už stablecoinus.

    Šios rekomendacijos pateiktos Europos Komisijai per Kriptoturto rinkų reglamento (MiCA) peržiūrą. MiCA taikomas nuo 2024 metų gruodžio, o pereinamasis laikotarpis daliai rinkos dalyvių baigėsi 2026 metų liepos 1 dieną.

    Stabdis palūkanoms ir apėjimams

    Stablecoinai – tai kriptovaliutos, kurių vertė paprastai susieta su tradicine valiuta, dažniausiai JAV doleriu. MiCA jau numato, kad tiek emitentai, tiek kriptoturto paslaugų teikėjai ES negali mokėti palūkanų už tokius žetonus.

    ECB ragina šį draudimą išlaikyti ir išplėsti, kad jis apimtų ir netiesiogines formas. Pavyzdžiui, atlygį per skolinimą, skolinimąsi ar vadinamąjį statymą, kai ekonominis efektas vartotojui išlieka panašus į palūkanas.

    „Stablecoinų atlygio mokėjimas turėtų ir toliau būti draudžiamas“, – teigiama ECB ir Europos centrinių bankų sistemos pozicijoje.

    Dokumente taip pat įspėjama, kad lojalumo programos ar kitos premijos gali tapti alternatyvia palūkanų forma. ECB tai vadina vienu aiškiausių teisėkūros prioritetų, siekiant sumažinti vartotojų klaidinimo ir rinkos rizikų tikimybę.

    Daugiau galių prieš užsienio valiutų žetonus

    ECB siūlo ES institucijoms suteikti stipresnius įrankius tais atvejais, kai stablecoinai, susieti su užsienio valiutomis, galėtų kelti grėsmę finansiniam stabilumui. Tarp siūlymų – galimybė riboti naujų žetonų leidimą ir įpareigoti išpirkti jau išleistus, jei rizika laikoma reikšminga.

    Pasak centrinių bankų, kasdieniams mokėjimams Europos vidaus rinkoje stablecoinų nauda ribota dėl sparčių bankinių pervedimų ir vystomų alternatyvų, įskaitant skaitmeninį eurą. Kartu pabrėžiama, kad krizės metu rezervai Europoje teoriškai galėtų būti panaudoti ir už ES ribų laikomiems žetonams išpirkti, jei nėra aiškiai atskirta, kur jie laikomi.

    ECB taip pat perspėja dėl scenarijaus, kai stablecoinai būtų pilnai padengti centrinių bankų pinigais. Tokiu atveju, institucijos vertinimu, atsirastų privati skaitmeninio euro imitacija, kuri galėtų ištraukti indėlius iš komercinių bankų, ypač streso metu.

    Statymas, skolinimas ir DeFi – į vieną rėmą

    Atskiras blokas skirtas statymui, kriptoturto skolinimui ir skolinimuisi, taip pat decentralizuotam finansavimui (DeFi). ECB pozicija – tokios veiklos turėtų būti reguliuojamos ES lygiu, o ne paliekamos skirtingoms nacionalinėms interpretacijoms.

    Argumentas paprastas: kai įmonė priima klientų kriptoturtą ir žada jį grąžinti vėliau, tokia veikla pagal ekonominę prasmę gali būti artima grąžintinų lėšų priėmimui. Tai reiškia, kad rizikos valdymo, skaidrumo ir vartotojų apsaugos reikalavimai turėtų būti griežtesni.

    Kalbant apie DeFi, ECB pažymi, kad MiCA numato išimtį visiškai decentralizuotoms paslaugoms, tačiau pati sąvoka teisėje nėra aiškiai apibrėžta. Dėl to, pasak centrinių bankų, atsiranda pilkoji zona, kai reali kontrolė dažnai išlieka konkrečių kūrėjų ar operatorių rankose.

    Kas turėtų licencijuoti kripto įmones?

    Centriniai bankai taip pat palaiko idėją kriptoturto paslaugų teikėjų licencijavimą ir priežiūrą labiau centralizuoti. Šiuo metu vienoje ES valstybėje gauta licencija leidžia veikti visoje Sąjungoje, o tai reiškia, kad silpnesnė priežiūra vienoje šalyje gali tapti rizika visam blokui.

    ECB ir Europos centrinių bankų sistema pritaria Europos Komisijos krypčiai didesnį vaidmenį suteikti ES rinkų priežiūros institucijai ESMA. Galutiniams pokyčiams, jei būtų nuspręsta keisti MiCA, reikėtų Europos Parlamento ir valstybių narių pritarimo.

    Europos Komisijos konsultacijos dėl MiCA peržiūros turėtų baigtis 2026 metų rugsėjo 30 dieną. Po jų Komisija vertins gautas pastabas ir spręs, ar inicijuoti platesnę teisės aktų korekciją.

  • ECB pristatė „Pontes“: bankams atveriamas kelias į tokenizuotus sandorius centrinių bankų pinigais

    ECB pristatė „Pontes“: bankams atveriamas kelias į tokenizuotus sandorius centrinių bankų pinigais

    Euro zonos centrinių bankų sistema pradėjo veikti su „Pontes“ – nauja infrastruktūra, leidžiančia atsiskaityti už tokenizuotą turtą centrinių bankų pinigais. Europos Centrinis Bankas (ECB) šį žingsnį įvardija kaip vieną pirmųjų praktinių sprendimų, padedančių finansų rinkai prisitaikyti prie skaitmeninės eros.

    Tokenizuotas turtas – tai akcijos, obligacijos ir kiti instrumentai, kurie registruojami kaip skaitmeniniai žetonai paskirstytose registrų sistemose. Iki šiol vienas didžiausių šios rinkos stabdžių buvo atsiskaitymo „be rizikos“ trūkumas, nes sandoriai dažnai vykdavo komercinių bankų pinigais ar stabiliosiomis kriptovaliutomis.

    „Eurosistema siekia sudaryti sąlygas labiau integruotai, inovatyviai ir atspariai Europos finansų rinkai skaitmeniniame amžiuje“, – sakė ECB prezidentė Christine Lagarde.

    „Pontes“ sukurta taip, kad didmeniniuose sandoriuose atsiskaitymas vyktų centriniame banke laikomomis atsargomis, kurios laikomos saugiausia pinigų forma finansų sistemoje. Tokia schema mažina kredito riziką ir gali padėti pritraukti didžiuosius rinkos dalyvius, kurie atsargiai vertina atsiskaitymą privačiais pinigais.

    ECB skelbia, kad prie sistemos jau pasirengė jungtis 13 institucijų, tarp jų „Deutsche Bank“, „Santander“, „Société Générale“, KfW ir Europos investicijų bankas. Taip pat dalyvauja keli paskirstytų registrų operatoriai, įskaitant „Clearstream“.

    Reguliuotojas planuoja tapti ir sistemos naudotoju. ECB pranešė pradėjęs parengiamuosius darbus, kad nedidelę savo lėšų portfelio dalį investuotų į tokenizuotus vertybinius popierius, o pirkimų atsiskaitymas vyktų per „Pontes“.

    Pradinis dėmesys, anot banko, bus skiriamas eurais denominuotoms skolos priemonėms, kurias leidžia euro zonos vyriausybės, regionų institucijos, agentūros ir Europos viršnacionalinės institucijos. Šis portfelis nėra susijęs su pinigų politika ir paprastai naudojamas ECB veiklos sąnaudoms padengti iš investicinės grąžos.

    Rinkos dalyviai pabrėžia ir platesnę reikšmę: atsiskaitymas centrinių bankų pinigais gali tapti trūkstama grandimi, kuri leistų tokenizacijai išeiti už bandomųjų projektų ribų. Vis dėlto kol kas „Pontes“ planuojama eksploatuoti pagal įprastas rinkos darbo valandas, o pilnesnės funkcijos, įskaitant ilgesnį veikimo laiką, turėtų atsirasti iki 2028 metais.

    Tuo pat metu JAV rinka juda kitu keliu: ten daugiau dėmesio skiriama privačioms iniciatyvoms ir prekybai beveik visą parą. Europoje kryptis kitokia – Frankfurte akcentuojama, kad skaitmeninėje finansų sistemoje centrinio banko pinigai turi išlikti atsiskaitymo ašimi, ypač kai kalbama apie sisteminės svarbos rinkas.

    Svarbu atskirti, kad „Pontes“ skirta bankams ir finansų infrastruktūrai, o ne vartotojams. Mažmeninei rinkai numatomas skaitmeninis euras būtų atskiras projektas, leisiantis gyventojams kasdieniams atsiskaitymams naudoti centrinių bankų pinigus skaitmenine forma.

    Skaitmeninio euro teisėkūros procesas, ECB teigimu, vis dar tęsiasi: Europos Parlamento pozicija jau patvirtinta, o derybos su valstybėmis narėmis turėtų lemti galutinį reguliavimą. Jei teisės aktai būtų priimti pagal planą, bandomasis etapas su mokėjimo paslaugų teikėjais galėtų startuoti 2027 metais, o pirmoji emisija realistiškai būtų svarstoma vėliau, apie 2029 metais.

  • Infliacija euro zonoje smuko iki 2,8 proc.: ar ECB spaus pauzę, ar dar kels palūkanas?

    Infliacija euro zonoje smuko iki 2,8 proc.: ar ECB spaus pauzę, ar dar kels palūkanas?

    Euro zonos metinė infliacija birželio mėnesį patvirtinta ties 2,8 proc. ir, palyginti su geguže, sumažėjo nuo 3,2 proc. Tai pirmas bendro kainų augimo sulėtėjimas šiais metais, vykstant į svarbų Europos Centrinio Banko (ECB) posėdį, kuriame sprendžiama dėl palūkanų normų krypties.

    Galutiniai Eurostato duomenys rodo, kad infliacijos dinamika pradėjo vėsti plačiu mastu: rodiklis mažėjo 22 iš 27 Europos Sąjungos valstybių. Finansų rinkoms tai yra signalas, kad spartesnių palūkanų didinimų ciklas gali būti pristabdytas, tačiau sprendimą vis dar gali koreguoti energijos kainos ir geopolitika.

    Be bendros infliacijos, reikšmingas ir bazinės infliacijos rodiklis, atmetantis energijos bei maisto kainų svyravimus. Birželį bazinė infliacija sumažėjo nuo 2,6 proc. iki 2,4 proc., o paslaugų kainų augimas lėtėjo nuo 3,5 proc. iki 3,2 proc., kas rodo silpstantį vidaus paklausos spaudimą kainoms.

    Energijos infliacija taip pat atslūgo: rodiklis mažėjo nuo 10,8 proc. iki 8,5 proc. Vis dėlto būtent energija išlieka didžiausia rizikos zona, nes naftos kainos yra jautrios geopolitiniams sukrėtimams ir tiekimo grandinių trikdžiams.

    Didžiausiose euro zonos ekonomikose situacija nevienoda: Vokietijoje metinė infliacija siekė 2,4 proc., Prancūzijoje 2 proc., Italijoje 3 proc., o Ispanijoje 3,6 proc. Skirtumai svarbūs ECB, nes vieninga palūkanų politika turi veikti skirtingų struktūrų ekonomikose, kuriose kainų spaudimas gali kilti dėl nevienodų veiksnių.

    Šie skaičiai ypač svarbūs po ankstesnio ECB žingsnio: birželį indėlių galimybės palūkanų norma buvo padidinta nuo 2 proc. iki 2,25 proc., ir tai tapo pirmu didinimu per beveik trejus metus. ECB tuomet argumentavo, kad infliacijos problema išlieka, o sugrįžimas prie 2 proc. tikslo nėra garantuotas be papildomo politikos griežtinimo.

    Riziką grąžina atsinaujinusi įtampa, susijusi su Iranu, kuri gali kelti naftos kainas ir vėl didinti infliacinį spaudimą. Brent rūšies naftos kaina pastaruoju metu vėl kilo iki maždaug 87 JAV dolerių už barelį, tai yra apie 80 eurų, jei perskaičiuojama pagal apytikrį 0,92 euro už dolerį kursą.

    Tokia naftos kainų trajektorija reiškia, kad energijos atpigimas, kuris prisidėjo prie infliacijos sulėtėjimo, gali būti laikinas. Dėl to dalis ekonomistų neatmeta, kad ECB gali rinktis griežtesnę poziciją, tačiau labiau tikėtina laikoma pauzė, paliekant 2,25 proc. normą nepakeistą ir laukiant naujų prognozių.

    ECB vadovė Christine Lagarde anksčiau pabrėžė, kad sprendimai bus priimami kiekvieno posėdžio metu, remiantis naujausiais duomenimis, o išankstinis įsipareigojimas konkrečiam palūkanų keliui nėra planuojamas.

    „Išankstinių pažadų dėl palūkanų kelio nebus, sprendimus priimsime posėdis po posėdžio, remdamiesi duomenimis“, – sakė Christine Lagarde.

    Papildomas niuansas yra posėdžių kalendorius: liepos mėnesio posėdis paprastai nėra skirtas naujoms išsamioms makroekonominėms prognozėms, todėl politikos formuotojai gali turėti daugiau argumentų palaukti iki kito prognozių atnaujinimo. Praktikoje tai reikštų, kad dabartiniai infliacijos duomenys suteikia erdvės pauzei, tačiau galutinis sprendimas priklausys nuo energijos kainų, paslaugų infliacijos ir atlyginimų dinamikos.

    Tarptautiniame kontekste ECB veiksmai išlieka atidžiai stebimi: palūkanų kryptį svarsto ir kiti didieji centriniai bankai, vertindami, ar infliacijos sulėtėjimas yra tvarus. Euro zonoje šiuo metu pagrindinis klausimas lieka tas pats: ar 2,8 proc. infliacija jau leidžia atsikvėpti, ar tai tik trumpas atokvėpis prieš naują kainų spaudimo bangą.

  • Euro zonoje infliacija smuko labiau nei tikėtasi: kur kainos vėso greičiausiai?

    Euro zonoje infliacija smuko labiau nei tikėtasi: kur kainos vėso greičiausiai?

    Euro zonoje birželio mėnesį infliacija netikėtai ryškiai sulėtėjo ir tai sustiprino lūkesčius, kad Europos Centrinis Bankas (ECB) gali neskubėti griežtinti pinigų politikos. Eurostato išankstiniu vertinimu, metinė infliacija sumažėjo iki 2,8 proc., kai gegužę siekė 3,2 proc.

    Rezultatas buvo geresnis nei prognozuota, o mėnesio pokytis apskritai tapo neigiamas: kainos per mėnesį smuko 0,1 proc. Tai pirmas mėnesinis kainų kritimas šiais metais po kelių mėnesių augimo.

    Kas labiausiai traukė infliaciją žemyn?

    Kartu gerėjo ir rodikliai, kuriuos ECB paprastai vertina kaip patikimesnį signalą apie ilgalaikes tendencijas. Vadinamoji bazinė infliacija, neįtraukianti energijos ir maisto, sumažėjo iki 2,4 proc., kai gegužę buvo 2,6 proc.

    Didžiausias infliacijos šaltinis išliko energija, tačiau jos brangimas pastebimai lėtėjo. Metinis energijos kainų augimas siekė 8,7 proc., kai mėnesiu anksčiau buvo 10,8 proc., o tai rodo, kad ankstesnis šokas pamažu blėsta.

    Švelnėjo ir kitos vartojimo krepšelio dalys: paslaugų infliacija sumažėjo iki 3,2 proc. nuo 3,5 proc., maisto, alkoholio ir tabako kainų augimas lėtėjo iki 1,6 proc. nuo 1,9 proc. Pramoninių prekių, neįskaitant energijos, kainų augimas išliko 0,9 proc.

    Kur kainos kilo lėčiausiai, o kur – sparčiausiai?

    Tarp euro zonos šalių mažiausia metinė infliacija fiksuota Maltoje – 1,9 proc. Prancūzijoje ir Estijoje ji siekė po 2,0 proc., o tai reiškia, kad šios ekonomikos judėjo aiškiai žemiau euro zonos vidurkio.

    Vokietijoje metinė infliacija sudarė 2,4 proc., Suomijoje – 2,7 proc. Tuo metu rytinėje euro zonos dalyje vaizdas buvo kitoks: Lietuvoje metinė infliacija siekė 5,5 proc., Bulgarijoje – 5,3 proc., Kroatijoje – 4,2 proc., Kipre – 4,0 proc.

    Mėnesio pjūvyje kai kuriose šalyse kainos mažėjo: Belgijoje, Bulgarijoje, Estijoje ir Liuksemburge jos krito po 0,4 proc. Prancūzijoje, Austrijoje ir Suomijoje kainos sumažėjo po 0,3 proc.

    Didžiausi mėnesiniai kainų šuoliai fiksuoti Maltoje, kur jos kilo 1,0 proc., ir Kipre – 0,8 proc. Ispanijoje ir Lietuvoje kainos per mėnesį augo po 0,6 proc., o tai rodo nevienodą kainų dinamiką visoje euro zonoje.

    Didžiosios ekonomikos vėso skirtingai

    Didžiosios euro zonos šalys birželį taip pat demonstravo lėtesnę infliaciją. Vokietijoje harmonizuotas rodiklis sumažėjo iki 2,4 proc. nuo 2,7 proc., o svarbiausias veiksnys buvo energijos kainų augimo sulėtėjimas.

    Prancūzijoje harmonizuota infliacija krito iki 2,0 proc. nuo 2,8 proc., o per mėnesį kainos sumažėjo 0,2 proc. Italijoje kritimas buvo kuklesnis: harmonizuota infliacija beveik nekito ir siekė 3,1 proc., nes namų ūkių energijos tarifai reagavo lėčiau nei didmeninės kainos.

    Rinkose šie skaičiai sustiprino prielaidą, kad ECB liepos posėdyje gali rinktis pauzę ir laukti daugiau duomenų. Mažėjanti bazinė infliacija bei vėstantys energijos rodikliai ECB suteikia daugiau erdvės neeskaluoti palūkanų kėlimo, ypač jei ekonomikos augimas išlieka vangus.

    Vis dėlto ekonomistai pabrėžia, kad energijos segmentas išlieka pagrindinis neapibrėžtumo šaltinis, o paslaugų kainos vis dar kyla greičiau nei bendras vidurkis. Tai reiškia, kad infliacijos kelias žemyn gali būti nelygus, o sprendimai dėl palūkanų ir toliau priklausys nuo ateinančių mėnesių duomenų.