Naftos kainos šuolis grįžta į darbotvarkę
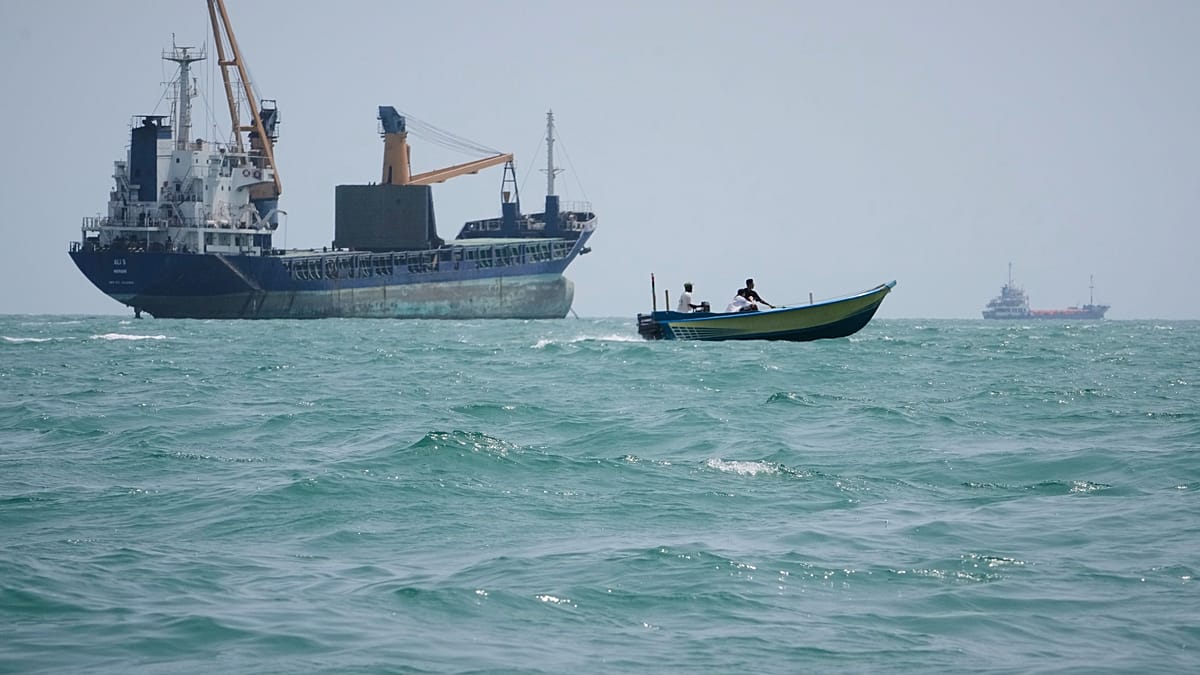
Tarptautinėse rinkose „Brent“ naftos kaina perkopė 90 eurų už barelį po atsinaujinusių išpuolių prieš laivybą Hormūzo sąsiaurio regione. Šis koridorius yra vienas svarbiausių pasaulyje, todėl bet koks sutrikimas greitai pakelia naftos ir degalų kainas visame pasaulyje.
Brangstanti žaliava tiesiogiai didina dyzelino, benzino ir reaktyvinių degalų kainas. Tai vėliau persiduoda transportui, tiekimo grandinėms ir galiausiai vartotojų kainoms, todėl poveikį jaučia ne tik energetika, bet ir visa ekonomika.
ES beveik visą naftą atsiveža
Eurostat duomenimis, Europos Sąjunga 2024 metais importavo 471,3 mln. tonų žalios naftos, o pačioje ES buvo išgaunama tik 15,5 mln. tonų. Tai reiškia, kad importo priklausomybė pasiekė 96,6 proc., o kiekvienas papildomas kainos šuolis rinkoje smogia beveik visiems vartotojams.
Didžiausi tiekėjai buvo JAV, Kazachstanas ir Norvegija, kiekvienas sudarė maždaug 12–15 proc. importo. Tarp reikšmingų šaltinių taip pat minimos Libija, Saudo Arabija, Nigerija ir Irakas, o bendra priklausomybė nuo Persijos įlankos tiekėjų yra mažesnė nei dalyje Azijos.
Vis dėlto nafta prekiaujama globalioje rinkoje, todėl sutrikimai Hormūzo sąsiauryje kelia kainas ir norvegiškai ar amerikietiškai žaliavai. Dėl to Europą pasiekia ne tik fizinio tiekimo, bet ir kainos rizika.
Kas importuoja daugiausia, o kas pažeidžiamiausia?
Pagal importo apimtis pirmauja Nyderlandai: 2024 metais jie įsivežė 138,3 mln. tonų naftos ir naftos produktų. Antroje vietoje buvo Vokietija su 117,8 mln. tonų, toliau rikiuojasi Ispanija su 85,8 mln., Prancūzija su 82,4 mln., Italija su 73,3 mln. ir Belgija su 56,7 mln. tonų.
Šie skaičiai ne visada atspindi realų vidaus vartojimą, nes Roterdamas yra vienas didžiausių pasaulio energetikos centrų. Dalis naftos Nyderlanduose ir Belgijoje yra perdirbama ar reeksportuojama į kitas Europos šalis, todėl vien importo tonų nepakanka vertinant, kam smūgis būtų skaudžiausias.
Eurostat fiksuoja, kad 2024 metais Vokietija sudarė 20,1 proc. viso ES galutinio naftos ir naftos produktų vartojimo. Prancūzija sudarė 15,3 proc., o Italija ir Ispanija po 11,1 proc., tad keturios didžiosios ekonomikos kartu sunaudojo beveik 58 proc. ES viso kiekio.
Ekonominį pažeidžiamumą geriau parodo energijos produktų prekybos balansas, vertinamas kaip dalis nuo BVP. 2025 metais didžiausią deficitą turėjo Malta, jis siekė 5,4 proc. BVP, o po jos sekė Bulgarija, Kroatija, Vengrija, Belgija, Liuksemburgas ir Kipras.
Didžiosios ekonomikos buvo arčiau ES vidurkio: Italijos deficitas sudarė apie 1,9 proc. BVP, Ispanijos ir Lenkijos apie 1,7 proc., o Vokietijos ir Prancūzijos po 1,5 proc. Mažiausią deficitą rodė Danija, Švedija ir Nyderlandai, tačiau jų situaciją paaiškina vietinė gavyba arba reeksporto vaidmuo.
Turizmas ir transportas kainų šoką sustiprina
Kai kuriose šalyse priklausomybė nuo importo praktiškai siekia visą vartojimą: Ispanijoje ji 2024 metais sudarė 100,3 proc., Portugalijoje 99,9 proc., o Airijoje 101 proc. Panašiai aukšti rodikliai fiksuojami Maltoje ir Kipre, todėl kainų šuolis jose greitai virsta didesnėmis išlaidomis ekonomikai.
ES struktūroje beveik du trečdaliai naftos sunaudojama transporte. Keliais 2024 metais teko 47,7 proc. vartojimo, aviacijai 9,2 proc., jūrų transportui 8,4 proc., todėl brangstanti nafta ypač skaudžiai veikia logistiką, keliones ir turizmo sektorių.
Pietų Europai tai reiškia papildomą spaudimą: brangstant reaktyviniams degalams kyla skrydžių kaštai, o dyzelino kainos didina tiekimo ir paslaugų savikainą. Jei nafta ilgiau išsilaikytų ties dabartinėmis aukštumomis, dalis sąnaudų vis labiau persikeltų į bilietų ir apgyvendinimo kainas.
Kita vertus, mažesnę priklausomybę rodo Danija, kurios 2024 metais rodiklis siekė 58,1 proc., taip pat Rumunija ir Vengrija. Vis dėlto net ir šalims, kurios dalį poreikio padengia vietine gavyba ar perdirbimu, globalios kainos yra svarbiausias veiksnys, lemiantis galutinę degalų kainą vartotojams.