Tag: ESMA

  • ESMA perspėja dėl DI burbulo: kelių technologijų milžinų akcijų kritimas galėtų sukrėsti ekonomiką

    ESMA perspėja dėl DI burbulo: kelių technologijų milžinų akcijų kritimas galėtų sukrėsti ekonomiką

    Europos vertybinių popierių ir rinkų institucija (ESMA) perspėja, kad investuotojų susitelkimas į nedidelį skaičių didžiųjų technologijų bendrovių, siejamų su dirbtinis intelektas bumu, gali tapti rizika visai ekonomikai. Pasak priežiūros institucijos, jei lūkesčiai dėl DI nepasitvirtintų, staigesnis akcijų nuosmukis galėtų paveikti ne tik rinkas, bet ir realųjį augimą.

    ESMA vadovė Verena Ross pabrėžė, kad itin didelė rinkos vertės koncentracija keliuose varduose kelia klausimų dėl investuotojų portfelių diversifikavimo. Kai didelė dalis indeksų grąžos ir nuotaikų priklauso nuo kelių bendrovių rezultatų, pasitikėjimo praradimas gali greitai persiduoti platesnei rinkai.

    „Tokia didelė koncentracija keliuose sektoriaus lyderiuose reiškia, kad pasitikėjimo praradimas galėtų turėti reikšmingą poveikį augimui“, – sakė Verena Ross.

    Kas kelia didžiausią nerimą?

    Vienas ESMA akcentuojamų veiksnių yra atotrūkis tarp įverčių rinkoje ir platesnio makroekonominio vaizdo. Priežiūros institucijos visame pasaulyje stebi, ar DI plėtra pagrindžiama tvariais pajamų srautais, ar vertinimai labiau paremti lūkesčiais, kurie gali pasikeisti pasirodžius silpnesniems rezultatams.

    Papildomą riziką, pasak ESMA, didina skolinto kapitalo vaidmuo finansuojant DI infrastruktūrą. Dideli duomenų centrai, didelės galios skaičiavimo įranga ir lustų paklausa reikalauja milžiniškų investicijų, o dalis jų dengiama skola, todėl jautrumas palūkanų normoms ir rinkos nuotaikoms išlieka aukštas.

    Skolos ir nauji finansavimo kanalai

    ESMA atkreipia dėmesį, kad DI srityje veikiančios bendrovės kapitalą pritraukia įvairiais kanalais: nuo viešų akcijų siūlymų iki privataus kredito ir obligacijų emisijų. Reguliuotojams svarbu suprasti, kas finansuoja šią plėtrą, kur sistemoje kaupiasi svertas ir ar neauga tarpusavio priklausomybės, galinčios sustiprinti krizės efektą.

    Toks vertinimas ypač aktualus, kai rinkoje formuojasi siauras lyderių ratas, o platesni investuotojų portfeliai, pensijų fondai ir indeksiniai produktai tampa vis labiau priklausomi nuo tų pačių emitentų. Jei staigus kainų koregavimas sutaptų su finansavimo brangimu, tai galėtų sustiprinti spaudimą tiek bendrovėms, tiek finansų rinkoms.

    DI ir kibernetinės rizikos

    ESMA taip pat išskiria kibernetines grėsmes, susijusias su sparčiai tobulėjančiais DI modeliais ir automatizuotais agentais. Reguliuotojai vertina scenarijus, kuriuose sukrėtimą rinkose galėtų sukelti ne likvidumo stygius, o kibernetinė ataka ar plataus masto sisteminis incidentas, paveikiantis finansų institucijų veiklą.

    Pasak ESMA, DI sektoriaus pokyčiai vyksta itin greitai, o tai apsunkina rizikų vertinimą ir jų suvaldymą. Dėl šios priežasties priežiūros institucijos žada atidžiau stebėti tiek rinkos koncentraciją, tiek finansavimo struktūrą, tiek naujas technologines grėsmes, kurios gali netikėtai paveikti investuotojų pasitikėjimą.
  • ES finansų rinkų revoliucija: priežiūra keliasi į ESMA – ką tai reikš investuotojams?

    ES finansų rinkų revoliucija: priežiūra keliasi į ESMA – ką tai reikš investuotojams?

    Valstybės sutarė dėl pokyčių

    Europos Sąjungos valstybių finansų ministrai Liuksemburge sutarė dėl paketo, kuris sustiprintų ES finansų rinkų priežiūrą. Susitarimas numato daugiau galių Europos vertybinių popierių ir rinkų institucijai ESMA.

    Šio sprendimo tikslas – palengvinti tarpvalstybines investicijas ir sudaryti geresnes sąlygas įmonėms pritraukti kapitalą visoje bendrijoje. Iki šiol dalį svarbiausių rinkos dalyvių pirmiausia prižiūrėjo nacionalinės institucijos.

    Ką keičia naujas paketas

    Taip vadinamas Rinkų integracijos ir priežiūros paketas numato, kad ESMA perimtų tiesioginę kai kurių didžiųjų rinkos operatorių priežiūrą. Tai apimtų dideles prekybos vietas, kliringo institucijas ir vertybinių popierių atsiskaitymo grandyje veikiančias organizacijas.

    Taip pat numatoma įtvirtinti nuolatinę, nepriklausomą vykdomąją valdybą pačioje ESMA, kad sprendimai būtų priimami greičiau ir nuosekliau. Reformos apimtų ir kripto turto paslaugų teikėjus, kurių vaidmuo ES finansuose sparčiai auga.

    Kodėl tai laikoma svarbu

    Nors ES taisyklės daug kur yra suvienodintos, praktikoje skyrėsi jų įgyvendinimas, priežiūra ir pažeidimų nagrinėjimas, todėl rinka išliko fragmentuota. Dėl to įmonėms ir investuotojams skirtingose šalyse neretai tenka susidurti su nevienodais reikalavimais ir kaštais.

    Airijos pirmininkavimas pabrėžė, kad iniciatyva skirta skatinti santaupų ir investicijų judėjimą per sienas. Tokia kryptis siejama su platesniais ES tikslais stiprinti kapitalo rinkų integraciją ir sudaryti daugiau galimybių namų ūkiams uždirbti iš santaupų.

    „Tai didelis žingsnis į priekį stiprinant Kapitalo rinkų sąjungą. Per 10 mėnesių padarėme daugiau nei per 10 metų“, – sakė Nyderlandų finansų ministras Eelco Heinenas.

    Kur dar gali likti išimčių

    Viešoje erdvėje jau buvo aptariama, kad dalis prekybos vietų, kurias valdo „Deutsche Börse“, gali likti už ESMA tiesioginės priežiūros ribų. Tokiu atveju dalis sistemos ir toliau būtų prižiūrima nacionaliniu ar regioniniu lygmeniu, o tai mažintų reformos vienodinantį efektą.

    Vis dėlto paketo šalininkai teigia, kad net ir su išimtimis bendra kryptis aiški: siekiama nuoseklesnės priežiūros, mažesnių kapitalo pritraukimo kaštų ir daugiau pasirinkimo investuotojams. Tai taip pat siejama su pastaraisiais metais išaugusiu dėmesiu rinkų stabilumui, atsiskaitymų patikimumui ir sparčiai besikeičiančioms technologijoms, įskaitant blokų grandinės sprendimus.

  • ES priežiūra spaudžia „Binance“: aiškinasi, ar birža apeina MiCA licenciją Europoje

    ES priežiūra spaudžia „Binance“: aiškinasi, ar birža apeina MiCA licenciją Europoje

    Didžiausia pasaulyje kriptovaliutų birža „Binance“ atsidūrė Europos priežiūros institucijų akiratyje dėl to, kaip ji po MiCA taisyklių įsigaliojimo toliau aptarnauja klientus Europos Sąjungoje. Reguliuotojai aiškinasi, ar bendrovė nepiktnaudžiauja siaura teisės išimtimi, leidžiančia teikti paslaugas be licencijos.

    MiCA, tai yra Kriptoturto rinkų reglamentas, nustato vieningas taisykles kriptoturto paslaugų teikėjams ES ir numato, kad veiklai būtinas leidimas. Po pereinamojo laikotarpio, nuo liepos 1 dienos nelicencijuotos įmonės turėjo imtis veiksmų mažinti veiklą ir aptarnauti klientus tik tam, kad šie galėtų perkelti ar parduoti turimą kriptoturtą.

    Pasak pranešimų, Europos vertybinių popierių ir rinkų institucija ESMA bei kelių šalių nacionaliniai reguliuotojai, įskaitant Prancūziją, Vokietiją ir Graikiją, tikrina vadinamąją atvirkštinę kliento iniciatyvą. Ši išimtis taikoma tada, kai paslaugos ES klientui suteikiamos tik jam pačiam savarankiškai kreipusis į paslaugų teikėją už ES ribų.

    Kur baigiasi išimtis

    ESMA yra pabrėžusi, kad atvirkštinės iniciatyvos išimtis turi būti suprantama labai siaurai ir negali tapti būdu apeiti MiCA reikalavimus. Praktikoje reguliuotojai vertina, ar klientas tikrai pats inicijavo santykį, ar įmonė netiesiogiai skatino registraciją, rinkodarą ar aktyvų paslaugų siūlymą konkrečiose rinkose.

    Kai kurios priežiūros institucijos gali prašyti papildomos informacijos ir, jei atsakymai netenkins, imtis vykdymo užtikrinimo veiksmų. Tokiais atvejais galimos sankcijos, įskaitant baudas, tačiau sprendimus priima nacionaliniai reguliuotojai, o ne pati ESMA.

    Skelbiama, kad dalis „Binance“ ankstesnių vietinių registracijų ar leidimų atskirose šalyse pasikeitus režimui nebegalioja, o kai kuriose rinkose klientai aptarnaujami per bendrovės padalinį už ES ribų. Tuo pat metu vartotojų patirtis platformoje, vertinant iš kliento perspektyvos, esą iš esmės nepasikeitė.

    Ką sako „Binance“

    „Binance“ teigė, kad laikosi taikomų reguliavimo reikalavimų tose jurisdikcijose, kuriose veikia, ir pabrėžė siekį dirbti Europoje ilgalaikėje perspektyvoje pagal MiCA. Bendrovės atstovas nurodė, kad įmonė aktyviai siekia gauti MiCA autorizaciją.

    ESMA, komentuodama bendrą situaciją, pabrėžia, kad pagal MiCA priežiūra, tyrimai ir vykdymo užtikrinimas yra nacionalinių institucijų kompetencija. ESMA vaidmuo labiau susijęs su vienoda priežiūros praktika visoje ES, skatinant institucijų bendradarbiavimą ir informacijos apsikeitimą.

    Ši byla papildo ilgą „Binance“ reguliacinių iššūkių istoriją. Bendrovė anksčiau Jungtinėse Valstijose sutiko sumokėti apie 4,0 milijardo eurų dydžio sankcijas ir pripažino kaltę dėl pažeidimų, susijusių su pinigų plovimo prevencija ir sankcijų laikymusi.

    Ar „Binance“ galės išlaikyti savo veiklos mastą Europoje, priklausys nuo to, kaip nacionalinės institucijos įvertins atvirkštinės iniciatyvos taikymą ir ar greitai bendrovei pavyks gauti MiCA licenciją. MiCA režimas rinkai žada daugiau aiškumo, tačiau kartu griežtina atsakomybę ir mažina erdvę pilkosioms zonoms.

  • Vokietija išsiderėjo išimtį „Deutsche Börse“: dalį priežiūros Briuselis praranda

    Vokietija išsiderėjo išimtį „Deutsche Börse“: dalį priežiūros Briuselis praranda

    Europos Sąjungoje derinama kapitalo rinkų reformos dalis, kuri turėtų sumažinti finansų rinkų priežiūros fragmentaciją ir sustiprinti bendrą kontrolę. Tačiau derybose Vokietijai pavyko pasiekti, kad dalis „Deutsche Börse“ prekybos vietų ir toliau liktų prižiūrimos nacionaliniu, o ne ES lygmeniu.

    Su derybų eiga susipažinę šaltiniai teigia, kad tokia išimtis įrašyta į naujausią kompromisinį tekstą, kurį ES valstybių narių vardu koordinuoja Airija. Kritikai įspėja, kad tai gali susilpninti bendrą reformos ambiciją ir apsunkinti susitarimą dėl galutinio teksto iki metų pabaigos.

    Kas iš esmės keičiama?

    Pagrindinis planuojamas pokytis yra didesnių priežiūros galių perdavimas Europos vertybinių popierių ir rinkų institucijai ESMA. Idėja paprasta: kuo daugiau taisyklių ir priežiūros suvienodinimo, tuo lengviau finansų įstaigoms veikti per sienas, o investuotojams lyginti rizikas ir sąnaudas visoje ES.

    Vis dėlto reformos projekte numatyta, kad dalis prekybos vietų, kurios beveik nevykdo tarpvalstybinės veiklos, galėtų likti prižiūrimos nacionalinių institucijų. Ginčas kilo dėl to, kad į šią kategoriją galėtų patekti ir kai kurios „Deutsche Börse“ prekybos platformos, nors grupė laikoma viena svarbiausių Europos finansų rinkos infrastruktūros dalyvių.

    „Kompromisas nėra išimtis visai „Deutsche Börse“ grupei: kliringo rūmai ir centrinių vertybinių popierių depozitoriumai bus prižiūrimi ESMA nuo pirmos dienos“, – sakė Vokietijos finansų ministerijos atstovas spaudai.

    Kodėl tai svarbu visai Europai?

    Kapitalo rinkos yra vieta, kur įmonės ir valstybės pritraukia ilgalaikį finansavimą, o investuotojai perka akcijas ar skolos vertybinius popierius. ES jau seniai siekia, kad kapitalas lengviau judėtų tarp šalių, nes dabar įmonės Europoje dažnai labiau priklausomos nuo bankų paskolų nei nuo kapitalo rinkų finansavimo.

    Europos Komisija savo analizėse yra pabrėžusi, kad reikšminga dalis europiečių santaupų kasmet nuteka investicijoms už ES ribų, ypač į Jungtines Valstijas. Tai laikoma viena iš priežasčių, kodėl sparčiai augančios bendrovės neretai renkasi didesnio likvidumo ir gilesnio kapitalo rinkas už Atlanto, o ne pirminį viešą akcijų siūlymą Europoje.

    Reforma taip pat siejama su platesne ES Santaupų ir investicijų sąjungos kryptimi, kurios tikslas yra paskatinti daugiau privačių pinigų nukreipti į investavimą, o ne laikyti indėliuose. Tokiame kontekste priežiūros modelis tampa politiniu klausimu, nes dalis valstybių narių nenori prarasti kontrolės svarbiose finansų rinkos srityse.

    Kas laukia toliau?

    ES ekonomikos ir finansų ministrai reformos klausimą planuoja aptarti spalio 9 dieną. Derybų dalyviai tikisi pasistūmėti link bendro sutarimo, tačiau kelių valstybių nepritarimas dėl „Deutsche Börse“ išimties rodo, kad susitarimas gali pareikalauti papildomų kompromisų.

    Vienas svarbiausių klausimų dabar yra precedentas: jei didelės valstybės išsidera išimtis vienam reikšmingam rinkos dalyviui, kitos šalys gali siekti analogiškų nuolaidų. Tokiu atveju kyla rizika, kad ESMA centralizuotos priežiūros idėja liks siauresnė, nei planuota, o kapitalo rinkų integracijos pažanga sulėtės.

  • ECB siūlo griežtinti kripto taisykles: platesnis draudimas mokėti palūkanas už stablecoinus

    ECB siūlo griežtinti kripto taisykles: platesnis draudimas mokėti palūkanas už stablecoinus

    Europos Centrinis Bankas (ECB) ir Europos centrinių bankų sistema paragino Europos Sąjungą griežtinti kriptoturto reguliavimą. Pagrindinis akcentas – siekis užkirsti kelią schemoms, kurios apeina dabartinį draudimą mokėti palūkanas už stablecoinus.

    Šios rekomendacijos pateiktos Europos Komisijai per Kriptoturto rinkų reglamento (MiCA) peržiūrą. MiCA taikomas nuo 2024 metų gruodžio, o pereinamasis laikotarpis daliai rinkos dalyvių baigėsi 2026 metų liepos 1 dieną.

    Stabdis palūkanoms ir apėjimams

    Stablecoinai – tai kriptovaliutos, kurių vertė paprastai susieta su tradicine valiuta, dažniausiai JAV doleriu. MiCA jau numato, kad tiek emitentai, tiek kriptoturto paslaugų teikėjai ES negali mokėti palūkanų už tokius žetonus.

    ECB ragina šį draudimą išlaikyti ir išplėsti, kad jis apimtų ir netiesiogines formas. Pavyzdžiui, atlygį per skolinimą, skolinimąsi ar vadinamąjį statymą, kai ekonominis efektas vartotojui išlieka panašus į palūkanas.

    „Stablecoinų atlygio mokėjimas turėtų ir toliau būti draudžiamas“, – teigiama ECB ir Europos centrinių bankų sistemos pozicijoje.

    Dokumente taip pat įspėjama, kad lojalumo programos ar kitos premijos gali tapti alternatyvia palūkanų forma. ECB tai vadina vienu aiškiausių teisėkūros prioritetų, siekiant sumažinti vartotojų klaidinimo ir rinkos rizikų tikimybę.

    Daugiau galių prieš užsienio valiutų žetonus

    ECB siūlo ES institucijoms suteikti stipresnius įrankius tais atvejais, kai stablecoinai, susieti su užsienio valiutomis, galėtų kelti grėsmę finansiniam stabilumui. Tarp siūlymų – galimybė riboti naujų žetonų leidimą ir įpareigoti išpirkti jau išleistus, jei rizika laikoma reikšminga.

    Pasak centrinių bankų, kasdieniams mokėjimams Europos vidaus rinkoje stablecoinų nauda ribota dėl sparčių bankinių pervedimų ir vystomų alternatyvų, įskaitant skaitmeninį eurą. Kartu pabrėžiama, kad krizės metu rezervai Europoje teoriškai galėtų būti panaudoti ir už ES ribų laikomiems žetonams išpirkti, jei nėra aiškiai atskirta, kur jie laikomi.

    ECB taip pat perspėja dėl scenarijaus, kai stablecoinai būtų pilnai padengti centrinių bankų pinigais. Tokiu atveju, institucijos vertinimu, atsirastų privati skaitmeninio euro imitacija, kuri galėtų ištraukti indėlius iš komercinių bankų, ypač streso metu.

    Statymas, skolinimas ir DeFi – į vieną rėmą

    Atskiras blokas skirtas statymui, kriptoturto skolinimui ir skolinimuisi, taip pat decentralizuotam finansavimui (DeFi). ECB pozicija – tokios veiklos turėtų būti reguliuojamos ES lygiu, o ne paliekamos skirtingoms nacionalinėms interpretacijoms.

    Argumentas paprastas: kai įmonė priima klientų kriptoturtą ir žada jį grąžinti vėliau, tokia veikla pagal ekonominę prasmę gali būti artima grąžintinų lėšų priėmimui. Tai reiškia, kad rizikos valdymo, skaidrumo ir vartotojų apsaugos reikalavimai turėtų būti griežtesni.

    Kalbant apie DeFi, ECB pažymi, kad MiCA numato išimtį visiškai decentralizuotoms paslaugoms, tačiau pati sąvoka teisėje nėra aiškiai apibrėžta. Dėl to, pasak centrinių bankų, atsiranda pilkoji zona, kai reali kontrolė dažnai išlieka konkrečių kūrėjų ar operatorių rankose.

    Kas turėtų licencijuoti kripto įmones?

    Centriniai bankai taip pat palaiko idėją kriptoturto paslaugų teikėjų licencijavimą ir priežiūrą labiau centralizuoti. Šiuo metu vienoje ES valstybėje gauta licencija leidžia veikti visoje Sąjungoje, o tai reiškia, kad silpnesnė priežiūra vienoje šalyje gali tapti rizika visam blokui.

    ECB ir Europos centrinių bankų sistema pritaria Europos Komisijos krypčiai didesnį vaidmenį suteikti ES rinkų priežiūros institucijai ESMA. Galutiniams pokyčiams, jei būtų nuspręsta keisti MiCA, reikėtų Europos Parlamento ir valstybių narių pritarimo.

    Europos Komisijos konsultacijos dėl MiCA peržiūros turėtų baigtis 2026 metų rugsėjo 30 dieną. Po jų Komisija vertins gautas pastabas ir spręs, ar inicijuoti platesnę teisės aktų korekciją.

  • ECB nori sugriežtinti kriptotaisykles: griežtesnis stablių monetų palūkanų draudimas ir ESMA kontrolė

    ECB nori sugriežtinti kriptotaisykles: griežtesnis stablių monetų palūkanų draudimas ir ESMA kontrolė

    Europos Centrinis Bankas (ECB) kartu su Europos centrinių bankų sistema ragina peržiūrėti ir sugriežtinti Europos Sąjungos kriptoturto taisykles. Pagrindinis akcentas tenka stablių monetoms, stakingui, skolinimui ir platesnei visos rinkos priežiūrai ES lygmeniu.

    Pasiūlymai pateikti Europos Komisijai vertinant MiCA reglamento taikymą. MiCA visoje ES pradėtas taikyti 2024 metų pabaigoje, o pereinamieji terminai daliai rinkos dalyvių baigėsi 2026 metų liepos 1 dieną, todėl dalis paslaugų teikėjų turėjo sustabdyti veiklą arba ją pertvarkyti.

    Užkertamas kelias palūkanų apeigoms

    MiCA jau draudžia mokėti palūkanas už stablias monetas, tačiau ECB ragina šį principą taikyti plačiau. Centriniai bankai teigia, kad dalis platformų palūkanų efektą atkuria per susijusias paslaugas, pavyzdžiui, skolinimą, skolinimąsi ar stakingą, taip faktiškai pasiūlydamos grąžą už stablių monetų laikymą.

    ECB argumentuoja, kad draudimas turėtų apimti ir netiesiogines paskatas, įskaitant kai kuriuos lojalumo programų atlygius. Pasak centrinio banko, tai turėtų tapti aiškiu teisėkūros prioritetu, siekiant vienodų taisyklių ir mažesnės rizikos vartotojams.

    Griežtesnės priemonės užsienio valiutų stablioms monetoms

    ECB taip pat siekia stipresnių instrumentų prieš žetonus, susietus su užsienio valiutomis, ypač tais atvejais, kai, centrinių bankų vertinimu, jie gali kelti grėsmę finansiniam stabilumui. Siūloma numatyti galimybę uždrausti leisti naujus žetonus ir įpareigoti išpirkti jau išleistus, jei rizika peržengia priimtiną ribą.

    Centrinių bankų vertinimu, kasdieniams mokėjimams ES viduje stablios monetos ne visuomet suteikia apčiuopiamos naudos, nes daugelyje šalių jau veikia greiti pervedimai, o lygiagrečiai vystoma skaitmeninio euro iniciatyva. Be to, keliami klausimai dėl žetonų, platinamų tiek ES viduje, tiek už jos ribų, kai krizės atveju rezervų našta galėtų tekti Europoje laikomoms atsargoms, o žetonų geografinio pasiskirstymo tiksliai nustatyti būtų sunku.

    Stakingas, skolinimas ir DeFi – daugiau reguliavimo

    ECB pozicija dėl stakingo, kriptoturto skolinimo ir skolinimosi yra griežta: šios veiklos turėtų būti reguliuojamos ES lygmeniu. Centriniai bankai pažymi, kad situacijose, kai įmonė priima klientų kriptoturtą ir įsipareigoja jį grąžinti, tokie santykiai gali būti panašūs į grąžintinų lėšų priėmimą, todėl rizikos profilis priartėja prie bankinių paslaugų.

    Dėmesys skiriamas ir decentralizuotiems finansams, kai prekyba ar skolinimas vyksta per automatizuotus protokolus. ECB pabrėžia, kad MiCA numato išimtis visiškai decentralizuotoms paslaugoms, tačiau pati sąvoka nėra aiškiai apibrėžta, o praktikoje visiška decentralizacija, centrinių bankų vertinimu, pasitaiko retai, todėl lieka neaišku, kas realiai kontroliuoja rizikas.

    Kas prižiūrės kriptoverslus?

    ECB taip pat remia idėją kriptoturto įmonių licencijavimą ir priežiūrą labiau sutelkti ES lygmeniu, stiprinant ESMA, kaip bendros rinkos priežiūros institucijos, vaidmenį. Šiuo metu vienoje valstybėje narėje gauta licencija gali atverti kelią teikti paslaugas visame bloke, todėl reguliavimo spragos ar skirtinga praktika tarp šalių tampa jautriu klausimu.

    Šie pasiūlymai nėra privalomi, o galutinį sprendimą dėl MiCA pakeitimų priims Europos Komisija, vėliau teisėkūros procesą derinant su Europos Parlamentu ir valstybėmis narėmis. Diplomatinėje erdvėje aptariama, kad platesnė MiCA peržiūra galėtų įgauti pagreitį 2027 metais, atsižvelgiant į rinkos raidą ir tarptautinį reguliavimo kontekstą.

  • ESMA perspėja: prognozių rinkų platformos ES dažniausiai neturi leidimų, ribojimai veikia ne visur

    Europos vertybinių popierių ir rinkų institucija (ESMA) perspėjo, kad didžiausios prognozių rinkų platformos paprastai neturi leidimų, kurių ES reikia įvykių sutarčių siūlymui ir platinimui. Reguliuotojas taip pat suabejojo, ar dalinis geografinis blokavimas iš tikrųjų apsaugo ES vartotojus nuo prieigos.

    ESMA naujausioje rizikų apžvalgoje nurodė, kad vadinamosios įvykių sutartys gali patekti į skirtingus teisinius režimus, priklausomai nuo produkto konstrukcijos. Kai kuriais atvejais jos gali būti laikomos finansinėmis priemonėmis pagal MiFID II, kitais atvejais blokų grandine paremtos sutartys gali patekti į MiCA taikymo sritį, o dar kitur jos gali būti prilygintos lošimo produktams pagal nacionalinę teisę.

    „Dėl to įvykių sutarčių rinkodarai ir pardavimui Europos Sąjungoje paprastai reikalingas ES leidimas, kurio didžiausios prognozių rinkų platformos šiuo metu neturi“, – sakė ESMA.

    Reguliuotojas atkreipė dėmesį, kad jeigu tokios sutartys priskiriamos finansinėms priemonėms, jos dažniausiai būtų vertinamos kaip išvestinės finansinės priemonės. Tokiu atveju joms gali būti taikomos nacionalinės produktų intervencijos priemonės dėl dvejetainių opcionų, kurios riboja ar draudžia jų rinkodarą, platinimą ir pardavimą neprofesionaliesiems investuotojams.

    ESMA išskyrė ir praktinę problemą: kai kurios platformos riboja vartotojų prieigą tik dalyje ES valstybių, o ne visoje Sąjungoje. Reguliuotojui klausimų kelia ir tai, kad geografiniai ribojimai nėra nepramušami, nes vartotojai gali apeiti blokavimą naudodami VPN ar kitas priemones.

    Dar viena ESMA įvardyta rizika susijusi su galimu prekybos piktnaudžiavimu prognozių rinkose. Ypač DLT pagrindu veikiančiose platformose, kur dalyvių tapatybės nustatymas gali būti ribotas, o dalyvavimas pseudoniminis, įtartinus sandorius aptikti sudėtingiau, o tyrimai gali užtrukti ilgiau.

    Reguliuotojas pažymėjo, kad pačios platformos pastaruoju metu stiprino vidaus taisykles ir įrankius, skirtus riboti įtartiną prekybą, tačiau tokios priemonės dažnai būna reaguojančios, o ne užkertančios kelią rizikai iš anksto. ESMA taip pat atkreipė dėmesį į specifines prognozių rinkų rizikas, susijusias su sutarčių baigties nustatymu, duomenų šaltinių patikimumu ir automatizuotu sutarčių vykdymu.

    Nors ESMA vertinimu prognozių rinkų mastas ES kol kas išlieka palyginti ribotas, institucija fiksuoja didėjantį susidomėjimą prognozių tipo produktais ir infrastruktūra. Tarp rinkos dalyvių, rodančių susidomėjimą panašiais sprendimais, minimos didžiosios biržos ir prekybos infrastruktūros operatoriai, o tai signalizuoja, kad reguliavimo aiškumas šioje srityje taps vis svarbesnis.

    ESMA žinutė rinkai aiški: platformoms, siūlančioms įvykių sutartis ES vartotojams, gali tekti iš esmės peržiūrėti atitiktį taisyklėms, o vartotojams svarbu suprasti, kad produkto teisinis statusas ir apsaugos mechanizmai gali smarkiai skirtis priklausomai nuo jurisdikcijos ir konkretaus produkto struktūros.

  • Europa turi 37 trln. eurų santaupų, bet verslui pinigai nepasiekia: kas stringa?

    Europa turi 37 trln. eurų santaupų, bet verslui pinigai nepasiekia: kas stringa?

    37 trln. eurų paradoksas

    Europos Sąjungoje gyventojų santaupos siekia apie 37 trln. eurų, tačiau sparčiausiai augančioms įmonėms kapitalo dažnai pritrūksta. Dėl to dalis Europos technologijų ir finansinių paslaugų bendrovių vis dažniau renkasi JAV biržas, kur investuotojų bazė gilesnė, o sandoriai paprastesni.

    Toks pasirinkimas tapo ryškiu signalu Briuseliui: net ir turint milžinišką taupymo potencialą, pinigai ne visada virsta investicijomis į vietos verslus. ES institucijos pripažįsta, kad konkurencingumui, gynybai ir DI plėtrai reikės gerokai daugiau privačių investicijų nei iki šiol.

    Kodėl JAV rinkos traukia labiau

    Pagrindinė problema – Europos kapitalo rinka išlieka fragmentuota: taisyklės, priežiūros praktika ir administracinės procedūros skiriasi tarp valstybių. Net kai reguliavimas formaliai panašus, jo taikymas gali skirtis, todėl tarpvalstybinis finansavimas brangsta ir lėtėja.

    Dėl šios priežasties Europos įmonės tradiciškai labiau priklausomos nuo bankų kreditavimo, o ne nuo akcijų ar obligacijų rinkų. JAV situacija priešinga: vieninga rinka, didesnis investuotojų aktyvumas ir paprastesnė priežiūros architektūra leidžia greičiau pritraukti kapitalą augimui.

    „Mums reikia labiau diversifikuotų finansavimo šaltinių, kad įmonės galėtų augti ne vien per bankų kreditą“, – sakė Europos vertybinių popierių ir rinkų institucijos vadovė Verena Ross.

    Kas planuojama Europoje

    ES pastaraisiais metais didina spaudimą kurti labiau integruotą kapitalo rinką, kuri leistų santaupas nukreipti į investicijas visame bloke. Šis tikslas siejamas su taupymo ir investicijų sąjungos paketu, kuriuo siekiama lengvinti kapitalo judėjimą, mažinti barjerus ir didinti gyventojų dalyvavimą finansų rinkose.

    Politinis argumentas paprastas: be didesnių investicijų Europa rizikuoja atsilikti konkurencinėje kovoje su JAV ir Kinija, ypač strateginiuose sektoriuose. Mario Draghi parengtoje ES konkurencingumo analizėje pabrėžiama, kad reikalingos šimtų milijardų eurų kasmetinės investicijos, jog būtų išlaikytas augimas, inovacijos ir atsparumas.

    „Tai arba padarysime, arba laukia lėta agonija“, – perspėjo Mario Draghi, kalbėdamas apie ilgalaikį Europos ekonominės pozicijos silpnėjimą dėl struktūrinių problemų, įskaitant rinkų susiskaidymą.

    Kodėl susitarti taip sunku

    Nors bendras tikslas plačiai pripažįstamas, derybos stringa ties techninėmis ir nacionalinių interesų detalėmis. Viena jautriausių temų – kapitalo rinkų priežiūros centralizavimas ir dalies galių perdavimas ES lygio institucijoms, ypač ESMA.

    Didžiosios ES ekonomikos yra siūliusios stiprinti bendrą priežiūrą, tačiau šalys skirtingai vertina, kiek suvereniteto jos pasirengusios atiduoti. Skiriasi ir kapitalo rinkų kultūra: vienur gyventojai aktyviau investuoja, kitur santaupos dažniau laikomos indėliuose, todėl politinė rizika ir reformų tempas nevienodi.

    Vis dėlto Briuselis akcentuoja, kad pažanga neišvengiama: integruotesnė rinka turėtų palengvinti finansavimą įmonėms, pritraukti daugiau tarptautinių investuotojų ir ilgainiui sustiprinti euro vaidmenį pasaulyje. Klausimas lieka ne ar, o kada ir kokiu greičiu Europa sugebės paversti santaupas realiu augimo varikliu.

  • ESMA įspėja: Europos gyventojų santaupos „miega“ – kas stabdo 37 trilijonų eurų proveržį?

    ESMA įspėja: Europos gyventojų santaupos „miega“ – kas stabdo 37 trilijonų eurų proveržį?

    Europos Sąjungoje sukaupta milžiniška gyventojų finansinė „pagalvė“, tačiau didelė jos dalis vis dar laikoma menkai uždirbančiose priemonėse. Euronews kalbinta Europos vertybinių popierių ir rinkų institucijos vadovė Verena Ross teigia, kad vien ES mastu neįdarbintų santaupų suma siekia apie 37 trilijonus eurų.

    Pasak jos, problema nėra vien žmonių nenoras rizikuoti. Europoje iki šiol veikia fragmentuota rinka, kur praktiškai egzistuoja 27 atskiros nacionalinės kapitalo rinkos, o ne vieninga europinė erdvė, todėl gyventojams ir įmonėms sudėtingiau naudotis platesnėmis investavimo ir finansavimo galimybėmis.

    Kodėl Europa atsilieka nuo JAV?

    V. Ross aiškina, kad JAV investavimo kultūra istoriškai stipresnė, nes ten didesnė dalis žmonių senatvei kaupia per privačias investicijas, o ne per valstybės garantuojamas einamojo finansavimo pensijų schemas. Dėl to amerikiečiai dažniau nei europiečiai tiesiogiai domisi kapitalo rinkomis ir jų veikimu.

    „Europoje žmonės dažnai yra kiek mažiau finansiškai raštingi, bet tai nėra dėl gebėjimų ar noro stokos“, – sakė Verena Ross.

    Jos vertinimu, didžiausias skirtumas tas, kad europiečiams reikia daugiau aiškios, palyginamos informacijos apie investavimo rizikas, kaštus ir galimybes. Be to, vis dar trūksta patogių įrankių, padedančių suprantamai palyginti skirtingus produktus ir paslaugų teikėjus tarpvalstybiniu mastu.

    Nuo bankų kreditų prie kapitalo rinkų

    ES ekonomika vis dar labiau nei JAV remiasi bankų kreditais, o tai reiškia didesnį pažeidžiamumą, kai griežtėja skolinimo sąlygos ar kyla palūkanos. V. Ross pabrėžia, kad daugiau kapitalo rinkų finansavimo galėtų sumažinti priklausomybę nuo bankų ir suteikti įmonėms įvairesnių alternatyvų augimui.

    Ši logika yra vienas svarbiausių ES siekių, vystant vadinamąją kapitalo rinkų sąjungą, kuri pastaraisiais metais vis dažniau pristatoma kaip taupymo ir investicijų sąjunga. Tikslas paprastas: sudaryti sąlygas, kad europiečių santaupos lengviau virstų investicijomis, o kapitalas laisviau judėtų tarp valstybių.

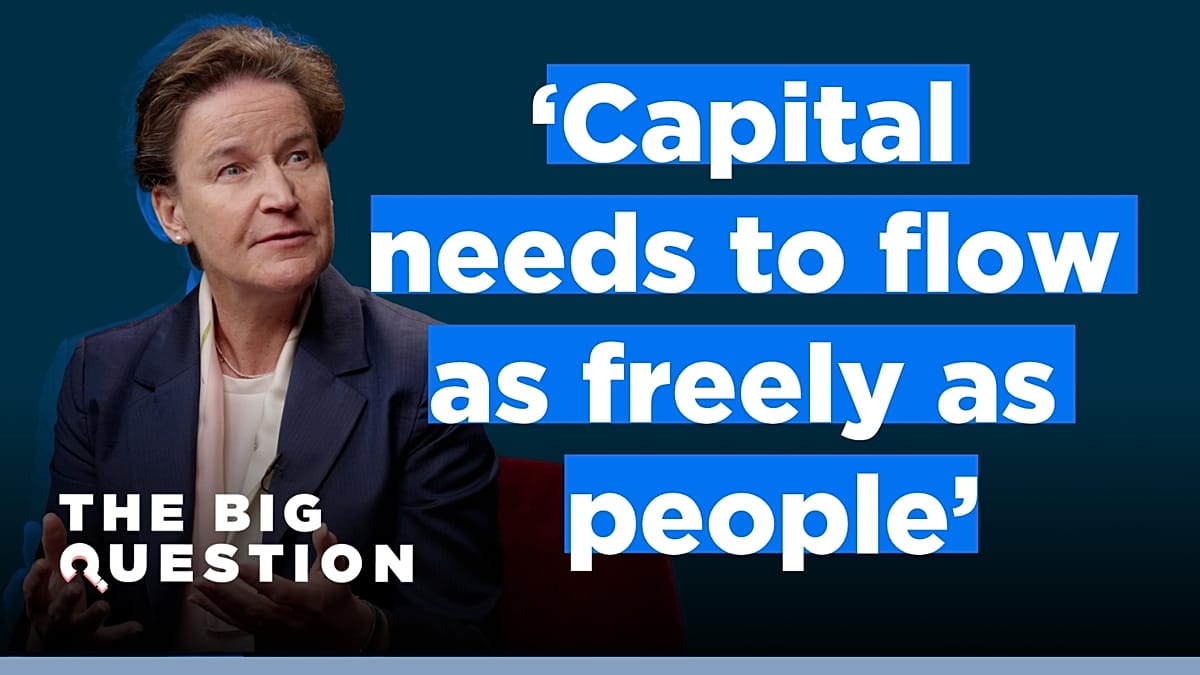
    „Kapitalas turėtų tekėti taip laisvai, kaip žmonės gali judėti Europos Sąjungoje“, – sakė Verena Ross.

    Finansų patarimai, DI ir rizikos

    Kalbėdama apie ateitį, ESMA vadovė atkreipia dėmesį ir į naują rizikos šaltinį: socialinių tinklų finansų „nuomonės formuotojus“ bei automatizuotus patarimus. Jos teigimu, dirbtinis intelektas gali padėti žmonėms greičiau rasti informaciją ir suprasti sudėtingus dalykus, tačiau kartu didina klaidinimo riziką.

    „DI įrankiai turi didelį potencialą, bet jie gali turėti šališkumų ir pateikti neteisingą informaciją, todėl investuotojai neturėtų aklai pasitikėti tuo, ką gauna iš naudojamo DI“, – sakė Verena Ross.

    V. Ross, kuri planuoja pasitraukti iš ESMA vadovės pareigų 2026 metų spalį, tikisi, kad per artimiausią dešimtmetį Europa priartės prie gilesnės, likvidesnės ir labiau integruotos kapitalo rinkos. Anot jos, tai padėtų ne tik pritraukti daugiau investicijų į Europos įmones, bet ir sustiprintų regiono konkurencingumą pasaulyje.

  • MiCA laikrodis jau tiksi: tik 210 kripto įmonių gavo licencijas, kitos rizikuoja pasitraukti

    MiCA laikrodis jau tiksi: tik 210 kripto įmonių gavo licencijas, kitos rizikuoja pasitraukti

    MiCA įsigalioja nuo liepos 1 dienos

    Nuo liepos 1 dienos Europos Sąjungoje pilna apimtimi pradeda galioti Kriptoturto rinkų reglamentas MiCA. Pasibaigus pereinamajam laikotarpiui, įmonės be leidimo turės nutraukti paslaugas ES klientams arba tvarkingai uždaryti veiklą.

    MiCA laikomas pirmuoju išsamiu ES teisės aktu kriptoturto sektoriui, apimančiu biržas, brokerius ir skaitmeninių piniginių teikėjus. Reglamentas pakeičia skirtingas nacionalines taisykles vienu rinkos standartu visose 27 valstybėse narėse.

    Kodėl tiek daug įmonių nespėja?

    Europos vertybinių popierių ir rinkų institucija (ESMA) yra pabrėžusi, kad pereinamasis laikotarpis nebus pratęstas. Institucijos duomenimis, iki gegužės mėnesio pilną autorizaciją buvo gavusios maždaug 210 įmonių iš daugiau nei 1 200 anksčiau nacionaliniu lygiu registruotų kripto paslaugų teikėjų.

    Toks santykis reiškia, kad gerokai mažiau nei penktadalis rinkos spėjo prisitaikyti prie naujų reikalavimų. Praktikoje tai rodo, kad daliai verslų licencijos gavimo ir palaikymo kaštai, kapitalo bei valdymo standartai ar pinigų plovimo prevencijos prievolės tapo ekonomiškai per sunkūs.

    „Susiformuoja tikra bendra rinka, pakeičianti seną 27 nacionalinių režimų mozaiką“, – sakė kripto bendroves dėl MiCA konsultuojantis Yamal Kalaf.

    Kas keičiasi klientams ir rinkai

    Gavus licenciją vienoje ES šalyje, įmonė įgyja vadinamąjį pasą ir gali teikti paslaugas visame bloke. Tačiau mainais ji turi atitikti reikalavimus dėl kapitalo pakankamumo, įmonės valdymo, klientų lėšų apsaugos, skaidrumo ir pinigų plovimo prevencijos.

    Nacionalinės priežiūros institucijos yra įspėjusios, kad po termino paslaugos be MiCA leidimo gali užtraukti sankcijas. ESMA taip pat ragina neautorizuotus teikėjus pasirengti tvarkingam veiklos nutraukimui, įskaitant klientų turto perkėlimą į licencijuotas platformas ar savarankišką saugojimą.

    „Po liepos 1 dienos rinka bus mažesnė, bet labiau institucinė ir su realiu paslaugų pasu“, – sakė kripto infrastruktūros bendrovės „Crossmint“ teisininkas Miguel Zapatero.

    Didieji žaidėjai stiprėja, mažieji traukiasi

    Dalį licencijų jau užsitikrino gerai žinomi vardai: „Coinbase“ autorizuota Airijoje, o „Kraken“ licencijas gavo Airijoje ir Liuksemburge. Tuo metu finansinių paslaugų programėlė „Revolut“ licenciją gavo Kipre, taip išplėsdama galimybes teikti kripto paslaugas visoje ES.

    Rinkos dalyviai tikisi, kad licencijuotos įmonės perims dalį klientų iš tų platformų, kurios nebeatitiks reikalavimų. Analitikai prognozuoja konsolidaciją, aukštesnes įėjimo į rinką kliūtis ir didesnį paslaugų sutelktumą, tačiau kartu ir didesnę vartotojų apsaugą.

    Vienas ryškiausių pastarojo meto pavyzdžių siejamas su „Binance“. Bendrovė viešai paskelbė atsiėmusi paraišką Graikijoje ir nurodė, kad sieks licencijos kitur, o iki liepos 1 dienos imsis priemonių laikytis taikomų reikalavimų, todėl daliai vartotojų paslaugos gali keistis.

    „Mastelis nesuteikia jokių trumpesnių kelių iki licencijos, ir būtent toks yra tikslas“, – sakė mokėjimų bendrovės „Fipto“ vadovas Patrick Mollard.