Tag: Europos startuoliai

  • Europos startuolių investicijų apžvalga: šią savaitę fiksuoti finansavimo raundai (lapkričio 9–13 d.)

    Europos startuolių ekosistemoje lapkričio 9–13 dienomis buvo fiksuoti nauji finansavimo raundai – jie atspindi, kur šiuo metu krypsta investuotojų dėmesys.

    Tokios savaitinės apžvalgos dažniausiai apima skirtingų sričių įmones – nuo biotechnologijų iki kosmoso technologijų – ir leidžia vienoje vietoje matyti aktyviausius sandorius.

    Finansavimo raundai startuoliams paprastai reiškia ne tik papildomą kapitalą plėtrai, bet ir rinkos pasitikėjimo signalą: investuotojai vertina produktą, komandą ir augimo potencialą.

    Lietuvos skaitytojams tai aktualu ir praktiškai – tokios tendencijos dažnai nubrėžia kryptį, į kokius sektorius Europoje artimiausiu metu gali plaukti daugiau rizikos kapitalo ir kur atsiranda naujų partnerystės galimybių.

    Ką apima savaitės apžvalga

    Kaip skelbia „EU-Startups“, apžvalgoje surinkti šią savaitę jų stebėti Europos startuolių finansavimo sandoriai.

    Publikacijoje taip pat išskiriamos temos ir raktažodžiai, susiję su investicijų kryptimis, pavyzdžiui, biotechnologijos, kosmoso technologijos ir rizikos kapitalas.

    Ši apžvalga pateikiama kaip nuoseklus savaitės suvestinis vaizdas, orientuotas į tai, kokie finansavimo raundai buvo užfiksuoti per nurodytą laikotarpį.

    Kadangi pateiktame tekste nėra detalių apie konkrečias sumas, įmones ar investuotojus, šiame straipsnyje apsiribojama pačiu apžvalgos faktu ir jos tema.

  • Europos technologijų savaitės apžvalga: 1,5 mlrd. eurų investicijų ir ką rodo 2026 metų III ketvirtis

    Europos technologijų savaitės apžvalga: 1,5 mlrd. eurų investicijų ir ką rodo 2026 metų III ketvirtis

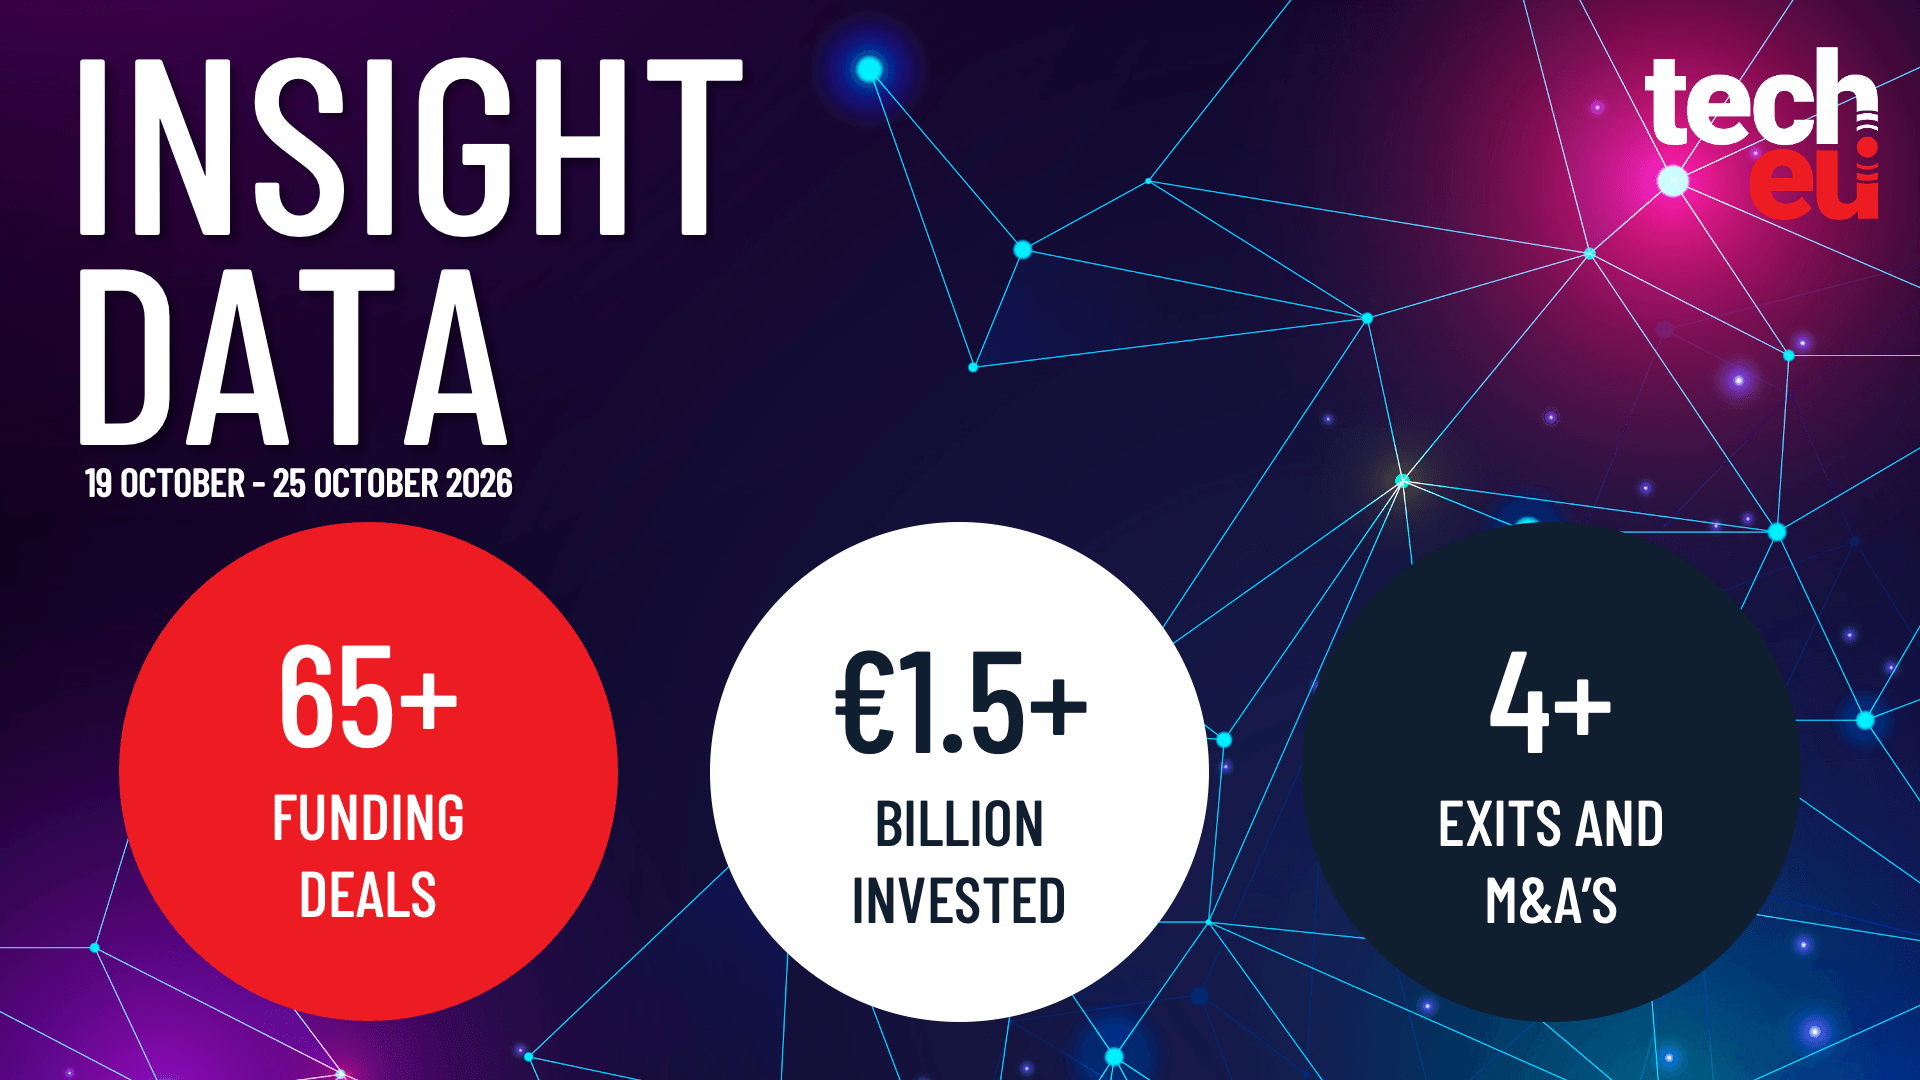
    Europos technologijų sektoriuje praėjusi savaitė buvo intensyvi: fiksuota daugiau nei 65 finansavimo sandoriai, kurių bendra vertė viršijo 1,5 mlrd. eurų. Kartu matyti ir aktyvesnė įmonių konsolidacija, kai rinkoje daugėja įsigijimų bei susijungimų.

    Naujausioje 2026 metų III ketvirčio apžvalgoje Europos technologijų bendrovės pritraukė 27,8 mlrd. eurų per 732 sandorius. Tai yra 32,4 proc. daugiau nei 21 mlrd. eurų 2025 metų III ketvirtį ir daugiau nei 2,5 karto viršija 2024 metų to paties laikotarpio 11 mlrd. eurų rezultatą.

    Kas tempė rinką aukštyn

    Didžiausią finansavimo dalį sugeneravo Jungtinė Karalystė, kurioje pritraukta apie 12 mlrd. eurų, arba maždaug 43 proc. viso Europos ketvirčio rezultato. Tai rodo Londono ir kitų JK centrų išliekantį svorį, nepaisant griežtesnių palūkanų normų ir investuotojų atrankos.

    Ryški tendencija – spartus DI sprendimus kuriančių įmonių dominavimas. DI krypties bendrovės per 2026 metų III ketvirtį pritraukė apie 6,7 mlrd. eurų, arba maždaug 24 proc. visų investicijų, o tai reiškia, kad kapitalas toliau koncentruojasi ten, kur tikimasi didžiausio produktyvumo šuolio.

    Didžiausi savaitės sandoriai ir kryptys

    Praėjusią savaitę daugiausia dėmesio sulaukė itin dideli vėlyvos stadijos finansavimo etapai, kurie kelia viso sektoriaus statistiką. Tarp jų išsiskyrė Švedijos bendrovės sandoris, kuriame pritraukta apie 520 mln. eurų, o įmonės vertė priartėjo prie 8,1 mlrd. eurų.

    Ryškūs sandoriai fiksuoti ir Prancūzijoje, kur vienas finansavimo etapas siekė apie 290 mln. eurų. Šalia jų matyti augantis gynybos, sveikatos technologijų, kibernetinio saugumo ir energetikos valdymo sprendimų finansavimas, atspindintis investuotojų norą remti aiškią paklausą turinčius produktus.

    Ne mažiau svarbi kryptis – infrastruktūriniai sprendimai, kurie tampa būtini DI plėtrai: nuo duomenų apdorojimo ir saugumo iki komponentų tiekimo grandinių. Dalis sandorių tiesiogiai taikėsi į technologinius „butelio kakliukus“, kurie gali riboti DI produktų diegimą mastu.

    Įsigijimai ir konsolidacija grįžta į darbotvarkę

    Kartu su finansavimo banga matyti ir suaktyvėję įsigijimai: rinkoje fiksuoti keli sandoriai, kai didesnės grupės perka nišinius technologijų žaidėjus. Tokia dinamika dažniausiai reiškia, kad pirkėjai ieško greitesnio augimo per kompetencijų ir produktų portfelio papildymą.

    Ekspertai paprastai tai vertina kaip brandesnės rinkos ženklą: kai kapitalo kaina išlieka jautri palūkanų aplinkai, daliai startuolių patraukliausias kelias tampa strateginis pardavimas. Kita vertus, didėjantis sandorių skaičius rodo ir investuotojų pasitikėjimą, kad technologijų paklausa Europoje išlieka tvirta.

  • Europos startuolių investicijų savaitės apžvalga: kokius finansavimo sandorius pavyko susekti

    Europos startuolių rinkoje šią savaitę fiksuota nauja investicijų banga: rizikos kapitalo fondai ir kiti investuotojai toliau ieško augimo istorijų, ypač DI, finansinių technologijų ir sveikatos inovacijų srityse. Tokios savaitinės apžvalgos padeda susidaryti vaizdą, kur keliauja kapitalas ir kokios kryptys Europoje tampa prioritetinėmis.

    Rinkos dinamika išlieka nevienalytė: dalis sandorių skiriama ankstyvos stadijos komandoms, tačiau nemažai dėmesio sulaukia ir brandesni startuoliai, siekiantys plėtros į naujas rinkas. Investuotojai dažniau akcentuoja pajamų augimą, aiškų verslo modelį ir realų kelią į pelningumą, o ne vien vartotojų skaičių.

    Kas šiuo metu labiausiai domina investuotojus?

    Vienas ryškiausių vardiklių išlieka DI: finansuojami sprendimai, kurie automatizuoja procesus, mažina sąnaudas ir didina produktyvumą, ypač įmonių programinės įrangos segmente. Kartu stiprėja vadinamasis DI infrastruktūros sluoksnis, kai investuojama į duomenų paruošimo, modelių diegimo ir saugos priemones.

    Finansinių technologijų srityje daugiau šansų pritraukti kapitalą turi startuoliai, kurie sprendžia konkrečias verslo problemas, pavyzdžiui, mokėjimų optimizavimą ar sukčiavimo prevenciją. Investuotojai taip pat vertina reguliacinį pasirengimą ir gebėjimą dirbti su bankais bei priežiūros institucijomis, nes tai dažnai tampa augimo ribotuvu.

    Sveikatos technologijos ir medicinos inovacijos išlieka patrauklios dėl didelės rinkos ir aiškios paklausos, tačiau čia didesnę reikšmę turi klinikiniai įrodymai, sertifikavimas ir partnerystės su gydymo įstaigomis. Dėl to sandoriai dažnai užtrunka ilgiau, o lėšos skiriamos etapais, pagal pasiektus rezultatus.

    Ką rodo savaitiniai finansavimo sandoriai?

    Net ir tada, kai bendra investicijų rinka svyruoja, savaitiniai sandorių sąrašai leidžia matyti, kaip persiskirsto rizika: daugiau lėšų keliauja ten, kur aiškiai pamatuojamas efektyvumas arba sutrumpinamas laikas iki pajamų. Tai ypač aktualu Europoje, kur investuotojai dažnai lygina startuolius su JAV konkurentais, vertindami augimo tempą ir tarptautinės plėtros potencialą.

    Kita tendencija yra aktyvesnis specializuotų fondų vaidmuo: jie dažniau investuoja į siauresnes nišas ir vertina technologinį pranašumą, o ne vien rinkodaros galimybes. Tuo pat metu didesni fondai linkę jungti kelis tikslus vienu sandoriu, pavyzdžiui, finansuoti plėtrą, įsigijimus ir produktų vystymą.

    Tokios apžvalgos padeda ir pačioms komandoms: matant, kokio profilio startuoliai sulaukia kapitalo, lengviau suprasti, ko investuotojai tikisi iš komercinės strategijos, produkto brandos ir komandos kompetencijų. Startuoliams tai tampa praktiniu orientyru, kaip pasiruošti kitam finansavimo etapui ir kokius rodiklius verta kelti į pirmą planą.

  • „Endeavor Catalyst“ startuoja 320 mln. eurų fondą: Europa tampa sparčiausiai augančia rinka

    „Endeavor Catalyst“ startuoja 320 mln. eurų fondą: Europa tampa sparčiausiai augančia rinka

    Rizikos kapitalo fondas „Endeavor Catalyst“ pradeda investuoti penktąjį fondą, kurio dydis siekia apie 320 mln. eurų, o didžiausias dėmesys krypsta į Europą. Fondas skelbia, kad būtent Europa tapo sparčiausiai augančia jo rinka, todėl dalis naujų investicijų bus nukreipta į regiono technologijų bendroves.

    „Endeavor Catalyst“ yra „Endeavor“ tinklo investicinis fondas, investuojantis tik į bendroves, kurias įkūrė ar vadovauja „Endeavor“ atrinkti verslininkai. Fondas paprastai investuoja kartu su kitais rizikos kapitalo ir augimo kapitalo fondais, siekdamas padėti įmonėms greičiau pritraukti finansavimą ir plėstis tarptautinėse rinkose.

    Organizacijos duomenimis, „Endeavor Catalyst“ valdo daugiau nei 850 mln. eurų turto ir yra investavęs į 437 bendroves 44 rinkose. Portfelyje nurodomos 83 bendrovės, kurių vertė pasiekė 1 mlrd. eurų ar daugiau, taip pat 39 sėkmingi pasitraukimai, kai investicija realizuota pardavus akcijas ar įmonei įvykdžius kitą sandorį.

    Europoje fondas jau yra atlikęs daugiau nei 90 investicijų 10 rinkų, o portfelyje minimos 20 įmonių, pasiekusių 1 mlrd. eurų ar didesnę vertę. Tarp su naujojo fondo investicijomis siejamų pavyzdžių įvardijamos Bulgarijoje įkurta „EnduroSat“ ir Ispanijos verslininkų įkurta „HappyRobot“.

    Fondas akcentuoja, kad investicinis aktyvumas Europoje pastaraisiais metais ryškiai augo. Per 2026 metų pirmąjį pusmetį per Europos „Endeavor“ biurus atrinktoms bendrovėms buvo skirta 12 investicijų, kai per visus 2025 metus jų buvo 14, o 2024 metais – 7.

    Europa pritraukia daugiau kapitalo

    „Endeavor Catalyst“ skaičiuoja, kad Europos portfelio bendrovės per 2025 metus ir 2026 metų pirmąją pusę pritraukė apie 3,3 mlrd. eurų finansavimo raunduose, kuriuose dalyvavo ir fondas. Pasak fondo, tai daugiau nei bet kuriame kitame regione, kuriame jis investuoja, įskaitant Lotynų Ameriką.

    Šis signalas dera su platesne tendencija: daliai Europos technologijų įmonių lengviau pritraukti tarptautinį kapitalą, kai jos demonstruoja spartų augimą, aiškų produkto pritaikomumą globaliai rinkai ir gebėjimą konkuruoti dėl talentų. Tuo pat metu investuotojai dažniau ieško brandesnių komandų ir tvaresnių verslo modelių, todėl didėja atrankos kartelė.

    „Talentai iš tokių šalių kaip Lenkija, Ukraina, Rumunija, Graikija, Ispanija ir Turkija yra vieni geriausių pasaulyje“, – sakė „Endeavor Catalyst“ Europos vadovas Pete Benedetto.

    „Su penktuoju fondu dar labiau stipriname pozicijas Europoje, kad regiono įkūrėjai turėtų prieigą prie kapitalo, reikalingo kuriant naujos kartos globalias bendroves“, – sakė Pete Benedetto.

    Londonas kaip tiltas į pasaulį

    „Endeavor“ pabrėžia Londono vaidmenį, nes mieste veikiantis pasaulinis centras padeda įkūrėjams pasiekti vieną svarbiausių kapitalo rinkų Europoje. Organizacijos teigimu, centras, pradėjęs veikti 2024 metais, šiandien vienija daugiau nei 90 „Endeavor“ verslininkų ir 100 įmonių.

    „Londonas pritraukia įkūrėjus, kurie jau pradėjo kurti kitur ir ieško platformos augti globaliai. Jie atvyksta su įdirbiu, o čia randa vėlesnių etapų kapitalą, talentus ir partnerius plėtrai“, – sakė „Endeavor“ pasaulinio centro Londone vadovė Constanza Castro Feijóo.

    „Penktasis fondas leidžia šį kapitalą padaryti dar labiau pasiekiamą, o mūsų tikslas – kad kiekvienas įkūrėjas būtų per vieną pažintį nuo žmonių, galinčių padėti sukurti rinką apibrėžiančią bendrovę“, – sakė Constanza Castro Feijóo.

    „Endeavor Catalyst“ nurodo esantis aktyvus Bulgarijoje, Graikijoje, Airijoje, Italijoje, Lenkijoje, Portugalijoje, Rumunijoje, Ispanijoje, Turkijoje ir Ukrainoje. Fondas taip pat mato augantį naujų sandorių srautą Europoje ir Lotynų Amerikoje, o galimybių daugėja ir Pietryčių Azijoje.

    Kalbėdami apie sektorius, fondo atstovai išskiria gilumines technologijas, bazinius DI sprendimus ir debesijos infrastruktūrą, taip pat antrą kartą įmones kuriančius įkūrėjus, kurie kuria DI produktus, ypač programų ir paslaugų sluoksnyje. Skelbiama, kad iki 2026 metų pabaigos planuojama papildomai investuoti dar apie 25–30 mln. eurų.
  • Europos startuolių finansavimo apžvalga: didžiausi savaitės sandoriai nuo rugsėjo 28 iki spalio 2 dienos

    Europos startuolių rinka savaitę nuo rugsėjo 28 iki spalio 2 dienos išliko aktyvi, nors investuotojai ir toliau akcentuoja kapitalo kainą, aiškų pajamų kelią bei tvarią verslo ekonomiką. Viešai skelbiamuose pranešimuose dominavo vėlesnių etapų investicijos ir tiksliniai raundai, skirti produktų komercializacijai, o ne vien augimui bet kokia kaina.

    Šios savaitės vaizdas atspindi platesnę Europos rizikos kapitalo tendenciją: finansavimas vis dažniau koncentruojasi į kelias sritis, kuriose matomas greitesnis atsiperkamumas. Daugiausia dėmesio sulaukė sveikatos technologijos, finansinių paslaugų skaitmenizavimas ir verslui skirtos programinės įrangos sprendimai, įskaitant DI pagrįstą automatizaciją.

    Kas lemia investuotojų sprendimus

    Rinkoje ryškėja griežtesnė atranka: investuotojai dažniau reikalauja įrodytos paklausos, augančių pasikartojančių pajamų ir aiškaus kelio iki pelningumo. Dėl to net ir perspektyvūs startuoliai dažniau renkasi mažesnius, bet dažnesnius raundus, o vertinimai paprastai pagrindžiami veiklos rodikliais, o ne ateities pažadais.

    Įprasta praktika tampa ir mišrūs sandoriai, kai kapitalas papildomas skolintomis priemonėmis arba struktūruojamas etapais pagal pasiektus tikslus. Tai leidžia sumažinti riziką abiem pusėms, o startuoliams suteikia laiko įrodyti produkto tinkamumą rinkai bei stabilizuoti pinigų srautus.

    DI, sveikatos ir fintech kryptys

    DI šiandien dažniausiai vertinamas kaip našumo didinimo įrankis, o ne atskira mada, todėl finansavimą lengviau pritraukia bendrovės, kurios gali parodyti aiškią grąžą klientui. Praktikoje tai reiškia automatizuotą apskaitą, klientų aptarnavimo ir pardavimų procesų optimizavimą, taip pat sukčiavimo prevenciją finansų sektoriuje.

    Sveikatos technologijų srityje investuotojus labiausiai domina sprendimai, kurie mažina diagnostikos ir gydymo kaštus arba gerina pacientų priežiūros efektyvumą. Tuo metu fintech startuoliai dažniau akcentuoja atitiktį reguliavimui, rizikos valdymą ir įmonių segmentą, kur sprendimų diegimas lėtesnis, bet pajamos stabilesnės.

    Ką tai reiškia Europos startuoliams

    Šios savaitės sandorių dinamika rodo, kad kapitalas Europoje tebėra pasiekiamas, tačiau jis brangesnis ir labiau orientuotas į kokybę. Startuoliams tai reiškia didesnį spaudimą skaidriai matuoti rezultatus, pagrįsti plėtros planus ir anksčiau pradėti galvoti apie pelningumą.

    Artimiausiu metu tikėtina, kad aktyvesni bus fondai, investuojantys į aiškiai apibrėžtas vertikales, o bendro pobūdžio augimo strategijos trauksis. Tuo pačiu daugės sandorių, kuriuose lemiamą vaidmenį turės ne vien kapitalo dydis, bet ir investuotojo kompetencija bei gebėjimas atverti naujas rinkas.

  • Europos technologijų savaitė: 4,6 mlrd. eurų sandorių ir rugpjūtis, parodęs lėtėjimo mastą

    Europos technologijų savaitė: 4,6 mlrd. eurų sandorių ir rugpjūtis, parodęs lėtėjimo mastą

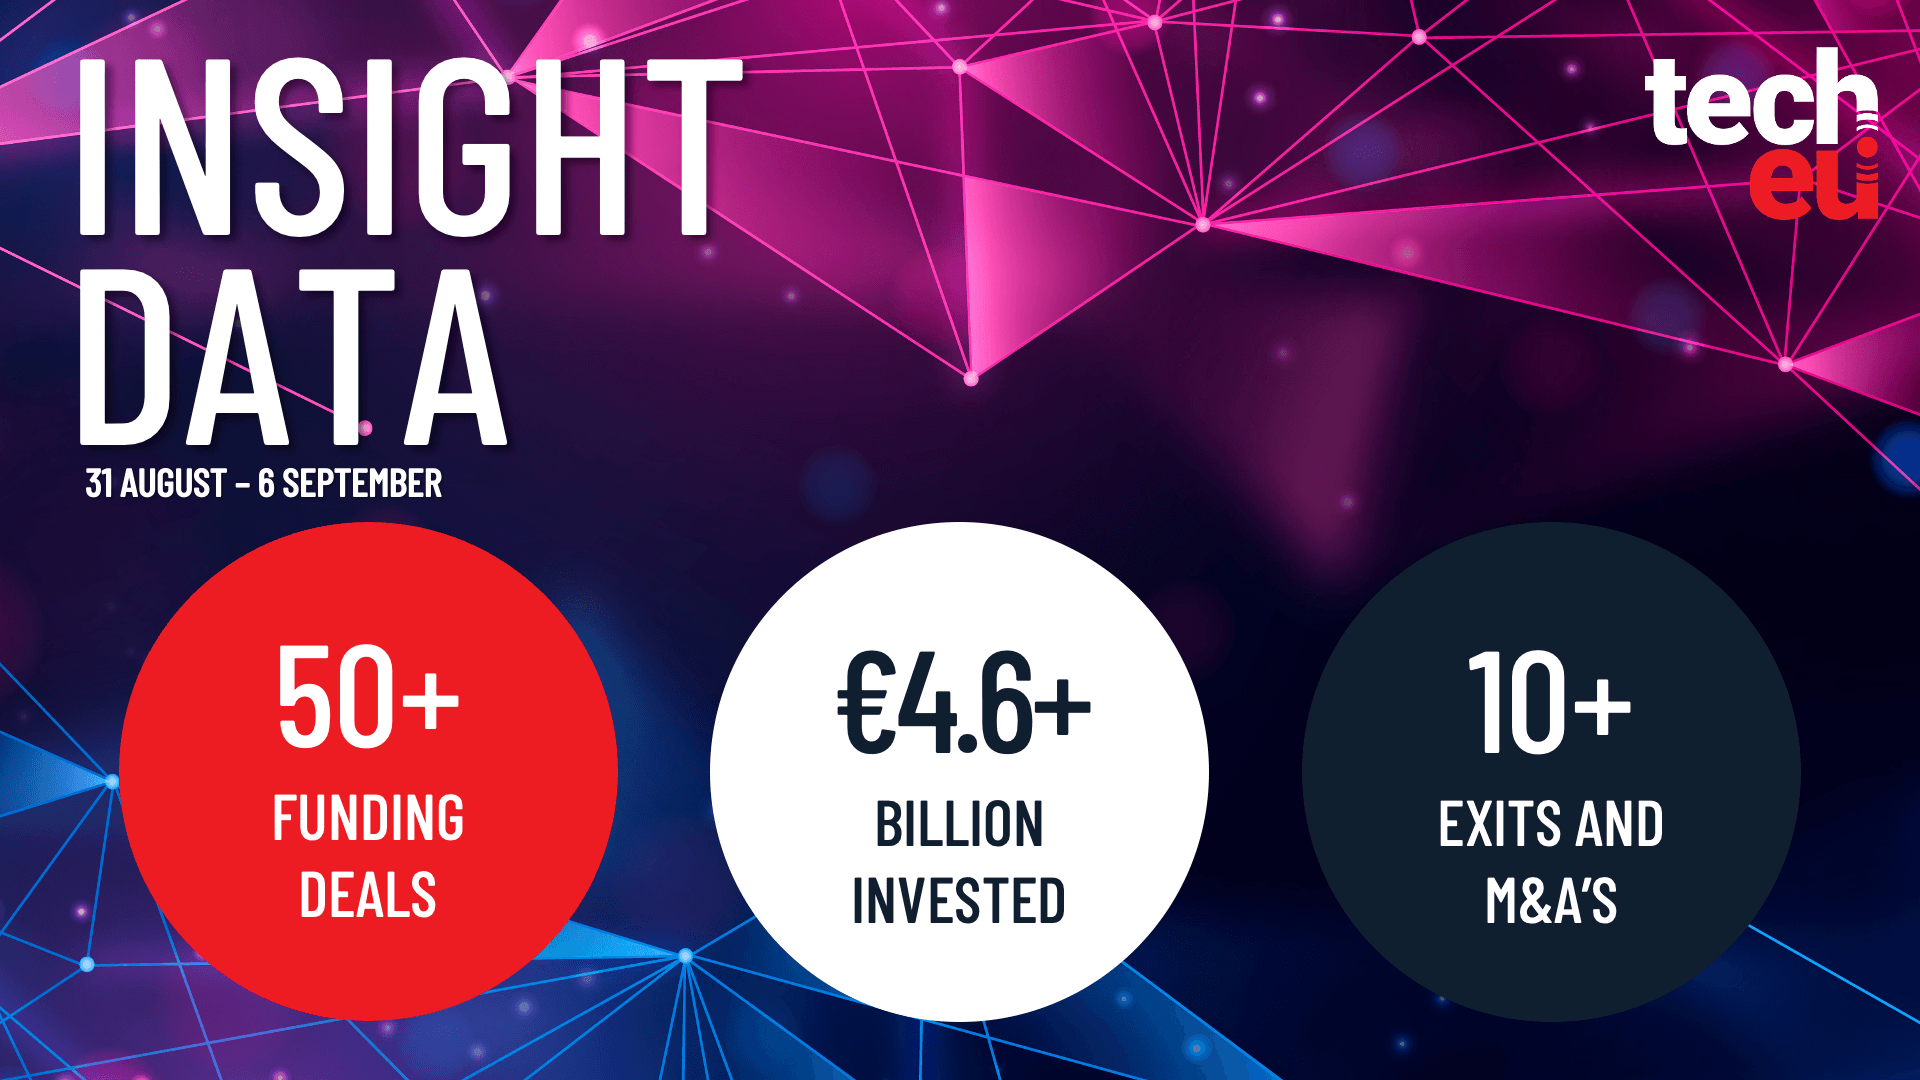
    Praėjusią savaitę Europoje fiksuota intensyvi technologijų sektoriaus dinamika: suskaičiuota daugiau nei 50 finansavimo sandorių, kurių bendra vertė viršijo 4,6 mlrd. eurų, taip pat daugiau nei 10 įsigijimų, pasitraukimų ir susijusių M&A naujienų. Tokia apimtis rodo, kad kapitalas rinkoje vis dar yra, tačiau jis vis dažniau koncentruojasi į didesnes, aiškesnį modelį turinčias bendroves.

    Kartu naujausi mėnesio duomenys išryškina kitą tendenciją: rugpjūtį Europos technologijų startuoliai pritraukė apie 3,2 mlrd. eurų per 165 sandorius, o tiek investicijų suma, tiek sandorių aktyvumas, palyginti su liepa, smarkiai smuko. Tai dera su pastarųjų metų kryptimi, kai rinka iš „augimo bet kokia kaina“ pereina prie efektyvumo, pelningumo ir realių pajamų akcento.

    Kas tempė investicijas?

    Pagal pritrauktą kapitalą rugpjūtį pirmavo Jungtinė Karalystė, kur bendrovės iš viso susirinko apie 1,4 mlrd. eurų. Tai išlaiko šalį kaip vieną pagrindinių Europos technologijų investicijų centrų, nepaisant bendro aktyvumo lėtėjimo ir atsargesnių vertinimų.

    Ryškiausia kryptis išliko dirbtinis intelektas: į šią sritį rugpjūtį nukreipta apie 677,1 mln. eurų. Investuotojų dėmesys vis dažniau krypsta į infrastruktūrą, duomenų valdymą, saugumą ir pramoninius DI panaudojimo scenarijus, kurie žada apčiuopiamą grąžą, o ne vien vartotojišką „triukšmą“.

    Pasitraukimai ir įsigijimai lėtėjo

    Rugpjūtį fiksuotas ir išėjimų sulėtėjimas: per mėnesį užregistruoti 37 sandoriai, apimantys įsigijimus, susijungimus ir kitus pasitraukimo scenarijus. Tai svarbus signalas, nes aktyvi pasitraukimų rinka paprastai skatina rizikos kapitalą greičiau sukti naujus fondų ciklus.

    Vis dėlto atskiri įsigijimai ir konsolidacija rodo, kad didesni žaidėjai naudojasi proga stiprinti kompetencijas, įsigyti produktus ar komandas, kai vertinimai tampa labiau pagrįsti. Šiame etape laimi bendrovės, galinčios aiškiai įrodyti, kaip jos uždirba ir kaip kontroliuoja kaštus.

    Ką tai reiškia rinkai rudenį?

    4,6 mlrd. eurų savaitės apimtis leidžia manyti, kad investuotojai nėra pasitraukę, tačiau jų atranka griežtėja. Didesni sandoriai dažniau atitenka brandesnėms įmonėms, o ankstyvos stadijos startuoliams tenka įrodyti ne tik idėjos patrauklumą, bet ir aiškų kelią į pajamas.

    Rudeniui svarbiausi indikatoriai bus trys: ar stabilizuosis sandorių skaičius, ar sugrįš aktyvesni pasitraukimai ir ar DI banga išliks paremta realiomis verslo reikmėmis. Kol kas duomenys rodo, kad rinka pereina į labiau disciplinuotą fazę, kurioje sprendžia efektyvumas, o ne vien augimo pažadai.

  • „Claret Capital Partners“ uždarė 575 mln. eurų fondą: augimo skolai Europoje jau skirta 32 proc.

    „Claret Capital Partners“ uždarė 575 mln. eurų fondą: augimo skolai Europoje jau skirta 32 proc.

    Rizikos skolos ir augimo finansavimo bendrovė „Claret Capital Partners“ uždarė ketvirtąjį Europos augimo kapitalo fondą, kurio dydis siekia 575 mln. eurų. Tai viršijo anksčiau skelbtą 500 mln. eurų tikslą, o fondas bus skirtas Europos technologijų, gyvybės mokslų ir poveikį kuriančioms įmonėms.

    Pasak bendrovės, kartu su susijusiais diskreciniais mandatų portfeliais fondas investuos į augimo skolą, kuri paprastai leidžia įmonėms pritraukti kapitalą su mažesniu nuosavybės dalies praskiedimu nei renkantis vien akcijų finansavimą. Tokios lėšos dažniausiai naudojamos tarptautinei plėtrai, įsigijimams ir produktų kūrimui.

    Kur bus nukreiptos investicijos?

    „Claret Capital Partners“ nurodo, kad jau yra investavusi 32 proc. fondo kapitalo ir paremė daugiau nei 27 bendroves. Tarp jų minimos B2B atidėto mokėjimo platforma „Billie“, klinikinės stadijos farmacijos įmonė „Cinclus Pharma“, komercinio nekilnojamojo turto programinės įrangos tiekėja „PRODA“, biotechnologijų bendrovė „Inventiva“ ir pardavimų analitikos platforma „Surfe“.

    Tokie sandoriai atspindi pastarųjų metų tendenciją Europos rinkoje, kai sparčiai augančios įmonės vis dažniau ieško alternatyvų vien akcijų finansavimui. Augimo skola paprastai pasirenkama tuomet, kai įmonė nori išlaikyti didesnę kontrolę ir išvengti didesnio praskiedimo, tačiau vis tiek finansuoti spartesnį mastelio didinimą.

    Kodėl auga augimo skolos paklausa?

    „Claret Capital Partners“ teigia, kad susidomėjimą tokio tipo finansavimu skatina selektyvesnės akcijų rinkos ir didesnis investuotojų atsargumas vertinant įmonių augimo trajektorijas. Dėl to daliai bendrovių rizikos kapitalo raundai tampa ilgesni, o sąlygos griežtesnės, todėl skolos instrumentai įgauna didesnį svorį finansavimo struktūroje.

    Fondo galutiniame pritraukime dalyvavo instituciniai investuotojai, įskaitant pensijų fondus, draudikus, šeimos biurus ir viešąsias institucijas, taip pat privatūs investuotojai per ELTIF struktūrą. Bendrovė taip pat planuoja naudotis bendro investavimo partnerystėmis, kad galėtų dalyvauti didesnės apimties sandoriuose.

    „Turėdami augantį aukštos kokybės galimybių srautą, aktyviai investuojame ir toliau ieškome verslininkų, kuriančių kitą Europos čempionų kartą“, – sakė „Claret Capital Partners“ vadovaujantis partneris Davidas Batemanas.

    Fondo uždarymas seka po ankstesnio 297 mln. eurų fondo, kuris galutinai suformuotas 2022 metais. Bendrovė nurodo, kad jos portfelis vėliau fiksavo pasitraukimus, tarp jų Cytora įsigijimą, Endomag įsigijimą, Logpoint įsigijimą, Lyst įsigijimą, Tiqets įsigijimą ir Abivax viešą akcijų siūlymą „Nasdaq“ biržoje.

    „Kadangi akcijų rinkos išlieka selektyvesnės, o įkūrėjai ieško būdų augti be nereikalingo praskiedimo, tikimės, kad lanksčios, nuosavybės nedilutuojančios kapitalo formos paklausa ir toliau spartės“, – sakė „Claret Capital Partners“ vadovaujantis partneris Johanas Kampe.

    „Claret Capital Partners“ teigia per visus fondų laikotarpius investavusi daugiau nei 1,5 mlrd. eurų į daugiau nei 210 bendrovių, įskaitant perdirbtą kapitalą. Po naujo fondo uždarymo bendrovė planuoja plėsti veiklą Europoje, stiprindama komandą Paryžiuje ir planuodama buvimą Berlyne.

  • Pranešimai apie „Nvidia“ derybas dėl „Hugging Face“ ir 445 mln. eurų investicijų savaitė Europoje

    Pranešimai apie „Nvidia“ derybas dėl „Hugging Face“ ir 445 mln. eurų investicijų savaitė Europoje

    Europoje per pastarąją savaitę fiksuota daugiau nei 35 technologijų sektoriaus finansavimo sandoriai, kurių bendra vertė viršijo 475 mln. eurų. Kartu rinkoje skaičiuota ir daugiau nei penki išėjimai bei susiję įsigijimų ar susijungimų pranešimai.

    Tarp labiausiai aptariamų naujienų išsiskyrė pranešimai, kad „Nvidia“ svarsto galimą „Hugging Face“ įsigijimą. Viešumoje minima suma siekia apie 12 mlrd. eurų, tačiau kol kas tai vertinama kaip nepatvirtinta informacija, kurią rinka seka dėl jos galimo poveikio DI ekosistemai.

    Jei toks sandoris įvyktų, jis sustiprintų „Nvidia“ pozicijas ne tik kaip lustų tiekėjos, bet ir kaip visos DI programinės įrangos grandinės dalyvės. „Hugging Face“ bendruomenė ir jos platforma yra tapusios svarbiu kanalu atviriems modeliams, duomenų rinkiniams ir DI diegimui, ypač kūrėjų bei tyrėjų aplinkoje.

    Investicijų fronte dėmesio sulaukė ir „Einride“ įkūrėjų inicijuotas rizikos kapitalo fondas, kuris, kaip skelbiama, siekia pritraukti apie 450 mln. eurų Europos „deep tech“ projektams. Tokie planai atspindi tęsiamą kapitalo persiorientavimą į gilesnes technologijas, kur svarbus ne vien augimas, bet ir mokslinis bei inžinerinis pranašumas.

    Pastebima, kad vis daugiau investuotojų akcentuoja DI pritaikymą ne tik programinėje įrangoje, bet ir fizinėje infrastruktūroje, pramonėje bei sveikatos technologijose. Kartu auga susidomėjimas sprendimais, kurie DI diegia kaip produktyvumo įrankį, pavyzdžiui, automatizuojant rizikos kapitalo patikras ar sutrumpinant analizės laiką.

    Sveikatos inovacijų srityje minima ir lėtinės obstrukcinės plaučių ligos diagnostikos problema, kurią kai kurie startuoliai bando spręsti greitesniais kvėpavimo testais. Rinkoje tai siejama su platesne tendencija: medicinoje ieškoma sprendimų, kurie pagreitintų atranką, sumažintų diagnostikos klaidas ir leistų efektyviau paskirstyti sveikatos sistemos resursus.

    Bendras savaitės paveikslas rodo, kad Europa išlaiko aktyvumą nepaisant griežtesnių kapitalo sąlygų. Didžiausio dėmesio sulaukia sandoriai, kuriuose susikerta DI infrastruktūra, atvirojo kodo ekosistemos, gynybos ir pramonės technologijos bei vis labiau įrodymais grindžiamos sveikatos inovacijos.

  • „Lovable“ pritraukė 370 mln. eurų, „Duolingo“ įsigijo „Animade“: svarbiausi Europos sandoriai

    „Lovable“ pritraukė 370 mln. eurų, „Duolingo“ įsigijo „Animade“: svarbiausi Europos sandoriai

    Didžiausi savaitės finansavimo raundai

    Per savaitę Europoje užfiksuota daugiau nei 35 technologijų sektoriaus finansavimo sandoriai, kurių bendra vertė viršijo 763 mln. eurų. Kartu registruota daugiau nei 10 įmonių pasitraukimų, susijungimų ir įsigijimų bei su jais susijusių rinkos pranešimų.

    Daugiausia dėmesio sulaukė Švedijos bendrovė „Lovable“, kuri pritraukė apie 370 mln. eurų naujo kapitalo. Toks raundas dažniausiai signalizuoja ne tik investuotojų pasitikėjimą, bet ir aiškų tikslą spartinti produktų plėtrą, plėsti komandą bei agresyviau eiti į tarptautines rinkas.

    Solidžiu sandoriu išsiskyrė ir Jungtinės Karalystės „Cambridge Aerospace“, kuri pritraukė apie 278 mln. eurų. Aviacijos ir gynybos grandinėje tokios apimties investicijos paprastai siejamos su gamybos pajėgumų didinimu ir ilgo ciklo užsakymų finansavimu.

    Tarp ryškesnių pranešimų – ir skraidančių taksi gamintojo „Vertical Aerospaces“ pritrauktas finansavimas, siekiantis apie 86 mln. eurų. Šioje nišoje investuotojai vertina ne vien technologiją, bet ir sertifikavimo progresą bei partnerystes su infrastruktūros ir paslaugų teikėjais.

    Įsigijimai ir susijungimai

    Savaitės įsigijimų naujienose išsiskyrė „Duolingo“, įsigijusi Jungtinės Karalystės animacijos studiją „Animade“. Tokie sandoriai dažnai vertinami kaip bandymas sustiprinti turinio kūrimo kompetencijas ir paspartinti kūrybinių sprendimų gamybą, ypač kai produktas remiasi įsitraukimu ir nuosekliu vartojimu.

    Kitu reikšmingu sandoriu tapo Danijos „Again“ sprendimas įsigyti „Geno“, siekiant sujungti DI paremtą atradimų procesą su pramonine biogamyba. Pastaraisiais metais tokios integracijos tampa vis dažnesnės, nes įmonės ieško būdų trumpinti tyrimų ciklus ir mažinti eksperimentų kaštus.

    Įsigijimų sąraše taip pat minimos telekomunikacijų ir infrastruktūros paslaugų krypties transakcijos bei vartotojų prekių segmentas, rodantys, kad rinka juda ne vien programinės įrangos, bet ir tradiciškesnių, kapitalui imlių sektorių konsolidacijos link.

    Investuotojų kryptys ir kitos naujienos

    Investuotojų pusėje dėmesį patraukė fondų telkimas: ankstyvos stadijos kapitalo paklausa išlieka aukšta, o dideli fondai ieško būdų išlaikyti tempą, nepaisant griežtesnių vertinimų ir ilgesnių derybų dėl sąlygų. Tai reiškia, kad stipriausi projektai vis dar gali tikėtis pinigų, tačiau atranka tampa selektyvesnė.

    Kartais rinkos pulsą geriausiai parodo ne tik finansavimai, bet ir reguliaciniai sprendimai: tarp svarbesnių pranešimų išsiskyrė „Revolut“ gauta bankinė licencija Prancūzijoje. Tokie žingsniai dažnai atveria kelią platesniam produktų krepšeliui, didesniam klientų pasitikėjimui ir lengvesniam plėtros finansavimui.

    Savaitės apžvalga rodo aiškią kryptį: dideli raundai ir aktyvūs įsigijimai grįžta ten, kur įmonės gali pagrįsti augimą pajamomis, technologiniu pranašumu ar strateginėmis partnerystėmis. Tuo pat metu DI išlieka bendra jungtis, kuri vis dažniau naudojama ne kaip rinkodaros etiketė, o kaip produktyvumo ir kaštų mažinimo instrumentas.

  • Liepos investicijos Europoje: startuoliai pritraukė 8,6 mlrd. eurų, o pardavimų sandorių daugėja

    Liepos investicijos Europoje: startuoliai pritraukė 8,6 mlrd. eurų, o pardavimų sandorių daugėja

    Europos startuolių finansavimas 2026 metų liepos mėnesį išliko atsparus: nors sandorių skaičius mažėjo, pritraukta suma nežymiai ūgtelėjo. Per mėnesį paskelbti 267 finansavimo sandoriai, kai 2026 metų birželį jų buvo 293, tai yra 9 proc. mažiau.

    Vis dėlto bendra pritrauktų lėšų suma siekė 8,6 mlrd. eurų ir šiek tiek viršijo birželio 8,3 mlrd. eurų. Tokia dinamika rodo, kad rinka juda link didesnių, bet retesnių investicinių raundų, o kapitalas telkiasi į brandesnius projektus.

    Didžiausi raundai ir neatskleistos sumos

    Iš 267 liepos sandorių 14 įmonių pritraukė daugiau nei 100 mln. eurų kiekviena, o 35 sandorių vertė nebuvo viešai atskleista. Neatskleistų sumų dalis dažnai apsunkina pilną rinkos vaizdą, tačiau kartu signalizuoja, kad dalis investuotojų ir įmonių renkasi didesnį konfidencialumą.

    Didžiausias mėnesio sandoris fiksuotas Vokietijoje: gynybos ir DI srityje veikianti „Helsing“ užsitikrino apie 1,7 mlrd. eurų vertės E serijos investiciją. Įmonės vertinimas šiame etape siekė apie 16,6 mlrd. eurų.

    DI – tarp ryškiausių krypčių

    Sektorių pjūvyje liepos mėnesį daugiausia dėmesio sulaukė dirbtinis intelektas: pagal investicijų apimtį DI įvardijamas kaip lyderiaujanti kryptis. Investuotojų interesą čia palaiko praktiniai pritaikymo scenarijai, ypač saugumo, programinės įrangos ir automatizavimo sprendimuose.

    Finansavimo koncentracija į DI taip pat atspindi platesnę tendenciją: investuotojai dažniau renkasi sritis, kuriose matomas aiškesnis produktyvumo šuolis ir greitesnė komercializacija. Tuo pat metu didėja reikalavimai dėl duomenų, saugumo ir atitikties, kas gali lemti aukštesnę įėjimo kartelę mažesniems žaidėjams.

    Vokietija pirmauja, o „exits“ aktyvėja

    Šalių reitinge pagal pritrauktas lėšas lyderiavo Vokietija: per 48 sandorius surinkta apie 3,5 mlrd. eurų. Tai pabrėžia, kad didelės ekonomikos su stipresne pramonės baze ir gynybos, inžinerijos bei programinės įrangos ekosistemomis šiuo metu gali lengviau pritraukti didžiuosius raundus.

    Dar vienas svarbus signalas rinkai – pagyvėję pasitraukimai: liepos mėnesį užfiksuotas 51 „exits“ sandoris, kai birželį jų buvo 39. Aktyvumas išsisklaidė per įvairius sektorius, o dažniausiai minimos kryptys apėmė programinę įrangą, DI, finansų technologijas, sveikatos technologijas ir žmogiškųjų išteklių technologijas.