Tag: Finansinės ataskaitos

  • „Circle“ trečią ketvirtį gavo 865 mln. dolerių pajamų ir mažina darbuotojų skaičių 5 proc.

    „Circle“ trečią ketvirtį gavo 865 mln. dolerių pajamų ir mažina darbuotojų skaičių 5 proc.

    Stabiliosios kriptovaliutos USDC leidėja „Circle“ pranešė, kad trečią ketvirtį jos pajamos ir rezervų pajamos siekė 865 mln. JAV dolerių – 17 proc. daugiau nei prieš metus.

    Kaip skelbiama bendrovės paskelbtoje ataskaitoje, grynasis pelnas iš tęstinės veiklos sudarė 226 mln. JAV dolerių (pernai tuo pačiu laikotarpiu – 214,4 mln.), o pakoreguotas EBITDA išaugo iki 317 mln. JAV dolerių.

    Tuo pat metu „Circle“ atskleidė ir vidinius pokyčius: įmonė sumažino darbuotojų skaičių maždaug 5 proc. Su restruktūrizavimu susijusios išlaidos siekė 9,1 mln. JAV dolerių, daugiausia – išeitinėms ir kitoms su darbuotojais susijusioms išmokoms.

    Bendrovė nurodė, kad toks sprendimas priimtas siekiant geriau suderinti organizacinę struktūrą su veiklos modeliu ir strateginiais prioritetais, tačiau tikslaus atleidimų skaičiaus nepateikė.

    Rezervų pajamos smuko, bet augo kitos įplaukos

    „Circle“ veiklos sąnaudos per metus padidėjo 16 proc. ir trečią ketvirtį siekė 245 mln. JAV dolerių – augimą bendrovė siejo su administravimo, IT infrastruktūros ir rinkodaros kaštais.

    Tuo metu paskirstymo, transakcijų ir kitos sąnaudos sumažėjo 8 proc. iki 412 mln. JAV dolerių – daugiausia dėl mažesnių paskirstymo mokėjimų.

    Iš 207 mln. JAV dolerių „kitų pajamų“ net 182 mln. buvo pripažinta iš ARC žetonų išankstinio pardavimo. Palyginimui, 2025 metų trečią ketvirtį „kitos pajamos“ sudarė 29 mln. JAV dolerių.

    Vis dėlto rezervų pajamos mažėjo: jos krito 8 proc. iki 658 mln. JAV dolerių, nes sumažėjo rezervų grąžos norma.

    USDC apyvarta ir tinklo rodikliai

    Bendrovė nurodė, kad USDC vidutinė apyvarta trečią ketvirtį siekė 73,3 mlrd. JAV dolerių – tai yra 8 proc. daugiau nei prieš metus.

    Grandinėje (onchain) USDC transakcijų apimtys per ketvirtį pasiekė 13,9 trln. JAV dolerių – 49 proc. daugiau nei prieš metus.

    Ketvirčio pabaigoje USDC apyvarta buvo 73,9 mlrd. JAV dolerių ir iš esmės nesikeitė, palyginti su prieš metus buvusiu lygiu, o „Circle“ stabiliųjų kriptovaliutų rinkos dalis sumažėjo iki 27 proc.

    „Arc“ tinklas ir planai įsigijimui

    „Circle“ rugsėjo 16 dieną atidarė viešą „Arc“ pagrindinį tinklą (mainnet), o paleidimo metu jame dalyvavo daugiau nei 100 institucinių ir ekosistemos kūrėjų.

    Taip pat buvo sukurta pradinė 10 mlrd. ARC žetonų pasiūla – bendrovė pabrėžė, kad tai yra techninis etapas, o ne įsipareigojimas šiuos žetonus viešai platinti.

    Rugsėjį „Circle“ taip pat sutarė įsigyti Singapūre veikiančią mokėjimų bendrovę „Tazapay“. Sandorį tikimasi užbaigti 2027 metais, jei bus gauti reikalingi reguliuotojų patvirtinimai.

    Be to, rugsėjį „Binance“ įsigijo 100 mln. JAV dolerių vertės „Circle“ akcijų ir pasirašė naują penkerių metų USDC susitarimą.
  • Zarasuose – parama bendruomenėms: kompensuos išlaidas, bet yra svarbių sąlygų

    Zarasuose – parama bendruomenėms: kompensuos išlaidas, bet yra svarbių sąlygų

    Zarasų rajono savivaldybės administracija kviečia rajone veikiančias bendruomenines organizacijas teikti prašymus išlaidų kompensavimui. Parama skiriama pagal Bendruomeninių organizacijų skatinimo ir aktyvinimo tvarkos aprašą.

    Savivaldybė nurodo, kad programos tikslas – stiprinti vietos bendruomenių sutelktumą, skatinti iniciatyvumą ir savarankiškumą. Taip pat siekiama, kad bendruomenės aktyviau prisidėtų prie viešųjų gyventojų poreikių tenkinimo.

    Kas gali pretenduoti į kompensacijas?

    Prašymus gali teikti Zarasų rajono savivaldybės teritorijoje registruotos ir veiklą vykdančios bendruomeninės organizacijos. Jos turi atitikti Vietos savivaldos ir Bendruomeninių organizacijų plėtros įstatymuose numatytą apibrėžimą.

    Organizacija privalo būti pateikusi paskutinių metų metinių finansinių ataskaitų rinkinį ir veiklos ataskaitą. Jei organizacija veikia trumpiau nei vienus metus, vietoje to pateikiama laisvos formos veiklos ataskaita.

    Taip pat organizacija negali būti sustabdžiusi ar apribojusi veiklos ir negali būti likviduojama, o šios aplinkybės tikrinamos Juridinių asmenų registro duomenimis. Be to, per kalendorinius metus organizacija turi būti aktyviai dalyvavusi bent viename savivaldybės renginyje.

    Kokios išlaidos kompensuojamos?

    Programa numato galimybę kompensuoti patalpų išlaikymo išlaidas, įskaitant šildymą, elektrą, vandenį, nuotekų šalinimą, patalpų draudimą ir vietinę rinkliavą už komunalinių atliekų surinkimą. Šioms išlaidoms taikoma riba – kompensuojama ne daugiau kaip 1 000 eurų per metus ir ne daugiau kaip 50 proc. patirtų išlaidų.

    Taip pat gali būti kompensuojamos pareiškėjo veiklai vykdyti patirtos išlaidos, kai įgyvendinamas projektas finansuojamas iš Europos Sąjungos ar valstybės biudžeto lėšų. Tokiu atveju kompensuojama iki 5 proc., bet ne daugiau kaip 2 000 eurų per metus, o projekto vertė turi būti ne mažesnė nei 3 000 eurų.

    Savivaldybė pabrėžia, kad netinkamos finansuoti išlaidos apima baudas, delspinigius ir su teismais susijusias išlaidas. Praktikoje tai reiškia, kad vertinant prašymą daugiausia dėmesio skiriama realioms bendruomenės veiklos ir infrastruktūros palaikymo sąnaudoms.

    Dokumentai ir terminai

    Pareiškėjai turi pateikti užpildytą ir pasirašytą prašymo formą bei išlaidas pagrindžiančių dokumentų kopijas, pavyzdžiui, sąskaitas faktūras, kvitus, sutartis ar banko išrašus. Visi dokumentai ir mokėjimai turi būti pareiškėjo vardu.

    Jei prašymas teikiamas pirmą kartą, papildomai reikės registravimo pažymėjimo ir įstatų ar nuostatų kopijų. Jei prašymą teikia ne organizacijos vadovas, būtina pateikti įgaliojimą ar kitą teisę veikti patvirtinantį dokumentą.

    Prašymai priimami iki 2026 metų gruodžio 5 dienos. Juos galima pateikti elektroniniu paštu arba atvykus į Zarasų rajono savivaldybės administraciją vieno langelio principu dirbančiam specialistui.

    Jei koordinatorius paprašo patikslinimų ar papildomų dokumentų, jie turi būti pateikti per 3 darbo dienas nuo prašymo gavimo. Savivaldybė įspėja, kad nepateikus prašymas nebus vertinamas.

    Tinkamomis laikomos einamaisiais kalendoriniais metais patirtos išlaidos, taip pat praėjusių kalendorinių metų gruodžio mėnesį patirtos ir nedeklaruotos išlaidos. Dokumentai turi būti pateikti lietuvių kalba ir patvirtinti parašu arba elektroniniu parašu.

    Dėl kompensacijų teikimo tvarkos konsultuoja Zarasų rajono savivaldybės administracijos Investicijų ir plėtros skyriaus vyriausioji specialistė Dalia Banienė.

  • „Datavault AI“ akcijos krito beveik 50 proc.: įstrigo bitkoinai iš 150 mln. eurų vertės sandorio

    „Datavault AI“ akcijos krito beveik 50 proc.: įstrigo bitkoinai iš 150 mln. eurų vertės sandorio

    „Datavault AI“ akcijos antradienį smuko beveik 50 proc., kai bendrovė pranešė negalinti atsiimti reikšmingo kiekio bitkoinų, laikomų trečiosios šalies piniginėje. Rinka į žinią sureagavo staigiai: prekybos apimtys šoktelėjo kelis kartus, o investuotojai ėmė vertinti ir platesnę finansinės atskaitomybės riziką.

    Bendrovė nurodė, kad problema susijusi su sandoriu su Scilex, pagal kurį pastaroji sutiko įsigyti „Datavault AI“ akcijų paketą, už kurį turėjo būti atsiskaityta bitkoinais. Viešai skelbiama, kad sutarties vertė siekė 150 mln. JAV dolerių, kas pagal šiandienos apytikrį kursą atitinka apie 140 mln. eurų.

    Reguliuotojui pateiktame dokumente bendrovė taip pat įspėjo, kad daugiau nei vienų metų finansinėmis ataskaitomis negalima pasikliauti dėl apskaitos klaidos, susijusios su dideliu nuosavybės sandoriu, kuriame figūravo bitkoinai. Tai reiškia, kad „Datavault AI“ ketina perskaičiuoti (perteikti iš naujo) dalį finansinių ataskaitų, tačiau tikslaus grafiko kol kas nenurodė.

    Pagal bendrovės paaiškinimą, bitkoinai buvo įskaityti į skaitmeninę piniginę per ne biržos grandinėje vykusį pervedimą, susietą su Biconomy Pte. Ltd. valdoma infrastruktūra. Vėliau „Datavault AI“ dalį įskaitytų bitkoinų pardavė atgal Scilex, už tai gaudama grynųjų, tačiau 2026 metų birželį, bandydama likusius bitkoinus persivesti į išorinę sąskaitą, susidūrė su kliūtimis.

    „Datavault AI“ teigimu, su Scilex sandoriu siejami bitkoinai neatitiko reikalavimų, kad būtų pripažinti bendrovės skaitmeniniu turtu. Pasak įmonės, tokie dydžiai turėjo būti apskaityti kaip gautina suma už akcijų emisiją, mažinant nuosavą kapitalą, o ne rodant kaip likvidumo šaltinį balanse.

    Šis vertinimo pokytis turi ir praktinių pasekmių: vadovybė iš naujo peržiūri įmonės veiklos tęstinumo prielaidas, nes anksčiau bitkoinų likučiai buvo traktuojami kaip likvidumo rezervas. Įmonė taip pat pripažino, kad lėšų iš Scilex surinkimas išlieka neapibrėžtas, o tai didina ne tik apskaitos, bet ir pinigų srautų riziką.

    Dokumentuose taip pat nurodyta, kad planuojami ataskaitų patikslinimai turėtų sumažinti bendrovės turto sumas skirtingomis datomis. Rinkose tokios naujienos dažnai vertinamos itin jautriai, nes finansinių rezultatų perskaičiavimas gali lemti griežtesnį auditorių ir priežiūros institucijų dėmesį, brangesnį finansavimą bei didesnį investuotojų nepasitikėjimą.

  • „Capital B“ nuostolis išaugo iki 69,5 mln. eurų: beveik viską lėmė bitcoin vertės sumažėjimas

    „Capital B“ nuostolis išaugo iki 69,5 mln. eurų: beveik viską lėmė bitcoin vertės sumažėjimas

    Prancūzijos bendrovė „Capital B“, kuri savo strategiją grindžia bitcoin rezervų kaupimu, paskelbė apie gerokai išaugusį pirmojo šių metų pusmečio grynąjį nuostolį. Įmonė per šešis mėnesius patyrė 69,5 mln. eurų nuostolį, kai tuo pačiu laikotarpiu pernai nuostolis siekė 1,9 mln. eurų.

    Didžiausia nuostolio dalis siejama ne su kasdienės veiklos rezultatais, o su apskaitiniu turto vertės sumažėjimu. „Capital B“ nurodė, kad apie 67,5 mln. eurų sudarė papildomas bitcoin vertės sumažėjimo įvertinimas pagal kainą birželio 30 dieną, ir pabrėžė, kad tai neturėjo pinigų srautų poveikio.

    Tokie įrašai į finansines ataskaitas būdingi įmonėms, kurios balanse laiko kriptoturtą: esant rinkos svyravimams, jo vertė gali būti koreguojama, net jei realus pardavimas neįvyksta. Dėl to rezultatai gali atrodyti prastesni, nors įmonės likvidumo padėtis per trumpą laiką nebūtinai pablogėja.

    Įmonės pajamos per metus augo 3,5 proc. ir pasiekė 5,8 mln. eurų. Vis dėlto būtent bitcoin apskaitinis perkainojimas tapo pagrindiniu veiksniu, nulėmusiu ryškų grynojo rezultato pokytį.

    Didina bitcoin rezervą

    „Capital B“ tęsė bitcoin kaupimą ir pranešė, kad iki rugsėjo 30 dienos strateginis rezervas išaugo iki 3 538 BTC. Sausį įmonė turėjo 2 823 BTC, tad augimas per laikotarpį sudarė 25,3 proc.

    Bendrovė nurodė, kad bendra įsigijimo savikaina siekė 310,6 mln. eurų, o vidutinė pirkimo kaina buvo 87 805 eurai už vieną bitcoin. Taip pat paskelbtas 2,2 proc. BTC pajamingumo rodiklis, kuriuo matuojamas bitcoin kiekio pokytis, tenkantis vienai visiškai praskiestai akcijai.

    Finansavimas per kapitalo pritraukimą

    Siekdama finansuoti bitcoin iždo strategiją, „Capital B“ per pirmąjį metų pusmetį pritraukė 27,5 mln. eurų kapitalo. Bendrovė taip pat nurodė, kad nuo liepos 1 dienos iki spalio 15 dienos papildomai pritraukė dar 31,7 mln. eurų.

    Vienas didžiausių šių metų sandorių įvyko rugsėjį, kai įmonė įsigijo 376 BTC už 25,3 mln. eurų. Bendrovė teigė, kad šis pirkimas buvo finansuotas neseniai pritrauktu kapitalu, o tarp investuotojų minimas ir „Blockstream“ vadovas Adamas Backas.

    Nuo pervadinimo iki naujos krypties

    „Capital B“ anksčiau veikė kitu pavadinimu ir 2025 metais persivadino, aiškiai nukreipdama veiklą į bitcoin iždo modelį. Tokia strategija pastaraisiais metais išplito tarp dalies viešai ir neviešai veikiančių bendrovių, kurios siekia kaupti kriptoturtą kaip ilgalaikį rezervą.

    Vis dėlto šis modelis reiškia didesnius rezultatų svyravimus ataskaitose: kai bitcoin kaina smarkiau keičiasi, apskaitiniai vertės sumažėjimo įrašai gali staigiai padidinti nuostolį net ir tuomet, kai pajamos auga. Dėl to investuotojai paprastai vertina ne tik grynąjį rezultatą, bet ir pinigų srautus, skolos lygį bei kapitalo pritraukimo sąlygas.

  • Sodų bendrijoje „DARBAS“ – lemtingas susirinkimas: rinks valdybą ir tvirtins sąmatą

    Sodų bendrijos „DARBAS“ valdyba pranešė, kad 2026 metais rugpjūčio 30 dieną, sekmadienį, 17 valandą šaukiamas ataskaitinis rinkiminis narių susirinkimas. Jis vyks adresu Gelvadiškių Sodų 1-oji g. 30.

    Jei susirinkime nesusirinks sprendimams priimti būtinas kvorumas, pakartotinis susirinkimas numatytas 2026 metais rugsėjo 13 dieną tuo pačiu laiku ir toje pačioje vietoje. Tokiu atveju nariams rekomenduojama iš anksto suplanuoti dalyvavimą, nes sprendžiami klausimai tiesiogiai veikia bendrijos veiklą ir mokesčius.

    Darbotvarkėje numatyti valdybos ir valdybos pirmininko rinkimai, o pasikeitimai turės būti įregistruoti Registrų centre. Taip pat bus svarstoma ir tvirtinama 2025 metais bendrijos finansinės veiklos ataskaita.

    Susirinkime planuojama tikslinti juridinio asmens buveinės adresą ir šį pakeitimą įregistruoti Registrų centre. Kartu bus teikiama tvirtinti 2026 metais metinė pajamų ir išlaidų sąmata, nuo kurios paprastai priklauso planuojami darbai ir narių įmokų dydžiai.

    Numatyti ir revizijos komisijos bei jos pirmininko rinkimai, taip pat įstatų atnaujinimo klausimas. Praktikoje tai svarbu siekiant aiškesnės atsakomybės, skaidresnės finansų kontrolės ir lengvesnio sprendimų įgyvendinimo, ypač kai bendrijose dažnai keičiasi aktyviai dalyvaujantys nariai.

    Darbotvarkėje įrašytas ir bendravimo kanalų tarp narių aptarimas, įskaitant internetinio puslapio ar kitų ryšio priemonių naudojimą. Pastaraisiais metais vis daugiau bendrijų renkasi skaitmeninius kanalus dėl greitesnio informavimo apie darbus, rinkliavas, avarijas ar balsavimų organizavimą.

    Su siūlomais sprendimų projektais, kaip nurodo bendrija, bus galima susipažinti „DARBAS“ valdyboje. Dėl papildomos informacijos nariai gali kreiptis į valdybos pirmininkę Sigitą Margaritą Štaudę.

  • Rejestrai atskleidė IT-Enterprise dramą: milijonai pajamų naujai įmonei, senoji grupė grimzta

    Ukrainos technologijų bendrovę „IT-Enterprise“ supurtęs akcininkų konfliktas išryškino, kaip greitai programinės įrangos versle gali persikelti vertė: nuo kodo ir prekių ženklų iki klientų sutarčių ir operacinės kontrolės. Tokiose situacijose svarbiausi pėdsakai dažnai randami ne viešuose pareiškimuose, o valstybiniuose registruose ir finansinėse ataskaitose.

    „IT-Enterprise“ – viena seniausių Ukrainos įmonių, kuriančių verslo valdymo sistemas ir kitus skaitmeninimo sprendimus. Bendrovė viešai sieja savo veiklą su ERP produktų linija, taip pat su kitais rinkoje žinomais projektais, o tarp klientų tradiciškai minimi stambūs verslai ir viešasis sektorius.

    Konfliktas į viešumą išėjo, kai vienas iš ilgamečių grupės partnerių Vladimiras Michailovas pareiškė esąs palaipsniui stumiamas iš valdymo, o teisės į svarbiausius produktus, prekių ženklus ir klientų sutartis galėjo atsidurti su partnerių šeima siejamose struktūrose. Kita pusė žiniasklaidai pripažino konflikto faktą, bet jį aiškino pasitikėjimo praradimu ir skirtinga verslo raidos vizija.

    „Tai ne tik ginčas tarp partnerių – tai klausimas, kas realiai kontroliuoja kodą, licencijas ir klientų sutartis“, – sakė vienas iš konflikto viešai minėtų bendraturčių.

    Registrų ir atvirų duomenų analizė leidžia matyti du paraleliai egzistuojančius verslo kontūrus. Pirmasis – istorinė grupė, siejama su „IT-Enterprise“ prekės ženklu ir ankstesne įmonių struktūra, kurioje dalyvavo keli akcininkai. Antrasis – naujesnė įmonių grandis, sukurta vėliau ir siejama tik su viena konflikto puse.

    Ataskaitos už 2025 metus viešojoje erdvėje sukėlė daugiausia klausimų dėl itin kontrastingų rezultatų. Pagal skelbiamus duomenis, naujoji įmonė per metus demonstravo labai spartų augimą: didelę apyvartą, išskirtinai aukštą pelningumą ir santykinai nedidelį darbuotojų skaičių, kas tokiame rinkos segmente laikoma neįprasta ir paprastai reikalauja aiškaus paaiškinimo dėl pajamų šaltinių ir sąnaudų struktūros.

    Tuo pat metu istorinės grupės bendrovės, siejamos su pagrindiniais produktais, pateikė nuostolingus rezultatus. Skelbiamuose skaičiuose matomas ne tik pelningumo kritimas, bet ir staigus turto sumažėjimas, o tai, ekspertų vertinimu, gali signalizuoti apie reikšmingus pokyčius verslo modelyje, sutarčių portfelyje ar turto struktūroje.

    Programinės įrangos įmonėse vertė dažnai slypi nematerialiuose aktyvuose: intelektinėje nuosavybėje, licencijose, prekių ženkluose, prieigos raktuose, komandos kompetencijoje ir klientų santykiuose. Jei tokie elementai perregistruojami ar perkeliami į kitą juridinį vienetą, reali ekonominė nauda gali persikelti greičiau, nei spėja sureaguoti teismai ar priežiūros institucijos.

    Teisinė tokio ginčo pusė paprastai remiasi keliais esminiais klausimais: ar buvo laikomasi sandorių su susijusiais asmenimis tvirtinimo procedūrų, ar teisių ir aktyvų perleidimo kainos atitiko rinkos vertę, ar visi akcininkai turėjo prieigą prie informacijos ir ar valdymo sprendimai atitiko bendrovės interesus. Galutiniai atsakymai priklauso nuo pirminių sutarčių, protokolų, vertinimų ir teismų išvadų.

    Klientams tokie konfliktai turi labai praktinę reikšmę: kas užtikrina palaikymo tęstinumą, kas teisėtai išduoda licencijas, kam priklauso atnaujinimų teisės ir kas prisiima atsakomybę už sistemos veikimą. Investuotojams tai priminimas, kad net ir brandžiame technologijų versle lemiamas tampa ne vien produktas, bet ir aiški intelektinės nuosavybės žemėlapio, valdymo taisyklių bei audito kultūra.

    Platesniame kontekste istorija aktuali ir Ukrainos reputacijai kuriant palankią aplinką technologijų sektoriui, įskaitant specialius teisinius režimus ir skaitmeninės ekonomikos plėtrą. Pasitikėjimas tokia aplinka tiesiogiai priklauso nuo to, kaip greitai ir skaidriai sprendžiami ginčai dėl nematerialių aktyvų, o ypač dėl programinio kodo ir prekės ženklų.

    Kol kas aišku viena: registruose ir finansiniuose dokumentuose užfiksuoti pokyčiai tapo pagrindiniu konflikto „žemėlapiu“. Tolimesnė įvykių eiga priklausys nuo nepriklausomo audito, dokumentų analizės ir teismų sprendimų, kurie turės reikšmės ne tik vienai įmonių grupei, bet ir platesnei technologijų verslo praktikai regione.

  • NVO ataskaitos Registrų centrui: ką būtina pateikti ir kaip išvengti klaidų iki gegužės 31 dienos

    NVO ataskaitos Registrų centrui: ką būtina pateikti ir kaip išvengti klaidų iki gegužės 31 dienos

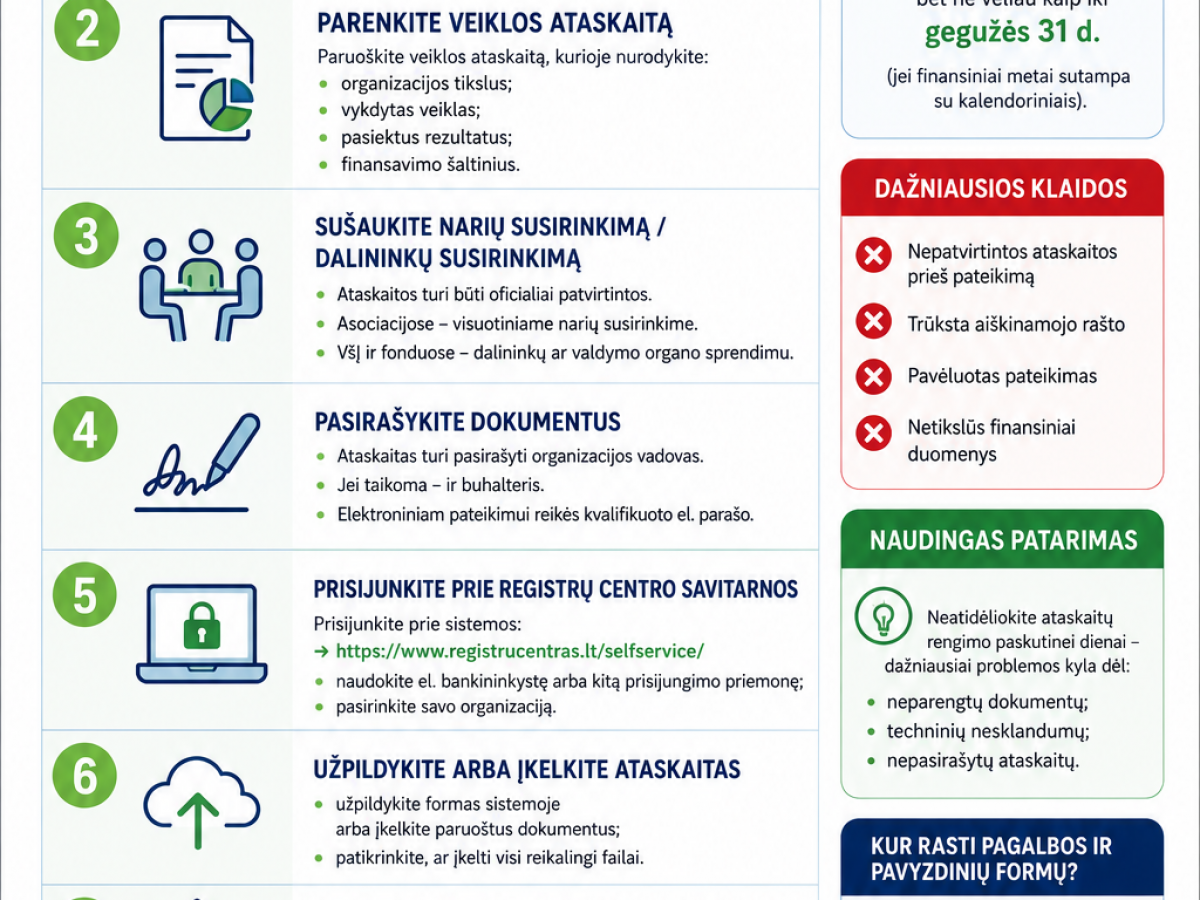
    Nevyriausybinės organizacijos, veikiančios asociacijų, viešųjų įstaigų bei labdaros ir paramos fondų forma, kasmet privalo pateikti finansines ataskaitas Juridinių asmenų registrui. Šį registrą administruoja Registrų centras, o dokumentai teikiami elektroniniu būdu per savitarnos sistemą.

    Pareiga teikti ataskaitas taikoma nepriklausomai nuo to, ar organizacija tais metais vykdė aktyvią veiklą, ar jos apyvarta buvo nedidelė. Laiku nepateikti dokumentai viešuose registruose matomi kaip atskaitomybės trūkumas, o tai gali apsunkinti dalyvavimą finansavimo konkursuose ir bendradarbiavimą su partneriais.

    Kokius dokumentus reikia pateikti?

    Pagrindinis dokumentų paketas yra metinių finansinių ataskaitų rinkinys. Paprastai jis apima balansą, veiklos rezultatų ataskaitą ir aiškinamąjį raštą, kuriame paaiškinami svarbiausi finansiniai rodikliai bei taikyti apskaitos principai.

    Priklausomai nuo organizacijos dydžio ir teisinio reguliavimo, gali būti privaloma pateikti ir veiklos ataskaitą. Jei organizacijai taikomas privalomas auditas, kartu turi būti pateikiama ir auditoriaus išvada.

    Terminai: 30 dienų ir 5 mėnesiai

    Dokumentai turi būti pateikti per 30 dienų nuo jų patvirtinimo. Kartu galioja ir galutinis terminas: ne vėliau kaip per 5 mėnesius nuo finansinių metų pabaigos.

    Jei organizacijos finansiniai metai sutampa su kalendoriniais, praktinis terminas dažniausiai yra gegužės 31 diena. Tai reiškia, kad delsimas iki paskutinių dienų didina riziką nespėti dėl techninių trikdžių, netikslumų dokumentuose ar elektroninio pasirašymo problemų.

    Kaip pateikti per Registrų centrą?

    Ataskaitos teikiamos tik elektroniniu būdu per Registrų centro savitarnos sistemą, prisijungiant per elektroninę bankininkystę ar kitas tapatybės patvirtinimo priemones. Prisijungus reikia pasirinkti konkrečią organizaciją ir įkelti dokumentus arba užpildyti reikiamas formas sistemoje.

    Pateikimas patvirtinamas elektroniniu parašu, o atsakingas asmuo turi užtikrinti, kad teikiami dokumentai atitinka patvirtintą versiją. Praktikoje verta išsisaugoti pateikimo patvirtinimą, kad prireikus būtų galima greitai įrodyti pateikimo faktą ir datą.

    Dažniausios klaidos ir pasekmės

    Viena dažniausių problemų yra pateikiamas ne visas dokumentų rinkinys, pavyzdžiui, pamirštamas aiškinamasis raštas arba nepridedama auditoriaus išvada, kai ji privaloma. Kita tipinė klaida yra pavėluotas pateikimas arba įkeliami dokumentai, kurie dar nepatvirtinti organizacijos valdymo organų.

    Už ataskaitų nepateikimą ar neteisingų duomenų pateikimą gali grėsti administracinė atsakomybė. Be to, nevykdoma atskaitomybė gali tapti praktine kliūtimi siekiant valstybės ar savivaldybių biudžetų finansavimo, nes galioja teisiniai ribojimai organizacijoms, neįvykdžiusioms ataskaitų pateikimo pareigos.

    Norint išvengti rizikų, verta iš anksto susiplanuoti ataskaitų parengimą, suderinti patvirtinimo datą ir nelaukti paskutinių dienų. Laiku pateikti dokumentai padeda išlaikyti organizacijos patikimumą, skaidrumą ir sklandų dalyvavimą projektinėje veikloje.

  • Akmenės rajono taryba vienbalsiai patvirtino 2025 metų veiklos ir finansines ataskaitas: kas jose?

    Akmenės rajono taryba vienbalsiai patvirtino 2025 metų veiklos ir finansines ataskaitas: kas jose?

    Akmenės rajono savivaldybės taryba posėdyje vienbalsiai patvirtino 2025 metų ataskaitų rinkinį. Jį sudaro Savivaldybės 2025 metų veiklos ataskaita, 2025 metų finansinių ataskaitų rinkinys ir 2025 metų biudžeto vykdymo ataskaitų rinkinys.

    Ataskaitų tvirtinimas yra viena svarbiausių savivaldybės atskaitomybės procedūrų, leidžianti tarybai ir gyventojams įvertinti, kaip buvo įgyvendinti planuoti darbai ir kaip panaudotos biudžeto lėšos. Tokie dokumentai paprastai apima pagrindinius metų sprendimus, projektų eigą ir finansinius rodiklius pagal patvirtintas apskaitos taisykles.

    Vadovaudamasis savivaldybės tarybos veiklos reglamentu, metinių ataskaitų rinkinį tarybai pateikė savivaldybės meras Vitalijus Mitrofanovas. Mero veiklos rezultatai įtraukiami į Savivaldybės veiklos ataskaitą, todėl posėdyje meras pristatė praėjusių metų darbus ir atsakė į tarybos narių klausimus.

    Po pristatymo ir diskusijos taryba balsavo už ataskaitų rinkinio patvirtinimą, o sprendimas priimtas visais balsais. Vienbalsis pritarimas rodo, kad tarybos dauguma sutiko su pateikta veiklos ir finansų informacija bei jos pateikimo forma.

    Savivaldybė praneša, kad norintieji susipažinti su 2025 metų veiklos ataskaita gali tai padaryti specialiame leidinyje, kuriame pateikiama faktinė medžiaga, iliustracijos ir diagramos. Tokie leidiniai gyventojams paprastai padeda greičiau suprasti pagrindines kryptis, tačiau detalesnei analizei svarbiausi išlieka patys ataskaitų dokumentai ir jų priedai.

  • Neringos savivaldybė paskelbė 2026 metų I ketvirčio iždo atskaitomybę: kur rasti rinkinius

    Neringos savivaldybė viešai atnaujino finansinių ataskaitų rinkinių skiltį ir paskelbė naujausius dokumentus, tarp jų ir 2026 metų iždo finansinę atskaitomybę už 2026 metų kovo 31 dieną. Skiltyje taip pat pateikiami ankstesnių metų ketvirtiniai ir metiniai rinkiniai, kad gyventojai ir suinteresuotos institucijos galėtų palyginti rodiklius.

    Šie dokumentai paprastai apima savivaldybės iždo ataskaitas, administracijos finansines ataskaitas bei konsoliduotą atskaitomybę, kai sujungiami savivaldybės kontroliuojamų viešojo sektoriaus subjektų duomenys. Prie kai kurių metų pateikiami ir konsoliduojamų subjektų sąrašai, kurie padeda suprasti, kurios įstaigos ir organizacijos įtrauktos į bendrą paveikslą.

    Kas paskelbta naujausioje skiltyje

    Tarp naujausių įrašų matoma 2026 metų iždo finansinė atskaitomybė, o 2025 metų dalyje sudėti keli svarbūs rinkiniai, įskaitant metinę 2025 metų atskaitomybę ir ketvirtines iždo ataskaitas. 2024, 2023 ir 2022 metų skiltyse taip pat pateikiamos ketvirtinės ataskaitos bei metinės konsoliduotos ataskaitos.

    Tokie rinkiniai yra viena pagrindinių viešumo priemonių, leidžiančių įvertinti, kaip savivaldybė planuoja ir vykdo biudžetą, kokie yra įsipareigojimai bei turto ir finansavimo pokyčiai per metus. Praktikoje skaitytojams aktualiausi būna rodikliai, susiję su pinigų srautais, skolų dinamika, mokėtinomis sumomis ir veiklos sąnaudomis.

    Kaip skaityti savivaldybės ataskaitas

    Norint greitai susigaudyti, verta atskirti tris dokumentų tipus. Iždo atskaitomybė labiau susijusi su biudžeto vykdymu ir pinigų judėjimu, administracijos finansinės ataskaitos atspindi savivaldybės administracijos finansinę būklę, o konsoliduota atskaitomybė apima platesnį savivaldybės viešojo sektoriaus vaizdą.

    Lyginant ketvirčius, svarbu atkreipti dėmesį, kad sezoniškumas gali iškraipyti trumpalaikius palyginimus, ypač savivaldybėse, kurių pajamos ir paslaugų apimtys priklauso nuo turizmo. Dėl to patikimesnį įspūdį dažniausiai suteikia metiniai dokumentai ir kelių laikotarpių palyginimas.

    Kodėl šie duomenys svarbūs gyventojams

    Viešai skelbiami finansinių ataskaitų rinkiniai didina skaidrumą ir leidžia gyventojams, tarybos nariams, žiniasklaidai bei partneriams tikrinti, ar finansiniai sprendimai atitinka patvirtintus planus. Tai taip pat yra praktinis šaltinis vertinant, kaip savivaldybė valdo įsipareigojimus ir kaip keičiasi finansinė padėtis ilgesniu laikotarpiu.

    Skiltyje sukaupta ir istorinių dokumentų, siekiančių bent 2019 metus, todėl galima nuosekliai sekti, kaip kito ataskaitų struktūra, skelbimo dažnumas ir dokumentų apimtis. Jei ieškote konkretaus laikotarpio, patogiausia orientuotis pagal metus ir dokumento pavadinime esantį ataskaitinės datos žymėjimą.

  • Biudžeto vykdymo ataskaitų rinkiniai: ką privalo pateikti įstaigos ir kur gyventojai randa duomenis

    Biudžeto vykdymo ataskaitų rinkiniai yra vienas pagrindinių dokumentų, leidžiančių įvertinti, kaip biudžetinė įstaiga panaudojo jai skirtas lėšas ir kokie buvo metų finansiniai rezultatai. Tokios ataskaitos paprastai apima pajamų ir išlaidų vykdymą, įsipareigojimus, gautinas sumas ir kitus rodiklius, kurie reikalingi skaidrumui ir atskaitomybei.

    Praktikoje šie dokumentai svarbūs ne tik steigėjui ar kontrolę atliekančioms institucijoms. Jie aktualūs ir gyventojams, bendruomenėms bei tiekėjams, kurie nori suprasti, kokiems pirkimams ir veikloms buvo skiriami asignavimai, ar įstaiga turėjo skolų ir kaip keitėsi jos finansinė padėtis.

    Kur skelbiamos ataskaitos ir ką jose matyti

    Dažniausiai biudžeto vykdymo ataskaitų rinkiniai skelbiami įstaigų interneto svetainėse, taip pat gali būti pateikiami per viešus registrus ar steigėjo informavimo kanalus. Nemaža dalis įstaigų nurodo, kad jų duomenys kaupiami ir saugomi Juridinių asmenų registre, todėl identifikavimui naudojamas juridinio asmens kodas.

    Ataskaitose paprastai galima rasti informaciją apie patvirtintą biudžetą ir jo vykdymą, faktines išlaidas pagal ekonominės klasifikacijos straipsnius, darbo užmokesčio fondą, prekių ir paslaugų įsigijimą, taip pat projektinį finansavimą. Svarbu atkreipti dėmesį, kad skirtingų metų ar skirtingų įstaigų pateikimo forma gali skirtis, todėl palyginimui verta žiūrėti tuos pačius rodiklius.

    Dažniausios gyventojų klaidos ieškant duomenų

    Viena dažniausių problemų, su kuria susiduria vartotojai, yra tai, kad vietoje ataskaitų atsiveria techninė informacija, pavyzdžiui, pranešimai apie slapukus ir jų nustatymus. Tokie pranešimai nėra susiję su biudžeto vykdymo duomenimis, tačiau gali uždengti puslapio turinį arba nukreipti dėmesį nuo dokumentų skilties.

    Kita klaida yra paieška pagal per bendrą raktinį žodį, neįvedant įstaigos pavadinimo ar juridinio asmens kodo. Jei tikslas yra rasti konkrečios įstaigos ataskaitų rinkinį, dažnai greičiausias kelias yra paieška pagal įstaigos kodą arba aiškiai įvardytą dokumento pavadinimą.

    Kodėl šios ataskaitos svarbios skaidrumui

    Biudžeto vykdymo ataskaitų rinkiniai leidžia visuomenei matyti, ar viešieji pinigai panaudoti pagal planą ir ar sprendimai buvo pagrįsti. Tai ypač aktualu tais atvejais, kai kyla diskusijų dėl įstaigos veiklos efektyvumo, viešųjų pirkimų masto ar administracinių išlaidų.

    Augant atvirų duomenų ir skaitmeninio skaidrumo lūkesčiams, įstaigoms vis dažniau keliami reikalavimai informaciją pateikti aiškiai ir patogiai, o gyventojai tikisi greitai rasti pagrindinius dokumentus vienoje vietoje. Dėl to biudžeto vykdymo ataskaitų pateikimas ir paaiškinimas tampa ne formalumu, o realiu pasitikėjimo viešuoju sektoriumi elementu.