Tag: Finansų rinkos

  • NVIDIA vadovas Jensenas Huangas atsidūrė skandalo centre: romanas ir įtarimai dėl Kinijos žvalgybos

    NVIDIA vadovas Jensenas Huangas atsidūrė skandalo centre: romanas ir įtarimai dėl Kinijos žvalgybos

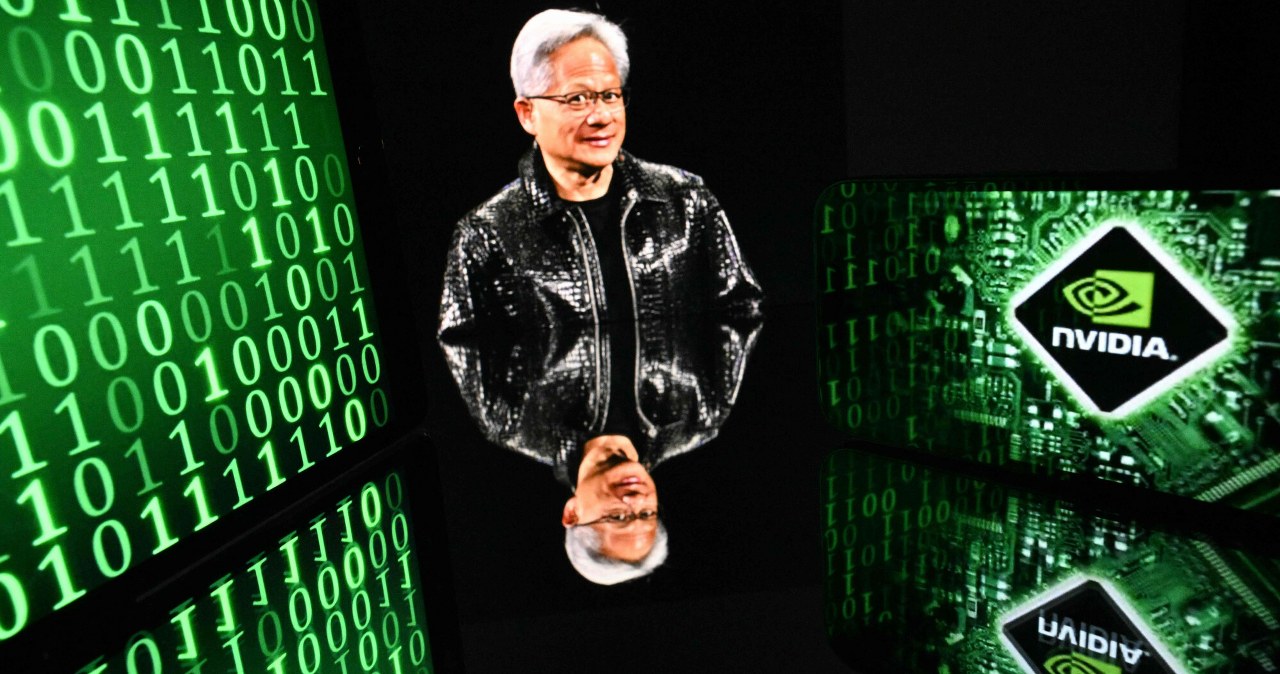
    NVIDIA vadovas Jensenas Huangas atsidūrė nepriklausomo tyrimo centre, kuriame persipina asmeniniai santykiai ir įtarimai dėl galimų ryšių su Kinijos žvalgyba.

    Kaip skelbė „Financial Times“, ažiotažas kilo po vidinės Huango žinutės darbuotojams, išsiųstos lapkričio 8 dieną. Joje jis pripažino slėptą romaną.

    Tyrime minimi Huango artimi ryšiai su Alice Huang – bendrovės „Megaspeed“ direktore. Internete greitai paplito bendros jų nuotraukos, o kartu – spėlionės, kad vadovas galėjo tapti „Kinijos agentės“ taikiniu.

    Pats Huangas viešai nepateikė informacijos, kuri rodytų, kad buvo pažeistos įmonės paslaptys ar kilusi grėsmė JAV nacionaliniam saugumui. Jis išreiškė pasirengimą bendradarbiauti su tarnybomis, kad būtų išsklaidytos abejonės.

    NVIDIA inicijuoja nepriklausomą tyrimą

    NVIDIA valdyba pranešė pradėjusi nepriklausomą tyrimą dėl pasirodžiusių pranešimų apie galimą veiklą užsienio žvalgybos naudai. Tyrimą prižiūrės nepriklausomų direktorių komitetas, jam padės nepriklausomas teisininkas.

    Valdyba akcentavo, kad prioritetas – JAV nacionalinis ir ekonominis saugumas, taip pat bendrovės ir akcininkų interesai. Kartu pabrėžta, jog šiuo metu išlaikomas pasitikėjimas Jensenu Huangu ir jo artimiausia komanda.

    Tuo metu Kinijos pusė viešai atmetė amerikiečių paskelbtus vertinimus, vadindama juos nepagrįstomis spekuliacijomis ir bandymu diskredituoti šalį.

    Fone – NVIDIA svarba DI rinkoje

    Skandalas kilo itin jautriu metu: NVIDIA yra viena brangiausiai vertinamų pasaulio įmonių, o jos pozicijos sustiprėjo dėl sparčios dirbtinio intelekto plėtros.

    Tekste teigiama, kad bendrovė buvo pirmoji, kuri biržoje buvo pasiekusi 5 trilijonų JAV dolerių vertinimą. Dėl vietos tarp lyderių ji nuolat konkuruoja su „Microsoft“ ir „Apple“.

    Jensenas Huangas gimė 1963 metais Taivane. Būdamas 30-ies jis su dar dviem bendraįkūrėjais įkūrė NVIDIA ir ilgus metus vadovavo bendrovės plėtrai – nuo žaidimų grafikos revoliucijos iki šiandienos DI infrastruktūros lustų rinkos.

    Publikacijoje jo turtas vertinamas 160–185 mlrd. JAV dolerių, tačiau ši informacija nėra pateikiama kaip oficialus patvirtintas skaičius.
  • Didžiausias pasaulio fondas skaičiuoja 26,4 mlrd. eurų nuostolį: kaltos palūkanos

    Didžiausias pasaulio fondas skaičiuoja 26,4 mlrd. eurų nuostolį: kaltos palūkanos

    Norvegijos suverenaus turto fondas, laikomas didžiausiu pasaulyje, trečiąjį metų ketvirtį užfiksavo 26,4 mlrd. eurų investicinį nuostolį. Fondą valdanti bendrovė „Norges Bank Investment Management“ nurodė, kad rezultatą labiausiai pablogino išaugusios palūkanų normos ir dėl to kritusios obligacijų kainos.

    Fondo valdomas turtas ketvirčio pabaigoje siekė apie 2,09 trln. eurų. Tai reiškia, kad net ir santykinai nedidelis rinkos svyravimas absoliučiais skaičiais virsta dešimtimis milijardų eurų, o ketvirtiniai rezultatai dažnai smarkiai priklauso nuo palūkanų ir valiutų pokyčių.

    Obligacijų kainas spaudė palūkanos

    Didžiausias smūgis teko fiksuotų pajamų portfeliui, kurio grąža per ketvirtį buvo neigiama ir siekė 3,5 proc. Obligacijos sudaro kiek daugiau nei ketvirtadalį fondo, o apie 70 proc. šios dalies investuota į vyriausybių obligacijas.

    Rinkose tuo metu vyko obligacijų išpardavimas, kai vyriausybių obligacijų pajamingumai kilo į aukštumas. Palūkanų normoms kylant, anksčiau išleistų obligacijų kaina paprastai krinta, nes naujai leidžiamos obligacijos investuotojams siūlo didesnį pajamingumą.

    „Fondo grąža buvo beveik lygi nuliui, tačiau galiausiai tapo šiek tiek neigiama, nes palūkanų kilimas pablogino fiksuotų pajamų investicijų rezultatą“, – sakė fondo vadovo pavaduotojas Trondas Grande.

    Akcijos atsilaikė, bet sektoriai išsiskyrė

    Bendras fondo investicijų rezultatas per ketvirtį siekė minus 0,5 proc. Tuo pat metu investicijos į bendrovių akcijas uždirbo 0,5 proc., tačiau skirtinguose sektoriuose dinamika smarkiai skyrėsi.

    Pasak fondo, labiausiai kilo energetikos įmonių akcijos, o palūkanoms jautresni sektoriai, tokie kaip komunalinės paslaugos ir nekilnojamasis turtas, patyrė nuosmukį. Tokie skirtumai dažni laikotarpiu, kai rinkos perskirsto lūkesčius dėl pinigų kainos ir ekonomikos augimo.

    Kiek sudaro portfelis ir kas dar darė įtaką

    Ketvirčio pabaigoje 72,1 proc. fondo buvo investuota į akcijas, 25,8 proc. į obligacijas, o likusi dalis laikyta nelistinguotame nekilnojamajame turte ir atsinaujinančios energetikos infrastruktūroje. Nekilnojamojo turto investicijos sugeneravo 0,4 proc. grąžą, o nelistinguotos atsinaujinančios energetikos infrastruktūros investicijos – 7,5 proc.

    Į bendrą fondo vertės pokytį pateko ne tik investicijų grąža, bet ir valiutų svyravimai bei į fondą pervedamos lėšos. Įvertinus šiuos veiksnius, per ketvirtį fondo vertė sumažėjo 63,6 mlrd. eurų.

    Analitikai pabrėžia, kad tokiems fondams obligacijų portfelis dažniausiai skirtas stabilumui ir likvidumui užtikrinti, tačiau palūkanų kilimo etapais būtent jis tampa pagrindiniu trumpalaikių nuostolių šaltiniu. Vis dėlto ilguoju laikotarpiu didesni pajamingumai gali pagerinti būsimą obligacijų grąžos potencialą, jei palūkanos stabilizuosis.

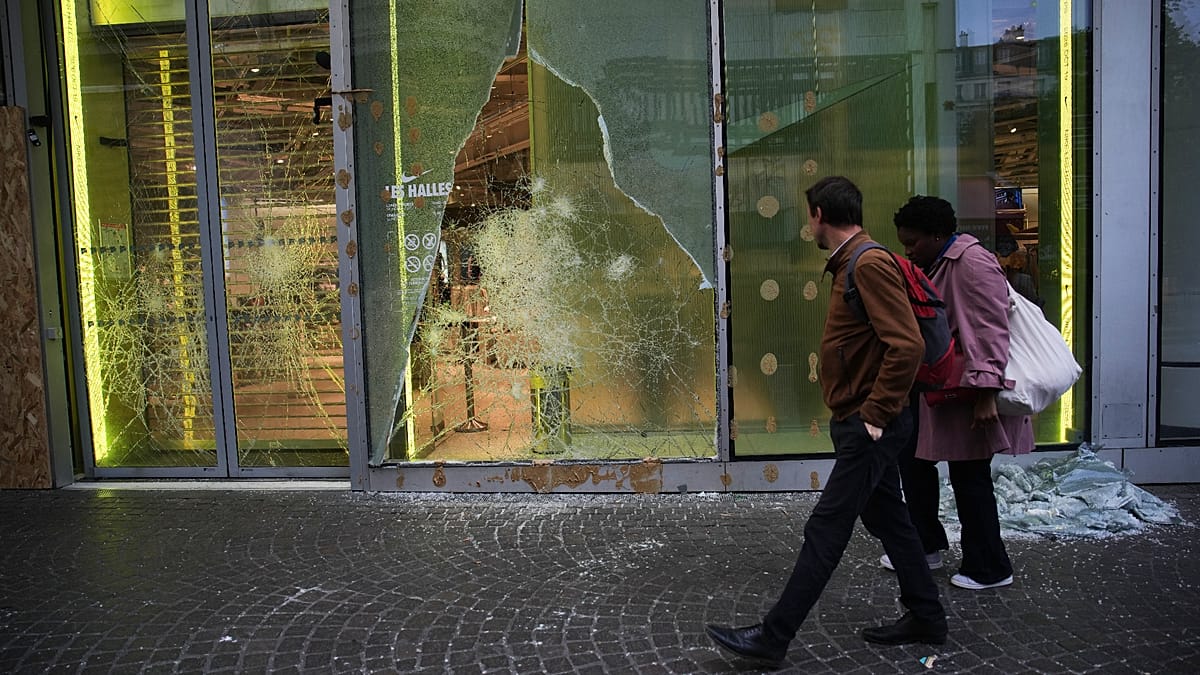
  • Prancūzijos riaušių sąskaita sprogo: apgadinta 3 000 parduotuvių, kas padengs nuostolius?

    Prancūzijos riaušių sąskaita sprogo: apgadinta 3 000 parduotuvių, kas padengs nuostolius?

    Prancūzijoje po savaitgalį kilusių riaušių apgadintų parduotuvių skaičius išaugo iki mažiausiai 3 000. Tai dvigubai daugiau, nei buvo skelbta diena anksčiau, o verslas vis dar skaičiuoja ne tik išdaužytus langus, bet ir prarastas pajamas.

    Draudikų asociacija France Assureurs skelbia, kad jos nariai mobilizavo pajėgas padėti nukentėjusiems klientams, tačiau kol kas nepateikia nei preliminaraus nuostolių dydžio, nei tikslaus jau gautų paraiškų skaičiaus. Situacija vertinama kaip itin smurtinių įvykių pasekmė, todėl draudikai dirba kartu su viešosiomis institucijomis visoje šalyje.

    Rinkas spaudžia auganti žala

    Prekybos sektorius įspėja, kad nuostoliai gali siekti šimtus milijonų eurų. Mažmenininkas Carrefour pranešė apie žalą 50 parduotuvių, iš jų 20 buvo apiplėštos, o tai reiškia papildomas išlaidas apsaugai ir atstatymui, taip pat prastovas.

    Finansų rinkose nuotaikos taip pat pablogėjo: Prancūzijos akcijų indeksas CAC 40 smuko, o spaudimą pajuto ir draudimo bendrovės. Investuotojai vertina ne tik tiesiogines išmokas už sugadintą turtą, bet ir platesnes rizikas ekonomikai, kai sutrinka prekyba, logistika bei vartotojų srautai.

    Ką rodo 2023 metų precedentas

    Prancūzija jau turi artimą atskaitos tašką. 2023 metais birželio ir liepos mėnesiais vykę neramumai, remiantis France Assureurs duomenimis, lėmė apie 793 mln. eurų apdraustų nuostolių ir maždaug 17 000 žalos atlyginimo paraiškų, vienai paraiškai vidutiniškai tenkant apie 46 600 eurų.

    Didžiausia dalis tuomet teko parduotuvėms ir verslo patalpoms, reikšminga dalis buvo susijusi su savivaldybių turtu, įskaitant viešuosius pastatus ir transportą. Vis dėlto Prancūzijos Senato tyrimas vėliau vertino, kad bendra turto žala galėjo siekti apie 1 mlrd. eurų, nes ne visi nuostoliai buvo deklaruoti arba pilnai apdrausti.

    Draudimas dažnai nekompensuoja prarastos apyvartos

    Pasak draudikų, dauguma turto draudimo sutarčių parduotuvėms ir pastatams apima riaušių ir viešosios netvarkos riziką, todėl paprastai kompensuojami padegimai, vagystės, vandalizmas, išdaužtos vitrinos ir būtinos laikinos apsaugos priemonės. Tačiau jautriausia vieta dažnai yra prarasta apyvarta, kai prekyba sustoja.

    Prastovų ir veiklos sutrikdymo nuostoliai kompensuojami tik tada, jei verslas turi papildomą veiklos nutrūkimo draudimą, o išmokos paprastai skaičiuojamos pagal prarastą bendrąjį pelną, o ne pardavimų apimtį. Kai kuriose sutartyse numatytos išimtys ir platesnės sąlygos, tačiau jos galioja tik aiškiai įvardintais atvejais.

    Valstybės pagalba ir biudžeto spaudimas

    Prancūzijos valdžia žada priemones, padėsiančias verslui išlaikyti darbuotojus, kai veikla priverstinai sustoja. Tokia parama reiškia papildomą naštą biudžetui, ypač kai valstybė jau susiduria su dideliu deficitu ir aukštu skolos lygiu.

    Tuo pat metu šalyje buvo rengiama nauja riaušių žalos draudimo sistema, kuri numatytų privalomesnę apsaugą daliai sutarčių ir nacionalinį fondą dideliems nuostoliams sušvelninti. Vis dėlto ši schema dar nėra įsigaliojusi, todėl dabartinių įvykių kompensavimas priklausys nuo to, kokias konkrečias draudimo sąlygas yra pasirinkę nukentėję verslai.

  • Lenkijos obligacijų kainos smuko: bankų balansuose auga popieriniai nuostoliai

    Lenkijos skolos rinkoje fiksuojama ryški obligacijų kainų korekcija, kuri tiesiogiai persiduoda bankų finansinėms ataskaitoms. Kuo didesnė bankų portfeliuose esančių Vyriausybės obligacijų dalis, tuo jautresni jų kapitalo rodikliai palūkanų normų pokyčiams.

    Per pastaruosius mėnesius 10 metų trukmės Lenkijos valstybės obligacijų pajamingumas pakilo nuo 5,25 proc. iki daugiau nei 6,3 proc. Pajamingumui kylant, anksčiau išleistų obligacijų rinkos kaina krenta, todėl bankai, turintys tokių vertybinių popierių, patiria vertės sumažėjimą apskaitoje.

    Bankų priklausomybė nuo valstybės skolos

    Lenkijos bankai liepos pabaigoje savo portfeliuose turėjo valstybės obligacijų už maždaug 191 mlrd. eurų. Ši suma sudarė apie 24 proc. viso bankų turto, o per metus portfelio vertė išaugo beveik 30 proc., todėl rinkos svyravimų poveikis sektoriui tapo pastebimai didesnis.

    Praktikoje tai reiškia, kad obligacijų kainų kritimas pirmiausia mažina bankų nuosavą kapitalą ir gali pabloginti kai kuriuos prudencinius rodiklius trečiojo ketvirčio rezultatų ataskaitose. Vis dėlto, kol bankai nepriversti šių obligacijų parduoti prieš išpirkimo terminą, nuostoliai dažniau lieka vadinamaisiais popieriniais ir nebūtinai iš karto sumažina grynąjį pelną.

    Kur slypi paradoksas?

    Didelis valstybės obligacijų portfelis bankams suteikia ir privalumų: aukštesni pajamingumai reiškia, kad perleidžiant ar „pervyniojant“ investicijas į naujas emisijas ateityje galima gauti didesnes palūkanų pajamas. Tačiau tuo pat metu didėja jautrumas rinkos palūkanų normų šuoliams ir vertės pokyčiams, ypač kai obligacijos apskaitoje vertinamos rinkos kaina.

    Ilgesniu laikotarpiu tai kuria ir sisteminę riziką, dažnai vadinamą bankų ir valstybės sąsajų ratu: valstybė yra stambi bankų skolos emitentė, o bankai tampa vieni didžiausių valstybės skolos finansuotojų. Kai rinkoje kyla pajamingumai, spaudimas persiduoda bankams, o bet koks bankų sektoriaus silpnėjimas gali atsiliepti ir valstybės skolinimosi sąlygoms.

    Ši dinamika tampa ypač svarbi investuotojams ir priežiūros institucijoms, nes dideli portfeliai, sudarantys reikšmingą turto dalį, gali sustiprinti svyravimus finansų sistemoje. Artimiausiais ketvirčiais daug lems tai, ar obligacijų pajamingumai stabilizuosis, ir ar bankams neprireiks likvidumo, kuris priverstų dalį vertybinių popierių realizuoti anksčiau laiko.

  • Bitcoin krito žemiau 82 000 JAV dolerių: likvidacijų banga per parą perkopė 770 mln.

    Bitcoin krito žemiau 82 000 JAV dolerių: likvidacijų banga per parą perkopė 770 mln.

    Bitcoin kaina pirmadienio vakarą nusileido žemiau 82 000 JAV dolerių ribos, o kartu smuko ir kitos didžiosios kriptovaliutos. Rinkoje suaktyvėjo priverstinis pozicijų uždarymas, vadinamosios likvidacijos, kurios per 24 valandas viršijo 770 mln. JAV dolerių.

    Remiantis viešai skelbiamais „CoinGlass“ duomenimis, didžioji dalis likvidacijų teko ilgosios krypties sandoriams, kai prekiautojai statė už kainos augimą. Tokia statistika paprastai rodo staigų rinkos judesį ir per didelį svertinių pozicijų kiekį, todėl kritimas įgauna pagreitį.

    Per tą patį laikotarpį „Ethereum“ taip pat smuko, o dalis kitų populiarių kriptovaliutų patyrė dar ryškesnius nuosmukius. Tokiais atvejais investuotojų nuotaikas dažnai lemia ne vien konkrečios kripto rinkos naujienos, bet ir platesnė rizikos apetito dinamika finansų rinkose.

    Kas skatina kritimą?

    Analitikai kritimą sieja su makroekonominiais veiksniais ir atsargesniu investuotojų elgesiu prieš svarbius infliacijos rodiklių pranešimus JAV. Kai rinkos laukia duomenų, galinčių pakeisti palūkanų normų lūkesčius, rizikingesni aktyvai, įskaitant kriptovaliutas, neretai patiria pardavimo spaudimą.

    Prie nuotaikų prisidėjo ir silpnesnis institucinis srautas: JAV biržose prekiaujami spot bitcoin ETF pastaruoju metu fiksavo reikšmingus grynuosius išėjimus. Tai signalas, kad trumpuoju laikotarpiu dalis didesnių investuotojų mažina pozicijas arba fiksuoja pelną.

    Kodėl likvidacijos taip greitai išauga?

    Likvidacijos įvyksta tuomet, kai prekiautojo svertinė pozicija biržoje automatiškai uždaroma dėl per didelių nuostolių arba nepakankamo užstato. Kuo daugiau rinkoje sverto, tuo didesnė tikimybė, kad kainai pajudėjus žemyn suveiks grandininė reakcija.

    Svarbu įvertinti, kad likvidacijų suvestinės remiasi viešais duomenimis ir gali neparodyti viso vaizdo. Vis dėlto net ir tokie skaičiai padeda suprasti, kada korekcija yra ne vien „ramus“ kainos kritimas, o staigus, sverto paskatintas išsipardavimas.

    Ką stebi rinka toliau?

    Artimiausiu metu dėmesys krypsta į JAV makroekonominius rodiklius, obligacijų pajamingumų ir JAV dolerio kryptį, taip pat į ETF srautus. Jei išėjimai tęsis, spaudimas kainai gali išlikti, o techniniu požiūriu rinka gali ieškoti naujos palaikymo zonos.

    Tuo pat metu dalis rinkos dalyvių pabrėžia, kad trumpalaikė korekcija nebūtinai paneigia ilgesnio laikotarpio augimo scenarijų. Tačiau po staigių likvidacijų bangų dažnai seka atsargesnis prekybos etapas, kai investuotojai iš naujo perskaičiuoja riziką.

  • Naftos kainos šoktelėjo: Trumpas atmetė Irano paliaubas, o rinkos vėl suka į paniką

    Naftos kainos šoktelėjo: Trumpas atmetė Irano paliaubas, o rinkos vėl suka į paniką

    Nafta brangsta, nerimas grįžta

    Pasaulinėse žaliavų rinkose naftos kainos šoktelėjo po žinios, kad JAV prezidentas Donaldas Trumpas atmetė Irano siūlymą dėl laikino paliaubų laikotarpio, kuris būtų leidęs atverti Hormūzo sąsiaurį. Investuotojai vėl pradėjo vertinti didesnę tiekimo sutrikimų ir naujos infliacijos bangos riziką.

    Tarptautinis etalonas „Brent“ Europos prekybos pradžioje kilo daugiau nei 3 proc., o barelio kaina perkopė 100 Jungtinių Valstijų dolerių ribą, tai yra apie 95 eurus. Kartu brango ir JAV etalonas WTI, o tai signalizavo, kad rinka kainuoja galimą pasiūlos trūkumą artimiausiomis savaitėmis.

    Hormūzo sąsiauris – kritinė grandis

    Hormūzo sąsiauris laikomas vienu svarbiausių pasaulio energetikos taškų, nes juo keliauja reikšminga dalis Persijos įlankoje išgaunamos naftos ir dujų. Bet koks jo uždarymo grėsmės atsinaujinimas paprastai akimirksniu persiduoda į kainas, draudimo įmokas ir laivybos maršrutų kaštus.

    Prie įtampos prisideda ir rizikos Raudonojoje jūroje, kur pastaraisiais metais suaktyvėję išpuoliai prieš laivybą verčia laivus rinktis ilgesnius maršrutus. Tai didina logistikos išlaidas ir pristatymo laiką, o galiausiai prisideda prie brangesnių degalų bei prekių kainų vartotojams.

    Trumpo žinutė: atmetė, bet durų neužtrenkė

    Irano pasiūlymas, apie kurį viešai kalbėta tarptautinių susitikimų fone, numatė trumpą kovos veiksmų pristabdymą ir sąsiaurio atvėrimą. Mainais Teheranas siekė sąlygų, susijusių su sankcijų švelninimu ir įšaldytų aktyvų klausimu, o JAV pozicija kol kas išliko griežta.

    „Aš atmetu jų pasiūlymą“, – sakė Donaldas Trumpas žurnalistams.

    Tuo pat metu JAV prezidentas leido suprasti, kad derybiniai kanalai gali būti atnaujinti. Rinkos tokius signalus vertina dvejopai: viena vertus, tai viltis dėl kompromiso, kita vertus, neapibrėžtumas, kuris paprastai kelia kainų svyravimus.

    Akcijos ir obligacijos reagavo nevienodai

    Naftos brangimas sustiprino infliacijos baimes, todėl dalyje Europos biržų fiksuotas nuosaikus kritimas. Investuotojai skaičiuoja, kad ilgiau išsilaikant aukštoms energijos kainoms gali brangti transportas, gamyba ir maisto tiekimo grandinės, o tai didina spaudimą centrinėms bankų palūkanų normoms.

    Jungtinių Valstijų obligacijų pajamingumai išliko aukšti, o tai tradiciškai apsunkina akcijų rinkas, nes skolinimasis tampa brangesnis, o saugesni instrumentai tampa patrauklesni. Aukštų palūkanų aplinka ypač jautri energijos kainų šuoliams, nes jie gali atitolinti infliacijos mažėjimą.

    Analitikai pabrėžia, kad artimiausioms dienoms toną nustatys bet kokie signalai apie galimus pokalbius tarp Vašingtono ir Teherano, taip pat reali situacija laivybos maršrutuose. Kol neaiškumas išlieka, naftos kainos ir toliau gali smarkiau svyruoti, o kartu įsitempia ir platesnės finansų rinkos.

  • Letta skelbia raudoną pavojaus signalą: siūlo ES bendros rinkos revoliuciją ir 5-ąją laisvę

    Letta skelbia raudoną pavojaus signalą: siūlo ES bendros rinkos revoliuciją ir 5-ąją laisvę

    Raudonas signalas Europai

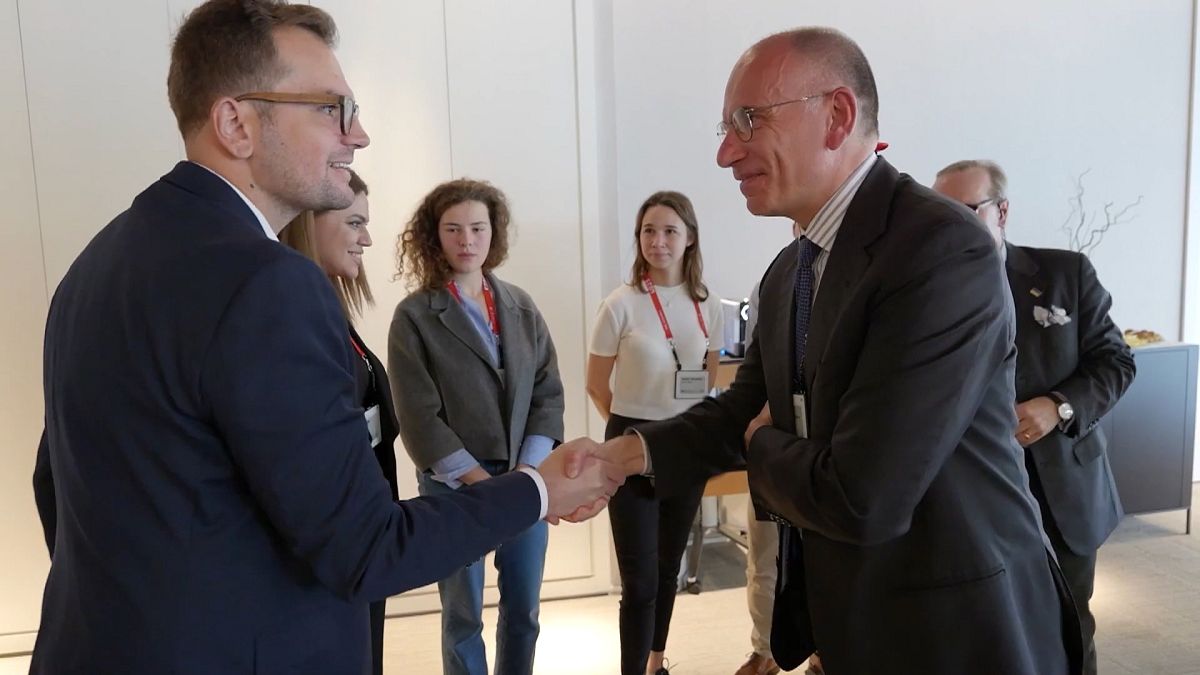
    Buvęs Italijos ministras pirmininkas Enrico Letta perspėja, kad dabartinis ES bendrosios rinkos modelis nebepajėgia užtikrinti konkurencingumo pasaulyje, kuriame sparčiai auga JAV ir Kinijos ekonominė įtaka. Jo vertinimu, atotrūkis nuo JAV didėja, o Europa rizikuoja prarasti investicijas, talentus ir inovacijų tempą.

    Letta išvadas pateikė po šešių mėnesių darbo rengiant ES užsakytą ataskaitą apie bendrosios rinkos ateitį. Per šį laiką jis lankėsi dešimtyse miestų ir susitiko su šimtais verslo, mokslo ir politikos atstovų, siekdamas surinkti praktikų įžvalgas apie realias kliūtis.

    Kodėl 1993 metų receptas nebeveikia

    ES bendroji rinka pradėjo veikti 1993 metais ir rėmėsi keturiomis laisvėmis: laisvu prekių, paslaugų, kapitalo ir žmonių judėjimu. Tačiau Letta pabrėžia, kad ji buvo sukurta kitokiai geopolitinei ir ekonominei realybei, kai globalios konkurencijos mastas ir technologijų vaidmuo buvo nepalyginamai mažesni.

    Jo teigimu, didžiausią žalą Europos produktyvumui daro fragmentacija srityse, kurios vis dar netapo iki galo integruotos europiniu mastu. Tarp jų jis išskiria energetiką, telekomunikacijas ir finansines paslaugas, kur taisyklės, infrastruktūra ir rinkos standartai dažnai išlieka nacionaliniai.

    Skaldytos rinkos kaina: ryšiai, bankai, investicijos

    Letta atkreipia dėmesį į telekomunikacijų sektorių: Europoje veikia daugybė operatorių, kurie konkuruoja daugiausia nacionalinėse rinkose, todėl sunkiau pasiekti masto ekonomiją. Toks susiskaidymas, jo vertinimu, riboja investicijas į naujos kartos ryšius ir skaitmeninę infrastruktūrą, kuri yra būtina pramonei ir DI plėtrai.

    Ne mažiau svarbi problema – finansų rinkų suskaidymas. Kai kapitalas ir taupymas nepakankamai efektyviai nukreipiami į augančius verslus, ypač technologijų sektoriuje, europinės įmonės dažniau ieško finansavimo už ES ribų, o tai ilgainiui mažina regiono gebėjimą kurti pasaulinius lyderius.

    Sprendimai: 28-oji teisinė sistema ir 5-oji laisvė

    Vienu ambicingiausių siūlymų Letta įvardija vadinamąją 28-ąją teisinę sistemą – savotišką europinį teisinį „pagrindinį raktą“, kuris leistų įmonėms paprasčiau veikti keliose ES šalyse. Tai, jo teigimu, ypač padėtų mažoms ir vidutinėms įmonėms, kurios neturi resursų prisitaikyti prie 27 skirtingų taisyklių ir procedūrų.

    Taip pat Letta siūlo bendrosios rinkos logiką papildyti 5-ąja laisve, apimančia mokslinius tyrimus, inovacijas ir švietimą. Jo argumentas paprastas: jei Europa nori išlaikyti talentus ir startuolius, ji turi užtikrinti greitesnį žinių, duomenų ir technologijų judėjimą per sienas, kaip tai jau seniai veikia kitose didelėse ekonomikose.

    „Dabartinė bendroji rinka nebėra pakankama, nes ji buvo sukurta pasauliui, kurio jau nebėra“, – sakė Enrico Letta.

    Jo nuomone, tokios priemonės būtų svarbios ir žaliajai transformacijai finansuoti, nes vien viešųjų pinigų nepakaks. Letta ragina aktyviau telkti privačias lėšas per taupymo ir investicijų sąjungą, tačiau pripažįsta, kad susitarimas dėl perėjimo finansavimo išlieka politiškai jautrus.

  • ECB tyrimas: rinkas stipriai pajudina ir bankininkų kalbos, ne tik palūkanų sprendimai

    ECB tyrimas: rinkas stipriai pajudina ir bankininkų kalbos, ne tik palūkanų sprendimai

    Kodėl svarbu tai, kas sakoma

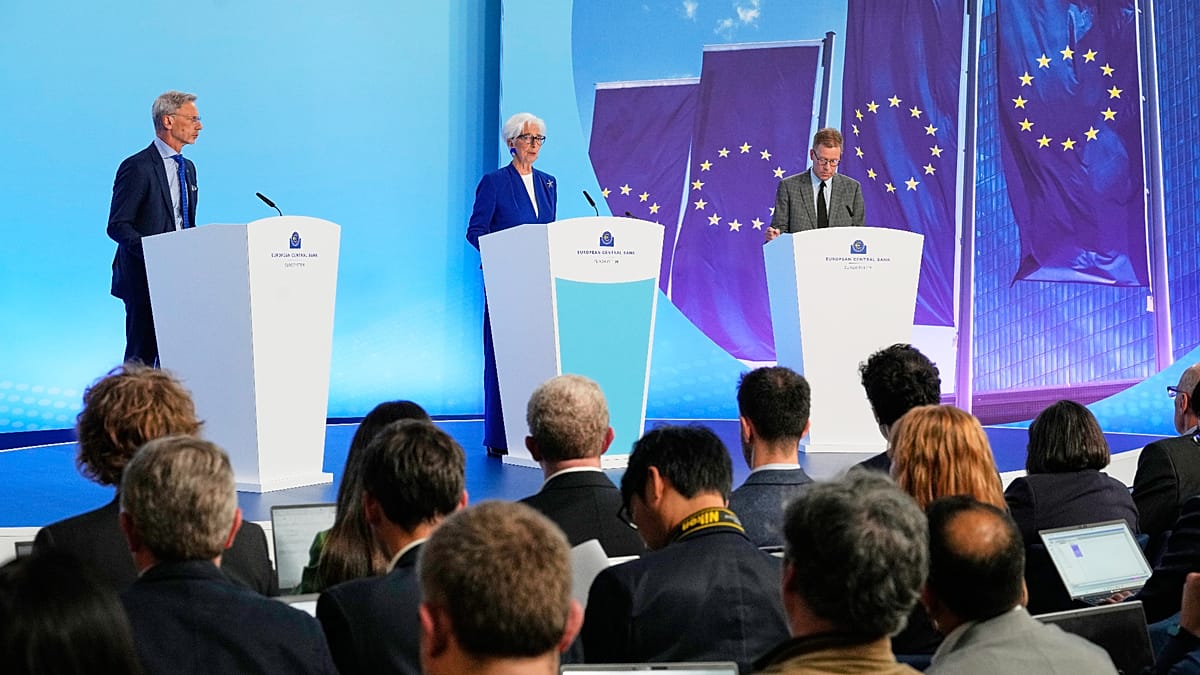
    Euro zonos finansų rinkos jautriai reaguoja ne tik į oficialius Europos Centrinio Banko (ECB) sprendimus dėl palūkanų, bet ir į jo vadovų bei kitų politikos formuotojų viešus pasisakymus. Tai rodo ECB ekonomistų paskelbta analizė, nagrinėjanti, kaip kalbos, interviu ir komentarai tarp posėdžių keičia investuotojų lūkesčius.

    Tyrimo išvada paprasta: nors pavienis pasisakymas ne visada sukelia lengvai išmatuojamą efektą, bendras tokių komunikacijos įvykių poveikis gali prilygti formaliems pinigų politikos pranešimams. Praktikoje tai reiškia, kad rinkoms kartais pakanka užuominos apie būsimą kryptį, kad persikainotų obligacijos, valiuta ar akcijos.

    Duomenų bazė nuo 1999 metų

    ECB ekonomistai Klodiana Istrefi, Florens Odendahl ir Giulia Sestrieri sudarė euro zonos komunikacijos įvykių duomenų bazę. Joje apjungti 304 formalūs sprendimai ir apie 5 000 viešų pasisakymų nuo 1999 metų sausio iki 2024 metų pradžios.

    Analizėje vertintos ECB prezidentų, Vykdomosios valdybos narių ir didžiųjų euro zonos šalių centrinių bankų vadovų kalbos bei interviu. Dėmesys sutelktas į Vokietijos, Prancūzijos, Ispanijos ir Italijos atstovus, nes tai didžiausios euro zonos ekonomikos, kurių signalai investuotojams ypač svarbūs.

    „Mūsų rezultatai rodo, kad rinkos reakcija į komunikaciją tarp posėdžių dažnai būna tokia pat didelė kaip ir į oficialius Valdančiosios tarybos sprendimų pranešimus“, – rašė autoriai ECB tinklaraštyje.

    Kas veikia rinkas labiausiai

    Tyrime pabrėžiama, kad oficialūs sprendimai po ECB posėdžių savaime yra sutelkti į konkrečius veiksmus, todėl ir rinkos reakcija į juos dažniau būna aiški. Autoriai nurodo, kad reikšmingą rinkos pokytį sukėlė maždaug 45 proc. formalių sprendimų.

    Tuo metu pasisakymai tarp posėdžių apima platesnį temų spektrą, todėl jų poveikis nevienodas ir reikšmingų reakcijų dalis mažesnė. Vis dėlto tokių pasisakymų dažnis yra daug didesnis nei oficialių sprendimų, tad jų sukauptas efektas tampa reikšmingas.

    Vertinant, kurių asmenų žodžiai vidutiniškai „sveria“ daugiausia, pirmoje vietoje atsidūrė ECB prezidentai. Toliau rikiuojasi nacionalinių centrinių bankų vadovai, o po jų Vykdomosios valdybos nariai, kas, anot autorių, atspindi ir skirtingą autoriteto bei signalų svarbos suvokimą rinkose.

    Ką tai reiškia gyventojams ir verslui

    Rinkų lūkesčiai dėl pinigų politikos krypties tiesiogiai veikia skolinimosi kainą, valstybės obligacijų pajamingumus ir bankų finansavimo sąlygas. Tai vėliau persiduoda būsto paskolų palūkanoms, įmonių kreditavimui ir vartotojų bei verslo pasitikėjimui, todėl ECB komunikacija tampa ne mažiau svarbi už sprendimų dienos antraštes.

    ECB taip pat akcentuoja, kad euro zonoje šalys skiriasi ekonomikos struktūra, skolos lygiu ir namų ūkių finansine padėtimi. Dėl to rinkos stebi ne tik centrinę vadovybę Frankfurte, bet ir atskirų šalių centrinių bankų vadovų toną, nes jis gali išduoti nuomonių skirtumus Valdančiojoje taryboje.

  • ECB pristatė „Pontes“: bankams atveriamas kelias į tokenizuotus sandorius centrinių bankų pinigais

    ECB pristatė „Pontes“: bankams atveriamas kelias į tokenizuotus sandorius centrinių bankų pinigais

    Euro zonos centrinių bankų sistema pradėjo veikti su „Pontes“ – nauja infrastruktūra, leidžiančia atsiskaityti už tokenizuotą turtą centrinių bankų pinigais. Europos Centrinis Bankas (ECB) šį žingsnį įvardija kaip vieną pirmųjų praktinių sprendimų, padedančių finansų rinkai prisitaikyti prie skaitmeninės eros.

    Tokenizuotas turtas – tai akcijos, obligacijos ir kiti instrumentai, kurie registruojami kaip skaitmeniniai žetonai paskirstytose registrų sistemose. Iki šiol vienas didžiausių šios rinkos stabdžių buvo atsiskaitymo „be rizikos“ trūkumas, nes sandoriai dažnai vykdavo komercinių bankų pinigais ar stabiliosiomis kriptovaliutomis.

    „Eurosistema siekia sudaryti sąlygas labiau integruotai, inovatyviai ir atspariai Europos finansų rinkai skaitmeniniame amžiuje“, – sakė ECB prezidentė Christine Lagarde.

    „Pontes“ sukurta taip, kad didmeniniuose sandoriuose atsiskaitymas vyktų centriniame banke laikomomis atsargomis, kurios laikomos saugiausia pinigų forma finansų sistemoje. Tokia schema mažina kredito riziką ir gali padėti pritraukti didžiuosius rinkos dalyvius, kurie atsargiai vertina atsiskaitymą privačiais pinigais.

    ECB skelbia, kad prie sistemos jau pasirengė jungtis 13 institucijų, tarp jų „Deutsche Bank“, „Santander“, „Société Générale“, KfW ir Europos investicijų bankas. Taip pat dalyvauja keli paskirstytų registrų operatoriai, įskaitant „Clearstream“.

    Reguliuotojas planuoja tapti ir sistemos naudotoju. ECB pranešė pradėjęs parengiamuosius darbus, kad nedidelę savo lėšų portfelio dalį investuotų į tokenizuotus vertybinius popierius, o pirkimų atsiskaitymas vyktų per „Pontes“.

    Pradinis dėmesys, anot banko, bus skiriamas eurais denominuotoms skolos priemonėms, kurias leidžia euro zonos vyriausybės, regionų institucijos, agentūros ir Europos viršnacionalinės institucijos. Šis portfelis nėra susijęs su pinigų politika ir paprastai naudojamas ECB veiklos sąnaudoms padengti iš investicinės grąžos.

    Rinkos dalyviai pabrėžia ir platesnę reikšmę: atsiskaitymas centrinių bankų pinigais gali tapti trūkstama grandimi, kuri leistų tokenizacijai išeiti už bandomųjų projektų ribų. Vis dėlto kol kas „Pontes“ planuojama eksploatuoti pagal įprastas rinkos darbo valandas, o pilnesnės funkcijos, įskaitant ilgesnį veikimo laiką, turėtų atsirasti iki 2028 metais.

    Tuo pat metu JAV rinka juda kitu keliu: ten daugiau dėmesio skiriama privačioms iniciatyvoms ir prekybai beveik visą parą. Europoje kryptis kitokia – Frankfurte akcentuojama, kad skaitmeninėje finansų sistemoje centrinio banko pinigai turi išlikti atsiskaitymo ašimi, ypač kai kalbama apie sisteminės svarbos rinkas.

    Svarbu atskirti, kad „Pontes“ skirta bankams ir finansų infrastruktūrai, o ne vartotojams. Mažmeninei rinkai numatomas skaitmeninis euras būtų atskiras projektas, leisiantis gyventojams kasdieniams atsiskaitymams naudoti centrinių bankų pinigus skaitmenine forma.

    Skaitmeninio euro teisėkūros procesas, ECB teigimu, vis dar tęsiasi: Europos Parlamento pozicija jau patvirtinta, o derybos su valstybėmis narėmis turėtų lemti galutinį reguliavimą. Jei teisės aktai būtų priimti pagal planą, bandomasis etapas su mokėjimo paslaugų teikėjais galėtų startuoti 2027 metais, o pirmoji emisija realistiškai būtų svarstoma vėliau, apie 2029 metais.

  • JAV spot bitkoino ETF per savaitę pritraukė 900 mln. eurų: grįžta institucijų apetitas rizikai

    JAV spot bitkoino ETF per savaitę pritraukė 900 mln. eurų: grįžta institucijų apetitas rizikai

    JAV spot bitkoino biržoje prekiaujami fondai per praėjusią savaitę pritraukė apie 900 mln. eurų grynųjų įplaukų ir taip pratęsė teigiamą srautų seriją iki trijų savaičių. Rinkos dalyviai tai sieja su atsigaunančia institucinių investuotojų paklausa, kuri pastaruoju metu vėl stiprina kriptovaliutų segmentą.

    Didžiausią dalį savaitės įplaukų sugeneravo „BlackRock“ fondas „IBIT“, kuris išsiskyrė kaip pagrindinis kapitalo traukos centras tarp konkurentų. Tuo pat metu bendra prekybos apyvarta spot bitkoino ETF sumažėjo, o tai gali reikšti, kad dalis investuotojų renkasi ilgesnės trukmės pozicijas, o ne aktyvų trumpalaikį prekiavimą.

    Kas signalizuoja šios įplaukos?

    Nuoseklūs įplaukų srautai dažnai interpretuojami kaip „tikros“ paklausos požymis, nes ETF turi pirkti bazinį turtą spot rinkoje. Tai skiriasi nuo situacijų, kai kainos šuolius daugiausia skatina svertas ir išvestinės priemonės, todėl paklausa gali būti trumpalaikė ir jautri likvidumo pokyčiams.

    Analitikai atkreipia dėmesį, kad ETF srautai veikia ir kaip sentimentą formuojantis rodiklis: kai kapitalas į fondus ateina kelias savaites iš eilės, rinkai lengviau išlaikyti augimo struktūrą. Vis dėlto mažėjanti apyvarta rodo, kad rinka šiuo metu gali būti labiau selektyvi, o dalis dalyvių laukia aiškesnių signalų.

    Ne tik bitkoinas: stiprėja ir eterio fondai

    Teigiami srautai fiksuoti ir JAV spot eterio ETF, kurie taip pat jau trečią savaitę iš eilės pritraukė grynųjų įplaukų. Kaip ir bitkoino atveju, prekybos aktyvumas eterio fonduose sumažėjo, tačiau pinigų srautai išliko teigiami.

    Tokia dinamika leidžia daryti prielaidą, kad investuotojai ieško ekspozicijos per reguliuojamas ir paprastesnes priemones, ypač kai rinkoje daugėja neapibrėžtumo dėl palūkanų normų, obligacijų pajamingumų ir bendro likvidumo. ETF produktai institucijoms dažnai tampa patogiausiu kanalu didinti pozicijas laikantis vidaus rizikos ir atitikties taisyklių.

    Kainų kryptį gali nulemti makroekonomika

    Bitkoino kaina išlieka ties svarbiu psichologiniu lygiu, o artimiausias judėjimas, kaip teigiama rinkos komentaruose, gali labiau priklausyti nuo makroekonominių duomenų nei nuo pačios kriptovaliutų ekosistemos naujienų. Investuotojai paprastai ypač stebi infliacijos rodiklius ir užimtumo statistiką, nes jie formuoja lūkesčius dėl centrinių bankų politikos.

    Jei duomenys rodys lėtėjančią infliaciją ir palankesnę palūkanų normų trajektoriją, rizikingesni aktyvai, įskaitant kriptovaliutas, gali sulaukti papildomo palaikymo. Tačiau aukštesnė nei tikėtasi infliacija ar griežtesnė pinigų politika išlieka pagrindine rizika, kuri gali pristabdyti įplaukų impulsą ir grąžinti didesnį kainų svyravimą.