Tag: Fintech startuoliai

  • JK finansinių paslaugų startuolis „Stream“ planuoja IPO per 18 mėnesių: svarsto Londoną

    JK finansinių paslaugų startuolis „Stream“ planuoja IPO per 18 mėnesių: svarsto Londoną

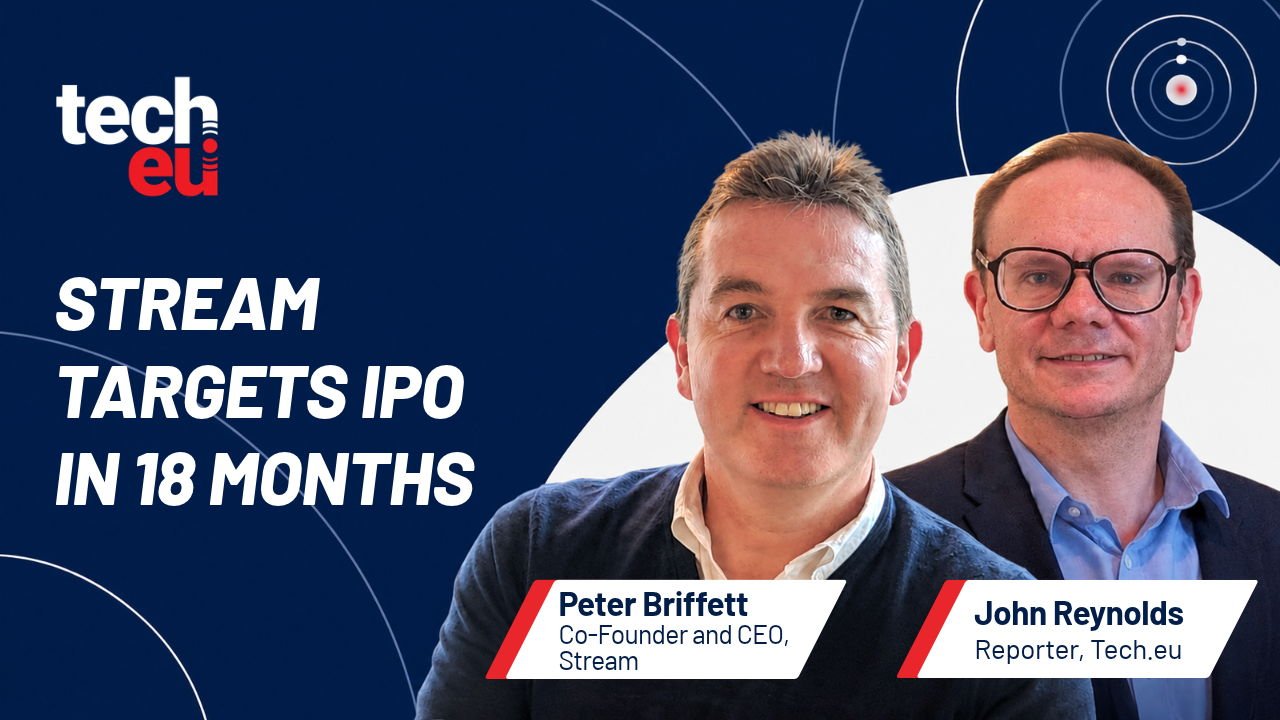
    Londono fintech startuolis „Stream“, siūlantis mažas pajamas gaunantiems darbuotojams finansines paslaugas, svarsto pirminį viešą akcijų siūlymą (IPO) maždaug po 18 mėnesių.

    Įmonės vadovas ir vienas įkūrėjų Peteris Briffettas teigia, kad Londonas yra „gera galimybė“ biržos debiutui, nors galutinė kryptis dar nėra nuspręsta.

    „Stream“ teikia tokias paslaugas kaip ankstyva prieiga prie jau uždirbto atlyginimo ir taupymo sprendimai. Bendrovė veikia pagal teisiškai įpareigojančią chartiją „daryti gera“.

    Tarp „Stream“ klientų minimi tokie darbdaviai kaip ASDA ir Next, o paslaugomis taip pat gali naudotis apie 900 000 JK nacionalinės sveikatos tarnybos (NHS) darbuotojų, kuriems suteikiama galimybė anksčiau pasiekti savo atlyginimą.

    Unikorno statusas ir pasiruošimas listinguotis

    Pasak P. Briffetto, startuolis yra pritraukęs daugiau nei 170 mln. svarų finansavimo ir pasiekė vadinamąjį „unikorno“ statusą – vertinimą, viršijantį 1 mlrd. JAV dolerių.

    Investuotojų sąraše minimi QED, „Smash Capital“ ir „Balderton“. Apie IPO planus P. Briffettas kalbėjo „Tech.eu“ tinklalaidėje.

    „Pasiekėme tokį mastą, kad galime svarstyti listinguotis. Būtent tai ir darome – ruošiame įmonę tam įvykiui“, – sakė jis.

    Taip pat nurodoma, kad „Stream“ dar nėra paskyrusi Londono Sičio bankininkų, kurie konsultuotų dėl IPO.

    Kaip veikia „Stream“ ir kuo ji išsiskiria

    „Stream“ įkurta 2018 metais – ją įsteigė P. Briffettas ir Portmanas Willsas. Bendrovė buvo kuriama kaip alternatyva darbuotojams, kurie dėl mažų santaupų gali būti linkę naudotis agresyviai reklamuojamomis greitųjų paskolų paslaugomis.

    Naujausiais finansiniais duomenimis, įmonė nurodė 67 mln. svarų metines pajamas – tai 88 proc. augimas per metus.

    Bendrovė veikia ne tik Jungtinėje Karalystėje, bet ir JAV. Kai kurias finansines paslaugas prižiūri JK finansų reguliuotojas FCA, o elektroninių pinigų sąskaitas ji siūlo per reguliuojamą partnerį.

    Banku tapti neplanuoja

    P. Briffettas pabrėžia, kad „Stream“ nesiekia tapti pilnaverčiu banku. Jo teigimu, yra platus finansinių produktų spektras, kurį įmonė gali pasiūlyti darbuotojams per darbdavius ir be banko licencijos.

    Kaip pavyzdžius jis mini tokius produktus kaip draudimas ir pensijos, kuriuos, anot jo, galima teikti ir netampant banku.
  • Šveicarijos fintech startuolis „Light Frame“ pritraukė 5,1 mln. dolerių bankų infrastruktūrai

    Šveicarijos fintech startuolis „Light Frame“ pritraukė 5,1 mln. dolerių bankų infrastruktūrai

    Šveicarijos šaknų turintis fintech startuolis „Light Frame“, kuriantis bankinę infrastruktūrą turto valdymo sektoriui, pritraukė daugiau nei 5 mln. JAV dolerių pradinėje investicijų stadijoje.

    Bendrovė paskelbė užsitikrinusi 5,1 mln. JAV dolerių seed finansavimo raundą, kuriam vadovavo „Fortino Ventures“. Prie jo taip pat prisidėjo „Sidekick Partners“, „Tenity“, „Chamaeleon“ ir „AltaIR Capital“, o tarp jau anksčiau investavusių – „Rogue Venture Partners“, „New Stack Ventures“ ir „Studio Alpha“.

    „Light Frame“ įkurta 2024 metais ir save pozicionuoja kaip alternatyvą tradicinių privačių bankų naudojamai, pasak startuolio, pasenusiai technologijų infrastruktūrai. Įmonė siūlo pagrindines bankines sistemas ir portfelio valdymo programinę įrangą privatiems bankams, turto ir turto valdytojams.

    Startuolį įkūrė komanda, dirbusi su Šveicarijos skaitmeniniu privačiu banku „Alpian“. Vienas iš bendraįkūrėjų ir vadovas Schuyleris Weissas anksčiau ėjo šio banko generalinio direktoriaus pareigas.

    Debesijos ir API platforma turto valdytojams

    Pasak „Light Frame“, jų kuriama debesijos ir API pagrindu veikianti platforma leidžia turto valdytojams administruoti klientų investicinius portfelius ir turtą, taip pat vykdyti investicinius bei įmonių sandorius.

    Akcentuojama, kad sprendimas yra modulinis – finansų įstaigos gali modernizuoti atskiras savo esamos sistemos dalis arba pasirinkti diegti visą platformą.

    Įmonė nurodo, kad naujas kapitalas bus skirtas tolesnėms investicijoms į platformos vystymą ir komercinės komandos plėtrai EMEA regione (Europoje, Artimuosiuose Rytuose ir Afrikoje).

    Kalbėdamas apie kryptį, S. Weissas teigė, kad dirbtinis intelektas keičia technologijų galimybes, tačiau turto valdymo sektoriuje jo potencialas priklauso nuo bazinės infrastruktūros – kuri turi būti kuriama užtikrinant saugumą, patikimumą ir pasitikėjimą, būtinus bankininkystei.

  • JK fintech startuolis „Stoa“ pritraukė 2,2 mln. eurų: už indėlius žada atlygį iškart, ne tik palūkanas

    JK fintech startuolis „Stoa“ pritraukė 2,2 mln. eurų: už indėlius žada atlygį iškart, ne tik palūkanas

    JK fintech startuolis „Stoa“ pritraukė apie 2,2 mln. eurų išankstinės (pre-seed) investicijos, kad paspartintų grynųjų pinigų valdymo platformos plėtrą. Bendrovė siūlo modelį, kuriame už lėšų laikymą nustatytam terminui klientai gali gauti atlygį iš karto, o ne vien palūkanas.

    Investicijų raundą bendrai vedė fondai „Bespokeist Partners“ ir „Ingenii Capital“, taip pat prisidėjo „Force Over Mass Capital“ ir „Fuel Ventures“. Prie investuotojų prisijungė ir pavieniai finansų sektoriaus atstovai, anksčiau dirbę tarptautinėse finansų institucijose bei konsultavimo versle.

    „Stoa“ teigia derinanti elgsenos finansų principus, įterptinės bankininkystės infrastruktūrą ir prekybininkų partnerystes. Tokia kombinacija, bendrovės vertinimu, leidžia sukurti sistemą, kuri sujungia finansų įstaigas, prekių ženklus ir klientus į vieną atlygio už santaupas grandinę.

    Platforma jau veikia Jungtinėje Karalystėje privatiems ir verslo klientams. Vartotojai gali lėšas perkelti į fiksuoto termino sprendimą, vadinamą „Stoa Pots“, ir vietoj tradicinio palūkanų principo gauti išankstinį atlygį iš partnerių prekių ženklų.

    Indėliai laikomi pas reguliuojamus bankinius partnerius, o tinkamos lėšos, kaip nurodo bendrovė, patenka į Jungtinės Karalystės indėlių apsaugos schemos rėmus. Tai svarbus elementas, nes alternatyvūs taupymo modeliai dažnai kelia klausimų dėl rizikos ir vartotojų apsaugos.

    „Grynųjų pinigų valdymo ateitis nėra vien palūkanų normos. Žmonės nori pasirinkimo, apčiuopiamos vertės ir aiškesnio jausmo, kaip jų pinigai dirba jiems“, – sakė „Stoa“ bendraįkūrėjas ir vadovas Mike Saraswat.

    Bendrovė taip pat nurodo, kad Jungtinėje Karalystėje vartotojų sąskaitose laikoma daugiau nei 704 mlrd. eurų mažai uždirbančiose arba palūkanų nenešančiose sąskaitose, o smulkių ir vidutinių įmonių grynųjų atsargos siekia per 293 mlrd. eurų. „Stoa“ tikslas yra daliai šių lėšų pasiūlyti alternatyvą, sujungiančią fiksuotą laikotarpį ir išankstinį vartotojų atlygį.

    Gautos lėšos bus skirtos produkto kūrimui, partnerių tinklo plėtrai ir augimui Jungtinėje Karalystėje bei Jungtinėse Valstijose. „Stoa“ teigia jau kurianti partnerystes JAV rinkoje ir rengiasi planuojamam startui.

  • Londono „PANTA“ pritraukė 3,4 mln. eurų: žada iš esmės modernizuoti finansinių indeksų kūrimą

    Londono „PANTA“ pritraukė 3,4 mln. eurų: žada iš esmės modernizuoti finansinių indeksų kūrimą

    Londone įsikūrusi „PANTA“ – programinės įrangos kaip paslaugos (SaaS) finansinių technologijų startuolė – pritraukė 3,4 mln. eurų investiciją. Raundui vadovavo rizikos kapitalo fondas „Fuel Ventures“, o dalis sumos suteikta kaip „Innovate UK“ inovacijų paskola.

    Pasak bendrovės, šios lėšos bus skirtos spartesnei produkto plėtrai ir komandos augimui. „PANTA“ taip pat planuoja plėsti komercinę veiklą, pereinant nuo bandomųjų diegimų prie platesnio sprendimo įdiegimo rinkoje.

    Kas keičiasi indeksų rinkoje?

    Finansinių indeksų kūrimas ir administravimas ilgą laiką rėmėsi pasenusiomis sistemomis, rankiniais procesais ir skaičiuoklėmis. Dėl to indeksų tiekėjams ir turto valdytojams sudėtinga greitai kurti naujus produktus, užtikrinti nuoseklią kontrolę ir atitikti vis griežtėjančius rizikos bei atitikties reikalavimus.

    Rinkos spaudimą didina ir investuotojų paklausa lankstesniems, duomenimis grįstiems indeksams, kurie gali būti pritaikomi konkrečioms strategijoms ar temoms. Tokie produktai dažnai reikalauja dažnesnio perbalansavimo, sudėtingesnių taisyklių ir skaidresnių skaičiavimo procesų.

    Ką siūlo „PANTA“ platforma?

    „PANTA“ teigia kurianti vientisą, nuo pradžios iki pabaigos veikiančią sistemą, kuri automatizuoja indeksų projektavimą, skaičiavimą ir pateikimą. Platforma apjungia indeksų kūrimo įrankius su masteliu plečiamu skaičiavimo varikliu, kad indeksus būtų galima kurti, testuoti ir paleisti greičiau.

    Sprendimas orientuotas į turto valdytojus, indeksų tiekėjus ir duomenų platformas, siekiančias mažinti infrastruktūros sąnaudas ir trumpinti produkto pateikimo rinkai laiką. Bendrovė nurodo jau turinti pirmuosius aktyvius klientus ir mezganti partnerystes su strateginiais rinkos dalyviais.

    „Indeksų kūrėjai ir naudotojai pernelyg ilgai buvo apriboti pasenusiomis sistemomis. „PANTA“ skaitmenizuoja visą vertės grandinę ir padeda klientams greičiau diegti naujoves, dirbti efektyviau bei sukurti daugiau vertės investuotojams“, – sakė „PANTA“ vadovas ir vienas įkūrėjų Tobiasas Sproehnle.

    Kur bus panaudotos investicijos?

    Gavusi finansavimą, „PANTA“ ketina plėsti inžinerijos komandą ir spartinti produktų kūrimą, ypatingą dėmesį skiriant automatizavimui bei patikimumui. Tokie prioritetai įprasti infrastruktūriniams „fintech“ sprendimams, kur klientai tikisi stabilumo, audituojamumo ir aiškiai apibrėžtų procesų.

    Bendrovė taip pat signalizuoja apie ambicingesnius planus: minima, kad didesnis A serijos finansavimo etapas galėtų būti svarstomas 2027 metų pradžioje. Tai rodytų siekį sparčiau didinti klientų skaičių ir įsitvirtinti kaip indeksų duomenų infrastruktūros tiekėjui tarptautinėse rinkose.