Tag: Grynieji pinigai

  • „Monzo“ pristatė metalinę kortelę už 17 eurų per mėnesį: grąža automatiškai investuojama

    „Monzo“ pristatė metalinę kortelę už 17 eurų per mėnesį: grąža automatiškai investuojama

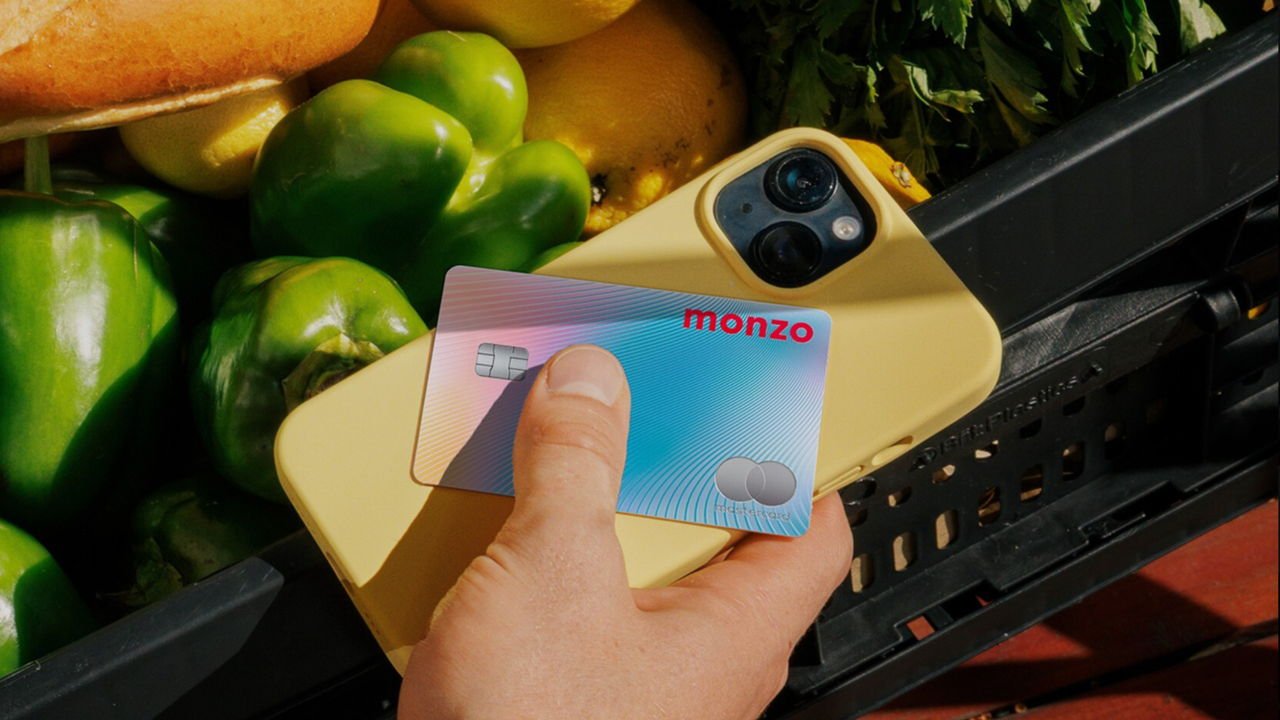
    Jungtinės Karalystės skaitmeninis bankas „Monzo“ pristatė vaivorykštinio atspalvio metalinę kredito kortelę „Monzo Aura“, kurios mėnesio kaina siekia apie 17 eurų. Bendrovė teigia, kad tai pirmoji šalyje kredito kortelė, kuri automatiškai investuoja klientų uždirbamą grynųjų pinigų grąžą jiems apsiperkant.

    „Monzo“ šį produktą pozicionuoja kaip sprendimą tiems, kurie nori paprasčiau tvarkyti finansus ir nuosekliau planuoti ilgalaikius tikslus. Tokia kryptis atliepia ir platesnę rinkos tendenciją, kai bankai bando sujungti kasdienį atsiskaitymą, lojalumo naudą ir investavimą vienoje paslaugoje.

    Kaip veikia grąžos investavimas

    Kortelės naudotojai gauna 1 proc. grynųjų pinigų grąžą už pirkinius maisto prekių kategorijoje ir 0,5 proc. už kitas išlaidas. Sukauptą grąžą galima automatiškai nukreipti į pasirinktus „Monzo“ investicinius fondus arba išsiimti kaip išmoką į sąskaitą.

    Automatinis investavimas, susietas su išlaidomis, dažnai pristatomas kaip būdas mažinti atidėliojimą ir padėti formuoti įprotį investuoti mažomis sumomis. Vis dėlto galutinė nauda priklauso nuo fondų mokesčių, investavimo krypties, rinkų svyravimų ir to, ar klientui tokio tipo rizika apskritai priimtina.

    Prenumeratos kaina ir papildomos naudos

    „Monzo Aura“ kainuoja apie 17 eurų per mėnesį, arba maždaug 210 eurų per metus. Bankas skelbia, kad į paketą įtrauktų partnerių naudų vertė per metus viršija 420 eurų, tarp jų minimos „Apple TV“ ir „Google AI Plus“ prenumeratos.

    Be prenumeratų, siūlomos ir kelionių naudos, tokios kaip oro uostų poilsio zonų bei greitojo patikros praėjimo pasai. Kortelės kredito limitas gali siekti iki maždaug 17 500 eurų, tačiau realus limitas priklauso nuo kliento kreditingumo vertinimo.

    Kur „Aura“ įsiterpia „Monzo“ produktų linijoje

    Naujoji kortelė papildo kitas „Monzo“ skolinimosi paslaugas, įskaitant „Monzo Flex Purchase“, kuri leidžia pirkinius išskaidyti į mėnesines įmokas, ir „Flex Build“, skirtą tiems, kurie siekia gerinti savo kredito istoriją. Bankas taip pat konkuruoja su kitais žaidėjais, kurie vis dažniau siūlo prenumeratos tipo bankininkystę su papildomomis paslaugomis.

    „Monzo“ pabrėžia, kad idėja paprasta: kasdieniai pirkimai tampa automatizuotu būdu kaupti investicijoms, kartu suteikiant apčiuopiamą naudą čia ir dabar per partnerių pasiūlymus.

    „„Aura“ kiekvieną apsipirkimą paverčia investavimu į ateitį, nesvarbu, ar taupote atostogoms, pirmajam būstui ar kitam tikslui, kartu jau šiandien suteikdama vertę per partnerių naudas“, – sakė „Monzo“ skolinimo padalinio vadovas Luke Enock.
  • ECB ragina balsuoti dėl naujų eurų banknotų: 9 mln. jau pasirinko, terminas – visai čia pat

    ECB ragina balsuoti dėl naujų eurų banknotų: 9 mln. jau pasirinko, terminas – visai čia pat

    Kas keisis eurų banknotuose?

    Europos Centrinis Bankas (ECB) kviečia Europos gyventojus įvertinti ir išsirinkti būsimų eurų banknotų dizainus, kol vieša apklausa dar atvira. Pasak ECB, savo nuomonę jau išsakė daugiau nei 9 mln. žmonių, tačiau balsų laukiama dar daugiau.

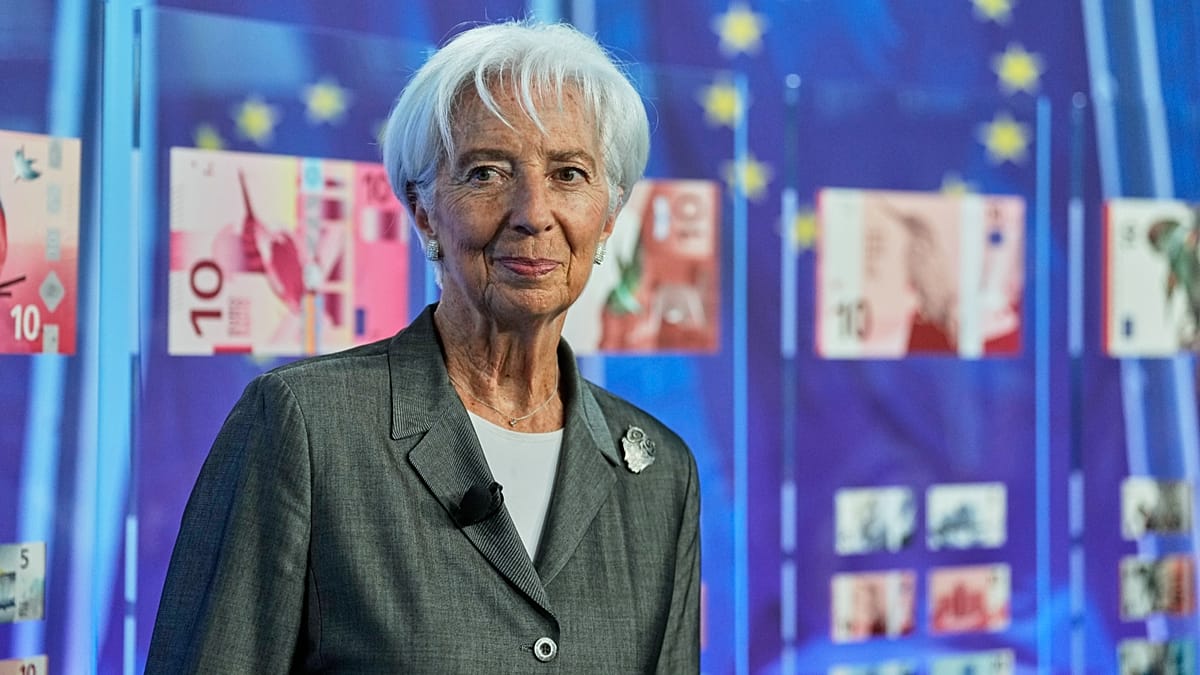
    Apklausoje siūloma rinktis iš 10 atrinktų dizaino variantų, suskirstytų į dvi kryptis: Europos kultūrą ir upes bei paukščius. Skirtingai nei dabartinėse kupiūrose, kuriose vyrauja architektūros motyvai, nauji pasiūlymai ryškiau akcentuoja gamtą ir kultūros simbolius.

    Kada galime pamatyti naujas kupiūras?

    ECB pabrėžia, kad apklausos rezultatai padės suprasti visuomenės lūkesčius, tačiau galutinį sprendimą priims ECB Valdančioji taryba. Sprendimo laukiama apie 2026 metų pabaigą, o pačios kupiūros būtų kuriamos dar kelerius metus.

    Prognozuojama, kad nauji banknotai į apyvartą būtų įvedami palaipsniui, o realiausia pradžia siejama su 2029 metais. Toks terminas įprastas dėl dizaino finalizavimo, apsaugos priemonių kūrimo, gamybos ir logistikos etapų.

    Kodėl ECB primena, kad grynieji išlieka?

    Nors atsiskaitymai kortelėmis ir skaitmeniniais sprendimais auga, ECB siunčia aiškią žinutę, kad grynieji pinigai išlieka svarbia mokėjimų ekosistemos dalimi. ECB valdybos narys Piero Cipollone priminė, kad grynieji kasdien naudojami milijonų žmonių ir padeda užtikrinti pasirinkimo laisvę.

    „Grynieji pinigai nėra vien praeities palikimas. Jie yra kasdienio gyvenimo dalis milijonams europiečių“, – sakė Piero Cipollone.

    ECB nurodo, kad apyvartoje yra daugiau nei 31 mlrd. eurų banknotų, o jų kiekis, vertinant ilgalaikę kryptį, kasmet auga apie 3 proc. Taip pat apyvartoje yra per 150 mlrd. eurų monetų.

    Grynieji, skaitmeninis euras ir mokėjimų saugumas

    ECB banknotų atnaujinimą sieja ir su platesne mokėjimų strategija, kurioje numatomas skaitmeninio euro projektas. Skaitmeninis euras būtų centrinio banko pinigai skaitmenine forma, skirti papildyti, o ne pakeisti grynuosius.

    ECB teigimu, skaitmeninis euras būtų pritaikytas tiek internetiniams, tiek neprisijungus vykstantiems atsiskaitymams, išlaikant aukštą privatumo lygį. Jei derybos dėl teisinio reguliavimo Briuselyje būtų baigtos iki 2026 metų pabaigos, skaitmeninis euras teoriškai galėtų būti išleistas apie 2029 metais.

    Dar viena ECB strategijos priežastis yra Europos siekis mažinti priklausomybę nuo už Europos ribų esančios mokėjimų infrastruktūros. ECB duomenimis, „Visa“ ir „Mastercard“ sudaro 61 proc. kortelių mokėjimų euro zonoje, o beveik visos tarpvalstybinės kortelių operacijos taip pat priklauso šioms sistemoms.

  • ECB ruošia naujus euro banknotus: aiški žinia gyventojams, kodėl grynieji dar nedingsta

    ECB ruošia naujus euro banknotus: aiški žinia gyventojams, kodėl grynieji dar nedingsta

    Kas keisis euro banknotuose?

    Euro banknotai artimiausiais metais turėtų sulaukti ryškaus atnaujinimo: Europos Centrinis Bankas (ECB) siūlo atsisakyti dabartinių abstrakčių motyvų ir pereiti prie lengviau atpažįstamų vaizdų. Kartu numatomi ir patobulinti apsaugos elementai, kad banknotus būtų sunkiau klastoti.

    ECB pabrėžia, kad tai būtų pirmas toks aiškus vizualinis posūkis nuo euro atsiradimo laikų. Tikslas – sukurti banknotus, su kuriais gyventojams būtų paprasčiau tapatintis, o grynieji pinigai išliktų patikima atsiskaitymo priemone.

    „Pradėjome pirmąjį pilną euro banknotų vizualinį atnaujinimą, kad būsimi banknotai būtų dar artimesni europiečiams“, – sakė ECB banknotų direktorė Doris Schneeberger.

    Dvi kryptys: kultūra arba gamta

    Tarp galutiniam etapui atrinktų idėjų išryškėjo dvi temos: Europos kultūra ir gamtos įvairovė. Viena kryptis siūlo banknotuose vaizduoti asmenybes, palikusias ryškų pėdsaką mene, muzikoje, moksle ar literatūroje.

    Kita kryptis orientuota į gamtos motyvus – upes ir paukščius, kaip bendrą Europos gamtinio paveldo simbolį. ECB yra pradėjęs visuomenės apklausą, kuri turėtų padėti apsispręsti, kuri tema taps pagrindine.

    Kada nauji banknotai pasirodys apyvartoje?

    ECB skaičiuoja, kad apklausa jau sulaukė milijonų europiečių atsakymų, o nugalėtojas turėtų būti paskelbtas 2026 metų gruodį. Vis dėlto tai dar nereiškia greito banknotų pasikeitimo parduotuvėse ar bankomatuose.

    Bankų sektoriaus atstovų vertinimu, realus įvedimas gali užtrukti iki maždaug 2029 metų. Tokia trukmė įprasta, nes dizainą dar reikia galutinai patvirtinti, sukurti gamybos technologijas ir užtikrinti, kad nauji banknotai sklandžiai pakeistų senus.

    Ar grynieji išnyks atsiradus skaitmeniniam eurui?

    ECB aiškiai sieja banknotų atnaujinimą su viešojoje erdvėje stiprėjančiomis abejonėmis, ar grynieji pinigai turi ateitį, ypač sparčiai augant atsiskaitymams kortelėmis ir telefonu. Bankas pabrėžia, kad grynieji yra pagrindinė visuomenei prieinama viešųjų pinigų forma.

    Viešieji pinigai – tai centrinio banko leidžiami pinigai, pavyzdžiui, banknotai ir monetos, o taip pat bankų laikomos atsargos centriniame banke. Tuo metu dauguma kasdienių atsiskaitymų vyksta privačiais pinigais, kuriuos sudaro komercinių bankų indėliai sąskaitose.

    „Esame įsipareigoję užtikrinti, kad atsiskaitymas viešaisiais pinigais visada būtų pasirinkimas – tiek grynaisiais, tiek skaitmeniniu euru. Skaitmeninis euras papildytų grynuosius, o ne juos pakeistų“, – sakė Doris Schneeberger.

    ECB akcentuoja, kad skaitmeninis euras būtų dar viena atsiskaitymo priemonė, o ne prievartinis pokytis. Banko žinutė paprasta: gyventojai turėtų išlaikyti laisvę rinktis, kaip mokėti, o banknotų atnaujinimas yra viena priemonių tą pasirinkimą sustiprinti.

    Kodėl dizainas keičiamas tik dabar?

    Nuo euro įvedimo 2002 metais banknotų išvaizda buvo keista tik kartą iš esmės nekeičiat bendros idėjos. 2013–2019 metais palaipsniui į apyvartą išleista vadinamoji Europa serija atnaujino saugumo elementus ir kai kurias detales, tačiau paliko tą pačią vizualinę kryptį.

    Dabartiniai banknotai vaizduoja stilizuotus architektūrinius elementus – langus, vartus ir tiltus, kurie simbolizuoja epochas ir stilius, bet neatitinka realių statinių. ECB teigimu, naujasis etapas suteikia progą banknotus padaryti labiau atpažįstamus, vaizduojant realius žmones, paukščius ar pastatus.

  • Rusijoje panika dėl santaupų: iš bankų per 7 mėnesius išėmė 24,4 mlrd. eurų

    Rusijoje panika dėl santaupų: iš bankų per 7 mėnesius išėmė 24,4 mlrd. eurų

    Rusijoje gyventojai ir įmonės vis dažniau renkasi grynuosius: per pirmus septynis 2026 metų mėnesius iš šalies bankų sistemos išimta apie 24,4 mlrd. eurų. Tokias tendencijas fiksuoja Rusijos centrinio banko skelbiami duomenys, o analitikai jas sieja su augančia ekonomine įtampa ir karo Ukrainoje kaštais.

    Finansų rinkos duomenys rodo, kad ryškesnis grynųjų paklausos šuolis prasidėjo kovo pradžioje ir nuo to laiko neslūgsta. Skaičiuojama, kad kas mėnesį iš sąskaitų iškeliauja apie 3,05 mlrd. eurų, o dalis indėlininkų lėšas perkelia į grynuosius arba ieško alternatyvų už šalies ribų.

    Ryškiausi nutekėjimai fiksuoti didžiuosiuose bankuose. „Gazprombank“ per keturis mėnesius neteko apie 3,04 mlrd. eurų, tai sudaro 10,8 proc. visų indėlių, o „Rosselkhozbank“ prarado maždaug 2,75 mlrd. eurų, arba daugiau nei 15 proc. indėlių.

    Tarp privačių skolintojų didžiausią smūgį patyrė „Alfa-Bank“, kurio indėliai sumažėjo apie 1,82 mlrd. eurų, arba 5,6 proc. Tuo metu „Sovcombank“ ir VTB fiksavo atitinkamai apie 830 mln. eurų ir 207 mln. eurų nutekėjimus.

    Net ir didžiausias šalies bankas „Sberbank“ ilgą laiką atrodė atsparesnis, tačiau vasarą tendencija pasikeitė: vien birželį iš jo sąskaitų pasitraukė apie 2,15 mlrd. eurų, o liepą dar apie 323 mln. eurų. Išimtimi tapo „T-Bank“, kuriame indėlių apimtis, priešingai, padidėjo maždaug 1,96 mlrd. eurų.

    Kodėl gyventojai traukia pinigus?

    Analitikai išskiria dvi pagrindines priežastis, kurios viena kitą sustiprina. Pirma, dalis visuomenės baiminasi, kad karo veiksmai ir Ukrainos dronų smūgiai svarbiems naftos perdirbimo bei logistikos objektams didina ekonominį neapibrėžtumą ir gali sukelti šoką finansų sistemai.

    Antra, plinta baimė, jog valdžia gali griebtis indėlių ribojimų, įšaldymo ar kitų priemonių, siekdama finansuoti augančias karo išlaidas. Tokias nuotaikas kursto ir pastarųjų metų praktika, kai dalis privačių aktyvų buvo perimta valstybės kontrolėn, o verslas patiria stiprėjantį spaudimą prisidėti prie biudžeto.

    Rusijos centrinio banko statistika rodo ir kitą signalą: grynųjų pinigų kiekis apyvartoje liepą padidėjo apie 6,53 mlrd. eurų, tai buvo didžiausias mėnesinis šuolis nuo metų pradžios. Rugpjūčio pirmoje pusėje, remiantis tais pačiais duomenimis, iš bankų dar papildomai išimta apie 3,05 mlrd. eurų.

    Ekonomikos fonas prastėja

    Indėlių mažėjimas vyksta silpstant augimui: oficialiai skelbta, kad 2026 metų pirmąjį pusmetį Rusijos bendrasis vidaus produktas didėjo 0,3 proc., kai tuo pačiu laikotarpiu metais anksčiau augimas siekė 1,2 proc. Dalies ekonomistų vertinimu, tokia dinamika didina gyventojų norą mažinti rizikas ir kaupti atsargas grynaisiais.

    Istorinis precedentas taip pat svarbus: 2022 metais, prasidėjus plataus masto invazijai į Ukrainą ir įvedus sankcijas, Rusijoje buvo kilusi panaši grynųjų banga. Tuomet centrinis bankas laikinai pakėlė bazines palūkanas iki 20 proc. ir įvedė kapitalo kontrolės priemones, tačiau dabartinis nutekėjimas, vertinant jo trukmę ir apimtį, atrodo didesnis.

    Padėtį komplikuoja ir tai, kad bankai dalį kreditavimo vykdo pagal valstybės prioritetus, ypač gynybos pramonei, o tai gali didinti sistemines rizikas, jei ekonomika lėtėja. Dėl šių priežasčių grynųjų paklausos šuolis tampa ne tik gyventojų nuotaikų, bet ir platesnės finansinio stabilumo įtampos indikatoriumi.

    „Mes nelaimėsime šio išsekimo karo konkurencijos. Klaidinamės manydami, kad viskas sugrius, bet taip neįvyko ir neįvyks, o mūsų sąnaudos auga“, – sakė Andrejus Klepačas.

  • Euro banknotai keičiasi iš esmės: ECB kviečia balsuoti, kas atsidurs ant naujų kupiūrų

    Euro banknotai keičiasi iš esmės: ECB kviečia balsuoti, kas atsidurs ant naujų kupiūrų

    Euro banknotų dizainas artėja prie didžiausių pokyčių per du dešimtmečius: Europos Centrinis Bankas pateikė 10 finalinių variantų ir kviečia gyventojus išreikšti nuomonę. Vieša apklausa yra vienas svarbiausių etapų, po kurio bus sprendžiama, kaip atrodys naujos kupiūros.

    ECB skelbia, kad išnagrinėta daugiau nei 1 200 idėjų, tačiau į finalą pateko dvi kryptys, turinčios atspindėti bendrą Europos tapatybę. Siūlomos temos apima kultūros asmenybes arba gamtos motyvus, susietus su Europos Sąjungos institucijomis.

    Du keliai: kultūra arba gamta

    Kultūros tema siūlo ant banknotų įamžinti istorines asmenybes, palikusias ryškų pėdsaką mene, moksle ir literatūroje. Tarp kandidatų minimi operos žvaigždė Maria Callas, kompozitorius Ludwigas van Beethovenas ir mokslininkė Marie Curie.

    Taip pat siūloma pagerbti rašytoją Miguelį de Cervantesą, renesanso kūrėją ir mąstytoją Leonardo da Vinci bei taikos aktyvistę Berthą von Suttner. Skirtingiems nominalams numatyti skirtingi žmonės, kad serija sudarytų vientisą pasakojimą.

    Gamtos tema remiasi Europos biologinės įvairovės idėja: banknotuose būtų vaizduojami paukščiai ir upių kraštovaizdžiai. Kitoje pusėje numatytos Europos Sąjungos institucijos, taip pabrėžiant bendrą erdvę ir sprendimų priėmimą.

    Kaip vyks balsavimas?

    ECB prezidentė Christine Lagarde pristatė finalinius dizainus ir paragino europiečius prisidėti prie sprendimo. Gyventojai gali rinktis iš penkių dizaino krypčių kiekvienai temai, o variantai skiriasi nuo minimalistinių iki labiau tradicinių.

    Apklausa vykdoma ECB interneto svetainėje, o surinkti rezultatai bus naudojami kaip visuomenės nuomonės atspindys, prieš priimant galutinį sprendimą. Galutinį dizainą tvirtins ECB valdymo organai, įvertinę ir estetiką, ir praktinius saugumo kriterijus.

    Kada pasirodys naujos kupiūros?

    ECB planuoja, kad po viešos konsultacijos prasidės techninis parengimas, įskaitant apsaugos priemonių integravimą ir gamybos procesus. Pagal dabartinį grafiką nauji banknotai apyvartoje turėtų pasirodyti nuo 2026 metų pabaigos.

    Atnaujinimo tikslas – ne tik suteikti kupiūroms naują išvaizdą, bet ir stiprinti pasitikėjimą grynaisiais pinigais, kurie euro zonoje išlieka plačiai naudojami. Kartu tai yra signalas, kad net skaitmeninių atsiskaitymų eroje grynieji pinigai išlieka svarbia pasirinkimo dalimi.

  • Lagarde nuramina: skaitmeninis euras grynųjų neišstums, bet Europa siekia atsikratyti priklausomybės

    Lagarde nuramina: skaitmeninis euras grynųjų neišstums, bet Europa siekia atsikratyti priklausomybės

    Kas keisis su skaitmeniniu euru?

    Europos Centrinio Banko vadovė Christine Lagarde sako, kad skaitmeninis euras bus papildoma atsiskaitymo priemonė, o ne grynųjų pinigų pakaitalas. Pasak jos, projekto tikslas nėra sekti gyventojų mokėjimus, o užtikrinti, kad viešieji pinigai būtų prieinami ir skaitmeninėje erdvėje.

    Šie komentarai nuskambėjo tuo metu, kai Europos Parlamentas patvirtino derybinį mandatą teisėkūros procesui. Tai reiškia, kad po ilgiau užsitęsusių diskusijų dėl privatumo ir praktinio įgyvendinimo projektas žengia į naują etapą.

    „Skaitmeninis euras papildys grynuosius, o ne juos pakeis“, – sakė Christine Lagarde.

    Anot ECB, skaitmeninis euras būtų centrinio banko leidžiami pinigai, skirti kasdieniams atsiskaitymams, panašiai kaip banknotai ir monetos, tik skaitmenine forma. Tokia priemonė būtų laikoma teisėta mokėjimo priemone euro zonoje.

    Privatumas ir teisėta mokėjimo priemonė

    Viena pagrindinių kritikos krypčių Europos Parlamente buvo susijusi su privatumu ir baime, kad nauja sistema leistų institucijoms matyti žmonių pirkinius. Lagarde tvirtina, kad skaitmeninis euras nėra kuriamas kaip kontrolės įrankis ir kad grynieji išliks, o jų vaidmuo bus stiprinamas.

    „Grynieji ir skaitmeninis euras bus teisėta mokėjimo priemonė, vadinasi, niekur Europoje negalės pasakyti, kad banknotų nepriima“, – sakė Christine Lagarde.

    ECB vadovė taip pat pranešė, kad iki metų pabaigos planuojama pristatyti atnaujintą banknotų strategiją. Tai signalizuoja, kad institucija siekia ne tik diegti skaitmeninius sprendimus, bet ir modernizuoti grynųjų pinigų vizualinę bei praktinę koncepciją.

    Kodėl Europa spaudžia projektą?

    Lagarde išskiria ir geopolitinį bei ekonominį motyvą: Europos siekį didinti strateginę autonomiją mokėjimų srityje. ECB vertinimu, didelė dalis atsiskaitymų kortelėmis Europoje remiasi infrastruktūra, kuri priklauso ne Europos kapitalui.

    Jos teigimu, tai kuria priklausomybę nuo užsienio mokėjimų tinklų ir didina pažeidžiamumą krizių ar geopolitinės įtampos metu. Skaitmeninis euras čia būtų suvokiamas kaip europinis atsparumo elementas, padedantis užtikrinti, kad baziniai atsiskaitymai veiktų patikimai ir vietos lygmeniu.

    „Mums reikia europinio sprendimo, nes norime būti suverenūs namuose“, – sakė Christine Lagarde.

    Teisėkūros derybos toliau vyks tarp Europos Parlamento ir ES Tarybos, o galutinis modelis priklausys nuo politinių kompromisų dėl privatumo, naudojimo ribų ir praktinio veikimo. Pagal viešai aptariamą kryptį, siekiama, kad sprendimai būtų priimti iki 2026 metų pabaigos.

  • Lenkijos PWPW apie grynųjų ateitį: jų poreikis augs, o krizėse tai svarbiausia atsarga

    Lenkijos vertybinių popierių spaustuvė PWPW teigia, kad artimiausiais metais grynųjų pinigų poreikis gali didėti ne tik Lenkijoje, bet ir kitose Europos šalyse. Institucijos atstovų vertinimu, grynieji išlieka svarbiausia atsarga situacijoms, kai sutrinka įprasti atsiskaitymo būdai.

    PWPW yra strateginės reikšmės organizacija, kuri gamina banknotus ir valstybinius dokumentus, o taip pat kuria skaitmeninės tapatybės ir elektroninio parašo sprendimus. Dėl tokio profilio jai taikomi ypač griežti kibernetinio saugumo reikalavimai.

    Grynieji kaip atsarga krizei

    PWPW atstovai akcentuoja, kad grynųjų stiprybė yra paprasta: jie veikia net tada, kai neveikia skaitmeniniai kanalai. Karo, plataus masto elektros tiekimo sutrikimų ar kibernetinių incidentų atveju mokėjimų infrastruktūra gali būti ribota, o grynieji leidžia išlaikyti bent minimalią ekonominę apyvartą.

    Institucija pabrėžia, kad skaitmeniniai mokėjimai ir toliau plėsis, tačiau tai nereiškia grynųjų pabaigos. Priešingai, didėjant rizikų suvokimui, gyventojai ir verslai linkę turėti fizinių pinigų nenumatytiems atvejams.

    Augantis dėmesys saugumui ir technologijoms

    Kadangi PWPW dirba su jautriomis sistemomis ir duomenimis, didelė dalis investicijų skiriama kibernetinei higienai ir infrastruktūros atsparumui. Tokiose organizacijose svarbu ne tik apsauga nuo įsilaužimų, bet ir veiklos tęstinumas, atsarginės procedūros bei darbuotojų mokymai.

    PWPW taip pat mini dirbtinio intelekto pritaikymą veikloje, tačiau pabrėžia, kad jis turi būti diegiamas atsargiai, laikantis saugumo ir atitikties reikalavimų. Toks požiūris būdingas institucijoms, kurios vienu metu dirba ir su fiziniu saugumu, ir su skaitmeninėmis tapatybės sistemomis.

    Veikla už Lenkijos ribų

    PWPW pristato save kaip reikšmingą žaidėją Vidurio ir Rytų Europoje, o dalį sprendimų eksportuoja į kitas rinkas. Institucija yra gaminusi banknotus ir už Europos ribų, taip diversifikuodama veiklą ir stiprindama kompetencijas saugių dokumentų srityje.

    PWPW žinutė paprasta: skaitmenizacija auga, bet grynieji išlieka kritiškai svarbūs kaip atsarginis, nuo skaitmeninių sistemų nepriklausomas sprendimas. Todėl, jų vertinimu, grynųjų paklausa neturėtų trauktis taip greitai, kaip dažnai prognozuojama.

  • Lenkijos centrinis bankas gina grynuosius: apyvartoje 114 mlrd. eurų, aukso atsargos auga

    Diskusijoms dėl grynųjų pinigų ateities Europoje aštrėjant, Lenkijos centrinis bankas pabrėžia, kad grynieji išlieka svarbia finansinio saugumo grandimi. Narodowy Bank Polski (NBP) teigia, jog šalyje įgyvendinama Nacionalinė grynųjų apyvartos saugumo strategija jau laikoma pavyzdžiu kitoms valstybėms.

    NBP valdybos narys Arturas Sobońas interviu Lenkijos žiniasklaidai akcentavo, kad strategijos tikslas yra užtikrinti pakankamą banknotų ir monetų kiekį mokėjimų sistemoje net sutrikus įprastiems atsiskaitymo kanalams. Toks požiūris siejamas ir su platesnėmis tendencijomis, kai dalis šalių, stipriai plėtusių atsiskaitymus tik kortelėmis ar programėlėmis, vėl grįžta prie rekomendacijų turėti grynųjų nenumatytiems atvejams.

    Grynųjų kiekis ir prieinamumas

    NBP skaičiavimu, Lenkijoje apyvartoje šiuo metu yra apie 497 mlrd. zlotų, tai sudaro maždaug 114 mlrd. eurų. Bankas pabrėžia, kad grynieji reikalingi ne tik kasdieniams atsiskaitymams, bet ir kaip atsarginė priemonė, jei sutriktų elektroninių mokėjimų infrastruktūra.

    Strategija apima ne vien centrinio banko, kaip pinigų emitento, vaidmenį, bet ir praktinį bendradarbiavimo modelį su komerciniais bankais bei viešuoju sektoriumi. NBP teigimu, be šios partnerystės neįmanoma užtikrinti stabilaus grynųjų tiekimo ir jų prieinamumo gyventojams.

    Bankas taip pat nurodo, kad pavyko stabilizuoti bankomatų operatoriams tenkančių mokesčių aplinką, o nors bankomatų skaičius kai kuriais metais mažėja, išgryninimo vietų tinklas iš esmės išlieka stabilus. Augančiu potencialu įvardijamos ir galimybės išsiimti nedideles sumas prekybos vietų kasose, nors kol kas tai sudaro mažą bendros gryninimo apimties dalį.

    Auksas ir rezervų struktūra

    Kartu su grynųjų vaidmens gynimu NBP aktyviai didina tarptautines atsargas, pirmiausia auksą. NBP skelbia jau sukaupęs 614 tonų aukso, o tikslas įvardijamas 700 tonų, taip siekiant stiprinti rezervų patikimumą ir diversifikaciją.

    „Aukso atsargos didina šalies saugumą ir ekonomikos patikimumą, o didesnė jų dalis leidžia subalansuoti rezervus tarp užsienio valiutų ir aukso“, – sakė Arturas Sobońas.

    NBP aiškina, kad auganti aukso kaina, didėjant turimam kiekiui, teigiamai veikia banko kapitalą, tačiau tai nėra realizuotas pelnas, nes auksas nėra parduodamas. Pasak banko atstovo, vadinamasis nerealizuotas prieaugis, susijęs su sukauptu auksu, siekia apie 150 mlrd. zlotų, tai yra maždaug 35 mlrd. eurų.

    Rezervai be kriptoturto

    NBP pabrėžia, kad tarptautinių rezervų portfelyje numatyta vieta ir modernesnėms investavimo formoms, pavyzdžiui, biržoje prekiaujamiems fondams, susietiems su akcijų indeksais. Vis dėlto bankas akcentuoja, kad jo rezervuose nėra kriptoturto, o prioritetas teikiamas likvidžioms ir kredito rizikos neturinčioms arba ją minimalizuojančioms priemonėms.

    Lenkijos centrinio banko duomenimis, oficialiosios tarptautinės atsargos 2026 metų gegužės pabaigoje pasiekė 297,2 mlrd. JAV dolerių ekvivalentą. Perskaičiavus apytikriu kursu, tai sudaro apie 258 mlrd. eurų, o NBP teigia, kad per dešimtmetį atsargos išaugo daugiau nei dvigubai.

    NBP aiškina, kad didesnės atsargos leidžia nuosekliai artėti prie pasirinktos struktūros, kurioje reikšmingą dalį sudaro užsienio valiutos ir auksas. Bankas taip pat pažymi, kad kai kurios Vakarų Europos valstybės, tokios kaip Vokietija ar Prancūzija, istorškai sukaupusios gerokai didesnes aukso atsargas, todėl Lenkija siekia panašaus saugumo standarto pagal savo ekonomikos mastą.