Tag: Įmonių įsigijimai

  • Italijos „Bending Spoons“ už 3,35 mlrd. eurų perka „Mailchimp“ iš „Intuit“

    Italijos „Bending Spoons“ už 3,35 mlrd. eurų perka „Mailchimp“ iš „Intuit“

    Italijos technologijų bendrovė „Bending Spoons“ susitarė įsigyti JAV el. pašto rinkodaros platformą „Mailchimp“ iš „Intuit“ už 3,68 mlrd. JAV dolerių (3,35 mlrd. eurų).

    Apie sandorį praneša „Euronews“. Pirkėjas perims bendrovę „The Rocket Science Group LLC“, kuri valdo „Mailchimp“, kartu su kitu šios veiklos turtu ir įsipareigojimais.

    „Intuit“ „Mailchimp“ buvo įsigijusi 2021 metais maždaug už 12 mlrd. JAV dolerių (tuomet tai sudarė apie 10,9 mlrd. eurų). Dabartinė pardavimo kaina – mažesnė nei trečdalis tuomet sumokėtos sumos.

    Sandoris dar turi sulaukti reguliuotojų pritarimo. Tikimasi, kad jis bus užbaigtas 2027 metų pradžioje.

    „Intuit“: pardavimas leis susitelkti į DI

    „Intuit“ teigimu, „Mailchimp“ ketvirčio pajamos sumažėjo 1 proc. ir siekė 313 mln. JAV dolerių (285 mln. eurų).

    JAV bendrovė nurodė, kad „Mailchimp“ pardavimas padės labiau koncentruotis į dirbtiniu intelektu grįstus įrankius verslui.

    Pagal susitarimą „Intuit“ taip pat reinvestuos 368 mln. JAV dolerių (335 mln. eurų) iš sandorio gautų lėšų į naujas „Bending Spoons“ akcijas.

    „Bending Spoons“ planai: investicijos ir esamų įrankių plėtra

    „Bending Spoons“ vienas iš įkūrėjų ir vadovas Luca Ferrari „Mailchimp“ pavadino prestižiniu prekės ženklu, per daugiau nei du dešimtmečius pakeitusiu el. pašto rinkodaros sektorių.

    Pasak jo, įmonė planuoja stipriai investuoti į verslą ir toliau vystyti įrankius, kuriuos klientai jau naudoja.

    Kaip bendrovė augo per įsigijimus

    „Bending Spoons“ įkurta 2013 metais Kopenhagoje, o dabar įsikūrusi Milane. Bendrovė augo įsigydama interneto paslaugų sektoriaus įmones, o vėliau tobulindama ir iš naujo pristatydama jų produktus.

    Įmonė teigia atlikusi daugiau nei 50 įsigijimų, tarp jų – „WeTransfer“ 2024 metais, „Vimeo“ 2025 metais, o 2026 metais – „Eventbrite“ ir „Airtable“.

    „Bending Spoons“ nuo 2026 metų liepos 1 dienos yra listinguojama „Nasdaq“, o pirminio akcijų platinimo kaina siekė 29 JAV dolerius už akciją.

    Italijoje bendrovė taip pat žinoma kaip sukūrusi programėlę „Immuni“, kurią COVID-19 pandemijos metu skatino Italijos valdžia, tačiau ji nesulaukė didelio populiarumo.
  • Lenkijoje PGG pateikė prašymą perimti „Węglokoks Kraj“: sprendimą svarstys konkurencijos tarnyba

    Lenkijos valstybinė anglies sektoriaus bendrovė „Polska Grupa Górnicza“ (PGG) pateikė prašymą perimti įmonę „Węglokoks Kraj“ (WGK). Dėl planuojamos koncentracijos jau gautas oficialus pareiškimas, kurį nagrinės konkurencijos priežiūros institucija.

    Apie tai pranešė Lenkijos Konkurencijos ir vartotojų apsaugos tarnyba (UOKiK), nurodydama, kad planuojamas dviejų savarankiškų rinkos dalyvių sujungimas per WGK perėmimą PGG.

    PGG veikia daugiausia akmens anglies gavybos ir pardavimo srityje, taip pat vykdo su kasyklų veikla susijusias pagalbines funkcijas. Tarp jų minimos energetinės ir remonto paslaugos.

    Tuo metu WGK iki šiol vykdė akmens anglies gavybą ir prekybą per kasyklą „Bobrek“, tačiau bendrovė jau planuoja veiklos krypties pokytį. Pagal pateiktą informaciją, gavybą numatoma užbaigti 2025 metų pabaigoje.

    Kas numatyta sandorio struktūroje

    UOKiK aiškina, kad planuojama koncentracija būtų įgyvendinta sujungiant PGG ir WGK, kai pastaroji būtų perimta PGG. Tai priskiriama sujungimui, kai susijungia du atskiri ūkio subjektai.

    Tokio tipo sandoriai Lenkijoje paprastai vertinami konkurencijos teisės požiūriu – institucija sprendžia, ar koncentracija nepakenks konkurencijai ir rinkos pusiausvyrai.

    Kaip keičiasi „Węglokoks Kraj“ veikla

    UOKiK nurodo, kad pasibaigus gavybai WGK veikla pirmiausia bus siejama su kasyklos „Bobrek“ likvidavimo procesu. Tai reiškia, kad įmonės prioritetai pereina nuo gavybos prie uždarymo darbų ir su tuo susijusių procesų.

    Taip pat pažymima, kad WGK kapitalo grupei priklauso „Centrala Zbytu Węgla Węglozbyt S.A.“. Ši įmonė daugiausia užsiima anglies pardavimu ir logistikos paslaugomis, taip pat energijos žaliavų sandėliavimu ir saugojimu.

  • Trans Polonia derasi dėl pavojingų krovinių vežėjo perėmimo: taikinio apyvarta siekia 200–300 mln. eurų

    Lenkijos transporto ir logistikos operatorius „Trans Polonia Group“ (TPG) pranešė pasiekęs išskirtinumo (ekskliuzyvumo) derybose etapą, siekdamas įsigyti Europos bendrovę, veikiančią pavojingų krovinių ir skystų žaliavų pervežimo rinkoje.

    Įsigyjamas subjektas įvardijamas kaip svarbus logistikos partneris didžiausioms gamybos įmonėms Vakarų Europoje ir Jungtinėje Karalystėje. Apie sandorį lapkričio 10 dieną pranešta per TPG komunikaciją investuotojams.

    TPG teigimu, planuojama įsigyti įmonė per metus generuoja 200–300 mln. eurų apyvartą, tačiau jos pavadinimas neskelbiamas. Tolimesni žingsniai priklausys nuo to, kaip įvertinti finansiniai ir veiklos duomenys.

    Grupė numato atlikti „due diligence“ (išsamų patikrinimą), po kurio bus galima tiksliau nustatyti galutinę įpareigojančio pasiūlymo kainą ir sandorio sąlygas.

    Kas būtų įsigyjama kartu su įmone

    TPG vadovas Dariusz Cegielski pabrėžė, kad chemijos žaliavų ir degalų gamybos bei prekybos rinka Europoje laikoma strategine, todėl stipresnės pozicijos joje kūrimas yra svarbi grupės kryptis.

    Pasak jo, kartu su taikiniu būtų perimama ne tik veikla, bet ir pardavimų organizacija, sertifikatai, atliktų darbų istorija, ryšiai su klientais bei operacinis „know-how“ – panašiai, kaip buvo vykdant ankstesnį „Nijman/Zeetank“ įsigijimą.

    Įsigyjama bendrovė, kaip nurodoma, turi ilgą veiklos istoriją pavojingų krovinių transporto rinkoje. Jos specializacija – petrocheminių produktų ir skystos chemijos pervežimas, o veiklos geografija apima didžiausias Vakarų Europos valstybes.

    Plėtra Vakarų Europoje ir ARA regione

    TPG teigimu, sandoris gerokai praplėstų grupės veiklos mastą, nes sustiprintų pozicijas ne tik Vakarų Europoje, bet ir ARA regione (Amsterdamas–Roterdamas–Antverpenas), kuris yra vienas svarbiausių Europos chemijos ir naftos produktų logistikos centrų.

    Bendrovės valdyba žada apie tolesnius įsigijimo proceso etapus informuoti atskirai, kad investuotojams būtų aiškesnė augimo strategijos eiga ir galimas susijungimų bei įsigijimų projektų poveikis.

    Kuo užsiima „Trans Polonia Group“

    „Trans Polonia Group“ yra transporto ir logistikos operatorius, specializuojantis skystų cheminių ir maistinių žaliavų, taip pat degalų (LPG) bei bitumo masių ir cemento pervežime. Po „Nijman/Zeetank Holding B.V.“ įsigijimo grupės veiklos segmentus papildė ir stiklo transportavimas.

    Grupė veikia visoje Europoje ir turi šešias operacines lokacijas: dvi Lenkijoje, taip pat padalinius bei atstovybes Nyderlanduose, Vokietijoje, Ispanijoje, Belgijoje ir Jungtinėje Karalystėje.

    Nurodoma, kad grupės parką sudaro daugiau nei 1 000 kelių transporto vienetų ir 530 tankkonteinerių, o pati „Trans Polonia“ Varšuvos vertybinių popierių biržoje kotiruojama nuo 2008 metų.

  • „Schneider Electric“ perka JAV programinės įrangos bendrovę PTC: sandoris siekia apie 20 mlrd. eurų

    Prancūzijos inžinerijos ir energetikos valdymo grupė „Schneider Electric“ paskelbė pasirašiusi susitarimą įsigyti JAV programinės įrangos kūrėją PTC. Sandorio vertė siekia apie 20 mlrd. eurų, o tai būtų didžiausias įsigijimas bendrovės istorijoje.

    Rinka į naujieną sureagavo jautriai: investuotojai vertino tiek įsigijimo mastą, tiek už akcijas siūlomą premiją. Tokiose situacijose akcijų kainą dažnai spaudžia ir tai, kad rinkoje vis dar permąstomos programinės įrangos bendrovių vertės, ypač DI bangos kontekste.

    Kas yra PTC ir kodėl ji svarbi

    PTC yra Bostone įsikūrusi bendrovė, kurianti pramonės įmonėms skirtą programinę įrangą, naudojamą produktų projektavimui ir jų gyvavimo ciklo valdymui. Tokie įrankiai padeda gamintojams greičiau kurti naujus produktus, valdyti sudėtingas tiekimo grandines ir mažinti klaidų kainą nuo projektavimo iki gamybos.

    „Schneider Electric“ šiuo pirkiniu stiprina programinės įrangos dalį portfelyje ir siekia glaudžiau susieti ją su savo įrangos sprendimais. Praktikoje tai reiškia ambiciją sujungti fizinę infrastruktūrą, energijos valdymą ir skaitmeninius sprendimus į vieną ekosistemą.

    Ryšys su duomenų centrais ir DI

    Pastaraisiais metais „Schneider Electric“ vis aktyviau dirba su duomenų centrų infrastruktūra: nuo aušinimo sistemų ir serverinių spintų iki elektros paskirstymo įrangos. Duomenų centrų paklausa auga, nes DI sprendimai reikalauja vis didesnės skaičiavimo galios, o kartu didėja ir energijos sąnaudos.

    PTC programinė įranga gali tapti papildomu ramščiu šioje strategijoje, nes pramonėje vis daugiau procesų perkeliama į skaitmeninę erdvę, siekiant efektyvumo ir patikimumo. Toks derinys gali suteikti „Schneider Electric“ daugiau galimybių parduoti kompleksinius sprendimus, o ne atskirus komponentus.

    Kodėl investuotojai suabejojo

    Dideli įsigijimai paprastai kelia klausimų dėl kainos, sinergijų ir integracijos rizikos, ypač kai perkama programinės įrangos bendrovė. Pastaruoju metu vertinimus veikia ir tai, kad DI keičia rinkos lūkesčius: vienoms įmonėms tai atveria augimo kelią, kitoms didina konkurenciją ir spaudžia maržas.

    PTC akcijos po pranešimo kilo, nes rinkoje tokie sandoriai dažnai interpretuojami kaip patvirtinimas, kad pirkėjas pasirengęs mokėti priemoką. Tuo metu „Schneider Electric“ atveju investuotojai daugiau dėmesio skyrė finansinei naštai ir tam, kaip greitai įsigijimas gali pradėti generuoti apčiuopiamą grąžą.

    Jei sandoris bus užbaigtas, „Schneider Electric“ tai reikšmingai sustiprins pozicijas pramoninės programinės įrangos segmente ir gali paspartinti plėtrą sprendimuose, kuriuose DI naudojamas projektavimui, gamybos planavimui ir eksploatacijos optimizavimui. Tuo pačiu bendrovei teks įrodyti, kad brangus įsigijimas atsipirks, o integracija nepakirs dabartinio augimo tempo.

  • „Grupa Kęty“ taikosi į „Metra“: iki 450 mln. eurų sandoris ir ryški investuotojų reakcija

    „Grupa Kęty“ pasirašė sąlyginę sutartį įsigyti „Fengari Holdings“, valdančią „Metra“ grupės įmones. Didžiausia sandorio vertė, atsižvelgiant į grynosios skolos dydį ir uždarymo datą, gali siekti iki 450 mln. eurų.

    Bendrovė nurodo, kad įmonės vertė nustatyta 645 mln. eurų lygiu, iš jos atimant skolos dydį pagal 2026 metų kovo 31 dienos duomenis. Galutinis mokėjimas priklausys nuo sandorio užbaigimo momento, kurį planuojama pasiekti 2027 metų pradžioje, bet ne vėliau kaip iki pirmojo ketvirčio pabaigos.

    Rinka sureagavo iškart

    Apie planuojamą įsigijimą paskelbus viešai, „Grupa Kęty“ akcijos Varšuvos biržoje šoktelėjo, intradienos metu fiksuotas daugiau nei 10 proc. kilimas. Tuo metu bendras rinkos fonas buvo silpnas, o pagrindiniai indeksai daugiausia judėjo neigiama kryptimi.

    Pranešime akcentuojama, kad sandoris neturėtų keisti galiojančios dividendų politikos. 2026 metais „Grupa Kęty“ dividendams išmokėjo daugiau nei 110 mln. eurų, o tai atitiko apie 11 eurų už akciją.

    Kas yra „Metra“ ir kodėl tai svarbu?

    „Metra“ apibūdinama kaip pasaulinio masto aliuminio profilių gamintoja, tiekiančia sprendimus geležinkelių sektoriui, architektūrinėms sistemoms bei teikiančia papildomas paslaugas, tokias kaip dažymas, anodavimas, mechaninis apdirbimas ir suvirinimas. Grupė turi 9 gamyklas Italijoje, Jungtinėse Valstijose ir Kanadoje, o metiniai presavimo pajėgumai siekia apie 145 000 tonų.

    Skaičiuojama, kad 2026 metais „Metra“ grupės pardavimo pajamos galėtų siekti apie 600 mln. eurų, o EBITDA, neįtraukiant vienkartinių įvykių ir sandorio kaštų, apie 90 mln. eurų. Daugiau nei 45 proc. pajamų grupė generuoja Šiaurės Amerikoje, todėl įsigijimas „Grupa Kęty“ atvertų didesnę geografinę diversifikaciją.

    Finansavimas ir strateginiai tikslai

    Sandorį planuojama finansuoti derinant banko kreditą ir nuosavas lėšas. „Grupa Kęty“ tam tikslui yra sudariusi terminuoto kredito sutartį su banku „Pekao“ iki maždaug 465 mln. eurų sumos.

    Bendrovė tikisi sinergijų technologijų vystymo, pirkimų ir pardavimų srityse bei siekia stiprinti pozicijas Europoje. Taip pat pabrėžiamas perspektyvus geležinkelių produktų segmentas ir galimybė pasinaudoti „Metra“ tarptautiniais pardavimo kanalais, ypač Italijos rinkoje.

  • „EDF Energy“ taikosi į „So Energy“: ką britams reikš sąskaitos, rinka ir PVM?

    „EDF Energy“ taikosi į „So Energy“: ką britams reikš sąskaitos, rinka ir PVM?

    Derybos dėl „So Energy“

    Prancūzijos kapitalo „EDF Energy“ derasi dėl britų tiekėjo „So Energy“ įsigijimo, skelbia Jungtinės Karalystės žiniasklaida. Teigiama, kad aukcione dalyvauja ir bent vienas kitas pirkėjas, tačiau jo tapatybė kol kas neįvardijama.

    Sandoris dar nėra pasiektas, o derybos vyksta tuo metu, kai Jungtinės Karalystės mažmeninėje dujų ir elektros rinkoje tęsiasi konsolidacija. Pastaraisiais metais dalis mažesnių tiekėjų buvo perimti arba pasitraukė, todėl didieji žaidėjai stiprina pozicijas per klientų portfelių įsigijimus.

    Kas iš tiesų gali būti perkama

    Rinkos dalyviai neatmeta, kad „EDF Energy“ labiau domina ne visa „So Energy“ įmonė, o jos klientų portfelis. Tokia schema dažnai laikoma pigesniu keliu augti, nes leidžia perimti sutartis ir sąskaitų bazę, neperimant visų veiklos procesų.

    „So Energy“ turi apie 300 000 buitinių elektros klientų ir buvo įkurta 2015 metais. Kontrolinį akcijų paketą 2021 metais įsigijo Airijos įmonė ESB, o šią vasarą verslui pradėta ieškoti pirkėjo, pardavimo procesą koordinuojant „PwC“.

    „Mūsų patronuojanti bendrovė ESB pradėjo procesą, kuriuo vertinamos galimos „So Energy“ pardavimo alternatyvos, o pati ESB planuoja labiau koncentruotis į pagrindinę veiklą“, – sakė „So Energy“ atstovas spaudai.

    Kodėl tai svarbu vartotojams

    „EDF Energy“ Jungtinėje Karalystėje yra vienas istorinių didžiųjų tiekėjų, tačiau pastaruoju metu atsiliko nuo rinkos lyderių, tarp jų „Octopus Energy“ ir „Centrica“ valdomos „British Gas“. Įsigijusi „So Energy“ klientų bazę, bendrovė galėtų greičiau didinti mastą ir mažinti atsilikimą konkurencinėje kovoje.

    Vartotojams šios derybos svarbios ir dėl kainų fono. Reguliuotojas Ofgem pranešė rudenį didinantis kainų lubas 4 proc., todėl vidutinės metinės sąskaitos tipiniams namų ūkiams augs iki maždaug 2 020 eurų, perskaičiavus iš 1 723 svarų.

    Tuo pat metu politinė darbotvarkė juda priešinga kryptimi: Jungtinės Karalystės vyriausybė viešai signalizuoja apie siekį mažinti mokesčių naštą buitinei energijai. Jei PVM buitinei energijai būtų panaikintas ar sumažintas, galutinių sąskaitų pokytis priklausytų nuo to, kaip greitai tiekėjai perskaičiuotų tarifus ir kokią dalį kaštų kompensuotų rinkos kainų svyravimai.

    Kol kas derybų baigtis neaiški, tačiau rinka atidžiai stebi, ar bus perkamas visas verslas, ar tik klientų portfelis. Nuo pasirinkto modelio priklausys, kaip greitai klientai pajus pokyčius aptarnavime, sutartyse ir pasiūlymų struktūroje.

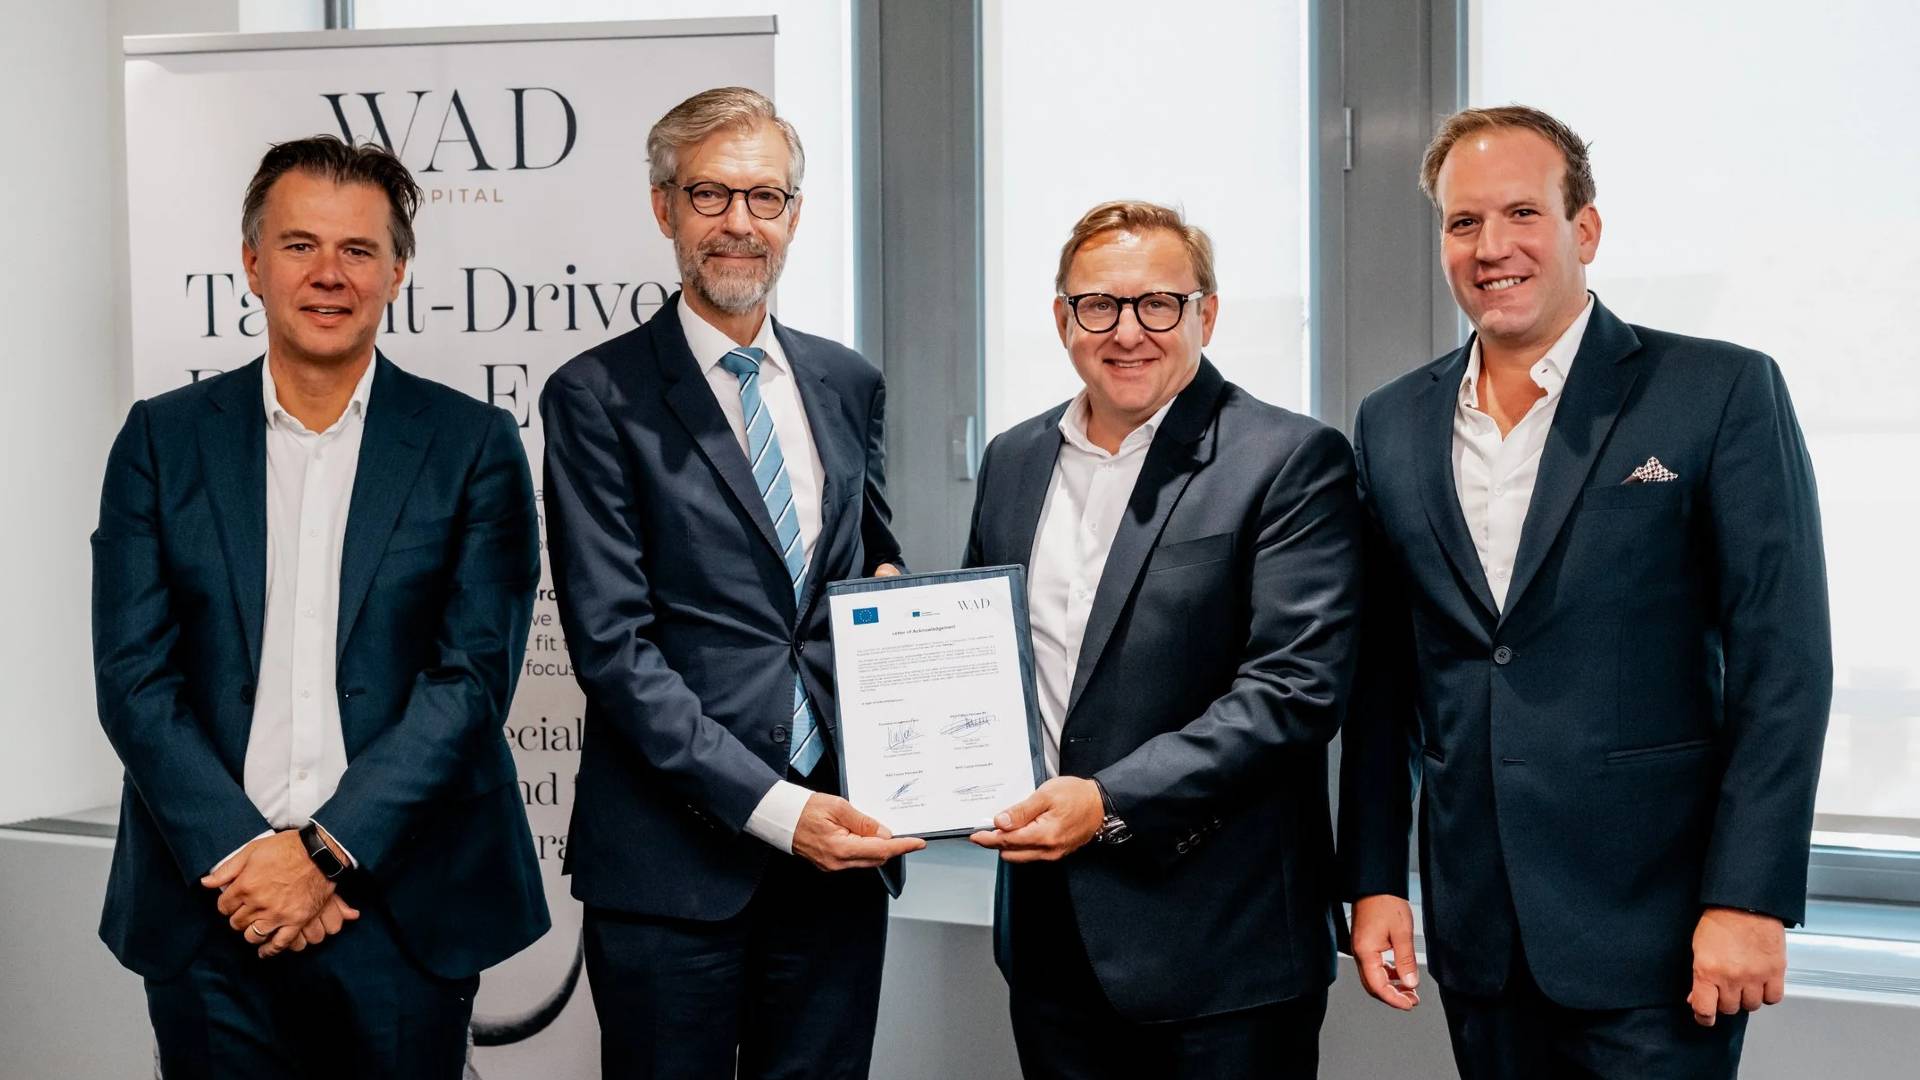
  • „WAD Capital“ startuoja su 67,5 mln. eurų fondu: EIF įnešė 25 mln. ir tapo didžiausiu rėmėju

    „WAD Capital“ startuoja su 67,5 mln. eurų fondu: EIF įnešė 25 mln. ir tapo didžiausiu rėmėju

    Belgijos investicijų bendrovė „WAD Capital“ užbaigė pirmąjį debiutinio fondo etapą ir pritraukė 67,5 mln. eurų. Didžiausiu investuotoju tapo Europos investicijų fondas (EIF), į fondą įnešęs 25 mln. eurų.

    Gente įsikūrusi komanda orientuojasi į mažas ir vidutines Europos įmones, kurioms kyla verslo perdavimo įpėdiniams problema. Modelio esmė – įsigyti veikiančius, pelningus verslus ir jų valdymą patikėti atrinktiems vadovams, galintiems perimti įmonę ir ją auginti.

    Kaip veikia įpėdinystės sprendimas

    „WAD Capital“ siekia padidinti fondo dydį nuo 67,5 mln. eurų iki 130 mln. eurų, o maksimalus dydis numatytas 132,5 mln. eurų. Papildomas kapitalas, kaip nurodoma, padės greičiau suderinti įmones, ieškančias perėmėjo, ir vadovus, pasirengusius tapti savininkais.

    EIF investicija įgyvendinama pasitelkiant Europos Komisijos InvestEU programos mechanizmą, kuris dažnai naudojamas pritraukti daugiau privataus kapitalo į strategines sritis. „WAD Capital“ teigia, kad fondo valdytojai taip pat prisideda nuosavu įnašu ir į fondą investuoja 2 proc. kapitalo.

    „Europa turi daug sėkmingų mažų ir vidutinių įmonių, turinčių didelį augimo potencialą, tačiau joms reikia ir kapitalo, ir verslumo talento, kad pereitų į kitą etapą“, – sakė EIB grupės viceprezidentas Robertas de Grootas.

    Į kokias įmones taikosi fondas

    Bendrovė įkurta 2023 metais Christopherio Tourniso Gamble’o, Steveno Coppenso ir Alaino Brossé. Ji kuria institucinę platformą vadinamajam įsigijimu grįstam verslumui, kai nauji savininkai perima jau veikiančią įmonę, o ne kuria ją nuo nulio.

    „WAD Capital“ taikosi į pelningas MVĮ Beniliukso šalyse, šiaurės Prancūzijoje ir vakarų Vokietijoje. Nurodoma, kad ieškomų įmonių metinis EBITDA paprastai siekia nuo 1 iki 5 mln. eurų, o sektoriai dažniausiai susiję su sveikatos priežiūra, energetika, klimato pertvarka ir verslo paslaugomis.

    Vadovas perėmimui ir DI sandoriams spartinti

    Kiekvieną sandorį veda vadinamasis „CEO in Residence“ – patyręs vadovas, kurį fondas atrenka, patikrina ir lydi nuo rinkos paieškos iki įsigytos įmonės valdymo. Bendrovė akcentuoja duomenimis grįstą potencialių taikinių paiešką ir DI pasitelkimą teisiniam patikrinimui, siekiant pagreitinti procesus.

    Teigiama, kad tokie įrankiai ypač svarbūs mažesniems sandoriams, kuriuose tradicinės konsultavimo išlaidos dažnai tampa per didelės, palyginti su sandorio dydžiu. „WAD Capital“ skelbia, kad kasmet peržiūri dešimtis tūkstančių įmonių, kad atrinktų tinkamiausius kandidatus įsigijimui.

    „Aštuoni įsigijimai per mažiau nei metus ir reikšminga EIF investicija rodo, kad mūsų modelis yra plečiamas ir Europa pripažįsta tai, ką darome“, – sakė „WAD Capital“ vadovaujantis partneris Stevenas Coppensas.

    Pasak bendrovės, iš pirmosios 13 vadovų grupės aštuoni jau užbaigė įsigijimus, o dar penki sandoriai yra baigiamojoje stadijoje. Naujas kapitalas taip pat turėtų finansuoti antrąją 12 vadovų grupę, iš kurių 10 jau patvirtinti.

    „WAD Capital“ tikslas – didinti vadovų grupės mastą ir iki 2027 metų pabaigos išplėsti portfelį iki 25 įmonių. Bendrovė pabrėžia, kad toks modelis siejamas ne tik su finansine grąža, bet ir su poveikiu – verslų tęstinumu bei darbo vietų išsaugojimu regionuose.

    „Padidindami vadovų skaičių nuo trylikos iki dvidešimt penkių, galime įsigyti dvidešimt penkias sveikas MVĮ, susiduriančias su įpėdinystės iššūkiu, ir išlaikyti jas europietiškose rankose“, – sakė „WAD Capital“ vadovaujantis partneris Alainas Brossé.

  • „easyJet“ už 6,6 mlrd. eurų perima „Apollo“: kas laukia skrydžių kainų ir keleivių

    „easyJet“ už 6,6 mlrd. eurų perima „Apollo“: kas laukia skrydžių kainų ir keleivių

    Sandoris patvirtintas oficialiai

    Žemų sąnaudų oro bendrovė „easyJet“ pranešė formaliai priėmusi JAV privataus kapitalo bendrovės „Apollo Global Management“ pateiktą perėmimo pasiūlymą, kurio vertė siekia 6,6 mlrd. eurų. Bendrovės teigimu, susitarimas pasiektas dėl rekomenduojamo grynaisiais pinigais finansuojamo įsigijimo.

    Pagal siūlomą kainą už akciją numatomas atsiskaitymas grynaisiais, o sandorio užbaigimas planuojamas iki 2027 metų pirmojo ketvirčio pabaigos. Galutinis terminas priklausys nuo reguliuotojų patvirtinimų ir įprastų įsigijimų procedūrų.

    Kodėl „Apollo“ negalės valdyti visko

    „easyJet“ nurodė, kad „Apollo Global Management“ akcijų dalis naujoje valdymo struktūroje bus ribojama iki 49,9 proc., kad būtų laikomasi Jungtinės Karalystės ir Europos aviacijos nuosavybės taisyklių. Šios taisyklės numato, kad Europos oro vežėjai turi išlikti kontroliuojami Europos interesų, jei nori išsaugoti skrydžių teises ir licencijas.

    Taip pat skelbiama, kad verslininkas Stelios Haji-Ioannou ir jo šeima išlaikys dalį nuosavybės naujoje kontroliuojančioje bendrovėje, o iki 5 proc. akcijų turėtų būti patikėta ES pasitikėjimo struktūrai. Tokie modeliai rinkoje naudojami tam, kad būtų užtikrintas atitikties reguliavimui testas ir nenutrūktų veiklos leidimai.

    Kas yra „easyJet“ ir kodėl tai svarbu rinkai

    „easyJet“ įkurta 1995 metais ir per kelis dešimtmečius tapo viena didžiausių Europos pigių skrydžių bendrovių. Pirmieji maršrutai jungė Londono Lutono oro uostą su Glazgu ir Edinburgu, o tarptautiniai skrydžiai į Amsterdamą, Nicą ir Barseloną startavo 1996 metais.

    Šiandien „easyJet“ eksploatuoja daugiau nei 300 orlaivių parką ir yra reikšmingas konkurentas Europos trumpųjų nuotolių skrydžių segmente. Todėl tokio masto sandoris gali turėti poveikį tiek keleiviams, tiek konkurencijai pagrindiniuose oro uostuose ir populiariausiuose maršrutuose.

    Pranešimas paskelbtas po to, kai konkurentė dėl įsigijimo „Castlelake“ pasitraukė iš varžybų. Tai sumažino neapibrėžtumą dėl galutinio pirkėjo, tačiau reguliuotojų vertinimas dar gali kelti klausimų dėl struktūros, įtakos rinkai ir nuosavybės apribojimų laikymosi.

    „Valdybos džiaugiasi galėdamos pranešti, kad pasiektas susitarimas dėl rekomenduojamo grynaisiais pinigais finansuojamo įsigijimo sąlygų“, – teigiama „easyJet“ pranešime.

    Keleiviams artimiausiu metu didelių pokyčių paprastai nebūna, nes oro linijų tvarkaraščiai, orlaivių nuoma, degalų apsidraudimo strategijos ir oro uostų sutartys planuojamos ilgam laikui. Vis dėlto privataus kapitalo investuotojų atėjimas dažnai reiškia didesnį dėmesį efektyvumui, kaštų kontrolei ir pelningiausių krypčių optimizavimui, o tai ilgainiui gali atsispindėti ir bilietų kainodaroje bei paslaugų modelyje.

  • „eBay“ atkirto „GameStop“: 52 mlrd. eurų sandoris žlugo, rinką supurtė ir M. Burry žingsnis

    „eBay“ atkirto „GameStop“: 52 mlrd. eurų sandoris žlugo, rinką supurtė ir M. Burry žingsnis

    JAV internetinės prekybos platforma „eBay“ oficialiai atmetė mažmenininko „GameStop“ pasiūlymą perimti bendrovę. Numatyta sandorio vertė siekė apie 52 mlrd. eurų, tačiau „eBay“ teigimu, pasiūlymas nebuvo nei pakankamai įtikinamas, nei patrauklus akcininkams.

    Viešojoje erdvėje skelbta, kad „GameStop“ siūlė mišrų atsiskaitymo modelį, dalį sumos padengiant akcijomis, dalį grynaisiais, o už vieną „eBay“ akciją esą buvo siūloma maždaug 116 eurų. Pagal šią schemą po susijungimo svarbus vaidmuo būtų tekęs „GameStop“ vadovui Ryanui Cohenui.

    „Įvertinome jūsų pasiūlymą ir padarėme išvadą, kad jis nėra nei patikimas, nei patrauklus. Vadovybė įsitikinusi, kad „eBay“ dabartine kryptimi yra gerai pasirengusi užtikrinti tvarų augimą“, – sakė „eBay“ vadovas Paulas Pressleris.

    Rinkos dalyviai atkreipė dėmesį į didelį masto skirtumą tarp bendrovių ir į tai, kad „GameStop“ tektų įsigyti kelis kartus didesnį verslą. Tokiose situacijose investuotojai paprastai vertina ne tik siūlomą kainą, bet ir finansavimo šaltinius, skolos kainą, sinergijos realumą bei reguliacines rizikas.

    Po žinios apie atmestą pasiūlymą „GameStop“ akcijos biržoje smuko maždaug 4 proc. Papildomo dėmesio sulaukė investuotojas Michaelas Burry, kuris, remiantis viešai aptarta informacija, nusprendė atsisakyti savo turėtų „GameStop“ akcijų dalies, taip pabrėždamas nepasitenkinimą bendrovės kryptimi.

    Pastarųjų metų e. komercijos sektorius veikia aukštų palūkanų aplinkoje, todėl stambūs perėmimai tapo sudėtingesni: brangsta skolinimasis, investuotojai griežčiau vertina pelningumą, o vadovybių pažadai apie greitą sinergiją dažniau tikrinami skaičiais. Dėl to net ir garsiai nuskambėję planai gali greitai subliūkšti, jei pirkėjas neparodo aiškaus, patikimo finansavimo ir integracijos plano.

  • „GameStop“ pasiūlymas neįtikino: „eBay“ atmetė apie 51 mlrd. eurų perėmimą ir paaiškino kodėl

    JAV vaizdo žaidimų mažmenininkė „GameStop“ netikėtai pateikė pasiūlymą perimti elektroninės prekybos platformą „eBay“. Sandorio vertė siekė apie 51 mlrd. eurų, tačiau „eBay“ valdyba pasiūlymą atmetė, nurodydama, kad jis neatrodo patikimas ir nėra patrauklus verslo požiūriu.

    Pagal viešai aptartas sąlygas akcininkams buvo siūloma „eBay“ akciją įvertinti maždaug 115 eurų, tai yra apie 20 proc. daugiau nei iki pasiūlymo buvusi kaina rinkoje. Pasiūlymo struktūra buvo mišri: dalis pinigais, dalis – „GameStop“ akcijomis, kurias bendrovė būtų turėjusi papildomai išleisti.

    Esminė kliūtis – skirtingas bendrovių mastas ir finansavimo logika. „GameStop“ rinkos vertė sudarė tik apie penktadalį „eBay“ vertės, todėl didelė atsiskaitymo akcijomis dalis būtų reiškusi reikšmingą naujų akcijų emisiją ir galimą esamų investuotojų dalies praskiedimą.

    „Valdyba kruopščiai įvertino pasiūlymą, pasitelkusi nepriklausomus patarėjus, ir nusprendė jį atmesti. Esame įsitikinę bendrovės gebėjimu ateinančiais ketvirčiais užtikrinti tvarų augimą“, – sakė „eBay“ valdyba laiške „GameStop“ vadovui Ryanui Cohenui.

    „eBay“ akcentavo ir sandorio finansavimo riziką. Skelbta, kad bankinis finansavimas galėjo siekti iki maždaug 18 mlrd. eurų, o likusi dalis būtų priklausžiusi nuo išorinių investuotojų ir rinkos sąlygų, kurios didelių, mišrios struktūros sandorių atveju gali greitai pasikeisti.

    Tokia situacija atspindi platesnę e. komercijos rinkos tendenciją: investuotojai vis dažniau reikalauja aiškaus pelningumo ir tvaraus pinigų srauto, o ne vien ambicingų plėtros istorijų. „eBay“ sprendimas rodo, kad net ir su priemoka pateikiami pasiūlymai turi įtikinti ne tik skaičiumi, bet ir realiu įgyvendinimu.

    Kol kas nėra požymių, kad „eBay“ ketintų grįžti prie derybų dėl šio pasiūlymo. Rinkai tai signalas, kad didelės konsolidacijos idėjos e. prekyboje susiduria su griežtesniais vertinimo kriterijais, ypač kai siūlomas finansavimas remiasi akcijų emisija ir išorės kapitalu.