Tag: Instituciniai investuotojai

  • JAV spot bitkoino ETF rugsėjį pritraukė apie 2,4 mlrd. eurų: institucijų apetitas nemažėja

    JAV spot bitkoino ETF rugsėjį pritraukė apie 2,4 mlrd. eurų: institucijų apetitas nemažėja

    JAV spot bitkoino ETF rugsėjį fiksavo apie 2,4 mlrd. eurų grynųjų įplaukų, o tai tapo vienu didžiausių mėnesio rezultatų nuo šių fondų starto. Rinka taip pat išlaikė teigiamą toną ir spalio pradžioje, kai įplaukos tęsėsi.

    Šie skaičiai rodo, kad institucinių investuotojų paklausa neišblėso net ir po kelių mėnesių aktyvaus kapitalo judėjimo. Nors rugsėjo rezultatas buvo mažesnis nei rugpjūtį, jis išliko gerokai aukščiau vidurkio, matyto ankstesniais laikotarpiais.

    Ką rodo kapitalo srautas?

    Analitikai ETF įplaukas dažnai vertina kaip vieną aiškiausių signalų, ar didieji investuotojai nori didinti riziką. Kai į ETF nuosekliai ateina kapitalas, tai gali reikšti, kad rinkoje formuojasi tvirtesnis pirkėjų pagrindas, o kainų kilimą palaiko ne vien trumpalaikės spekuliacijos.

    Įplaukų tęstinumas taip pat svarbus tuo, kad spot ETF mechanizmas tiesiogiai siejamas su baziniu turtu. Praktikoje tai reiškia, kad augant paklausai fondams, didėja ir poreikis įsigyti patį bitkoiną, o tai gali veikti pasiūlos ir paklausos balansą.

    Eterio ETF dinamika

    Kartu su bitkoino fondais investuotojų dėmesį išlaiko ir spot eterio ETF. Vis dėlto jų mėnesio įplaukos rugsėjį buvo pastebimai mažesnės nei rugpjūtį, o trumpuoju laikotarpiu matėsi ir dienų, kai fiksuotas lėšų atsiėmimas.

    Skirtumą tarp bitkoino ir eterio ETF srautų rinkos dalyviai aiškina nevienodu instituciniu prioritetu: bitkoinas dažniau traktuojamas kaip „pagrindinis“ kriptoturtas portfeliuose, o eterio paklausa labiau priklauso nuo platesnių rizikos nuotaikų ir konkrečių sektoriaus lūkesčių.

    Ko rinkos tikisi toliau?

    Prekiautojai ir fondų valdytojai artimiausiomis savaitėmis stebi, ar įplaukos išliks stabilios ir ketvirtąjį metų ketvirtį. Dėmesio centre išlieka ir JAV makroekonominiai rodikliai, nes jie daro įtaką palūkanų normų lūkesčiams bei rizikingesnių aktyvų patrauklumui.

    Rinkos sentimentą papildomai atspindi nuotaikų indeksai, kurie pastaruoju metu išliko optimistiškoje zonoje, bet nepasiekė kraštutinumų. Tai daliai investuotojų signalizuoja, kad optimizmas didėja, tačiau euforija dar nėra dominuojanti.
  • Bitcoin grįžta prie 84–85 tūkst. dolerių zonos: „Glassnode“ mato svarbų ilgalaikių turėtojų lygį

    Bitcoin grįžta prie 84–85 tūkst. dolerių zonos: „Glassnode“ mato svarbų ilgalaikių turėtojų lygį

    Bitcoin antradienį prekiavosi netoli 84 000 JAV dolerių ribos, dar kartą testuodamas kainų zoną, kurioje sukaupta daugiausia ilgalaikių turėtojų įsigytų monetų. Taip teigia blokų grandinės duomenų analizės bendrovė „Glassnode“, išskirianti 84 000–85 000 JAV dolerių intervalą kaip šiuo metu ryškiausią ilgalaikių turėtojų savikainos telkinį.

    Praėjusią savaitę kaina buvo pakilusi iki maždaug 87 000 JAV dolerių, tačiau vėliau traukėsi. Anksčiau „Glassnode“ buvo akcentavusi 81 000–86 000 JAV dolerių ruožą kaip svarbų pasiūlos intervalą, tačiau dabar didžiausia koncentracija, analitikų vertinimu, persislinko ir sutankėjo ties 84 000–85 000 JAV dolerių zona.

    Mažėja svertas ateities sandoriuose

    Kartu su kainos svyravimais mažėjo ir ateities sandorių rinkos aktyvumas: atvirųjų pozicijų apimtis, skaičiuojant bitkoinų vienetais, nusileido iki žemiausio lygio nuo kovo mėnesio. „Glassnode“ duomenimis, rodiklis taip pat yra beveik 20 proc. mažesnis nei rugpjūčio mėnesį, nors pati kaina išlieka gerokai aukščiau vasaros žemumų.

    „Bitfinex“ analitikai vertina, kad didelė dalis sverto, sukaupto per šuolį iki 87 000 JAV dolerių, jau buvo išvalyta, o nuolatiniai ateities sandoriai grįžo arčiau neutralaus pozicionavimo. Tai paprastai reiškia, kad trumpuoju laikotarpiu rinka tampa mažiau jautri staigiems likvidavimams, tačiau kryptį labiau lemia momentinė paklausa.

    „Mūsų bazinis scenarijus yra bitkoino konsolidacija tarp 84 000 JAV dolerių ilgalaikių turėtojų telkinio ir 87 722 JAV dolerių metinio atsidarymo lygio iki mėnesio ir ketvirčio pabaigos rugsėjo 30 dieną“, – sakė „Bitfinex“ analitikai.

    Kur rinka mato pasipriešinimą

    Rinkos komentaruose minima ir artimiausio pasipriešinimo zona: „Capital.com“ analitikė Daniela Hathorn praėjusią savaitę 87 000–88 000 JAV dolerių intervalą įvardijo kaip artimą pasipriešinimą, o 84 000–85 000 JAV dolerių – kaip pirmą stebėtiną ruožą korekcijos metu. Tuo metu „JPMorgan“ 85 000 JAV dolerių lygį siejo su apytikre bitkoino gamybos savikaina, kuri, išsilaikius, teoriškai galėtų sumažinti priverstinio pardavimo riziką iš kasėjų pusės.

    Analitikų vertinimu, artimiausiu laikotarpiu lemiamas veiksnys gali būti ne vien finansinės sąlygos, o būtent momentinė paklausa neatidėliotinėje rinkoje. Jei pirkėjų spaudimas išliks, rinka gali bandyti grįžti prie aukštesnių lygių, tačiau nesėkmingas 84 000–85 000 JAV dolerių zonos išlaikymas didintų tikimybę, kad kaina ieškos žemesnio palaikymo.

    Institucijų dėmesys ir makro fonas

    Institucinis dėmesys, remiantis rinkos komentarais po Niujorke vykusios konferencijos, vis dažniau krypsta nuo klausimo, ar verta turėti bitcoin, prie to, kaip jį panaudoti kapitalo rinkose. TD Cowen analitikas Lance Vitanza klientams skirtame komentare pabrėžė, kad kitą augimo etapą gali skatinti ne tik papildoma paklausa, bet ir aplink bitcoin besiformuojanti infrastruktūra.

    Tuo pačiu makroekonominis fonas išlieka svarbus: rinkos dalyviai vertina griežtėjančias finansines sąlygas ir didesnes realias grąžas iš mažos rizikos priemonių, kurios paprastai mažina apetitą aktyvams, nenešantiems pajamingumo. Dalis analitikų papildomai mini ir energijos kainų kilimo įtaką, galinčią slopinti rizikingesnių aktyvų, įskaitant bitcoin, impulsą.

    Investuotojų dėmesys artimiausiu metu krypsta į rugsėjo 30 dieną skelbiamus JAV bazinės asmeninio vartojimo išlaidų kainų indekso duomenis. Rinka taip pat stebi, ar bitcoin pavyks išlaikyti santykinį atsparumą istoriškai silpnesniam rugsėjui ir trečiajam metų ketvirčiui, kai sezoniškumas dažnai būna nepalankus.

  • Bitkoinas peržengė 80 000 eurų ribą: ETF ir institucijų banga kelia klausimą, ar ralis tvarus

    Bitkoinas peržengė 80 000 eurų ribą: ETF ir institucijų banga kelia klausimą, ar ralis tvarus

    Bitkoino kaina vėl perkopė 80 000 eurų ribą, o rinkoje daugėja signalų, kad šį judėjimą palaiko ne vien spekuliantai. Analitikai atkreipia dėmesį į aktyvėjančią institucinių investuotojų paklausą ir augančius srautus į biržoje prekiaujamus fondus.

    Rinkos dalyviai pastarosiomis dienomis stebėjo ir spartesnį judėjimą iki maždaug 86 000 eurų, kuris sustiprino nuotaikas visame kriptovaliutų segmente. Vis dėlto po greito šuolio kaina grįžo arčiau 83 800 eurų, o tai priminė, kad nepastovumas išlieka įprasta šios turto klasės dalis.

    Kas stumia kainą aukštyn?

    Analitikų vertinimu, svarbiu katalizatoriumi tapo suaktyvėję srautai į bitkoino ETP ir neatidėliotinus ETF produktus, kurie dažnai laikomi patogiu kanalu institucijoms įgyti poziciją. Kai kurie rinkos stebėtojai fiksavo vieną didžiausių vienos dienos įplaukų per pastaruosius beveik dvejus metus, kas sustiprino argumentą, kad paklausa yra apčiuopiama.

    Papildomą impulsą suteikė išvestinių finansinių priemonių rinkoje fiksuoti trumpųjų pozicijų likvidavimai, kurie, kainai kylant, gali paspartinti judėjimą dėl priverstinio pozicijų uždarymo. Toks efektas dažnai trumpuoju laikotarpiu padidina kainos pagreitį, tačiau kartu kelia klausimą, kiek augimo buvo „mechaninio“.

    Reguliavimas ir makrofonas

    Rinkos lūkesčius palaiko ir reguliacinio aiškumo paieškos Jungtinėse Valstijose, kur pastaruoju metu daugėja iniciatyvų, susijusių su inovacijų išimtimis ir taisyklių kūrimu kripto sektoriui. Tai investuotojams svarbu todėl, kad mažėjantis neapibrėžtumas paprastai didina apetito rizikai ribas ir lengvina didelių dalyvių sprendimus.

    Makroekonominis fonas taip pat prisideda prie nuotaikų: kai kuriais laikotarpiais krentanti naftos kaina ir obligacijų pajamingumai gali kompensuoti griežtesnės pinigų politikos poveikį. Vis dėlto geopolitinės rizikos išlieka vienu pagrindinių veiksnių, galinčių staigiai pakeisti investuotojų elgseną.

    Kur riba ir kokios rizikos?

    Techninės analizės požiūriu artimiausia pasipriešinimo zona dažnai minima apie 87 000–88 000 eurų, o apvalus 90 000 eurų lygis išlieka psichologiškai svarbus. Jei kainai nepavyktų įsitvirtinti aukščiau, rinkoje gali sustiprėti pelnų fiksavimas, o 80 000 eurų riba taptų reikšmingu testu korekcijos atveju.

    Dalis analitikų įžvelgia, kad ankstesnis ciklo dugnas jau galėjo būti suformuotas, tačiau atsargesni vertinimai akcentuoja kitą riziką: mažėjančias apyvartas, siaurėjantį rinkos „plotį“ ir augantį svertą išvestinių priemonių rinkoje. Tai reiškia, kad net ir esant palankiai krypčiai trumpuoju laikotarpiu, betkoks nuotaikų lūžis gali išprovokuoti greitesnį kainos grįžimą.

  • ES ir EIB startuoliams ruošia investuotojų paktą: taip spręs vėlyvos plėtros finansavimo spragą

    ES ir EIB startuoliams ruošia investuotojų paktą: taip spręs vėlyvos plėtros finansavimo spragą

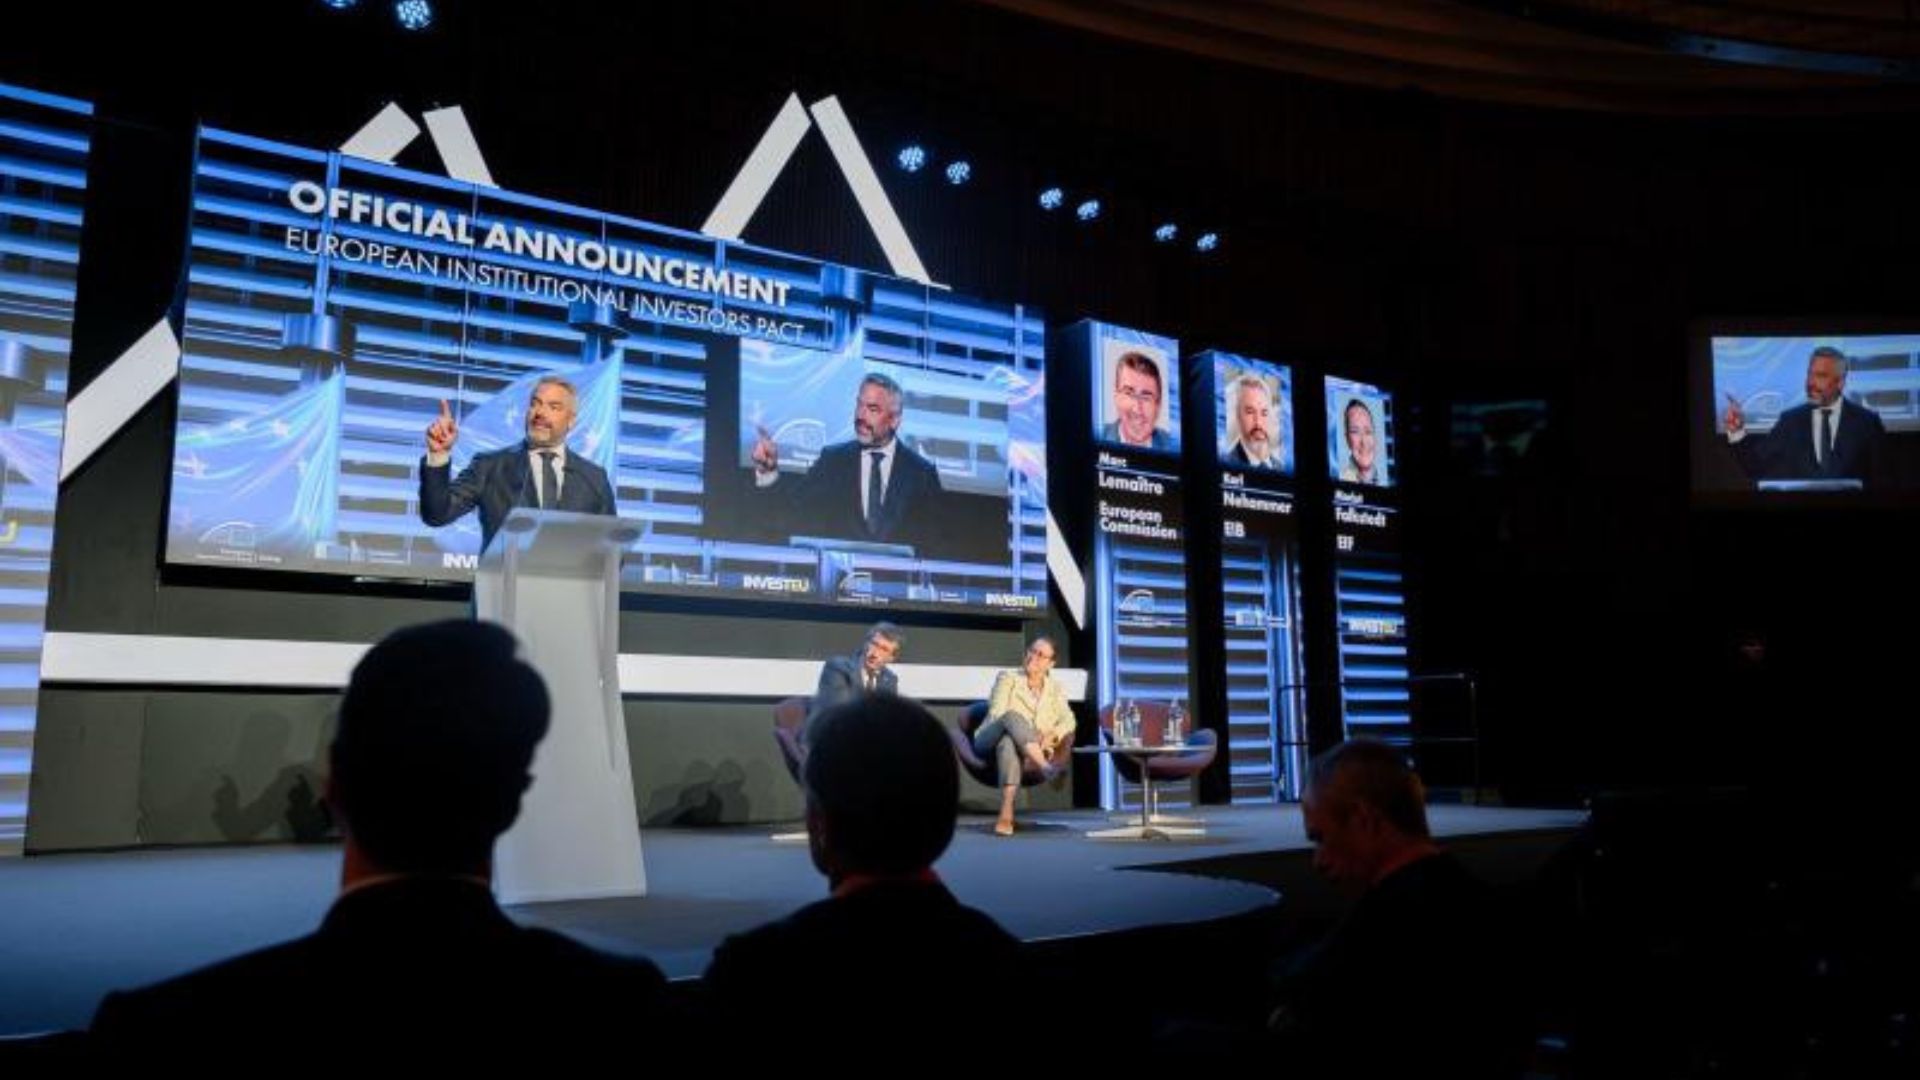
    Europos Komisija ir Europos investicijų banko (EIB) grupė paskelbė pradedančiosioms ir sparčiai augančioms įmonėms skirtą Europos institucinių investuotojų paktą. Tai savanoriška iniciatyva, kuria siekiama nukreipti daugiau ilgalaikio institucinio kapitalo į Europos technologijų ekosistemą.

    Paktas pristatytas „TechEU Equity Summit“ renginyje Liuksemburge, o prie jo jau jungtis ketina 13 institucinių investuotojų. Pagrindinis tikslas – sumažinti atotrūkį tarp ankstyvų investicijų ir vėlyvos plėtros etapų, kai kapitalo poreikis šokteli.

    Kas keisis investuotojams?

    Iniciatyva paremta dviem kryptimis: politikos dialogu ir investavimo platforma. Politikos dialogą koordinuos Europos Komisija, kad investuotojai galėtų aiškiau suprasti reguliavimo pokyčius ir ES investavimo politikos kryptis.

    Investavimo platformą ves EIB grupė, žadanti suteikti vieną „įėjimo tašką“ į Europos rizikos kapitalo ir augimo investicijų rinką. Praktikoje tai reikštų daugiau informacijos apie sandorių srautus, rinkos įžvalgas ir geresnį skirtingų investuotojų suderinamumą.

    Fokusas – vėlyva plėtra

    Didžioji dalis planuojamų įsipareigojimų siejama su dviem jau veikiančiais instrumentais: 15 000 000 000 eurų Europos technologijų čempionų iniciatyvos ETCI 2.0 ir 5 000 000 000 eurų „Scaleup Europe Fund“. Šie mechanizmai orientuoti į didesnius fondus, kurie finansuoja vėlyvos stadijos augimą.

    Europos startuolių ekosistemoje būtent šiame etape dažniausiai atsiranda finansavimo spraga, ypač kai įmonėms reikia daugiau nei 100 000 000 eurų vienam plėtros raundui. Dėl to dalis bendrovių investicijų ieško už ES ribų arba svarsto plėtrą ten, kur kapitalas prieinamesnis.

    „Europa turi talentą, idėjas ir ambicijas. Dabar užtikriname, kad mūsų novatoriškos įmonės galėtų augti, plėstis ir konkuruoti pasaulyje iš Europos“, – sakė Europos Komisijos pirmininkė Ursula von der Leyen.

    EIB grupės teigimu, paktas turi padėti pensijų fondams, draudikams, bankams ir kitiems instituciniams investuotojams paprasčiau pasiekti inovacijų finansavimo galimybes. Kartu siekiama suartinti nacionalines iniciatyvas su bendrais ES instrumentais ir padaryti išėjimo kelius aiškesnius.

    „Mūsų tikslas aiškus: suteikti Europos instituciniams investuotojams vieną patikimą įėjimo tašką į inovacijų finansavimą“, – sakė EIB grupės prezidentė Nadia Calviño.

    Europos Komisija pabrėžia, kad iniciatyva dera su platesne ES startuolių ir sparčiai augančių įmonių strategija. Jos esmė – padėti perspektyviausioms bendrovėms užaugti iki globalių žaidėjų neišsikeliant iš Europos.

    „Daugeliui įmonių vis dar trūksta galimybės pritraukti pakankamai vėlyvos stadijos kapitalo. Šiuo paktu siekiame sujungti gilius ilgalaikio kapitalo išteklius su perspektyviausiais novatoriais, kad jie galėtų augti ir likti Europoje“, – sakė už startuolius, mokslą ir inovacijas atsakinga eurokomisarė Ekaterina Zaharieva.

  • „Clean Growth Fund“ pritraukė institucinių investuotojų: antrasis fondas pasiekė 94,5 mln. eurų

    Jungtinės Karalystės „ClimateTech“ rizikos kapitalo platforma „Clean Growth Fund“ pranešė užbaigusi antrojo fondo („Fund II“) antrąjį etapą ir pasiekusi 94,5 mln. eurų investuotojų įsipareigojimų. Tai jau daugiau nei pusė fondo tikslo, kuris siekia 174 mln. eurų.

    Fondas ketina toliau investuoti į Jungtinėje Karalystėje veikiančias įmones nuo ankstyvosios „Seed“ stadijos iki „Series A“, kurių technologijos mažina šiltnamio efektą sukeliančių dujų emisijas. „Clean Growth Fund“ taip pat nurodo siekiantis apie 20 proc. vidinės grąžos normos (IRR) investuotojams.

    Kas atnešė didžiausią sumą?

    Antrąjį etapą reikšmingai sustiprino 26,1 mln. eurų įsipareigojimas iš „Border to Coast“ valdomo UK Opportunities Fund. Prie etapo prisidėjo ir „Strathclyde Pension Fund“, papildomai investavęs 11,6 mln. eurų ir taip padidinęs savo bendrą „Fund II“ įsipareigojimą iki 35 mln. eurų.

    Prie investuotojų taip pat minimi „Islington Pension Fund“ ir „East Riding Pension Fund“. „Border to Coast“ atstovauja vietos valdžios pensijų fondų partnerystei, kuri jungia 18 fondų ir valdo apie 139 mlrd. eurų turto.

    „Border to Coast prisijungimas prie Fund II mus perkelia už pusiaukelės ribos link 150 mln. svarų tikslo. Didieji instituciniai investuotojai vis dažniau ieško Jungtinės Karalystės klimato technologijų, nes jos siūlo ilgalaikę grąžą kartu su realia ekonomine plėtra“, – sakė „Clean Growth Fund“ įkūrėja ir vadovaujanti partnerė Beverley Gower-Jones.

    Kodėl klimato technologijų fondai vėl auga?

    Šis sandoris įsilieja į platesnę 2026 metų Europos tendenciją, kai klimato ir tvarumo tematikos fondai tęsia kapitalo pritraukimą, nors rinka išlieka selektyvi. Didesni investuotojai dažnai ieško aiškaus ryšio tarp poveikio, komercializacijos ir galimybės technologijas išauginti iki tarptautinio masto.

    „Clean Growth Fund“ pabrėžia vietomis grįstą investavimo strategiją: dėmesys skiriamas ne tik Oksfordo, Kembridžo ir Londono centrams, bet ir regioniniams inovacijų židiniams visoje Jungtinėje Karalystėje. Tokia kryptis investuotojams patraukli ir dėl politinio siekio stiprinti produktyvias investicijas šalies viduje.

    Ką fondas jau nuveikė ir kas toliau?

    „Clean Growth Fund“ įkurtas 2020 metais ir investuoja į sprendimus energetikos, transporto, pramonės, statybų bei pastatų, žemės ūkio ir maisto sektoriuose, taip pat į žiedinę ekonomiką. Fondo tikslas yra finansuoti inovacijas, kurios reikšmingai mažina emisijas arba didina išteklių naudojimo efektyvumą.

    Pirmasis fondas („Fund I“) investavo į 19 Jungtinės Karalystės startuolių, kurie, fondo vertinimu, iki 2030 metų galėtų sumažinti apie 27 mln. tonų CO2 ekvivalento per metus. Antrasis fondas planuoja investuoti į 25 bendroves, o šiuo metu jau yra investavęs į keturis startuolius Šefilde, Bristolyje, Kardife ir Londone.

    Antrojo etapo užbaigimas paskelbtas po „Clean Growth Fund“ pasitraukimo iš „Rendesco“ 2026 metų gegužę. Tokie sandoriai fondams svarbūs ne tik dėl grąžos, bet ir kaip signalas instituciniams investuotojams, kad klimato technologijų portfeliai gali pasiekti brandžius komercinius rezultatus.

    „Į „Clean Growth Fund“ investavome, nes tai suteikė galimybę siekti patrauklios ilgalaikės grąžos ir kartu remti Jungtinės Karalystės inovacijas. Ši idėja pasiteisino, todėl didiname įsipareigojimą antrajam fondui“, – sakė „Strathclyde Pension Fund“ investicijų vadovė Lorraine Martin.

  • „Bitmine“ priartėjo prie 5 proc. „Ethereum“ pasiūlos: per savaitę įsigijo 28 086 ETH

    „Bitmine“ priartėjo prie 5 proc. „Ethereum“ pasiūlos: per savaitę įsigijo 28 086 ETH

    Kriptovaliutų bendrovė „Bitmine Immersion Technologies“ pranešė padidinusi savo „Ethereum“ iždo rezervą iki 5 929 198 ETH. Per pastarąją savaitę įmonė papildomai įsigijo 28 086 ETH, taip priartėdama prie reikšmingos ribos visoje rinkoje.

    Įmonės teigimu, tokio dydžio portfelis sudaro apie 4,9 proc. visos „Ethereum“ pasiūlos, kuri vertinama maždaug 122,0 milijonų žetonų. Šis rodiklis svarbus, nes rodo didėjančią pasiūlos koncentraciją vienose rankose ir potencialiai didesnę įtaką likvidumui.

    Turto vertė ir statymo pajamos

    Skaičiuojant pagal maždaug 2 495 eurų kainą už 1 ETH, „Bitmine“ valdomo „Ethereum“ vertė siekia apie 14,8 milijardo eurų. Tai vienas didžiausių viešai įvardijamų įmonių portfelių, susietų su „Ethereum“ ekosistema.

    Didelė dalis turimų žetonų nėra laikoma pasyviai: bendrovė nurodo, kad 5 067 309 ETH, arba apie 85 proc. viso balanso, yra statomi per jos „MAVAN“ platformą ir partnerius. Toks modelis leidžia uždirbti pajamų iš tinklo atlygių, tačiau kartu didina priklausomybę nuo statymo grąžos svyravimų.

    „Bitmine“ skaičiuoja, kad metinės statymo pajamos galėtų siekti apie 330 milijonų eurų, remiantis 7 dienų laikotarpiu metinant 2,61 proc. pajamingumą. Praktikoje toks rodiklis gali kisti dėl tinklo aktyvumo, atlygių dinamikos ir techninių statymo kaštų.

    Kas dar įtraukta į balansą?

    Be „Ethereum“, bendrovė taip pat nurodė turinti 211 bitkoinų ir investicijų paketą kitose įmonėse. Skelbiama ir apie reikšmingą grynųjų pinigų bei likvidžių vertybinių popierių rezervą, o bendra kriptoturto, grynųjų ir kitų aktyvų suma siekė apie 15,7 milijardo eurų.

    Bendrovės valdybos pirmininkas Tomas Lee pakartojo poziciją, kad etheris išlieka pagrindinis jų strateginis aktyvas. Pasak jo, trečiąjį metų ketvirtį etheris aplenkė S ir P 500 indeksą, o toks atotrūkis gali paskatinti institucinius investuotojus aktyviau didinti kriptoturto dalį portfeliuose.

    Ką tai reiškia rinkai?

    Toks „Ethereum“ sukaupimas rodo besitęsiančią tendenciją, kai dalis įmonių kriptoturtą traktuoja kaip iždo strategijos elementą, o ne vien spekuliacinę poziciją. Vis dėlto didelė koncentracija gali kelti ir klausimų dėl rinkos stabilumo, nes staigesni portfelio pokyčiai teoriškai galėtų paveikti kainą ir likvidumą.

    Rizikos išlieka akivaizdžios: „Ethereum“ kaina išlieka nepastovi, o statymo pajamingumas nėra garantuotas. Investuotojams svarbu vertinti ne tik turto dydį, bet ir tai, kaip jis valdomas, kiek jo įšaldyta statyme ir kokia dalis gali būti greitai realizuota.

  • JAV spot bitkoino ETF per savaitę pritraukė 900 mln. eurų: grįžta institucijų apetitas rizikai

    JAV spot bitkoino ETF per savaitę pritraukė 900 mln. eurų: grįžta institucijų apetitas rizikai

    JAV spot bitkoino biržoje prekiaujami fondai per praėjusią savaitę pritraukė apie 900 mln. eurų grynųjų įplaukų ir taip pratęsė teigiamą srautų seriją iki trijų savaičių. Rinkos dalyviai tai sieja su atsigaunančia institucinių investuotojų paklausa, kuri pastaruoju metu vėl stiprina kriptovaliutų segmentą.

    Didžiausią dalį savaitės įplaukų sugeneravo „BlackRock“ fondas „IBIT“, kuris išsiskyrė kaip pagrindinis kapitalo traukos centras tarp konkurentų. Tuo pat metu bendra prekybos apyvarta spot bitkoino ETF sumažėjo, o tai gali reikšti, kad dalis investuotojų renkasi ilgesnės trukmės pozicijas, o ne aktyvų trumpalaikį prekiavimą.

    Kas signalizuoja šios įplaukos?

    Nuoseklūs įplaukų srautai dažnai interpretuojami kaip „tikros“ paklausos požymis, nes ETF turi pirkti bazinį turtą spot rinkoje. Tai skiriasi nuo situacijų, kai kainos šuolius daugiausia skatina svertas ir išvestinės priemonės, todėl paklausa gali būti trumpalaikė ir jautri likvidumo pokyčiams.

    Analitikai atkreipia dėmesį, kad ETF srautai veikia ir kaip sentimentą formuojantis rodiklis: kai kapitalas į fondus ateina kelias savaites iš eilės, rinkai lengviau išlaikyti augimo struktūrą. Vis dėlto mažėjanti apyvarta rodo, kad rinka šiuo metu gali būti labiau selektyvi, o dalis dalyvių laukia aiškesnių signalų.

    Ne tik bitkoinas: stiprėja ir eterio fondai

    Teigiami srautai fiksuoti ir JAV spot eterio ETF, kurie taip pat jau trečią savaitę iš eilės pritraukė grynųjų įplaukų. Kaip ir bitkoino atveju, prekybos aktyvumas eterio fonduose sumažėjo, tačiau pinigų srautai išliko teigiami.

    Tokia dinamika leidžia daryti prielaidą, kad investuotojai ieško ekspozicijos per reguliuojamas ir paprastesnes priemones, ypač kai rinkoje daugėja neapibrėžtumo dėl palūkanų normų, obligacijų pajamingumų ir bendro likvidumo. ETF produktai institucijoms dažnai tampa patogiausiu kanalu didinti pozicijas laikantis vidaus rizikos ir atitikties taisyklių.

    Kainų kryptį gali nulemti makroekonomika

    Bitkoino kaina išlieka ties svarbiu psichologiniu lygiu, o artimiausias judėjimas, kaip teigiama rinkos komentaruose, gali labiau priklausyti nuo makroekonominių duomenų nei nuo pačios kriptovaliutų ekosistemos naujienų. Investuotojai paprastai ypač stebi infliacijos rodiklius ir užimtumo statistiką, nes jie formuoja lūkesčius dėl centrinių bankų politikos.

    Jei duomenys rodys lėtėjančią infliaciją ir palankesnę palūkanų normų trajektoriją, rizikingesni aktyvai, įskaitant kriptovaliutas, gali sulaukti papildomo palaikymo. Tačiau aukštesnė nei tikėtasi infliacija ar griežtesnė pinigų politika išlieka pagrindine rizika, kuri gali pristabdyti įplaukų impulsą ir grąžinti didesnį kainų svyravimą.

  • „BlackRock“ atstovas: bitcoin ilgainiui labiau panašus į saugų prieglobstį nei rizikingą turtą

    „BlackRock“ atstovas: bitcoin ilgainiui labiau panašus į saugų prieglobstį nei rizikingą turtą

    „BlackRock“ skaitmeninio turto padalinio vadovas Robbie Mitchnick teigia, kad pastarasis bitkoino brangimas sustiprino jo, kaip portfelio diversifikatoriaus, argumentą. Jo vertinimu, rinkai konsoliduojantis ties maždaug 80 000 JAV dolerių riba, ilgalaikėje perspektyvoje verta labiau akcentuoti bitkoino „rizikos mažinimo“ istoriją.

    Mitchnick aiškino, kad trumpuoju laikotarpiu bitkoinas gali elgtis kaip rizikingas aktyvas dėl didelio kainos svyravimo, naujumo efekto ir spekuliacinės prekybos, įskaitant svertą. Vis dėlto, pasak jo, esminiai bitkoino grąžos ir rizikos veiksniai nebūtinai sutampa su akcijų ar kitų tradicinių finansų instrumentų dinamika.

    „Pastarosiomis savaitėmis į pirmą planą sugrįžo mintis, kad bitkoinas gali veikti kaip rizikos mažinimo priemonė. Ilguoju laikotarpiu būtent tai yra pasakojimas, į kurį verta statyti“, – sakė Robbie Mitchnick.

    Jis pabrėžė, kad taip šį turtą neretai vertina ir ilgalaikiai instituciniai investuotojai, su kuriais dirba „BlackRock“. Mitchnick bitkoiną apibūdino kaip globaliai ribotą, decentralizuotą ir kaip alternatyvą besiformuojančiam piniginiam modeliui, o pastarojo meto aukso bei bitkoino stiprėjimą akcijoms patiriant spaudimą siejo su šia logika.

    Rinkoje svarbus vaidmuo tenka ir biržoje prekiaujamiems fondams, kurie investuoja į bitkoiną. „BlackRock“ valdoma „iShares Bitcoin Trust“ (IBIT) yra didžiausias neatidėliotinas bitkoino ETF pagal valdomą turtą, o jo mastas dažnai įvardijamas kaip vienas iš institucinio susidomėjimo indikatorių.

    Bitkoino kaina pastaruoju metu buvo staigiai atšokusi nuo maždaug 60 000 JAV dolerių zonos ir trumpam buvo peržengusi 81 000 JAV dolerių lygį. Pasak Mitchnick, investuotojų nerimas dėl augančios valstybių skolos ir deficito temų niekur nedingsta, o joms sugrįžus į antraštes dažniau laimi tokie aktyvai kaip auksas ir bitkoinas.

    Šią kryptį papildo ir platesnės rinkos tendencijos: dalis analitikų pažymi stiprėjančius grynuosius įplaukimus į neatidėliotinus bitkoino ETF, kurie gali prisidėti prie paklausos stabilizavimo. Kartu pabrėžiama, kad vadinamoji manijos fazė, būdinga vėlyvam bulių ciklo etapui, dar gali būti nepasiekta, todėl svyravimai išlieka tikėtini.

    Trumpuoju laikotarpiu rinkos dalyviai dažnai stebi 80 000–83 000 JAV dolerių zoną kaip svarbų techninį intervalą. Jei kainai nepavyktų išsilaikyti aukščiau, dėmesys galėtų persikelti į žemesnius palaikymo lygius, o tolesnį toną diktuotų palūkanų normų lūkesčiai, JAV dolerio kryptis ir institucinė paklausa.

    Mitchnick taip pat atkreipė dėmesį, kad reguliavimo pokyčiai, jo manymu, bitkoinui yra mažiau kritiški nei platesnei kriptoturto rinkai. Vis dėlto rinkos nuotaikos dėl reguliavimo aiškumo dažnai vertinamos kaip galimas papildomas teigiamas veiksnys, o ne tai, į ką investuotojai jau būtų pilnai „įskaičiavę“ baziniuose scenarijuose.

    Investuotojams tai reiškia, kad bitkoino vaidmuo portfelyje vis dažniau aptariamas ne tik kaip spekuliacinė pozicija, bet ir kaip galimas apsidraudimo nuo makroekonominių rizikų instrumentas. Tačiau dėl išskirtinio kintamumo ir cikliškumo sprendimai paprastai priimami vertinant rizikos toleranciją ir laiko horizontą.

  • Kriptoturto verslas keičiasi greičiau nei tikėtasi: kur dabar keliauja milijonai ir kodėl

    Kriptoturto verslas keičiasi greičiau nei tikėtasi: kur dabar keliauja milijonai ir kodėl

    Skaitmeninio turto rinka pastaraisiais mėnesiais vis labiau primena tradicinį finansų sektorių: didžiausi pokyčiai vyksta ne socialiniuose tinkluose, o už uždarų durų, kur derinami sandoriai ir strateginės partnerystės. Kriptoturto ekosistemoje ryškėja kryptis į institucinį kapitalą, didesnį skaidrumą ir profesionalias prekybos infrastruktūras.

    Didelės vertės investicijų raundai, susijungimai ir įsigijimai tapo vienu pagrindinių signalų, rodančių, kur juda rinka. Įmonės ieško mastelio, licencijų ir prieigos prie naujų rinkų, o investuotojai vis dažniau vertina ne vien pažadus, bet ir realius pinigų srautus, rizikos valdymą bei atitiktį reguliavimui.

    Kas stumia rinką į priekį?

    Instituciniai dalyviai paprastai reikalauja aiškių taisyklių, patikimos apskaitos ir likvidumo, todėl auga profesionalių biržų, saugojimo ir atsiskaitymo paslaugų svarba. Daugelyje jurisdikcijų reguliavimas griežtėja, o tai skatina konsolidaciją: silpnesni žaidėjai traukiasi, o didesni perka technologijas, komandas ar klientų portfelius.

    Lygiagrečiai keičiasi ir rizikos apetitas. Po kelių rinkos sukrėtimų daugiau dėmesio skiriama rezervų skaidrumui, vidinei kontrolei ir auditui, o partnerystės su tradicinėmis finansų institucijomis tampa ne reputaciniu priedu, o būtinybe norint augti.

    Vadovų kaita ir strateginės kryptys

    Vadovų rokiruotės skaitmeninio turto sektoriuje dažnai signalizuoja apie pokyčius strategijoje: nuo agresyvios plėtros prie tvaresnio modelio arba atvirkščiai. Įmonės samdo daugiau patirties turinčius vadovus iš bankininkystės, reguliuojamų rinkų ir technologijų kompanijų, kad galėtų geriau atliepti institucinių klientų poreikius.

    Tai atsispindi ir produktuose: daugiau dėmesio skiriama rizikos limitams, atitikties procedūroms, saugumo standartams bei integracijoms su tradicinėmis sistemomis. Rinkoje vis dažniau laimi tie, kurie gali pasiūlyti ne tik greitą prekybą, bet ir patikimą veiklos modelį.

    DI ir duomenų svarba verslo sprendimams

    Augant konkurencijai, realaus laiko duomenys tampa kritiškai svarbūs tiek investuotojams, tiek įmonių vadovams. DI sprendimai plačiau naudojami rizikos stebėsenai, anomalijų aptikimui, klientų elgsenos analizei ir operacinių procesų automatizavimui, tačiau kartu didėja ir reikalavimai duomenų kokybei.

    Artimiausiu laikotarpiu rinka greičiausiai išliks jautri naujienoms apie reguliavimą, institucinį įsitraukimą ir stambius sandorius. Būtent šie veiksniai dažnai lemia ne tik kainų svyravimus, bet ir tai, kurios įmonės taps sektoriaus lyderėmis, o kurios bus priverstos jungtis arba pasitraukti.

  • Polenergia akcijų supirkimas: 13,4 eurų kaina kelia ginčą, o rinka tikisi didesnio pasiūlymo

    Didžiausi Polenergijos akcininkai BIF IV Europe Holdings Limited ir Mansa Investments, kartu valdantys 77,88 proc. bendrovės akcijų, paskelbė kvietimą supirkti likusias akcijas. Už vieną akciją siūloma 59,10 zlotų, tai yra apie 13,4 euro, o sandorio vertė gali siekti maždaug 227 mln. eurų.

    Bendrovės valdyba teigia, kad pasiūlyta kaina atitinka sąžiningą vertę, tačiau rinkos elgsena rodo atsargesnį požiūrį. Analitikai neatmeta, kad kaina gali būti koreguojama, nes investuotojai, ypač instituciniai, linkę reikalauti didesnės premijos už pasitraukimą iš biržos.

    Rinka mato per mažą premiją

    Po kvietimo paskelbimo Polenergijos akcijų kaina Varšuvos biržoje buvo aukštesnė už siūlomą supirkimo kainą, o tai dažnai interpretuojama kaip signalas, kad investuotojai tikisi pagerinto pasiūlymo. Kai supirkimo kaina nesiekia rinkos kainos, daliai akcininkų ekonomiškai nenaudinga parduoti, nebent tikimasi greito sandorio užbaigimo ar sumažėjusios rizikos.

    Rinkoje taip pat atkreipiamas dėmesys į tai, kad siūloma premija, palyginti su ankstesniais laikotarpiais, nėra didelė, todėl mažesni akcininkai gali nesutikti su pasitraukimo iš biržos sąlygomis. Energetikos sektoriuje vertinimai stipriai priklauso nuo vėjo projektų prielaidų, elektros kainų lūkesčių, reguliavimo ir kapitalo kaštų, todėl derybų erdvės paprastai lieka.

    Kodėl siekiama pasitraukti iš biržos

    Supirkimo tikslas – sukaupti likusias akcijas ir vėliau išbraukti Polenergiją iš Varšuvos vertybinių popierių biržos. Toks sprendimas dažniausiai siejamas su noru turėti daugiau lankstumo priimant ilgalaikius investicinius sprendimus, mažinant viešos bendrovės atskaitomybės kaštus ir išvengiant kasdienių rinkos svyravimų įtakos.

    Polenergijos atveju papildomą reikšmę turi planuojami didelės apimties energetikos projektai, kuriems būdingas ilgas pasirengimo laikotarpis ir jautrumas palūkanų normoms bei tiekimo grandinių kainoms. Tokiose situacijose kontrolę stiprinantys akcininkai dažnai siekia aiškesnės sprendimų grandinės ir paprastesnio finansavimo modelio.

    Nuo ko priklausys kvietimo sėkmė

    Vienas pagrindinių veiksnių – institucinių investuotojų pozicija, nes reikšmingus paketus valdo pensijų fondai. Jei fondai nuspręs, kad pasiūlymas neatspindi potencialo ar alternatyvios vertės, kvietimas gali nesurinkti pakankamo kiekio akcijų, o tai reikštų, kad išbraukimo planas nusikeltų.

    Ši istorija turi ir precedentą: ankstesni bandymai supirkti akcijas ne visada baigdavosi sėkmingai, kai kaina rinkai pasirodydavo per žema. Dėl to investuotojai dabar atidžiai vertina, ar kvietimo teikėjai yra pasiryžę didinti pasiūlymą, kad sandoris būtų užbaigtas šį kartą.

    Numatyta, kad akcijų pardavimo paraiškos bus priimamos nuo 2026 metų liepos 14 dienos iki 2026 metų rugpjūčio 12 dienos, o pats įsigijimas planuojamas 2026 metų rugpjūčio 17 dieną ir atsiskaitymas 2026 metų rugpjūčio 19 dieną. Kvietimo teikėjai taip pat pasilieka teisę terminus pratęsti.

    Finansiniai rezultatai rodo, kad bendrovė veikia kintančioje aplinkoje: 2026 metų pirmąjį ketvirtį grupės pajamos siekė apie 209 mln. eurų, o grynasis pelnas – apie 14,6 mln. eurų. Prieš metus pajamos buvo apie 272 mln. eurų, o grynasis pelnas – apie 9,8 mln. eurų, tad pelningumas pagerėjo, nors apyvarta sumažėjo.

    Galutinis atsakymas, ar 13,4 eurų už akciją yra pakankama kaina, paaiškės iš rinkos sprendimo: jei akcijų nepavyks surinkti, spaudimas didinti pasiūlymą išliks. Jei pasiūlymas bus priimtas, Polenergija gali žengti į privatų etapą, kuriame strateginiai sprendimai bus priimami be biržos kasdienybės.