Tag: Investiciniai fondai

  • Turkijoje atšauktas turto įšaldymas 45 įmonėms: milijardinis fondų skandalas gilėja

    Turkijoje atšauktas turto įšaldymas 45 įmonėms: milijardinis fondų skandalas gilėja

    Turkijos prokurorai panaikino turto apribojimus 45 įmonėms ir 19 investicinių fondų, kurie buvo įtraukti į tyrimą dėl plataus masto investicinių fondų krizės. Kaip skelbiama, daugiau nei 450 000 investuotojų turi dalis fonduose, kurių turtas vertinamas apie 15,7 mlrd. eurų, o dalis jų pradėti likviduoti.

    Turto įšaldymas buvo pritaikytas po įtarimų dėl rinkos manipuliavimo ir galimo fondų vertės dirbtinio išpūtimo. Teisingumo ministro Akıno Gürleko viešintais duomenimis, pradžioje apribojimai buvo taikomi 46 juridiniams asmenims, 18 fondų ir 42 fiziniams asmenims, tačiau vėliau sprendimas buvo peržiūrėtas.

    Po naujo Turkijos kapitalo rinkų priežiūros institucijos vertinimo Stambulo vyriausioji prokuratūra atšaukė priemones daugumai juridinių subjektų ir fondų. Vis dėlto apribojimai fiziniams asmenims, kurių veiksmai tiriami, išlieka, o tyrimas dėl galimų pažeidimų tęsiamas.

    Finansų ministras Mehmetas Şimşekas pabrėžė, kad prioritetas yra investicijų, užimtumo, gamybos ir eksporto apsauga, o teisėsauga ir toliau sieks atsakomybės tiems, kurie galėjo iškraipyti rinką. Pasak jo, su galimais pažeidimais nesusiję asmenys ir įmonės neturėtų tapti perteklinių priemonių taikiniu.

    Krizei įsibėgėjus iš pareigų pasitraukė prezidento Recepo Tayyipo Erdoğano valdančiosios Teisingumo ir plėtros partijos vicepirmininkė Fatma Betül Sayan Kaya. Jos sprendimas sutapo su viešais kaltinimais, kad prieš akcijų rinkos smukimą ji galėjo parduoti akcijų paketą už dešimtis milijonų eurų.

    „Paskelbsime, kad visi, kurie prisidėjo prie pažeidimų, korupcijos ar piktnaudžiavimo, bus patraukti atsakomybėn“, – sakė partijos atstovas Ömeras Çelikas.

    Opozicijos atstovai teigia, kad politikė prieš rinkos kritimą galėjo parduoti akcijų maždaug už 23,3 mln. eurų, o anksčiau, balandį, esą buvo įsigijusi didelį paketą už apie 1,1 mln. eurų. Viešo atsakymo į šiuos konkrečius kaltinimus ji nepateikė, tačiau tvirtino pasitraukianti tam, kad situacija būtų išsamiai išaiškinta.

    Pasak tyrimo kontekste skelbiamos informacijos, krizę paskatino griežtesnės taisyklės, įvestos rugpjūčio 28 dieną, po kurių dalis investuotojų ėmė masiškai atsiiminėti lėšas. Kai kurie fondai buvo sukaupę reikšmingas pozicijas mažai likvidžiose akcijose, todėl greitas išpardavimas dar labiau smukdė kainas ir didino įtampą rinkoje.

    Rugsėjo 17 dieną kapitalo rinkų priežiūros institucija nusprendė likviduoti 131 fondą, siejamą su keliomis valdymo bendrovėmis, o vėliau Stambulo prokuratūra pradėjo išsamų tyrimą. Skelbiama, kad per šią bylą jau sulaikyta mažiausiai 45 asmenys, o institucijos aiškinasi, ar fondų vertinimai ir sandoriai nebuvo naudojami dirbtinai paveikti akcijų kainas.

    Analitikai pastebi, kad tokio tipo krizės dažniausiai paaštrina diskusijas dėl priežiūros griežtinimo, fondų skaidrumo ir rizikos valdymo reikalavimų, ypač kai portfeliuose dominuoja mažai likvidūs aktyvai. Investuotojams tai priminimas, kad likvidumo rizika ir reguliavimo pokyčiai gali staiga pakeisti fondų gebėjimą vykdyti išpirkimus, o rinkos panika dar labiau sustiprina nuostolius.
  • Turkiją purto 16 mlrd. eurų fondų skandalas: sulaikytas „Tera Yatirim“ vadovas

    Turkiją purto 16 mlrd. eurų fondų skandalas: sulaikytas „Tera Yatirim“ vadovas

    Turkijos teisėsauga sulaikė brokerių bendrovės „Tera Yatirim Menkul Degerler AS“ valdybos pirmininką Emre Tezmeną, tiriant investicinių fondų veiklą, kuri valdžios institucijų vertinimu turi Ponzi schemos požymių. Skandalas palietė 455 758 investuotojus, o likviduojamų fondų vertė siekia apie 15,9 mlrd. eurų.

    Turkijos žiniasklaida skelbia, kad kartu su E. Tezmenu buvo suimti ir dar keturi asmenys, susiję su „Tera“ valdomais fondais bei kitomis finansų grupėmis. Tyrimas įsibėgėjo po to, kai dalis fondų praėjusią savaitę pranešė vėluojantys atsiskaityti su klientais, bandžiusiais atsiimti pinigus.

    Kas nutiko investuotojų pinigams?

    Krizė kilo tuomet, kai keli fondų valdytojai, įskaitant „Tera Portföy“ ir „Pusula Portföy“, susidūrė su grynųjų trūkumu, augant išpirkimo prašymams. Problema buvo struktūrinė: portfeliuose dominavo mažai prekiaujamų įmonių akcijos, kurias greitai parduoti sunku neįmušant kainos žemyn.

    Valdžios institucijos aiškina, kad tokio tipo portfeliai gali sukurti užburtą ratą: ribota akcijų pasiūla leidžia kainoms kilti net ir esant santykinai mažai paklausai, o išaugusios vertės ataskaitose pritraukia naujų investuotojų. Tačiau prasidėjus masiškesniems išpirkimams, bandymai skubiai realizuoti pozicijas gali smarkiai numušti kainas ir sumažinti grąžinamas sumas.

    Likviduojami 131 fondas

    Turkijos Kapitalo rinkų taryba nurodė likviduoti 131 fondą, kurį valdė septynios įmonės. Reguliuotojas skelbia, kad fondų vienetai bus parduodami, o investuotojams gautos lėšos bus paskirstytos proporcingai jų turimai daliai, tačiau galutinės atgavimo sumos dar neaiškios.

    Likvidavimo procesą prižiūri „Türkiye İş Bankası“ ir valstybės valdoma Ziraat Bank, o turto pardavimo terminas pratęstas nuo trijų iki šešių mėnesių. Tokiu sprendimu siekiama sumažinti riziką, kad priverstinis skubus pardavimas dar labiau destabilizuotų kainas ir sumažintų investuotojams grąžintiną sumą.

    Tyrimas plečiamas ir į kriptoturtą

    Valdžios institucijos taip pat įšaldė su kai kuriais vadovais susijusį turtą ir apribojo dalies asmenų sandorius, įskaitant jų sutuoktinius ir artimuosius. Prokurorai pareikalavo duomenų apie nuo 2024 metų į užsienį atliktus pinigų ir kriptoturto pervedimus, siekdami nustatyti, ar turtas nebuvo išvestas iš šalies.

    „Mes probleminę zoną izoliuojame ir kontroliuojame“, – sakė Turkijos finansų ministras Mehmet Şimşek, pabrėždamas, kad paveikti fondai sudaro apie 10 proc. viso sektoriaus.

    Tuo pat metu rinkos įtampa išaugo: Stambulo biržos plačiosios rinkos indeksas per savaitę smuko apie 12 proc., o dalis akcijų neteko 40 proc. ar daugiau vertės. MSCI dar anksčiau buvo perspėjusi apie galimai koordinuotą prekybą mažesnių Turkijos įmonių akcijomis, kuri galėjo iškreipti kainas, o reguliuotojams sugriežtinus taisykles rugpjūtį, kai kurių vertybinių popierių kritimas paspartėjo.

  • Ispanijos NT rinką perbraižo nauji fondai: sandoriai už milijardus ir klausimas, ar burbulas sprogsta

    Ispanijos NT rinką perbraižo nauji fondai: sandoriai už milijardus ir klausimas, ar burbulas sprogsta

    Ispanijoje viešai prieinama informacija apie būsto nuosavybės struktūrą išlieka fragmentiška, ypač kai kalbama apie didžiuosius savininkus. Praktikoje tai reiškia, kad sudėtinga greitai ir tiksliai įvertinti, kiek būsto valdo stambūs nuomotojai ir kas iš tiesų ateina į rinką.

    Nors kadastro duomenys leidžia matyti bendrus nuosavybės mastus, jie dažnai neatskleidžia savininkų tapatybės. Nuomos rinkoje dalį informacijos galima susirinkti per regionų administruojamus nuomininkų užstatų registrus, tačiau tai neapima savininkų gyvenamo būsto, tuščių butų ar trumpalaikės nuomos.

    Nauji žaidėjai ir vieša žemė

    2026 metais didžiausiu viešai skelbtu metų sandoriu tapo „Fidere“ portfelio perėmimas: sandorio vertė siekė apie 1,05 mlrd. eurų. Kanados grupė „Brookfield“ šį paketą įsigijo iš „Blackstone“, perimdama 47 pastatus ir daugiau kaip 5 000 nuomojamų būstų portfelį.

    Kitas ryškus pavyzdys – „Azora“ susitarimas įsigyti apie 1 200 nuomojamų būstų Barselonos metropolinėje zonoje už daugiau nei 350 mln. eurų. Ši teritorija laikoma viena labiausiai įkaitusių šalyje, o paklausą palaiko didelė gyventojų koncentracija ir ribota naujo būsto pasiūla.

    Rinkoje daugėja ir sandorių, kuriuose būstas perkamas dar nebaigtas statyti. Tokie susitarimai leidžia fondams užsitikrinti būsimą nuomos pasiūlą, o vystytojams – ankstyvą finansinį aiškumą, tačiau kartu didina klausimų dėl kainodaros ir rizikos, jei ekonominė aplinka pasikeistų.

    Dalį projektų skatina ir viešos žemės koncesijos, kurias suteikia autonominės bendruomenės bei savivaldybės, neretai 45–75 metų laikotarpiui. Tai siejama su socialinio nuomos būsto stygiumi: jo dalis Ispanijoje vertinama kaip itin maža ir gerokai atsiliekanti nuo daugelio Europos šalių vidurkio.

    Ar NT burbulas pradeda leistis?

    Sandorių skaičius Ispanijoje 2026 metais rodo vėsesnę dinamiką, kuri dažniausiai aiškinama būsto kainų šuoliu ir suprastėjusiomis finansavimo sąlygomis. Tai reiškia, kad dalis pirkėjų sprendimus atideda, o daugiau namų ūkių ilgesniam laikui lieka nuomos rinkoje, taip palaikydami nuomos kainų spaudimą.

    Tuo pat metu investicijų į nuomojamą būstą vertė gali augti net ir mažėjant sandorių skaičiui, nes ją stipriai išpučia keli itin dideli portfelių pirkimai. Kitaip tariant, vienas milijardinis sandoris statistiškai gali nusverti šimtus mažesnių pirkimų, todėl šie rodikliai apibūdina skirtingas rinkos puses.

    Analitikai pabrėžia, kad vertinant įmonių valdomo būsto mastą būtinas atsargumas: vien viešai paskelbti sandoriai neleidžia suskaičiuoti bendro portfelių dydžio visoje šalyje. Vis dėlto tendencija aiški – Ispanijos būstas išlieka vienu patraukliausių Europos nuomos investicijų taikinių, o visuomenės susirūpinimas dėl prieinamumo ir kainų tik auga.

    „Kai nuosavybės duomenys nėra pakankamai skaidrūs, realiu laiku suprasti, kas valdo būstą ir kaip keičiasi rinka, tampa beveik neįmanoma“, – teigiama analizėse, vertinančiose stambiųjų nuomotojų įtaką.

    Šiame fone didėja politinis spaudimas ieškoti sprendimų: nuo socialinio būsto plėtros iki trumpalaikės nuomos reguliavimo ir didesnio skaidrumo. Investuotojams tai reiškia papildomą reguliacinę riziką, o gyventojams – viltį, kad pasiūlos didinimas galiausiai pristabdys kainų augimą.

  • „Monzo“ pristatė metalinę kortelę už 17 eurų per mėnesį: grąža automatiškai investuojama

    „Monzo“ pristatė metalinę kortelę už 17 eurų per mėnesį: grąža automatiškai investuojama

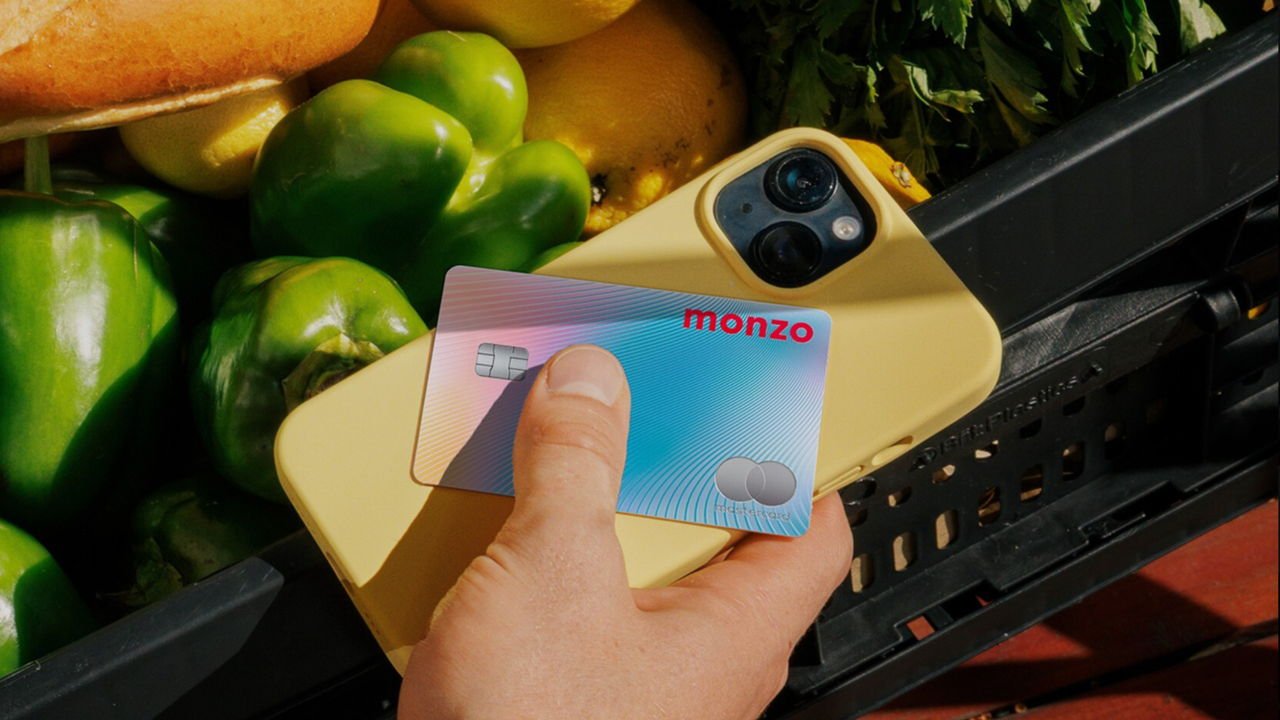
    Jungtinės Karalystės skaitmeninis bankas „Monzo“ pristatė vaivorykštinio atspalvio metalinę kredito kortelę „Monzo Aura“, kurios mėnesio kaina siekia apie 17 eurų. Bendrovė teigia, kad tai pirmoji šalyje kredito kortelė, kuri automatiškai investuoja klientų uždirbamą grynųjų pinigų grąžą jiems apsiperkant.

    „Monzo“ šį produktą pozicionuoja kaip sprendimą tiems, kurie nori paprasčiau tvarkyti finansus ir nuosekliau planuoti ilgalaikius tikslus. Tokia kryptis atliepia ir platesnę rinkos tendenciją, kai bankai bando sujungti kasdienį atsiskaitymą, lojalumo naudą ir investavimą vienoje paslaugoje.

    Kaip veikia grąžos investavimas

    Kortelės naudotojai gauna 1 proc. grynųjų pinigų grąžą už pirkinius maisto prekių kategorijoje ir 0,5 proc. už kitas išlaidas. Sukauptą grąžą galima automatiškai nukreipti į pasirinktus „Monzo“ investicinius fondus arba išsiimti kaip išmoką į sąskaitą.

    Automatinis investavimas, susietas su išlaidomis, dažnai pristatomas kaip būdas mažinti atidėliojimą ir padėti formuoti įprotį investuoti mažomis sumomis. Vis dėlto galutinė nauda priklauso nuo fondų mokesčių, investavimo krypties, rinkų svyravimų ir to, ar klientui tokio tipo rizika apskritai priimtina.

    Prenumeratos kaina ir papildomos naudos

    „Monzo Aura“ kainuoja apie 17 eurų per mėnesį, arba maždaug 210 eurų per metus. Bankas skelbia, kad į paketą įtrauktų partnerių naudų vertė per metus viršija 420 eurų, tarp jų minimos „Apple TV“ ir „Google AI Plus“ prenumeratos.

    Be prenumeratų, siūlomos ir kelionių naudos, tokios kaip oro uostų poilsio zonų bei greitojo patikros praėjimo pasai. Kortelės kredito limitas gali siekti iki maždaug 17 500 eurų, tačiau realus limitas priklauso nuo kliento kreditingumo vertinimo.

    Kur „Aura“ įsiterpia „Monzo“ produktų linijoje

    Naujoji kortelė papildo kitas „Monzo“ skolinimosi paslaugas, įskaitant „Monzo Flex Purchase“, kuri leidžia pirkinius išskaidyti į mėnesines įmokas, ir „Flex Build“, skirtą tiems, kurie siekia gerinti savo kredito istoriją. Bankas taip pat konkuruoja su kitais žaidėjais, kurie vis dažniau siūlo prenumeratos tipo bankininkystę su papildomomis paslaugomis.

    „Monzo“ pabrėžia, kad idėja paprasta: kasdieniai pirkimai tampa automatizuotu būdu kaupti investicijoms, kartu suteikiant apčiuopiamą naudą čia ir dabar per partnerių pasiūlymus.

    „„Aura“ kiekvieną apsipirkimą paverčia investavimu į ateitį, nesvarbu, ar taupote atostogoms, pirmajam būstui ar kitam tikslui, kartu jau šiandien suteikdama vertę per partnerių naudas“, – sakė „Monzo“ skolinimo padalinio vadovas Luke Enock.

  • „Fundcraft“ pritraukė 12 mln. eurų plėtrai Europoje: DI žada sumažinti rankinio darbo naštą fonduose

    „Fundcraft“ pritraukė 12 mln. eurų plėtrai Europoje: DI žada sumažinti rankinio darbo naštą fonduose

    Europos skaitmeninė alternatyvių investicinių fondų operacijų platforma „Fundcraft“ pritraukė 12 mln. eurų strateginio augimo finansavimą. Lėšos bus skirtos plėtrai Europoje ir technologijų vystymui, siekiant supaprastinti vis sudėtingesnį fondų administravimą.

    Finansavimo raundui kartu vadovavo „Riverside Acceleration Capital“ ir „CCAP Investments“, prie jo taip pat prisidėjo esami investuotojai 3VC, MiddleGame Ventures ir „Aperture Capital“. Po šio sandorio „Fundcraft“ nuo įkūrimo iš viso yra pritraukusi apie 40 mln. eurų kapitalo.

    „Fundcraft“ kuria skaitmeninę infrastruktūrą alternatyviems investiciniams fondams, sujungdama fondų administravimo paslaugas su darbo eigų automatizavimu ir DI sprendimais. Platforma apima investuotojų, fondų ir portfelio operacijas, o jos tikslas – sumažinti rankinių procesų apimtį, kuri dažnai auga kartu su sudėtingesnėmis fondų struktūromis ir reguliavimo reikalavimais.

    Rinkoje, į kurią taikosi bendrovė, vis dar plačiai naudojami fragmentuoti įrankiai ir daug rankinio darbo, o tai didina klaidų riziką ir lėtina procesus. Dėl to fondų valdytojai vis dažniau ieško centralizuotų platformų, kurios leistų standartizuoti duomenų srautus, automatizuoti pasikartojančias užduotis ir greičiau parengti ataskaitas.

    Bendrovė skelbia šiuo metu aptarnaujanti beveik 300 fondų ir teigia, kad per 2026 metų pirmąjį pusmetį pasirašė tiek naujų sutarčių, kiek per visus 2025 metus. „Fundcraft“ taip pat išplėtė veiklą Prancūzijoje ir palaiko fondų struktūras keliose jurisdikcijose, įskaitant Liuksemburgą, Prancūziją, JAV ir Ispaniją.

    Įmonės bendraįkūrėjas ir vadovas Julien De Mayer pabrėžė, kad naujas finansavimas padės augti dirbant su institucinių klientų poreikiais, kurie vis dažniau tampa sudėtingesni skirtingose Europos rinkose.

    „Mūsų požiūris – pradėti spręsti išpirkimo strategijų turto valdytojų poreikius ir sudėtingumą bei organiškai diegti patikrintą veiklos modelį skirtingose jurisdikcijose, nesuklijuojant atskirų platformų ar paslaugų modelių“, – sakė Julien De Mayer.

    Pasak bendrovės, gautos lėšos bus naudojamos stiprinti pozicijas esamose Europos rinkose, žengti į papildomas jurisdikcijas ir plėsti galimybes instituciniams privataus kapitalo išpirkimo segmentams. Kartu planuojama didinti DI taikymą investuotojų aptarnavimo, fondų administravimo ir portfelio operacijų procesuose, remiantis jau įdiegtomis automatizuotomis darbo eigomis.

  • „Claret Capital Partners“ uždarė 575 mln. eurų fondą: kas gaus paskolas Europos technologijoms ir mokslui

    „Claret Capital Partners“ uždarė 575 mln. eurų fondą: kas gaus paskolas Europos technologijoms ir mokslui

    575 mln. eurų fondas Europos augimui

    Londone įsikūrusi augimo skolos valdytoja „Claret Capital Partners“ pranešė uždariusi ketvirtąjį fondą „Claret European Growth Capital Fund IV“, kurio bendra suma pasiekė 575 mln. eurų. Tai daugiau nei pradinis 500 mln. eurų tikslas, o fondas skirtas investicijoms į Europos technologijų, gyvybės mokslų ir poveikio sektorius.

    Bendra 575 mln. eurų suma sudaryta iš 440 mln. eurų investuotojų įsipareigojimų pačiame fonde ir 135 mln. eurų susijusio diskrecinio mandato. Bendrovė teigia, kad lėšas skyrė instituciniai investuotojai, tarp jų pensijų fondai, draudimo bendrovės ir šeimos biurai, o dalis pritraukta ir per privačios bankininkystės kanalus.

    Kodėl skola vėl tampa patraukli

    „Claret Capital Partners“ specializacija yra augimo skola, kai verslui suteikiamas finansavimas nesumažinant akcininkų dalies taip, kaip tai nutinka pritraukiant nuosavą kapitalą. Tokie sprendimai ypač aktualūs laikotarpiu, kai rizikos kapitalo rinka išlieka selektyvesnė, o įmonės ieško būdų prailginti veiklos finansavimo laiką iki kito raundo.

    „Tai ne tik mūsų požiūrio ir rezultatų patvirtinimas, bet ir didelis pasitikėjimo balsas Europos technologijų, gyvybės mokslų ir poveikio ekosistemoms“, – sakė „Claret Capital Partners“ valdantysis partneris Davidas Batemanas.

    Bendrovės duomenimis, įprastų paskolų dydžiai svyruoja nuo 2 mln. iki 100 mln. eurų, o kiekvienas sandoris vertinamas individualiai. Kapitalas gali būti nukreiptas organiniam augimui, įsigijimams, investicijoms į įrangą, apyvartinėms lėšoms, moksliniams tyrimams ir eksperimentinei plėtrai bei plėtrai į naujas rinkas.

    Kur jau nukeliavo dalis lėšų

    „Claret Capital Partners“ skelbia, kad jau panaudota 32 proc. fondo, paremta 27 įmonės. Tarp įvardijamų pavyzdžių yra „Billie“, „Cinclus Pharma“, „PRODA“, „Inventiva“ ir „Surfe“.

    Valdytojas taip pat primena, kad nuo 2013 metų per fondus investavo daugiau nei 1,5 mlrd. eurų ir parėmė per 210 bendrovių. Bendras nuo veiklos pradžios pritrauktas kapitalas, anot bendrovės, siekia 1,3 mlrd. eurų.

    „Kai nuosavo kapitalo rinka tampa išrankesnė, o įkūrėjai ieško augimo be nereikalingo akcijų išskiedimo, lankstaus finansavimo paklausa turėtų toliau augti“, – sakė valdantysis partneris Johanas Kampe.

    Po galutinio fondo uždarymo „Claret Capital Partners“ planuoja toliau plėsti veiklą Europoje, stiprindama vietinę komandą pagrindiniuose inovacijų centruose. Bendrovė nurodo turinti komandos narių Paryžiuje ir planuojanti plėtrą Berlyne.

  • „Index Ventures“ pristatė „Index Origin II“: 290 mln. eurų sėklos fondas naujai steigėjų kartai

    Londone įsikūręs rizikos kapitalo fondas „Index Ventures“ pranešė įkuriantis antrą specializuotą ankstyvosios stadijos fondą „Index Origin II“, kurio dydis siekia 290 mln. eurų. Tai tęsinys po pirmojo „Origin“ fondo, skirto sėklos investicijoms, ir signalas, kad investuotojai ieško galimybių net vėsesnėje rinkoje.

    „Index Ventures“ teigia, kad „Index Origin II“ orientuotas į steigėjus, kurie kuria ambicingas, pasaulines įmones nuo pirmųjų žingsnių. Praktikoje tokie fondai dažniausiai finansuoja komandų formavimą, produkto kūrimą, pirmųjų klientų pritraukimą ir pasirengimą vėlesniems finansavimo etapams.

    Kas yra sėklos fondas?

    Sėklos investicijos paprastai skiriamos tada, kai idėja jau turi aiškų produktinį kontūrą, bet verslui dar reikia įrodymų, kad sprendimas veikia rinkoje. Tuo metu svarbiausia tampa greitis, pirmieji pardavimai ir komandos branduolio suformavimas, o investuotojo pagalba dažnai lemia daugiau nei vien kapitalas.

    Pastaraisiais metais sėklos stadijoje ryškėja dvi tendencijos: didesnis dėmesys tvariam augimui ir atsargesnis požiūris į vertinimus, palyginti su itin aktyviu 2020–2021 metų laikotarpiu. Tokiose sąlygose fondai, galintys pasiūlyti ne tik finansavimą, bet ir ryšius su klientais bei ekspertus, įgyja papildomą pranašumą.

    „Kas, jeigu?“ filosofija

    Pristatydama fondą, „Index Ventures“ akcentuoja vadinamąją „kas, jeigu?“ (angl. what if) mąstyseną, kai verslas pradedamas nuo esminio klausimo ir noro keisti nusistovėjusias taisykles. Šią logiką rizikos kapitalo investuotojai dažnai sieja su rinkas perkuriančiomis bendrovėmis, kurios ne tik optimizuoja esamą procesą, bet sukuria naują vartotojų elgseną.

    „Verslumas geriausiai prasideda nuo paprasto klausimo: kas, jeigu?“, – teigiama „Index Ventures“ pristatyme.

    Kaip pavyzdžiai minimi skirtingų sektorių vienaragiai, kurių ištakos siejamos su ambicinga idėja ir ankstyvu finansavimu. „Index Ventures“ istorijoje yra investicijų į plataus vartojimo ir finansų technologijų įmones, todėl naujas fondas vertinamas kaip bandymas pakartoti sėkmės modelį ieškant kitos kartos tarptautinių lyderių.

    Ką fondas žada steigėjams?

    „Index Origin II“ pristatomas kaip bendradarbiaujantis fondas, kuris planuoja dažniau investuoti kartu su ankstyvosios stadijos fondais, atskirais partneriais ir verslo angelais. Toks modelis rinkoje įprastas, nes leidžia startuoliui gauti platesnį kontaktų tinklą, o investuotojams pasidalinti riziką.

    Be kapitalo, „Index Ventures“ akcentuoja praktinę pagalbą: pirmųjų darbuotojų paiešką, ankstyvųjų klientų ir vadinamųjų dizaino partnerių pritraukimą, taip pat prieigą prie operacinių ekspertų produktų kūrimo, pardavimų, finansų, veiklos ir inžinerijos srityse. Ankstyvoje stadijoje tokios kompetencijos dažnai tampa kritinės, nes komandos dar neturi suformuotų vidinių funkcijų.

    Fondo pristatyme taip pat minimi įrankiai, skirti ankstyvam akcijų opcionų planavimui ir struktūrai. Tai aktualu startuoliams, kurie nuo pirmųjų etapų nori konkuruoti dėl talentų, tačiau neturi galimybės pasiūlyti didelių atlyginimų ir kompensuoja tai dalimi būsimos vertės.

    Naujas „Index Ventures“ fondas rodo, kad ankstyvosios stadijos investicijos išlieka viena svarbiausių rizikos kapitalo rinkos krypčių. Net ir neapibrėžtumo laikotarpiais sėklos finansavimas dažnai laikomas langeliu, kuriame gimsta kito dešimtmečio didieji žaidėjai.

  • Japonijos SBI ir „Rakuten“ kuria kriptovaliutų investicinius fondus: kada tai pasieks smulkiuosius?

    Japonijos SBI ir „Rakuten“ kuria kriptovaliutų investicinius fondus: kada tai pasieks smulkiuosius?

    Dvi didžiausios Japonijos internetinės brokerių bendrovės SBI Securities ir „Rakuten Securities“ kuria kriptovaliutomis susietus investicinius fondus savo grupių viduje ir planuoja juos siūlyti smulkiesiems investuotojams. Apie tai pranešė „Nikkei“, o rinkoje tai vertinama kaip ženklas, kad skaitmeninis turtas vis labiau artėja prie tradicinės investavimo infrastruktūros.

    Pagal skelbiamą informaciją, SBI planuoja platinti produktus, kuriuos ruošia grupės turto valdymo padalinys, o siūlomas spektras turėtų apimti tiek biržoje prekiaujamus fondus, tiek investicinius fondus, susietus su likvidžiu turtu, pavyzdžiui, bitkoinu ir eteriu. Esminė detalė ta, kad siekiama visą grandinę, nuo produkto kūrimo iki platinimo, valdyti viduje.

    „Rakuten Securities“ renkasi panašią kryptį per „Rakuten Investment Management“, o produktus ketina integruoti į prekybą per išmaniojo telefono programėlę. Tokia struktūra gali sumažinti barjerus žmonėms, kurie iki šiol kriptovaliutas pirkdavo tik per specializuotas biržas, atskiras paskyras ar pinigines.

    Reguliavimas juda, bet laikas svarbus

    Japonijos Finansinių paslaugų agentūra svarsto, kaip atnaujinti investicinių fondų reguliavimo įgyvendinamuosius teisės aktus, kad kriptovaliutos būtų įtrauktos į leidžiamo turto sąrašą. Viešai minimas tikslinis laikotarpis siejamas su 2028 metais, o tai rodo, kad iki pilnos teisinės bazės dar gali prireikti kelerių metų.

    Lygiagrečiai vyksta ir platesni pokyčiai: Japonijos Vyriausybė yra pritarusi įstatymo projektui, kuriuo kriptovaliutos būtų perklasifikuotos pagal Finansinių priemonių ir biržų įstatymą. Jei sprendimai būtų priimti dabartinėje parlamento sesijoje, nauja tvarka galėtų įsigalioti jau apie 2027 fiskalinius metus, o tai reikštų griežtesnį ir labiau su vertybiniais popieriais suvienodintą priežiūros modelį.

    Kodėl brokeriai renkasi fondus

    Tokie produktai kaip investiciniai fondai ar ETF daugeliui investuotojų yra patogesni, nes juos galima laikyti įprastoje vertybinių popierių sąskaitoje, kartu su akcijomis ar obligacijomis. Brokeriams tai taip pat yra labiau pažįstamas verslo modelis, paremtas platinimu, administravimu ir mokesčiais, o ne tiesiogine prekybos rizika.

    „Nikkei“ apklausoje minėta, kad dalis kitų didžiųjų Japonijos tarpininkų taip pat svarstytų panašius produktus, kai tik bus aiškesnis reguliavimo rėmas. Tuo pat metu kai kurios grupės jau viešai signalizavo apie pasirengimą kurti vidinius sprendimus, o tai rodo besiformuojančią konkurenciją dėl pirmųjų pozicijų, jei rinka bus atverta plačiau.

    Kada gali atsirasti kriptovaliutų ETF

    Laiko horizontą papildo ir signalai iš biržos pusės: Tokijo vertybinių popierių biržoje kriptovaliutų ETF tema siejama su 2027 metais, jei bus užbaigti teisiniai pakeitimai ir aiškiai sutvarkytas mokesčių taikymas. Tai būtų ankstesnis scenarijus nei anksčiau rinkoje aptarinėtas 2028 metų terminas.

    Jei reguliavimas bus užfiksuotas, o didieji brokeriai iš tiesų pasiūlys fondus plačiai auditorijai, Japonijoje gali įvykti lūžis: kriptovaliutų ekspozicija iš nišinės, techninių žinių reikalaujančios veiklos persikeltų į labiau kasdienę investavimo aplinką. Vis dėlto, galutinis tempas priklausys nuo teisėkūros sprendimų ir nuo to, kokius produktų rizikos bei informacijos atskleidimo standartus nustatys priežiūros institucijos.

  • Vyriausybė pritarė OKI įstatymui: mokesčių lengvatos investicijoms ir nauja konkurencija fondams

    Lenkijos vyriausybė praėjusią savaitę pritarė įstatymo projektui dėl Asmeninių investicinių sąskaitų (OKI). Šios sąskaitos būtų nauja, mokesčių režimu išskirta priemonė, skirta paskatinti gyventojų taupymą nukreipti į kapitalo rinką, o ne laikyti vien bankuose.

    Idėjos šalininkai, tarp jų ir Lenkijos Individualių investuotojų asociacijos atstovai, teigia, kad OKI galėtų pritraukti į biržą papildomą kapitalą. Tačiau jie pabrėžia, kad sėkmę lems paprastos, aiškios taisyklės ir tai, kaip produktą realiai pasiūlys finansų įstaigos.

    Kas būtų atleidžiama nuo mokesčių

    Pagal projektą dalis investicijų OKI sąskaitoje būtų atleidžiama nuo kapitalo prieaugio apmokestinimo iki nustatytų ribų. Investicijoms į akcijas ar investicinius fondus lengvata būtų taikoma iki 100 000 zlotų, o indėliams ir taupomosioms obligacijoms iki 25 000 zlotų.

    Perskaičiavus į eurus, tai sudarytų maždaug iki 23 000 eurų akcijoms ir fondams bei iki 5 800 eurų indėliams ir taupomosioms obligacijoms. Viršijus šias ribas būtų taikomas kitas modelis: numatomas mokestis nuo sąskaitoje laikomo turto vertės, kurio bazė susieta su Lenkijos centrinio banko referencine norma.

    Fondams – spaudimas mažinti mokesčius

    Asociacijos vertinimu, OKI atsiradimas gali sustiprinti finansų įstaigų kovą dėl klientų ir išprovokuoti kainų spaudimą investicinių fondų mokesčiams. Lenkijoje fondų mokesčiai jau buvo mažinti teisės aktais, tačiau rinkos dalyviai juos vis dar laiko palyginti aukštais Europos Sąjungos kontekste.

    „OKI yra žingsnis teisinga kryptimi ir galimybė plėtoti kapitalo rinką, jei galutinis sprendimas bus paprastas ir suprantamas milijonams lenkų“, – sakė Lenkijos Individualių investuotojų asociacijos atstovas Michałas Żuławińskis.

    Jis atkreipė dėmesį, kad masinei sėkmei prireiks ir informacinės kampanijos, ir laiko, panašiai kaip anksčiau diegiant darbuotojų kapitalo kaupimo programą PPK. Galutinis gyventojų aktyvumas, pasak jo, priklausys ir nuo pasitikėjimo nauju produktu, ir nuo situacijos Varšuvos biržoje.

    Kada galėtų startuoti

    Įstatymo projekto priėmimas vyriausybėje dar nereiškia, kad OKI įsigalios nedelsiant: laukia parlamentinis procesas ir įgyvendinimo detalės. Vis dėlto projekte numatyta, kad pirmaisiais OKI veikimo metais, tai yra 2027 metais, turto mokesčio tarifas siektų 0,85 proc.

    Šis sprendimas signalizuoja ambiciją perorientuoti dalį namų ūkių santaupų į investavimą, bet kartu kelia klausimų dėl taisyklių sudėtingumo ir realių sąnaudų, kurias pajus klientai. Būtent aiškumas, produktų palyginamumas ir mokesčių skaidrumas, anot rinkos dalyvių, lems, ar OKI taps masiniu sprendimu, ar liks nišine priemone patyrusiems investuotojams.

  • Aktyvistas „Saba Capital“ perėmė JK technologijų fondą: dėl „SpaceX“ kilo atvira kova

    Aktyvistas „Saba Capital“ perėmė JK technologijų fondą: dėl „SpaceX“ kilo atvira kova

    Aktyvistinis rizikos fondas „Saba Capital“, vadovaujamas investuotojo Boazo Weinsteino, laimėjo lemiamą balsavimą ir perėmė Jungtinės Karalystės investicinio fondo Edinburgh Worldwide Investment Trust valdymo kontrolę. Akcininkai pritarė planui atstatydinti pirmininką Jonathaną Simpsoną-Dentą ir dar penkis valdybos narius bei paskirti tris „Saba Capital“ remiamus kandidatus.

    Šis sprendimas užbaigė ilgai trukusią įtampą tarp aktyvistų ir fondo valdybos, kurią dar labiau kaitino ginčai dėl vienos įspūdingiausių portfelio pozicijų. Fondas investuoja į pažangias viešas ir privačias technologijų bendroves, o viena ryškiausių jo investicijų yra „SpaceX“.

    „Saba Capital“ kritikavo valdybos sprendimą anksčiau sumažinti „SpaceX“ dalį portfelyje ir akcentavo, kad fondo akcijos ilgą laiką buvo prekiaujamos su didele nuolaida, palyginti su grynąja turto verte. Aktyvistų teigimu, tokia situacija reiškė reikšmingą vertės praradimą akcininkams ir reikalavo ryžtingų pokyčių.

    „Tai nuvilianti diena ilgalaikiams akcininkams, kurie rizikuoja prarasti prieigą prie šio įdomaus mandato, orientuoto į naujos kartos technologijas“, – sakė Jonathanas Simpsonas-Dentas.

    Po pergalės „Saba Capital“ pareiškė ketinanti siūlytis tapti naujuoju fondo valdytoju, išlaikant jo kotiravimą Londone, tačiau iš esmės keičiant strategiją. Numatyta kryptis apimtų portfelį, kuriame didesnę dalį sudarytų Jungtinėje Karalystėje listinguojami investiciniai fondai, turintys globalų investavimo mandatą, taip pat aktyvesnę nuolaidos grynajai turto vertei mažinimo politiką per akcijų supirkimą.

    Ši istorija išryškina platesnę tendenciją JK investicinių fondų rinkoje, kur aktyvistiniai investuotojai vis dažniau siekia pokyčių valdyme, mokesčiuose ir kapitalo grąžinimo politikoje. Kai fondų akcijos ilgai prekiaujamos su nuolaida, aktyvistams atsiranda daugiau argumentų spausti valdybas imtis supirkimų, strateginių peržiūrų ar net valdymo pakeitimų.

    Pasak rinkos dalyvių, akcininkų bazė per konfliktą taip pat pasikeitė: dalis mažmeninių ir privačios bankininkystės investuotojų traukėsi, o jų vietą užėmė didesni instituciniai fondai. Būtent instituciniai balsai, kaip nurodė pats fondas, tapo esminiu veiksniu, nulėmusiu valdybos pralaimėjimą.

    Analitikai pažymi, kad šis precedentas gali atsiliepti ir kitų JK investicinių fondų valdyboms, ypač ten, kur nuolaida grynajai turto vertei išlieka didelė, o strategija investuotojams kelia klausimų. Artimiausiu metu rinkos dėmesys kryps į tai, ar „Saba Capital“ pavyks įgyvendinti pažadėtus pokyčius, išlaikyti investuotojų pasitikėjimą ir kokią vietą naujame plane užims investicijos į privačias technologijų bendroves.