Tag: Ispanijos bankai

  • „Unicaja“ pirmininkas José Sevilla traukiasi: bankas įjungia įpėdinystės planą iki 2027

    „Unicaja“ pirmininkas José Sevilla traukiasi: bankas įjungia įpėdinystės planą iki 2027

    Ispanijos biržoje kotiruojamas Malagoje įsikūręs bankas „Unicaja“ pranešė, kad jo valdybos pirmininkas José Sevilla nusprendė nebesiekti naujos kadencijos ir pasitrauks pasibaigus dabartiniam įgaliojimų laikotarpiui. Galutinis sprendimas turėtų būti įformintas eiliniame akcininkų susirinkime, numatomame 2027 metų balandį.

    Kol vyks formalios procedūros, J. Sevilla tęs nevadovaujamojo pobūdžio pirmininko pareigas. Banko valdyba viešame pranešime nurodė, kad sprendimas leidžia iš anksto pradėti įpėdinio paiešką pagal vidaus įpėdinystės ir atrankos taisykles.

    Stabilumo etapas po įtampos

    J. Sevilla „Unicaja“ vadovu tapo 2024 metų balandžio 5 dieną, kai bankas siekė sumažinti įtampą po ankstesnių valdymo nesutarimų. Jo kadencija sutapo su laikotarpiu, kai institucija užbaiginėjo sudėtingą integraciją po susijungimo su „Liberbank“ ir siekė sutvirtinti korporatyvinio valdymo praktiką.

    Bankas pabrėžė, kad perdavimas planuojamas iš anksto, todėl pereinamasis laikotarpis turėtų būti sklandus. Tai ypač aktualu finansų sektoriuje, kuriame investuotojai ir priežiūros institucijos daug dėmesio skiria valdymo tęstinumui, rizikos kontrolei ir aiškiai atsakomybės struktūrai.

    Ką tai reiškia investuotojams?

    Rinkoms svarbiausia žinia yra ne pats pasitraukimo faktas, o tai, ar bankas išlaikys kryptį ir operacinį stabilumą. „Unicaja“ nurodė, kad įpėdinystės procesas bus vykdomas pagal nustatytą planą, o iki akcininkų susirinkimo dabartinė vadovybės struktūra nesikeis.

    Pastaraisiais metais Europos bankų sektoriuje sustiprėjo spaudimas didinti veiklos efektyvumą, investuoti į skaitmenizaciją ir gerinti kapitalo grąžą, kartu valdant kredito ir palūkanų normų rizikas. Tokiose sąlygose vadovų kaita paprastai vertinama per tęstinumo prizmę: ar naujas pirmininkas išlaikys strategiją ir gebės užtikrinti stabilų dialogą su akcininkais bei priežiūros institucijomis.

    „Unicaja“ teigimu, sprendimas dėl J. Sevilla kadencijos pabaigos laikomas planuotu ir suderintu, todėl bankas tikisi išvengti ankstesniais metais matytų vidinių įtampų pasikartojimo. Artimiausiais mėnesiais dėmesys kryps į tai, kaip bus parinktas naujas pirmininkas ir kokią įtaką tai turės banko strateginiams prioritetams.
  • Ispanijos „Bizum“ žengia į parduotuves: ar „Visa“ ir „Mastercard“ neteks dalies rinkos?

    Ispanijos „Bizum“ žengia į parduotuves: ar „Visa“ ir „Mastercard“ neteks dalies rinkos?

    „Bizum“ ateina prie kasų

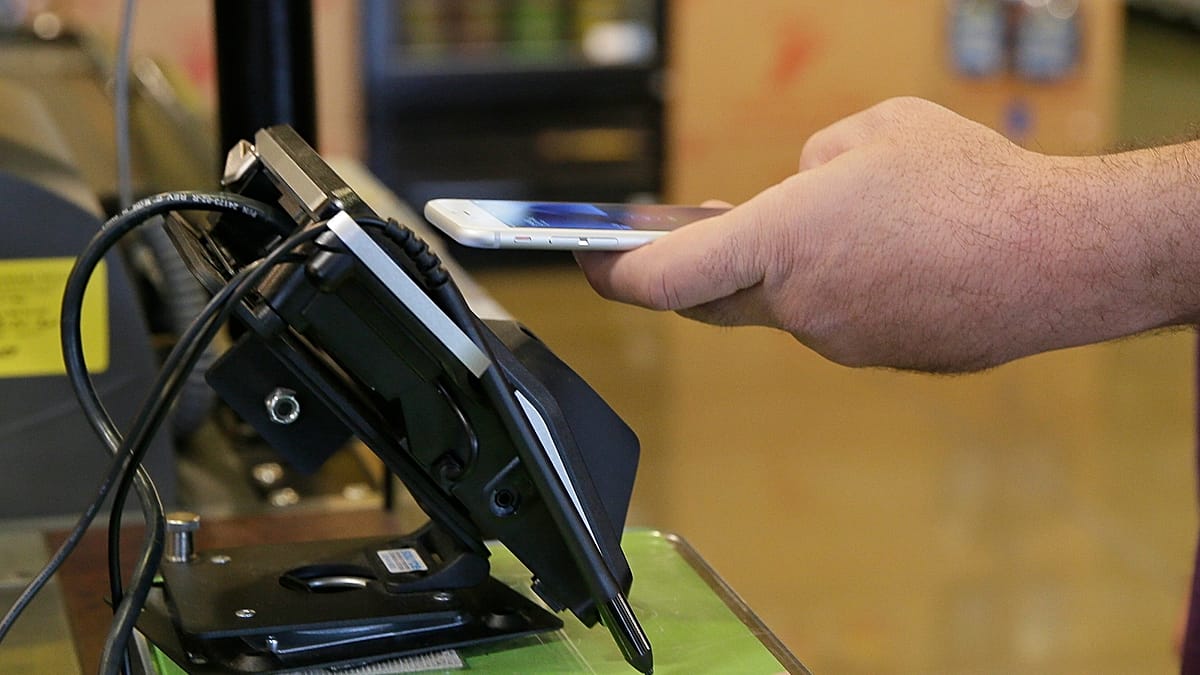
    Ispanijoje sparčiai išpopuliarėjusi mokėjimų sistema „Bizum“ plečia veiklą ir pradeda veikti fizinėse parduotuvėse. Nuo gegužės 18 dienos planuojama diegti „Bizum Pay“, kuris leis atsiskaityti prie kasos telefonu, pasitelkiant NFC technologiją.

    Iki šiol dauguma bekontakčių mokėjimų Europoje keliaudavo per tarptautinius kortelių tinklus, tokius kaip „Visa“ ir „Mastercard“. Naujas „Bizum“ modelis remiasi tiesioginiu pervedimu iš pirkėjo sąskaitos į prekybininko sąskaitą, naudojant momentinius pervedimus.

    Kodėl tai svarbu prekybininkams

    Pagrindinis pokytis prekybininkams yra kaštai ir kontrolė. Mokant kortele, parduotuvės paprastai moka keitimo ir aptarnavimo mokesčius kortelių schemoms bei mokėjimų paslaugų teikėjams, o „Bizum“ siekia šią grandinę sutrumpinti.

    „Bizum“ argumentuoja, kad pervedimai tarp sąskaitų gali sumažinti priklausomybę nuo JAV valdomos infrastruktūros ir padėti daugiau duomenų apdorojimo palikti Europos bankų ekosistemoje. Toks posūkis dera su Europos Sąjungos siekiu stiprinti mokėjimų suverenitetą ir mažinti strategines priklausomybes.

    Milijonai vartotojų ir bankų blokas

    „Bizum“ pradėjo kaip Ispanijos bankų suderinamumo projektas, tačiau per kelerius metus virto masiniu kasdieniu įrankiu. Platforma skelbia turinti daugiau nei 30 mln. vartotojų, o į jos ekosistemą jau integruota apie 111 000 verslų.

    2025 metais „Bizum“ pasiekė apie 3,4 mln. momentinių pervedimų per dieną. Pradiniame atsiskaitymų parduotuvėse diegime dalyvaus tokie bankai kaip „CaixaBank“, „Sabadell“ ir „Bankinter“, o likusieji prie sistemos turėtų jungtis etapais iki metų pabaigos.

    Smūgis kortelėms ar tik nauja alternatyva?

    Didžiausia „Bizum“ ambicija yra dalis kasdienio atsiskaitymų srauto, kuris dabar tenka kortelių tinklams. Remiantis e. prekybos patirtimi, kur „Bizum“ 2025 metais peržengė 100 mln. mokėjimų ribą, fizinių atsiskaitymų augimas gali būti spartus, jei vartotojo patirtis bus tokia pat sklandi.

    Vis dėlto kortelių tinklai turi stiprių kozirių: lojalumo programas, pirkinių draudimus, premijų taškus ir, svarbiausia, kreditą bei atidėto mokėjimo galimybes. „Bizum“ logika paprastesnė: pinigai nurašomi iškart, todėl didesnių pirkinių segmente kortelių konkurencinis pranašumas gali išlikti.

    Europos kontekstas: nuo nacionalinių sprendimų prie bendros rinkos

    Ispanijos modelis išskirtinis tuo, kad bankai anksti susitarė dėl vieno standarto ir greitai jį išplėtė visoje šalyje. Kitose didžiosiose Europos rinkose mokėjimų sprendimai ilgą laiką vystėsi fragmentuotai, todėl vieningo alternatyvaus tinklo mastas augo lėčiau.

    „Bizum“ taip pat siejamas su platesnėmis europinėmis iniciatyvomis, kurios ieško vieningo atsiskaitymų standarto tarp šalių. Jei tokie sprendimai įsitvirtins, vartotojui mokėti užsienyje galėtų būti taip pat paprasta, kaip šiandien pervesti pinigus pažįstamam savo šalyje.

    Prekybininkams, dirbantiems beveik vien su vietiniais klientais, tai gali reikšti dar vieną persvarstymą: ar verta mokėti tarptautinių kortelių ir tarpininkų mokesčius, jei atsiranda plačiai naudojama vietinė alternatyva su momentiniu lėšų įskaitymu.