Tag: Italijos ekonomika

  • Prancūzijos skola kaista: obligacijų palūkanos kyla, ekspertai įspėja dėl smūgio Italijai

    Prancūzijos skola kaista: obligacijų palūkanos kyla, ekspertai įspėja dėl smūgio Italijai

    Prancūzijos skolos problemos vėl atsidūrė investuotojų dėmesio centre: augant politinei įtampai ir socialiniams neramumams, rinkos reikalauja didesnės grąžos už šalies skolinimąsi. Ekonomistai perspėja, kad stiprus sukrėtimas obligacijų rinkoje galėtų persimesti ir į kitas daug skolų turinčias euro zonos valstybes, ypač Italiją.

    Spalio 19 dieną Prancūzijos 10 metų valstybės obligacijų pajamingumas svyravo apie 4,9 proc. Tai vienas aukščiausių lygių per daugiau nei du dešimtmečius, rodantis, kad investuotojai įskaičiuoja didesnę riziką ir prašo didesnės palūkanų premijos.

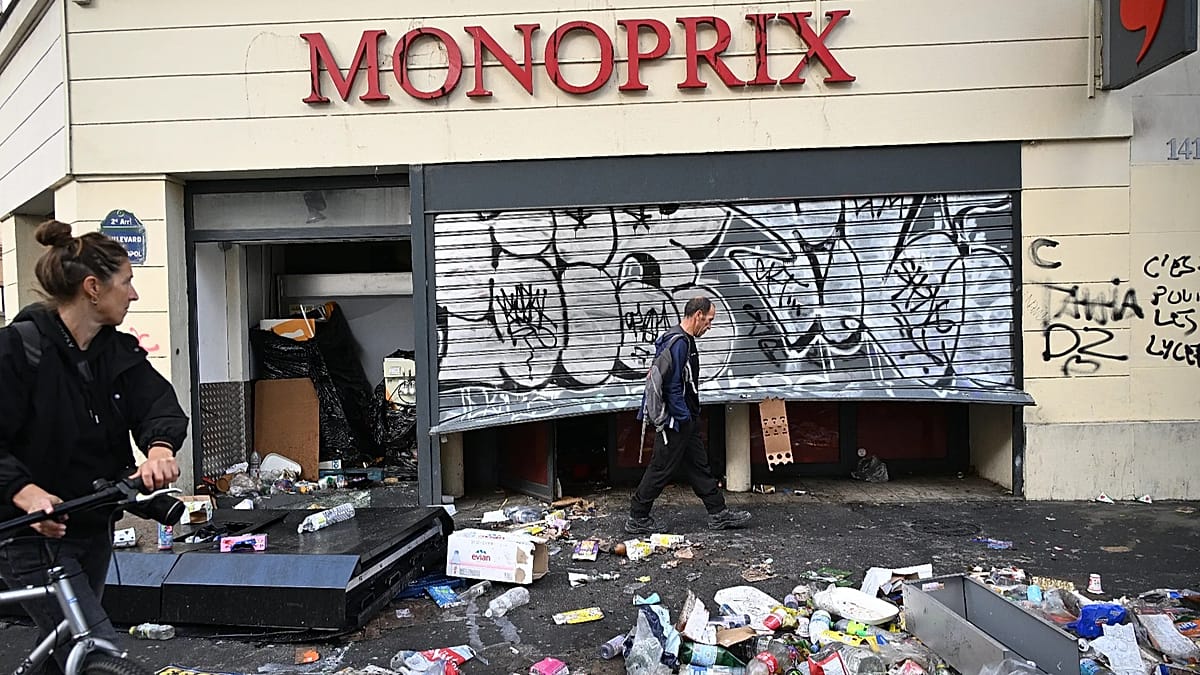
    Padėtį paaštrino savaitgalį vykę protestai, kuriuose reikalauta sprendimų dėl pragyvenimo brangimo ir prastėjančių viešųjų paslaugų, įskaitant švietimą. Tuo pat metu vyriausybei tenka užduotis parlamente prastumti 2027 metų biudžetą, kai Nacionalinė Asamblėja yra susiskaldžiusi.

    Kas kelia investuotojų nerimą

    Pagal Prancūzijos statistikos tarnybos INSEE duomenis, šalies viešoji skola siekia apie 119 proc. bendrojo vidaus produkto. Tai vienas aukščiausių rodiklių Europos Sąjungoje ir jis riboja valdžios galimybes reaguoti į socialinius reikalavimus didinant išlaidas.

    Prancūzija taip pat prognozuoja 5,4 proc. bendrojo vidaus produkto deficitą 2026 metais. INSEE skelbė, kad 2026 metų birželio pabaigoje viešoji skola sudarė 3 596 000 000 000 eurų, o didelė jos dalis turi būti refinansuojama jau aukštesnėmis palūkanomis.

    Ypač ryškiai auga skolos aptarnavimo kaina. Vyriausybės prognozėse nurodoma, kad palūkanų mokėjimai 2027 metais gali siekti apie 91 000 000 000 eurų, kai 2026 metais jie vertinami apie 79 200 000 000 eurų, tai yra beveik 12 000 000 000 eurų daugiau.

    Infliacijos šuoliai ir menkas augimas dar labiau komplikuoja vaizdą, nes silpnesnis ekonomikos tempas gali mažinti biudžeto pajamas. Dėl to kiekvienas papildomas išlaidų paketas rinkose vertinamas jautriai, o valdžia turi mažiau erdvės kartoti pandemijos laikų sprendimus, kai išlaidos buvo didinamos itin agresyviai.

    Kaip Prancūzijos krizė galėtų paliesti Italiją

    Analitikų vertinimu, Prancūzijos problemos gali sukelti užkrato efektą: kylant vienos didelės euro zonos ekonomikos skolinimosi kainai, investuotojai dažnai pervertina riziką ir kitose šalyse. Konsultacijų bendrovė Oxford Economics modeliuodama scenarijus pabrėžė, kad Italija būtų viena pažeidžiamiausių, nes jai būdingas lėtesnis augimas, didelė skola ir jautrios investicijos, kurios smarkiau reaguoja į finansinių sąlygų griežtėjimą.

    Vienas svarbiausių rinkos termometrų yra skirtumas tarp šalies ir Vokietijos 10 metų obligacijų pajamingumo, vadinamasis skirtumas. Prancūzijos skirtumas iki maždaug 145 bazinių punktų rodo, kad investuotojai už Prancūzijos riziką prašo ženkliai didesnės grąžos nei už Vokietijos, tačiau tai vis dar žemiau kai kurių ankstesnių šio mėnesio pikų.

    Oxford Economics pateikė bazinį ir du nepalankius scenarijus. Baziniame variante daroma prielaida, kad Prancūzijos skirtumas neperžengs 200 bazinių punktų ribos iki 2027 metų pavasarį vyksiančių prezidento rinkimų ir vėliau mažės, todėl skolos krizė nelaikoma pagrindiniu scenarijumi, nors pripažįstama kaip potencialiai labai žalinga.

    Neigiamuose scenarijuose derinami du veiksniai: didesnės skolinimosi palūkanos ir pasitikėjimo smukimas. Vidutiniame scenarijuje Prancūzijos skirtumas didėtų iki 250 bazinių punktų, o sunkiame pasiektų 400 bazinių punktų lygį.

    Sunkiame variante, konsultantų vertinimu, 2027 metais į recesiją galėtų smukti tiek Prancūzija, tiek Italija. Belgijos skolinimosi kaina taip pat šokteltų, o Ispanija, Portugalija ir Graikija patirtų mažesnę ekonominę žalą, nors jų obligacijų pajamingumai irgi kiltų.

    Capital Economics vyriausiasis Europos ekonomistas Andrew Kenninghamas pabrėžė, kad 400 bazinių punktų skirtumas yra tikėtinas nepalankus scenarijus, prilygstantis Italijos situacijai 2012 metais.

    „Tokiu atveju spaudimas kitoms daug skolų turinčioms ekonomikoms, įskaitant Italiją, būtų labai didelis“, – sakė A. Kenninghamas.

    Jis taip pat atkreipė dėmesį, kad dabartinė padėtis skiriasi nuo 2010-ųjų pradžios, nes Europos Centrinis Bankas turi papildomų priemonių mažinti nepagrįstą skolinimosi kaštų išsiskyrimą tarp šalių. Viena jų yra Perdavimo apsaugos priemonė, kuri leistų centriniam bankui pirkti obligacijas, jei šalis atitinka nustatytas sąlygas.

    Vis dėlto lūkesčiai, kad Europos Centrinis Bankas automatiškai gesins būtent Prancūzijos problemą, yra riboti. Europos Centrinio Banko vadovė Christine Lagarde pastaruoju metu yra pabrėžusi, kad priemonės stabdyti skolinimosi kaštų kilimą pirmiausia turi būti randamos pačioje Prancūzijoje, priimant biudžeto sprendimus, kurie įtikintų investuotojus.

    Ką Prancūzija gali padaryti

    Ekonomistai sutaria, kad artimiausias testas yra patikimas 2027 metų biudžetas ir aiški vidutinės trukmės fiskalinė trajektorija. Rinkos paprastai vertina ne vien skaičius, bet ir tai, ar politinė sistema pajėgi nuosekliai įgyvendinti pažadus, ypač kai reikalingi nepopuliarūs sprendimai.

    Oxford Economics nurodo, kad rinkoms galėtų padėti kelių metų išlaidų augimo ribojimas ir tvirti teisiniai įsipareigojimai, įskaitant ilgai ginčijamas reformas, susijusias su pensiniu amžiumi. Tačiau perspėjama, kad mažumos vyriausybei gali būti sunku patikimai užtikrinti ilgalaikį konsolidavimo planą, todėl didelė atsakomybė gali tekti būsimai administracijai.

    Artėjant 2027 metų prezidento rinkimams, politinė konkurencija didina neapibrėžtumą, o tai obligacijų rinkose paprastai reiškia aukštesnę rizikos kainą. Todėl Prancūzijos finansų kryptis, valdžios gebėjimas mažinti deficitą ir išlaikyti augimą taps vienu svarbiausių euro zonos stabilumo veiksnių artimiausiais metais.
  • Italija žada artėti prie 1 proc. augimo: kodėl 2027 biudžete pinigų vis tiek gali pritrūkti

    Italija žada artėti prie 1 proc. augimo: kodėl 2027 biudžete pinigų vis tiek gali pritrūkti

    Augimas gali viršyti planą

    Italijos ekonomika 2026 metais gali augti sparčiau, nei numatyta oficialiuose valdžios planavimo dokumentuose, ir priartėti prie 1 proc. bendrojo vidaus produkto augimo. Tokią kryptį, kalbėdamas Teha Cernobbio forume, įvardijo ekonomikos ministras Giancarlo Giorgetti.

    Pasak jo, kol kas matomas apie 0,8 proc. tempas, o palankiai besiklostant rodikliams augimas galėtų priartėti prie 1 proc. Tai dar nėra nauja oficiali prognozė, tačiau signalas svarbus, nes sutampa su 2027 metų biudžeto rengimo pradžia.

    Didėja pajamos, bet laisvės mažai

    Ministerijos duomenys rodo ir kitą palankią tendenciją: 2026 metų sausio–liepos mėnesiais Italijos biudžeto mokesčių pajamos siekė 346,1 mlrd. eurų. Tai yra 9,4 mlrd. eurų daugiau nei tuo pačiu 2025 metų laikotarpiu, arba 2,8 proc. augimas.

    Tiesioginiai mokesčiai sudarė 200,7 mlrd. eurų ir augo 3,2 proc., o netiesioginiai siekė 145,5 mlrd. eurų ir didėjo 2,2 proc. Gyventojų pajamų mokesčio įplaukos pakilo iki 138,5 mlrd. eurų, pridėtinės vertės mokesčio – iki 100,3 mlrd. eurų.

    Tuo pačiu laikotarpiu akcizai energijos produktams mažėjo iki 12,7 mlrd. eurų, tai yra 8,5 proc. kritimas. Tai siejama su laikinais sprendimais amortizuoti energijos kainų šuolių poveikį, dėl kurių dalis pajamų trumpuoju laikotarpiu nepasiekia biudžeto.

    Kodėl Italija atsilieka ES?

    LUISS universiteto profesorius ekonomistas Pietro Reichlin pabrėžia, kad beveik 1 proc. augimas yra realistiškas, tačiau dar nereiškia lūžio. Jo vertinimu, bendras euro zonos atsigavimas juntamas plačiau, o Italija pagal tempą vis dar išlieka tarp ES autsaiderių.

    Ekonomistas kaip ilgalaikę problemą įvardija žemą produktyvumą, kuris, anot jo, Italiją stabdo nuo praėjusio amžiaus pabaigos. Net jei darbo rinka demonstruoja atsparumą, daugiau dirbančių žmonių savaime negarantuoja didesnės pridėtinės vertės, atlyginimų augimo ir spartesnio gerovės kilimo.

    Reichlin taip pat atkreipia dėmesį į demografiją: visuomenės senėjimas ir mažėjantis gimstamumas didina spaudimą pensijų sistemai ir sveikatos apsaugai. Dėl to viešosios išlaidos natūraliai auga net ir tuo atveju, kai ekonomika demonstruoja teigiamą dinamiką.

    Ką tai reikš 2027 metų biudžetui?

    Nors didesnės mokesčių pajamos kuria optimistišką foną, jos automatiškai netampa laisvais pinigais naujoms išlaidoms. Biudžeto planavime svarbiausia atskirti, kuri pajamų dalis yra struktūrinė ir tvari, o kuri priklauso nuo laikino ciklo, infliacijos ar vienkartinių veiksnių.

    Reichlin įspėja, kad 2027 metų biudžetas greičiausiai bus itin atsargus, nes fiskalinė erdvė išlieka ribota. Net ir gerėjant pajamoms, teks balansuoti tarp deficito kontrolės, infliacijos poveikio suvaldymo ir augančių socialinių įsipareigojimų.

    Jis teigia, kad mokesčių naštos mažinimas darbui ir verslui galėtų duoti teigiamą impulsą, tačiau tuomet būtina aiškiai nurodyti, kuo bus kompensuotas pajamų netekimas. Be sprendimų produktyvumui ir demografiniam spaudimui, didesnis augimas gali likti per silpnas platesniems pokyčiams finansuoti.

  • TVF prognozės Europai: Italijai – kuklus augimas, Prancūzijai ir Vokietijai lūkesčiai mažėja

    TVF prognozės Europai: Italijai – kuklus augimas, Prancūzijai ir Vokietijai lūkesčiai mažėja

    TVF pakoregavo prognozes

    Tarptautinis valiutos fondas (TVF) naujausioje pasaulio ekonomikos apžvalgoje patvirtino, kad Italijos bendrasis vidaus produktas 2026 metais turėtų augti 0,5 proc., o 2027 metais tempas, TVF vertinimu, taip pat išliks 0,5 proc. Tai reiškia lėtą, bet stabilų atsigavimą, kuris labiau remiasi investicijomis nei vartojimu.

    TVF ataskaitoje pabrėžiama, kad Italijos ekonominį aktyvumą toliau palaiko investicijos, susijusios su Nacionaliniu atsigavimo ir atsparumo planu. Kartu augimą riboja išaugusios energijos ir maisto kainos bei padidėjęs neapibrėžtumas, kuris slopina namų ūkių vartojimą.

    „Prognozuojami augimo tempai yra kuklūs, bet tokie, kokių tikėjomės: investicijos palaiko ekonomiką, tačiau brangesnė energija ir maistas mažina vartojimą“, – sakė TVF tyrimų skyriaus vadovo pavaduotoja Petya Koeva Brooks.

    Infliacija gali užsitęsti

    TVF taip pat atkreipia dėmesį į infliacijos rizikas Europoje: dėl didesnės priklausomybės nuo energijos importo kai kurių šalių kainų augimo perspektyvos peržiūrėtos į didesnę pusę. Fondo vertinimu, dalyje ekonomikų infliacija gali išlikti aukščiau centrinių bankų tikslų ilgiau, nei manyta anksčiau.

    Pasauliniu mastu TVF 2026 metų infliacijos prognozę padidino iki 4,7 proc., siejamas su brangstančia energija ir žaliavomis bei geopolitinėmis rizikomis. 2027 metais, TVF skaičiavimu, infliacija turėtų lėtėti iki 3,9 proc., tačiau pabrėžiama, kad dezinflacijos tendencija, matyta nuo 2024 metų pradžios, pastaruoju metu susilpnėjo.

    Prancūzijai ir Vokietijai – blogesnės perspektyvos

    Skirtingai nei Italijai, didžiausioms euro zonos ekonomikoms dalis lūkesčių peržiūrėta žemyn. TVF prognozuoja, kad Prancūzijos ekonomika 2026 metais augs 0,6 proc., o 2027 metais – 0,9 proc., tuo pačiu pažymint, kad šių metų vertinimas pablogintas, palyginti su ankstesnėmis prognozėmis.

    Vokietijai TVF numato 0,7 proc. BVP augimą 2026 metais ir 1,0 proc. 2027 metais. Tai rodo, kad euro zonos varikliu laikoma ekonomika, TVF vertinimu, atsigaus lėtai, o augimo trajektorika išlieka jautri energijos kainoms ir išorės paklausai.

    Geopolitika ir žaliavos – pagrindinės rizikos

    TVF kaip artimiausią ir labiausiai apčiuopiamą riziką įvardija įtampas Artimuosiuose Rytuose. Eskalacija galėtų vienu metu smogti ir augimui, ir infliacijai, nes išaugusios energijos kainos per transportą ir gamybos grandines pasiektų beveik visas prekes bei paslaugas.

    Ataskaitoje atskirai akcentuojama, kad brangstanti energija gali kelti ir trąšų bei maisto produktų kainas. TVF vertinimu, 2026 metais trąšų kainos galėtų didėti 26 proc., o maisto produktų – 8 proc., jei energijos ir logistikos sąnaudos išliks aukštos.

    Ką TVF siūlo daryti

    TVF rekomendacijų centre – kainų stabilumo grąžinimas, aiški centrinių bankų komunikacija, nepriklausomumo išlaikymas ir tvirta finansų sektoriaus priežiūra. Kartu raginama atsargiai naudoti fiskalines priemones ir atkurti biudžetų rezervus, kad ekonomikos būtų atsparesnės naujiems sukrėtimams.

    Fondas taip pat pabrėžia struktūrinių reformų svarbą, ypač energetinio saugumo srityje, ir pasirengimą dirbtinis intelektas poveikiui. TVF vertinimu, produktyvumo didinimas ir investicijos į energetikos transformaciją gali tapti pagrindinėmis priemonėmis, kurios vidutiniu laikotarpiu padėtų išjudinti vangų augimą Europoje.