Tag: JAV doleris

  • Fed pakėlus palūkanas, Europos biržos sužaliavo: doleris stiprėja, įtampa dėl infliacijos

    Fed pakėlus palūkanas, Europos biržos sužaliavo: doleris stiprėja, įtampa dėl infliacijos

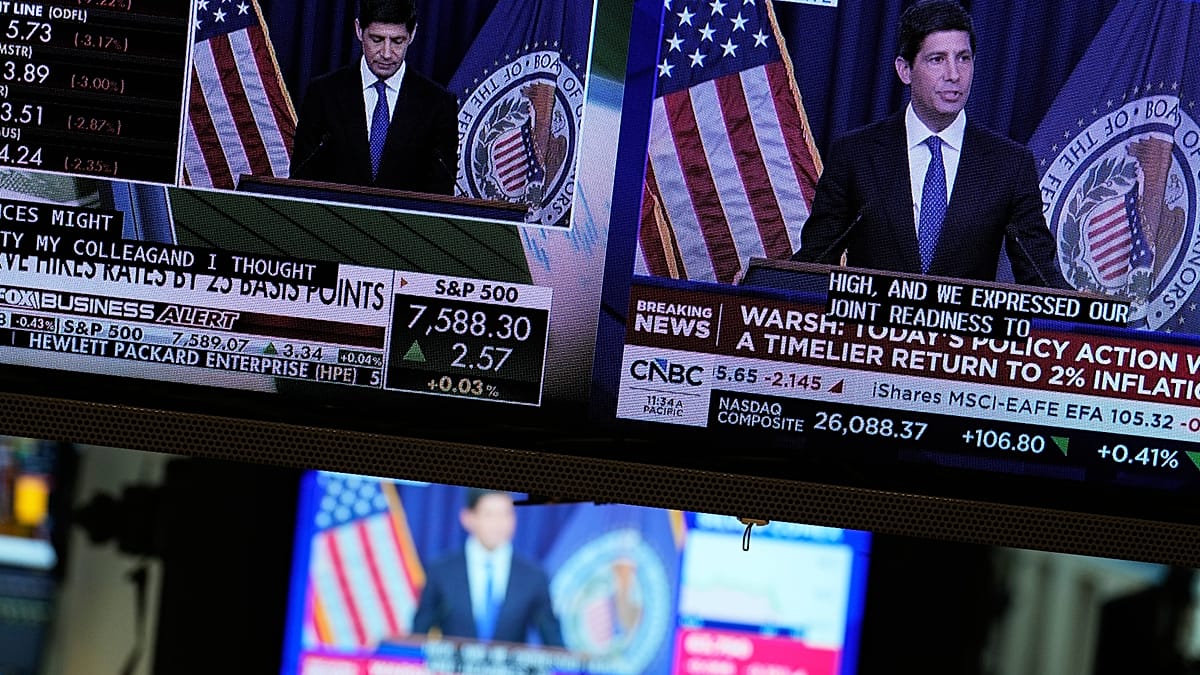
    Europos akcijų biržos ketvirtadienio rytą startavo kilimu, nors Volstrite prieš tai vyravo kritimas po JAV Federalinio rezervų banko sprendimo pirmą kartą per daugiau nei trejus metus padidinti bazines palūkanų normas. Investuotojai regione signalus priėmė palyginti ramiai, tačiau rinkų dėmesys greitai persimetė į valiutas ir obligacijų pajamingumus.

    Platesni Europos indeksai „Euro Stoxx 50“ ir „Stoxx 600“ sesijos pradžioje kilo daugiau nei 0,6 proc. Pagrindiniai indeksai Prancūzijoje, Vokietijoje, Italijoje, Ispanijoje, Nyderlanduose ir Šveicarijoje taip pat judėjo į viršų, o Londono „FTSE 100“ išsiskyrė didesniu, daugiau nei 1 proc. šuoliu.

    Prancūzijos rinkoje stipriau brango pramonės ir automobilių gamintojų akcijos: „Renault“ kilo daugiau nei 2 proc., „Stellantis“ – apie 1,6 proc., „Schneider Electric“ – apie 1,3 proc. Tuo pat metu technologijų sektoriuje fiksuotas išsiskiriantis spaudimas, pavyzdžiui, „Dassault Systèmes“ akcijos smuko apie 2,4 proc.

    Toks Europos optimizmas pasirodė po labiau nervingos dienos JAV: „Dow Jones“ indeksas trečiadienį krito apie 1,2 proc., „S&P 500“ – apie 0,4 proc., o „Nasdaq“ beveik nekito. Azijoje naktį vyravo mišrios nuotaikos: Tokijo „Nikkei 225“ kilo apie 0,2 proc., Seulo „Kospi“ – apie 0,9 proc., tačiau Honkongo „Hang Seng“ traukėsi apie 0,7 proc., o Šanchajaus indeksas – apie 0,4 proc.

    Rinkoms svarbiausia – doleris ir pajamingumai

    Didesni judesiai išryškėjo valiutų ir skolos vertybinių popierių rinkose. JAV doleris pakilo į aukščiausią lygį per maždaug septynias savaites, o šį šuolį sustiprino po sprendimo pašokę trumpesnio laikotarpio JAV iždo obligacijų pajamingumai.

    Euras ryte buvo silpnesnis, jo kursas JAV dolerio atžvilgiu krito apie 0,5 proc. iki maždaug 1,146. Praktikoje stipresnis doleris gali palengvinti Europos eksportuotojų konkurencingumą JAV rinkoje, tačiau kartu brangina doleriais įkainojamas žaliavas, ypač energijos išteklius.

    Obligacijų rinkoje dvejų metų JAV iždo obligacijų pajamingumas, laikomas jautriausiu palūkanų lūkesčiams, pakilo maždaug iki 4,72 proc. nuo apie 4,67 proc. prieš sprendimą ir laikėsi netoli šio lygio. Dešimties metų pajamingumas sukosi ties maždaug 5 proc. riba, atspindėdamas ir energijos kainų rizikas, ir investuotojų nerimą dėl JAV fiskalinės padėties.

    Ko tikisi investuotojai toliau?

    Rinkos dalyviai vis dažniau vertina, kad palūkanų didinimo ciklas gali nesibaigti vienu sprendimu. Pagal išvestinių priemonių kainodarą investuotojai pilnai įskaičiuoja dar vieną palūkanų kėlimą iki gruodžio, o galimybę, kad tai įvyks jau spalį, vertina maždaug kaip 50 proc.

    Vienu iš svarbių artimiausių impulsų Europai turėjo tapti Anglijos banko posėdis, kur tikėtasi palūkanų normų palikimo tame pačiame lygyje. Tuo metu Japonijos banko sprendimo investuotojai laukė penktadienį, o rinkose sklandė lūkesčiai, kad Japonija gali imtis griežtesnės politikos žingsnių.

    Analitikai pabrėžia, kad geopolitinė įtampa Artimuosiuose Rytuose ir energijos kainų jautrumas išlieka viena didžiausių rizikų infliacijos trajektorijai, todėl centriniai bankai gali būti priversti ilgiau išlaikyti griežtesnę pinigų politiką. Tokia aplinka ypač svarbi euro zonos įmonėms, kurių kaštai priklauso nuo importuojamų žaliavų, o finansavimo sąnaudos – nuo obligacijų pajamingumų.
  • Ar Venesuela ruošiasi atsisakyti bolivaro: JAV spaudimas dėl dolerio stiprėja, infliacija viršija 500 proc.

    Venesueloje vėl garsiau svarstoma vadinamoji dolerizacija – scenarijus, kai nacionalinę valiutą bolivarą galėtų pakeisti JAV doleris. Diskusijas kursto politinis spaudimas iš Vašingtono, o kartu ir realybė šalies viduje: dalis atsiskaitymų jau vyksta doleriais, o infliacija išlieka labai aukšta.

    Ekonomistų ir politikų argumentas paprastas: kai metinė infliacija viršija 500 proc., vietos valiuta praranda pagrindinę funkciją – patikimą vertės matą ir santaupų priemonę. Venesueloje kainos, remiantis viešais vertinimais, vidutiniškai didėja apie 1,5 proc. per dieną, todėl gyventojai ir verslas vis dažniau renkasi atsiskaitymus stabilia valiuta.

    Doleris jau įsitvirtinęs kasdienybėje

    Nors bolivaras išlieka oficiali valiuta, reali rinka seniai susidūrė su kelių kursų problema: skirtingas oficialus ir neoficialus kursas iškreipia kainodarą ir apsunkina prekybą. Dėl to didesnės vertės sandoriai, ypač miestuose, dažnai vykdomi doleriais, o bolivaras naudojamas smulkesniems vietiniams atsiskaitymams.

    Venesuelos politinėje erdvėje minima, kad į apyvartą šalyje jau yra patekę keli milijardai dolerių, kurie faktiškai veikia kaip paralelinė pinigų sistema. Toks „pusiau oficialus“ dolerio vaidmuo mažina valiutos riziką daliai gyventojų, tačiau kartu gilina nelygybę tarp gaunančiųjų pajamas doleriais ir gyvenančiųjų tik iš bolivarais mokamų atlyginimų.

    Skolos našta ir naftos sektoriaus faktorius

    Dar vienas veiksnys – dideli įsipareigojimai užsieniui. Viešai minimas Venesuelos valstybės skolos mastas siekia apie 150 mlrd. JAV dolerių, tai yra maždaug 138 mlrd. eurų, o užsienio valiutos atsargų trūkumas riboja galimybes stabilizuoti finansų sistemą ir atkurti pasitikėjimą.

    Naftos sektorius išlieka kertinis ekonomikos ramstis, todėl bet kokie sprendimai dėl atsiskaitymų ir valiutos režimo glaudžiai siejami su naftos prekyba, investicijomis bei tarptautinių kompanijų galimybėmis patogiai vykdyti mokėjimus. Šiame kontekste doleris, kaip pasaulinė atsiskaitymų valiuta, gali būti vertinamas kaip priemonė mažinti sandorių kaštus ir riziką.

    „Venesuela nėra dolerizuota ir šiuo metu nevyksta diskusija nei dėl dedolerizacijos, nei dėl dolerizacijos“, – sakė vienas derybose su kreditoriais minimas finansų atstovas.

    Vis dėlto praktika rodo, kad tokie pareiškimai gali greitai keistis, jei politinis ir ekonominis spaudimas didėja. Lotynų Amerikoje doleris kaip oficiali valiuta jau naudojamas keliose šalyse, o jų patirtis dažnai pateikiama kaip argumentas, kad radikalus valiutos keitimas kartais padeda sustabdyti hiperinfliacijos spiralę, nors kartu atima iš valstybės galimybę savarankiškai vykdyti pinigų politiką.

  • Irano rialis sminga rekordais: doleris peržengė 2,1 mln., valdžia žada 1,7 mlrd. eurų

    Irano rialis sminga rekordais: doleris peržengė 2,1 mln., valdžia žada 1,7 mlrd. eurų

    Rialis krenta, doleris brangsta

    Irano laisvojoje rinkoje Jungtinių Valstijų doleris perkopė 2,1 mln. rialų ribą ir pasiekė naują rekordą. Palyginti su Irano kalendorinių metų pradžia kovo mėnesį, kai doleris siekė apie 1,35 mln. rialų, nacionalinė valiuta reikšmingai nusilpo.

    Vietos ekonomistai pažymi, kad tokie šuoliai paprastai tampa savaime stiprėjančiu reiškiniu: gyventojai ir verslas, bijodami dar didesnio nuvertėjimo, skuba pirkti užsienio valiutą ar auksą. Tai dar labiau didina paklausą ir kainą laisvojoje rinkoje.

    Blokada ir sankcijos spaudžia ekonomiką

    Rialio smukimas paspartėjo po to, kai vasarą buvo sugriežtintas spaudimas Irano prekybai, įskaitant laivybos ribojimus ir intensyvėjančias sankcijas. Sutrikus atsiskaitymams ir importo grandinėms, į šalį sunkiau patenka žaliavos, įranga ir vartojimo prekės, todėl infliacija dar labiau įsisiautėja.

    Rinką veikia ir tai, kad JAV iždas riboja Irano prieigą prie regioninių bankų, taip apsunkindamas užsienio valiutos įsigijimą bei importo apmokėjimą. Mažesnės pajamos iš eksporto ir sudėtingesnė logistika reiškia mažiau valiutinių įplaukų, kurios paprastai padeda stabilizuoti kursą.

    Euro ir aukso kainos taip pat rekordinės

    Ne mažiau įspūdingai brango ir euras, laisvojoje rinkoje pasiekęs apie 2,55 mln. rialų. Regioninių sandorių orientyru laikomas Jungtinių Arabų Emyratų dirhamas pirmą kartą peržengė 600 000 rialų ribą, o tai rinkoje dažnai vertinama kaip signalas apie tolesnį spaudimą kursui.

    Gyventojai taupymui vis dažniau renkasi auksą: 18 karatų aukso gramas pakilo virš 225,7 mln. rialų, o vadinamoji Imami aukso moneta laisvojoje rinkoje kainavo apie 2,26 mlrd. rialų. Tokie skaičiai rodo ne tik valiutos nuvertėjimą, bet ir augančią paklausą saugesnėms turto formoms.

    Dvi valiutų rinkos ir auganti atskirtis

    Iranas taiko dvigubo kurso sistemą: yra oficialus kursas, kurį nustato centrinis bankas ir kuris taikomas daliai valstybinių atsiskaitymų bei subsidijuojamam būtiniausių prekių importui. Tačiau kasdieniams pirkimams, verslo operacijoms ir santaupoms gyventojai dažniausiai remiasi laisvąja rinka, kur kursas yra gerokai prastesnis.

    Skirtumas tarp oficialaus ir laisvojo kurso per pastaruosius mėnesius dar labiau išaugo, o laisvosios rinkos kursas viršijo oficialų daugiau nei du kartus. Toks atotrūkis didina šešėlinės rinkos rizikas ir apsunkina kainų stabilumą, nes importuotojai bei gamintojai sąnaudas skaičiuoja pagal realiai prieinamą valiutą.

    Centrinis bankas žada intervenciją

    Irano centrinio banko vadovas Abdolnaseris Hemmati pareiškė, kad institucija yra pasirengusi įlieti apie 1,7 mlrd. eurų į valiutų rinką, siekdama stabilizuoti rialį. Jis teigė, kad dalį kurso šuolio lemia ne ekonominiai pagrindai, o lūkesčiai ir emocijos.

    „Rinkoje kilusios dulkės nusės, o pastarąjį kursų kilimą labiau lemia psichologiniai, o ne realūs ekonominiai veiksniai“, – sakė Abdolnaseris Hemmati.

    Jis pripažino, kad infliacija smarkiai spaudžia namų ūkius, tačiau tvirtino, jog centrinis bankas naudoja pinigų politikos ir priežiūros priemones augimui pristabdyti. Taip pat buvo atmesti teiginiai, esą Iranas neturi prieigos prie rezervų, nors detalių, kurios leistų patikrinti šiuos vertinimus, pateikta nedaug.

    Kasdienybėje dominuoja tomanas

    Nors oficiali valiuta yra rialis, dauguma gyventojų kasdienėje prekyboje naudoja tomaną, kuris prilygsta 10 rialų. Dėl įpročio kainos parduotuvėse, paslaugų sektoriuje ir nekilnojamojo turto skelbimuose dažnai pateikiamos būtent tomanais, todėl realus valiutos nuvertėjimas žmonėms juntamas labai tiesiogiai.

    Valdžia dar anksčiau buvo paskelbusi planus formaliai įtvirtinti tomaną ir pašalinti keturis nulius iš nominalų, tačiau šie pokyčiai iki šiol nėra pilnai įgyvendinti. Kol reformos stringa, o infliacija išlieka aukšta, rinka toliau ieško stabilumo doleriuose ir aukse.

  • Fed žada mažiau užuominų rinkoms: Kevinas Warshas Jackson Hole aiškiai išdėstė prioritetus

    Naujasis JAV Federalinės rezervų sistemos (Fed) vadovas Kevinas Warshas per ekonomikos politikos simpoziumą Jackson Hole pasiuntė rinkoms aiškią žinią: centrinis bankas grįžta prie griežto mandato, bet mažiau aiškins, ką darys toliau. Pagrindiniai prioritetai išlieka tie patys – 2 proc. infliacijos tikslas ir siekis maksimalizuoti užimtumą.

    Warshas pabrėžė, kad vadinamosios išankstinės gairės dėl būsimų sprendimų bus naudojamos atsargiau. Jo teigimu, skaidrumas nėra savitikslis, o komunikacija turi tarnauti pinigų politikos kokybei, ypač kai ekonomikoje daug neapibrėžtumo.

    Mažiau signalų, daugiau neapibrėžtumo

    Tokia kryptis reiškia, kad iki kiekvieno Fed posėdžio rinkoms gali tekti gyventi su didesne nežinomybe dėl palūkanų normų. Pastaraisiais metais investuotojai buvo įpratę prie detalesnių užuominų apie galimus sprendimus, todėl bet koks tonas „mažiau žadėti iš anksto“ paprastai didina jautrumą naujiems duomenims.

    Warshas taip pat akcentavo, kad Fed nariai turėtų būti santūresni komentuodami politinius įvykius ir jų įtaką pinigų politikai. Praktikoje tai gali reikšti, kad rinkos daugiau informacijos bandys išskaityti ne iš pareiškimų, o iš makroekonominių rodiklių ir posėdžių sprendimų logikos.

    „Nusprendžiau pakeisti vadinamųjų išankstinių gairių formą ir funkciją. Komunikacija turi tarnauti svarbiausiam Fed uždaviniui – vykdyti tinkamą pinigų politiką“, – sakė Kevinas Warshas.

    2 proc. infliacija lieka „kietas“ tikslas

    Kalboje aiškiai pakartota, kad kainų stabilumas yra pamatinė Fed atsakomybė, o 2 proc. tikslas – nekintantis orientyras. Warshas pabrėžė, jog infliacija savaime negrįžta į vidurkį, todėl centrinis bankas privalo veikti ryžtingai, kai kainų augimas tampa per didelis.

    Jis atkreipė dėmesį, kad aukšta infliacija tiesiogiai kenkia gerovei: ji mažina perkamosios galios stabilumą, didina verslo sąnaudas ir apsunkina ilgalaikius sprendimus tiek namų ūkiams, tiek įmonėms. Dėl to Fed, vertindamas situaciją, remsis duomenimis, kurie turi būti tikslūs, aktualūs ir praktiškai pritaikomi sprendimams priimti.

    „Kainų stabilumo tikslas – 2 proc. – yra tvirtas ir nuolatinis. Kainų stabilumas neatsiranda savaime, o aukšta infliacija pati savaime yra labai žalinga ekonominei gerovei“, – sakė Kevinas Warshas.

    Dėmesys užimtumui ir žaliavų rinkoms

    Kartu buvo pabrėžtas ir antrasis Fed mandato ramstis – maksimalus užimtumas. Warshas teigė, kad infliacijos suvaldymas nėra priešprieša darbo rinkos tikslams, o veikiau sąlyga tvariam augimui, kai atlyginimų ir kainų dinamika tampa labiau prognozuojama.

    Naujoji vadovybė išskyrė ir papildomą akcentą – pasaulinių žaliavų rinkų tendencijų stebėjimą. Žaliavų kainų svyravimai dažnai greitai persiduoda degalų, energijos ir dalies vartojimo prekių kainoms, todėl gali tapti svarbiu kanalu infliaciniams spaudimams sustiprėti.

    Po Warsho kalbos didelių sukrėtimų rinkose nefiksuota: dolerio kursas reikšmingai nesikeitė, o pagrindiniai JAV akcijų indeksai nežymiai paaugo. Vis dėlto investuotojams svarbiausia bus kitas etapas – artimiausias Fed posėdis, po kurio paaiškės, kaip naujoji komunikacijos strategija derės su sprendimais dėl palūkanų normų.

  • Iraną drebinančios įtampos: doleris pasiekė rekordą, rialas smunka, infliacija auga

    Iraną drebinančios įtampos: doleris pasiekė rekordą, rialas smunka, infliacija auga

    Irano laisvojoje valiutų rinkoje Teherane JAV dolerio kursas pasiekė naują rekordą ir perkopė 1,94 mln. rialų ribą. Valiutos nuvertėjimą paskatino atsinaujinusi karinė ir politinė įtampa regione, didinanti gyventojų bei verslo norą santaupas laikyti užsienio valiuta.

    Remiantis rinkos duomenimis, doleris šeštadienį buvo kotiruojamas apie 1,941 mln. rialų, tai yra maždaug 1,67 proc. daugiau nei ankstesnės dienos neoficiali uždarymo kaina. Kartu brango ir euras, kuris pasiekė apie 2,22 mln. rialų, pakilęs maždaug 1,64 proc.

    Naujausias šuolis reiškia, kad nuo metų pradžios rialas dolerio atžvilgiu prarado apie 43,7 proc. vertės: metų pradžioje doleris laisvojoje Teherano rinkoje siekė apie 1,35 mln. rialų. Tokia dinamika rodo gilėjantį nepasitikėjimą nacionaline valiuta ir augančius lūkesčius, kad kainos kils dar sparčiau.

    Geopolitika vėl spaudžia kursą

    Straipsnyje aprašoma, kad kursas smarkiai kito reaguodamas į įvykius: po JAV ir Izraelio oro smūgių vasario 28 dieną doleris buvo pakilęs iki 1,72 mln. rialų. Vėliau, laikinai sutrikus ekonominei veiklai ir sumažėjus paklausai užsienio valiutai, kursas trumpam buvo nusileidęs iki maždaug 1,46 mln. rialų.

    Rinka jautriai reagavo ir į politinius signalus: po Donaldo Trumpo grasinimų balandžio 7 dieną smogti Irano kritinei infrastruktūrai doleris šoktelėjo iki 1,63 mln. rialų. Paskelbus apie paliaubas kursas buvo sumažėjęs iki maždaug 1,525 mln. rialų, tačiau įtampai atsinaujinus rialas vėl ėmė sparčiai silpti.

    Tekste taip pat minimas trumpas pasitikėjimo atsigavimas po Teherano ir Vašingtono pasirašyto susitarimo memorandumo, kai doleris grįžo iki maždaug 1,53 mln. rialų. Vis dėlto vėlesni nesutarimai šį efektą panaikino, o doleris vėl priartėjo prie 1,7 mln. rialų ribos.

    Infliacija pasiekė rekordines aukštumas

    Rialo nuvertėjimą dar labiau sustiprina jau ir taip įtempta vidaus ekonominė padėtis. Oficialūs duomenys rodo, kad metinė vartotojų kainų infliacija nuo 52,6 proc. 2025 metų gruodį pakilo iki maždaug 68 proc. 2026 metų vasarį, o praėjusį mėnesį, kaip teigiama tekste, pasiekė 88,6 proc.

    Silpnesnė valiuta paprastai didina importo kainas, o tai ypač skaudžiai atsiliepia šalims, kurios priklauso nuo įvežamų prekių, žaliavų ar technologijų. Kartu didėja infliacijos lūkesčiai, todėl kainų kilimas įgauna pagreitį, o namų ūkiams tampa vis sunkiau išlaikyti perkamąją galią.

    Analizuojant situaciją, svarbus ir lūkesčių faktorius: geopolitinė rizika, prekybos ir logistikos trikdžiai bei neapibrėžtumas dėl energijos išteklių ir laivybos saugumo per Hormūzo sąsiaurį didina spaudimą valiutų rinkai. Tokiais laikotarpiais gyventojai ir įmonės dažniau ieško saugesnių aktyvų, o tai dar labiau silpnina rialą.

    Ką tai reiškia gyventojams ir verslui

    Praktinis padarinys yra paprastas: nuvertėjus rialui, brangsta importuojamos prekės, vaistai, įranga ir dalis maisto produktų, o kainų šuoliai greitai persiduoda į kasdienes išlaidas. Verslui tai reiškia didesnę savikainą, sunkiau prognozuojamus kaštus ir didesnę riziką investicijoms.

    Kol išlieka aukšta įtampa ir nėra aiškios stabilizacijos programos, valiutos svyravimai gali išlikti dideli. Tai didina tikimybę, kad Iranas toliau susidurs su užsitęsusia infliacijos ir valiutos nuvertėjimo spiralės rizika, kurią sustabdyti ypač sunku be plataus masto pasitikėjimą grąžinančių sprendimų.

  • Japonijos jena sminga į 40 metų dugną: kas iš tiesų stumia valiutą ir ką darys Tokijas?

    Japonijos jena sminga į 40 metų dugną: kas iš tiesų stumia valiutą ir ką darys Tokijas?

    Japonijos jena birželio 30 dieną Azijos prekyboje nusirito iki žemiausio lygio JAV dolerio atžvilgiu per beveik keturis dešimtmečius. Rinkose tai vėl įžiebė kalbas apie galimą Tokijo įsikišimą į valiutų rinką, siekiant sustabdyti smukimą.

    Silpnėjanti jena kelia vis daugiau įtampos, nes pastarųjų mėnesių pastangos ją stabilizuoti rezultatų nedavė. Investuotojai stebi, ar Japonijos institucijos nesiims tiesioginių veiksmų, kaip tai jau darė pavasarį.

    „Esame pasirengę imtis tinkamų, o prireikus ir ryžtingų priemonių prieš pernelyg staigius valiutos svyravimus“, – sakė Japonijos finansų ministrė Satsuki Katayama.

    Pagrindinė jenos nuosmukio priežastis yra didelis Japonijos ir JAV palūkanų normų atotrūkis. Nors Japonijos centrinis bankas birželio viduryje pagrindinę palūkanų normą pakėlė iki 1 proc., pajamingumai Japonijoje vis dar gerokai mažesni nei JAV.

    Toks skirtumas skatina vadinamąjį „carry trade“: investuotojai skolinasi pigiai jenomis ir perka didesnę grąžą siūlantį turtą kitose rinkose. Dėl to jenos pardavimų spaudimas išlieka nuolatinis ir gali stiprėti, kai rinkos tikisi dar griežtesnės JAV Federalinio rezervo politikos.

    Situaciją apsunkina ir stipresnis JAV doleris, kurį palaiko geopolitinė įtampa bei saugaus prieglobsčio paieškos. Prie papildomos dolerio paklausos prisideda ir Japonijos priklausomybė nuo importuojamos energijos, kuri brangsta, kai aukštos naftos kainos didina importo sąskaitas.

    Brangi gynyba ir ribotas efektas

    Japonija jau anksčiau bandė stabdyti valiutos kritimą, tačiau poveikis buvo trumpalaikis. Balandžio ir gegužės mėnesiais šalis valiutų rinkoje intervenavo rekordinėmis apimtimis, tam skirdama apie 63 300 000 000 eurų, tačiau jena ir toliau silpo.

    Analitikų vertinimu, vien intervencijos gali tik laikinai sumažinti svyravimų amplitudę, bet ne pakeisti krypties, kol išlieka esminiai veiksniai. Didžiausias jų yra palūkanų normų skirtumas, kuris ir toliau verčia kapitalą rinktis JAV dolerį.

    Rinkos taip pat atidžiai seka spekuliacinių pozicijų dinamiką, nes statymai prieš jeną yra išaugę iki aukštų lygių. Tokiais momentais naujas daugiametis dugnas dažnai padidina politinį spaudimą Tokijui imtis greitų sprendimų.

    Kas toliau: akys į Japonijos centrą

    Daug dėmesio krypsta į artimiausią Japonijos centrinio banko sprendimą, numatytą liepos 31 dieną. Rinkos svarsto, ar bus signalizuojama apie tolesnį palūkanų kėlimą, kuris, skirtingai nei intervencijos, galėtų turėti tvaresnį poveikį valiutos kursui.

    Vis dėlto sprendimų erdvė nėra paprasta: per greitas griežtinimas gali didinti skolinimosi kainą ir slopinti ekonomikos augimą. Todėl artimiausiu metu jena gali išlikti jautri tiek JAV palūkanų lūkesčiams, tiek geopolitiniams sukrėtimams ir investuotojų rizikos apetitui.

  • Auksas krenta jau antrą savaitę: investuotojų nuotaikas keičia brangstanti nafta ir JAV palūkanos

    Auksui nepadeda nei infliacija

    Pasaulio žaliavų rinkose pastarosiomis dienomis ryškėja priešingos kryptys: auksas smunka, o naftos kainos kyla. Investuotojų dėmesį labiausiai veikia geopolitinė įtampa ir signalai, kad JAV palūkanų normos gali išlikti aukštos ilgiau, nei tikėtasi.

    Rizikos nuotaikas palaiko neapibrėžtumas dėl JAV ir Irano santykių bei platesnio saugumo situacijos Artimuosiuose Rytuose. Tokie veiksniai įprastai didina naftos tiekimo sutrikimų rizikos priedą ir kelia naftos ateities sandorių kainas.

    Naftos kainai įtakos turi ir tai, kad Kinija išlieka vienu svarbiausių Irano naftos pirkėjų. Rinkos vertina, ar politiniai sprendimai gali pakeisti prekybos srautus ir spaudimą Teheranui, o tai tiesiogiai atsispindi lūkesčiuose dėl pasiūlos.

    Nafta brangsta, auksas traukiasi

    Naftos brangimas siejamas su rizika dėl gabenimo maršrutų ir galimų trikdžių regione, kuris svarbus pasaulinei energetikos logistikai. Kai investuotojai labiau vertina fizinės pasiūlos riziką, naftos kainos gali kilti net ir esant mišriems signalams dėl paklausos.

    Tuo metu auksui nepalankus stipresnis JAV doleris ir didesni JAV valstybės obligacijų pajamingumai. Tai didina alternatyviąsias laikymo sąnaudas, nes auksas palūkanų nemoka, todėl dalis kapitalo persiskirsto į pajamingumą siūlančius instrumentus.

    Fed lūkesčiai keičia žaidimo taisykles

    Rinkose itin svarbūs infliacijos rodikliai JAV: kai kainų augimas išlieka aukštesnis, didėja tikimybė, kad Federalinė rezervų sistema palūkanų normų neskubės mažinti. Tokie lūkesčiai paprastai stiprina dolerį ir spaudžia tauriuosius metalus.

    Ši dinamika matoma ir tauriųjų metalų segmente: auksas per trumpą laiką prarado dalį ankstesnio augimo, o investuotojai, pirkę aukštesnėmis kainomis, fiksuoja nuostolius. Panašios nuotaikos persiduoda ir sidabrui, kuris dažnai juda kartu su auksu, nors jam papildomą įtaką daro ir pramonės paklausos lūkesčiai.

    Analitikai atkreipia dėmesį, kad trumpuoju laikotarpiu kainų kryptį toliau lems dvi dedamosios: geopolitinės naujienos, darančios įtaką naftos pasiūlai, ir JAV makroekonominiai duomenys, formuojantys palūkanų trajektorijos lūkesčius. Kol palūkanų mažinimas atidedamas, auksui sudėtinga susigrąžinti pagreitį, o naftai išlieka palanki rizikos premija.

  • Rinkos sureagavo į JAV ir Irano derybų signalus: nafta smigo, silpnėjo doleris, kilo akcijos

    Kas paskatino rinkų judėjimą?

    Pasaulio rinkos sureagavo į neoficialius pranešimus, kad Vašingtonas ir Teheranas svarsto trumpą susitarimo memorandumą, kuris galėtų atverti kelią intensyvesnėms deryboms. Tokios žinios investuotojams paprastai reiškia mažesnę geopolitinę riziką ir didesnę tikimybę, kad energijos tiekimas iš Persijos įlankos regiono nebus sutrikdytas.

    Pagal viešumoje minimus principus Iranui būtų keliami reikalavimai riboti branduolinės programos veiksmus, o JAV galėtų švelninti dalį ekonominių apribojimų. Rinkoms ypač svarbus veiksnys yra Hormūzo sąsiauris, per kurį juda reikšminga pasaulinės naftos ir naftos produktų prekybos dalis.

    Nafta atpigo dviženkliu tempu

    Deeskalacijos lūkestis pirmiausia smogė naftos kainoms, kurios pastaraisiais mėnesiais buvo jautrios kiekvienai naujienai apie įtampą Artimuosiuose Rytuose. JAV WTI rūšies nafta per trumpą laiką atpigo daugiau nei 12 proc., o „Brent“ kaina krito beveik 11 proc.

    Rinkos šį judėjimą aiškina paprastai: jei sumažėja rizika, kad bus ribojamas naftos transportas ar tiekimas, į kainą įskaičiuota vadinamoji rizikos premija traukiasi. Be to, lūkesčiai dėl galimų papildomų tiekimo srautų ir sklandesnės logistikos automatiškai mažina spaudimą kainoms.

    Obligacijos brango, doleris silpnėjo, akcijos kilo

    Pigesnė nafta dažnai reiškia mažesnes transporto ir gamybos sąnaudas, o kartu ir silpnesnį infliacijos spaudimą. Dėl to investuotojai koregavo prognozes dėl centrinių bankų politikos griežtumo, o kapitalas aktyviau tekėjo į obligacijų rinkas.

    JAV 10 metų obligacijų pajamingumas smuko iki maždaug 4,35 proc., o Vokietijos 10 metų obligacijų pajamingumas nusileido iki maždaug 2,99 proc. Valiutų rinkoje fiksuotas ir JAV dolerio silpnėjimas, nes sumažėjęs nerimas dėl energijos kainų paprastai mažina poreikį saugesniems aktyvams.

    Akcijų biržose vyravo optimizmas: kai nafta pinga, daliai sektorių tai tampa tiesiogine sąnaudų mažėjimo naujiena. Tuo pat metu energetikos ir naftos bendrovių akcijoms tokios dienos dažnai būna sudėtingesnės, nes investuotojai perskaičiuoja būsimų pajamų lūkesčius.

    Pastarosiomis savaitėmis naftos rinkoje buvo matyti ryškūs šuoliai, kai bet kokie signalai apie galimą eskalaciją didino kainas ir svyravimus. Todėl net ir nepatvirtintos, bet nuosekliai skambančios derybų užuominos gali staigiai pakeisti investuotojų elgesį, ypač kai jautriausias taškas yra tiekimo keliai per Hormūzo sąsiaurį.

    Vis dėlto rinkų reakcija išlieka priklausoma nuo to, ar diplomatiniai signalai virs realiais sprendimais. Jei derybos užstrigtų arba įtampa regione vėl augtų, energijos kainos gali greitai atšokti, o kartu sugrįžtų ir didesni svyravimai akcijų bei valiutų rinkose.