Tag: Ketvirčio rezultatai

  • „Nvidia“ skelbia pirmą ketvirčio ataskaitą po Jenseno Huango pasitraukimo: ko lauks rinka

    „Nvidia“ skelbia pirmą ketvirčio ataskaitą po Jenseno Huango pasitraukimo: ko lauks rinka

    DI lustų milžinė „Nvidia“ antradienį skelbia trečiojo ketvirčio rezultatus – pirmuosius nuo bendraįkūrėjo ir ilgamečio vadovo Jenseno Huango pasitraukimo.

    Investuotojams tai gali tapti esminiu testu, ar bendrovė pajėgi išlaikyti DI paklausos tempą, kai rinką supurčiusi istorija pakeitė vadovų komandą. Apie situaciją praneša „Euronews“.

    „Nvidia“ akcijos nuo spalio 6 dieną pasiekto piko yra kritusios daugiau nei 30 proc. Rinkos dalyviai tikisi, kad nauja ataskaita ir prognozės nubrėš aiškesnę kryptį, kur link juda bendrovės vertė.

    Trečiojo ketvirčio rezultatus turėtų pristatyti finansų direktorė Colette Kress, kuri laikinai eina ir generalinės direktorės pareigas. Investuotojai vertins ne tik skaičius, bet ir tai, kaip įmonė komunikuos apie vadovavimo tęstinumą.

    Rekordinis augimas ir klausimas, ar jis tęsis

    Huango vadovaujama „Nvidia“ tapo viena svarbiausių bendrovių DI infrastruktūros bume – būtent jos lustai yra kertinė didelės dalies duomenų centrų plėtros dalis.

    Bendrovė pastaruosius 14 ketvirčių viršijo savo pačios prognozių viršutinę ribą. Antrąjį ketvirtį pardavimai, kaip nurodoma tekste, šoktelėjo 106 proc. iki 96,2 mlrd. JAV dolerių (87,4 mlrd. eurų).

    Rugpjūtį „Nvidia“ prognozavo, kad trečiojo ketvirčio pajamos sieks apie 108 mlrd. JAV dolerių (98 mlrd. eurų) – tai būtų maždaug 90 proc. daugiau nei prieš metus.

    Tačiau rinka žiūri toliau nei vienas ketvirtis: net ir geri rezultatai gali nuvilti, jei nebus įtikinamų gairių ketvirtajam ketvirčiui ir vėlesniam laikotarpiui.

    Maržos, tiekimo grandinė ir investuotojų lūkesčiai

    Vienas jautriausių rodiklių – bendroji marža, t. y. kokia pajamų dalis lieka atėmus tiesiogines sąnaudas. Kress anksčiau yra sakiusi, kad dėl brangstančių atminties lustų maržos patiria spaudimą.

    „Nvidia“ prognozavo, kad trečiojo ketvirčio marža sudarys 74 proc. (kai antrąjį ketvirtį siekė 75 proc.) ir gali dar mažėti iki 71–72 proc. ketvirtajame ketvirtyje. Investuotojai lauks, ar šios prielaidos išliks.

    Taip pat svarbu, kaip greitai tiekėjai galės didinti pajėgumus. Tekste pažymima, kad paklausa viršija pasiūlą, tiekėjai dirba pilnu pajėgumu, o atminties lustų rinka susiduria su trūkumu.

    Rinkai svarbus ir atsakymas, kas perims Huango atsakomybes – nuo produktų vystymo iki santykių su didžiausiais klientais. Kartu bus stebima, ar laikinai bendrovei vadovaujanti Kress nekeis investicijų tempo, kuriuo „Nvidia“ iki šiol rėmė klientus ir tiekėjus.

    Nauji JAV apribojimai lustų eksportui

    Analitikai seka ir „Nvidia“ pardavimus Azijoje, ypač Singapūre. Pirmadienį Vašingtonas paskelbė naujus apribojimus DI lustų eksportui, kurie gali turėti įtakos tiek siuntoms, tiek duomenų centrų paklausai.

    Pagal naujas taisykles, duomenų centrams bet kurioje pasaulio vietoje gali prireikti JAV licencijos, jei jie nori teikti didelius pažangiais lustais paremtos skaičiavimo galios kiekius įmonėms, kurių būstinės yra Kinijoje, Makao ar kitose šalyse, kurioms taikomas JAV ginklų embargas.

    Be to, licencijų reikalavimai taikomi pažangių lustų siuntoms į Singapūrą, Malaiziją, Tailandą, Indoneziją ir Braziliją – JAV prekybos departamentas šias kryptis įvardija kaip turinčias „didesnę nei įprasta nukreipimo riziką“.

    Taisyklės gali reikšti vėlavimus, kol klientai gaus licencijas, ir mažinti užsienio duomenų centrų, nuomojančių skaičiavimo galią Kinijos bendrovėms, paklausą. Tekste nurodoma, kad JAV bendrovėms, kurios šiose penkiose šalyse valdo duomenų centrus, licencijavimo reikalavimas siuntoms netaikomas.

    Šalia reguliacinių pokyčių dėmesį išlaiko ir skandalas, po kurio pasitraukė Huangas. „Nvidia“ antradienį pareiškė, kad yra įsipareigojusi bendradarbiauti su vyriausybe sprendžiant nacionalinio saugumo klausimus, o valdyba įsteigė nuolatinį komitetą, prižiūrėsiantį nacionalinio saugumo politiką ir eksporto kontrolės laikymąsi.
  • „Apple“ pajamos viršijo lūkesčius, tačiau brangstantys lustai spaudžia pelno maržas

    „Apple“ pajamos viršijo lūkesčius, tačiau brangstantys lustai spaudžia pelno maržas

    „Apple“ pranešė apie geresnius, nei tikėtasi, 2026 fiskalinių metų paskutinio ketvirčio rezultatus, tačiau investuotojus neramina augančios atminties lustų kainos ir dėl to plonėjančios pelno maržos.

    Kaip skelbia „Euronews“, po prekybos sesijos bendrovės akcijos smuko maždaug 3 proc., rinkai vertinant ne tik pajamas, bet ir didėjančias sąnaudas bei atsargesnes maržų prognozes.

    Per tris mėnesius iki 2026 metų rugsėjo 26 dienos pajamos augo 12 proc. iki 114,5 mlrd. JAV dolerių, o pelnas siekė 30,71 mlrd. JAV dolerių, arba 2,10 JAV dolerio akcijai.

    Rezultatus palaikė rekordiniai rugsėjo ketvirčio „iPhone“ pardavimai, tačiau dalis pelno pagerėjimo siejama ir su muitų grąžinimu, kuris pridėjo 0,05 JAV dolerio akcijai ir kilstelėjo bendrąją maržą maždaug vienu procentiniu punktu iki 47,9 proc.

    „iPhone“ ir „Mac“ augo, „iPad“ traukėsi

    „iPhone“ pajamos didėjo 17,5 proc. iki 57,6 mlrd. JAV dolerių, o „Mac“ pardavimai šoktelėjo beveik 24 proc.

    Tuo metu „iPad“ pajamos krito 10,4 proc., o „Wearables, Home and Accessories“ kategorija (dėvimi įrenginiai, namų produktai ir priedai) smuko 7,9 proc.

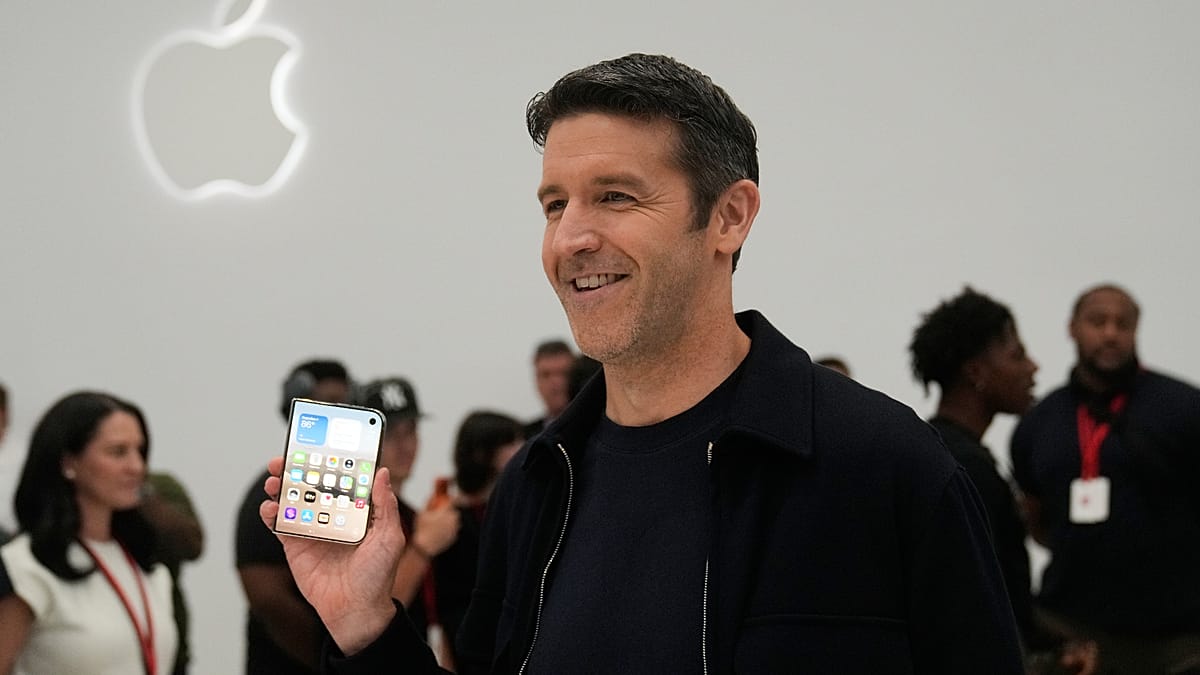
    Ketvirtis apėmė tik pirmąsias aukštesnės klasės „iPhone 18 Pro“ modelių pardavimo dienas, o naujasis sulankstomas „iPhone Duo“ į prekybą išėjo jau einamąjį ketvirtį, tad šio įrenginio pardavimai į rezultatus neįtraukti.

    Naujojo vadovo debiutas ir Kinijos rinkos atsigavimas

    Tai buvo pirmoji „Apple“ pajamų ataskaita nuo tada, kai 2026 metų rugsėjo 1 dieną bendrovės vadovu tapo Johnas Ternusas, pareigas perėmęs iš Timo Cooko.

    Vadovas išskyrė atsigavimą Didžiosios Kinijos regione: pajamos čia ketvirtį augo 21 proc., o per visus fiskalinius metus – 28 proc. Jo teigimu, augimą tempė „iPhone“ ir „Mac“ pardavimai.

    Vis dėlto rinkoje atkreiptas dėmesys, kad kai kurie segmentai, įskaitant pajamas iš Kinijos, dėvimų įrenginių ir namų prietaisų, buvo mažesni, nei tikėjosi dalis analitikų.

    Prognozė: pajamos augs, bet maržos gali susitraukti

    „Apple“ teigė, kad gruodžio ketvirtį tikisi pajamų augimo 7–10 proc., palyginti su tuo pačiu laikotarpiu prieš metus, ir prognozuoja, kad tai galėtų būti didžiausias ketvirtis pagal pajamas.

    Tačiau paslaugų (services) augimas, bendrovės vertinimu, gali sulėtėti iki 8–9 proc. nuo 9,8 proc. rugsėjo ketvirtį, kai pajamos šiame segmente pasiekė rekordą – 31,6 mlrd. JAV dolerių.

    Bendrovė taip pat perspėjo, kad brangstanti atmintis ir išlaidos, susijusios su „Siri“ dirbtinio intelekto diegimu, gali sumažinti bendrąją maržą iki 45–46 proc. gruodžio ketvirtį – žemiau analitikų prognozuoto 46,3 proc. Didžiausią spaudimą, anot „Apple“, sudarys būtent brangesni atminties lustai.

    Nors daliai produktų kainos šiemet jau buvo keltos, „Apple“ nurodė bandanti riboti kaštų šuolį naudodama anksčiau pigiau įsigytas atsargas ir mažindama išlaidas kitoms komponentų pozicijoms.

  • „Apple“ pirmoji naujojo vadovo ataskaita: investuotojai laukia prognozių ir žinių apie kainas

    „Apple“ pirmoji naujojo vadovo ataskaita: investuotojai laukia prognozių ir žinių apie kainas

    „Apple“ pirmadienio vakarą Europoje skelbs ketvirčio rezultatus – tai bus pirmoji ataskaita nuo tada, kai rugsėjį bendrovės vadovo pareigas iš Timo Cooko perėmė Johnas Ternusas.

    Rinkos dalyviai ypač atidžiai klausysis, ką naujasis vadovas pasakys apie naujus produktus, kainodarą ir dirbtinį intelektą, taip pat – apie prognozes itin svarbiam Kalėdų ketvirčiui.

    Kaip remdamasi LSEG vertinimais skelbia naujienų agentūra „Reuters“, analitikai tikisi, kad pajamos galėjo augti beveik 11 proc. iki 113,39 mlrd. JAV dolerių (apie 101,5 mlrd. eurų), o grynasis pelnas – apie 6 proc. iki 29,04 mlrd. JAV dolerių (apie 26 mlrd. eurų).

    Prognozuojama, kad „iPhone“ pajamos galėjo didėti maždaug 15 proc. iki 56,54 mlrd. JAV dolerių (apie 50,6 mlrd. eurų), tačiau augimo tempas būtų lėtesnis nei ankstesniame ketvirtyje. Tuo metu paslaugų segmento pajamos, tikėtina, augo beveik 10 proc. iki 31,56 mlrd. JAV dolerių (apie 28,2 mlrd. eurų) – tai, anot prognozių, būtų lėčiausias augimas per daugiau nei trejus metus.

    Pagrindinis dėmesys – Kalėdų ketvirčiui ir „iPhone Duo“

    Vienas didžiausių neatsakytų klausimų – kokias gaires „Apple“ pateiks Kalėdų sezonui, nes būtent šis laikotarpis tradiciškai tampa didžiausiu pardavimų piku.

    Investuotojai taip pat stebės susidomėjimą naujuoju sulenkiamu telefonu „iPhone Duo“, kuris prekyboje pasirodė spalio 23 dieną – jau po ketvirčio, apie kurį bus pranešama. Tai reiškia, kad jo pardavimai turėtų atsispindėti būtent Kalėdų ketvirčio rezultatuose.

    Pasak bendrovės, JAV „iPhone Duo“ pradinė kaina siekia 1 999 JAV dolerius (apie 1 789 eurus). Tai dar labiau sustiprina rinkos dėmesį prognozėms – brangūs įrenginiai gali turėti reikšmingą įtaką tiek pajamoms, tiek maržoms.

    Rinkai svarbios ir pirmosios vartotojų reakcijos: dalis pirkėjų esą pranešė apie įtrūkimus bei linijas ties vidinio ekrano lenkimo vieta. Straipsnyje nurodoma, kad „Apple“ tokiu atveju pasiūlė pakeitimus, todėl investuotojai tikisi išgirsti, ar tai gali tapti platesne problema.

    Brangstantys atminties lustai ir galimos kainų korekcijos

    Kitas jautrus klausimas – kaip „Apple“ tvarkosi su kylančiomis atminties lustų kainomis ir ar vartotojams reikėtų ruoštis tolesniam kai kurių produktų brangimui.

    Tim Cookas dar birželį buvo įspėjęs, kad bendrovei darosi vis sunkiau „sugerti“ sąnaudų augimą, todėl dalies produktų kainas gali tekti kelti. Tuo metu „TechInsights“ vertinimu, „iPhone 18 Pro“ atminties ir saugyklos komponentai galėjo kainuoti apie 196 JAV dolerius (apie 175 eurus), kai „iPhone 17 Pro“ – maždaug 52 JAV dolerius (apie 47 eurus). Toks šuolis gali spausti pelno maržas.

    DI strategija ir lėtėjantis paslaugų augimas

    Naujojo vadovo pasisakymai apie tai, kaip „Apple“ ketina plėtoti DI, gali būti svarbūs ir paslaugų verslui, kurio augimo tempų lėtėjimas, kaip pažymima, kelia nerimą daliai investuotojų po ilgo spartaus kilimo laikotarpio.

    Tuo pat metu pažymima, kad „Apple“ DI išlaidos kol kas atrodo santūresnės, palyginti su kai kurių konkurentų investicijomis į infrastruktūrą. Rinkai tai gali signalizuoti kitokį strateginį kelią, tačiau investuotojai lauks aiškesnės krypties.

    Rezultatai skelbiami po to, kai „Apple“ penktadienį susigrąžino didžiausios pasaulyje viešai kotiruojamos bendrovės titulą, aplenkdama „Nvidia“ – jos rinkos kapitalizacija siekė 5,03 trln. JAV dolerių (apie 4,5 trln. eurų).

    Analitikų vertinimu, akcijoms prekiaujantis arti rekordinių aukštumų, investuotojai tikėsis ne vien tradicinio rezultatų viršijimo – svarbiausia bus tai, ką „Apple“ pasakys apie ateinančio sezono pardavimus, kainas ir DI planus.

  • „Budimex“ ir Kruk akcijos smuko po rezultatų: investuotojai nusivylė ketvirčio dinamika

    Trečiadienį Varšuvos biržoje ryškiau atpigo dviejų WIG20 indekso bendrovių „Budimex“ ir Kruk akcijos. Rinkos reakciją išprovokavo paskelbti ketvirčio finansiniai rezultatai, kuriuos dalis investuotojų įvertino prasčiau, nei tikėtasi.

    Prekybos sesijos pabaigoje „Budimex“ akcijų kaina buvo kritusi apie 5,5 proc., o Kruk – apie 7 proc. Nepaisant šių nuosmukių, platesnis rinkos fonas buvo mišrus, o indeksų pokyčius dalinai amortizavo stipresnis bankų sektoriaus aktyvumas.

    „Budimex“: rezultatai neblogi, bet lūkesčiai buvo aukšti

    „Budimex“ paskelbė kelių ketvirčių veiklos rodiklius, kurie formaliai neatrodė dramatiškai prasti, tačiau rinka akivaizdžiai tikėjosi daugiau. Tokiose situacijose akcijų kaina dažnai reaguoja ne į absoliučius skaičius, o į tai, kiek jie atitinka analitikų prognozes ir valdybos anksčiau signalizuotą tempą.

    Papildomą įtampą galėjo kelti ir tai, kad investuotojai vertina ne tik praėjusį ketvirtį, bet ir artimiausių mėnesių perspektyvą: naujų užsakymų portfelį, maržų tvarumą bei kaštų spaudimą. Bendrovė artimiausiu metu numato pristatyti strategiją, todėl dalis rinkos dalyvių galėjo mažinti pozicijas prieš šį įvykį.

    Kruk: pelnas traukėsi, daugėja klausimų dėl augimo

    Kruk atveju nuosmukį sustiprino tai, kad bendrovės pelningumas, lyginant su ankstesniais laikotarpiais, mažėjo. Investuotojams ypač svarbu, kaip tokio profilio įmonėms sekasi išlaikyti pinigų srautų augimą ir planuotą skolų portfelių grąžą, nes rezultatai smarkiai priklauso nuo skolų išieškojimo tempo.

    Bendrovė atkreipė dėmesį į silpnesnes, nei planuota, įplaukas iš turimų portfelių. Rinkoje tai dažnai vertinama kaip signalas, kad ateinančiais ketvirčiais gali tekti atsargiau kalbėti apie pelno dinamiką arba peržiūrėti kai kurias prielaidas, nuo kurių priklauso vertinimas.

    „Nesame patenkinti šių metų pelno lygiu“, – sakė Kruk vadovas Piotr Krupa.

    Ką tai reiškia investuotojams?

    Staigesni akcijų kainų kritimai po rezultatų paprastai rodo ne vien emociją, bet ir lūkesčių persikainojimą. Rinka iš naujo įvertina, ar dabartinė kaina atspindi augimo tempą, rizikas ir tai, kaip greitai įmonės gali grįžti prie ankstesnio pajėgumo.

    Artimiausiu metu didžiausias dėmesys kryps į abiejų bendrovių komentarus apie perspektyvą: „Budimex“ – į strategijos gaires ir užsakymų portfelio kokybę, Kruk – į įplaukų iš portfelių dinamiką ir pelningumo atsigavimo prielaidas. Būtent šios detalės dažniausiai nulemia, ar kritimas išsilaikys, ar taps tik trumpalaikiu rinkos epizodu.

  • SpaceX pajamos šoktelėjo, bet 85 proc. investicijų ryja DI: kur dingsta Elono Musko milijardai?

    Elono Musko valdoma SpaceX paskelbė įspūdingus ketvirčio rezultatus, tačiau investuotojų dėmesį labiausiai traukia ne raketos, o dirbtinis intelektas. Bendrovės augimą vis dažniau aiškina DI projektai, nors jų pelningumas kol kas atrodo gerokai kuklesnis nei investicijų mastas.

    Remiantis viešai aptariamais skaičiais, SpaceX trečiąjį 2026 metų ketvirtį gavo apie 13,5 mlrd. eurų pajamų, kai rinkos lūkesčiai siekė maždaug 11,8 mlrd. eurų. Grynasis pelnas sudarė apie 4,0 mlrd. eurų, bet analitikai pabrėžia, kad dalį rezultato galėjo kilstelėti vienkartiniai veiksniai, o ne vien pagrindinė veikla.

    Analitikų vertinimu, svarbu atskirti veiklos pelną nuo kitų eilučių, kurios gali apimti palūkanų pajamas ar mokesčių poveikį. Tokie komponentai trumpuoju laikotarpiu pagerina bendrą vaizdą, tačiau nebūtinai parodo, kaip tvariai auga pagrindinis verslas.

    Starlink tempas ir pelnas

    Vienas ryškiausių ketvirčio akcentų buvo Starlink abonentų skaičiaus augimas iki maždaug 13,6 mln., viršijant lūkesčius. Tai rodo, kad palydovinio interneto paslauga išlieka svarbi SpaceX pajamų ir pelningumo atrama.

    Skelbiama, kad Starlink per ketvirtį sugeneravo apie 4,8 mlrd. eurų pajamų ir apie 2,2 mlrd. eurų pelno. Be to, augo vidutinės pajamos vienam vartotojui, kas rinkoje dažnai vertinama kaip kokybinio augimo signalas.

    DI investicijos didžiulės, grąža kol kas santūri

    Didžiausias klausimas kyla dėl DI krypties, kuri, pasak analitikų, tapo vienu pagrindinių pajamų augimo variklių. Šio segmento pajamos per metus esą išaugo kelis kartus, tačiau pelno dalis išlieka maža, palyginti su investuojamomis sumomis.

    Teigiama, kad SpaceX kapitalo investicijos per ketvirtį siekė apie 18,1 mlrd. eurų, o maždaug 15,1 mlrd. eurų iš jų buvo nukreipta į DI. Tai sudarytų daugiau nei 85 proc. visų investicijų, nors DI segmentas, anot vertinimų, duoda mažiau nei 10 proc. bendro pelno.

    Tokia disproporcija pati savaime nėra neįprasta sparčiai augančiose technologijų srityse, ypač kai didžiausios sąnaudos tenka infrastruktūrai ir skaičiavimo pajėgumams. Vis dėlto investuotojams svarbiausia, ar šios išlaidos ilgainiui virs tvariais produktais ir pakankamu pelningumu, o ne taps ilgalaikiu pinigų deginimu.

    Rinkos diskusijose vis dažniau kartojasi mintis, kad SpaceX tradicinis kosmoso verslas auga lėčiau, o monetizacija ne visada atitinka ambicijas. Tuo metu DI vystymas vertinamas kaip potencialiai milžiniška galimybė, tačiau su aiškia rizika, jei investicijų tempas pralenks realiai pasiekiamą grąžą.

  • „Text“ ketvirčio rezultatai nuvylė rinką: pelnas krito, o akcijos Varšuvos biržoje smuko dviženkliu

    Varšuvos vertybinių popierių biržoje kotiruojama technologijų bendrovė „Text“ (anksčiau žinoma kaip „LiveChat Software“) paskelbė 2026–2027 finansinių metų pirmojo ketvirčio (balandžio–birželio mėnesių) rezultatus. Nors pokyčiai metiniu palyginimu nėra drastiški, investuotojų reakcija buvo griežta – akcijos prekybos metu smuko daugiau nei 10 proc.

    Bendrovė per ketvirtį uždirbo apie 6,7 mln. eurų konsoliduoto grynojo pelno, kai prieš metus jis siekė maždaug 7,2 mln. eurų. Veiklos pelnas krito iki maždaug 7,2 mln. eurų (pernai buvo apie 8,1 mln. eurų), o EBITDA sumažėjo iki maždaug 8,9 mln. eurų, palyginti su maždaug 9,6 mln. eurų prieš metus.

    Pajamos iš pardavimų sudarė apie 19,2 mln. eurų ir buvo nežymiai mažesnės nei prieš metus (apie 19,6 mln. eurų). Rinka į tokias nedideles „raudonas“ eilutes dažnai reaguoja jautriai, kai tikimasi spartesnio augimo arba kai bendrovė įpratusi demonstruoti stabilų rezultatų gerėjimą.

    Pagrindinė kryptis – prenumeratos pajamos

    „Text“ didžiąją dalį pajamų generuoja užsienio rinkose, o reikšminga dalis pardavimų yra gaunama JAV doleriais, todėl investuotojai papildomai vertina ir valiutų svyravimų poveikį. Bendrovė pabrėžia, kad jos veiklos modelis remiasi prenumeratomis, todėl vienas svarbiausių rodiklių yra pasikartojančios mėnesinės pajamos.

    2026 metų birželio 30 dieną mėnesinės pasikartojančios abonementinės pajamos (MRR) siekė apie 7,5 mln. JAV dolerių ir per metus paaugo 4 proc. Metinį pasikartojantį pajamų lygį (ARR) bendrovė nurodė apie 89,5 mln. JAV dolerių.

    „Pirmajame ketvirtyje fiksavome solidų MRR augimą ir aukštus pinigų srautus, kuriuos iš dalies lėmė kainodaros pereinamojo laikotarpio pabaiga „LiveChat“ klientams. Džiugina ir kaštų kontrolė, tačiau toliau intensyviai dirbame su produktų plėtra ir klientų pritraukimo gerinimu“, – sakė „Text“ vadovas Mariusz Ciepły.

    Kodėl akcijos smuko taip stipriai?

    Po rezultatų paskelbimo „Text“ akcijos tapo vienos labiausiai spaudžiamų visoje Varšuvos biržoje: prekybos metu kaina krito daugiau nei 10 proc. Rinkos dalyviai tokiais atvejais paprastai reaguoja ne tik į pačius skaičius, bet ir į augimo tempą, maržų dinamiką bei signalus apie artimiausius ketvirčius.

    Šio tipo programinės įrangos bendrovėms svarbi ne vien dabartinė pelno eilutė, bet ir tai, ar pavyksta nuosekliai didinti pasikartojančias pajamas, išlaikyti klientus bei efektyviai auginti naujų klientų srautą. Net ir nedidelis metinis pelno bei EBITDA sumažėjimas gali būti interpretuojamas kaip ženklas, kad augimas lėtėja, todėl investuotojai greitai pervertina riziką.

    „Text“ yra viena didesnių pasaulyje verslui skirtų „live chat“ ir klientų aptarnavimo sprendimų tiekėjų. Bendrovės rezultatus ir toliau lems konkurencija SaaS rinkoje, produkto vystymo tempas bei gebėjimas didinti prenumeratų bazę, kartu išlaikant maržas.

  • „Apple“ rekordas nepadėjo: akcijos smuko, o prognozė nuvylė – kas išgąsdino rinką

    „Apple“ rekordas nepadėjo: akcijos smuko, o prognozė nuvylė – kas išgąsdino rinką

    Rekordinis ketvirtis, bet kritusios akcijos

    „Apple“ paskelbė stiprius ketvirčio rezultatus: bendrovės pajamos augo, o pelnas šoktelėjo, tačiau investuotojų reakcija buvo šalta. Po prekybos valandų akcijos smuko, nes rinką labiau nei rekordai nuvylė vadovybės pateiktos artimiausio ketvirčio gairės.

    Rinkos dalyviai taip pat sureagavo į perspėjimus dėl tiekimo grandinės apribojimų ir didėjančių komponentų sąnaudų. Tokie signalai dažnai vertinami kaip ženklas, kad pelningumą artimiausiais mėnesiais gali spausti kaštai.

    Skaičiai, kuriuos paskelbė „Apple“

    Bendrovė nurodė, kad per balandžio–birželio laikotarpį uždirbo apie 25,9 mlrd. eurų grynojo pelno, kai prieš metus jis siekė maždaug 20,4 mlrd. eurų. Pajamos išaugo iki maždaug 95,2 mlrd. eurų, palyginti su apie 81,8 mlrd. eurų prieš metus.

    Didžiausią postūmį suteikė „iPhone“ pardavimai: jų pajamos šoktelėjo iki maždaug 47,2 mlrd. eurų ir pasiekė ketvirčio rekordą. „Mac“ segmento pajamos pakilo iki maždaug 9 mlrd. eurų, o bendrovė pabrėžė, kad augimas fiksuotas ir paslaugų krypties veikloje.

    Kodėl prognozė nuvylė?

    „Apple“ nurodė, kad einamąjį ketvirtį tikisi 9–11 proc. pajamų augimo, o rinkoje buvo laukiama maždaug 12 proc. Tokie skirtumai, net ir nedideli, didelių technologijų bendrovėms gali sukelti stiprią akcijų kainos reakciją, nes vertinimai remiasi ateities augimu.

    Prie nerimo prisidėjo ir įspėjimai apie tiekimo apribojimus bei brangstančią atmintį. Pastaruoju metu atminties lustų kainas kelia išaugusi paklausa, siejama su DI bumu ir investicijomis į duomenų centrus, o tai riboja gamybinius pajėgumus ir didina konkurenciją dėl komponentų.

    „Šiandien „Apple“ didžiuojasi galėdama pranešti apie stipriausią birželio ketvirtį bendrovės istorijoje“, – sakė Timas Cookas.

    Brangesni įrenginiai ir vadovų pokyčiai

    Bendrovė pastaruoju metu jau didino kai kurių „Mac“ ir „iPad“ modelių kainas, argumentuodama augančiomis sąnaudomis ir tiekimo iššūkiais. „iPhone“ kainos kol kas nebuvo keltos, tačiau analitikai svarsto, kad vėliau metais tai gali tapti viena priemonių maržoms apsaugoti.

    Papildomą dėmesį prikaustė ir vadovų kaita: ši rezultatų konferencija pristatyta kaip paskutinė Timo Cooko prieš planuojamą pasitraukimą po 15 metų vadovavimo. Skelbiama, kad nuo rugsėjo 1 dienos generalinio direktoriaus pareigas perims Johnas Ternusas, iki šiol vadovavęs techninės įrangos inžinerijai.

    „Esu visiškai tikras jo lyderyste, vadovų komanda ir nepaprastais „Apple“ žmonėmis“, – sakė Timas Cookas.

    Rinka artimiausiomis savaitėmis tikėtina vertins, ar „Apple“ gebės išlaikyti tempą ne tik dėl „iPhone“ ciklo, bet ir dėl paslaugų augimo, kuris dažnai laikomas stabilesniu pajamų šaltiniu. Investuotojams svarbiausia, ar brangstant atminčiai ir esant pajėgumų trūkumui bendrovė išsaugos pelningumą ir nenusileis prognozių kartelės.

  • „Microsoft“ rekordas sprogdino akcijas: kas vyksta su DI ir kodėl „Meta“ investuotojus nuvylė

    „Microsoft“ rekordas sprogdino akcijas: kas vyksta su DI ir kodėl „Meta“ investuotojus nuvylė

    „Microsoft“ skaičiai viršijo lūkesčius

    „Microsoft“ paskelbė rekordinį ketvirčio grynąjį pelną, o investuotojams teigiamai sureagavus akcijos prieš biržos atsidarymą šoktelėjo iki 10 proc. Rinką labiausiai nuramino bendrovės prognozės: tikimasi spartesnio „Azure“ debesijos verslo augimo ir didesnių nei prognozuota pajamų.

    Bendrovė nurodė, kad liepos–rugsėjo ketvirčio pajamos turėtų siekti 78,5–79,5 mlrd. eurų. Tai reikštų maždaug 16–17 proc. augimą, o „Azure“ pajamų augimas, perskaičiavus pastoviomis valiutomis, prognozuojamas apie 45 proc., kai ankstesnį ketvirtį siekė 43 proc.

    Debesija ir DI tampa varikliu

    Per balandžio–birželio ketvirtį „Microsoft“ pajamos išaugo 18 proc. iki 78,7 mlrd. eurų ir pranoko analitikų lūkesčius. Grynasis pelnas pakilo 31 proc. iki 31,3 mlrd. eurų, tačiau į rezultatą įtrauktas ir apie 2,8 mlrd. eurų nerealizuotas vertės prieaugis dėl investicijos į DI bendrovę „Anthropic“.

    Debesijos segmento „Microsoft Cloud“ pajamos per ketvirtį sudarė 51,9 mlrd. eurų, tai yra 27 proc. daugiau nei prieš metus. „Azure“ ir kitos debesijos paslaugos augo 43 proc., o pati bendrovė pripažino, kad klientų paklausa kai kuriais atvejais vis dar viršija turimus pajėgumus, nors infrastruktūra buvo plečiama.

    „Šiais metais „Azure“ pajamos pirmą kartą viršijo 87,4 mlrd. eurų, o „Microsoft 365 Copilot“ peržengė 30 mln. mokamų vietų ribą“, – sakė „Microsoft“ vadovas Satya Nadella.

    Milžiniškos investicijos ir rinkos nervingumas

    Rinkoje pastaruoju metu daugėjo klausimų, ar didžiulės investicijos į DI infrastruktūrą atsipirks, todėl „Microsoft“ prognozės ir augantys „Azure“ skaičiai tapo svarbiu signalu visam sektoriui. Finansų direktorė Amy Hood investuotojams pabrėžė, kad 2026 kalendorinių metų kapitalo išlaidų planai iš esmės nesikeičia.

    Po apskaitos pakeitimo bendrovės pateikiama kryptis priartėja prie maždaug 152,9 mlrd. eurų, tačiau, pasak vadovybės, tai labiau techninis suvienodinimas, o ne realus investicijų mažinimas. Toks tonas išsiskiria iš dalies konkurentų, kurie pastaruoju metu linkę nuolat didinti planuojamas išlaidas infrastruktūrai.

    „Meta“ pajamos augo, bet pelną spaudė kaštai

    Tuo pat metu „Meta“ pranešė apie mažesnį nei tikėtasi pelną, nors pajamos augo ir viršijo Volstrito prognozes. Per balandžio–birželio ketvirtį bendrovės pelnas siekė 13,8 mlrd. eurų, tai yra 14 proc. mažiau nei prieš metus.

    „Meta“ pajamos padidėjo 28 proc. iki 53,1 mlrd. eurų, tačiau sąnaudos išaugo net 55 proc. iki 36,7 mlrd. eurų. Rezultatus blogino apie 2,1 mlrd. eurų susiję teisiniai kaštai ir maždaug 1,03 mlrd. eurų išeitinės išmokos po darbuotojų mažinimo, todėl veiklos marža smuko iki 31 proc., kai prieš metus siekė 43 proc.

    „DI jau šiandien spartina mūsų pagrindinį verslą, kuria naujos kartos produktus ir atveria visiškai naujas galimybes įmonėms“, – teigė „Meta“ vadovas Markas Zuckerbergas.

    Šie rezultatai išryškino skirtingą dviejų technologijų milžinių dinamiką: „Microsoft“ investuotojai labiau vertina aiškiai monetizuojamą debesijos ir darbo įrankių ekosistemą, o „Meta“ atveju augančios pajamos kol kas neužgožia didelių teisinių ir restruktūrizavimo kaštų. Rinkoms tai signalas, kad DI lenktynėse vis svarbesnė tampa ne tik plėtra, bet ir kaštų kontrolė bei aiškus pelningumo kelias.

  • „Arlen“ po debiuto Varšuvos biržoje smunka į dugną: ketvirčio nuostolis ir pajamų kritimas 63 proc.

    Varšuvos vertybinių popierių biržoje kotiruojamos Lenkijos uniformų ir techninės aprangos gamintojos „Arlen“ akcijos gegužės 27 dieną smuko daugiau kaip 10 proc. ir pasiekė žemiausią lygį bendrovės biržos istorijoje. Investuotojų reakciją paskatino pirmojo 2026 metų ketvirčio rezultatai, parodę staigų pelningumo lūžį.

    Bendrovė pranešė patyrusi 2,78 mln. eurų konsoliduotą grynąjį nuostolį, tenkantį patronuojančios įmonės akcininkams, kai prieš metus tuo pačiu laikotarpiu fiksavo apie 0,26 mln. eurų pelno. Veiklos nuostolis siekė apie 2,85 mln. eurų, o EBITDA rodiklis taip pat tapo neigiamas ir sudarė maždaug 2,45 mln. eurų.

    Kas nutiko pajamoms?

    Pagrindinė problema – gerokai mažesnės pardavimo apimtys. Konsoliduotos pajamos per ketvirtį siekė apie 4,93 mln. eurų, tai yra 63 proc. mažiau nei prieš metus, kai jos sudarė apie 13,55 mln. eurų.

    „Arlen“ aiškina, kad tokį kritimą daugiausia lėmė užsakymų struktūra: 2025 metų pirmąjį ketvirtį bendrovė vykdė didelės vertės pristatymus Lenkijos kariuomenei pagal trejų metų sutartį ir papildomai tiekė produkciją Europos Sąjungos šalims. 2026 metų pirmąjį ketvirtį analogiškų didelių užsakymų nebuvo, todėl pajamos natūraliai grįžo į žemesnį lygį.

    Smūgis persimetė ir į kitus segmentus

    Pajamų kritimas pagrindiniame segmente tiesiogiai atsiliepė ir audinių padaliniui, kuris tiekia žaliavas uniformoms bei kuprinėms. Šio segmento pajamos siekė apie 1,95 mln. eurų ir buvo maždaug 67 proc. mažesnės nei prieš metus, o segmentas patyrė apie 0,39 mln. eurų grynąjį nuostolį vietoje maždaug 1,02 mln. eurų pelno pernai.

    Tokia dinamika rinkoje dažnai vertinama kaip signalas apie cikliškumą ir priklausomybę nuo pavienių didelių sutarčių. Tai ypač aktualu bendrovėms, kurių klientai yra valstybės institucijos ar gynybos sektorius, kur užsakymų grafikai gali būti netolygūs, o pristatymai koncentruojasi į atskirus ketvirčius.

    Dividendai po gero 2025 metų finišo

    Silpnas 2026 metų startas kontrastuoja su 2025 metų rezultatais. „Arlen“ skelbė, kad per 2025 metus uždirbo apie 12,49 mln. eurų konsoliduoto grynojo pelno, tenkančio patronuojančios įmonės akcininkams.

    Dėl to bendrovės vadovybė siūlo akcininkams išmokėti apie 2,83 mln. eurų dividendų. Dividendų diena numatyta liepos 6 dieną, o išmokėjimas planuojamas 2026 metų rugsėjo 15 dieną.

    „Arlen“ yra specializuotos apsauginės ir techninės aprangos, skirtos tarnyboms bei uniformuotoms struktūroms, gamintoja. Bendrovė Varšuvos biržos pagrindinėje rinkoje debiutavo 2025 metų birželį, todėl pastarieji ketvirčio skaičiai investuotojams tapo pirmu rimtesniu testu, kaip įmonė atrodo be išskirtinai didelių vienkartinių užsakymų.

  • „Datadog“ šauna 31 proc. po rekordinės ataskaitos: DI bumas išryškina naujus programinės įrangos lyderius

    „Datadog“ šauna 31 proc. po rekordinės ataskaitos: DI bumas išryškina naujus programinės įrangos lyderius

    JAV biržoje listinguojamos bendrovės „Datadog“ akcijos šoktelėjo apie 31 proc. po to, kai įmonė paskelbė gerokai lūkesčius viršijusius ketvirčio rezultatus ir pagerino metų prognozes. Rinkai tai tapo signalu, kad dalis programinės įrangos sektoriaus atranda aiškų kelią uždirbti iš DI paklausos.

    „Datadog“ pirmą kartą peržengė 1 000 000 000 eurų ketvirčio pajamų ribą, o investuotojai į tai sureagavo itin aštriai. Kartu kilo ir kitų sektoriaus bendrovių, tarp jų „Snowflake“ bei „MongoDB“, akcijos.

    „Datadog“ siūlo debesų infrastruktūros stebėsenos ir saugos sprendimus, kurie tampa kritiškai svarbūs DI modelių kūrimui bei diegimui. Analitikų vertinimu, tokios platformos laimi todėl, kad DI projektai didina skaičiavimo apkrovas, o verslams reikia matomumo, našumo kontrolės ir patikimo incidentų valdymo.

    Bendrovės vadovas Olivier Pomel investuotojams nurodė, kad įmonė pritraukė du didelius hiperskalės klientus, kurie DI modelius treniruoja vadinamosiose superintelekto laboratorijose. Toks klientų tipas paprastai reiškia itin dideles ir ilgalaikes infrastruktūros sąskaitas, todėl rinka akcentavo pajamų tvarumą.

    „Tai buvo išskirtinis ketvirtis, parodantis, kad DI išlaidos programinėje įrangoje gali virsti apčiuopiamu augimu“, – teigė vienas rinkos analitikų, vertinęs ataskaitą po rezultatų paskelbimo.

    Investuotojų optimizmą sustiprino ir „Twilio“ istorija: praėjusią savaitę bendrovė taip pat paskelbė stiprius rezultatus, o akcijos per pastarąjį mėnesį buvo smarkiai pabrangusios. Rinka vis dažniau skiria įmones, kurios ne tik kalba apie DI, bet ir aiškiai parodo, kaip jį monetizuoja per produktus, naudojimo apimtis ir klientų išlaikymą.

    Per „Twilio“ metinę konferenciją pristatyti atnaujinimai skirti DI agentams, kad jie efektyviau „susikalbėtų“ tarpusavyje ir geriau aptarnautų klientus. Akcentuotos funkcijos, padedančios fiksuoti klientų duomenis, užtikrinti sklandų užklausų perdavimą ir suformuoti veiksmų sąrašus, kurie padeda greičiau spręsti problemas.

    Rinkos dalyviai pabrėžia, kad vienas svarbiausių pokyčių klientų aptarnavime yra vadinamoji atmintis, kai agentas gali išsaugoti kontekstą ir tęsti pokalbį po pertrūkio. Tai ypač aktualu sektoriuose, kuriuose skambučių nutrūkimas reiškia pakartotinį tapatybės patvirtinimą ir ilgesnį laukimą.

    Programinės įrangos rinkoje konkurencija išlieka didelė, o įmonės vis dar susiduria su spaudimu pagrįsti kainodarą ir augimą. Tačiau „Datadog“ ir „Twilio“ pavyzdžiai rodo besiformuojančią tendenciją: DI laimėtojais laikomi tie, kurie turi aiškų produktinį pritaikymą, didelę klientų bazę ir gali pasiūlyti įrankius, mažinančius riziką bei didinančius efektyvumą.