Tag: MiCA

  • MiCA peržiūra: „Circle“ siekia švelninti stabilkoinų rezervų taisykles, HPC ragina perps perkelti į MiFID II

    MiCA peržiūra: „Circle“ siekia švelninti stabilkoinų rezervų taisykles, HPC ragina perps perkelti į MiFID II

    Europos Komisijai peržiūrint Kriptoturto rinkų reglamentą (MiCA), kriptoturto rinkos dalyviai siekia korekcijų dviejose jautriausiose vietose: kaip reguliuoti kriptovaliutų neterminuotus ateities sandorius ir kokių rezervų turi laikytis stabilkoinų leidėjai. Pastarosiomis dienomis viešai išsiskyrė dvi kryptys: „Hyperliquid“ finansuojamas „Hyperliquid Policy Center“ (HPC) ragina „perps“ prilyginti išvestinėms finansinėms priemonėms, o stabilkoino USDC leidėja „Circle“ kritikuoja MiCA rezervų struktūrą.

    HPC savo pozicijoje teigia, kad neterminuoti ateities sandoriai, nepaisant to, jog dažnai vykdomi viešose blokų grandinėse, pagal ekonomines savybes iš esmės atitinka išvestines finansines priemones. Organizacijos argumentas paprastas: finansinės priemonės klasifikacija turėtų priklausyti nuo produkto turinio, o ne nuo to, kokioje apskaitos ar technologinėje sistemoje jis įrašomas.

    HPC ragina Europos Komisiją „perps“ reguliuoti pagal MiFID II, o ne įtraukti juos į MiCA taikymo lauką. Pasak organizacijos, MiFID II jau turi išvestinių priemonių kategorijas, kurios galėtų apimti šiuos produktus, todėl svarbiausia būtų ne nauji įstatymai, o aiškus taikymo išaiškinimas ir praktinės taisyklės rinkai.

    „Finansinių priemonių klasifikacija turi sekti jų ekonomines savybes, o registravimo žurnalas neturėtų būti lemiamas“, – sakė HPC vadovas Jake’as Chervinsky.

    Kartu HPC siekia atskirti „perps“ nuo vadinamųjų skirtumo sutarčių, kurioms Europos vertybinių popierių ir rinkų institucija yra taikiusi mažmeninės prekybos ribojimus. Organizacija akcentuoja, kad kai kuriais modeliais prekybos vieta nėra sandorio šalis, todėl interesų konfliktai gali skirtis nuo klasikinių produktų, kai paslaugos teikėjas uždirba klientui pralaimint.

    HPC taip pat siūlo daugiau skaidrumo reikalavimų prekybos vietoms: iš anksto skelbti finansavimo metodikas, palaikymo maržas ir likvidavimo ribas. Organizacijos teigimu, tokie reikalavimai gerintų rinkos discipliną ir leistų priežiūrai veiksmingiau vertinti rizikas, ypač kai prekyba vyksta nuolat ir dideliu mastu.

    Kitoje MiCA peržiūros ašyje „Circle“ kelia klausimą dėl stabilkoinų rezervų taisyklių, ypač dėl pareigos reikšmingą dalį rezervų laikyti komercinių bankų indėliuose. Pagal dabartinę logiką dalis rezervų turi būti laikoma bankuose, o didesniems, priežiūros institucijų reikšmingais pripažintiems žetonams ši dalis dar išauga.

    „Circle“ tvirtina, kad toks „grindų“ reikalavimas gali didinti kredito ir sandorio šalies riziką, nes rezervai labiau priklausytų nuo bankų sektoriaus stabilumo. Bendrovė primena rinkos pamoką iš 2023 metais patirtų sukrėtimų, kai stabilkoinų ekosistemą paveikė banko žlugimo rizika ir tai trumpam sukėlė susiejimo su baziniu vienetu sutrikimus.

    „Circle“ savo viešai pristatytoje pozicijoje taip pat akcentuoja, kad šiandien tik nedidelė dalis didžiausių pasaulio stabilkoinų yra reguliuojami pagal MiCA, todėl, bendrovės vertinimu, problema gali būti ne licencijuotų leidėjų pasiūloje, o reglamento apimtyje ir jo praktiniame pritaikyme globaliems žetonams. Įmonė pažymi, kad USDC ir su euru susietas EURC Europos Sąjungoje leidžiami per Prancūzijoje veikiančią struktūrą.

    Svarbus MiCA peržiūros elementas – balansas tarp vartotojų apsaugos ir finansinio stabilumo. Centriniai bankai tradiciškai jautriai vertina stabilkoinus dėl galimų staigių išpirkimų bangų, o rinkos dalyviai labiau pabrėžia likvidumo, rizikos diversifikavimo ir konkurencingumo argumentus.

    Prie diskusijos prisijungė ir rinkos infrastruktūrų atstovai. Pavyzdžiui, Vokietijos biržų operatorius Deutsche Börse Group siūlė atskirą kategoriją vadinamiesiems atsiskaitymų e. pinigų žetonams, kurie būtų naudojami kaip „grynųjų“ dalis reguliuojamose atsiskaitymų sistemose. Tokiose sistemose, jų vertinimu, vėlavimai gali turėti grandininį efektą, todėl svarbu iš anksto apibrėžti rizikos kontrolės mechanizmus.

    MiCA peržiūros procesas dar tik įsibėgėja, tačiau aiškėja pagrindinė kryptis: rinkos dalyviai siekia, kad kriptoturto produktai būtų priskiriami pagal jų ekonominę esmę, o rezervų reikalavimai labiau remtųsi likvidumo ir rizikos valdymo kriterijais, o ne fiksuotomis, griežtomis proporcijomis. Galutiniai sprendimai lems, ar Europos Sąjunga sugebės išlaikyti reguliacinį aiškumą ir kartu neprarasti konkurencingumo globalioje kriptoturto rinkoje.
  • ES priežiūra spaudžia „Binance“: aiškinasi, ar birža apeina MiCA licenciją Europoje

    ES priežiūra spaudžia „Binance“: aiškinasi, ar birža apeina MiCA licenciją Europoje

    Didžiausia pasaulyje kriptovaliutų birža „Binance“ atsidūrė Europos priežiūros institucijų akiratyje dėl to, kaip ji po MiCA taisyklių įsigaliojimo toliau aptarnauja klientus Europos Sąjungoje. Reguliuotojai aiškinasi, ar bendrovė nepiktnaudžiauja siaura teisės išimtimi, leidžiančia teikti paslaugas be licencijos.

    MiCA, tai yra Kriptoturto rinkų reglamentas, nustato vieningas taisykles kriptoturto paslaugų teikėjams ES ir numato, kad veiklai būtinas leidimas. Po pereinamojo laikotarpio, nuo liepos 1 dienos nelicencijuotos įmonės turėjo imtis veiksmų mažinti veiklą ir aptarnauti klientus tik tam, kad šie galėtų perkelti ar parduoti turimą kriptoturtą.

    Pasak pranešimų, Europos vertybinių popierių ir rinkų institucija ESMA bei kelių šalių nacionaliniai reguliuotojai, įskaitant Prancūziją, Vokietiją ir Graikiją, tikrina vadinamąją atvirkštinę kliento iniciatyvą. Ši išimtis taikoma tada, kai paslaugos ES klientui suteikiamos tik jam pačiam savarankiškai kreipusis į paslaugų teikėją už ES ribų.

    Kur baigiasi išimtis

    ESMA yra pabrėžusi, kad atvirkštinės iniciatyvos išimtis turi būti suprantama labai siaurai ir negali tapti būdu apeiti MiCA reikalavimus. Praktikoje reguliuotojai vertina, ar klientas tikrai pats inicijavo santykį, ar įmonė netiesiogiai skatino registraciją, rinkodarą ar aktyvų paslaugų siūlymą konkrečiose rinkose.

    Kai kurios priežiūros institucijos gali prašyti papildomos informacijos ir, jei atsakymai netenkins, imtis vykdymo užtikrinimo veiksmų. Tokiais atvejais galimos sankcijos, įskaitant baudas, tačiau sprendimus priima nacionaliniai reguliuotojai, o ne pati ESMA.

    Skelbiama, kad dalis „Binance“ ankstesnių vietinių registracijų ar leidimų atskirose šalyse pasikeitus režimui nebegalioja, o kai kuriose rinkose klientai aptarnaujami per bendrovės padalinį už ES ribų. Tuo pat metu vartotojų patirtis platformoje, vertinant iš kliento perspektyvos, esą iš esmės nepasikeitė.

    Ką sako „Binance“

    „Binance“ teigė, kad laikosi taikomų reguliavimo reikalavimų tose jurisdikcijose, kuriose veikia, ir pabrėžė siekį dirbti Europoje ilgalaikėje perspektyvoje pagal MiCA. Bendrovės atstovas nurodė, kad įmonė aktyviai siekia gauti MiCA autorizaciją.

    ESMA, komentuodama bendrą situaciją, pabrėžia, kad pagal MiCA priežiūra, tyrimai ir vykdymo užtikrinimas yra nacionalinių institucijų kompetencija. ESMA vaidmuo labiau susijęs su vienoda priežiūros praktika visoje ES, skatinant institucijų bendradarbiavimą ir informacijos apsikeitimą.

    Ši byla papildo ilgą „Binance“ reguliacinių iššūkių istoriją. Bendrovė anksčiau Jungtinėse Valstijose sutiko sumokėti apie 4,0 milijardo eurų dydžio sankcijas ir pripažino kaltę dėl pažeidimų, susijusių su pinigų plovimo prevencija ir sankcijų laikymusi.

    Ar „Binance“ galės išlaikyti savo veiklos mastą Europoje, priklausys nuo to, kaip nacionalinės institucijos įvertins atvirkštinės iniciatyvos taikymą ir ar greitai bendrovei pavyks gauti MiCA licenciją. MiCA režimas rinkai žada daugiau aiškumo, tačiau kartu griežtina atsakomybę ir mažina erdvę pilkosioms zonoms.

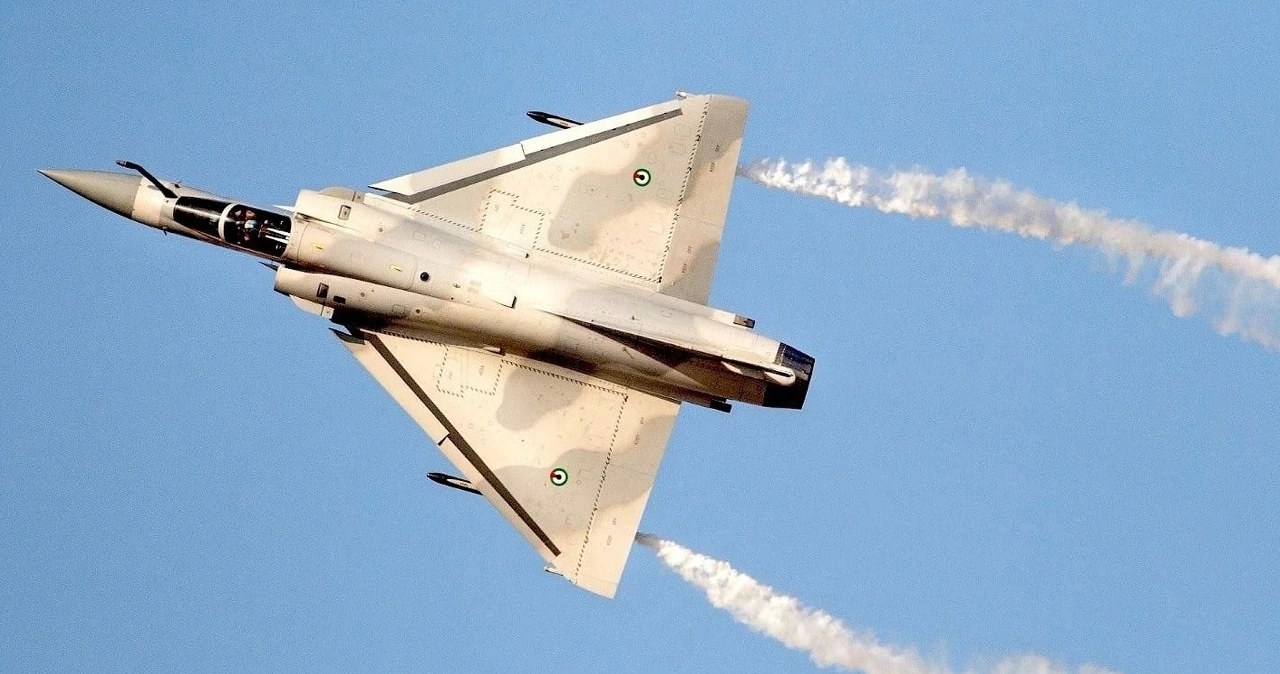
  • Prancūzija papildė Ukrainos „Mirage 2000“: MICA raketos ir 30 mm šoviniai prieš dronus

    Prancūzija papildė Ukrainos „Mirage 2000“: MICA raketos ir 30 mm šoviniai prieš dronus

    Prancūzija pristatė Ukrainai papildomą ginkluotės paketą naikintuvams „Mirage 2000“. Kijevą pasiekė nauja „MICA“ oro–oro raketų partija ir 30 milimetrų amunicija borto patrankoms, pranešė Prancūzijos ginkluotųjų pajėgų ministerija.

    Šios atsargos skirtos palaikyti nedidelės, bet jau kovose patikrintos „Mirage 2000-5F“ flotilės veikimą. 2025 metų pradžioje perduoti orlaiviai Ukrainoje daugiausia naudojami perėmimo užduotims, kai reikia numušti sparnuotąsias raketas ir masiškai naudojamus smogiamuosius dronus.

    Kodėl „MICA“ svarbios?

    „MICA“ yra Prancūzijos ginklų gamintojos „MBDA“ sukurta daugiafunkcė oro–oro raketa, turinti kelias versijas. Vienos jų taikiniams aptikti naudoja aktyvų radarą, kitos – infraraudonųjų spindulių jutiklius, todėl raketos gali būti veiksmingos skirtingomis oro sąlygomis ir kovos scenarijuose.

    Praktinis šių raketų privalumas Ukrainai yra lankstumas: jos tinkamos ir artimam manevriniam mūšiui, ir taikinių perėmimui už vizualaus kontakto ribų. Tai leidžia naikintuvams greičiau reaguoti į oro pavojaus signalus ir efektyviau medžioti dronus bei sparnuotąsias raketas.

    30 mm amunicija mažina išlaidas

    Ne mažiau reikšminga ir 30 milimetrų amunicija, skirta „Mirage 2000“ integruotoms patrankoms. Lėtesniems ir pigesniems taikiniams, tokiems kaip „Shahed“ tipo dronai, patrankos dažnai tampa ekonomiškesniu sprendimu nei raketos, ypač kai atakos vyksta bangomis.

    Toks ginklų derinys leidžia racionaliau valdyti atsargas: patrankomis galima naikinti paprastesnius taikinius, o „MICA“ raketas pasilikti sudėtingesnėms situacijoms. Tai ypač aktualu per naktines atakas, kai vienu metu leidžiami ir dronai, ir sparnuotosios raketos, verčiant oro gynybą priimti greitus sprendimus.

    Maža flotilė, bet didelis efektas

    Ukraina šiuo metu turi tik kelis „Mirage 2000“, todėl kiekvienas papildomas raketų ir šovinių siuntinys tiesiogiai lemia, kiek perėmimo skrydžių bus galima atlikti artimiausiomis savaitėmis. Kuo ilgiau išlaikomas stabilus amunicijos tiekimas, tuo mažesnė rizika, kad per intensyvius antskrydžius teks riboti užduočių skaičių.

    Prancūzijos parama šiuo paketu nekeičia karo eigos viena pati, tačiau stiprina konkrečią nišą – oro erdvės perėmimą, kai svarbi ir reakcijos sparta, ir kaštų kontrolė. Artėjant sezonui, kai atakos prieš energetikos infrastruktūrą tradiciškai suintensyvėja, tokios tikslinės papildomos atsargos gali tapti kritiškai svarbios.

  • ECB siūlo griežtinti kripto taisykles: platesnis draudimas mokėti palūkanas už stablecoinus

    ECB siūlo griežtinti kripto taisykles: platesnis draudimas mokėti palūkanas už stablecoinus

    Europos Centrinis Bankas (ECB) ir Europos centrinių bankų sistema paragino Europos Sąjungą griežtinti kriptoturto reguliavimą. Pagrindinis akcentas – siekis užkirsti kelią schemoms, kurios apeina dabartinį draudimą mokėti palūkanas už stablecoinus.

    Šios rekomendacijos pateiktos Europos Komisijai per Kriptoturto rinkų reglamento (MiCA) peržiūrą. MiCA taikomas nuo 2024 metų gruodžio, o pereinamasis laikotarpis daliai rinkos dalyvių baigėsi 2026 metų liepos 1 dieną.

    Stabdis palūkanoms ir apėjimams

    Stablecoinai – tai kriptovaliutos, kurių vertė paprastai susieta su tradicine valiuta, dažniausiai JAV doleriu. MiCA jau numato, kad tiek emitentai, tiek kriptoturto paslaugų teikėjai ES negali mokėti palūkanų už tokius žetonus.

    ECB ragina šį draudimą išlaikyti ir išplėsti, kad jis apimtų ir netiesiogines formas. Pavyzdžiui, atlygį per skolinimą, skolinimąsi ar vadinamąjį statymą, kai ekonominis efektas vartotojui išlieka panašus į palūkanas.

    „Stablecoinų atlygio mokėjimas turėtų ir toliau būti draudžiamas“, – teigiama ECB ir Europos centrinių bankų sistemos pozicijoje.

    Dokumente taip pat įspėjama, kad lojalumo programos ar kitos premijos gali tapti alternatyvia palūkanų forma. ECB tai vadina vienu aiškiausių teisėkūros prioritetų, siekiant sumažinti vartotojų klaidinimo ir rinkos rizikų tikimybę.

    Daugiau galių prieš užsienio valiutų žetonus

    ECB siūlo ES institucijoms suteikti stipresnius įrankius tais atvejais, kai stablecoinai, susieti su užsienio valiutomis, galėtų kelti grėsmę finansiniam stabilumui. Tarp siūlymų – galimybė riboti naujų žetonų leidimą ir įpareigoti išpirkti jau išleistus, jei rizika laikoma reikšminga.

    Pasak centrinių bankų, kasdieniams mokėjimams Europos vidaus rinkoje stablecoinų nauda ribota dėl sparčių bankinių pervedimų ir vystomų alternatyvų, įskaitant skaitmeninį eurą. Kartu pabrėžiama, kad krizės metu rezervai Europoje teoriškai galėtų būti panaudoti ir už ES ribų laikomiems žetonams išpirkti, jei nėra aiškiai atskirta, kur jie laikomi.

    ECB taip pat perspėja dėl scenarijaus, kai stablecoinai būtų pilnai padengti centrinių bankų pinigais. Tokiu atveju, institucijos vertinimu, atsirastų privati skaitmeninio euro imitacija, kuri galėtų ištraukti indėlius iš komercinių bankų, ypač streso metu.

    Statymas, skolinimas ir DeFi – į vieną rėmą

    Atskiras blokas skirtas statymui, kriptoturto skolinimui ir skolinimuisi, taip pat decentralizuotam finansavimui (DeFi). ECB pozicija – tokios veiklos turėtų būti reguliuojamos ES lygiu, o ne paliekamos skirtingoms nacionalinėms interpretacijoms.

    Argumentas paprastas: kai įmonė priima klientų kriptoturtą ir žada jį grąžinti vėliau, tokia veikla pagal ekonominę prasmę gali būti artima grąžintinų lėšų priėmimui. Tai reiškia, kad rizikos valdymo, skaidrumo ir vartotojų apsaugos reikalavimai turėtų būti griežtesni.

    Kalbant apie DeFi, ECB pažymi, kad MiCA numato išimtį visiškai decentralizuotoms paslaugoms, tačiau pati sąvoka teisėje nėra aiškiai apibrėžta. Dėl to, pasak centrinių bankų, atsiranda pilkoji zona, kai reali kontrolė dažnai išlieka konkrečių kūrėjų ar operatorių rankose.

    Kas turėtų licencijuoti kripto įmones?

    Centriniai bankai taip pat palaiko idėją kriptoturto paslaugų teikėjų licencijavimą ir priežiūrą labiau centralizuoti. Šiuo metu vienoje ES valstybėje gauta licencija leidžia veikti visoje Sąjungoje, o tai reiškia, kad silpnesnė priežiūra vienoje šalyje gali tapti rizika visam blokui.

    ECB ir Europos centrinių bankų sistema pritaria Europos Komisijos krypčiai didesnį vaidmenį suteikti ES rinkų priežiūros institucijai ESMA. Galutiniams pokyčiams, jei būtų nuspręsta keisti MiCA, reikėtų Europos Parlamento ir valstybių narių pritarimo.

    Europos Komisijos konsultacijos dėl MiCA peržiūros turėtų baigtis 2026 metų rugsėjo 30 dieną. Po jų Komisija vertins gautas pastabas ir spręs, ar inicijuoti platesnę teisės aktų korekciją.

  • ECB nori sugriežtinti kriptotaisykles: griežtesnis stablių monetų palūkanų draudimas ir ESMA kontrolė

    ECB nori sugriežtinti kriptotaisykles: griežtesnis stablių monetų palūkanų draudimas ir ESMA kontrolė

    Europos Centrinis Bankas (ECB) kartu su Europos centrinių bankų sistema ragina peržiūrėti ir sugriežtinti Europos Sąjungos kriptoturto taisykles. Pagrindinis akcentas tenka stablių monetoms, stakingui, skolinimui ir platesnei visos rinkos priežiūrai ES lygmeniu.

    Pasiūlymai pateikti Europos Komisijai vertinant MiCA reglamento taikymą. MiCA visoje ES pradėtas taikyti 2024 metų pabaigoje, o pereinamieji terminai daliai rinkos dalyvių baigėsi 2026 metų liepos 1 dieną, todėl dalis paslaugų teikėjų turėjo sustabdyti veiklą arba ją pertvarkyti.

    Užkertamas kelias palūkanų apeigoms

    MiCA jau draudžia mokėti palūkanas už stablias monetas, tačiau ECB ragina šį principą taikyti plačiau. Centriniai bankai teigia, kad dalis platformų palūkanų efektą atkuria per susijusias paslaugas, pavyzdžiui, skolinimą, skolinimąsi ar stakingą, taip faktiškai pasiūlydamos grąžą už stablių monetų laikymą.

    ECB argumentuoja, kad draudimas turėtų apimti ir netiesiogines paskatas, įskaitant kai kuriuos lojalumo programų atlygius. Pasak centrinio banko, tai turėtų tapti aiškiu teisėkūros prioritetu, siekiant vienodų taisyklių ir mažesnės rizikos vartotojams.

    Griežtesnės priemonės užsienio valiutų stablioms monetoms

    ECB taip pat siekia stipresnių instrumentų prieš žetonus, susietus su užsienio valiutomis, ypač tais atvejais, kai, centrinių bankų vertinimu, jie gali kelti grėsmę finansiniam stabilumui. Siūloma numatyti galimybę uždrausti leisti naujus žetonus ir įpareigoti išpirkti jau išleistus, jei rizika peržengia priimtiną ribą.

    Centrinių bankų vertinimu, kasdieniams mokėjimams ES viduje stablios monetos ne visuomet suteikia apčiuopiamos naudos, nes daugelyje šalių jau veikia greiti pervedimai, o lygiagrečiai vystoma skaitmeninio euro iniciatyva. Be to, keliami klausimai dėl žetonų, platinamų tiek ES viduje, tiek už jos ribų, kai krizės atveju rezervų našta galėtų tekti Europoje laikomoms atsargoms, o žetonų geografinio pasiskirstymo tiksliai nustatyti būtų sunku.

    Stakingas, skolinimas ir DeFi – daugiau reguliavimo

    ECB pozicija dėl stakingo, kriptoturto skolinimo ir skolinimosi yra griežta: šios veiklos turėtų būti reguliuojamos ES lygmeniu. Centriniai bankai pažymi, kad situacijose, kai įmonė priima klientų kriptoturtą ir įsipareigoja jį grąžinti, tokie santykiai gali būti panašūs į grąžintinų lėšų priėmimą, todėl rizikos profilis priartėja prie bankinių paslaugų.

    Dėmesys skiriamas ir decentralizuotiems finansams, kai prekyba ar skolinimas vyksta per automatizuotus protokolus. ECB pabrėžia, kad MiCA numato išimtis visiškai decentralizuotoms paslaugoms, tačiau pati sąvoka nėra aiškiai apibrėžta, o praktikoje visiška decentralizacija, centrinių bankų vertinimu, pasitaiko retai, todėl lieka neaišku, kas realiai kontroliuoja rizikas.

    Kas prižiūrės kriptoverslus?

    ECB taip pat remia idėją kriptoturto įmonių licencijavimą ir priežiūrą labiau sutelkti ES lygmeniu, stiprinant ESMA, kaip bendros rinkos priežiūros institucijos, vaidmenį. Šiuo metu vienoje valstybėje narėje gauta licencija gali atverti kelią teikti paslaugas visame bloke, todėl reguliavimo spragos ar skirtinga praktika tarp šalių tampa jautriu klausimu.

    Šie pasiūlymai nėra privalomi, o galutinį sprendimą dėl MiCA pakeitimų priims Europos Komisija, vėliau teisėkūros procesą derinant su Europos Parlamentu ir valstybėmis narėmis. Diplomatinėje erdvėje aptariama, kad platesnė MiCA peržiūra galėtų įgauti pagreitį 2027 metais, atsižvelgiant į rinkos raidą ir tarptautinį reguliavimo kontekstą.

  • Trumpas nusileido dėl etikos: Senatui atveriamas kelias istoriniam kriptovaliutų įstatymui

    Trumpas nusileido dėl etikos: Senatui atveriamas kelias istoriniam kriptovaliutų įstatymui

    JAV Kongrese vėl įsibėgėja teisės aktas, kuris turėtų pagaliau aiškiai atsakyti, kuri institucija prižiūri kriptovaliutų rinką. Respublikonai savaitgalį paskelbė, jų teigimu, galutinį CLARITY akto tekstą, o pagrindinis lūžis – Donaldo Trumpo sutikimas su griežtesniais etikos ribojimais.

    CLARITY aktas, oficialiai vadinamas Skaitmeninio turto rinkos aiškumo aktu, siūlo padalyti priežiūrą tarp Prekių ateities sandorių prekybos komisijos ir Vertybinių popierių ir biržos komisijos. Tokiu būdu būtų keičiama iki šiol fragmentiška praktika, kai daug kas buvo sprendžiama per tyrimus, baudas ir teismus.

    Atstovų Rūmai savo versiją priėmė 2025 metų liepą, tačiau vėliau procesas strigo dėl Baltųjų rūmų pasipriešinimo etikos daliai. Demokratai siekė realiai įgyvendinamų apribojimų, kurie mažintų interesų konfliktų riziką, ypač kai politikai patys turi ryšių su kriptoturtu.

    Kas keičiasi etikos dalyje

    Pagal suderintą tekstą federaliniai pareigūnai ir jų sutuoktiniai turėtų atsisakyti reikšmingų kriptovaliutų turto arba perkelti jį į akląjį patikėjimą. Taip pat numatomas draudimas einant pareigas leisti ar remti skaitmeninio turto emisijas, kad sprendimų priėmimas nebūtų siejamas su asmenine finansine nauda.

    Svarbi naujovė – galimybė šias etikos taisykles vykdyti valstijų generaliniams prokurorams. Būtent ši nuostata anksčiau buvo itin jautri, nes didina teisinių veiksmų riziką federaliniams pareigūnams ir mažina kontrolę, kurią centrinė valdžia turėtų vykdymo procese.

    „Prezidentas savanoriškai sutiko su naujomis etikos nuostatomis“, – teigė senatorė Cynthia Lummis.

    Rinkos reakcija ir balsavimo realybė

    Žinia apie susitarimą paskatino optimizmą kriptovaliutų rinkoje: bitkoino kaina šoktelėjo maždaug 1,3 proc. ir siekė apie 70 800 eurų. Ryškesnį judėjimą fiksavo ir „Hyperliquid“ ekosistemos žetonas HYPE, kurio kaina kilo daugiau nei 3 proc. iki maždaug 73 eurų.

    Vis dėlto teisėkūros kalendorius išlieka įtemptas, o artėjantis balsavimas Senate pirmiausia yra procedūrinis žingsnis, atveriantis kelią debatams. Jam reikia 60 balsų, tad respublikonams, turintiems 53 vietas, būtina dalies demokratų parama, o vėliau dar lauktų pataisos, galutinis priėmimas ir suderinimas su Atstovų Rūmais.

    Diskusijos dėl decentralizuotų finansų reguliavimo tapo viena sudėtingiausių šiuolaikinės kriptoturto priežiūros temų. Būtent tai, kaip taisyklės turėtų galioti protokolams be centralizuoto operatoriaus, dažnai lemia, ar įstatymas bus pritaikomas praktikoje, ar taps sunkiai įgyvendinamu kompromisu.

    Europa jau turi MiCA, bet ją peržiūri

    Europos Sąjunga kriptoturto taisykles suvienodino anksčiau: visoje bendrijoje nuo 2024 metų gruodžio taikomas Kriptoturto rinkų reglamentas MiCA. Jis įtvirtino vieningą licencijavimo modelį ir aiškesnius reikalavimus paslaugų teikėjams, įskaitant klientų lėšų saugojimą, kapitalo pakankamumą ir valdymo standartus.

    Griežčiausiai MiCA vertina su valiutomis ar turto krepšeliais susietus žetonus, įskaitant stabilios vertės žetonus: jiems keliami rezervų, informacijos atskleidimo ir leidimų reikalavimai. Kitam kriptoturtui taikomi švelnesni atskleidimo principai, tačiau įtvirtinti draudimai piktnaudžiauti viešai neatskleista informacija ir manipuliuoti rinka.

    Europos Komisija šiuo metu renka nuomones, kaip MiCA veikia praktikoje, ir vertina, ar nereikia korekcijų, ypač decentralizuotų finansų srityje. Tai rodo, kad net turint bendrą reguliavimo karkasą, technologijų raida ir rinkos inovacijos verčia taisykles nuolat atnaujinti.

  • ESMA perspėja: prognozių rinkų platformos ES dažniausiai neturi leidimų, ribojimai veikia ne visur

    Europos vertybinių popierių ir rinkų institucija (ESMA) perspėjo, kad didžiausios prognozių rinkų platformos paprastai neturi leidimų, kurių ES reikia įvykių sutarčių siūlymui ir platinimui. Reguliuotojas taip pat suabejojo, ar dalinis geografinis blokavimas iš tikrųjų apsaugo ES vartotojus nuo prieigos.

    ESMA naujausioje rizikų apžvalgoje nurodė, kad vadinamosios įvykių sutartys gali patekti į skirtingus teisinius režimus, priklausomai nuo produkto konstrukcijos. Kai kuriais atvejais jos gali būti laikomos finansinėmis priemonėmis pagal MiFID II, kitais atvejais blokų grandine paremtos sutartys gali patekti į MiCA taikymo sritį, o dar kitur jos gali būti prilygintos lošimo produktams pagal nacionalinę teisę.

    „Dėl to įvykių sutarčių rinkodarai ir pardavimui Europos Sąjungoje paprastai reikalingas ES leidimas, kurio didžiausios prognozių rinkų platformos šiuo metu neturi“, – sakė ESMA.

    Reguliuotojas atkreipė dėmesį, kad jeigu tokios sutartys priskiriamos finansinėms priemonėms, jos dažniausiai būtų vertinamos kaip išvestinės finansinės priemonės. Tokiu atveju joms gali būti taikomos nacionalinės produktų intervencijos priemonės dėl dvejetainių opcionų, kurios riboja ar draudžia jų rinkodarą, platinimą ir pardavimą neprofesionaliesiems investuotojams.

    ESMA išskyrė ir praktinę problemą: kai kurios platformos riboja vartotojų prieigą tik dalyje ES valstybių, o ne visoje Sąjungoje. Reguliuotojui klausimų kelia ir tai, kad geografiniai ribojimai nėra nepramušami, nes vartotojai gali apeiti blokavimą naudodami VPN ar kitas priemones.

    Dar viena ESMA įvardyta rizika susijusi su galimu prekybos piktnaudžiavimu prognozių rinkose. Ypač DLT pagrindu veikiančiose platformose, kur dalyvių tapatybės nustatymas gali būti ribotas, o dalyvavimas pseudoniminis, įtartinus sandorius aptikti sudėtingiau, o tyrimai gali užtrukti ilgiau.

    Reguliuotojas pažymėjo, kad pačios platformos pastaruoju metu stiprino vidaus taisykles ir įrankius, skirtus riboti įtartiną prekybą, tačiau tokios priemonės dažnai būna reaguojančios, o ne užkertančios kelią rizikai iš anksto. ESMA taip pat atkreipė dėmesį į specifines prognozių rinkų rizikas, susijusias su sutarčių baigties nustatymu, duomenų šaltinių patikimumu ir automatizuotu sutarčių vykdymu.

    Nors ESMA vertinimu prognozių rinkų mastas ES kol kas išlieka palyginti ribotas, institucija fiksuoja didėjantį susidomėjimą prognozių tipo produktais ir infrastruktūra. Tarp rinkos dalyvių, rodančių susidomėjimą panašiais sprendimais, minimos didžiosios biržos ir prekybos infrastruktūros operatoriai, o tai signalizuoja, kad reguliavimo aiškumas šioje srityje taps vis svarbesnis.

    ESMA žinutė rinkai aiški: platformoms, siūlančioms įvykių sutartis ES vartotojams, gali tekti iš esmės peržiūrėti atitiktį taisyklėms, o vartotojams svarbu suprasti, kad produkto teisinis statusas ir apsaugos mechanizmai gali smarkiai skirtis priklausomai nuo jurisdikcijos ir konkretaus produkto struktūros.

  • Web3 rinka 2026 metais: kas išliko po burbulo ir kur šiandien krypsta instituciniai pinigai

    Web3 rinka 2026 metais: kas išliko po burbulo ir kur šiandien krypsta instituciniai pinigai

    Web3 sąvoka 2026 metais vis rečiau vartojama kaip pažadas apie naują internetą, tačiau praktikoje ji tebėra patogi etiketė blockchain pagrįstoms finansų ir skaitmeninių teisių sistemoms. Po 2021–2022 metų euforijos rinka perėjo į brandos etapą, kuriame svarbiausia ne idėja, o realus pritaikymas, rizikos valdymas ir atitiktis taisyklėms.

    Ankstesnį entuziazmą pakeitė aiškesnis skirstymas: kas yra viešosios grandinės infrastruktūra, kas yra skaitmeninių aktyvų finansinės paslaugos, o kas tėra rinkodara. Dėl to daug projektų dingo, bet likę ėmė orientuotis į apčiuopiamą naudą, ypač atsiskaitymus, turto apskaitą ir duomenų patvirtinimą.

    Didžiausias pokytis pastaraisiais metais susijęs su institucijomis ir reguliavimu. Europos Sąjungoje įsigaliojęs MiCA režimas suvienodino kriptoturto paslaugų teikėjų taisykles, todėl rinkoje daugėja licencijuotų žaidėjų, o vartotojams lengviau suprasti, kas už ką atsako.

    Kartu su licencijomis atsirado ir griežtesnė kasdienybė: klientų patikra, kapitalo reikalavimai, aiškesnės taisyklės dėl reklamos ir rizikos atskleidimo. Tai sumažino laukinio Vakarų laikotarpio pagundas, bet padidino pasitikėjimą ir atvėrė kelią stambesniems pinigams.

    Kur juda RWA ir tokenizuoti vertybiniai popieriai

    Viena ryškiausių krypčių yra realaus turto tokenizacija, dažnai trumpinama kaip RWA. Idėja paprasta: tradiciniai instrumentai, pavyzdžiui, trumpalaikiai vertybiniai popieriai ar fondų vienetai, „supakuojami“ į skaitmeninę formą, kad būtų patogiau juos apskaityti, perleisti ar panaudoti kaip užstatą.

    Praktikoje tokenizacija dažniau vyksta ne visiškai atvirose sistemose, o su aiškiais dalyviais, taisyklėmis ir prieigos kontrole. Taip sprendžiamos tapatybės, pinigų plovimo prevencijos ir investuotojų apsaugos problemos, kurios anksčiau stabdė institucijų įsitraukimą.

    Rinkoje daugėja atvejų, kai tokenizuotas turtas naudojamas ne kaip spekuliacija, o kaip procesų optimizavimas: greitesnis atsiskaitymas, mažiau tarpininkų, tikslesnė apskaita. Vis dėlto sėkmę dažniausiai lemia ne technologija, o tai, ar aiškiai apibrėžtos teisinės teisės ir atsakomybės.

    Kas išliko iš DeFi ir kur slypi rizikos

    Decentralizuotų finansų segmentas po kelių didelių griūčių tapo gerokai pragmatiškesnis. Didesnę dalį aktyvumo sudaro patikrintos, seniau veikiančios protokolų kategorijos, o investuotojai labiau vertina ne pažadėtą grąžą, bet likvidumą, skaidrumą ir techninę riziką.

    Didžiausios rizikos išlieka tos pačios, tik geriau suprantamos: išmaniųjų sutarčių spragos, likvidumo „išdžiūvimas“ krizių metu, užstato nuvertėjimas ir priklausomybė nuo trečiųjų šalių, pavyzdžiui, kainų tiekimo mechanizmų. Dėl to rinkoje daugėja audito, draudimo ir rezervų praktikų, nors jos negarantuoja visiško saugumo.

    Vartotojams svarbu atskirti, ar kalbama apie decentralizuotą protokolą, ar apie centralizuotą tarpininką, kuris naudoja blockchain tik kaip infrastruktūrą. Skirtumas esminis: vienu atveju rizika dažniau techninė ir rinkos, kitu atveju prisideda ir įmonės valdymo bei mokumo rizika.

    DI, tapatybė ir žaidimų ekonomikos

    Šalia finansų auga ir kitos Web3 kryptys, ypač skaitmeninė tapatybė ir duomenų patvirtinimas. Čia blockchain dažniau naudojama kaip įrašų nekintamumo mechanizmas, o ne kaip investavimo objektas, todėl projektai vertinami pagal tai, ar jie realiai sprendžia sukčiavimo, prieigos ir atsekamumo problemas.

    Pastaruoju metu daugiau dėmesio sulaukia DI ir blockchain sankirta, kai kalbama apie turinio kilmės patvirtinimą, autorystę ir automatizuotų agentų atsiskaitymus. Tačiau šioje srityje vis dar daug eksperimentų, o reali vertė dažniausiai atsiskleidžia nišinėse, gerai apibrėžtose situacijose.

    Blockchain žaidimų ekonomikos ir skaitmeniniai kolekciniai daiktai taip pat išliko, bet sugrįžo į paprastesnį lygį: mažiau pažadų apie greitą uždarbį ir daugiau dėmesio žaidimo kokybei. Tai padeda atsijoti projektus, kurie remiasi vien tik žetonų emisija, o ne vartotojų paklausa.

    Apibendrinant, Web3 2026 metais nėra vienas produktas ar viena rinka. Tai veikiau technologijų ir verslo praktikų rinkinys, kurio sėkmė priklauso nuo reguliavimo aiškumo, saugumo, skaidrumo ir realaus pritaikymo, o ne nuo triukšmo socialiniuose tinkluose.

  • „Revolut“ pradeda EURR stabiliųjų monetų plėtrą: startas Danijoje, Lenkijoje ir Portugalijoje

    „Revolut“ pradeda EURR stabiliųjų monetų plėtrą: startas Danijoje, Lenkijoje ir Portugalijoje

    Finansinių technologijų bendrovė „Revolut“ pradeda etapais diegti eurui pririštą stabiliąją monetą EURR, kuri pirmiausia bus prieinama tinkamiems klientams Danijoje, Lenkijoje ir Portugalijoje. Bendrovė šį žingsnį pristato kaip startą platesnei strategijai, apimančiai ir kitomis valiutomis paremtus skaitmeninius žetonus.

    EURR siekiama išlaikyti vieno euro vertę, o pati stabiliųjų monetų idėja paremta rezervais, laikomais pas emitentą. „Revolut“ nurodo, kad EURR išleidžia Bridge Building S.A., o rezervų valdymas ir atitiktis turėtų būti derinami prie Europos Sąjungos kriptoturto reguliavimo, įtvirtinto MiCA reglamente.

    MiCA Europos Sąjungoje nustato aiškesnes taisykles su kriptoturtu susijusioms paslaugoms ir stabiliųjų monetų leidimui, todėl rinkos dalyviai vis dažniau skuba siūlyti produktus, kuriuos lengviau integruoti į kasdienius mokėjimus ir atsiskaitymus. Toks reguliavimo fonas didina tikimybę, kad stabiliųjų monetų pasiūla ir konkurencija Europoje artimiausiu metu augs.

    Pagal bendrovės planus, EURR bus integruota į „Revolut“ mažmeninės bankininkystės programėlę, kad vartotojai galėtų patogiai keisti eurus į žetoną ir atvirkščiai. Taip pat numatoma, kad žetonas veiks keliose blokų grandinėse ir bus suderinamas su išorinėmis kriptovaliutų piniginėmis.

    „EURR sujungia milijonus „Revolut“ klientų su grandinėje veikiančiais finansais ir suteikia galimybę eurais pasiekti kriptoturto ekosistemą greičiau bei paprasčiau“, – sakė „Revolut“ kriptovaliutų padalinio vadovas Emilis Urmanšinas.

    Pirmasis etapas trijose šalyse laikomas pasirengimu platesnei plėtrai Europos ekonominėje erdvėje vėliau šiais metais. Kartu „Revolut“ signalizuoja, kad stabiliosios monetos gali tapti nuoseklia jos produktų krepšelio dalimi greta kitų kriptoturto paslaugų.

    Pastaraisiais mėnesiais „Revolut“ ir toliau plečia kriptovaliutų kryptį, integruodama ją į pagrindinę platformą bei susiedama su atskiromis paslaugomis, tokiomis kaip „Revolut X“. Rinkoje tai vertinama kaip bandymas pasiūlyti „vienoje programėlėje“ veikiantį finansų modelį, kuriame tradiciniai pinigai ir kriptoturtas egzistuoja greta, o vartotojui mažiau svarbu, kokia technologija vyksta „po variklio dangčiu“.

    Analitikų akimis, esminiai klausimai, nuo kurių priklausys tokių sprendimų sėkmė, yra skaidrus rezervų valdymas, technologinis patikimumas, aiškios išpirkimo taisyklės ir priežiūros institucijų požiūris. Didėjant pasiūlai, vartotojai greičiausiai daugiau dėmesio skirs ne vien patogumui, bet ir tam, kas konkrečiai yra emitentas bei kokios realios garantijos užtikrina žetono pririšimą prie euro.

  • Kriptoturto reguliavimas: kas keičiasi JAV ir Europoje, ir ką investuotojams reiškia MiCA taisyklės

    Kriptoturto reguliavimas: kas keičiasi JAV ir Europoje, ir ką investuotojams reiškia MiCA taisyklės

    Kriptoturto rinką vis labiau formuoja ne kainų svyravimai, o reguliavimas: JAV vyksta intensyvūs ginčai dėl priežiūros ribų, o Europoje įsigalioja MiCA reglamentas, nustatantis vienodesnes žaidimo taisykles. Šie pokyčiai tiesiogiai veikia biržas, žetonų leidėjus ir paslaugų teikėjus, o galiausiai ir vartotojus.

    JAV daugiausia dėmesio sutelkta į Vertybinių popierių ir biržos komisijos (SEC) vykdymo veiksmus ir interpretacijas, kada kriptoturtas laikomas vertybiniu popieriumi. Lygiagrečiai CFTC siekia platesnės įtakos kriptoturto išvestinėms priemonėms ir rinkos priežiūrai, o Kongrese periodiškai grįžta bandymai aiškiau apibrėžti institucijų kompetencijas.

    Praktikoje tai reiškia, kad rinkos dalyviams JAV rizika dažnai kyla ne iš naujų įstatymų, o iš bylinėjimosi ir skirtingų aiškinimų. Investuotojams tai gali pasireikšti staigiais pokyčiais platformų pasiūloje, kai tam tikri žetonai ar paslaugos apribojami, o biržos griežtina patikros ir atitikties procedūras.

    Europoje kryptis aiškesnė: MiCA reglamentas įveda licencijavimo ir veiklos taisykles kriptoturto paslaugų teikėjams, numato informacijos atskleidimo reikalavimus ir griežtesnį stabilios vertės žetonų režimą. Esminis tikslas yra sumažinti reguliacinį fragmentiškumą ir užtikrinti didesnę vartotojų apsaugą visoje Europos Sąjungoje.

    Rinkai tai gali reikšti dvi lygiagrečias tendencijas: didesnį pasitikėjimą ir daugiau institucinių dalyvių, bet kartu ir didesnes atitikties sąnaudas, kurios ypač jautrios mažesnėms bendrovėms. Vartotojams svarbu sekti, ar jų naudojama platforma turi reikiamas licencijas, kaip saugomi klientų aktyvai ir kokia yra skundų nagrinėjimo bei rizikų atskleidimo praktika.

    Institucinėje prekyboje išryškėja ir atskira kryptis: daugiau dėmesio skiriama reguliuojamoms, profesionaliems dalyviams pritaikytoms prekybos vietoms bei skaidresniems rinkos duomenims. Tokios platformos kaip „LMAX Digital“ paprastai akcentuoja vykdymo kokybę ir atitikties standartus, nes būtent tai tampa pagrindiniu konkurenciniu pranašumu griežtėjančios priežiūros aplinkoje.

    Artimiausiu metu didžiausia praktinė reikšmė bus ne antraštės apie draudimus, o nuoseklios taisyklės: kas gali teikti paslaugas, kaip valdomi interesų konfliktai, kaip atskiriamas klientų turtas ir kokia atsakomybė taikoma už informacijos atskleidimą. Investuotojams tai signalas vertinti ne tik projektų pažadus, bet ir jų atitikties brandą bei jurisdikciją, kurioje jie veikia.