Tag: Michaelas Sayloras

  • „Strategy“ dar papildė bitkoinų rezervą: nupirko 267 BTC už 19 mln. eurų, ką tai rodo rinkai

    „Strategy“ dar papildė bitkoinų rezervą: nupirko 267 BTC už 19 mln. eurų, ką tai rodo rinkai

    Sandoris atskleistas SEC dokumente

    Bitkoinus kaupianti bendrovė „Strategy“ pranešė dar kartą padidinusi savo kriptovaliutos rezervą ir per vieną savaitę įsigijusi papildomus 267 bitkoinus. Sandorio vertė siekė apie 19 milijonų eurų, o vidutinė kaina buvo maždaug 82 900 JAV dolerių už vieną vienetą.

    Apie pirkimą paaiškėjo iš dokumento, pateikto JAV Vertybinių popierių ir biržų komisijai (SEC). Tokie pranešimai rinkai paprastai tampa svarbiu signalu, nes „Strategy“ jau seniai laikoma didžiausia viešai kotiruojama bendrove, nuosekliai kaupianti bitkoinus kaip iždo rezervą.

    Kiek bitkoinų sukaupta ir kaip finansuojami pirkimai

    Po naujausio papildymo „Strategy“ nurodė turinti 848 517 bitkoinų. Bendrovės teigimu, visa sukaupta pozicija kainavo apie 64 milijardus JAV dolerių, o vidutinė įsigijimo kaina siekia 75 446 JAV dolerius už bitkoiną.

    „Strategy“ skaičiuoja, kad tokia apimtis sudaro daugiau nei 4 proc. visos bitkoino pasiūlos, o tai išskiria bendrovę iš kitų rinkos dalyvių. Dėl šios koncentracijos kiekvienas įsigijimas yra stebimas ne tik kriptovaliutų bendruomenėje, bet ir tradicinių finansų rinkose.

    Pirkimai buvo finansuoti iš dalies per atviros rinkos akcijų platinimo programą, kai bendrovė parduoda savo A klasės akcijas (MSTR). Per aptariamą laikotarpį ji pardavė 140 872 akcijas ir taip pritraukė apie 19 milijonų eurų, o likusi nedidelė suma padengta iš grynųjų rezervų.

    Reakcijos, rizikos ir platesnis kontekstas

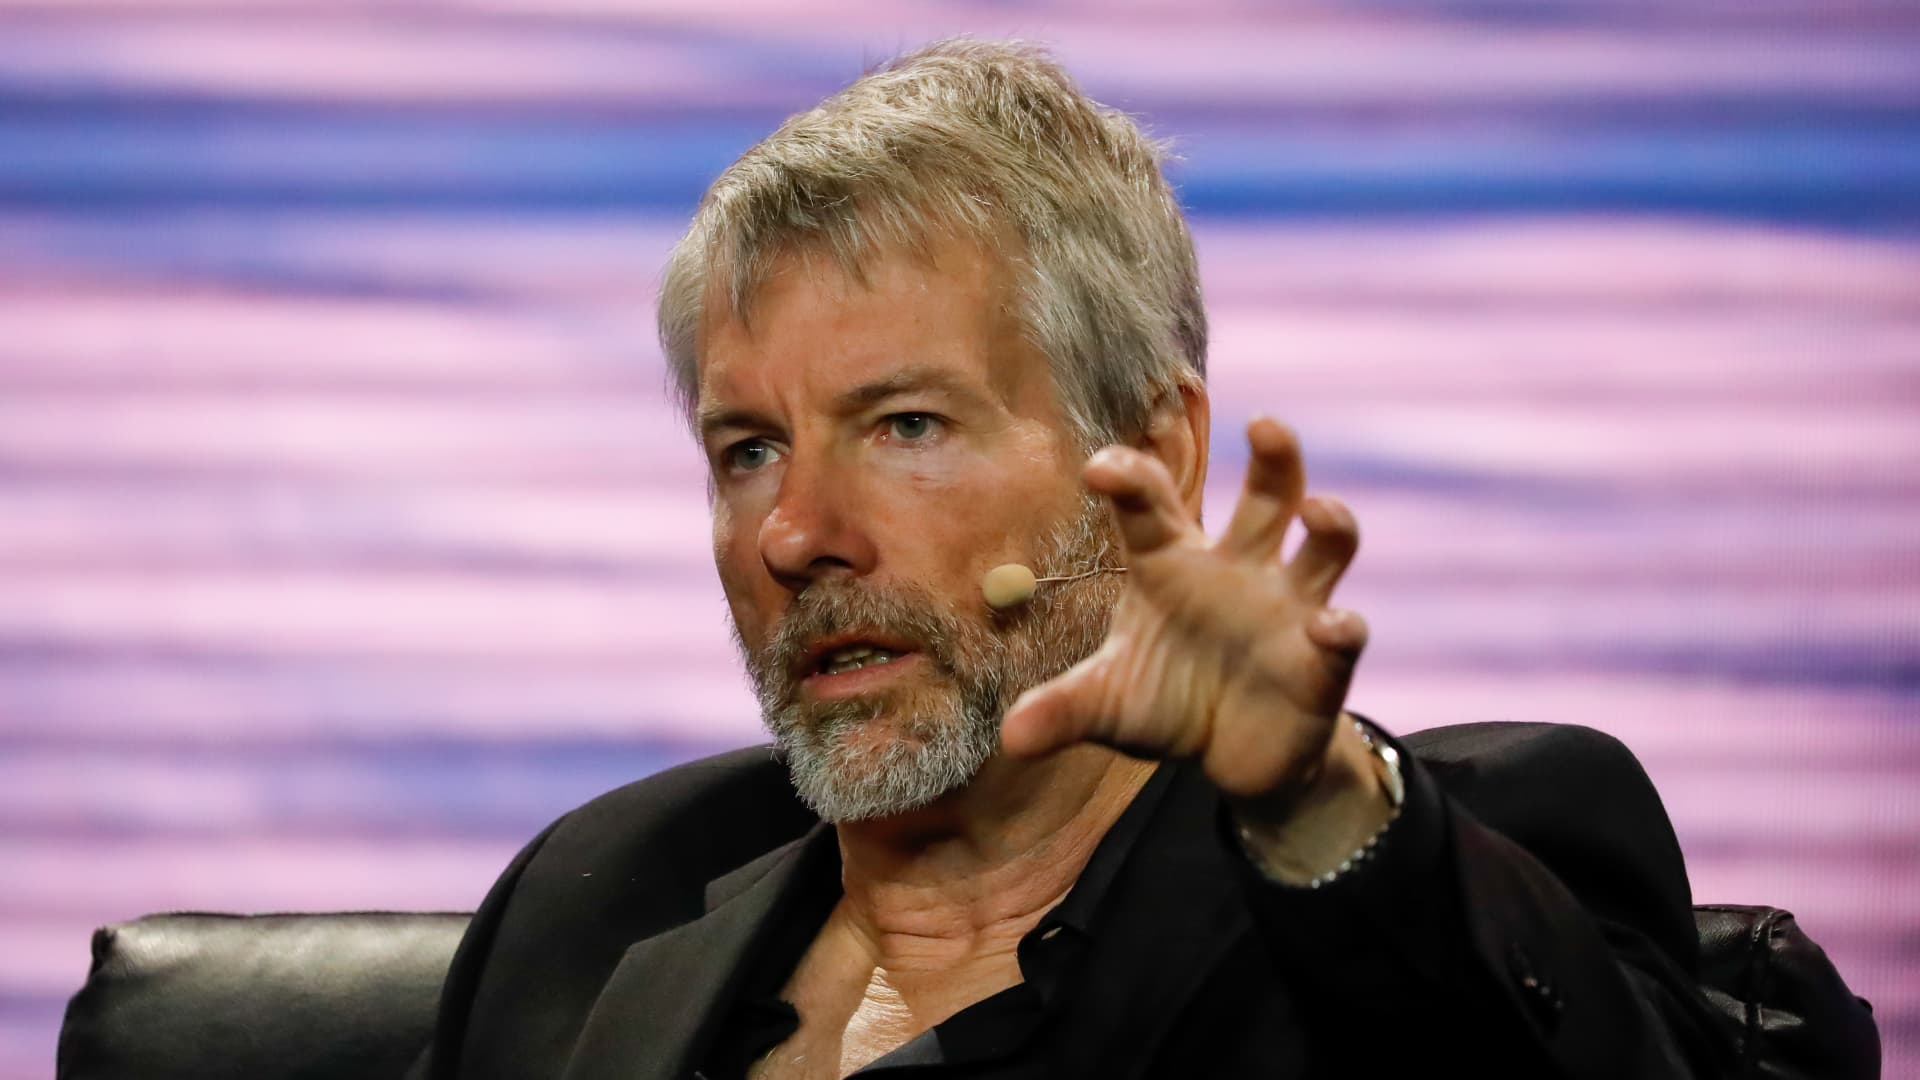
    „Strategy“ vykdomasis pirmininkas Michaelas Sayloras dar prieš oficialų pranešimą socialiniuose tinkluose užsiminė apie naują pirkimą, rašydamas, kad bendrovė rado vietos daugiau oranžinės spalvos. Tai rinkoje dažnai interpretuojama kaip signalas, kad pirkimų strategija išlieka agresyvi ir tęstinė.

    Tuo pat metu daugėja diskusijų apie šio modelio rizikas. Pastarosiomis savaitėmis dalis analitikų viešai svarstė, kad nuolatinis finansavimas per privilegijuotąsias akcijas ir dividendiniai įsipareigojimai ilgainiui gali branginti tokį bitkoinų kaupimą, ypač jei rinkos sąlygos pablogėtų.

    Papildomo neapibrėžtumo įneša ir indeksų sudarytojų sprendimai: MSCI yra paskelbusi apie taisyklių pakeitimus, kurie teoriškai gali paveikti į indeksus įtraukiamas bendroves, laikomas labiau iždo, o ne veiklos įmonėmis. Rinkai tai svarbu, nes indeksų pokyčiai gali turėti įtakos pasyvių fondų paklausai bendrovės akcijoms.

    Praėjusią savaitę „Strategy“ akcijos smuko 11,3 proc., o bitkoino kaina krito 2,6 proc. Nors tokie trumpalaikiai svyravimai nebūtinai keičia ilgalaikę bendrovės kryptį, jie primena, kad „Strategy“ akcijų dinamika vis glaudžiau susieta su bitkoino rinkos ciklais.

    Viešųjų bendrovių, laikančių bitkoinus balanse, daugėja, tačiau „Strategy“ išlieka didžiausia žaidėja. Kitos daug bitkoinų sukaupusios bendrovės, remiantis rinkoje plačiai naudojamais duomenų šaltiniais, yra Metaplanet, Tether remiama Twenty One, Strive ir MARA.
  • „Strive“ vienu pirkimu papildė rezervą 3 311 bitkoinų: portfelyje jau 32 773 BTC

    „Strive“ vienu pirkimu papildė rezervą 3 311 bitkoinų: portfelyje jau 32 773 BTC

    JAV biržoje kotiruojama bendrovė „Strive“ pranešė per pastarąją savaitę įsigijusi 3 311 bitkoinų ir taip reikšmingai padidinusi savo kriptovaliutų rezervą. Bendrovės pateiktais duomenimis, spalio 9 dieną jos ižde iš viso buvo 32 773 BTC.

    Apie sandorį bendrovė informavo Vertybinių popierių ir biržos komisijai pateiktoje 8-K formoje. Tai didžiausias „Strive“ bitkoinų įsigijimas nuo sausio, kai įmonė savo turimas atsargas padidino po susijungimo su „Semler Scientific“.

    Įsigyta 3 311 BTC suma, vertinant pagal straipsnyje minimą sandorio vertę, siekė apie 280 milijonų eurų. Tokie pirkimai rodo toliau stiprėjančią tendenciją, kai viešai listinguojamos bendrovės bitkoiną laiko iždo turto dalimi, o ne vien spekuliaciniu instrumentu.

    „Strive“ pastaraisiais metais kryptingai didina poziciją ir siekia išlikti tarp didžiausių viešųjų bitkoinų turėtojų. Remiantis viešai skelbiamais „Bitcoin Treasuries“ duomenimis, didžiausią bitkoinų rezervą tarp įmonių turi Strategy, o į penketuką taip pat patenka „Metaplanet“, „Twenty One“ ir MARA.

    Bendrovė anksčiau yra viešai deklaravusi ambiciją iki 2026 metų pabaigos tapti antra pagal dydį vieša bitkoinų turėtoja. Vis dėlto, norint priartėti prie lyderių, „Strive“ tektų palaikyti nuoseklų papildymų tempą, ypač jei konkurentai ir toliau didintų rezervus.

    „Strive“ skelbia, kad bitkoinus kaupia ne vien tiesioginiais pirkimais, bet ir per kapitalo rinkų priemones. Tarp jų minima kapitalo pritraukimo veikla, įskaitant akcijų platinimo programas, taip pat struktūrizuoto finansavimo sprendimai, kuriuos bendrovė naudoja savo kriptovaliutų strategijai finansuoti.

    Be to, įmonė pranešė didinusi grynųjų pinigų ir jų ekvivalentų likutį, nors tuo pačiu įvykdė ir didelės apimties bitkoinų pirkimą. Dokumentuose taip pat nurodomi pokyčiai akcijų bei privilegijuotųjų vertybinių popierių struktūroje, kurie atspindi aktyvų „Strive“ darbą kapitalo rinkose.

    Rinkos dalyviai tokius sprendimus vertina dvejopai: viena vertus, tai stiprina naratyvą apie bitkoiną kaip ilgalaikį rezervinį turtą, kita vertus, didina įmonių balansų jautrumą kainų svyravimams. Investuotojams tai reiškia, kad įmonių akcijų dinamika gali dar labiau priartėti prie kriptovaliutų rinkos ciklų.

    Į sandorį sureagavo ir Strategy vadovas Michaelas Sayloras, viešai pagyręs „Strive“ už didesnės apimties įsigijimą. Tokie pasisakymai dar kartą pabrėžia, kad tarp bendrovių, kurios aktyviai kaupia bitkoiną, formuojasi atskira konkurencinė niša, kurioje svarbūs ne tik rezultatai, bet ir signalai rinkai.

  • „Strategy“ vėl didina bitkoinų rezervą: nupirko dar 250 BTC, portfelyje jau 848 250

    „Strategy“ vėl didina bitkoinų rezervą: nupirko dar 250 BTC, portfelyje jau 848 250

    Sandoris ir kaina

    Bitkoinų iždo strategiją taikanti bendrovė „Strategy“ paskelbė įsigijusi dar 250 bitkoinų. Už šį paketą sumokėta apie 20,3 mln. eurų, o vidutinė pirkimo kaina siekė maždaug 81 500 eurų už vieną BTC.

    Bendrovės pranešime nurodoma, kad pirkimai vyko nuo spalio 5 dienos iki spalio 11 dienos. Tai dar vienas nedidelis, bet nuoseklus papildymas prie „Strategy“ formuojamo kriptoturto rezervo.

    Kiek BTC sukaupta ir ką tai reiškia

    Po naujausio pirkimo „Strategy“ iš viso valdo 848 250 BTC. Įmonė skaičiuoja, kad vidutinė viso portfelio įsigijimo kaina yra apie 71 700 eurų už BTC, o bendra įsigijimų savikaina su mokesčiais ir išlaidomis sudaro apie 59,1 mlrd. eurų.

    Toks kiekis sudaro daugiau nei 4 proc. maksimalios 21 mln. bitkoinų pasiūlos, todėl „Strategy“ išlieka viena didžiausių viešai listinguojamų bendrovių pagal turimą BTC kiekį. Tai taip pat reiškia, kad net ir santykinai nedideli kainos svyravimai gali reikšmingai paveikti įmonės rezultatų dinamiką bei investuotojų lūkesčius.

    Kaip finansuojami pirkimai

    „Strategy“ teigia, kad naujausi įsigijimai finansuoti iš A klasės paprastųjų akcijų pardavimų rinkoje ir turimų grynųjų pinigų. Per praėjusią savaitę bendrovė pardavė 125 183 akcijas ir surinko apie 19,9 mln. eurų.

    Pagal esamą programą bendrovė dar gali išleisti ir parduoti akcijų už maždaug 17,8 mlrd. eurų. Likusi naujausio sandorio dalis, apie 0,5 mln. eurų, padengta iš grynųjų pinigų rezervo.

    „Oranžinei visada atsiras vietos“, – sakė Michaelas Sayloras.

    Be bitkoinų įsigijimų, „Strategy“ taip pat supirkinėjo privilegijuotąsias akcijas STRC ir tam skyrė apie 181,8 mln. eurų. Bendrovės duomenimis, spalio 11 dieną jos rezervuose buvo apie 4,6 mlrd. eurų USD rezervo ir apie 606,2 mln. eurų grynųjų pinigų.

    Rinkoje šie žingsniai vertinami dvejopai: vieniems tai signalas apie ilgalaikį pasitikėjimą bitkoinu, kiti atkreipia dėmesį į akcininkų dalies praskiedimo riziką, kai pirkimai finansuojami naujai leidžiamomis akcijomis. Šį aspektą savo komentaruose yra pabrėžę ir dalis Volstrito analitikų, vertinančių „Strategy“ akcijos potencialą kartu su įsipareigojimais ir kapitalo struktūra.

    Tuo pat metu auga ir platesnė tendencija, kai viešos bendrovės diegia bitkoinų kaupimo modelį kaip alternatyvą tradiciniams grynųjų pinigų rezervams. Tokį kelią renkasi vis daugiau įmonių, tačiau „Strategy“ mastas ir tempo nuoseklumas išlieka išskirtiniai.

  • „Strategy“ dar labiau didina bitcoin atsargas: už maždaug 26 mln. eurų nupirko 334 BTC

    „Strategy“ dar labiau didina bitcoin atsargas: už maždaug 26 mln. eurų nupirko 334 BTC

    Bitcoin iždo strategiją pasirinkusi bendrovė „Strategy“ pranešė papildžiusi savo atsargas dar 334 bitcoinais. Už šį kiekį, bendrovės pateiktais duomenimis, sumokėta apie 26 mln. eurų, o vidutinė vieno bitcoino įsigijimo kaina siekė apie 77 300 eurų.

    Pirkimas atliktas laikotarpiu nuo rugsėjo 28 dienos iki spalio 4 dienos, o informacija pateikta JAV Vertybinių popierių ir biržos komisijai. Tai vienas iš reguliarių „Strategy“ pirkimų, kai įmonė nuosekliai didina bitcoin poziciją įtraukdama ją į balanso struktūrą.

    Po šio sandorio „Strategy“ iš viso valdo 848 000 bitkoinų, o tai yra didžiausias kada nors bendrovės pasiektas kiekis. Bendrovės bendra įsigijimo savikaina, įskaitant mokesčius ir kitas išlaidas, siekia apie 58 mlrd. eurų, o vidutinė įsigijimo kaina sudaro maždaug 68 800 eurų už bitcoin.

    Tokios apimties pozicija yra reikšminga ir visos kriptovaliutos ekosistemos mastu, nes 848 000 bitkoinų sudaro daugiau nei 4 proc. teoriškai ribojamos 21 mln. bitcoin pasiūlos. Rinkai tai svarbu ir dėl to, kad ilgalaikio investuotojo valdomas kiekis mažina laisvai biržose cirkuliuojančią pasiūlą.

    „Strategy“ nurodė, kad naujausią pirkimą finansavo derindama kelis šaltinius, įskaitant akcijų pardavimus pagal atviroje rinkoje vykdomą programą bei turimus grynųjų pinigų rezervus. Bendrovė taip pat atskleidė, kad aktyviai valdo kapitalo struktūrą, įskaitant darbą su privilegijuotomis akcijomis ir su tuo susijusiais įsipareigojimais.

    Rinka į tokius pranešimus dažnai reaguoja nevienareikšmiškai: viena vertus, tai signalas apie įmonės pasitikėjimą pasirinkta strategija, kita vertus, investuotojai vertina didėjančią priklausomybę nuo bitcoin kainos svyravimų. Pastaruoju metu „Strategy“ akcijų kaina patyrė ryškesnių svyravimų, o pati bendrovė išlieka viena labiausiai su bitcoin dinamika susietų viešai prekiaujamų įmonių.

    „Dabar esame dar labiau oranžiniai nei bet kada“, – sakė „Strategy“ bendraįkūrėjas ir vykdomasis pirmininkas Michaelas Sayloras.

    Tokio tipo modelį, kai įmonės balansą papildo bitcoinais, pastaraisiais metais renkasi vis daugiau viešųjų bendrovių. Vis dėlto „Strategy“ išsiskiria mastu ir nuoseklumu, todėl jos veiksmai dažnai laikomi indikatoriumi, kaip gali keistis institucinis požiūris į bitcoin kaip ilgalaikį turto klasės instrumentą.

  • „Strategy“ siūlo STRC, STRD, STRF ir STRK privilegijuotoms akcijoms dividendus mokėti kasdien

    „Strategy“ siūlo STRC, STRD, STRF ir STRK privilegijuotoms akcijoms dividendus mokėti kasdien

    JAV biržose kotiruojama bendrovė „Strategy“, kuri save pozicionuoja kaip bitkoino iždo (treasury) įmonę, siekia akcininkų pritarimo pakeitimams, leisiantiems keturioms jos privilegijuotoms akcijoms dividendus fiksuoti kasdien. Pasiūlymas apima STRC, STRD, STRF ir STRK serijas.

    Bendrovė nurodo, kad siūlomi pakeitimai nekeičiantų dividendų normų ir nedidintų bendrų reguliarių dividendų įsipareigojimų. Kitaip tariant, būtų keičiamas ne dydis, o dividendų apskaitos ir išmokėjimo dažnis.

    Kaip veiktų kasdieniai dividendai?

    Pagal siūlomas sąlygas dividendų apskaitos data būtų kiekviena kalendorinė diena, įskaitant savaitgalius ir šventines dienas. Jei konkrečiai dienai būtų paskelbti dividendai, jie būtų išmokami kitą darbo dieną.

    „Strategy“ valdyba sprendimą dėl pasiūlymo patvirtino rugsėjo 24 dieną, o pokyčiai pateikti JAV Vertybinių popierių ir biržų komisijai. Bendrovė aiškina, kad dažnesnės išmokos galėtų didinti kainos stabilumą, likvidumą ir investuotojų paklausą.

    Jeigu akcininkai pritartų, pirmoji į kasdienį dividendų fiksavimą turėtų pereiti STRC serija. Bendrovė yra užsiminusi, kad vėliau, jau kitų metų pradžioje, analogiški pakeitimai būtų taikomi ir STRF, STRD bei STRK.

    Kodėl tai svarbu investuotojams?

    Privilegijuotos akcijos dažnai vertinamos dėl numatomų pinigų srautų, o mokėjimo dažnis daliai investuotojų yra reikšmingas patogumo ir reinvestavimo aspektas. Kasdienis fiksavimas ir išmokos kitą darbo dieną teoriškai gali sumažinti kainos svyravimus prieš dividendų dienas ir padėti palaikyti aktyvesnę prekybą.

    Bendrovės bendraįkūrėjas ir vykdomasis valdybos pirmininkas Michaelas Sayloras viešai pabrėžė, kad tikslas yra paremti kainos stabilumą, likvidumą ir paklausą.

    „Siūlomi pakeitimai skirti sustiprinti kainos stabilumą, likvidumą ir paklausą“, – sakė Michaelas Sayloras.

    Šis žingsnis tęsia ankstesnę kryptį: STRC serija dar visai neseniai buvo perkelta nuo mėnesinių prie du kartus per mėnesį mokamų dividendų. „Strategy“ tuomet aiškino, kad taip siekiama greitesnio reinvestavimo galimybių ir sklandesnės kainos dinamikos.

    Koks sprendimo priėmimo kelias?

    „Strategy“ suplanavo specialų nuotolinį akcininkų susirinkimą spalio 28 dieną. Tam, kad pakeitimai įsigaliotų, reikės daugumos balsavimo galios, tenkančios apyvartoje esančioms paprastosioms akcijoms.

    Pačios STRC, STRD, STRF ir STRK serijų privilegijuotų akcijų turėtojai dėl šio pasiūlymo nebalsuoja. Jei akcininkai pritars, įsigaliojimas priklausys ir nuo formalių procedūrų, įskaitant atnaujintų dokumentų pateikimą Delavero valstijoje.

    Bendrovė šias privilegijuotų akcijų serijas sieja su vadinamąja „Digital Credit“ platforma ir nurodo, kad dažnesnės išmokos galėtų padėti pritraukti daugiau kapitalo. Tai svarbu „Strategy“ strategijai, kuri remiasi galimybe finansuotis ir didinti bitkoino atsargas, kartu palaikant investuotojų susidomėjimą jos vertybiniais popieriais.

  • „Strategy“ papildė bitcoin atsargas: įsigijo 950 BTC už 69 mln. eurų, turima jau 846 000

    „Strategy“ papildė bitcoin atsargas: įsigijo 950 BTC už 69 mln. eurų, turima jau 846 000

    Bitcoin iždo strategiją taikanti bendrovė „Strategy“ per rugsėjo 14–20 dienas įsigijo dar 950 BTC. Už šį pirkinį sumokėta apie 69 mln. eurų, o vidutinė įsigijimo kaina siekė maždaug 72 800 eurų už vieną bitcoin, rodo JAV Vertybinių popierių ir biržos komisijai pateikti dokumentai.

    Po naujausio pirkimo „Strategy“ iš viso valdo 846 000 BTC. Bendrovė nurodo, kad bendra vidutinė įsigijimo kaina yra apie 68 900 eurų už vienetą, o visos investicijos, įskaitant mokesčius ir su sandoriais susijusias išlaidas, sudaro apie 58,3 mlrd. eurų.

    Rekordinis kiekis ir rinkos kontekstas

    Toks kiekis prilygsta daugiau nei 4 proc. maksimalios 21 mln. BTC pasiūlos ribos, kuri dažnai minima kaip vienas esminių bitcoin vertės naratyvo elementų. Esant dabartiniams rinkos svyravimams, šis portfelis sudaro dešimtis milijardų eurų ir daro „Strategy“ viena ryškiausių viešai listinguojamų bendrovių, siejančių savo finansinę kryptį su kriptoturtu.

    Bendrovės atstovai pabrėžia, kad bitcoin pozicijos laikomos ilgalaikei perspektyvai, o pirkimai vykdomi etapais, priklausomai nuo kainos, likvidumo ir vidaus finansavimo planų. Tai reiškia, kad „Strategy“ sprendimai dažnai tampa signalu rinkai, nes viešai skelbiami įsigijimai prisideda prie investuotojų lūkesčių formavimo.

    Kaip finansuojami pirkimai

    „Strategy“ nurodė, kad naujausi įsigijimai buvo finansuoti iš bendrovės grynųjų pinigų rezervo. Tuo pačiu laikotarpiu dalis rezervų buvo naudojama privilegijuotųjų akcijų dividendams ir palūkanoms už esamus įsipareigojimus apmokėti, taip pabrėžiant, kad bitcoin strategija įgyvendinama kartu valdant skolos ir kapitalo struktūrą.

    Be to, bendrovė pranešė supirkusi 1,77 mln. STRC privilegijuotųjų akcijų už maždaug 159 mln. eurų. Toks supirkimas dažnai interpretuojamas kaip bandymas subalansuoti kapitalo kainą ir investuotojų lūkesčius, ypač kai įmonės vertė rinkoje glaudžiai siejama su kriptoturto kainų ciklais.

    Ką rodo tendencijos tarp viešų bendrovių

    Pastaraisiais metais daugėja viešų įmonių, kurios taiko bitcoin įsigijimo modelį kaip rezervų diversifikavimo arba alternatyvaus iždo valdymo priemonę. Vis dėlto toks sprendimas didina balanso jautrumą kainų svyravimams, o investuotojams svarbia tampa disciplina, skaidrumas ir aiški rizikų komunikacija.

    „Strategy“ atvejis išlieka išskirtinis dėl turimo BTC masto, todėl kiekvienas papildomas pirkimas neišvengiamai sulaukia rinkos dėmesio. Analitikai paprastai vertina ne tik įsigytą kiekį, bet ir tai, kokia kaina perkama, kaip finansuojama, bei kokią įtaką tai gali turėti bendrovės likvidumui ir akcijų kainos dinamikai.

    „Šiek tiek daugiau oranžinės“, – sakė „Strategy“ bendraįkūrėjas ir vykdomasis pirmininkas Michaelas Sayloras, užsimindamas apie dar vieną bitcoin įsigijimo etapą.

  • „Strategy“ supirko STRC akcijų už 120 mln. eurų, bet bitkoinų portfelio nedidino antrą savaitę

    „Strategy“ supirko STRC akcijų už 120 mln. eurų, bet bitkoinų portfelio nedidino antrą savaitę

    JAV biržoje kotiruojama bendrovė „Strategy“, žinoma kaip viena didžiausių bitkoino kaupytojų tarp viešųjų įmonių, per rugsėjo 8–13 dienas supirko 1,42 mln. STRC privilegijuotųjų akcijų. Sandorių vertė siekė apie 120 mln. eurų, o apie tai bendrovė pranešė pateikdama 8-K formą JAV Vertybinių popierių ir biržos komisijai.

    Įmonė nurodė, kad supirkimą finansavo iš grynųjų pinigų rezervo. Rugsėjo 14 dieną bendrovės „USD Reserve“ ir „USD Cash“ likučiai sudarė atitinkamai apie 4,4 mlrd. eurų ir 1,1 mlrd. eurų, todėl supirkimas, palyginti su turimomis lėšomis, buvo santykinai nedidelis.

    Tuo pat metu „Strategy“ nepirko ir nepardavė bitkoinų, todėl jos turimas kiekis antrą savaitę iš eilės liko nepakitęs – 845 050 BTC. Esant panašiam kainų lygiui, tai atitinka maždaug 4 proc. maksimalios 21 mln. bitkoinų pasiūlos ribos, o toks mastas rinkoje paprastai vertinamas kaip reikšmingas veiksnys.

    Pagal pateiktą informaciją, įsigijimų savikaina siekia apie 55,1 mlrd. eurų, o vidutinė pirkimo kaina – apie 65 500 eurų už vieną bitkoiną. Tai reiškia, kad esant dabartinėms kainoms įmonė balansuoja netoli įsigijimo kainų zonos, o ne didina riziką papildomais pirkimais.

    Kas keičiasi įmonės finansavimo modelyje?

    „Strategy“ pastaruoju metu veikia pagal atnaujintą „Digital Credit Capital Framework“ modelį, kuriame „USD reserve“ yra labiau susieta su privilegijuotųjų akcijų dividendais ir palūkanų mokėjimais. Ši logika leidžia bendrovei lanksčiau valdyti kapitalą: vienu metu palaikyti bitkoinų ekspoziciją, o kitu – mažinti finansavimo kaštus supirkimais.

    Bendrovė taip pat yra autorizavusi iki 2 mlrd. JAV dolerių vertės supirkimo programą skaitmeninio kredito vertybiniams popieriams, pirmiausia orientuojantis į STRC. Be to, įmonė yra patvirtinusi ir iki 1 mlrd. JAV dolerių paprastųjų akcijų supirkimą, taip stiprindama signalą rinkai, kad prioritetas teikiamas kapitalo struktūros optimizavimui.

    Kodėl bitkoinų nepirkimas svarbus signalas?

    Rinka įprato, kad „Strategy“ žingsniai dažnai sutampa su viešais įrašais ir vadovybės komunikacija, tačiau pastaruoju metu šie signalai tapo retesni. Tai gali reikšti, kad bendrovė nori sumažinti išankstinius lūkesčius arba tiesiog perkelia dėmesį nuo agresyvaus kaupimo prie balansavimo tarp turto laikymo ir įsipareigojimų aptarnavimo.

    Duomenys apie viešąsias įmones rodo, kad bitkoiną savo balanse laiko beveik 200 bendrovių, tačiau „Strategy“ išlieka aiškus lyderis pagal sukauptą kiekį. Pastaruoju metu tokių bendrovių akcijų kainos dažnai svyruoja ne tik pagal bitkoino kainą, bet ir pagal tai, kaip investuotojai vertina jų skolos, dividendų bei supirkimų politiką.

    Per praėjusią savaitę „Strategy“ akcijos smuko, o bitkoino kaina taip pat krito, todėl rinkoje vėl suaktyvėjo diskusijos, kiek tvari yra agresyvi bitkoino iždo strategija, kai kapitalo kaina auga. Vis dėlto dabartinis supirkimas rodo, kad bendrovė ieško būdų stiprinti finansinį stabilumą, neparduodant turimų bitkoinų.

  • „Strategy“ vadovas Sayloras: tokenizacija leis investuotojams „apsipirkti“ pajamingumą

    „Strategy“ vadovas Sayloras: tokenizacija leis investuotojams „apsipirkti“ pajamingumą

    „Strategy“ įkūrėjas ir valdybos pirmininkas Michaelas Sayloras teigia, kad finansinių aktyvų tokenizacija iš esmės gali pakeisti, kaip ekonomikoje nustatomos kredito sąlygos ir pajamingumas. Jo vertinimu, šis pokytis ilgainiui mestų tiesioginį iššūkį tradiciniams bankams ir tarpininkams.

    Kalbėdamas CNBC laidoje „Squawk Box“, Sayloras aiškino, kad tokenizacija gali sukurti laisvesnę kreditų formavimo rinką, kurioje aktyvų savininkai galėtų lyginti skirtingas sąlygas. Tai, pasak jo, reikštų, kad investuotojai galėtų rinktis geriausią kainą už kapitalą ir didžiausią grąžą, o ne pasikliauti vienu banku ar brokeriu.

    „Tikroji tokenizacijos galia yra ta, kad ji sukuria laisvą kreditų formavimo ir pajamingumo rinką aktyvų savininkams“, – sakė Michaelas Sayloras.

    Jo teigimu, tradicinėje sistemoje bankai dažnai lemia, ar klientas apskritai gaus kreditą, ir kokiomis sąlygomis, o pasirinkimo galimybės būna ribotos. Tokenizuota infrastruktūra, pasak Saylorio, galėtų didinti kapitalo apyvartos greitį, tačiau kartu atneštų ir didesnį kainų svyravimą.

    Kas yra tokenizacija ir kodėl ji svarbi

    Tokenizacija paprastai reiškia realaus pasaulio aktyvų ar finansinių instrumentų, pavyzdžiui, akcijų, obligacijų, fondų ar privataus kredito, skaitmeninį atvaizdavimą blokų grandinėje. Rinkos šalininkai pabrėžia greitesnį atsiskaitymą, prekybą beveik visą parą, didesnį likvidumą ir platesnę prieigą mažmeniniams investuotojams.

    Pastaraisiais metais didesnio dėmesio sulaukė ir idėja tokenizuoti privačių bendrovių akcijas ar fondų vienetus, nes tai galėtų supaprastinti perleidimą ir mažinti sandorių kaštus. Vis dėlto praktikoje svarbiausiu barjeru išlieka teisinis aiškumas ir tai, kaip tokie instrumentai būtų prižiūrimi.

    Reguliavimo fonas ir rinka jau dabar

    Kontekstas JAV šiuo metu itin svarbus: kriptovaliutų rinkos dalyviai laukia tolesnio vadinamojo Clarity Act judėjimo Kongrese, nes šis iniciatyvų paketas siejamas su aiškesne skaitmeninio turto rinkos struktūra. Jei būtų priimtas, jis galėtų sudaryti prielaidas platesniam realaus pasaulio aktyvų perkėlimui į blokų grandinę, tačiau galutinės apimtys priklausytų nuo konkrečių nuostatų.

    Tuo pat metu JAV Vertybinių popierių ir biržų komisija yra signalizavusi, kad tokenizuoti vertybiniai popieriai gali tapti labiau įprasta finansų rinkų dalimi, tačiau jiems tikėtina ir toliau būtų taikomi tradiciniai vertybinių popierių įstatymai. Tai reiškia, kad vien technologinis formatas neišvengtų tokių reikalavimų kaip atskleidimas, investuotojų apsauga ir priežiūra.

    Rinkoje tokenizuotos prekybos užuomazgos jau matomos: „Coinbase“, „Robinhood“ ir „Gemini“ tam tikrose jurisdikcijose ar klientų segmentuose siūlo tokenizuotų akcijų prekybą. Vis dėlto šių sprendimų mastas ir prieinamumas priklauso nuo vietos taisyklių, licencijų bei to, kaip tiksliai struktūruojamas pats produktas.

  • „Strategy“ nori su nuolaida išpirkti 1,5 mlrd. eurų skolos: tarp šaltinių įvardija ir bitkoinų pardavimą

    „Strategy“ nori su nuolaida išpirkti 1,5 mlrd. eurų skolos: tarp šaltinių įvardija ir bitkoinų pardavimą

    Skolos išpirkimas su nuolaida

    JAV biržoje kotiruojama bendrovė „Strategy“ (NASDAQ: MSTR) planuoja su nuolaida išpirkti 1,5 mlrd. eurų vertės konvertuojamąsias obligacijas ir taip sumažinti bendrą įsipareigojimų naštą. Bendrovė nurodė, kad sandoriai su dalimi obligacijų turėtojų suderinti privačiomis derybomis.

    Remiantis JAV Vertybinių popierių ir biržos komisijai pateiktu 8-K pranešimu, susitarimai pasiekti gegužės 14 dieną, o atsiskaitymas planuojamas apie gegužės 19 dieną. „Strategy“ už 1,5 mlrd. eurų nominalo vertės skolą ketina sumokėti apie 1,38 mlrd. eurų, tai yra maždaug 92 centus už 1 eurą nominalo.

    Šios nulinės palūkanų normos konvertuojamosios obligacijos iš pradžių turėjo būti išperkamos 2029 metais. Galutinė išpirkimo suma dar gali nežymiai kisti, nes dalis kainodaros siejama su iš anksto sutartu „Strategy“ A klasės akcijų vidutiniu svertiniu kursu per nustatytą laikotarpį.

    Iš kur bus paimti pinigai

    „Strategy“ nurodė tris galimus finansavimo šaltinius: turimus grynųjų pinigų rezervus, įplaukas iš akcijų pardavimo pagal „at-the-market“ programas ir lėšas iš bitkoinų pardavimo. Pastarasis punktas rinkai svarbus, nes bendrovė pastaraisiais metais tapo didžiausia viešai kotiruojama įmonė pagal turimų bitkoinų kiekį.

    Bitkoinų pardavimo galimybė kontrastuoja su viešai deklaruojama bendrovės kryptimi kaupti šį turtą. „Strategy“ vykdomasis pirmininkas Michaelas Sayloras anksčiau yra pabrėžęs, kad bendrovė siekia likti grynąja bitkoinų kauptoja, tačiau yra užsiminęs, jog dalį turto gali tekti realizuoti, kai reikia vykdyti konkrečius įsipareigojimus.

    Vienas iš minėtų įsipareigojimų yra susijęs su didelio pajamingumo nuolatinėmis privilegijuotomis akcijomis STRC, kuriomis bendrovė pritraukė kapitalo bitkoinams pirkti. Sayloras yra teigęs, kad parduotus bitkoinus įmonė ilgainiui siektų pakeisti įsigydama jų dar daugiau, taip išlaikydama ilgalaikę kaupimo logiką.

    Ką tai reiškia investuotojams

    Išpirkus dalį obligacijų, „Strategy“ ketina jas panaikinti, o dalis 2029 metais išperkamų obligacijų ir toliau liks apyvartoje. Tai rodo, kad bendrovė mažina skolą selektyviai, išnaudodama galimybę atsiskaityti pigiau nei nominali vertė.

    Toks žingsnis dažnai vertinamas kaip finansų valdymo priemonė, ypač kai įmonė turi alternatyvių kapitalo šaltinių. Vis dėlto bitkoinų pardavimo įtraukimas į finansavimo planą investuotojams signalizuoja, kad kriptoturto dalis balanse gali būti naudojama ir kaip likvidumo rezervas, o ne vien ilgalaikė pozicija.

    Bendrovė ir toliau išlieka viena ryškiausių vadinamosios bitkoinų iždo strategijos vykdytojų. Rinkos dalyviai paprastai seka ne tik jos skolos ir akcijų emisijų sprendimus, bet ir tai, kaip jie keičia spaudimą bitkoinų paklausai, ypač kai sandorių apimtys gali būti reikšmingos visos rinkos kontekste.

  • „Sharplink“ vadovas: Ethereum rezervų bendrovės tolsta nuo „Strategy“ modelio, o tokenizacija įgauna pagreitį

    „Sharplink“ vadovas: Ethereum rezervų bendrovės tolsta nuo „Strategy“ modelio, o tokenizacija įgauna pagreitį

    Ethereum rezervus kaupiančios viešos bendrovės vis dažniau renkasi kitokį kelią nei tą, kurį suformavo „Strategy“ ir jos vadovas Michaelas Sayloras, teigia „Sharplink“ vadovas Josephas Chalomas. Pasak jo, dalis rinkos pereina prie paprastesnių balansų ir pajamų iš statymo, užuot rėmusios augimą sudėtingomis skolinimosi schemomis.

    Kalbėdamas konferencijoje „Consensus“ Majamyje, jis akcentavo, kad Ethereum atveju svarbus skirtumas yra galimybė gauti grąžą iš turimo turto jį statant. Tokia logika leidžia bendrovėms labiau remtis vidinėmis pajamomis ir mažiau priklausyti nuo sverto, kuris kriptovaliutų cikluose gali smarkiai išauginti riziką.

    Statymas ir balanso paprastumas

    „Sharplink“ vadovas pabrėžė, kad per pastarąjį rinkos nuosmukį išsilaikė ne visos Ethereum rezervų strategiją pasirinkusios įmonės. Jo vertinimu, dalis bendrovių per anksti išleido privilegijuotąsias akcijas ar konvertuojamą skolą, todėl vėliau susidūrė su finansavimo našta ir spaudimu akcijų kainai.

    „Sharplink“ atveju, pasak Chalomo, daugiau dėmesio skirta akcijų platinimui ir pajamoms iš statymo, siekiant išlaikyti santykinai paprastą balansą per didelį kainų svyravimą. Toks požiūris, jo teigimu, labiau tinka aplinkai, kurioje rinkos nuotaikos gali greitai pasikeisti.

    Tokenizacija: kodėl Ethereum matomas kaip infrastruktūra

    Chalomas taip pat susiejo Ethereum perspektyvą su platesne tokenizacijos kryptimi tradiciniuose finansuose, kur aktyviau aptariama vertybinių popierių ir užtikrinimo priemonių perkėlimas į blokų grandinių pagrindu veikiančius sprendimus. Ši tema dažniau minima kartu su stabiliosiomis kriptovaliutomis, atsiskaitymų greitinimu ir 24 valandas per parą veikiančios prekybos idėja.

    „Ethereum vis labiau atrodo kaip infrastruktūra, ant kurios gali būti kuriami tokenizuoti finansų produktai, o stabiliosios kriptovaliutos tampa kasdieniu atsiskaitymų sluoksniu“, – sakė Josephas Chalomas.

    Jo teigimu, ilgainiui tai galėtų padėti Ethereum aiškiau atsiskirti nuo bitkoino, nes tinklo panaudojimas susijęs ne vien su investicine paklausa, bet ir su realiais atsiskaitymo bei turto leidimo scenarijais. Vis dėlto jis pripažino, kad pastaruoju metu tiek bitkoino, tiek etherio kainos dažnai juda panašiai kaip rizikingesni aktyvai, jautrūs technologijų akcijų dinamikai ir geopolitiniams įvykiams.

    Ką tai reiškia investuotojams?

    Ethereum rezervų bendrovių akcijų kainos per ciklus gali smarkiai atsiplėšti nuo turimų kriptovaliutų vertės, todėl investuotojams svarbu vertinti ne tik turto kiekį, bet ir finansavimo struktūrą. Didelę reikšmę turi tai, ar įmonė remiasi skola, ar pajėgia išlaikyti veiklos lankstumą, kai kapitalo kaina išauga.

    Rinkai tampant brandesnei, dėmesys vis labiau krypsta į tvarius pinigų srautus, rizikos valdymą ir tai, kaip rezervų strategija dera su tokenizacijos plėtra. Jei tokenizuoto turto ir stabiliųjų kriptovaliutų naudojimas toliau augs, Ethereum ekosistemos vaidmuo gali stiprėti, tačiau trumpuoju laikotarpiu svyravimai išlieka dideli.