Tag: Mokėjimai

  • Generatyvinis DI taps „naujais vartais“ į pirkinius: kaip agentai keis apsipirkimą ir mokėjimus

    Generatyvinis dirbtinis intelektas (DI) vis dažniau vadinamas naujais „vartais“ į apsipirkimą – idėja paprasta: vietoje to, kad pats žingsnis po žingsnio ieškotumėte prekės, lygintumėte pasiūlymus ir galiausiai apmokėtumėte pirkinius, šią grandinę galima perduoti DI agentui.

    Tokį modelį – agentinę prekybą – aptaria „DlaHandlu.pl“ publikuotas interviu su „Visa“ atstovu Mateuszu Oleksy. Anot jo, DI šiandien dažniausiai naudojamas informacijai gauti ar produktams surasti, tačiau kitas etapas būtų autonomiškesnis: vartotojas nurodo biudžetą, pristatymo terminą ir pageidavimus, o agentas pats inicijuoja pirkimą pagal iš anksto sutartas taisykles.

    Pokytis gali apimti visą apsipirkimo kelią – nuo paieškos iki apmokėjimo. DI agentas galėtų vienu metu peržvelgti skirtingus šaltinius, palyginti kainas, prieinamumą ir pristatymo sąlygas, o tuomet pereiti prie mokėjimo, jei vartotojas tam suteikęs leidimą.

    Kartu auga ir reikalavimai skaidrumui: kuo agentas savarankiškesnis, tuo svarbiau, kad žmogus aiškiai žinotų, kokius duomenis agentas naudoja, galėtų riboti jo veiksmus ir prireikus atšaukti sutikimus.

    Platformų ir e. parduotuvių vaidmuo keisis

    Interviu pabrėžiama, kad agentinė prekyba gali sumažinti tradicinių paieškos sistemų, programėlių ir didžiųjų prekyviečių reikšmę kaip vietos, kur vartotojas pats pradeda ir užbaigia pirkimą. Vis dėlto tai nereiškia, kad jos dings – veikiau keisis jų vaidmuo ir būdas, kaip pasiekiami jose sukaupti pasiūlymai.

    Vietoje įprasto naršymo per kelis puslapius, užklausų rašymo ir dešimčių rezultatų peržiūros, dalį darbo perimtų agentas, kuris žino vartotojo kriterijus ir gali ieškoti paraleliai skirtinguose kanaluose. Autonominių pirkimų perėjimas, pasak pašnekovo, turėtų vykti palaipsniui.

    Tai reiškia, kad e. parduotuvės gali likti vieta, kur pateikiama pasiūla, tačiau pirkėjas ne visada naudosis jų sąsaja tiesiogiai. Kita kryptis – pačių platformų kuriami agentiniai sprendimai, kurie leistų joms išlaikyti pozicijas kaip vienam pagrindinių apsipirkimo „interfeisų“.

    Patogumas prieš kontrolę: kodėl svarbūs duomenys

    Agentinė prekyba žada patogumą: užuot atlikę daug veiksmų (paieška, rekomendacijų tikrinimas, palyginimas, krepšelis, pristatymo duomenys, apmokėjimas, siuntos sekimas), vartotojai vis dažniau tiesiog suformuluotų užduotį agentui.

    Tačiau tekste akcentuojama, kad didesnė autonomija nebūtinai reiškia geresnę patirtį. Nurodoma, jog „Visa“ tyrime JAV, Australijoje ir Naujojoje Zelandijoje kaip viena svarbiausių sąlygų įvardijama duomenų kontrolė: dauguma respondentų teigė, kad ji jiems svarbi, o nemaža dalis be tokios kontrolės agentu nesinaudotų.

    Pasitikėjimą, kaip teigiama interviu, lems balansas: agentas taupo laiką, bet žmogus pats nusprendžia, kiek laisvės jam suteikti – pavyzdžiui, kada sprendimus būtina patvirtinti rankiniu būdu, o kada agentas gali veikti savarankiškai.

    Lojalumas prekės ženklams ir nauji reikalavimai pardavėjams

    Agentui ieškant „geriausio varianto“, kyla klausimas, ar tai nepakenks vartotojų lojalumui prekės ženklams. Interviu pabrėžiama, kad agentas nebūtinai sieks mažiausios kainos – jis optimizuos pirkimą pagal kriterijus, kuriuos nustatys žmogus: kainą, pristatymo greitį, kokybę, grąžinimo politiką ar konkrečią mėgstamą markę.

    Vis dėlto nurodoma, kad dalis įmonių tokios tarpininkavimo grandies baiminasi. Remiantis „Adyen“ „2026 EMEA Research“, 38 proc. Lenkijos įmonių nerimauja, jog DI kaip pirkimų tarpininkas gali silpninti tiesioginį ryšį su klientu ir mažinti lojalumą.

    Pardavėjams tai reiškia naują praktinę užduotį: pasiūlymai turi būti suprantami ne tik žmogui, bet ir agentui. Tekste akcentuojama, kad produktų informacija, kaina, prieinamumas, pristatymo ir grąžinimo sąlygos turi būti išsamios, aktualios ir „mašiniškai perskaitomos“, kad agentas galėtų teisingai palyginti pasiūlymus.

    Mokėjimų saugumas: kas turės atpažinti agentą

    Atskira tema – mokėjimai ir saugumas. Interviu teigiama, kad bazinės technologijos jau egzistuoja ir nereikia visko kurti nuo nulio: minimos tokios priemonės kaip tokenizacija, passkeys ir rizikos vertinimo mechanizmai mokėjimų tinkle.

    Naujovė ta, kad sistema turės atpažinti ne tik vartotoją, bet ir jo vardu veikiantį agentą: susieti jį su konkrečiu sutikimu ir patikrinti, ar mokėjimas atitinka nustatytus limitus bei taisykles. Kitaip tariant, svarbu ne tik, kad mokėjimas būtų saugus, bet ir kad būtų aišku, kas jį inicijuoja ir kokiu pagrindu.

    Taip pat nurodoma, kad Lenkijoje kartu su bankais buvo testuojamas pasirengimas tokioms DI inicijuojamoms transakcijoms, o PKO Bank Polski ir mBank įvardijami tarp pažangiausių bankų Europoje šioje srityje.
  • PGE keičia atsiskaitymo už elektrą tvarką: naujos sąskaitos ir sąskaitų faktūrų išvaizda

    Daugiau nei 3,4 mln. Lenkijos energetikos bendrovės PGE klientų jau įtraukti į naują elektros atsiskaitymo sistemą, kuri keičia įprastą mokėjimų ir sąskaitų administravimą.

    Kaip skelbia portalas „Portal Samorządowy“, kartu su sistemos diegimu klientams keičiasi banko sąskaitų numeriai, sąskaitų faktūrų forma ir numeracija, taip pat klientų identifikavimo numeriai.

    Bendrovė pabrėžia, kad tai yra modernizacija, o ne kainų didinimas: nauja tvarka, pasak PGE, neturi įtakos nei elektros kainoms, nei galiojančių sutarčių sąlygoms.

    Vis dėlto pereinamuoju laikotarpiu gyventojai gali susidurti su praktiniais nepatogumais – nuo vėluojančių sąskaitų iki laikinai netiksliai sistemoje rodomų apmokėjimų.

    Nauji sąskaitų numeriai: kur tikrinti?

    Vienas svarbiausių pokyčių – įvedami nauji individualūs banko sąskaitų numeriai, į kuriuos reikia pervesti mokėjimus už elektros energiją.

    PGE nurodo, kad aktualų sąskaitos numerį klientai gali rasti gautoje sąskaitoje faktūroje, savitarnos sistemoje PGE eBOK ir programėlėje „Moje PGE“.

    Bendrovė taip pat ramina, kad per klaidą į seną sąskaitą pervesti pinigai neprapuls – tokios įmokos turėtų būti automatiškai perkeltos į teisingą sąskaitą.

    Galimi vėlavimai ir laikini neatitikimai

    Pereinamasis laikotarpis gali reikšti vėlavimus išrašant sąskaitas faktūras, atnaujinant balansą ar aptarnaujant klientus. PGE teigimu, mokėjimo terminai bus pritaikomi prie galimų vėlavimų.

    Taip pat numatyta galimybė, klientui pateikus prašymą, skolą ar mokėtiną sumą išskaidyti dalimis.

    PGE įspėja, kad gali pasitaikyti situacijų, kai apmokėta sąskaita kurį laiką sistemoje dar bus rodoma kaip neapmokėta, todėl prieš atliekant pakartotinį pavedimą patariama pasitikrinti mokėjimo statusą.

    Įspėjimas dėl sukčių

    Įmonė atkreipia dėmesį ir į galimus bandymus išvilioti pinigus: PGE primena, kad nesiunčia SMS žinučių su mokėjimo nuorodomis.

    Mokėjimo duomenis rekomenduojama tikrinti tik sąskaitose faktūrose arba oficialiuose PGE aptarnavimo kanaluose.

  • Kodėl tarptautinės įmonės stringa bankuose: „globalūs“ tinklai verčia viską tvarkyti šalyje po šalies

    Kodėl tarptautinės įmonės stringa bankuose: „globalūs“ tinklai verčia viską tvarkyti šalyje po šalies

    Globalus prekės ženklas, vietinė realybė

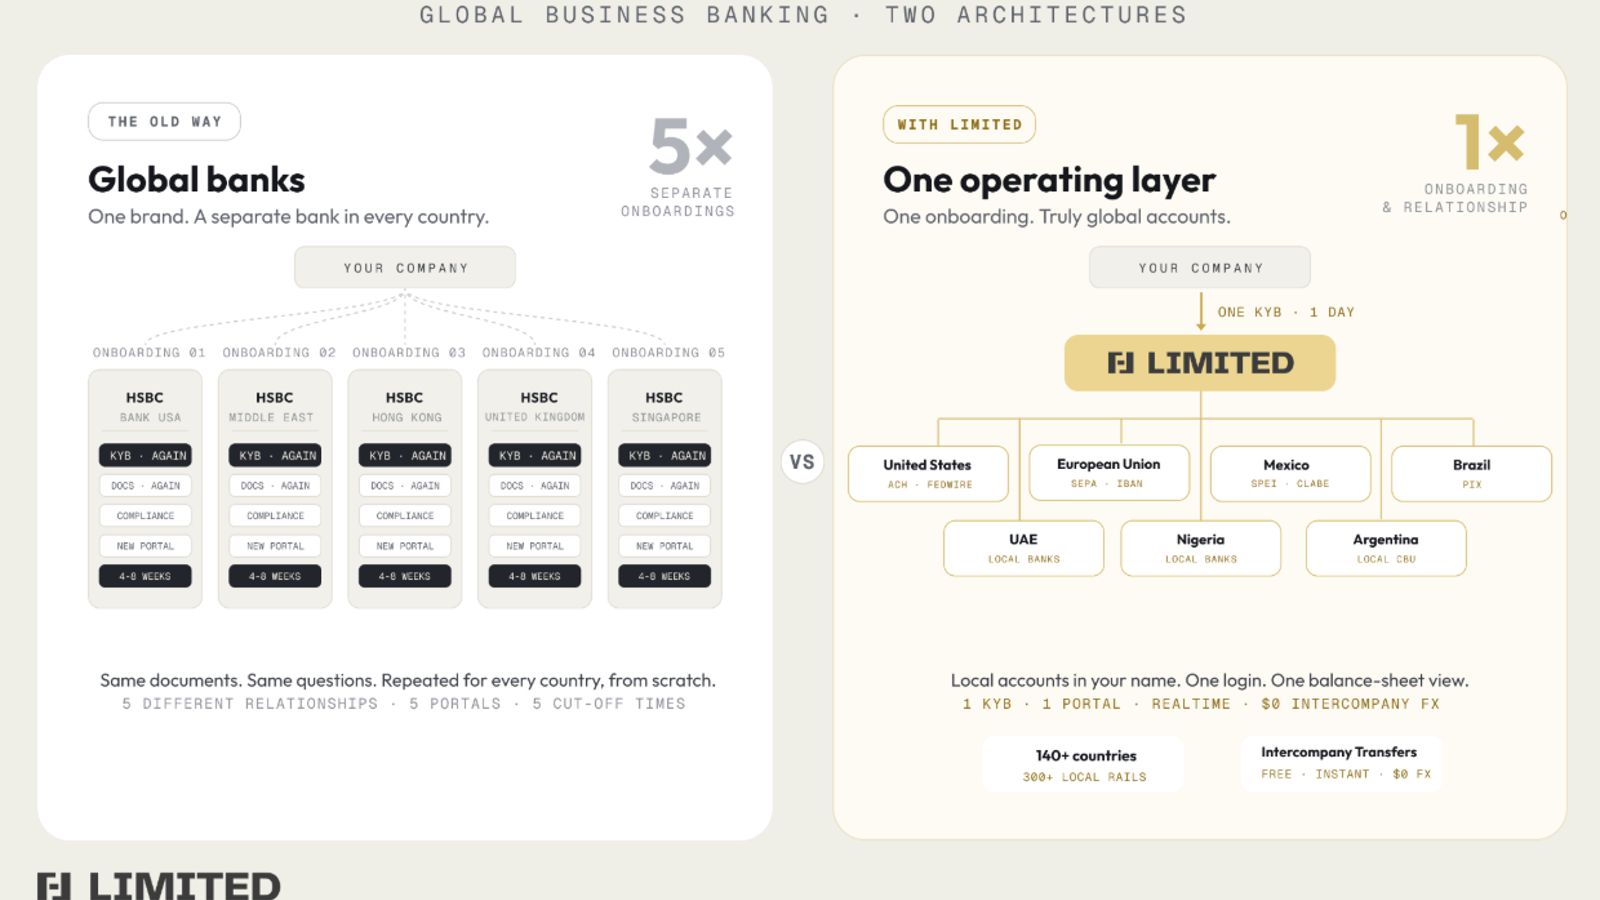
    Daugeliui tarptautinių įmonių bankininkystė vis dar veikia pagal seną principą: kiekviena šalis reiškia atskirą sąskaitą, atskirą registraciją ir atskiras taisykles. Nors banko prekės ženklas gali būti tas pats, teisiškai tai dažnai būna skirtingos, vietoje reguliuojamos grupės įmonės.

    Praktiškai tai reiškia, kad įmonei, jau turinčiai sąskaitą vienoje rinkoje, kitoje šalyje dažnai tenka pradėti nuo nulio. Kartojami dokumentų pateikimai, tikrinimai, įgaliojimai ir vidinės banko procedūros, kurios užtrunka ir kainuoja.

    Kodėl atsiranda šimtai sąskaitų ir daugiau darbo

    Kai įmonė turi padalinius keliuose žemynuose, jai reikia mokėti atlyginimus, atsiskaityti su tiekėjais, surinkti pajamas ir finansuoti dukterines bendroves vietine valiuta bei vietiniais mokėjimo kanalais. Dėl to sąskaitų atidarymas tampa projektu kiekvienoje šalyje atskirai, su skirtingais prisijungimais, terminais ir patvirtinimo grandinėmis.

    Tokia architektūra veda prie paradokso: įmonės laiko daug sąskaitų ne todėl, kad taip patogu, o todėl, kad kitaip dažnai neįmanoma užtikrinti kasdienio darbo. Kuo daugiau subjektų grupėje, tuo daugiau bankų ir vidinės apskaitos suderinimo, kuris tampa nuolatine administracine našta.

    Finansinių technologijų sprendimai ne visada išsprendžia esmę

    Pastaraisiais metais populiarūs finansinių technologijų sprendimai supaprastino registraciją ir vartotojo patirtį, tačiau dažnai jų galimybės remiasi viena pagrindine banko infrastruktūra. Tokiu atveju įmonė gali gauti patogesnį valdymą, bet vis tiek susiduria su ribotu vietinių sąskaitų ir vietinių mokėjimo kanalų prieinamumu skirtingose rinkose.

    Dėl to realybėje atsiranda kelių tiekėjų derinys: vienas sprendimas valiutų keitimui, kitas rangovų išmokoms, trečias tarptautiniams pavedimams, dar kitas vietiniams surinkimams. Kuo daugiau sistemų, tuo sudėtingesnis suderinimas, daugiau klaidų rizikos ir brangesnė finansų komandos kasdienybė.

    Brangiausia dalis: mokestis už savų pinigų judėjimą

    Vienas jautriausių taškų tarptautinėms grupėms yra vidiniai pervedimai tarp padalinių, kai patronuojanti bendrovė finansuoja dukterinę, o perteklinės lėšos grįžta į pagrindinę sąskaitą. Net kai judinami savo grupės pinigai, tradicinėmis sistemomis tai gali reikšti papildomus mokesčius, valiutų keitimo skirtumus ir ilgesnį atsiskaitymo laiką.

    Kai tokie pervedimai vyksta nuolat, susidaro nematomas, bet reikšmingas kaštas, kuris mažina apyvartinių lėšų efektyvumą. Verslui tai virsta ne tik banko sąnaudomis, bet ir prarastu laiku, kai lėšos keliauja tarp jurisdikcijų ir negali būti panaudotos operatyviai.

    Rinka pamažu juda link modelio, kuriame įmonėms svarbiausia ne turėti banką kiekvienoje šalyje, o turėti vieną valdymo sluoksnį, leidžiantį laikyti lėšas ten, kur jų reikia, atlikti vietinius mokėjimus vietiniais kanalais ir paprasčiau judinti vertę grupės viduje. Būtent čia šiandien koncentruojasi didžiausia konkurencija tarp bankų, mokėjimų įstaigų ir naujos kartos tarptautinių finansų platformų.

  • Švedijos fintech „Trustly“ pritraukia apie 34 mln. eurų: po atleidimų žada plėtrą su DI

    Švedijos fintech „Trustly“ pritraukia apie 34 mln. eurų: po atleidimų žada plėtrą su DI

    Švedijos finansinių technologijų bendrovė „Trustly“ pranešė iš pagrindinių akcininkų gavusi daugiau nei 34 mln. eurų nuosavo kapitalo investicijų įsipareigojimų. Įmonė teigia, kad šis finansavimas turėtų sustiprinti planuojamą augimo strategiją ir produktų plėtrą.

    Kapitalą į „Trustly“ ketina investuoti pagrindinis akcininkas Nordic Capital ir kitas svarbus akcininkas Alfvén & Didrikson. Bendrovė nurodo, kad kapitalo pritraukimo etapas turėtų būti užbaigtas 2026 metų lapkritį.

    Finansavimo naujiena pasirodė praėjus kelioms savaitėms po to, kai tapo žinoma, jog „Trustly“ mažina apie 200 darbo vietų. Tai sudarytų maždaug ketvirtadalį visų darbuotojų, o sprendimas siejamas su praėjusių metų finansiniais rezultatais ir pajamų kritimu.

    „Trustly“ teigimu, naujos lėšos bus nukreiptos į naujų produktų kūrimą, pasitelkiant dirbtinis intelektas sprendimus. Įmonė taip pat pabrėžia, kad esamiems akcininkams bus suteikta galimybė dalyvauti šiame kapitalo didinime.

    Bendrovė veikia atvirosios bankininkystės srityje ir siūlo mokėjimus tiesiai iš banko sąskaitos, be mokėjimo kortelės ar atskiros programėlės. Tokie sprendimai rinkoje dažnai pristatomi kaip alternatyva kortelių mokėjimams, o jų populiarumą Europoje skatina spartėjantys momentiniai pervedimai ir griežtėjantys saugumo reikalavimai.

    „Šis įsipareigojimas iš Nordic Capital ir Alfvén & Didrikson yra pasitikėjimo balsas „Trustly“ ir kryptimi, kuria judame“, – sakė „Trustly“ grupės generalinis direktorius Johan Tjärnberg.

  • „Yapily“ vadovas apie atvirosios bankininkystės konsolidaciją: renkamės likti nuošalyje ir augti

    „Yapily“ vadovas apie atvirosios bankininkystės konsolidaciją: renkamės likti nuošalyje ir augti

    JK atvirosios bankininkystės infrastruktūros bendrovės „Yapily“ vadovas Stefano Vaccino sako, kad įmonė šiuo metu nesiruošia aktyviai dalyvauti rinkos konsolidacijoje. Pasak jo, „Yapily“ prioritetas yra organinis ir tvarus augimas, o ne įsigijimai ar susijungimai.

    Šie komentarai pasirodė paskelbus naujausius finansinius rezultatus, kurie rodo ryškų įmonės šuolį 2025 metais. „Yapily“ kuria technologinę infrastruktūrą, leidžiančią verslams, gavus vartotojo sutikimą, pasiekti banko sąskaitų duomenis ir inicijuoti mokėjimus per atvirosios bankininkystės sąsajas.

    2025 metais bendrovės apyvarta per metus išaugo nuo maždaug 7 900 000 eurų iki maždaug 19 700 000 eurų. Tuo pat metu „Yapily“ iš nuostolio perėjo į pelną: po maždaug 19 100 000 eurų nuostolio ankstesniais metais užfiksuotas maždaug 420 000 eurų pelnas.

    Vadovas geresnius rezultatus sieja su efektyvia sąnaudų kontrole ir didesnėmis pajamomis iš esamų klientų. Tarp įvardytų bendrovių, su kuriomis dirba „Yapily“, minimos Revolut, Intuit, Adyen ir „Google“.

    Pasak S. Vaccino, įmonė sąmoningai neskubėjo į naujus finansavimo etapus, nes norėjo įrodyti, kad atviroji bankininkystė gali būti pelningas ir ilgalaikis verslas. 2025 metų pabaigoje „Yapily“ dirbo 102 darbuotojai, o tai, vadovo teigimu, atspindi kryptį išlaikyti kompaktišką komandą ir aiškiai pamatuojamus prioritetus.

    Nors įmonė neatmeta galimybės ateityje pritraukti papildomą kapitalą, toks sprendimas būtų siejamas su poreikiu greitinti atvirosios bankininkystės plėtrą. „Yapily“ paskutinis finansavimo etapas buvo 2021 metais, kai bendrovė pritraukė apie 47 000 000 eurų.

    Rinkoje tuo metu ryškėja priešinga tendencija: sandorių daugėja, o dalis žaidėjų jungiasi siekdami masto, platesnio produktų krepšelio ar tvirtesnių pozicijų skirtingose Europos rinkose. S. Vaccino prognozuoja, kad konsolidacijos procesas gali intensyvėti, tačiau „Yapily“ ketina išlaikyti pasirinktą strategiją.

    Vadovo teigimu, artimiausi keleri metai atvirosios bankininkystės sektoriui bus ypač reikšmingi dėl naujų technologinių ir reguliacinių pokyčių. Jis išskiria 2027 ir 2028 metus kaip laikotarpį, kai rinka gali sparčiau persigrupuoti, o nauji mokėjimų scenarijai taps labiau kasdieniai e. prekyboje.

    Viena iš krypčių yra komerciniai kintamos sumos periodiniai mokėjimai, kurie leidžia vartotojams suteikti leidimą įmonei reguliariai nuskaityti kintančias sumas iš banko sąskaitos. Tokie sprendimai laikomi svarbiais, nes gali tapti alternatyva daliai kortelėmis paremtų periodinių atsiskaitymų, ypač ten, kur verslams aktualūs kaštai ir mokėjimo patvirtinimo kontrolė.

    Kita kryptis yra ES rengiamas Finansinių duomenų prieigos reglamentavimas, kuris turėtų išplėsti duomenų dalijimosi logiką už tradicinės atvirosios bankininkystės ribų. Rinkos dalyviai tikisi, kad aiškesnės taisyklės ir standartizacija gali paskatinti naujų paslaugų kūrimą, tačiau kartu padidins konkurenciją tarp infrastruktūros tiekėjų.

    Šiame kontekste „Yapily“ teigia investuojanti į produktų vystymą ir inžinerines kompetencijas, kad būtų pasirengusi būsimam paklausos augimui. Įmonė pabrėžia, kad šiuo etapu jai svarbiausia ne sandoriai, o stabilus klientų bazės plėtimas ir tvari finansinė disciplina.

    „Šiuo metu labiau norime likti nuošalyje ir sutelkti dėmesį į organinį bei tvarų augimą“, – sakė Stefano Vaccino.

  • „Trustly“ atleidžia apie 200 darbuotojų: švedų fintech keičia kryptį ir griežtina prioritetus

    „Trustly“ atleidžia apie 200 darbuotojų: švedų fintech keičia kryptį ir griežtina prioritetus

    Švedijos finansinių technologijų bendrovė „Trustly“ pranešė planuojanti sumažinti maždaug 200 darbo vietų. Tai sudaro apie ketvirtadalį įmonės darbuotojų, o sprendimas siejamas su siekiu supaprastinti veiklą ir sutelkti investicijas į svarbiausias kryptis.

    „Trustly“ veikia atvirosios bankininkystės (open banking) srityje ir leidžia atsiskaityti tiesiogiai iš banko sąskaitos, nenaudojant mokėjimo kortelės ar atskiros programėlės. Toks modelis pastaraisiais metais sparčiai plinta Europoje ir kitose rinkose, nes gali mažinti tarpininkavimo kaštus ir didinti atsiskaitymų patogumą.

    Įmonė savo sprendimą aiškina prioritetų peržiūra: mažinimai turi padėti labiau koncentruotis į tas sritis, kurios, bendrovės vertinimu, leis išlaikyti lyderystę augančioje atvirosios bankininkystės rinkoje. Skelbiama, kad pokyčiai gali labiausiai paliesti komandas Brazilijoje, kur „Trustly“ turi reikšmingą veiklos dalį.

    „Pasiūlėme organizacinius pokyčius, kurie visame pasaulyje paveiktų apie 200 pareigybių. Šie pokyčiai skirti aiškiau susitelkti ir sutelkti investicijas ten, kur tai svarbiausia, kad galėtume pirmauti sparčiai augančioje atvirosios bankininkystės rinkoje“, – sakė „Trustly“ atstovas.

    „Trustly“ yra naudojama tūkstančių prekybininkų visame pasaulyje, tarp jų minimos tokios bendrovės kaip „Alibaba“, „PayPal“ ir „Wise“. Atvirosios bankininkystės sprendimai dažnai pristatomi kaip alternatyva tradiciniams kortelių atsiskaitymams, kuriuose dominuoja „Visa“ ir „Mastercard“.

    Apie planuojamus atleidimus pirmiausia pranešė Švedijos leidinys „Breakit“. Jis anksčiau rašė, kad įmonės pajamos buvo smukusios praradus du stambius, neįvardytus klientus, nors vėliau jie, pasak publikacijos, sugrįžo.

    Bendrovė yra įsikūrusi Stokholme ir turi biurų keliuose miestuose, įskaitant Londoną ir Helsinkį. Viešai nurodoma, kad „Trustly“ iš viso dirba daugiau nei 800 žmonių, todėl planuojamas mažinimas yra vienas didesnių jos istorijoje.

    Pastaraisiais metais fintech sektorius vis dažniau derina augimo ambicijas su kaštų kontrole: investuotojai labiau vertina tvarų pelningumo kelią, o ne vien spartų plėtimąsi. Tokios korekcijos ypač būdingos įmonėms, veikiančioms konkurencingoje mokėjimų rinkoje, kur svarbūs mastas, reguliacinė atitiktis ir stabilūs partnerių srautai.

    „Trustly“ anksčiau plėtėsi įsigydama Jungtinės Karalystės atvirosios bankininkystės bendrovę „Ecospend“ 2023 metais. Pagal „PitchBook“ duomenis, „Trustly“ pritraukė apie 380 milijonų eurų investicijų, o tarp investuotojų minimi „BlackRock“, „Nordic Capital“, „Aberdeen Standard Investments“ ir Dubajaus investicijų korporacija.

  • Jungtinės Karalystės fintech „Ryft“ pritraukė 23 mln. eurų: taikosi į Europą ir JAV

    23 mln. eurų etapas „Ryft“ plėtrai

    Mančesteryje įsikūrusi mokėjimų bendrovė „Ryft“ pritraukė 23 mln. eurų B serijos investiciją, kuria sieks paspartinti plėtrą Europoje ir JAV. Įmonė akcentuoja, kad lėšos bus skirtos tiek produktų vystymui, tiek didesnių klientų segmentei pasiekti.

    Investicijų raundui vadovavo „Gresham House Ventures“, taip pat dalyvavo esami investuotojai „Pembroke VCT“ ir „Ingenii Capital“. Tai tęsia įmonės finansavimo trajektoriją po A serijos raundo 2025 metais, kai „Ryft“ pritraukė 6,6 mln. eurų.

    Mokėjimai platformoms ir kelių šalių sandoriams

    „Ryft“ kuria mokėjimų sprendimus platformoms, prekyvietėms, franšizėms ir kelių lokacijų verslams, kur įprastinis dviejų šalių atsiskaitymo modelis nebeužtenka. Pasak bendrovės, vienos integracijos principu ji leidžia valdyti pardavėjų įvedimą, periodinius mokėjimus, automatinius įmokų padalijimus ir tarptautinius išmokėjimus.

    Įmonė įkurta 2021 metais, o tarp įkūrėjų yra Sadra Hosseini, Alex Mackenzie ir Richard Kirby. Bendrovė teigia, kad per pastaruosius 12 mėnesių patrigubino apdorojamų mokėjimų apimtis, o jos sistema naudojasi daugiau nei 6 500 verslų.

    „Šis investicijų raundas reiškia, kad galime tai, ką sukūrėme Jungtinėje Karalystėje, perkelti į naujas Europos rinkas ir konkuruoti globaliai“, – sakė „Ryft“ vadovas ir vienas įkūrėjų Sadra Hosseini.

    Licencija Europoje ir platesnės rinkos tendencijos

    Vienas svarbiausių plėtros žingsnių Europoje susijęs su reguliavimu: „Ryft“ pateikė paraišką pilnai Europos Sąjungos licencijai Maltos finansinių paslaugų institucijoje. Gavusi licenciją, įmonė galėtų pasinaudoti paslaugų teikimo principu visoje Europos ekonominėje erdvėje.

    B serijos sandoris vyksta tuo metu, kai Europoje ryškėja aktyvesnės investicijos į mokėjimų infrastruktūrą, ypač sprendimus, skirtus platforminiam verslui ir sudėtingiems kelių šalių atsiskaitymams. Rinką taip pat veikia didėjantys reikalavimai atitikčiai, rizikos kontrolei ir saugumui, o konkurencija stiprėja tarp tradicinių mokėjimų tiekėjų ir sparčiai augančių fintech bendrovių.

    „Šiuolaikinė prekyba remiasi platformomis, tačiau mokėjimų pagrindas ilgą laiką buvo kuriamas dviejų šalių pasauliui, kuris nebeatitinka realybės“, – sakė „Gresham House Ventures“ partneris Rohit Mathur.

    „Ryft“ pabrėžia, kad naujas kapitalas bus nukreiptas į produktų tobulinimą ir tarptautinę plėtrą, o strateginis tikslas yra pasiūlyti efektyvesnę alternatyvą rinkoje, kurioje ilgą laiką dominavo keli dideli žaidėjai. Įmonė taip pat akcentuoja partnerystes su tarptautiniais mokėjimų tinklais ir apdorojimo paslaugų teikėjais, kurios padeda greičiau pasiekti didesnius klientus ir naujas rinkas.

  • DI laboratorijos taikosi į bankus: kodėl jos greičiau kurs autopilotinius finansus nei taps bankais

    DI laboratorijos taikosi į bankus: kodėl jos greičiau kurs autopilotinius finansus nei taps bankais

    Finansų paslaugos tapo vienu karščiausių mūšio laukų dirbtinio intelekto (DI) rinkoje: didžiosios laboratorijos ir platformos ieško, kaip jų modelius paversti kasdieniais įrankiais bankams, mokėjimų įmonėms ir investicijų sektoriui. Rinkoje vis dažniau keliama dilema, ar tokie žaidėjai kaip „OpenAI“ ar „Anthropic“ ilgainiui galėtų ne tik aptarnauti bankus, bet ir patys imtis bankininkystės.

    Ši tema aptarta Fintech for Inclusion Global Summit renginyje, kur investuotojai ir fintech vadovai svarstė, kur yra riba tarp pažangiausių DI modelių tiekėjų ir griežtai reguliuojamo finansų pasaulio. Bendras vertinimas skamba panašiai: DI laboratorijos gali priartėti prie bankų veiklos, bet tapti bankais joms būtų lėta, brangu ir strategiškai nepatrauklu.

    Kodėl DI laboratorijoms sunku tapti bankais

    Rizikos ir kapitalo reikalavimai yra pirmasis stabdis. Bankininkystė remiasi kredito rizikos valdymu, kapitalo pakankamumu, likvidumo taisyklėmis ir nuolatine priežiūra, o tai paprastai reiškia daugelio metų investicijas į atitiktį ir valdymo sistemas.

    Quona Capital bendraįkūrėja ir vadovaujanti partnerė Monica Engel akcentavo, kad DI laboratorijos labiau rinksis partnerystes, o ne pilną banko modelį. „Jos priartės prie bankininkystės, netapdamos bankais. Bankininkystė yra lėta, reikalauja daug kapitalo ir paremta kredito rizika, todėl tai prastai dera su tyrimų laboratorija“, – sakė M. Engel.

    Pasak jos, vertė vis tiek bus kuriama finansų sektoriuje, tik kitu būdu: bankininkystė tampa agentinė, kai pinigai gali automatiškai judėti, apmokėti sąskaitas ir perbalansuoti finansus. Praktinis startas dažniausiai yra mokėjimai ir prekyba, o ne licencijuota indėlių veikla.

    „Mambu“ produktų viceprezidentas Adrian Congiu pabrėžė, kad laboratorijos laimi ten, kur pati modelio galia yra produktas, pavyzdžiui, tekstų, vaizdų, kodo generavimas ir samprotavimas. „Bankininkystėje vertė kyla ne tiek iš modelio, kiek iš to, kas jį supa: procesų žinios, reguliacinė atitiktis, audituojamumas ir darbo eigos, sujungtos su senomis sistemomis“, – sakė A. Congiu.

    Jo vertinimu, laboratorijoms būtų nepraktiška kurti paskolų atitiktį kiekvienai geografijai visame pasaulyje. Tam reikia ilgo dėmesio konkrečiai rinkai, vietos taisyklių išmanymo ir nuolatinio darbo su priežiūros institucijomis, o globalios laboratorijos struktūriškai negali vienu metu būti visur ir eiti pakankamai giliai.

    Kur DI vis dėlto perims vertę

    Investuotojai pabrėžia, kad tai nereiškia, jog bankai gali atsipalaiduoti. Didžiausia įtaka greičiausiai bus ten, kur DI gali sumažinti sąnaudas ir pagreitinti sprendimus: klientų aptarnavime, dokumentų analizėje, sukčiavimo prevencijoje, rizikos signalų apdorojime, vidinių procesų automatizavime.

    Apis Partners partnerė Alexia Yannopoulos atkreipė dėmesį, kad finansų sektoriuje esminis pranašumas vis dar lieka vertikalus valdymas: licencijos, platinimas ir duomenys. „Tikėčiausi, kad tai ir toliau liks finansų paslaugų rankose“, – sakė A. Yannopoulos.

    Flourish Ventures generalinis partneris Ameya Upadhyay priminė, kad panaši baimė jau buvo kilusi dėl didžiųjų technologijų platformų. „Prisimenu 2017 ir 2018 metus, kai visi bijojo, kad „Amazon“ bus kitas didelis bankas. Finansų paslaugos yra per didelis galvos skausmas, o šie žaidėjai turi rimtesnių tikslų“, – sakė A. Upadhyay.

    Accion Ventures vadovaujantis partneris Rahil Rangwala akcentavo, kad laboratorijų tikslas yra auginti modelių naudojimą globaliu mastu, todėl bankininkystė joms yra patraukli rinka kaip klientas, bet sudėtinga kaip reguliuojama veikla. „Reguliavimas ir vietinė atitiktis yra stiprūs grioviai. Vietoje to dažniau matome, kad modeliai bendradarbiauja su reguliuojamais finansų rinkos dalyviais ir juos įgalina“, – sakė R. Rangwala.

    Ką tai reiškia bankams ir klientams

    Artimiausiu metu labiausiai tikėtinas scenarijus yra ne DI laboratorijos kaip bankai, o bankai kaip DI vartotojai ir integruotojai. Tai reiškia daugiau partnerysčių, kur DI tiekėjai suteikia modelius ir infrastruktūrą, o bankai užtikrina licenciją, priežiūros reikalavimus, atsakomybę, rizikos valdymą ir klientų santykius.

    Klientams tai gali virsti labiau automatizuotais finansais: nuo proaktyvių įspėjimų ir personalizuotų pasiūlymų iki automatinių mokėjimų, taupymo ir investavimo sprendimų. Tačiau kuo daugiau automatizavimo, tuo svarbesni tampa skaidrumas, sprendimų paaiškinamumas ir aiškios atsakomybės ribos, ypač kai kalbama apie kreditą, sukčiavimo atvejus ar ginčus.

  • ECB ruošia naujus euro banknotus: aiški žinia gyventojams, kodėl grynieji dar nedingsta

    ECB ruošia naujus euro banknotus: aiški žinia gyventojams, kodėl grynieji dar nedingsta

    Kas keisis euro banknotuose?

    Euro banknotai artimiausiais metais turėtų sulaukti ryškaus atnaujinimo: Europos Centrinis Bankas (ECB) siūlo atsisakyti dabartinių abstrakčių motyvų ir pereiti prie lengviau atpažįstamų vaizdų. Kartu numatomi ir patobulinti apsaugos elementai, kad banknotus būtų sunkiau klastoti.

    ECB pabrėžia, kad tai būtų pirmas toks aiškus vizualinis posūkis nuo euro atsiradimo laikų. Tikslas – sukurti banknotus, su kuriais gyventojams būtų paprasčiau tapatintis, o grynieji pinigai išliktų patikima atsiskaitymo priemone.

    „Pradėjome pirmąjį pilną euro banknotų vizualinį atnaujinimą, kad būsimi banknotai būtų dar artimesni europiečiams“, – sakė ECB banknotų direktorė Doris Schneeberger.

    Dvi kryptys: kultūra arba gamta

    Tarp galutiniam etapui atrinktų idėjų išryškėjo dvi temos: Europos kultūra ir gamtos įvairovė. Viena kryptis siūlo banknotuose vaizduoti asmenybes, palikusias ryškų pėdsaką mene, muzikoje, moksle ar literatūroje.

    Kita kryptis orientuota į gamtos motyvus – upes ir paukščius, kaip bendrą Europos gamtinio paveldo simbolį. ECB yra pradėjęs visuomenės apklausą, kuri turėtų padėti apsispręsti, kuri tema taps pagrindine.

    Kada nauji banknotai pasirodys apyvartoje?

    ECB skaičiuoja, kad apklausa jau sulaukė milijonų europiečių atsakymų, o nugalėtojas turėtų būti paskelbtas 2026 metų gruodį. Vis dėlto tai dar nereiškia greito banknotų pasikeitimo parduotuvėse ar bankomatuose.

    Bankų sektoriaus atstovų vertinimu, realus įvedimas gali užtrukti iki maždaug 2029 metų. Tokia trukmė įprasta, nes dizainą dar reikia galutinai patvirtinti, sukurti gamybos technologijas ir užtikrinti, kad nauji banknotai sklandžiai pakeistų senus.

    Ar grynieji išnyks atsiradus skaitmeniniam eurui?

    ECB aiškiai sieja banknotų atnaujinimą su viešojoje erdvėje stiprėjančiomis abejonėmis, ar grynieji pinigai turi ateitį, ypač sparčiai augant atsiskaitymams kortelėmis ir telefonu. Bankas pabrėžia, kad grynieji yra pagrindinė visuomenei prieinama viešųjų pinigų forma.

    Viešieji pinigai – tai centrinio banko leidžiami pinigai, pavyzdžiui, banknotai ir monetos, o taip pat bankų laikomos atsargos centriniame banke. Tuo metu dauguma kasdienių atsiskaitymų vyksta privačiais pinigais, kuriuos sudaro komercinių bankų indėliai sąskaitose.

    „Esame įsipareigoję užtikrinti, kad atsiskaitymas viešaisiais pinigais visada būtų pasirinkimas – tiek grynaisiais, tiek skaitmeniniu euru. Skaitmeninis euras papildytų grynuosius, o ne juos pakeistų“, – sakė Doris Schneeberger.

    ECB akcentuoja, kad skaitmeninis euras būtų dar viena atsiskaitymo priemonė, o ne prievartinis pokytis. Banko žinutė paprasta: gyventojai turėtų išlaikyti laisvę rinktis, kaip mokėti, o banknotų atnaujinimas yra viena priemonių tą pasirinkimą sustiprinti.

    Kodėl dizainas keičiamas tik dabar?

    Nuo euro įvedimo 2002 metais banknotų išvaizda buvo keista tik kartą iš esmės nekeičiat bendros idėjos. 2013–2019 metais palaipsniui į apyvartą išleista vadinamoji Europa serija atnaujino saugumo elementus ir kai kurias detales, tačiau paliko tą pačią vizualinę kryptį.

    Dabartiniai banknotai vaizduoja stilizuotus architektūrinius elementus – langus, vartus ir tiltus, kurie simbolizuoja epochas ir stilius, bet neatitinka realių statinių. ECB teigimu, naujasis etapas suteikia progą banknotus padaryti labiau atpažįstamus, vaizduojant realius žmones, paukščius ar pastatus.

  • Skaitmeninis euras artėja: ECB į pilotą atrinko 36 bankus ir fintechus – kas keisis jums?

    Skaitmeninis euras artėja: ECB į pilotą atrinko 36 bankus ir fintechus – kas keisis jums?

    Europos Centrinis Bankas (ECB) žengė dar vieną praktinį žingsnį link skaitmeninio euro: atrinko 36 mokėjimo paslaugų teikėjus, kurie dalyvaus plataus masto bandomajame projekte. Planuojama, kad pilotas prasidės 2027 metų antroje pusėje ir truks 12 mėnesių.

    ECB nurodo, kad dalyviai atrinkti iš daugiau nei 50 paraiškų visoje euro zonoje. Jie testuos sprendimus kartu su ECB ir euro zonos nacionaliniais centriniais bankais, siekiant įvertinti technologinę infrastruktūrą, veiklos procesus ir vartotojo patirtį.

    Pilote numatyta išbandyti atsiskaitymus žmogus žmogui ir žmogus verslui, tiek internetu, tiek ir neprisijungus prie interneto. Tokie scenarijai laikomi esminiais, kad skaitmeninis euras veiktų ne tik įprastomis sąlygomis, bet ir esant ryšio sutrikimams ar didelėms apkrovoms.

    Tarp atrinktų dalyvių yra tradiciniai bankai, skaitmeniniai bankai ir mokėjimo bendrovės, įskaitant „Deutsche Bank“, „UniCredit“, „Revolut“, „Adyen“ ir „Stripe“. ECB atstovo Piero Cipollone teigimu, didelis susidomėjimas rodo rinkos pasirengimą prisidėti prie kito projekto etapo ir stiprinti Europos mokėjimų ekosistemą.

    „Didelis rinkos susidomėjimas pilotu rodo privataus sektoriaus pasirengimą aktyviai įsitraukti ir greitai judėti pirmyn su skaitmeninio euro projektu, stiprinant Europos mokėjimų aplinką“, – sakė Piero Cipollone.

    Vis dėlto lemiamas etapas išlieka politinis ir teisinis: skaitmeninis euras negalės būti išleistas, kol ES institucijos nepatvirtins atitinkamos teisėkūros bazės. Derybos dėl teisės aktų vyksta tarp Europos Parlamento, ES Tarybos ir Europos Komisijos, o ECB pabrėžia, kad be šio sprendimo valiutos išleidimas negalimas.

    Pagal dabartines projekto gaires, formalus patvirtinimas galėtų įvykti 2027 metais, po to būtų užbaigtas pilotas, o viešas startas teoriškai galėtų sekti 2029 metais. Šie terminai nėra galutiniai, nes priklauso nuo teisėkūros tempo ir politinių kompromisų.

    ECB akcentuoja, kad skaitmeninis euras būtų papildoma, o ne grynuosius pakeičianti atsiskaitymo priemonė. Taip pat numatyta, jog vartotojams jis būtų prieinamas nemokamai per prižiūrimus mokėjimo paslaugų teikėjus, o pats instrumentas nebūtų palūkaninis.

    Kitas jautrus klausimas yra poveikis komerciniams bankams: kad dideli indėlių srautai nepersikeltų į centrinio banko pinigus, svarstomos laikymo ribos. Tokie saugikliai, kartu su privatumo ir duomenų apsaugos architektūra, yra tarp esminių projekto kriterijų, kuriuos turės patikrinti ir pilotas.

    Skaitmeninio euro iniciatyva taip pat siejama su strategine autonomija: Europa nori mažinti priklausomybę nuo ne europinių mokėjimo tinklų ir užtikrinti, kad pagrindinė mokėjimų infrastruktūra būtų valdoma pagal ES taisykles. ECB vadovė Christine Lagarde pastaruoju metu kartoja, kad tikslas yra modernizuoti atsiskaitymus išlaikant grynųjų vaidmenį, o ne sukurti jų pakaitalą.

    „Grynieji ir skaitmeninis euras abu bus teisėta mokėjimo priemonė, vadinasi, niekur Europoje niekas negalės pasakyti: atsiprašau, banknotų nepriimu“, – sakė Christine Lagarde.