Tag: Monetarinė politika

  • Nobelio ekonomikos premija JAV mokslininkams: jų modeliai keičia, kaip valstybės gesina krizes

    Nobelio ekonomikos premija JAV mokslininkams: jų modeliai keičia, kaip valstybės gesina krizes

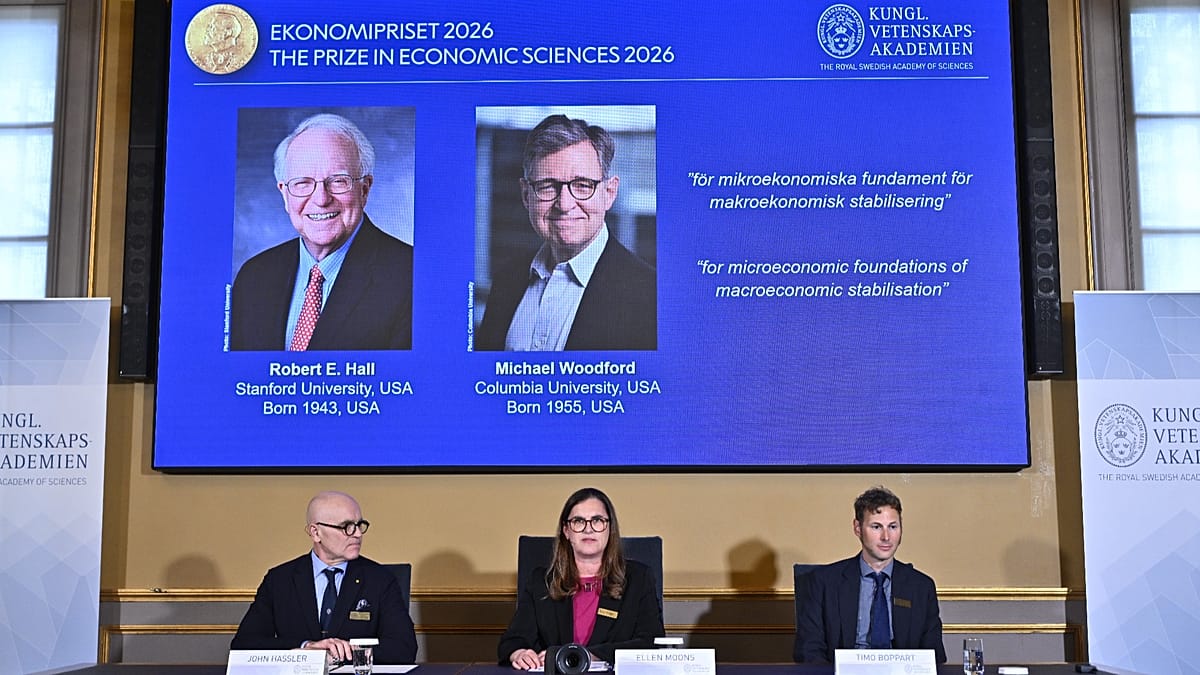
    JAV ekonomistai Robertas Hallas ir Michaelas Woodfordas pelnė Nobelio ekonomikos mokslų premiją už tyrimus, paaiškinančius, kaip pinigų ir fiskalinė politika gali stabilizuoti ekonomikos svyravimus. Karališkoji Švedijos mokslų akademija pabrėžė, kad jų idėjos tapo pagrindu modeliams, kuriais šiandien remiasi centriniai bankai ir vyriausybės.

    Premijos komiteto pirmininkas Johnas Hassleris akcentavo, kad tokie įrankiai padeda geriau reaguoti į staigius sukrėtimus, pavyzdžiui, energetikos krizes ar netikėtus vartojimo pokyčius. Praktikoje tai reiškia tikslesnes prognozes ir aiškesnius sprendimus, kai reikia rinktis tarp palūkanų normų, biudžeto išlaidų ar mokesčių korekcijų.

    Iki šių darbų daugelyje šalių dominavo makroekonominiai, vadinamieji keinsistiniai modeliai, kurie ypač susidūrė su ribotumais 1970-ųjų naftos krizių laikotarpiu. Tuomet tapo akivaizdu, kad vien statistinių ryšių tarp infliacijos, gamybos ir vartojimo nepakanka norint suprasti, kodėl ekonomika elgiasi taip, kaip elgiasi.

    R. Hallas ir M. Woodfordas siūlė modelius grįsti mikroekonominiais pagrindais, t. y. aiškinant, kaip sprendimus priima namų ūkiai ir įmonės, kaip formuojasi lūkesčiai ir kaip jų suma galiausiai sukuria bendrą ekonomikos rezultatą. Toks požiūris leido tiksliau įvertinti, kada ekonomikoje veikia paklausos šokai, o kada problemas sukelia pasiūlos ribojimai, pavyzdžiui, energijos ar žaliavų brangimas.

    Akademijos vertinimu, laureatų indėlis suteikė tvirtesnį teorinį pamatą šiuolaikiniams stabilizavimo modeliams, kurie naudojami politikos sprendimams pagrįsti. Pastaraisiais metais, kai daugelyje valstybių vienu metu teko spręsti infliacijos, energetikos kainų ir augimo sulėtėjimo dilemą, tokie modeliai tapo ypač aktualūs.

    Kas tai per Nobelio premija?

    Nobelio ekonomikos mokslų premija skiriasi nuo originalių Nobelio premijų, numatytų Alfredo Nobelio testamente. Ji įsteigta 1968 metais, kai Švedijos centrinis bankas skyrė tam lėšų, o apdovanojimą administruoja ir laureatus renka Karališkoji Švedijos mokslų akademija pagal panašias procedūras kaip ir fizikos ar chemijos premijų atveju.

    Dėl šios kilmės premija kartais kritikuojama, tačiau jos statusas mokslo bendruomenėje išlieka labai aukštas, o laureatų darbai dažnai daro tiesioginę įtaką ekonominei politikai. Premiją sudaro diplomas, aukso medalis ir piniginis prizas, kuris šiemet siekia apie 1 000 000 eurų.

    Apdovanojimai tradiciškai įteikiami gruodžio 10 dieną, minint Alfredo Nobelio mirties metines. Ceremonijos Stokholme metu pagerbiami laureatai, kurių idėjos, kaip tikimasi, padeda ne tik aiškinti ekonomikos svyravimus, bet ir mažinti realias krizių pasekmes gyventojams bei verslui.
  • ECB užsimena apie dar vieną kėlimą: energijos šokas vėl įkaitino euro zonos infliaciją

    ECB užsimena apie dar vieną kėlimą: energijos šokas vėl įkaitino euro zonos infliaciją

    Rinkos laukia sprendimo

    Euro zonoje infliacija rugpjūtį pasiekė 3,3 proc., o vienu svarbiausių kainų augimo veiksnių vėl tapo energijos brangimas. Dėl to rinkose vis garsiau kalbama, kad Europos Centrinis Bankas (ECB) artimiausiame posėdyje gali dar kartą kelti palūkanas.

    Pagal rinkos lūkesčius, rugsėjo 10 dieną ECB indėlių palūkanų normą galėtų padidinti nuo 2,25 proc. iki 2,50 proc. Tai būtų antras kėlimas per pastaruosius mėnesius, po birželio 11 dieną įvykusio pirmojo didinimo per trejus metus.

    Kodėl šis infliacijos šuolis kitoks

    ECB ekonomistai Kristina Barauskaitė Griškevičienė ir Claus Brand savo analizėje pabrėžė, kad dabartinis kainų kilimo epizodas labiausiai susijęs su energijos pasiūlos šoku. Jų vertinimu, šį kartą paklausos veiksniai ir viešosios politikos paskatos vaidina gerokai mažesnį vaidmenį.

    „Šį kartą dominuoja energijos pasiūlos šokas, o paklausa ir viešosios politikos paskatos turi tik nedidelį vaidmenį. Šie skirtumai paaiškina, kodėl skiriasi ir pinigų politikos atsakas“, – sakė ECB ekonomistai.

    Ekonomistų skaičiavimu, apie 90 proc. energijos infliacijos šuolio 2026 metų sausio–gegužės laikotarpiu galima sieti su nepalankiais energijos pasiūlos veiksniais. Tuo pat metu pinigų ir fiskalinė politika energijos infliaciją esą slopino tik nežymiai.

    Karas ir tiekimo rizikos energijos rinkose

    Analizėje akcentuojama, kad dabartinę situaciją paaštrino karo eskalacija Artimuosiuose Rytuose ir su tuo siejamas Hormūzo sąsiaurio uždarymas. Šis koridorius svarbus globaliems naftos ir suskystintų gamtinių dujų srautams, todėl bet koks trikdis greitai persiduoda energijos kainoms Europoje.

    ECB birželį palūkanas kėlė tik prasidėjus energetinių kainų bangai ir siekdamas užkirsti kelią ilgalaikiam infliacijos įsitvirtinimui. Net ir optimistiškiausiame scenarijuje, kuris rėmėsi greita konflikto pabaiga, bankas tuomet prognozavo, kad infliacija iki 2 proc. tikslo gali negrįžti anksčiau nei 2027 metais.

    Nors palūkanų didinimas paprastai veikia paklausą ir kreditavimą, energijos pasiūlos šokai centriniams bankams yra sudėtingesni. Dėl to ECB, lygindamas su 2021–2022 metų laikotarpiu, kalba apie laipsniškesnį atsaką ir mažesnį spaudimą agresyviai griežtinti politiką.

    2021–2022 metais infliaciją kėlė ne vien energija, bet ir tiekimo grandinių sutrikimai bei stiprus paklausos atsigavimas po pandemijos, kurį papildė skatinamoji fiskalinė ir pinigų politika. Dabartiniame epizode, ECB vertinimu, svarstyklės daug labiau krypsta į energijos pasiūlos pusę, todėl sprendimai gali būti labiau priklausomi nuo geopolitinių rizikų raidos.

  • ECB sprendimas pakibo ant naftos: Lagarde paliko atviras duris palūkanų kėlimui rugsėjį

    ECB sprendimas pakibo ant naftos: Lagarde paliko atviras duris palūkanų kėlimui rugsėjį

    Naftos šokas vėl keičia ECB toną

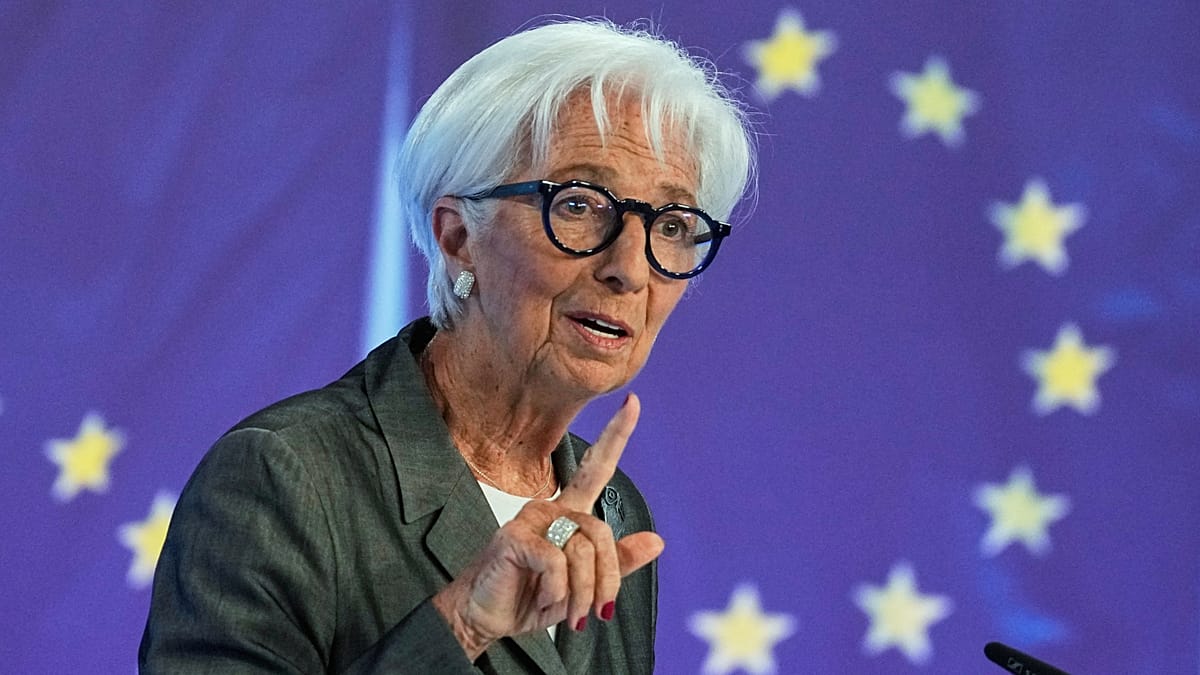
    Europos Centrinis Bankas paliko tris pagrindines palūkanų normas nepakeistas, tačiau prezidentė Christine Lagarde aiškiai davė suprasti, kad rugsėjo posėdis gali baigtis ir nauju kėlimu. Jos teigimu, pastarųjų savaičių naftos kainų šuoliai ir geopolitinė įtampa tapo vienu svarbiausių veiksnių, galinčių pakreipti sprendimą.

    Dar prieš maždaug šešias savaites rinkoms atrodė, kad infliacija euro zonoje traukiasi greičiau, nei tikėtasi, o ekonomika laikosi tvirčiau. Tačiau situacija pasikeitė, kai atsinaujino konfliktų eskalacija ir dėl to išaugo energijos žaliavų kainų nepastovumas.

    Nuo optimizmo iki naujo neapibrėžtumo

    Lagarde pabrėžė, kad Valdančioji taryba dvi dienas vertino, kas pakito nuo birželio posėdžio, ir akcentavo energijos kainas, ypač naftą. Pasak jos, rugsėjį sprendimai ir toliau bus paremti duomenimis, tačiau energijos kainų trajektorija gali tapti lemiamu kintamuoju.

    ECB požiūris atspindi klasikines centrinių bankų dilemas: staigus energijos brangimas pirmiausia pakelia bendrąją infliaciją, bet vėliau gali persiduoti ir į platesnį kainų augimą. Didžiausias pavojus, kurį nuolat stebi monetarinės politikos formuotojai, yra vadinamieji antriniai efektai, kai brangimą pradeda kompensuoti didesni atlyginimų reikalavimai, o įmonės kainų augimą įtvirtina ilgesniam laikui.

    Rugsėjį viskas dar įmanoma

    Lagarde teigimu, ketvirtadienio sprendimas buvo vienbalsis, tačiau diskusijų netrūko. Ji pripažino, kad dalis narių kėlė klausimą, ar palūkanų nereikėjo didinti jau dabar, tačiau dauguma pasirinko laukti, kad turėtų daugiau įrodymų apie energijos šoko mastą ir trukmę.

    Iki rugsėjo ECB turės dar du infliacijos duomenų rinkinius, atnaujintus augimo vertinimus ir naujas ekspertų prognozes. Tai ypač svarbu, nes energijos kainų šuoliai gali veikti ir vartojimą, ir verslo sąnaudas, o galiausiai ir ekonomikos tempą, todėl rizikos balansavimas tarp infliacijos suvaldymo ir augimo nepasmaugimo tampa itin jautrus.

    „Vis dar esame gerai pasirengę veikti esant neapibrėžtumui“, – sakė Christine Lagarde.

    Ji taip pat pažymėjo, kad kol kas ECB nemato aiškių ženklų, jog įmonės masiškai susidurtų su spartėjančiais atlyginimų reikalavimais, kurie galėtų užtvirtinti infliaciją. Vis dėlto bankas ketina gilinti scenarijų analizę dėl skirtingų naftos ir dujų kainų raidos kelių, kad rugsėjį sprendimas būtų paremtas platesniu rizikų žemėlapiu.

    Lagarde atmetė spėliones, kad ji galėtų pasitraukti iki kadencijos pabaigos. „Nematyti manęs iš nugaros iki 2027 metų“, – sakė Christine Lagarde.