Tag: Monzo

  • „Monzo“ pristatė metalinę kortelę už 17 eurų per mėnesį: grąža automatiškai investuojama

    „Monzo“ pristatė metalinę kortelę už 17 eurų per mėnesį: grąža automatiškai investuojama

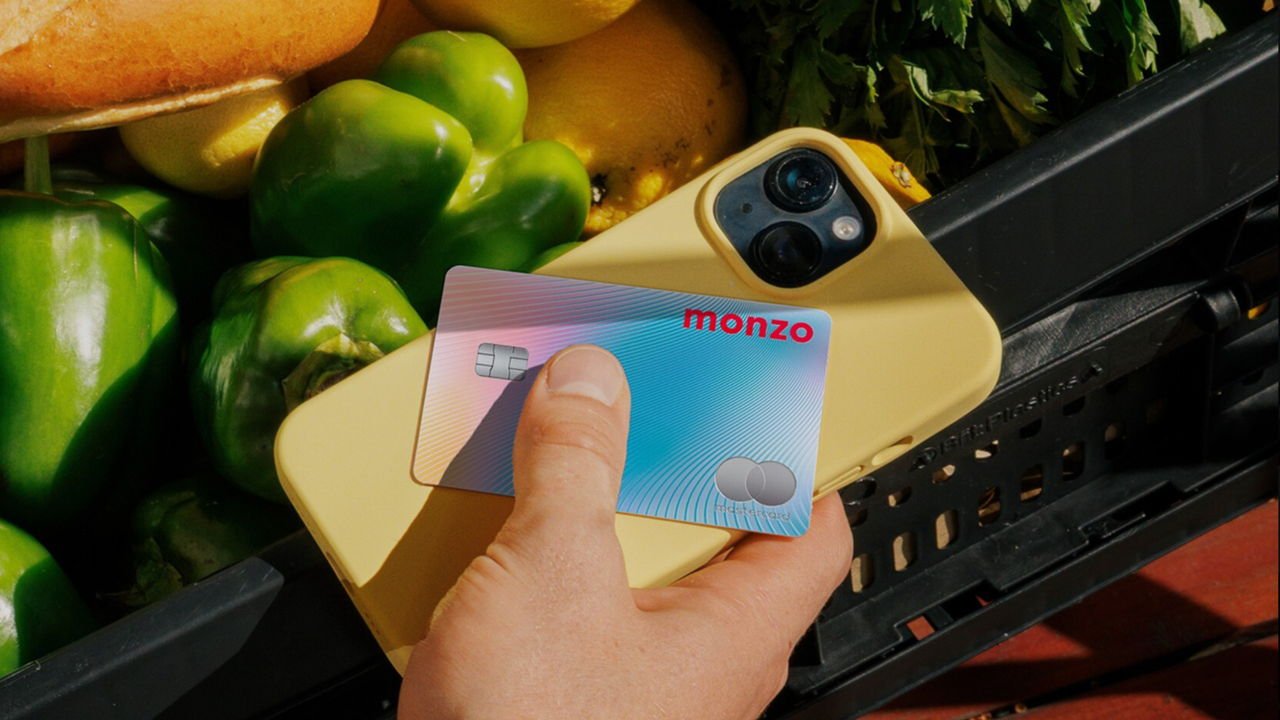
    Jungtinės Karalystės skaitmeninis bankas „Monzo“ pristatė vaivorykštinio atspalvio metalinę kredito kortelę „Monzo Aura“, kurios mėnesio kaina siekia apie 17 eurų. Bendrovė teigia, kad tai pirmoji šalyje kredito kortelė, kuri automatiškai investuoja klientų uždirbamą grynųjų pinigų grąžą jiems apsiperkant.

    „Monzo“ šį produktą pozicionuoja kaip sprendimą tiems, kurie nori paprasčiau tvarkyti finansus ir nuosekliau planuoti ilgalaikius tikslus. Tokia kryptis atliepia ir platesnę rinkos tendenciją, kai bankai bando sujungti kasdienį atsiskaitymą, lojalumo naudą ir investavimą vienoje paslaugoje.

    Kaip veikia grąžos investavimas

    Kortelės naudotojai gauna 1 proc. grynųjų pinigų grąžą už pirkinius maisto prekių kategorijoje ir 0,5 proc. už kitas išlaidas. Sukauptą grąžą galima automatiškai nukreipti į pasirinktus „Monzo“ investicinius fondus arba išsiimti kaip išmoką į sąskaitą.

    Automatinis investavimas, susietas su išlaidomis, dažnai pristatomas kaip būdas mažinti atidėliojimą ir padėti formuoti įprotį investuoti mažomis sumomis. Vis dėlto galutinė nauda priklauso nuo fondų mokesčių, investavimo krypties, rinkų svyravimų ir to, ar klientui tokio tipo rizika apskritai priimtina.

    Prenumeratos kaina ir papildomos naudos

    „Monzo Aura“ kainuoja apie 17 eurų per mėnesį, arba maždaug 210 eurų per metus. Bankas skelbia, kad į paketą įtrauktų partnerių naudų vertė per metus viršija 420 eurų, tarp jų minimos „Apple TV“ ir „Google AI Plus“ prenumeratos.

    Be prenumeratų, siūlomos ir kelionių naudos, tokios kaip oro uostų poilsio zonų bei greitojo patikros praėjimo pasai. Kortelės kredito limitas gali siekti iki maždaug 17 500 eurų, tačiau realus limitas priklauso nuo kliento kreditingumo vertinimo.

    Kur „Aura“ įsiterpia „Monzo“ produktų linijoje

    Naujoji kortelė papildo kitas „Monzo“ skolinimosi paslaugas, įskaitant „Monzo Flex Purchase“, kuri leidžia pirkinius išskaidyti į mėnesines įmokas, ir „Flex Build“, skirtą tiems, kurie siekia gerinti savo kredito istoriją. Bankas taip pat konkuruoja su kitais žaidėjais, kurie vis dažniau siūlo prenumeratos tipo bankininkystę su papildomomis paslaugomis.

    „Monzo“ pabrėžia, kad idėja paprasta: kasdieniai pirkimai tampa automatizuotu būdu kaupti investicijoms, kartu suteikiant apčiuopiamą naudą čia ir dabar per partnerių pasiūlymus.

    „„Aura“ kiekvieną apsipirkimą paverčia investavimu į ateitį, nesvarbu, ar taupote atostogoms, pirmajam būstui ar kitam tikslui, kartu jau šiandien suteikdama vertę per partnerių naudas“, – sakė „Monzo“ skolinimo padalinio vadovas Luke Enock.
  • Europos startuolių sandoriai per savaitę: 630 mln. eurų, „SoftBank“ 200 mln. ir banko „Monzo“ pokyčiai

    Europos startuolių sandoriai per savaitę: 630 mln. eurų, „SoftBank“ 200 mln. ir banko „Monzo“ pokyčiai

    Per pastarąją savaitę Europoje fiksuota daugiau nei 45 technologijų sektoriaus finansavimo sandoriai, kurių bendra vertė siekė apie 684 mln. eurų. Taip pat registruota daugiau nei penki įsigijimai, susijungimai ir kiti reikšmingi rinkos judesiai, rodantys, kad kapitalas ir toliau aktyviai ieško augimo istorijų.

    Didžiausias akcentas – „SoftBank“ sprendimas investuoti apie 200 mln. eurų į Šveicarijos robotikos startuolį „Gravis Robotics“. Tokie vėlyvos stadijos čekiai Europoje išlieka reta išimtimi, todėl sandoris išsiskiria ne tik suma, bet ir signalu, kad robotika bei automatizacija vėl atsiduria investuotojų prioritetuose.

    Kitas ryškus finansavimo epizodas – mokėjimų sprendimų bendrovės „Ingenico“ pritrauktas apie 150 mln. eurų kapitalas. Mokėjimų rinkoje pastaraisiais metais spaudimą didino konkurencija ir reguliaciniai reikalavimai, todėl papildomos lėšos dažnai siejamos su restruktūrizavimu, produktų atnaujinimu ir atsparumo stiprinimu.

    Kur krypsta investuotojų dėmesys?

    Tarp dėmesio vertų raundų išsiskyrė ir JAV bei Europos rinkose veikiantys projektai, siejami su didelio masto programinės įrangos plėtra, duomenų valdymu ir produktyvumo sprendimais. Nors dalis raundų viešai pristatomi kaip augimo finansavimas, rinkoje vis labiau akcentuojamas aiškus pajamų modelis ir kelias į pelningumą.

    Ši tendencija ypač ryški DI sprendimų segmentuose: investuotojai nori ne tik technologijos pažado, bet ir apčiuopiamos grąžos, matuojamos klientų išlaikymu, prenumeratų augimu ir sąnaudų kontrole. Dėl to startuoliai dažniau kalba apie konkrečius naudojimo scenarijus versle, o ne vien apie produktų viziją.

    Įsigijimai ir susijungimai grįžta į darbotvarkę

    Savaitės apžvalgoje matyti ir keli įsigijimai: investuotojai bei strateginiai pirkėjai ieško technologijų, kurios greitai papildytų portfelį, ypač energetikos kaupimo, skaitmeninės sveikatos ir infrastruktūrinės programinės įrangos srityse. Tokie sandoriai dažnai tampa alternatyva lėtesniam organiniam augimui, kai rinkoje atsargiau vertinamos naujos investicijos.

    Vokietijoje dėmesio sulaukė sandoriai, susiję su baterijų kaupimo sprendimais ir programinės įrangos bendrovėmis, o Šveicarijoje – skaitmeninės sveikatos kryptis. Bendra kryptis aiški: pirkėjai dažniau renkasi įmones, kurios turi aiškiai suformuotą produktą ir įrodytą paklausą, o ne vien ankstyvą idėją.

    Personalo pokyčiai ir nauji projektai

    Be finansavimo ir M ir A naujienų, išsiskyrė ir banko „Monzo“ valdymo pokytis: ilgametis pirmininkas Gary Hoffmanas traukiasi po beveik aštuonerių metų. Tokie pokyčiai paprastai signalizuoja naują strateginį etapą – nuo augimo fazės iki didesnio dėmesio efektyvumui, reguliacinei brandai ar pasirengimui platesniam kapitalo pritraukimui.

    Taip pat išryškėjo socialinės krypties platformų idėjos, įskaitant saugesnės smulkių darbų rinkos paaugliams koncepciją. Pastaruoju metu tokie projektai dažniau vertinami per pasitikėjimo, tapatybės patikros ir rizikų valdymo prizmę, nes vartotojų saugumas tampa esmine produkto dalimi, o ne papildoma funkcija.

    Visa savaitės statistika rodo, kad Europos technologijų ekosistema išlaiko tempą, tačiau investuotojai išlieka selektyvūs. Didesnius šansus pritraukti kapitalą turi tie, kurie gali aiškiai parodyti, kaip produktas kuria vertę ir kaip augimas bus pasiektas neaukojant finansinės drausmės.

  • „Monzo“ valdybos pirmininkas Gary Hoffman traukiasi po beveik aštuonerių metų: kas jį pakeis?

    „Monzo“ valdybos pirmininkas Gary Hoffman traukiasi po beveik aštuonerių metų: kas jį pakeis?

    Skaitmeninio banko „Monzo“ valdybos pirmininkas Gary Hoffman nusprendė pasitraukti iš pareigų ir darbą baigs kitą mėnesį. Jis vadovavo valdybai beveik aštuonerius metus, o šis pokytis žymi naują etapą vienam sparčiausiai augusių Jungtinės Karalystės bankų.

    Apie vadovo pasitraukimą pranešta tuo metu, kai bankas ieško ilgalaikio sprendimo valdybos pirmininko pozicijai. Laikinai šias pareigas perims Karen Peacock, „Monzo“ nevykdomoji direktorė, kol bus rastas nuolatinis įpėdinis.

    Kas perima vairą?

    Karen Peacock į „Monzo“ valdybą įsiliejo 2025 metais ir turi patirties technologijų bei finansinių paslaugų sektoriuose. Bankas pabrėžia, kad laikinas paskyrimas užtikrins valdymo tęstinumą, kol vyks atranka dėl nuolatinio valdybos pirmininko.

    Vadovų kaita vyksta jautriame kontekste: per pastaruosius metus „Monzo“ pranešė apie generalinio direktoriaus pokyčius, kai TS Anil buvo pakeistas buvusia „Google“ ir „Standard Chartered“ vadove Diana Layfield. Šis sprendimas, kaip buvo skelbta viešumoje, sukėlė įtampų tarp dalies akcininkų ir valdybos.

    Augimas ir vidinės įtampos

    Gary Hoffman vadovavimo laikotarpiu „Monzo“ reikšmingai išsiplėtė: klientų skaičius, lyginant su laikotarpiu, kai jis pradėjo eiti pareigas, išaugo iki daugiau nei 16 milijonų. Bankas iš vienos pagrindinės programėlės sąskaitos kūrėjo virto plačiau finansines paslaugas siūlančia įstaiga.

    Vis dėlto plėtra dažnai reiškia ir griežtesnį akcininkų dėmesį strategijai, vadovų atrankai bei valdysenos sprendimams. Pastaruoju metu viešumoje aptartos nesutarimų užuominos dėl generalinio direktoriaus pasikeitimo tapo papildomu fonu, kuriame vertinama ir valdybos pirmininko rotacija.

    Sprendimo priežastis

    Pats Gary Hoffman teigia, kad pasitraukimas yra jo asmeninis sprendimas, susijęs su noru daugiau laiko skirti šeimai ir asmeniniams prioritetams. Jis taip pat nurodė, kad yra sėkmingai įveikęs kelerius metus trukusį prostatos vėžio gydymą.

    „Buvęs pirmininku beveik aštuonerius metus, išeinu su didžiuliu pasididžiavimu, žinodamas, kad komanda sukūrė vieną iš pirmaujančių Jungtinės Karalystės bankų, sujungusį technologijas ir bankininkystę“, – sakė Gary Hoffman.

    „Kai Gary prisijungė prie „Monzo“, turėjome 1,6 milijono klientų ir misiją. Šiandien esame dešimt kartų didesni, turime 16 milijonų klientų ir produktus, apimančius beveik visas jų finansinio gyvenimo sritis“, – teigė Karen Peacock.

    Artimiausiais mėnesiais dėmesys kryps į tai, kaip „Monzo“ pasirinks nuolatinį valdybos pirmininką ir ar vadovų komandos pokyčiai stabilizuos santykius su akcininkais. Bankui tai svarbu ir dėl ambicijų augti Jungtinėje Karalystėje bei Europoje, kur konkurencija tarp skaitmeninių bankų ir tradicinių rinkos žaidėjų tik stiprėja.

  • „Monzo“ vadovė palaiko verslo banką: 1 mln. klientų ir ambicijos plėstis į Europą

    „Monzo“ vadovė palaiko verslo banką: 1 mln. klientų ir ambicijos plėstis į Europą

    Jungtinės Karalystės skaitmeninis bankas „Monzo“ skelbia pasiekęs simbolinę ribą: „Monzo Business“ paslauga perkopė 1 000 000 verslo klientų. Įmonės atstovai tvirtina, kad tai pirmas JK skaitmeninis bankas, pasiekęs tokį mastą, o vienas iš šešių šalies verslų turi sąskaitą „Monzo“.

    „Monzo Business“ generalinis vadovas Jordanas Shwide pabrėžia, kad naujoji „Monzo“ vadovė Diana Layfield aktyviai palaiko verslo bankininkystės kryptį. Pasak jo, komanda šį pasiekimą pažymėjo peržiūrėdama vaizdo įrašą su verslo klientų atsiliepimais, kurie, jo teigimu, geriausiai parodo produkto vertę kasdienėms įmonėms.

    „Tai labai sutampa su mūsų misija padėti pinigams veikti visiems. Diana yra didelė šios krypties rėmėja“, – sakė Jordanas Shwide.

    Konkurencinėje JK „fintech“ rinkoje „Monzo“ augimą ypač išryškina palyginimas su kitais žaidėjais: „Revolut“ ir „Starling“ viešai minimi kaip turintys maždaug 800 000 ir 500 000 verslo klientų. „Monzo“ teigia turinti daugiau nei 16 000 000 klientų bendrai, apimančių tiek mažmeninę, tiek verslo bankininkystę.

    „Monzo Business“ startavo 2020 metais, kai JK Konkurencijos ir rinkų institucija buvo atkreipusi dėmesį, kad didieji bankai nepakankamai aktyviai konkuruoja dėl smulkiojo ir vidutinio verslo. Šis segmentas JK sudaro daugiau nei 99 proc. visų maždaug 5 700 000 verslų, todėl net ir nedidelis rinkos dalies pokytis gali virsti dideliais klientų skaičiais.

    Paslauga siūlo kelis planus: nemokamą bazinį ir du mokamus. „Monzo Pro“ kaina siekia apie 10 eurų per mėnesį, o „Monzo Team“ – apie 29 eurus per mėnesį; bankas detaliai neatskleidžia, kiek klientų naudojasi kiekvienu planu.

    Finansiniu požiūriu „Monzo“ nurodo, kad verslo bankininkystė tampa vis reikšmingesnė: 2026 metų metinėje ataskaitoje „Monzo Business“ priskiriama 14 proc. bendrų pajamų. Bendra 2026 metų pajamų suma siekė apie 1 980 000 000 eurų, kai prieš metus verslo krypties dalis buvo 12 proc.

    „Monzo“ teigimu, vien 2026 metais prie verslo pasiūlymo prisijungė 280 000 naujų klientų, o 47 proc. mėnesio aktyvių verslo klientų sudarė mokantys prenumeratoriai. Tokia struktūra bankui svarbi, nes verslo pajamos paprastai remiasi ne tik kortelių mokesčiais ar palūkanomis, bet ir prenumeratos modeliu, kuris padeda stabilizuoti pinigų srautus.

    Augimą įmonė sieja su rekomendacijomis ir startuolių ekosistema: dalis naujų registracijų, pasak „Monzo“, ateina iš verslo savininkų rekomendacijų kitiems verslo savininkams. Tačiau bankas pabrėžia, kad kaip ir mažmeninėje bankininkystėje, įmonės dažnai turi kelias sąskaitas skirtinguose bankuose, todėl „pagrindinio banko“ statusą išmatuoti sudėtinga.

    Tarptautinės plėtros kontekste „Monzo Business“ po starto Airijoje ruošiasi startui Ispanijoje. Įmonės atstovai teigia, kad kiekviena rinka turi savitas taisykles ir klientų įpročius, tačiau kartojasi bendri verslo poreikiai: greitas sąskaitos atidarymas, patogūs mokėjimai, aiškus pinigų srautų valdymas ir paprastesnė atitiktis reikalavimams.

    Nors kai kurie tradiciniai bankai kuria atskirus skaitmeninius prekių ženklus, „Monzo“ kol kas išlaiko vieną identitetą, tik šiek tiek atskirdama verslo paslaugos vizualinį stilių. Artimiausi įmonės prioritetai – pasiūlymo „nušlifavimas“ Ispanijoje ir produkto plėtra, stiprinant funkcijas, kurios aktualiausios augančioms įmonėms.

  • „Monzo“ šuolis: pajamos augo 39 proc., pelnas iki mokesčių – apie 102 mln. eurų

    „Monzo“ šuolis: pajamos augo 39 proc., pelnas iki mokesčių – apie 102 mln. eurų

    Jungtinės Karalystės skaitmeninis bankas „Monzo“ paskelbė apie ryškų finansinių rezultatų pagerėjimą: per finansinius metus iki 2026 metų kovo pabaigos banko pajamos augo, o pelnas iki mokesčių šoktelėjo iki maždaug 102 mln. eurų.

    Įmonė teigia, kad augimą labiausiai palaikė per metus prisijungę apie 3 mln. naujų klientų, didėjusios indėlių apimtys ir išaugęs skolinimas. Bendras klientų skaičius pasiekė daugiau kaip 15,2 mln.

    Kas slypi už augimo

    „Monzo“ nurodo, kad pajamų šaltiniai tampa vis labiau diversifikuoti: reikšmingą dalį sudaro einamųjų sąskaitų likučiai, skolinimas, mokėjimų paslaugos ir turto valdymo sprendimai. Pasak banko, kiekviena iš šių krypčių generuoja dideles, tarpusavyje subalansuotas pajamas.

    Klientų indėliai per metus išaugo iki maždaug 30 mlrd. eurų, tai yra apie 55 proc. daugiau nei prieš metus. Toks indėlių šuolis bankams svarbus ne tik dėl finansavimo bazės, bet ir dėl didesnių galimybių plėsti kreditavimą.

    Verslo klientai ir mokami planai

    Bankas pabrėžė, kad verslo bankininkystė sudaro vis didesnę bendrų pajamų dalį ir šiuo metu siekia apie 14 proc. Kartu auga ir prenumeruojamų paslaugų segmentas: apie 1,6 mln. klientų renkasi mokamus planus.

    Dar vienu svarbiu rodikliu „Monzo“ įvardijo tai, kad apie 50 proc. aktyvių klientų banką jau naudoja kaip pagrindinį. Toks įprotis paprastai reiškia, kad klientai į sąskaitas perveda atlyginimus, dažniau naudojasi kortelėmis ir kitomis paslaugomis, todėl pajamos tampa stabilesnės.

    Plėtra Europoje

    „Monzo“ taip pat patvirtino planus aktyviau žengti į Europos Sąjungos rinkas. Bankas siekia augti ne tik Jungtinėje Karalystėje, bet ir kurti pasiūlą, kuri naujose šalyse nuo pirmos dienos atrodytų vietinė ir pritaikyta konkrečiai rinkai.

    „Pasiekėme stiprų, pelningą augimą, kartu investuodami į pagrindus, kurie užtikrins mūsų ateitį“, – sakė šiemet „Monzo“ vadovės pareigas perėmusi Diana Layfield.

    „Toliau kursime daugiau produktų privatiems ir verslo klientams, auginsime veiklą Jungtinėje Karalystėje ir plėsime „Monzo“ Europoje taip, kad tai nuo pirmos dienos jaustųsi išties vietiška“, – sakė ji.

  • „Monzo“ startuoja Ispanijoje: biurai Barselonoje ir Madride, samdo komandą ir taikosi į ES rinką

    „Monzo“ startuoja Ispanijoje: biurai Barselonoje ir Madride, samdo komandą ir taikosi į ES rinką

    Jungtinės Karalystės skaitmeninis bankas „Monzo“ plečia veiklą Europoje ir ruošiasi startui Ispanijoje. Bendrovė pranešė jau įkūrusi biurus Barselonoje ir Madride bei subūrusi daugiau kaip 50 darbuotojų komandą, kuri artimiausiais metais turėtų augti.

    Įmonė taip pat paskyrė Ispanijos vadovą Francisco Sierra, kuris anksčiau dirbo „Western Union“ ir N26. Jis bus atsakingas už plėtrą vietos rinkoje ir atsiskaitys „Monzo“ Europos vadovui Michael Carney.

    Plėtra tapo įmanoma po to, kai „Monzo“ gavo leidimą veikti Europos Sąjungoje, remiantis Europos Centriniame Banke ir Airijos centriniame banke suderintu licencijavimo procesu. Praktikoje tai reiškia, kad bankas gali siūlyti paslaugas ES rinkose, laikyti klientų indėlius ir palaipsniui plėsti produktų spektrą, priklausomai nuo reguliuotojų sprendimų.

    Ispanija taps antra „Monzo“ Europos Sąjungos rinka po Airijos, kur įsikūrusi bendrovės ES būstinė. Bankas nurodė, kad Airijoje startavo balandį ir sulaukė tūkstančių žmonių, užsiregistravusių į laukiančiųjų sąrašą, o tai paskatino spartinti kitų rinkų planus.

    Kalbėdama apie produktus Ispanijoje, „Monzo“ pabrėžia, kad pradžioje ketina daugiau dėmesio skirti klientų poreikių analizei ir lokalizuotam pasiūlymui. Bankas akcentuoja, kad konkretūs produktų paleidimai priklausys nuo reguliacinių suderinimų, todėl pradinis etapas gali būti labiau orientuotas į pagrindines kasdienes bankininkystės funkcijas.

    „Monzo“ vadovas Michael Carney teigė, kad po sėkmingo starto Airijoje Ispanija tampa nauju svarbiu žingsniu įgyvendinant europinę plėtrą. „Monzo“ komunikacijoje kartojamas siekis supaprastinti kasdienį pinigų valdymą ir pasiūlyti patirtį, kurią vartotojai vertina dėl aiškumo ir patogumo.

    „Džiaugiuosi prisijungęs prie „Monzo“ tokiu metu, kai į Ispaniją atkeliauja naujas požiūris į bankininkystę. Labiausiai laukiu galimybės klausytis žmonių ir suprasti, kaip spręsti jų kasdienius bankininkystės nepatogumus“, – sakė Francisco Sierra.

    Ispanijos rinkoje „Monzo“ teks konkuruoti su jau įsitvirtinusiais skaitmeniniais žaidėjais, įskaitant „Santander“ valdomą „Openbank“, taip pat „Revolut“ ir N26. Pastaraisiais metais ši rinka išsiskiria aktyvia konkurencija dėl kasdienių sąskaitų, kortelių ir skaitmeninių finansų valdymo, todėl naujiems dalyviams svarbiausias tampa aiškus kainodaros modelis, patikimumas ir greitas klientų aptarnavimas.

    Bendrovė taip pat pastaruoju metu koregavo tarptautinę strategiją, anksčiau pasitraukusi iš JAV rinkos. Dabar „Monzo“ komunikacijoje akcentuojama koncentracija į Europą ir galimybė, turint ES licencijos pagrindą, nuosekliai didinti paslaugų apimtį bei kurti papildomus pajamų srautus, pavyzdžiui, iš vartojimo kreditų ar būsto paskolų, kai tam bus pasirengta.