Tag: Moody’s

  • „Moody’s“ įvertino „Ripple“ stabiliąją monetą RLUSD: ką reiškia A2 ir P-1 reitingai rinkai

    „Moody’s“ įvertino „Ripple“ stabiliąją monetą RLUSD: ką reiškia A2 ir P-1 reitingai rinkai

    Reitingų agentūra „Moody’s“ suteikė „Ripple“ JAV doleriu denominuotai stabiliajai monetai RLUSD investicinio lygio įvertinimus: A2 ilgalaikį ir P-1 trumpalaikį. Toks sprendimas kriptoturto rinkoje vertinamas kaip reikšmingas signalas, nes reitingas pirmiausia taikomas ne pačiai technologijai, o atsargų kokybei, likvidumui ir išpirkimo mechanizmams.

    Pasak „Moody’s“, A2 ilgalaikis indėlių reitingas atspindi agentūros vertinimą, kaip RLUSD atsargos padengia įsipareigojimus, kokia jų rinkos vertė ir kredito kokybė, taip pat kaip veikia likvidumo bei išpirkimo procesai. P-1 trumpalaikis reitingas suderintas su ilgalaikiu vertinimu ir nurodo stiprią trumpalaikių įsipareigojimų vykdymo gebą.

    Kas sudaro RLUSD atsargas?

    „Moody’s“ nurodė, kad RLUSD atsargos daugiausia investuojamos į labai likvidų, trumpos trukmės JAV vyriausybės turtą ir grynuosius pinigus. Agentūra taip pat pabrėžė atsargų atskyrimą nuo emitento veiklos bei jų saugojimą pas trečiąsias šalis, nes tai mažina operacines ir teisinias rizikas.

    Reitingų agentūros teigimu, didžiąją dalį atsargų sudaro JAV iždo vekseliai ir kitas trumpalaikis JAV vyriausybės turtas, taip pat grynieji pinigai, laikomi pas turto saugotoją „The Bank of New York Mellon“. Tokia struktūra paprastai vertinama palankiau dėl aiškesnio rizikos profilio ir greitesnio pavertimo grynaisiais prireikus išpirkimų.

    „Atsargos daugiausia investuojamos į labai likvidų, trumpos trukmės JAV vyriausybės turtą ir grynuosius pinigus“, – sakė „Moody’s“.

    Reguliavimo fonas ir ką tai keičia

    „Moody’s“ taip pat atkreipė dėmesį į GENIUS Act, kuris turėtų įsigalioti 2027 metų sausį. Agentūros vertinimu, įstatymas turėtų sustiprinti atsargų apsaugas ir stabiliosios monetos turėtojų interesų gynimą, įskaitant reikalaujamų atsargų atribojimą nuo emitento bankroto masės.

    RLUSD reitingai suteikti pagal „Moody’s“ stabiliosioms monetoms skirtą metodiką, paskelbtą 2026 metų kovą. Agentūra pažymėjo, kad reitingai gali būti mažinami, jei suprastėtų atsargų kredito kokybė ar rinkos vertė, sumažėtų padengimo lygis arba silpnėtų likvidumo ir išpirkimo pajėgumai.

    „Ripple“ planai ir RLUSD mastas

    „Ripple“ atstovas Jackas McDonaldas teigė, kad RLUSD yra pirmoji stabilioji moneta, gavusi investicinio lygio „Moody’s“ įvertinimą, ir tai projektui yra svarbus patvirtinimas. Tuo pat metu bendrovė plečia reguliuojamos infrastruktūros ambicijas: anksčiau šią savaitę „Ripple“ pranešė gavusi galutinį JAV Valiutos kontrolieriaus tarnybos patvirtinimą pradėti „Ripple National Trust Bank“ veiklą.

    Pagal viešai skelbtą informaciją, nacionalinė chartija suteikia galimybę reguliuojamai platformai valdyti atskirtas atsargas, kurios paremia RLUSD, veikti kaip šių atsargų užtikrinimo patikėtinis RLUSD turėtojams ir teikti patikėtines skaitmeninio turto saugojimo paslaugas. RLUSD, pradėta 2024 metų gruodį, išaugo iki maždaug 2,5 milijardo eurų rinkos kapitalizacijos ir daugiausia naudojama „Ripple“ mokėjimų infrastruktūroje bei kaip užstatas „Ripple Prime“.

    Rinkai tokie reitingai dažniausiai svarbūs dėl dviejų priežasčių: jie gali palengvinti institucinį vertinimą ir rizikos valdymą, o taip pat padidina skaidrumo lūkesčius atsargų sudėčiai ir išpirkimo procesams. Vis dėlto reitingas nėra garantija, o jo tvarumas priklausys nuo to, ar atsargų sudėtis ir padengimas išliks tokie pat konservatyvūs, kaip vertinta suteikiant A2 ir P-1.
  • „Moody’s“ nepažemino Prancūzijos reitingo, bet įspėja: skolos bomba tik tiksėjo garsiau

    „Moody’s“ nepažemino Prancūzijos reitingo, bet įspėja: skolos bomba tik tiksėjo garsiau

    Reitingas paliktas, rizika išliko

    Reitingų agentūra „Moody’s“ nusprendė nekeisti Prancūzijos valstybės skolos reitingo ir paliko jį ties Aa3, tačiau perspektyvą išlaikė neigiamą. Rinkose toks sprendimas buvo sutiktas kaip trumpas atokvėpis, nes dalis investuotojų laukė reitingo mažinimo po pastarosiomis savaitėmis išaugusio nerimo dėl šalies finansų.

    Neigiama perspektyva reiškia, kad per artimiausius mėnesius ar metus reitingas vis dar gali būti sumažintas, jei biudžeto rodikliai prastės arba politinė aplinka trukdys priimti deficito mažinimo sprendimus. „Moody’s“ argumentavo, kad vertinimas remiasi prielaida, jog bus patvirtintas 2027 metų biudžetas, nukreiptas į deficito mažinimą, o įtampa visuomenėje ir finansavimo kaštai bent kiek sumažės.

    Vyriausybė sprendimą vadina signalu

    Po paskelbimo Prancūzijos valdžia skubėjo pabrėžti, kad reitingo išsaugojimas esą rodo ekonomikos atsparumą ir biudžeto plano patikimumą. Finansų ir ekonomikos politiką kuruojantys politikai kartojo, kad tikslas iki metų pabaigos patvirtinti atsakingą biudžetą ir toliau mažinti deficitą išlieka esminis.

    Tačiau ekonomistai atkreipia dėmesį, kad pats faktas, jog perspektyva liko neigiama, nėra pasitikėjimo balsas. Tai labiau priminimas, kad agentūra suteikia laiko įrodyti politinę valią ir gebėjimą sutarti dėl tvaraus fiskalinio kelio.

    Obligacijų pajamingumai tapo nervų testu

    Pastarosiomis dienomis Prancūzijos 10 metų skolinimosi kaina šoktelėjo ir peržengė 5,1 proc. ribą, o investuotojai jautriai reagavo į politinę įtampą bei protestų riziką. Kylant pajamingumams brangsta valstybės skolos aptarnavimas, o kartu gali didėti spaudimas visai ekonomikai, įskaitant būsto kreditavimą ir verslo skolinimąsi.

    Analitikai pabrėžia, kad vien palūkanų lygis savaime dar nėra unikalus reiškinys, tačiau Prancūzijai skausmingas tampa skirtumas su Vokietija. Kai Vokietijos obligacijų pajamingumai išlieka gerokai mažesni, rinkos aiškiai parodo, kad už Prancūzijos riziką reikalauja papildomos premijos.

    Politinis neapibrėžtumas kelia kainą

    Ekspertai Prancūzijos situacijoje įžvelgia ne tik ekonominį, bet ir politinį signalą: investuotojai vis labiau abejoja, ar biudžeto konsolidacija yra politiškai įgyvendinama. Diskusijos parlamente dėl išlaidų ir pajamų priemonių, taip pat socialinių grupių mobilizacija didina tikimybę, kad griežtesni sprendimai bus atidedami.

    Rinkoms papildomą įtampą kelia ir artėjantys politiniai ciklai, kurie tradiciškai didina populistinių pažadų riziką bei apsunkina taupymo priemones. Dėl to net ir laikinas pirkėjų sugrįžimas į Prancūzijos obligacijas, jei jis įvyktų, analitikų vertinimu, nebūtinai reikštų ilgalaikį pasitikėjimo sugrįžimą.

    „Tai nėra pasitikėjimo balsas, o daugiau laiko kredito išbandymui“, – teigė rinkų strategas Théophile Legrand.

    „Jei rinkos nuspręs, kad reikšminga biudžeto konsolidacija Prancūzijoje politiškai neįmanoma, reikalaujama rizikos premija gali dar augti“, – sakė ekonomikos profesorius Jérôme Mathis.

  • Prancūzijos obligacijų panika kelia įtampą: ar ECB posėdyje nuskambės netikėtas sprendimas?

    Prancūzijos obligacijų panika kelia įtampą: ar ECB posėdyje nuskambės netikėtas sprendimas?

    Prieš artėjantį Europos Centrinio Banko posėdį rinkų dėmesys krypsta į Prancūziją: sparčiai kylant šalies obligacijų pajamingumams brangsta skolinimasis ne tik Paryžiui, bet ir platesnei euro zonai. Dėl to investuotojai vis garsiau svarsto, ar įtampa neprivers ECB persvarstyti planų dėl palūkanų normų.

    Rinkose vyrauja lūkestis, kad ECB palūkanų normų nekeis, nes dalį griežtinimo efekto jau atlieka pati obligacijų rinka. Kylant ilgalaikėms palūkanoms brangsta paskolos verslui ir gyventojams, o tai vėsina ekonomiką net ir be papildomo sprendimo Frankfurte.

    Prancūzijos 10 metų obligacijų pajamingumas šią savaitę buvo pakilęs virš 5 proc. ir pasiekė aukštumas, nematytas nuo 2002 metų. Tuo pat metu išaugo skirtumas su Vokietijos obligacijomis, kurios laikomos saugiausiu euro zonos etalonu, o tai signalizuoja apie padidėjusią rizikos premiją Prancūzijai.

    Įtampos ženklas matomas ir iš kredito rizikos draudimo sandorių: 5 metų kredito įsipareigojimų neįvykdymo apsikeitimo sandorių kaina buvo perkopusi 100 bazinių punktų ribą. Tokie lygiai dažniau siejami su nervingumu dėl viešųjų finansų tvarumo, ypač kai politinis fonas komplikuoja sprendimų priėmimą.

    Investuotojų nerimą didina ir politinė aklavietė dėl kitų metų biudžeto: planuojami maždaug 43 milijardų eurų išlaidų mažinimai bei papildomos pajamos, tačiau valdžiai trūksta stabilios daugumos. Papildomą riziką kursto ir laukiamas reitingų agentūros „Moody’s“ vertinimas, nes rinkoje plačiai tikimasi reitingo sumažinimo.

    ECB vadovė Christine Lagarde viešai signalizuoja, kad pagrindiniai sprendimai turi būti priimti Prancūzijoje, o ne centrinio banko būstinėje. Tokia pozicija atspindi principą, kad fiskalinės problemos pirmiausia sprendžiamos biudžeto politika, o ECB mandatą riboja kainų stabilumo tikslas ir draudimas finansuoti valstybių skolas.

    „Pirmasis ir svarbiausias sprendimas turi ateiti iš Prancūzijos, ir jis susijęs su fiskaline politika“, – sakė Christine Lagarde.

    Rinkos dalyviai kartu stebi, ar įtampa netampa visos euro zonos problema. Jei obligacijų pardavimas pradėtų kelti grėsmę vieningos pinigų politikos perdavimui skirtingose šalyse, teoriškai galėtų būti svarstomos ECB priemonės, tokios kaip 2022 metais sukurta Perdavimo apsaugos priemonė, kuri iki šiol nebuvo panaudota.

    Vis dėlto tokios intervencijos kartelė yra aukšta, nes šalys turi atitikti tam tikras sąlygas, įskaitant patikimą fiskalinę trajektoriją. Prancūzijos skolos ir bendrojo vidaus produkto santykis siekia apie 119,1 proc., o tai apsunkina argumentą, kad skolinimosi brangimas yra vien tik nepagrįsta rinkos reakcija.

    Rinkų įtampą didina ir socialinė situacija: laukiami protestai, o verslams Paryžiuje rekomenduojama ruoštis papildomoms saugumo priemonėms. Toks fonas didina neapibrėžtumą dėl biudžeto sprendimų ir ekonomikos augimo perspektyvų, todėl obligacijų rinka toliau jautriai reaguoja į bet kokius signalus.

    Tuo pat metu euro zonoje infliacija išlieka padidėjusi, o ją pastaruoju metu vėl kelia energijos kainos, todėl diskusija dėl palūkanų normų nėra uždaryta. Dalis ekonomistų prognozuoja, kad ECB gali laukti atnaujintų prognozių ir tik vėliau spręsti, ar reikalingi papildomi žingsniai, o artimiausias posėdis gali būti ramus veiksmais, bet svarbus retorika.

  • Prancūzijos 10 metų obligacijų pajamingumas peržengė 5 proc.: brangsta skolos kaina?

    Prancūzijos 10 metų obligacijų pajamingumas peržengė 5 proc.: brangsta skolos kaina?

    Rinkose – nerimo signalas

    Prancūzijos Vyriausybės etaloninių 10 metų obligacijų pajamingumas pakilo virš 5 proc. – tokio lygio rinka nematė nuo 2002 metų. Pajamingumui kylant, investuotojai reikalauja didesnės grąžos už tai, kad skolintų valstybei.

    Toks šuolis dažniausiai reiškia, kad rinkos vertina didesnę riziką ir nori kompensacijos už neapibrėžtumą. Praktikoje tai tiesiogiai didina valstybės skolinimosi sąnaudas ir komplikuoja biudžeto planus.

    Biudžetas, skola ir politinė įtampa

    Pajamingumų kilimą paskatino užsitęsusios politinės derybos dėl 2027 metų biudžeto, kuriame numatoma didelio masto išlaidų mažinimo programa. Prancūzijos valdžia siekia mažinti deficitą, tačiau parlamente stinga aiškios daugumos reformoms prastumti.

    Prancūzijos valstybės skola, įvairiais vertinimais, siekia apie 120 proc. bendrojo vidaus produkto ir gerokai viršija Europos Sąjungos sutartyse numatytą 60 proc. orientyrą. Didesnė skola reiškia ir didesnį jautrumą palūkanų normų pokyčiams.

    „Kai rinkos pradeda abejoti, ar konsolidacija bus įgyvendinta, skolos kaina kyla labai greitai“, – sakė vienas euro zonos skolų rinkos analitikas.

    Kodėl tai svarbu gyventojams ir verslui

    Prancūzijos iždo leidžiamos OAT obligacijos yra vienas svarbiausių orientyrų šalies finansų sistemai, todėl jų pajamingumo kilimas gali persiduoti į kitas palūkanas. Tai gali reikšti brangesnį finansavimą įmonėms ir namų ūkiams, ypač ten, kur paskolų kainodara labiau susieta su rinkos rodikliais.

    Rinkose stebimas ir skirtumo su Vokietijos 10 metų obligacijomis didėjimas, kuris priartėjo prie 160 bazinių punktų. Kadangi Vokietija laikoma euro zonos patikimumo etalonu, didėjantis skirtumas signalizuoja prastesnį Prancūzijos rizikos vertinimą.

    Reitingo rizika – papildomas katalizatorius

    Pardavimų banga obligacijų rinkoje didina spaudimą Prancūzijos Vyriausybei prieš kredito reitingo vertinimą, kurio laukia investuotojai. Jei reitingas būtų sumažintas, tai galėtų automatiškai dar labiau padidinti skolinimosi kainą, nes dalis investuotojų laikosi griežtų taisyklių, kokio reitingo vertybinius popierius gali pirkti.

    Net ir patvirtinus planuojamas priemones, prognozuojama, kad deficitas kitais metais vis tiek liktų apie 5 proc. bendrojo vidaus produkto, kai euro zonoje įprastas orientyras yra 3 proc. Tai reiškia, kad spaudimas fiskalinei drausmei ir politinės įtampos gali išlikti.

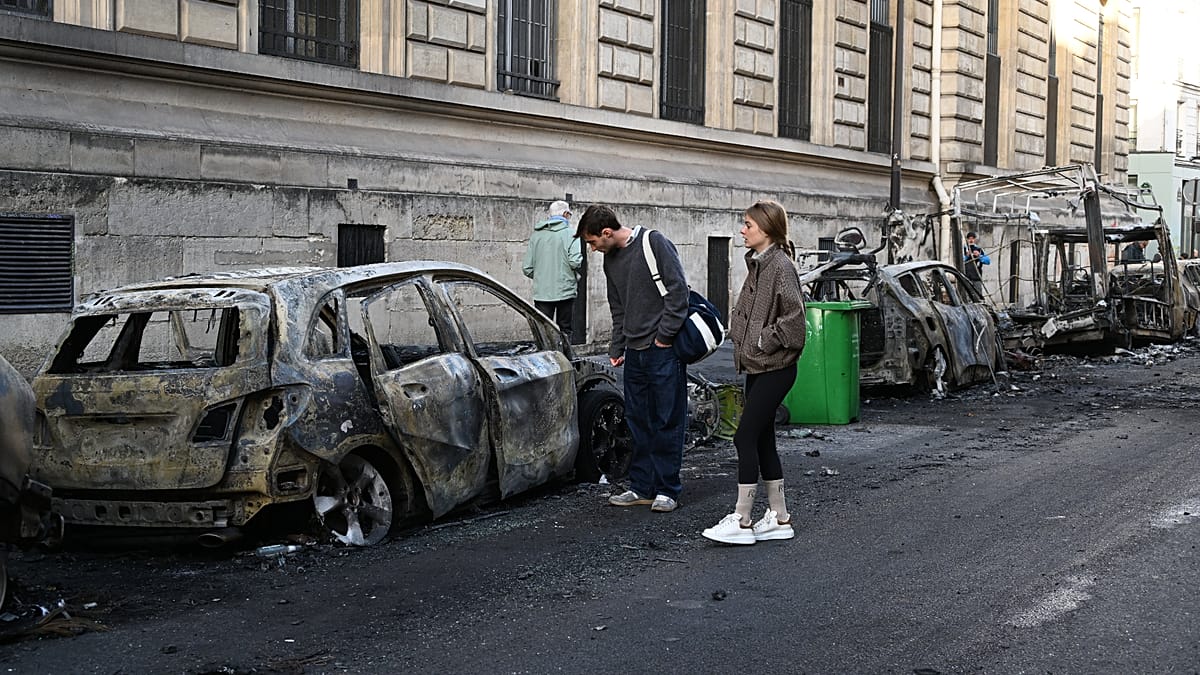
    Pastarosiomis dienomis situaciją paaštrino ir protestai, kuriuose dalis visuomenės reikalavo daugiau finansavimo mokykloms bei viešosioms paslaugoms. Kai kur protestai peraugo į smurtinius susirėmimus, o tai didina politinio stabilumo riziką, kurią rinkos taip pat įkainoja.

  • Europos biržos raudonuoja: Prancūzijos riaušių sąskaita šokiruoja verslą ir rinkas

    Europos biržos raudonuoja: Prancūzijos riaušių sąskaita šokiruoja verslą ir rinkas

    Pirmadienį Europos akcijų biržos prekybą pradėjo smukimu, investuotojams vertinant Prancūziją sukrėtusių riaušių žalą ir augančią politinę įtampą. Rinkos jautriai reagavo tiek į pranešimus apie niokojamas parduotuves, tiek į signalus, kad šalies skolinimosi kaina gali kilti toliau.

    Platesnis Europos akcijų indeksas „Stoxx 600“ sesijos pradžioje buvo nusileidęs daugiau nei 0,6 proc., o „Euro Stoxx 50“ smuko apie 0,1 proc. Prancūzijos „CAC 40“ taip pat judėjo žemyn, investuotojams vertinant tiesioginę žalą mažmeninės prekybos ir paslaugų sektoriams.

    Vienas ryškiausių pavyzdžių – mažmeninės prekybos grupė „Carrefour“, pranešusi, kad taikiniais tapo apie 50 jos parduotuvių, o akcijos dėl to krito daugiau nei 2 proc. Verslo atstovai kalba ne tik apie išdaužytus langus ar išgrobstytas prekes, bet ir apie sutrikusias tiekimo grandines, prastovas bei didėjančias draudimo išlaidas.

    Skolinimosi kaina kyla, nervai įtempti

    Įtampos daugėjo ir obligacijų rinkoje: Prancūzijos 10 metų Vyriausybės obligacijų pajamingumas buvo pakilęs iki maždaug 4,86 proc., o tai investuotojams signalizuoja didesnę riziką ir brangesnį valstybės finansavimą. Rinkos dalyviai atidžiai stebi politines diskusijas dėl biudžeto, nes fiskalinė disciplina dabar tampa vienu svarbiausių euro zonos stabilumo klausimų.

    Rizikos barometru laikomas pajamingumų skirtumas su Vokietijos skola siekė apie 143,5 bazinio punkto. Anksčiau spalio pradžioje jis buvo perkopęs 150 bazinių punktų ribą, o tokie lygiai paprastai rodo išaugusį investuotojų nerimą dėl šalies gebėjimo suvaldyti deficitą ir skolą.

    Papildomą įtampą kuria ir kredito reitingų agentūrų sprendimų laukimas: „Moody’s“ šią savaitę peržiūri Prancūzijos kredito reitingą, kuriam šiuo metu taikoma neigiama perspektyva. Tokios peržiūros rinkose dažnai tampa katalizatoriumi obligacijų pajamingumams ir valiutai, nes nuo reitingų priklauso dalies institucinių investuotojų investavimo taisyklės.

    Verslas skaičiuoja žalą po riaušių

    Prancūzijos institucijos skelbė, kad į protesto eitynes visoje šalyje susirinko apie 550 000 žmonių, tačiau dalyje miestų demonstracijos virto riaušėmis ir plėšimais. Pranešta apie 2 400 sulaikytų asmenų, o pareigūnų ir gelbėtojų sužeistųjų skaičius, skirtingais vertinimais, siekė nuo kelių šimtų iki beveik 1 000.

    Vidaus reikalų ministras Laurent Nuñez pripažino, kad kai kuriose vietose pritrūko pasirengimo ir kontrolės, bei siūlė atsistatydinti, tačiau prezidentas Emmanuelis Macronas atsistatydinimo nepriėmė. Sprendimas motyvuotas tuo, kad saugumo struktūroms reikia nepertraukiamos vadovavimo grandies, kol situacija stabilizuojama.

    Prekybos sektorius skaičiuoja šimtus milijonų eurų galinčius siekti nuostolius: pasak Prancūzijos mažmeninės prekybos federacijai vadovaujančio „Carrefour“ vadovo Alexandre’o Bompard’o, nuo plėšimų ir niokojimo nukentėjo apie 1 500 parduotuvių. Jis pabrėžė, kad valstybė privalo užtikrinti prekybininkų ir darbuotojų saugumą.

    „Vien „Carrefour“ atveju remonto kaina viršys dešimt milijonų eurų“, – sakė Alexandre’as Bompard’as.

    Į viešus raginimus reaguoti nedelsiant įsitraukė ir kiti prekių ženklai: drabužių gamintojo „Lacoste“ vadovas Thierry Guibert teigė, kad būtina skubiai stiprinti apsaugą ir užtikrinti darbuotojų saugumą. Mažesnių verslų atstovai situaciją apibūdino dar aštriau, kalbėdami apie uždelstą policijos reakciją ir jausmą, kad jie palikti tvarkytis vieni.

    Politiniu lygmeniu Paryžiuje planuoti krizės valdymo susitikimai su verslo asociacijomis, bankais ir draudikais, o profsąjungos paskelbė kvietimą nacionaliniam streikui lapkričio 5 dieną. Investuotojai tokias žinias vertina kaip papildomą riziką vartojimui ir ekonomikos augimui, ypač jei neramumai persikeltų į ilgesnį laikotarpį.

    Kitose Europos rinkose nuotaikos taip pat buvo niūrios: Jungtinės Karalystės, Italijos ir Ispanijos pagrindiniai indeksai prekybos pradžioje fiksavo apie 0,4–0,6 proc. kritimą, o Vokietijos „DAX“ smuko dar ryškiau. Valiutų rinkoje euras silpnėjo JAV dolerio ir Jungtinės Karalystės svaro atžvilgiu, o dėmesys krypo ir į artėjantį Europos Centrinio Banko posėdį, kuris suplanuotas spalio 29 dieną.

  • „Moody’s“ įvertino Sky Protocol B3: kodėl auga institucijų dėmesys USDS stabiliajai kriptovaliutai

    „Moody’s“ įvertino Sky Protocol B3: kodėl auga institucijų dėmesys USDS stabiliajai kriptovaliutai

    Reitingų agentūra „Moody’s“ suteikė Sky Protocol B3 emitento reitingą su stabilia perspektyva. Tai vienas pirmųjų atvejų, kai tradicinė kredito rizikos vertinimo sistema pritaikyta stabiliosios kriptovaliutos protokolui, o ne įmonei ar valstybei.

    Sky Protocol valdo USDS stabiliąją kriptovaliutą ir susijusią ekosistemą, per kurią kapitalo valdytojai gali pasiekti USDS likvidumą ir jį naudoti skirtingose strategijose. Pats protokolas teigia, kad reitingas rodo didėjantį institucijų pripažinimą, kai kartu siekiama stiprinti rezervus ir kapitalo poziciją.

    Kam reikalingas kredito reitingas?

    Nepriklausomas kredito reitingas instituciniams investuotojams dažnai yra būtina „įėjimo sąlyga“, nes leidžia vertinti riziką pagal jau įprastus standartus. Sky Frontier Foundation kapitalo rinkų vadovas Gregas Feibusas pabrėžė, kad tokie vertinimai padeda investuotojams palyginti protokolą su kitais rinkos dalyviais jiems pažįstamose rėmuose.

    „Nepriklausomų kredito reitingų vertė ta, kad jie leidžia instituciniams investuotojams vertinti Sky pagal tuos pačius modelius, kuriuos jie taiko visose pasaulio rinkose“, – sakė Gregas Feibusas.

    Sky taip pat nurodo, kad šiuo metu yra vienas iš nedaugelio stabiliosios kriptovaliutos protokolų, turinčių formalius vertinimus iš daugiau nei vienos didžiosios agentūros. Praktikoje tai gali reikšti lengvesnes derybas su partneriais, platesnį priimtinų užstatų spektrą ir aiškesnį rizikos „žemėlapį“ institucijoms.

    Kas labiausiai domina institucijas?

    Sky ekosistemoje svarbi vieta tenka sUSDS, kuris siejamas su papildomomis grąžos ar užstatymo galimybėmis. Pastaraisiais mėnesiais rinkoje daugėjo signalų, kad didesni rinkos dalyviai plečia USDS ar sUSDS naudojimą, įskaitant sprendimus įtraukti šiuos instrumentus į iždo ar prekybos veiklą.

    Kontekstas svarbus ir dėl to, kad ankstesni vertinimai bei komentarai rinkoje akcentavo tipines decentralizuotų finansų rizikas: valdysenos centralizaciją, indėlių ar likvidumo koncentraciją ir santykinai silpnesnius kapitalo buferius. Sky atstovai teigia, kad įvardytas rizikas pripažįsta ir prioritetą teikia rezervų lygio didinimui.

    Ką tai gali reikšti rinkai?

    Institucijų dalyvavimas stabiliosiose kriptovaliutose paprastai didėja tada, kai atsiranda aiškesni rizikos vertinimo ir atskaitomybės instrumentai. Kredito reitingas čia veikia kaip tiltas tarp tradicinių finansų procedūrų ir blokų grandinės produktų, ypač kai sprendimus priima rizikos komitetai.

    Vis dėlto B3 yra žemesnės investicinės kategorijos lygis, todėl jis nereiškia, kad rizika maža. Greičiau tai signalas, kad protokolas tampa „matuojamas“ įprastais metodais, o to dažnai ir laukia institucijos, svarstančios, ar USDS gali tapti jų strategijų dalimi.

  • Varšuvos biržoje – nauji rekordai po „Moody’s“ reitingo kirčio: investuotojai blogas žinias jau buvo įkainoję

    Varšuvos vertybinių popierių birža pirmadienį pasiekė naujas aukštumas: pagrindinis indeksas WIG20 per sesiją kilo apie 2,2 proc. iki maždaug 4 214 punktų, o platesnis WIG paaugo apie 2,1 proc. iki maždaug 158 286 punktų. Augimas buvo platus: mWIG40 kilo apie 2,3 proc., sWIG80 – apie 0,9 proc.

    Rinkos optimizmas išsiskyrė tuo, kad jis pasirodė netrukus po to, kai reitingų agentūra „Moody’s“ sumažino Lenkijos ilgalaikį reitingą užsienio valiuta vienu laipteliu – iki A3. Vis dėlto kainų dinamika rodė, kad investuotojai šį sprendimą iš anksto įvertino ir jis netapo netikėtu sukrėtimu.

    Reitingo sprendimas neįgąsdino

    Rinkos dalyviai pabrėžė, kad toks „Moody’s“ žingsnis didžiąja dalimi jau buvo įskaičiuotas akcijų kainose, todėl neįvyko staigus rizikos išpardavimas. Dalis dėmesio persikėlė nuo paties reitingo simbolio prie makroekonominių perspektyvų ir įmonių rezultatų.

    Analitikų vertinimu, svarbiu signalu tapo ir tai, kad perspektyva kartu buvo pakeista į stabilią. Tai investuotojams reiškia, kad trumpuoju laikotarpiu tolesni reitingo mažinimai nėra laikomi labiausiai tikėtinu scenarijumi.

    „Šįkart rinkos reakcija rodo, kad investuotojai tokiam žingsniui iš esmės buvo pasiruošę, o pats reitingo mažinimas jau anksčiau buvo įkainotas“, – sakė akcijų rinkos analitikas Mikołajus Sobierajskis iš XTB.

    Jo teigimu, kapitalas iš vietos rinkos nesitraukė, o augimo „plotis“ buvo papildomas teigiamas signalas. Pasak analitikų, tai gali reikšti, kad daliai investuotojų svarbiausi yra ekonomikos augimo tempai ir įmonių pelningumas, o ne trumpalaikės reitingų naujienos.

    Bankai tapo ryškiausiu segmentu

    Vienas ryškiausių judėjimų fiksuotas bankų sektoriuje: indeksas WIG Banki pakilo iki naujo istorinio maksimumo ir sesiją baigė ties maždaug 28 347 punktais. Augo visos bankų sektoriaus bendrovės, esančios WIG20 arba mWIG40 indeksuose.

    Rinkoje buvo atkreiptas dėmesys, kad teorinėje perspektyvoje reitingo mažinimas gali didinti jautrumą bankams, nes jie yra reikšmingi valstybės skolos turėtojai. Vis dėlto praktinis prekybos rezultatas parodė priešingą vaizdą: investuotojai labiau rinkosi sektorių, kuris dažnai laikomas cikliškai patraukliu esant palankioms ekonomikos augimo prognozėms.

    Kas dar išsiskyrė sesijoje?

    Tarp didžiausių kapitalizacijų įmonių dauguma brango, o viena ryškesnių augimo istorijų buvo „Modivo“ akcijos, kurios šoktelėjo beveik 6 proc. Bendrovės kaina pastaraisiais mėnesiais buvo patyrusi ilgą nuosmukį, tačiau pastaruoju metu fiksuotas atšokimas nuo žemumų.

    Tuo metu dvi bendrovės dieną baigė nežymiu minusu: „Allegro“ kaina smuko apie 0,74 proc., o „Dino“ – apie 0,70 proc. Bendras vaizdas išliko pozityvus, nes kylantys indeksai signalizavo platų pirkėjų aktyvumą.

    „Paradoksalu, tačiau svarbiausia komunikato dalis yra ne reitingo sumažinimas, o perspektyvos pakeitimas į stabilią“, – sakė XTB analizės padalinio vadovo pavaduotojas Michałas Stajniakas.

    Jo vertinimu, užsienio kapitalas akcijų rinkoje pirmiausia stebi ekonomikos augimo perspektyvas. „Moody’s“ ekonominės prognozės, numatančios maždaug 3,7 proc. BVP augimą, tapo svarbiu argumentu, leidžiančiu Lenkijai išsiskirti vangiau augančios euro zonos fone.

  • Lenkijai „Moody’s“ sumažino reitingą: brangstant skolinimuisi prasideda tikras 2027 metų biudžeto testas

    Lenkijos finansų rinkose sujudimas kilo po to, kai reitingų agentūra „Moody’s“ sumažino šalies kredito reitingą vienu laipteliu – iki A3. Sprendimą lydėjo staigesnis 10 metų obligacijų pajamingumo šuolis, o tai signalizuoja, kad skolintis valstybei gali brangti net ir be akivaizdaus kapitalo bėgimo.

    Nors pirmomis dienomis nebuvo matyti panikos požymių nei obligacijų, nei valiutos rinkoje, pagrindinis klausimas lieka atviras: kaip atrodys 2027 metų biudžetas, jei pajamų planus mažins politiniai sprendimai, o rizikos premija už Lenkijos skolą išliks didesnė. Investuotojams svarbiausia ne pats reitingo pokytis, o tai, ar valdžia pateiks patikimą kelią deficitui ir skolai stabilizuoti.

    Kas lėmė reitingo mažinimą?

    „Moody’s“ argumentacijoje akcentuojama fiskalinė kryptis: didelis deficitas, auganti skola ir didėjanti jos aptarnavimo kaina. Agentūra prognozuoja, kad valdžios sektoriaus deficitas 2026 ir 2027 metais gali siekti apie 7 proc. bendrojo vidaus produkto, o skolos santykis su bendruoju vidaus produktu gali kilti iki beveik 69 proc. 2027 metais.

    Kitas svarbus motyvas – politinės kliūtys fiskalinei konsolidacijai. Reitingų agentūra tiesiogiai neįvardija vieno sprendimo kaip priežasties, tačiau pabrėžia, kad šalies institucijoms vis sunkiau susitarti dėl priemonių, kurios leistų mažinti deficitą nepadidinant skolos dar sparčiau.

    2027 metų biudžetas: kur gali atsiverti skylė?

    2027 metų biudžeto projekte numatoma apie 153,2 mlrd. eurų pajamų, iš jų apie 137,3 mlrd. eurų turėtų sudaryti mokestinės pajamos. Plane pajamų didinimas remiasi ne vien išlaidų augimo ribojimu, bet ir naujomis ar didesnėmis mokestinėmis priemonėmis.

    Rinkos dalyviai įvardija riziką, kad politiniai veto ar neįgyvendintos mokestinės pataisos gali sumažinti biudžeto pajamas maždaug 2,2–3,3 mlrd. eurų. Toks pajamų praradimas pats savaime nebūtinai sukelia krizę, tačiau didina skolą, augina palūkanų išlaidas ir mažina valdžios manevro laisvę ekonomikai lėtėjant.

    Ką reiškia brangesnis skolinimasis?

    Reitingo sumažinimas nebūtinai automatiškai išprovokuoja ilgalaikį pajamingumų šuolį, nes dalis rizikos gali būti įkainota iš anksto. Vis dėlto, jei investuotojai reikalauja aukštesnės premijos už riziką, valstybės skolos aptarnavimas per kelerius metus pastebimai pabrangsta, ypač kai didelė dalis skolos turi būti refinansuojama.

    2027 metais poveikis labiausiai paliestų naujas emisijas, o pilnas brangesnių palūkanų persidavimas visam skolos portfeliui paprastai užtrunka. Dėl to rinkai svarbiausia ne vienadienė reakcija, o tai, ar padidėjusi rizikos premija taps ilgalaike norma.

    Lenkijos finansų ministerija viešai pabrėžė, kad sprendimą vertina rimtai, tačiau be panikos, ir akcentavo institucijų bendradarbiavimo svarbą. Prezidento kanceliarija savo ruožtu argumentuoja, kad vetuoti teisės aktai, jų vertinimu, buvo parengti nekokybiškai ir kėlė teisinių abejonių.

    Rinkos požiūriu lemiamas bus atsakymas į paprastą klausimą: ar valdžia pateiks aiškų atsarginį scenarijų, kuris užpildytų galimą pajamų trūkumą nepadidinant skolos daugiau, nei investuotojai pasirengę toleruoti. Kol tokio signalo nėra, 2027 metų biudžetas išlieka pagrindiniu testu Lenkijos kredito patikimumui.

  • Graikija grįžta į elitą: Atėnų birža pripažinta išsivysčiusių rinkų klubo nare

    Graikija grįžta į elitą: Atėnų birža pripažinta išsivysčiusių rinkų klubo nare

    Graikijos akcijų rinka po ilgų metų sugrįžo į išsivysčiusių rinkų žemėlapį: indeksų sudarytoja FTSE Russell perklasifikavo šalį iš pažengusios besivystančios į išsivysčiusią rinką. Tai svarbus signalas tarptautiniams investuotojams, nes nuo tokių sprendimų priklauso, kur gali investuoti dalis institucinių fondų.

    Pokytis reiškia, kad 62 Graikijos bendrovių akcijos iš FTSE besivystančių rinkų krepšelių buvo perkeltos į išsivysčiusių rinkų indeksus. Rinkos dalyviai pažymi, kad tai gali didinti užsienio kapitalo srautus ir likvidumą, o biržoje listinguojamoms įmonėms atverti daugiau finansavimo galimybių.

    „Tai yra lūžio taškas, kuris gali praplėsti tarptautinių investuotojų ratą ir sustiprinti Graikijos bendrovių prieigą prie kapitalo“, – sakė Atėnų biržos grupės vadovas Yianos Kontopoulos.

    Tą pačią kryptį pasirinko ir indeksų tiekėja STOXX, taip pat priskyrusi Graikiją prie išsivysčiusių rinkų. Dėl to devynios Graikijos bendrovės įtrauktos į STOXX Europe 600 indeksą, tarp jų National Bank of Greece, Eurobank, Piraeus Bank, Alpha Bank, taip pat pramonės ir energetikos grupės GEK Terna, Motor Oil, PPC, Metlen ir mažmenininkė Jumbo.

    Prieš įsigaliojant pokyčiams, fondai, sekantys indeksus, privalėjo persitvarkyti portfelius: besivystančių rinkų fondai pardavinėjo Graikijos akcijas, o išsivysčiusių rinkų fondai jas pirko. Dėl to prekybos apyvarta Atėnuose šoktelėjo iki rekordinės maždaug 4,26 milijardo eurų sumos, o rinkoje dėmesys dabar krypsta į klausimą, ar tai virs ilgalaikiu užsienio investuotojų aktyvumu.

    Biržos „paaukštinimas“ sutapo ir su gerėjančiais signalais dėl valstybės finansų. Reitingų agentūra Moody’s pakeitė Graikijos Baa3 reitingo perspektyvą iš stabilios į teigiamą, taip pasiųsdama žinią, kad, tęsiantis fiskaliniams ir ekonominiams pagerėjimams, reitingas gali būti keliamas.

    Kita agentūra Scope Ratings žengė dar toliau ir pakėlė Graikijos reitingą nuo BBB iki BBB+, perspektyvą palikdama stabilią. Tokie sprendimai paprastai didina investuotojų pasitikėjimą ir gali mažinti valstybės skolinimosi kaštus, nes reitingai yra vienas svarbiausių rizikos vertinimo orientyrų tarptautinėse rinkose.

    Graikijos finansų ministerija pabrėžė, kad sprendimus lėmė mažėjanti skolos našta, biudžeto pertekliaus siekis, gerėjantis mokesčių surinkimas ir reformos, stiprinančios institucijų veiklą. Vis dėlto ekonomistai atkreipia dėmesį, kad išsivysčiusių rinkų statusas savaime negarantuoja nuolatinių kapitalo srautų, jei nebus užtikrintas stabilus augimas, investicijų aplinka ir įmonių skaidrumas.

    Pastaraisiais metais investuotojų dėmesys Europos rinkose vis dažniau krypsta į fiskalinę drausmę ir struktūrines reformas, ypač didesnių palūkanų normų laikotarpiu. Graikijai tai reiškia, kad grįžimas į išsivysčiusių rinkų klubą tampa ne tik simboliniu, bet ir praktiniu įsipareigojimu išlaikyti patikimumą, gerinti produktyvumą ir didinti gyventojų pajamas.

  • Moody’s sumažino Lenkijos reitingą: įvardijo silpną vietą ir prognozuoja augantį deficitą

    Reitingas sumažintas iki A3

    Reitingų agentūra „Moody’s“ sumažino Lenkijos ilgalaikį kredito reitingą nuo A2 iki A3 ir nustatė stabilią perspektyvą. Agentūra sprendimą grindžia, jos vertinimu, ilgalaikiu šalies fiskalinės padėties silpnėjimu ir sparčiai augančia valstybės skolos našta.

    „Moody’s“ nurodo, kad dideli biudžeto deficitai, nepaisant ekonomikos augimo, pastaraisiais metais reikšmingai padidino viešąją skolą. Kartu augančios skolinimosi išlaidos, pasak agentūros, blogina skolos aptarnavimo rodiklius.

    Prognozės: deficitas apie 7 proc.

    Agentūra prognozuoja, kad valdžios sektoriaus deficitas 2026–2027 metais išliks apie 7 proc. bendrojo vidaus produkto. Toks lygis, „Moody’s“ vertinimu, laikysis nepaisant to, kad Lenkijos ekonomika turėtų augti sparčiau nei vidutiniškai.

    Skolos našta, agentūros skaičiavimu, taip pat didės: valdžios sektoriaus skola 2027 metais galėtų pasiekti 68,9 proc. bendrojo vidaus produkto, kai 2025 metais ji, pagal agentūros minėtą trajektoriją, sudarė 59,7 proc. Bendrą vaizdą, anot „Moody’s“, lemia didesnės išlaidos sveikatai, viešosios investicijos ir tęstiniai socialiniai bei gynybos įsipareigojimai.

    Silpnoji vieta: fiskalinės taisyklės ir skolos apskaita

    „Moody’s“ teigimu, Lenkijoje silpnėja fiskalinės politikos efektyvumas, nes ji pastaraisiais metais buvo procykliška, o valdžios noras arba gebėjimas atkurti fiskalinius rezervus palankiomis ekonominėmis sąlygomis buvo ribotas. Agentūra pabrėžia, kad deficitai išliko aukšti net esant žemam nedarbui ir dideliam Europos Sąjungos lėšų srautui.

    Agentūra taip pat atkreipia dėmesį į skolos augimą už nacionalinių fiskalinių taisyklių ribų. Dalis įsipareigojimų, sukauptų per valstybės valdomas struktūras, gali nebūti įtraukiami į nacionalinę skolos apibrėžtį, tačiau pagal Europos Sąjungos metodiką jie patenka į valdžios sektoriaus skolą, todėl bendras skolos lygis vertinamas kaip didesnis.

    Politika ir rinkimai gali atidėti korekcijas

    „Moody’s“ nurodo, kad politiniai veiksniai, įskaitant įtampas tarp valdžios ir prezidento institucijos bei artėjantį rinkimų ciklą, mažina reikšmingos fiskalinės konsolidacijos tikimybę artimiausiu laikotarpiu. Agentūra mano, kad tai gali atidėti sprendimus, kurie greičiau mažintų deficitą.

    Vis dėlto stabili perspektyva, agentūros aiškinimu, reiškia subalansuotas rizikas esamame A3 lygyje. „Moody’s“ tikisi, kad ekonomikos augimą palaikys investicijos, taip pat privataus vartojimo ir grynojo eksporto dinamika, nors kartu išlieka padidėjusi geopolitinė įtampa dėl karo Ukrainoje.

    Finansų ministras ragina bendradarbiauti

    Lenkijos finansų ministras Andrzejus Domańskis pareiškė, kad agentūros sprendimą vertina rimtai, tačiau ramiai. Jis pabrėžė, kad Vyriausybė ketina stiprinti viešuosius finansus, tačiau tam, jo teigimu, reikalingas visų valstybės institucijų, įskaitant prezidentą, bendradarbiavimas.

    „Šį sprendimą vertiname rimtai, bet ramiai. Lenkijos ekonomika sparčiai auga, o jos pagrindai išlieka tvirti. Nuosekliai stiprinsime viešuosius finansus, tačiau tam reikia visų valstybės institucijų bendradarbiavimo, įskaitant prezidentą“, – sakė Andrzejus Domańskis.

    Po sprendimo „Moody’s“ reitingas A3 su stabilia perspektyva sutampa su kitų didžiųjų agentūrų reitingų lygiu, kuris Lenkijai šiuo metu taip pat yra toje pačioje kategorijoje. Tai reiškia, kad rinkos dalyviai, vertindami Lenkijos skolinimosi riziką, gaus nuoseklų signalą iš pagrindinių reitinguotojų, tačiau dideli deficitai ir skolos trajektorija išliks esminiais stebimais rodikliais.