Tag: Pinigų rinkos fondai

  • „Spiko“ pritraukė 90 mln. eurų: plečia tokenizuotus pinigų rinkos fondus ir žengia į naujas rinkas

    „Spiko“ pritraukė 90 mln. eurų: plečia tokenizuotus pinigų rinkos fondus ir žengia į naujas rinkas

    Tokenizuotų pinigų rinkos fondų leidėja „Spiko“ paskelbė pritraukusi 90 mln. eurų B serijos investicijų raunde. Bendrovė teigia, kad po šio sandorio bendra pritraukta suma siekia 120 mln. eurų, o valdomas turtas išaugo iki 2,7 mlrd. eurų.

    Raundui vadovavo „New Enterprise Associates“, taip pat prisidėjo „Index Ventures“, „Bpifrance“, „Speedinvest“ ir „Wintermute Ventures“. Pasak įmonės, naujos lėšos bus skirtos naujų fondų paleidimui, veiklai papildomose rinkose ir komandos plėtrai.

    Plėtra Europoje ir vietinės komandos

    „Spiko“ planuoja stiprinti pozicijas keliuose Europos regionuose, kurti vietines operacijas ir didinti komandas. Įmonė nurodo, kad prioritetas bus tokios rinkos kaip Vokietija, Italija, Ispanija, Nyderlandai ir Šiaurės šalys.

    Bendrovės modelis remiasi reguliuojamais grynųjų pinigų fondais, kuriuos klientai pasiekia per internetines ir mobilias programėles. Kita kryptis skirta finansų bendrovėms, kurios gali integruoti fondus į savo produktus per programavimo sąsają.

    Kas yra tokenizuoti pinigų fondai?

    Tokenizacija reiškia, kad fondo vienetai atvaizduojami blokų grandinėje, o sandoriai gali vykti skaitmeniniu būdu, naudojant išmaniąsias sutartis. „Spiko“ teigia, kad tokia infrastruktūra leidžia fondams veikti panašioje aplinkoje kaip stabilios vertės kriptovaliutos ir kiti skaitmeniniai atsiskaitymo sprendimai.

    Praktikoje tai gali leisti įmonėms nustatyti taisykles, kada laisvos apyvartinės lėšos automatiškai pervedamos į fondą, o kada pinigai paliekami kasdieniams mokėjimams, pavyzdžiui, darbo užmokesčiui ar tiekėjams. Tokie sprendimai pastaraisiais metais vis dažniau pristatomi kaip būdas suderinti likvidumą ir potencialią grąžą.

    Rinka auga, dėmesys krypsta į reguliavimą

    Tokenizuoto realaus turto rinka plečiasi, nes finansų sektorius ieško efektyvesnių atsiskaitymo ir turto platinimo modelių. Kartu didėja ir reguliavimo svarba, nes investuotojams aktualūs aiškūs apsaugos mechanizmai, turto saugojimas ir skaidrumas.

    „Spiko“ nurodo, kad jos tokenizuotų grynųjų pinigų fondų asortimentas pagal vieną rinkos stebėsenos šaltinį yra didesnis nei kai kurių pasaulinių valdytojų tokenizuotų pinigų fondų pasiūla. Toks palyginimas taikomas būtent tokenizuotų pinigų fondų segmentui, o ne visam turto valdymo mastui.
  • Finansų startuolis „Spiko“ pritraukė beveik 80 mln. eurų: žada įdarbinti „miegantį“ verslo ir gyventojų grynųjų rezervą

    Finansų startuolis „Spiko“ pritraukė beveik 80 mln. eurų: žada įdarbinti „miegantį“ verslo ir gyventojų grynųjų rezervą

    Paryžiuje ir Londone veikiantis finansų startuolis „Spiko“ per B serijos investicijų etapą pritraukė beveik 80 mln. eurų. Bendrovė kuria reguliuojamų pinigų rinkos fondų platformą, leidžiančią įmonėms ir privatiems klientams paprasčiau įdarbinti sąskaitose laikomas lėšas.

    Investicijų etapui vadovavo rizikos kapitalo fondas New Enterprise Associates (NEA), o prie finansavimo prisidėjo ir ankstesni investuotojai, tarp jų „Index Ventures“, „Speedinvest“ bei „White Star Capital“. Taip pat dalyvavo „Bpifrance“ ir kiti finansiniai rėmėjai, o bendras „Spiko“ pritrauktas kapitalas, įskaitant ankstesnę A seriją, perkopė 100 mln. eurų.

    Kas yra „Spiko“?

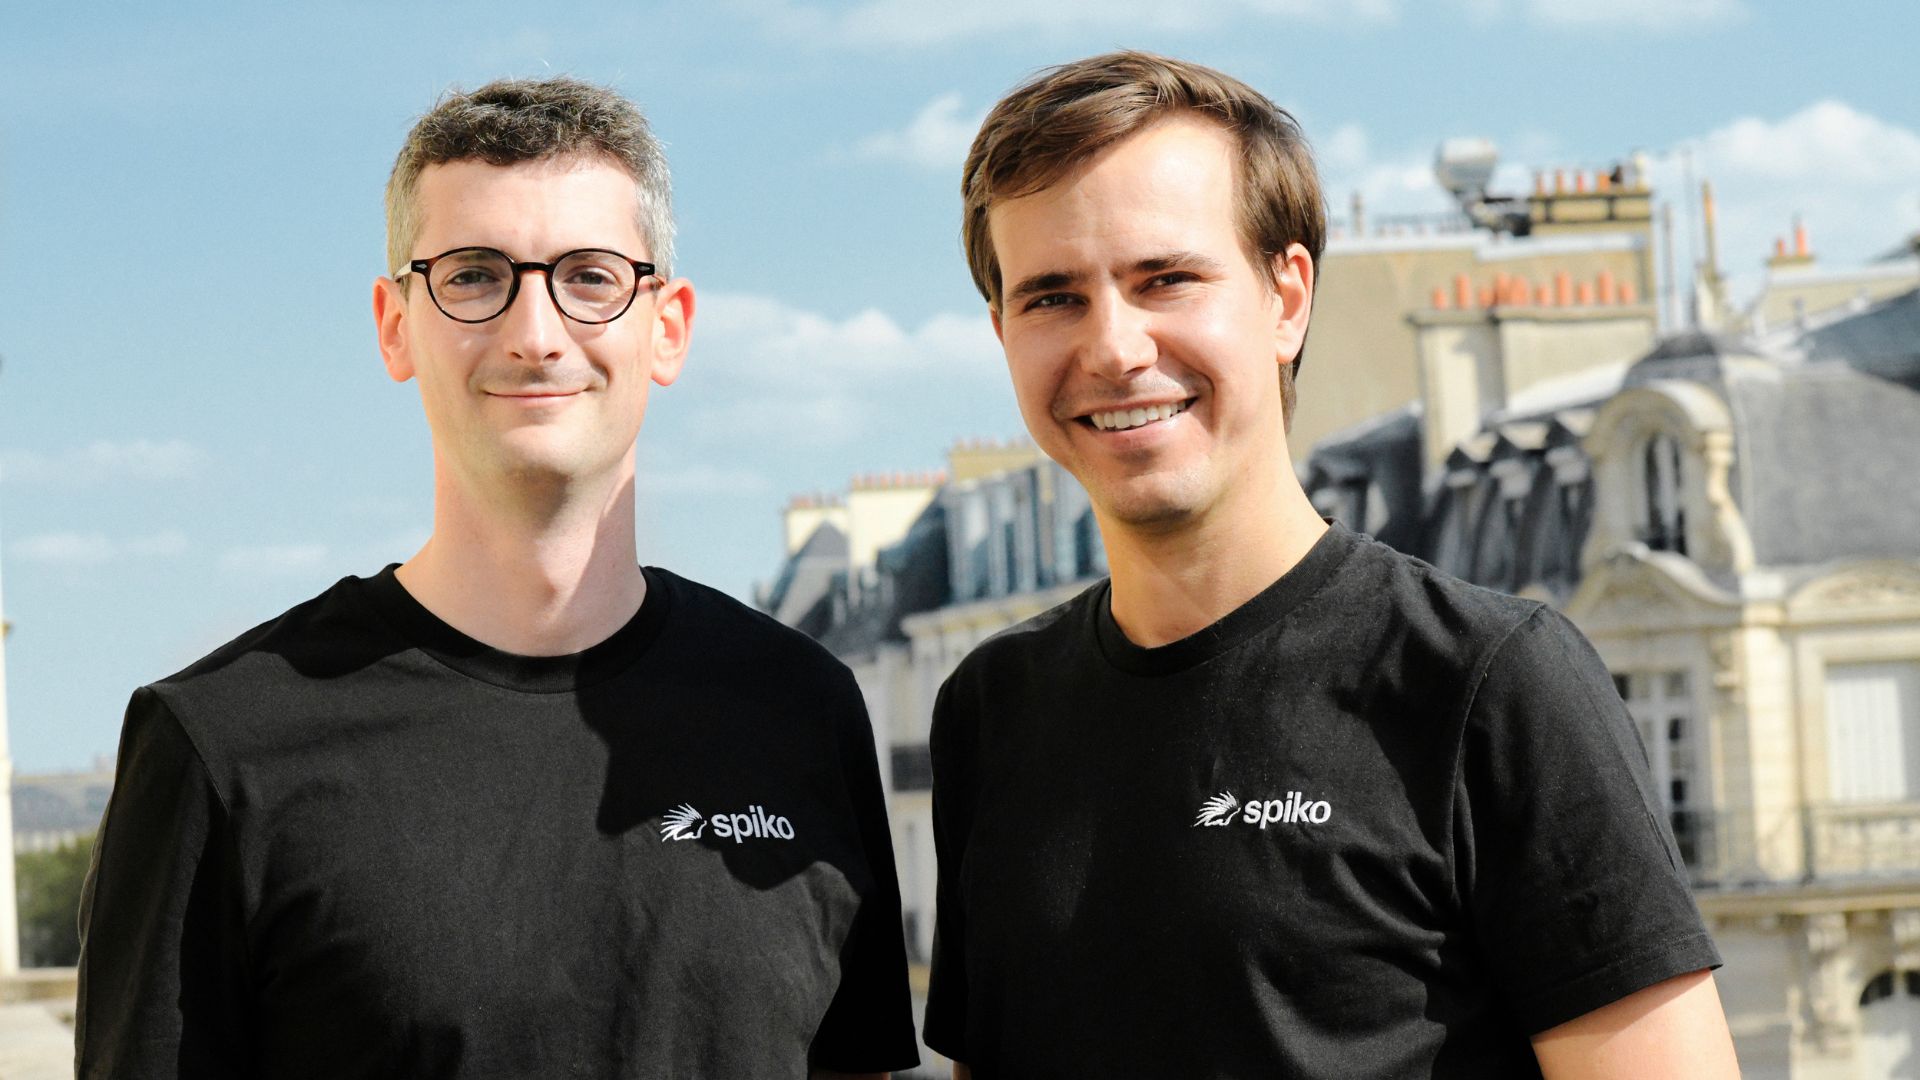
    „Spiko“ įkurta 2023 metais, ją įkūrė Paul-Adrien Hyppolite ir Antoine Michon. Vienas iš įkūrėjų anksčiau dirbo Prancūzijos iždo finansų rinkų srityje, kitas konsultavo Prancūzijos vyriausybę technologijų klausimais ir yra dirbęs su didelio masto duomenų sprendimais.

    Bendrovė kuria ir platina savo reguliuojamus grynųjų pinigų fondus, o prieiga prie jų suteikiama per internetinę platformą, mobiliąją programėlę ir per programavimo sąsają. Tokia kryptis atitinka rinkos tendenciją, kai finansiniai produktai vis dažniau integruojami tiesiai į kitų įmonių paslaugas.

    Kodėl „miegantys“ pinigai vėl tapo tema?

    Pastaraisiais metais, pasikeitus centrinių bankų palūkanų normų aplinkai, išaugo skirtumas tarp to, kiek gali uždirbti profesionalūs rinkos dalyviai, ir kiek dažnai uždirba smulkesnės įmonės ar gyventojai, laikantys lėšas einamosiose sąskaitose. „Spiko“ argumentuoja, kad didelė dalis indėlių ir grynųjų rezervų realiai generuoja mažą arba nulinę grąžą, nors pinigų rinkos priemonės gali pasiūlyti alternatyvą.

    Euro zonoje palūkanų normų lygis per pastaruosius metus keitėsi, o investuotojų dėmesys trumpalaikiams instrumentams sustiprėjo dėl noro išlaikyti likvidumą. Tokiose sąlygose daugėja sprendimų, kurie siekia automatizuoti iždo valdymą, ypač mažesnėms įmonėms, neturinčioms atskiros iždo komandos.

    Tokenizuoti fondai ir programuojami pinigai

    „Spiko“ savo fondus leidžia naudodama blokų grandinės infrastruktūrą, todėl investicijos gali būti lengviau integruojamos su kitomis skaitmeninėmis sistemomis. Tokia schema dažnai pristatoma kaip būdas padaryti pinigus programuojamus, kai iš anksto nustatytos taisyklės automatiškai nukreipia laisvas lėšas į trumpalaikes, likvidžias priemones.

    Įmonė teigia, kad per maždaug dvejus metus jos valdomas turtas pasiekė apie 2,4 mlrd. eurų, o klientų skaičius peržengė 10 000. Platforma veikia daugiau nei 25 jurisdikcijose ir orientuojasi ne tik į startuolius ar rizikos kapitalo fondus, bet ir į įvairias organizacijas, kurioms aktualus kasdienis likvidumo valdymas.

    „Paul-Adrien ir Antoine kuria numatytąją grynųjų pinigų saugyklą. Pinigų rinkos fondai yra vieta, kur užsidirbamas pasitikėjimas, ir tas pats modelis natūraliai plečiasi į naujas rinkas ir naujus produktus“, – sakė NEA Europos vadovas Philip Chopin.

    „Kiekvienas žmogus ir kiekviena organizacija turi grynųjų, tačiau ar jie uždirba, vis dar priklauso nuo to, kas esi ir kiek turi. Pajamingumas turėtų būti prieinamas visiems. Mūsų ambicija, kad visi grynieji uždirbtų pagal nutylėjimą, visą parą“, – sakė „Spiko“ vadovas Paul-Adrien Hyppolite.

    Naujas kapitalas bus naudojamas naujiems fondams kurti, plėtrai į papildomas rinkas ir komandai auginti. „Spiko“ jau turi centrus Paryžiuje ir Londone, o tolesnę plėtrą sieja su Vokietija, Italija, Ispanija, Nyderlandais ir Šiaurės šalimis.

  • „Franklin Templeton“ ir „HashKey“ Azijoje siūlo tokenizuotą pinigų rinkos fondą: kam jis skirtas

    „Franklin Templeton“ ir „HashKey“ Azijoje siūlo tokenizuotą pinigų rinkos fondą: kam jis skirtas

    Turto valdymo bendrovė „Franklin Templeton“ plečia veiklą Azijoje ir kartu su Honkonge veikiančia kriptoturto platforma „HashKey Exchange“ pradėjo siūlyti tokenizuotą pinigų rinkos fondą. Partneriai skelbia, kad produktas jau pasiekiamas per „HashKey“ platformos „Earn“ kanalą, orientuotą į pajamingumo sprendimus.

    Į „HashKey“ ekosistemą atkeliauja „Franklin OnChain U.S. Government Liquidity Fund“ – fondas, kurio strategija siejama su likvidžiais JAV vyriausybės pinigų rinkos instrumentais ir JAV dolerio grynųjų pinigų pozicijomis. Tokenizacija šiuo atveju reiškia, kad fondo vienetai atvaizduojami blokų grandinėje, o platinimas ir dalis procesų gali būti automatizuojami skaitmeniniais sprendimais.

    Skelbiama, kad šis tokenizuotas fondas Honkonge nėra skirtas plačiajai visuomenei ir prieinamas tik profesionaliems investuotojams. Tokia riba atitinka įprastą finansinių produktų platinimo praktiką, kai sudėtingesni arba specifinės rizikos instrumentai siūlomi tik investuotojams, turintiems pakankamą patirtį ir kapitalą.

    „HashKey“ teigimu, bendradarbiavimas turėtų nesibaigti vien pinigų rinkos fondais, o ateityje gali apimti ir kitus tokenizuotus produktus. „Franklin Templeton“ skaitmeninio turto krypties atstovai akcentuoja, kad „HashKey“ veikia keliose jurisdikcijose, todėl tokia partnerystė gali palengvinti produktų plėtrą skirtingose rinkose.

    Šis žingsnis vyksta platesniame realaus pasaulio turto tokenizacijos kontekste, kai tradicinės finansų institucijos vis dažniau bando perkelti į blokų grandinę tokius instrumentus kaip obligacijos ar pinigų rinkos priemonės. Rinkos dalyviai tokenizaciją dažniausiai įvardija kaip būdą pagreitinti atsiskaitymus, sumažinti kai kuriuos administracinius kaštus ir sudaryti sąlygas efektyviau valdyti likvidumą, nors praktikoje daug kas priklauso nuo reguliavimo, platformos patikimumo ir investuotojų prieigos.

    Azija, ypač Honkongas ir Singapūras, pastaraisiais metais išlieka viena aktyviausių krypčių, kur finansų sektorius bando derinti tradicinius produktus su skaitmeniniais sprendimais. Honkongo institucijos yra viešai deklaravusios siekį skatinti finansines inovacijas, o tokių fondų plėtra rodo, kad stambūs valdytojai šį regioną vertina kaip strateginį DI ir blokų grandinės taikymų poligoną finansų rinkose.

  • JPMorgan vertinimas: tokenizuoti pinigų rinkos fondai vargiai peržengs 10–15 proc. stabilkoinų rinkos

    JPMorgan vertinimas: tokenizuoti pinigų rinkos fondai vargiai peržengs 10–15 proc. stabilkoinų rinkos

    Kas yra tokenizuoti pinigų rinkos fondai?

    JPMorgan analitikai teigia, kad tokenizuoti pinigų rinkos fondai artimiausiu metu turėtų augti, tačiau be reguliavimo pokyčių jų dalis stabilkoinų rinkoje greičiausiai neviršys 10–15 proc. Tokia prognozė remiasi tuo, kad šiandien stabilkoinai kriptoturto ekosistemoje išlieka pagrindinė atsiskaitymų ir likvidumo priemonė.

    Tokenizuoti pinigų rinkos fondai iš esmės yra tradicinių pinigų rinkos fondų vienetai, perkelti į blokų grandinę. Tai leidžia greičiau vykdyti atsiskaitymus, automatizuoti tam tikrus procesus ir patogiau integruoti priemones į skaitmeninę infrastruktūrą.

    Kodėl stabilkoinai vis dar dominuoja?

    Pasak JPMorgan ataskaitą rengusios komandos, kuriai vadovavo Nikolaos Panigirtzoglou, stabilkoinai tapo kriptoturto rinkos „grynųjų“ standartu. Jie plačiai naudojami prekybai, atsiskaitymams, užstatui, tarpvalstybiniams pervedimams ir kasdieniam likvidumo valdymui tiek centralizuotose biržose, tiek decentralizuotų finansų protokoluose.

    Nors tokenizuoti pinigų rinkos fondai gali pasiūlyti pajamingumą, šiuo metu jie sudaro tik apie 5 proc. stabilkoinų „visatos“ pagal rinkos kapitalizaciją. JPMorgan vertinimu, šis segmentas gali plėstis sparčiau nei stabilkoinai, tačiau tai nebūtinai pakeis bendrą jėgų pusiausvyrą.

    Reguliavimo kliūtis, kuri riboja augimą

    Pagrindinė problema, anot analitikų, yra struktūrinis reguliavimo skirtumas. Daugeliu atvejų tokenizuoti pinigų rinkos fondai laikomi vertybiniais popieriais, todėl jiems taikomi registravimo, informacijos atskleidimo, ataskaitų teikimo ir perleidimo ribojimai.

    Tuo tarpu stabilkoinai praktikoje dažnai funkcionuoja kaip patogi atsiskaitymo priemonė, kurią lengviau perkelti ir naudoti įvairiose platformose. Dėl to tokenizuotų fondų vienetams sudėtingiau laisvai cirkuliuoti blokų grandinėje ir tapti universalia priemone visai kriptoturto ekosistemai.

    „Abejotina, kad tokenizuoti pinigų rinkos fondai išaugs daugiau nei iki 10–15 proc. stabilkoinų rinkos, nebent reguliavimas sumažintų jų struktūrinį trūkumą, kylantį dėl priskyrimo vertybiniams popieriams“, – teigiama JPMorgan analitikų išvadose.

    Analitikai atkreipia dėmesį, kad tam tikrų palankesnių žingsnių jau matyti. Pavyzdžiui, JAV Vertybinių popierių ir biržos komisija anksčiau pristatė supaprastintą procesą, skirtą blokų grandinėje leidžiamoms pinigų rinkos priemonėms, siekiant palengvinti išpirkimą ir sumažinti operacinę trintį.

    Taip pat vis dažniau kuriami modeliai, kai instituciniai investuotojai tokenizuotų fondų vienetus gali naudoti kaip užstatą prekybai, o bazinis turtas lieka saugomas reguliuojamoje, ne biržos aplinkoje. Vis dėlto JPMorgan šiuos pokyčius vertina kaip ribotus ir kol kas nepakankamus iš esmės pakeisti rinkos dinamiką.