Tag: Qonto

  • Prancūzijos neobankas „Qonto“ atidarė naują būstinę Paryžiaus centre: beveik dvigubai daugiau erdvės

    Prancūzijos neobankas „Qonto“ atidarė naują būstinę Paryžiaus centre: beveik dvigubai daugiau erdvės

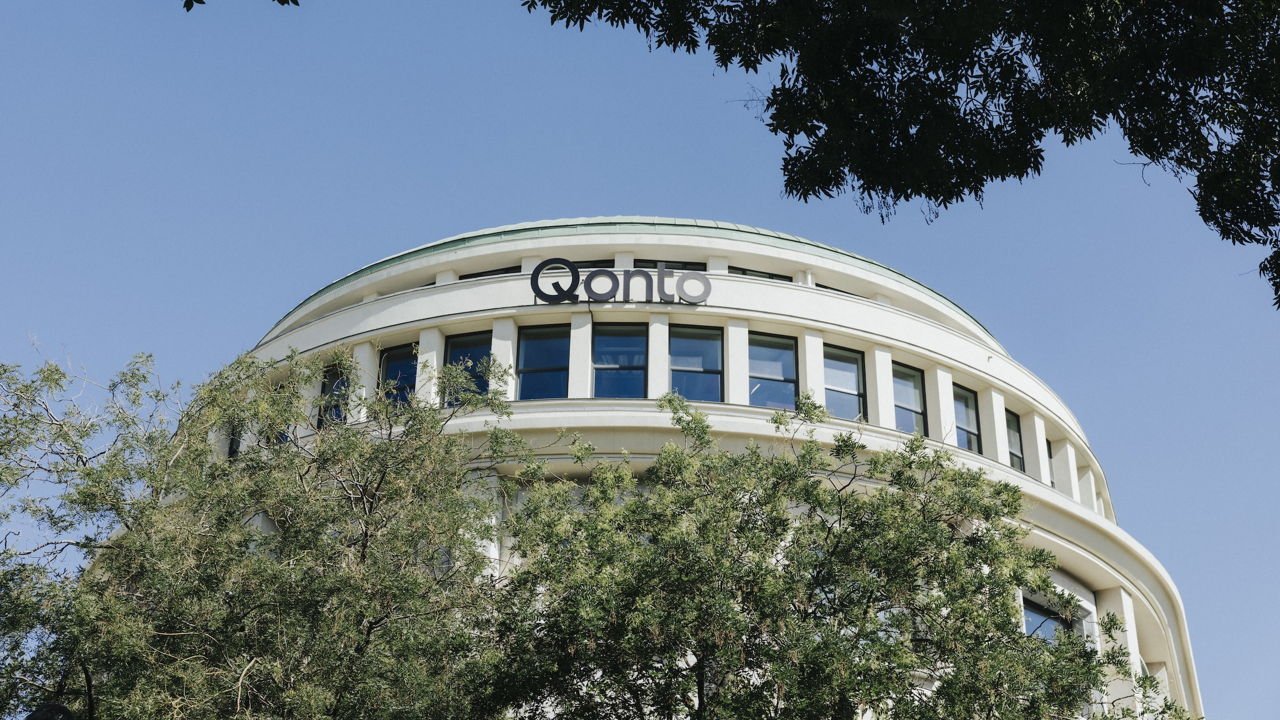
    Prancūzijos neobankas „Qonto“ pristatė naują centrinę būstinę Paryžiaus centre. Įmonė persikelia į apie 11 000 kvadratinių metrų erdvę, kuri yra beveik dvigubai didesnė nei ankstesnė.

    „Qonto“ Europoje aptarnauja daugiau nei 600 000 smulkiojo ir vidutinio verslo bei laisvai samdomų specialistų. Bendrovė konkuruoja su tradiciniais finansų rinkos dalyviais, siūlydama skaitmenines paslaugas vienoje platformoje.

    Be pagrindinės verslo bankininkystės, klientams teikiamos įmonių mokėjimo kortelės, buhalterinės apskaitos ir išlaidų valdymo įrankiai, taip pat trumpalaikio finansavimo sprendimai. Toks modelis leidžia įmonėms kasdienius finansinius procesus tvarkyti vienoje sistemoje.

    Nuo „WeWork“ iki devynių aukštų

    Ankstesnė „Qonto“ būstinė buvo įsikūrusi „WeWork“ erdvėse Paryžiuje, o naujoji apima devynis aukštus. Biure įrengtos trys kavinės, veikia baristos paslauga, o darbuotojams numatytos poilsio ir bendros erdvės.

    Įmonė taip pat akcentuoja socialinės atsakomybės kryptį: baristos paslauga teikiama bendradarbiaujant su „Trèfle“, įtraukaus užimtumo maitinimo paslaugų bendrove, kuri įdarbina ir apmoko žmones su negalia.

    Komfortas ir tvarumo sprendimai

    Naujoje būstinėje įrengta sporto salė, sauna ir terasa su vaizdu į Paryžių. Siekiant mažinti poveikį aplinkai, dalis biuro baldų pasirinkta naudota, o tai tampa vis dažnesne praktika moderniuose biuruose.

    Interjere atsispindi bendrovės augimo istorija: ant sienų pateikiami Europos verslininkų portretai, viena susitikimų erdvė pavadinta pirmojo „Qonto“ kliento vardu. Taip pat įrengtas taškas, kuriame komandos gali klausytis klientų įrašų ir iš arti suprasti jų patirtis.

    „Šiandien „Qonto“ žengia svarbų žingsnį. Būtent čia kursime kitą bendrovės etapą. Judėdami link banko statuso, aiškiai siekiame tapti DI sprendimais paremtu Europos lyderiu bankininkystės ir finansų valdymo srityje smulkiajam ir vidutiniam verslui“, – sakė „Qonto“ bendraįkūrėjas ir vadovas Alexandre Prot.

    Ekspertų vertinimu, tokie investiciniai žingsniai dažnai signalizuoja ne tik apie augančias komandas, bet ir apie ilgalaikę strategiją: stiprinti darbdavio patrauklumą, gerinti vidinį bendradarbiavimą ir kurti aiškų įmonės identitetą konkurencingoje Europos finansinių technologijų rinkoje.

  • Qonto ir Pennylane: Prancūzijos fintech lyderiai bendradarbiauja, bet dėl SVV rinkos kovoja vis aštriau

    Qonto ir Pennylane: Prancūzijos fintech lyderiai bendradarbiauja, bet dėl SVV rinkos kovoja vis aštriau

    Prancūzijos fintech bendrovės Qonto ir Pennylane pastaraisiais metais tapo vienomis ryškiausių Europos sprendimų smulkiam ir vidutiniam verslui (SVV) tiekėjų. Nors jų paslaugos tarpusavyje integruotos ir klientai gali naudotis abiem, konkurencija stiprėja, nes abi įmonės plečia pasiūlą į vis labiau persidengiančias sritis.

    Paryžiuje įkurta Qonto veiklą pradėjo 2016 metais ir specializuojasi verslo bankininkystėje, pirmiausia orientuotoje į SVV bei laisvai samdomus specialistus. Pennylane įkurta 2020 metais, o jos pagrindas buvo apskaitos programinė įranga ir darbo aplinka įmonėms bei buhalteriams.

    Vienas tikslas, skirtingi keliai

    Qonto skelbia turinti daugiau nei 600 000 SVV ir laisvai samdomų klientų Europoje, o veiklą yra išplėtusi už Prancūzijos ribų. Greta pagrindinės sąskaitos ir mokėjimų funkcijų, platforma siūlo įmonių mokėjimo korteles, išlaidų valdymą, apskaitos automatizavimo įrankius ir trumpalaikio finansavimo sprendimus vienoje sistemoje.

    Bendrovė pastaraisiais metais kalba ir apie svarbų strateginį tikslą: banko licenciją Prancūzijoje. Jei ji būtų suteikta, Qonto galėtų plačiau pati kurti kredito produktus ir aktyviau konkuruoti su tradiciniais bankais, o ne veikti tik su mokėjimo įstaigos licencijos suteikiamomis galimybėmis.

    Pennylane tuo metu savo stiprybę grindžia apskaitos ekosistema ir buhalterių kanalu. Įmonė teigia turinti daugiau nei 800 000 verslo klientų, o didžioji dalis jų ateina per apskaitos įmones, kurios rekomenduoja platformą savo klientams.

    Pastaruoju metu Pennylane plečia veiklą ir į bankinių paslaugų pusę: siūlo verslo sąskaitas per bankininkystės kaip paslaugos partnerius. Tai leidžia platformai priartėti prie „viskas viename“ modelio, kai finansų valdymas, apskaita ir mokėjimai sujungiami į vieną aplinką.

    Kodėl konkurencija aštrėja?

    Abi įmonės viešai pabrėžia, kad jų integracijos yra naudingos klientams, tačiau rinkos logika veda į tiesioginę kovą dėl tų pačių SVV biudžetų. Kai bankinės paslaugos ir apskaitos funkcijos sujungiamos vienoje platformoje, klientui vis dažniau kyla klausimas, ar reikia dviejų tiekėjų, ar pakanka vieno.

    Konkurenciją papildomai kaitina reguliaciniai pokyčiai, ypač Prancūzijoje artėjant privalomam elektroninių sąskaitų faktūrų diegimui B2B segmente. E. sąskaitos faktūros tampa ne tik techniniu reikalavimu, bet ir strateginiu produktu: kas valdys sąskaitų srautą, tas turės daugiau duomenų apie apyvartas, mokėjimų terminus ir pinigų srautus.

    „Elektroninės sąskaitos faktūros Prancūzijoje yra esminė tema, bet ji ateina ir į kitas rinkas, todėl į tai žiūrime kaip į vieną svarbiausių prioritetų“, – sakė Qonto vadovė Philippinė Rougevin-Baville.

    „Akivaizdu, kad vyksta kova tarp bankų ir apskaitos ekosistemos, kas taps pagrindiniu sprendimu sąskaitų faktūrų procese“, – sakė Pennylane vadovas Arthuras Walleris.

    Ko tikėtis toliau?

    Qonto atveju didžiausias artimiausio laikotarpio klausimas yra banko licencijos procesas ir tai, kiek greitai pavyks dar labiau išplėsti kreditavimo bei finansavimo pasiūlą. Kartu įmonė toliau investuoja į plėtrą Europoje, kur SVV skaitmenizacijos tempas auga, o konkurencija su tradiciniais bankais intensyvėja.

    Pennylane ateities kryptis siejama su gebėjimu greitai lokalizuoti apskaitos sprendimus naujoms šalims, nes mokesčių ir apskaitos taisyklės skiriasi iš esmės. Vis dėlto tarptautinė plėtra jau vyksta, o didesnės finansinės injekcijos suteikia galimybę aktyviau dalyvauti rinkos konsolidacijoje ir svarstyti įsigijimus.

    Bendras vardiklis abiem įmonėms išlieka tas pats: SVV reikia realaus laiko matomumo į pinigų srautus, paprastesnės administracijos ir sprendimų, kurie mažina rankinį darbą. Ši paklausa, stiprėjant e. sąskaitų faktūrų reguliavimui ir didėjant automatizacijai, tikėtina, išlaikys aukštą fintech kovos temperatūrą dar ne vienerius metus.