Tag: Rusijos ekonomika

  • Rusijos ekonomika įstrigo tarp infliacijos ir augimo: ką dėl palūkanų spręs centrinis bankas?

    Rusijos ekonomika, palyginti su pirmosiomis plataus masto karo Ukrainoje savaitėmis, susiduria su kitokio pobūdžio spaudimu: infliaciją vis labiau kursto ilgalaikė paklausos ir pasiūlos disbalanso problema. Dėl to Rusijos centrinis bankas atsidūrė dilemoje, kurioje kiekvienas sprendimas turi didelę kainą verslui ir gyventojams.

    2022 metais, siekdamas stabilizuoti rublį ir pristabdyti kainų šuolį, Rusijos bankas bazines palūkanas pakėlė nuo 9,5 iki 20 proc. Vėliau infliacijos tempas buvo smarkiai sumažėjęs, tačiau šį rezultatą iš dalies lėmė aukšta palyginamoji bazė ir laikinas prisitaikymas prie pradinių sankcijų sukrėtimų.

    Vėlesniu laikotarpiu kainų augimas vėl įsibėgėjo, o tai privertė grįžti prie griežtesnės pinigų politikos. Ciklo pikas buvo pasiektas, kai bazinės palūkanos kurį laiką siekė 21 proc., o tai tapo vienu aukščiausių lygių per pastarąjį dešimtmetį.

    Pastaruoju metu pinigų politika švelninama, tačiau centrinis bankas tebėra atsargus: pagrindinė norma buvo išlaikyta ties 14 proc. Toks sprendimas atspindi rinkos lūkesčius, bet kartu rodo, kad institucija vis dar mato reikšmingas rizikas infliacijos dinamikai.

    Kas labiausiai kursto kainas?

    Skirtingai nei 2022 metais, kai pagrindinis veiksnys buvo finansinio stabilumo šokas, dabar infliaciją maitina struktūriniai apribojimai. Tai reiškia, kad paklausa išlieka aukšta, o ekonomikos galimybės greitai didinti pasiūlą yra ribotos dėl darbo jėgos trūkumo, importo apribojimų ir gamybos grandinių suvaržymų.

    Tokioje aplinkoje aukštesnės palūkanos mažina vartojimą ir investicijas, tačiau kartu brangina kreditą įmonėms, kurios ir taip susiduria su ribotomis technologijų bei komponentų tiekimo galimybėmis. Dėl to pinigų politika tampa mažiau efektyvi, o jos poveikis augimui gali būti skausmingesnis.

    Fiskalinė politika ir palūkanos traukia į skirtingas puses

    Centrinio banko pasirinkimus apsunkina tai, kad fiskalinė politika veikia priešinga kryptimi nei pinigų politika. Nors kreditas branginamas tam, kad būtų pristabdyta paklausa, valstybės išlaidos ją palaiko, o tai didina spaudimą kainoms ir lėtina kelią į žemesnę infliaciją.

    Prognozuojama, kad biudžeto deficitas gali siekti 3,2 proc. bendrojo vidaus produkto, kai pirminiuose planuose buvo numatyta 1,6 proc. Toks impulsas reiškia, kad palūkanų mažinimas turi būti lėtesnis, jei siekiama neįžiebti naujos infliacijos bangos.

    Tuo pat metu augimo perspektyvos prastėja: 2026 metais ekonomikos plėtra vertinama kaip artima stagnacijai, o tai didina spaudimą palūkanas mažinti greičiau. Ši įtampa ir sukuria esminį klausimą: ar labiau saugoti kainų stabilumą, ar bandyti palaikyti ekonominį aktyvumą.

    Centrinis bankas prognozuoja, kad infliacija 2026 metų pabaigoje gali siekti 6–7 proc. per metus, o prie 4 proc. tikslo būtų grįžtama 2027 metais. Toks scenarijus reikštų, kad palūkanų mažinimas, nors ir tikėtinas, bus vykdomas atsargiai, nuolat vertinant fiskalinių sprendimų ir karo ekonomikos poveikį kainoms.
  • Rusija perima „Nestlé“ ir „Auchan“ turtą: naujas Kremliui palankus valdymas kelia klausimų

    Rusija perima „Nestlé“ ir „Auchan“ turtą: naujas Kremliui palankus valdymas kelia klausimų

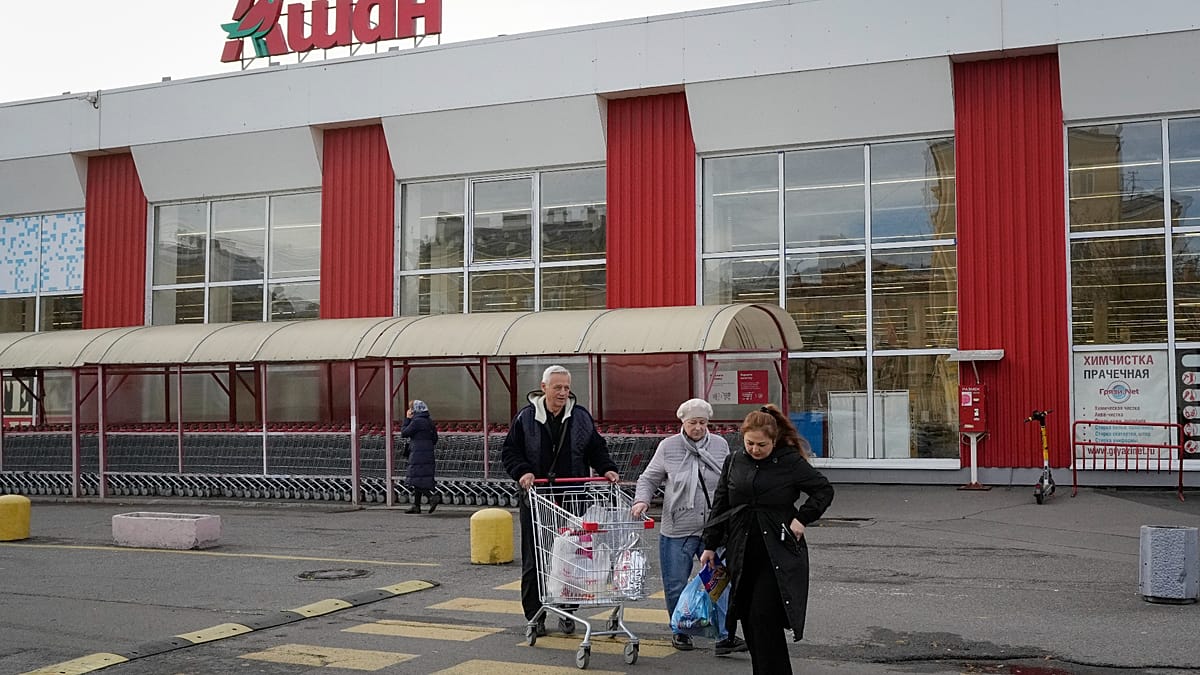
    Rusija laikinai perdavė 16 su Vakarų kapitalu siejamų įmonių valdymą mažai žinomai bendrovei L.E.V. Management. Į šį sąrašą pateko su „Nestlé“, Prancūzijos mažmeninės prekybos grupe „Auchan“ ir kitais tarptautiniais tinklais susijusios struktūros.

    Sprendimas įtvirtintas prezidento Vladimiro Putino pasirašytu dekretu, kuriuo numatytas laikinas akcijų ir turto valdymas. Formali nuosavybė pagal dekretą nekeičiama, tačiau verslo praktikoje toks režimas Rusijoje neretai tampa tarpine stotele iki priverstinio pardavimo ar perėmimo vietos pirkėjams.

    Kas pateko į dekretą

    Tarp įmonių, kurioms pritaikytas laikinas administravimas, minimos „Nestlé“ veiklos Rusijoje grandys, taip pat „Auchan“ Rusijos padalinys. Į sąrašą įtrauktos ir logistikos bei prekybos grandinėje veikiančios įmonės, tarp jų – su FM Logistic siejami juridiniai vienetai.

    Taip pat paliečiama įmonė, valdanti buvusį „Leroy Merlin“ „pasidaryk pats“ formatą, kuris Rusijoje pervadintas į „Lemana Pro“. Prancūzijos grupė „Adeo“ dar 2023 metais buvo perdavusi šio verslo kontrolę vietos vadovybei, tačiau dabartinis sprendimas rodo, kad valstybės įtaka gali būti didinama ir tokiuose modeliuose.

    Kremliaus argumentai ir sankcijų fonas

    Kremliaus atstovas Dmitrijus Peskovas viešai siejo sprendimą su Rusijos konfliktu su Vakarų šalimis ir jų taikomomis sankcijomis po plataus masto invazijos į Ukrainą 2022 metais. Pastaraisiais metais Maskva griežtino taisykles užsienio investuotojams: daugeliui sandorių reikalingas politinis pritarimas, o pasitraukimas dažnai tampa brangus ir ilgas.

    „Priimant šį sprendimą buvo vertinama tai, kad tai yra nedraugiškos šalys, kurios aktyviausiai dalyvauja kariniuose veiksmuose prieš mūsų šalį“, – sakė Dmitrijus Peskovas.

    Rinkoms ir investuotojams tai siunčia signalą, kad nuosavybės ir valdymo rizika Rusijoje išlieka itin aukšta, net jei formaliai kalbama apie laikiną administravimą. Analitikai tai vertina kaip spaudimo instrumentą, kuris gali paskatinti įmones priimti Maskvai palankius sprendimus dėl veiklos restruktūrizavimo ar pardavimo.

    Kaip reaguoja „Nestlé“ ir „Auchan“

    „Nestlé“ pranešė vertinanti situaciją ir galimus veiksmus, pabrėždama siekį užtikrinti veiklos tęstinumą ir apsaugoti darbuotojų interesus. Bendrovė anksčiau skelbė sustabdžiusi daugumą nebūtinų pardavimų, importo ir eksporto, reklamą bei kapitalo investicijas, bet teigė toliau tiekianti, jos vertinimu, būtinos kategorijos produktus.

    „Auchan“ Rusijos padalinys nurodė paprašęs institucijų paaiškinimų ir tik po jų žadėjo pateikti detalesnius komentarus. Bendrovė informavo, kad parduotuvės ir kiti objektai tęsią darbą įprastu režimu, o tai leidžia suprasti, kad trumpuoju laikotarpiu klientams pokyčiai gali būti nepastebimi.

    „Nestlé“ yra įsipareigojusi imtis visų būtinų veiksmų, kad apsaugotų savo teises ir užtikrintų veiklos tęstinumą visų suinteresuotųjų šalių, ypač darbuotojų, interesais“, – teigiama bendrovės komentare.

    L.E.V. Management, kuriai patikėtas laikinas valdymas, buvo įregistruota Maskvoje 2024 metų spalį, o jos akcininkai viešai neatskleidžiami. Viešai minėta, kad ankstesnėse ataskaitose nematyti reikšmingos veiklos, todėl sprendimas rinkoje kelia papildomų klausimų dėl tikrųjų šio mechanizmo tikslų ir būsimos turto kontrolės.

    Situacija primena ankstesnius atvejus, kai laikinas administravimas tapdavo žingsniu iki turto perleidimo, įskaitant rezonansinį „Danone“ verslo Rusijoje perėmimą ir vėlesnį pardavimą su didele nuolaida. Tai rodo tęstinę tendenciją, kad geopolitinė rizika Rusijoje vis dažniau materializuojasi per tiesioginius sprendimus dėl Vakarų įmonių turto ir valdymo.

  • Rusija jau pardavė beveik 50 tonų aukso: rezervai mažiausi nuo 2019 metų, auga biudžeto spaudimas

    Rusija vis aktyviau remiasi aukso rezervais: per pirmuosius septynis 2026 metų mėnesius, oficialiais duomenimis, parduota beveik 50 tonų aukso. Po šios serijos pardavimų aukso atsargos sumažėjo iki žemiausio lygio nuo 2019 metų pabaigos, o tai atkreipė rinkos analitikų dėmesį.

    Rusijos centrinio banko skelbiamais duomenimis, liepos pabaigoje oficialūs aukso rezervai siekė apie 2 276,76 tonos. Tai reiškia, kad aukso atsargų mažėjimas tęsiasi jau septintą mėnesį iš eilės, o metinis pardavimų mastas, vertinant pagal viešai prieinamą statistiką, yra vienas didžiausių per pastaruosius dešimtmečius.

    Kas rodo rezervų mažėjimas?

    Ekonomistai pabrėžia, kad pats aukso pardavimo faktas dar nereiškia, jog Rusija artėja prie nemokumo. Vis dėlto tokia kryptis dažnai signalizuoja, kad didėja spaudimas biudžetui, o valdžiai reikia papildomo likvidumo, kai kitos lengviau panaudojamos finansinės priemonės tampa ribotos.

    „Pats faktas, kad jie parduoda auksą, gali reikšti, jog senka kitas, dar likvidesnis turtas“, – sakė ekonomistė Elina Ribakova, cituojama tarptautinėje žiniasklaidoje.

    Ši dinamika siejama su augančiomis valstybės išlaidomis ir biudžeto įtampa, kurią didina karas Ukrainoje bei su juo susiję įsipareigojimai. Gynybos išlaidų augimas pastaraisiais metais išliko vienu svarbiausių veiksnių, keičiančių fiskalinę pusiausvyrą ir didinančių poreikį greitai pasiekiamiems finansavimo šaltiniams.

    Sprendimas dėl aukso: rizika ar taktika?

    Analitikai atkreipia dėmesį, kad aukso pardavimai gali būti ne tik „skylės“ biudžete lopymas, bet ir taktinė priemonė perbalansuoti valstybės rezervų struktūrą. Auksas išlieka vienas universaliausių aktyvų, kurį galima panaudoti atsiskaitymams ar keitimui į kitas priemones, ypač kai dalis tarptautinių rezervų gali būti sunkiau prieinami dėl sankcijų.

    „Tai nereiškia, kad Rusija bankrutuoja ar kad jai baigiasi pinigai – greičiau tai bandymas perskirstyti likvidumą“, – sakė analitikas Chris Weafer, cituojamas tarptautiniuose komentaruose.

    Svarbus kontekstas ir tai, kad Rusija yra viena didžiausių aukso gamintojų pasaulyje, todėl teoriškai turi galimybę vėliau atkurti atsargas, supirkdama metalą vidaus rinkoje. Tačiau tęstinis rezervų mažėjimas gali didinti rinkų jautrumą: investuotojai ir reitingų vertintojai paprastai stebi ne tik absoliučius skaičius, bet ir tendenciją bei jos priežastis.

  • Rublis šoka į viršų: brangstanti nafta po Artimųjų Rytų konflikto pildo Kremliaus biudžetą

    Rusijos rublis šį pavasarį netikėtai sustiprėjo ir, kaip skelbia „Bloomberg“, pagal tempą tai vienas ryškiausių atšokimų tarp pagrindinių valiutų. Pagrindinė priežastis siejama ne su Rusijos ekonomikos sveikimu, o su staigiai padidėjusiu užsienio valiutos srautu iš naftos eksporto.

    Agentūros vertinimu, rublio šuolį labiausiai pakurstė įtampos Artimuosiuose Rytuose ir su tuo susijęs naftos kainų kilimas. Kai energijos ištekliai brangsta, Rusijos biudžetas, kuris istoriškai labai priklausomas nuo naftos ir dujų pajamų, gauna daugiau įplaukų, o tai trumpuoju laikotarpiu palaiko ir nacionalinę valiutą.

    Daugiau naftos eurų – tvirtesnis kursas

    „Bloomberg“ duomenimis, nuo 2026 metų balandžio pradžios rublis sustiprėjo maždaug 12 proc. Valiutos kursas priartėjo prie lygių, kurie rinkoje nematyti nuo 2023 metų pradžios, o dalis rinkos dalyvių tai sieja su išaugusiomis energijos išteklių eksporto pajamomis.

    Šis mechanizmas gana tiesus: brangesnė nafta reiškia daugiau į Rusiją įplaukiančių eurų ir kitų valiutų, kurios per eksportuotojų konversijas bei mokesčių mokėjimus didina paklausą rubliui. Tuo pat metu rinkos dažnai reaguoja ir į lūkesčius, kad valstybė turės daugiau „pagalvės“ finansuoti išlaidas.

    Kodėl rublis kyla, nors sankcijos niekur nedingo?

    Rublio stiprėjimas išsiskiria tuo, kad jis vyksta nepaisant ilgalaikių ribojimų Rusijos finansams ir prekybai. Dalis analitikų, kuriuos cituoja „Bloomberg“, pripažįsta, kad ankstesnis konsensusas buvo priešingas: tikėtasi laipsniško rublio silpnėjimo dėl sankcijų, izoliacijos ir prastėjančios investicinės aplinkos.

    Šįkart rinka rodo, jog trumpalaikiai kainų šokai žaliavų rinkose gali užgožti fundamentalius veiksnius. Kitaip tariant, rublio stiprumas gali būti labiau „naftos kainos istorija“ nei įrodymas, kad Rusijos ekonomika tapo atsparesnė.

    Trumpalaikė nauda gali maskuoti gilesnes problemas

    Net ir augant įplaukoms iš naftos, dalis ekspertų perspėja, kad toks rublio „raidas“ gali būti trapus. Jei naftos kaina stabilizuotųsi ar kristų, o eksporto srautai susidurtų su papildomais apribojimais, rublio palaikymas išblėstų.

    Be to, „Bloomberg“ minima ir kita rizika: dalis rinkos pradeda svarstyti, ar rublis nėra pervertintas, lyginant su šalies ekonomikos fundamentika. Tokiu atveju bet koks nepalankus geopolitikos ar energijos kainų posūkis galėtų greitai pakeisti nuotaikas valiutų rinkoje.

  • 20 ES sankcijų paketų ir netikėtas lūžis: Rusijos ekonomikoje – pirmieji rimti įtrūkimai

    20 ES sankcijų paketų ir netikėtas lūžis: Rusijos ekonomikoje – pirmieji rimti įtrūkimai

    Europos Sąjunga nuo 2022 metų vasario nuosekliai griežtina sankcijas Rusijai, siekdama apriboti Kremliaus galimybes finansuoti karą Ukrainoje. Priemonių paketas apima energetiką, finansų sektorių, prekybos ribojimus, technologijų eksportą ir asmenines sankcijas pareigūnams bei įmonėms.

    Po maždaug 20 sankcijų etapų Briuselyje vis dažniau kalbama apie pastebimus Rusijos ekonomikos silpnėjimo ženklus. Vis dėlto kartu pabrėžiama, kad sankcijų poveikį sunku atskirti nuo paties karo ekonomikos pasekmių ir vidaus politikos sprendimų.

    Rodikliai, kurių nebeignoruosi

    Rusijos Ekonominės plėtros ministerija skelbia, kad 2026 metų sausio–kovo mėnesiais ekonomika susitraukė 0,3 proc., tai pirmas fiksuotas nuosmukis nuo 2023 metų pradžios. Kartu pranešama apie didėjantį biudžeto deficitą, o infliacija, išliekanti apie 6 proc., spaudžia gyventojų perkamąją galią.

    Šalies centrinis bankas išlaiko labai aukštas palūkanas, siekdamas stabdyti kainų augimą, tačiau tai brangina skolinimąsi ir vėsina civilinę ekonomiką. Be to, finansų reguliuotojai vis garsiau kalba apie darbo jėgos trūkumą, kurį didina mobilizacija, emigracija ir perorientuota pramonė.

    ES lyderių signalai ir nauji planai

    Europos Komisijos pirmininkė Ursula von der Leyen viešuose pasisakymuose teigia, kad sankcijos vis labiau kanda Rusijos ekonomikai, o karo kaina vis aiškiau atsispindi gyventojų piniginėse. Panašiai kalba ir dalies ES valstybių ministrai, pabrėžiantys, kad spaudimas turi būti didinamas.

    „Taip, sankcijos daro skausmingą poveikį Rusijos ekonomikai, o karo kaina vis labiau gula ant žmonių pečių“, – sakė Ursula von der Leyen.

    ES taip pat ieško būdų, kaip sutelkti G7 partnerius dėl papildomų ribojimų, susijusių su Rusijos naftos logistika ir paslaugomis. Tokių priemonių tikslas yra didinti transportavimo sąnaudas, mažinti pelnus ir siaurinti galimybes apeiti jau galiojančius ribojimus.

    Kodėl Rusija dar nesugriuvo

    Nepaisant įtampos, Rusija kol kas išvengė scenarijų, kurių Vakarai labiausiai baiminosi pirmosiomis karo savaitėmis: ilgalaikės gilios recesijos, nekontroliuojamo valstybės nemokumo ar masinių protestų dėl staiga smukusio gyvenimo lygio. Analitikai tai aiškina karo ekonomikos modeliu, kai didžiulės valstybės išlaidos gynybai palaiko gamybą, užimtumą ir dalį vidaus paklausos.

    Tarptautinis valiutos fondas prognozuoja, kad 2026 metais Rusijos ekonomika gali augti apie 1,1 proc., o 2025 metais augimas siekė apie 1 proc. Tai nėra spartus tempas, tačiau jis rodo, kad ekonomika, nors ir tampa mažiau efektyvi bei labiau priklausoma nuo valstybės užsakymų, vis dar pajėgi palaikyti veiklą.

    Ekspertai atkreipia dėmesį, kad sankcionuotos ekonomikos dažnai nesubyra greitai, tačiau ilgainiui prastėja jų produktyvumas, technologinė pažanga ir investicijų patrauklumas. Ilgalaikė rizika Rusijai siejama su ribota prieiga prie aukštųjų technologijų, brangstančiu finansavimu, mažėjančiomis atsargomis ir vis ryškesne dviejų greičių ekonomika, kurioje karinis sektorius auga, o civiliniai atsilieka.

    „Sankcionuotos ekonomikos dažnai išsilaiko ilgai: jos tiesiog nebeveikia taip gerai, bet retai žlunga staiga“, – sakė Chatham House asocijuotasis bendradarbis Timothy Ash.

    Artimiausią kryptį daug lems energijos eksporto pajamos ir tai, kaip griežtai bus užkardomi apėjimo keliai. ES diplomatai pabrėžia, kad spaudimas bus tęsiamas, nes derybose nematyti Rusijos pasirengimo realioms nuolaidoms.

  • Rusijos BVP pirmą kartą nuo 2023 metų smuko: valdžia mini žiemą ir mokesčius, bet ar tai tik pradžia?

    Rusijos ekonomika 2026 metų pirmąjį ketvirtį susitraukė: šalies Ekonomikos ministerija paskelbė, kad bendrasis vidaus produktas buvo 0,3 proc. mažesnis nei prieš metus. Tai pirmas metinis BVP kritimas nuo 2023 metų pradžios ir aiškus signalas, kad po vangiai augusių 2025 metų tempas dar labiau silpsta.

    Maskva aiškina, kad rezultatą iš dalies nulėmė kalendorius: metų pradžioje esą buvo mažiau darbo dienų. Tačiau net ir Vladimiras Putinas viešai pripažino, kad vien toks argumentas nepaaiškina viso sulėtėjimo, todėl pradėta vardyti ir kiti veiksniai.

    Vienas jų – mokesčių pokyčiai. Nuo metų pradžios Rusijoje padidintas pridėtinės vertės mokestis, o tai paprastai trumpuoju laikotarpiu spaudžia vartojimą ir verslo apyvartas, ypač kai gyventojų perkamoji galia jau ir taip įtempta.

    Prie prastesnių ketvirčio skaičių prisidėjo ir neįprastai atšiauri žiema, kuri paveikė logistiką, statybas bei dalį paslaugų sektoriaus. Panašų efektą šaltuoju metų laiku yra patyrusios ir kitos Europos šalys, kai dėl oro sąlygų sulėtėja projektai ir sumažėja dalies veiklų apimtys.

    Mėnesiniai duomenys rodo nevienodą metų pradžios dinamiką: sausį fiksuotas 1,8 proc. kritimas, vasarį – 1,1 proc., tačiau kovą ekonomika jau augo 1,8 proc. lyginant su tuo pačiu laikotarpiu prieš metus. Tai sustiprino lūkestį, kad pasibaigus žiemai rodikliai gali laikinai atsitiesti.

    Prie kovą pagerėjusio vaizdo prisidėjo ir energijos žaliavų kainų šuolis, kurį paskatino karo su Iranu eskalacija. Rusijai, kurios biudžetas ir eksportas itin priklausomi nuo naftos bei dujų, tai dažnai tampa greitu, bet ne visada tvariu „gelbėjimosi ratu“.

    Vis dėlto prognozės dėl visų 2026 metų nuosaikėja. Rusijos centrinis bankas nurodo, kad metinis BVP augimas greičiausiai neviršys 1,5 proc., o rinkos dalyvių apklausose dažnai minimas ir apie 1 proc. siekiantis scenarijus. Vyriausybės prognozė kol kas išlieka optimistiškesnė, tačiau oficialiai signalizuojama, kad ji gali būti peržiūrėta žemyn.

    Didžiausias šalies bankas Sberbank taip pat sumažino lūkesčius ir dabar kalba apie 0,5–1 proc. augimą, kaip pagrindines priežastis įvardydamas lėtėjančią privačią vartojimo dinamiką bei statybų sektoriaus sąstingį. Papildoma rizika – aukštesnė nei norima infliacija: jei kainų augimas išlieka virš 6 proc., sprendimų erdvė ekonomikai skatinti tampa ribota.

    Artimiausi ketvirčiai parodys, ar pirmojo ketvirčio kritimas buvo laikinas, susijęs su mokesčiais ir sezoniškumu, ar tai perėjimas į ilgesnį stagnacijos etapą. Jei energijos kainos stabilizuosis arba kris, o vidaus paklausa ir statybos neatsigaus, Rusijos BVP gali susidurti su dar didesniu spaudimu nei rodo vieno ketvirčio statistika.