Tag: Scope Ratings

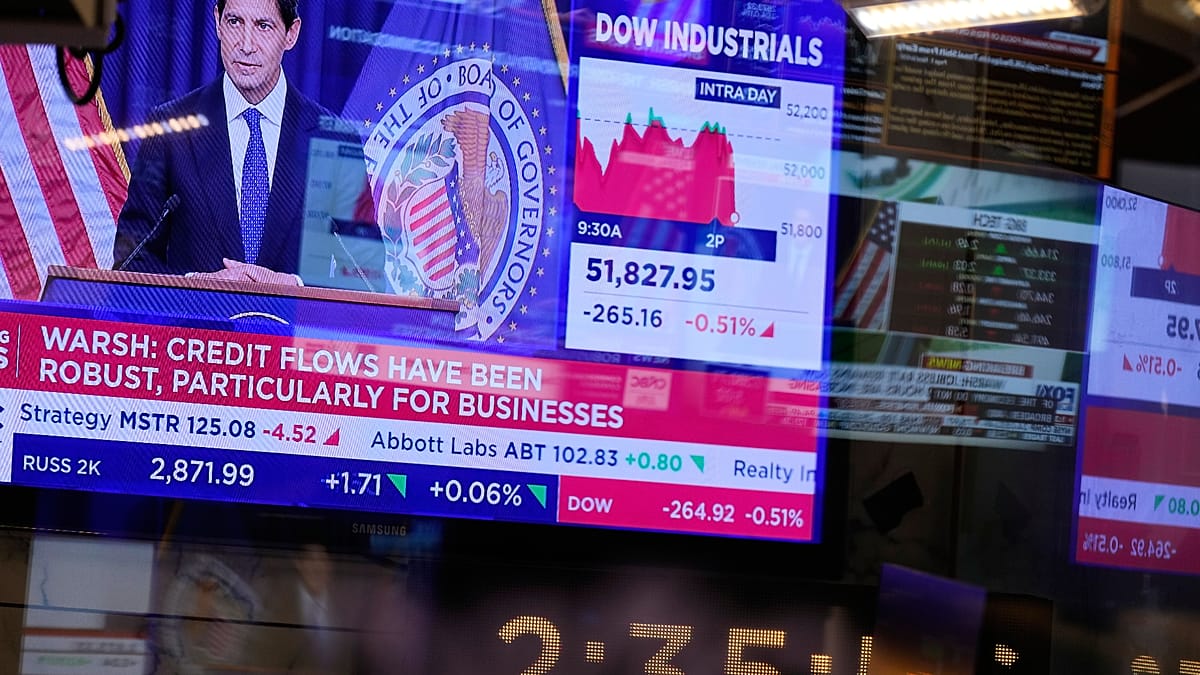
  • Obligacijų rinka dreba: Prancūzija atsidūrė po padidinamuoju stiklu, JAV būsto paskolos – 7 proc.

    Obligacijų rinka dreba: Prancūzija atsidūrė po padidinamuoju stiklu, JAV būsto paskolos – 7 proc.

    Europos valstybių obligacijų pajamingumai rugsėjo 25 dieną šiek tiek sumažėjo po itin staigaus išpardavimo savaitės pradžioje, tačiau įtampa rinkose nemažėja. Investuotojai vis labiau vertina infliacijos riziką, energijos kainų šuolį ir didėjančias valstybių skolos aptarnavimo išlaidas.

    Prancūzijos 10 metų trukmės obligacijų (OAT) pajamingumas rytą siekė apie 4,67 proc., o Vokietijos 10 metų obligacijų (Bund) – apie 3,59 proc. Nors tai buvo nedidelis atokvėpis, bendras fonas išlieka nervingas, o kainų svyravimai – vieni didžiausių per kelerius metus.

    Ryškiausias signalas Europoje – Prancūzijos ir Vokietijos 10 metų skolinimosi kaštų skirtumas, šią savaitę perkopęs 110 bazinių punktų. Rinkose tai vertinama kaip aiškus rizikos priedo šuolis, primenantis laikotarpius, kai euro zonoje didėjo abejonių dėl atskirų šalių fiskalinio tvarumo.

    Investuotojų atsargumą kursto ir Prancūzijos politinis neapibrėžtumas bei skolos dinamika, o papildomą spaudimą sustiprino reitingų agentūros „Scope Ratings“ sprendimas sumažinti Prancūzijos kredito reitingą. Kartu brango ir skolos neįvykdymo rizikos draudimas, pasiekęs aukščiausią lygį per beveik dešimtmetį.

    Didžiausias dėmesys – JAV

    Vis dėlto dar didesni pokyčiai fiksuojami JAV, kur iždo obligacijų pajamingumai kilo į naujas daugiametes aukštumas. 30 metų JAV iždo obligacijų pajamingumas šią savaitę buvo pakilęs iki maždaug 5,5 proc., aukščiausio lygio nuo 2004 metų.

    10 metų JAV obligacijų pajamingumas, kuris dažnai laikomas pagrindiniu orientyru skolinimosi kainai ekonomikoje, grįžo į lygius, paskutinį kartą matytus 2007 metais. Šį kilimą rinkos sieja su užsitęsusios infliacijos rizika, brangstančia energija ir augančiu JAV biudžeto deficito finansavimo poreikiu.

    Tai tiesiogiai atsiliepė būsto rinkai: vidutinės 30 metų būsto paskolų palūkanos JAV šią savaitę pasiekė 7 proc. Tai maždaug vienu procentiniu punktu daugiau nei iki konflikto, susijusio su Iranu, eskalacijos, ir aukščiausias lygis nuo tada, kai Donaldas Trumpas 2025 metų sausį grįžo į prezidento postą.

    Kodėl krenta ir obligacijos, ir akcijos?

    Įprastai, akcijoms svyruojant, dalis kapitalo persikelia į obligacijas kaip į saugesnę užuovėją, tačiau šįkart šis mechanizmas neveikia. Rinkos dalyviai pabrėžia, kad dėl infliacijos ir aukštų palūkanų normų obligacijos praranda dalį apsauginės funkcijos.

    „Obligacijos ir akcijos krenta dėl infliacijos“, – sakė investavimo platformos „Webull UK“ vadovas Nickas Saundersas.

    Pasak jo, energijos kainų šokai ir karas stumia kainas aukštyn, o ekonomikos augimas lėtėja, todėl tradicinis perėjimas į obligacijas tampa mažiau patrauklus, kai rinkos nebetiki greitu palūkanų mažinimu. Tuo pat metu dalis investuotojų ieško alternatyvų, pavyzdžiui, su infliacija susietų vertybinių popierių ar aukso, tačiau visiškas obligacijų atsisakymas, anot jo, būtų klaida.

    Kita vertus, ekonomistai atkreipia dėmesį, kad daugumos Europos šalių biudžetai gali atlaikyti aukštesnes palūkanas, nes skolos vidutinė trukmė ilga, o refinansavimas pasiskirstęs per laiką. Didžiausio dėmesio zonoje išlieka Prancūzija ir iš dalies Italija, kur ilgiau užsilaikęs aukštų palūkanų režimas gali priversti griežtinti fiskalinę politiką.
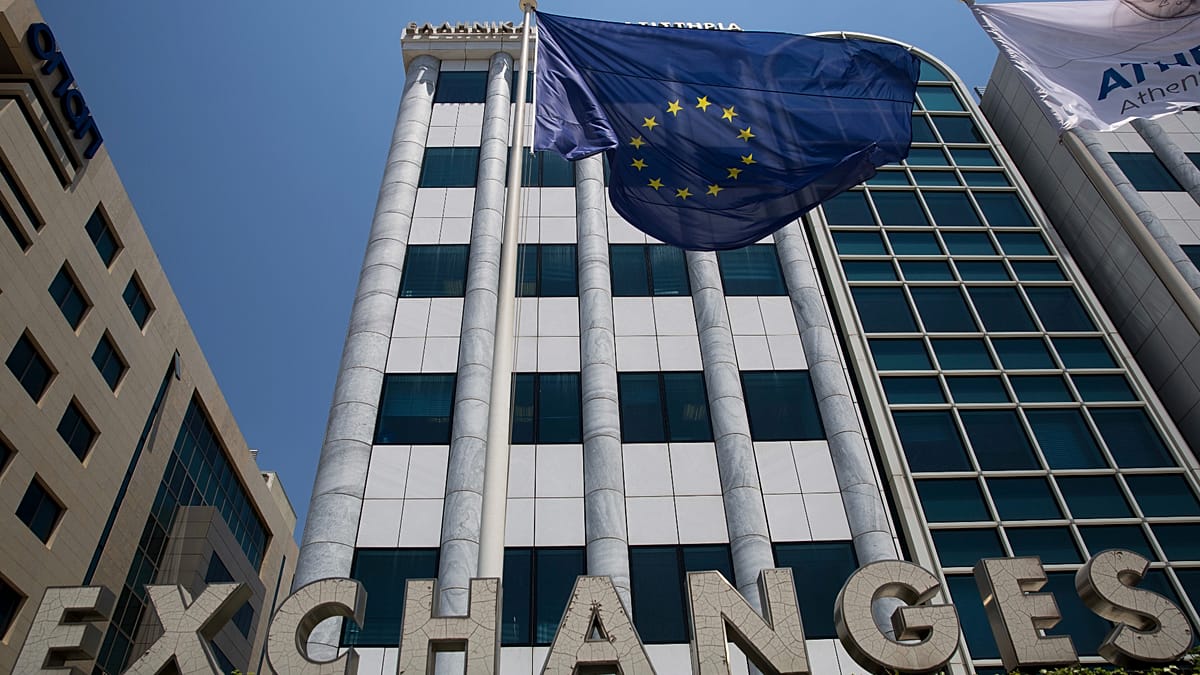
  • Graikija grįžta į elitą: Atėnų birža pripažinta išsivysčiusių rinkų klubo nare

    Graikija grįžta į elitą: Atėnų birža pripažinta išsivysčiusių rinkų klubo nare

    Graikijos akcijų rinka po ilgų metų sugrįžo į išsivysčiusių rinkų žemėlapį: indeksų sudarytoja FTSE Russell perklasifikavo šalį iš pažengusios besivystančios į išsivysčiusią rinką. Tai svarbus signalas tarptautiniams investuotojams, nes nuo tokių sprendimų priklauso, kur gali investuoti dalis institucinių fondų.

    Pokytis reiškia, kad 62 Graikijos bendrovių akcijos iš FTSE besivystančių rinkų krepšelių buvo perkeltos į išsivysčiusių rinkų indeksus. Rinkos dalyviai pažymi, kad tai gali didinti užsienio kapitalo srautus ir likvidumą, o biržoje listinguojamoms įmonėms atverti daugiau finansavimo galimybių.

    „Tai yra lūžio taškas, kuris gali praplėsti tarptautinių investuotojų ratą ir sustiprinti Graikijos bendrovių prieigą prie kapitalo“, – sakė Atėnų biržos grupės vadovas Yianos Kontopoulos.

    Tą pačią kryptį pasirinko ir indeksų tiekėja STOXX, taip pat priskyrusi Graikiją prie išsivysčiusių rinkų. Dėl to devynios Graikijos bendrovės įtrauktos į STOXX Europe 600 indeksą, tarp jų National Bank of Greece, Eurobank, Piraeus Bank, Alpha Bank, taip pat pramonės ir energetikos grupės GEK Terna, Motor Oil, PPC, Metlen ir mažmenininkė Jumbo.

    Prieš įsigaliojant pokyčiams, fondai, sekantys indeksus, privalėjo persitvarkyti portfelius: besivystančių rinkų fondai pardavinėjo Graikijos akcijas, o išsivysčiusių rinkų fondai jas pirko. Dėl to prekybos apyvarta Atėnuose šoktelėjo iki rekordinės maždaug 4,26 milijardo eurų sumos, o rinkoje dėmesys dabar krypsta į klausimą, ar tai virs ilgalaikiu užsienio investuotojų aktyvumu.

    Biržos „paaukštinimas“ sutapo ir su gerėjančiais signalais dėl valstybės finansų. Reitingų agentūra Moody’s pakeitė Graikijos Baa3 reitingo perspektyvą iš stabilios į teigiamą, taip pasiųsdama žinią, kad, tęsiantis fiskaliniams ir ekonominiams pagerėjimams, reitingas gali būti keliamas.

    Kita agentūra Scope Ratings žengė dar toliau ir pakėlė Graikijos reitingą nuo BBB iki BBB+, perspektyvą palikdama stabilią. Tokie sprendimai paprastai didina investuotojų pasitikėjimą ir gali mažinti valstybės skolinimosi kaštus, nes reitingai yra vienas svarbiausių rizikos vertinimo orientyrų tarptautinėse rinkose.

    Graikijos finansų ministerija pabrėžė, kad sprendimus lėmė mažėjanti skolos našta, biudžeto pertekliaus siekis, gerėjantis mokesčių surinkimas ir reformos, stiprinančios institucijų veiklą. Vis dėlto ekonomistai atkreipia dėmesį, kad išsivysčiusių rinkų statusas savaime negarantuoja nuolatinių kapitalo srautų, jei nebus užtikrintas stabilus augimas, investicijų aplinka ir įmonių skaidrumas.

    Pastaraisiais metais investuotojų dėmesys Europos rinkose vis dažniau krypsta į fiskalinę drausmę ir struktūrines reformas, ypač didesnių palūkanų normų laikotarpiu. Graikijai tai reiškia, kad grįžimas į išsivysčiusių rinkų klubą tampa ne tik simboliniu, bet ir praktiniu įsipareigojimu išlaikyti patikimumą, gerinti produktyvumą ir didinti gyventojų pajamas.