Tag: Stakingas

  • „Bitmine“ peržengė 6 mln. ETH ribą: įmonė dar nusipirko 17 362 eterius ir artėja prie 5 proc. tikslo

    „Bitmine“ peržengė 6 mln. ETH ribą: įmonė dar nusipirko 17 362 eterius ir artėja prie 5 proc. tikslo

    Ethereum iždo strategiją taikanti bendrovė „Bitmine“ pranešė perkopusi 6 000 000 ETH ribą ir toliau sparčiai didinanti savo kriptovaliutų rezervą. Naujausiu atnaujinimu įmonė nurodė papildomai įsigijusi 17 362 ETH, o bendras turimų eterių kiekis pasiekė 6 001 302.

    Skaičiuojama, kad toks kiekis sudaro daugiau nei 4,9 proc. visos Ethereum apyvartoje esančios pasiūlos, kuri siekia apie 122,1 mln. ETH. Tai reiškia, kad „Bitmine“ praktiškai priartėjo prie viešai deklaruojamo tikslo per santykinai trumpą laiką sukaupti 5 proc. visos ETH pasiūlos.

    Kaip atrodo „Bitmine“ portfelis?

    Įmonė taip pat paskelbė, kad jos bendras kriptovaliutų, grynųjų pinigų, parduodamų vertybinių popierių ir kitų investicijų portfelis siekia apie 14,7 mlrd. eurų. Vidutinė naujausio pirkimo kaina nebuvo atskleista, todėl tikslus sandorių pelningumas ar rizikos lygis lieka neaiškus.

    Be ETH, „Bitmine“ nurodė turinti 213 BTC, taip pat reikšmingų investicijų į kitas bendroves bei didelį grynųjų ir lengvai realizuojamų vertybinių popierių rezervą. Toks modelis leidžia įmonei lanksčiau reaguoti į rinkos svyravimus, tačiau kartu didina priklausomybę nuo kriptoturto kainos ciklų.

    Stakingas ir planuojamos pajamos

    Didelė dalis „Bitmine“ turimo Ethereum yra stakinta: įmonė nurodė, kad stakinta suma siekia 5 067 309 ETH. Tai reikšminga detalė, nes stakingas leidžia generuoti periodines pajamas, tačiau kartu užrakina dalį likvidumo ir sukuria papildomų operacinių bei technologinių rizikų.

    Bendrovės valdybos pirmininkas Tomas Lee teigė, kad toks sukauptas kiekis esą suteikia masto efektą ir leidžia matyti teigiamus tinklo efektus. Pasak jo, įmonė tikisi, kad institucinių investuotojų dalis kriptoturto rinkoje 2026 metų pabaigoje gali toliau augti, nes, jo vertinimu, dalis institucijų vis dar yra nepakankamai investavusios į šią turto klasę.

    Ką tai signalizuoja rinkai?

    Tokio dydžio ETH kaupimas rodo kryptį, kai dalis viešai matomų bendrovių bando taikyti kriptovaliutų iždo modelį, panašų į tą, kurį bitkoino atveju naudoja kai kurios listinguojamos įmonės. Vis dėlto Ethereum atvejis turi specifiką: papildomas pajamų šaltinis gali būti stakingas, o tai suteikia kitokį „turto laikymo“ ekonominį profilį.

    Kartu dideli vienos įmonės rezervai kelia klausimų dėl koncentracijos rizikos ir potencialaus poveikio rinkos likvidumui. Jei rinkos sąlygos pasikeistų, tokio masto turto valdymo sprendimai galėtų turėti reikšmingą įtaką kainai, todėl investuotojai paprastai stebi ne tik turimą kiekį, bet ir įmonės finansavimo struktūrą bei pardavimo discipliną.

    „Bitmine“ pozicionuojasi kaip didžiausia Ethereum iždo strategiją viešai komunikuojanti bendrovė, o jos tempas rodo, kad tikslas pasiekti 5 proc. pasiūlos ribą yra praktiškai ranka pasiekiamas. Artimiausi mėnesiai turėtų parodyti, ar įmonė toliau agresyviai didins rezervą, ar daugiau dėmesio skirs stakingo pajamų stabilizavimui ir rizikos valdymui.
  • ECB nori sugriežtinti kriptotaisykles: griežtesnis stablių monetų palūkanų draudimas ir ESMA kontrolė

    ECB nori sugriežtinti kriptotaisykles: griežtesnis stablių monetų palūkanų draudimas ir ESMA kontrolė

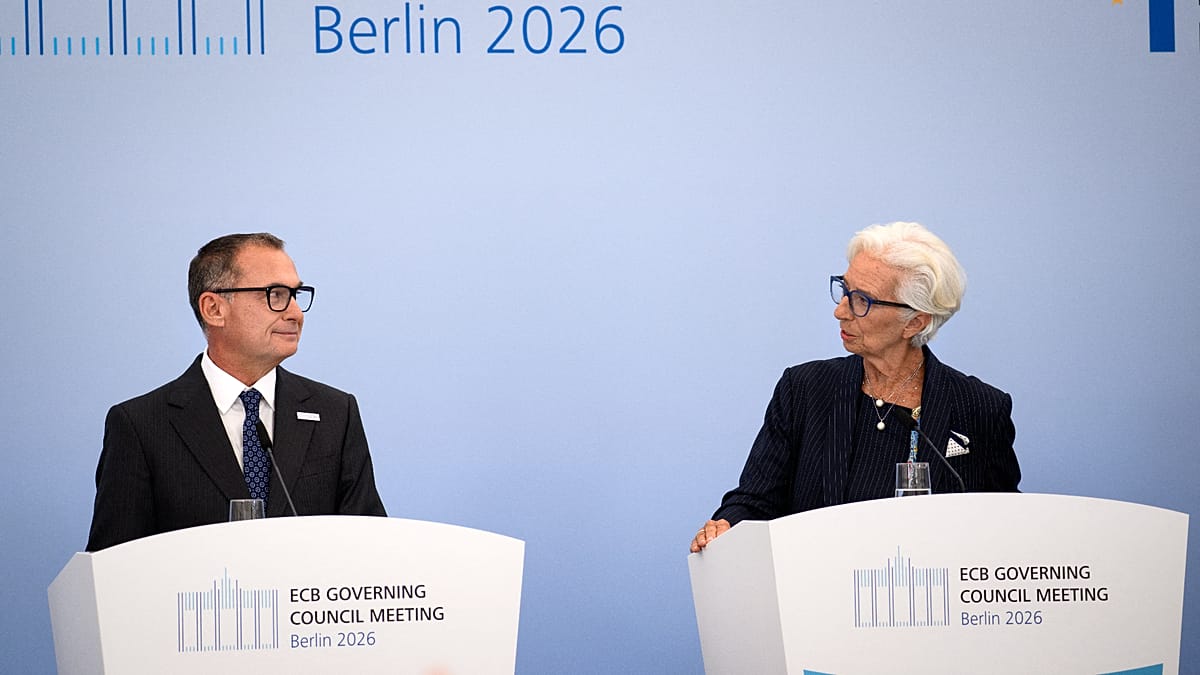
    Europos Centrinis Bankas (ECB) kartu su Europos centrinių bankų sistema ragina peržiūrėti ir sugriežtinti Europos Sąjungos kriptoturto taisykles. Pagrindinis akcentas tenka stablių monetoms, stakingui, skolinimui ir platesnei visos rinkos priežiūrai ES lygmeniu.

    Pasiūlymai pateikti Europos Komisijai vertinant MiCA reglamento taikymą. MiCA visoje ES pradėtas taikyti 2024 metų pabaigoje, o pereinamieji terminai daliai rinkos dalyvių baigėsi 2026 metų liepos 1 dieną, todėl dalis paslaugų teikėjų turėjo sustabdyti veiklą arba ją pertvarkyti.

    Užkertamas kelias palūkanų apeigoms

    MiCA jau draudžia mokėti palūkanas už stablias monetas, tačiau ECB ragina šį principą taikyti plačiau. Centriniai bankai teigia, kad dalis platformų palūkanų efektą atkuria per susijusias paslaugas, pavyzdžiui, skolinimą, skolinimąsi ar stakingą, taip faktiškai pasiūlydamos grąžą už stablių monetų laikymą.

    ECB argumentuoja, kad draudimas turėtų apimti ir netiesiogines paskatas, įskaitant kai kuriuos lojalumo programų atlygius. Pasak centrinio banko, tai turėtų tapti aiškiu teisėkūros prioritetu, siekiant vienodų taisyklių ir mažesnės rizikos vartotojams.

    Griežtesnės priemonės užsienio valiutų stablioms monetoms

    ECB taip pat siekia stipresnių instrumentų prieš žetonus, susietus su užsienio valiutomis, ypač tais atvejais, kai, centrinių bankų vertinimu, jie gali kelti grėsmę finansiniam stabilumui. Siūloma numatyti galimybę uždrausti leisti naujus žetonus ir įpareigoti išpirkti jau išleistus, jei rizika peržengia priimtiną ribą.

    Centrinių bankų vertinimu, kasdieniams mokėjimams ES viduje stablios monetos ne visuomet suteikia apčiuopiamos naudos, nes daugelyje šalių jau veikia greiti pervedimai, o lygiagrečiai vystoma skaitmeninio euro iniciatyva. Be to, keliami klausimai dėl žetonų, platinamų tiek ES viduje, tiek už jos ribų, kai krizės atveju rezervų našta galėtų tekti Europoje laikomoms atsargoms, o žetonų geografinio pasiskirstymo tiksliai nustatyti būtų sunku.

    Stakingas, skolinimas ir DeFi – daugiau reguliavimo

    ECB pozicija dėl stakingo, kriptoturto skolinimo ir skolinimosi yra griežta: šios veiklos turėtų būti reguliuojamos ES lygmeniu. Centriniai bankai pažymi, kad situacijose, kai įmonė priima klientų kriptoturtą ir įsipareigoja jį grąžinti, tokie santykiai gali būti panašūs į grąžintinų lėšų priėmimą, todėl rizikos profilis priartėja prie bankinių paslaugų.

    Dėmesys skiriamas ir decentralizuotiems finansams, kai prekyba ar skolinimas vyksta per automatizuotus protokolus. ECB pabrėžia, kad MiCA numato išimtis visiškai decentralizuotoms paslaugoms, tačiau pati sąvoka nėra aiškiai apibrėžta, o praktikoje visiška decentralizacija, centrinių bankų vertinimu, pasitaiko retai, todėl lieka neaišku, kas realiai kontroliuoja rizikas.

    Kas prižiūrės kriptoverslus?

    ECB taip pat remia idėją kriptoturto įmonių licencijavimą ir priežiūrą labiau sutelkti ES lygmeniu, stiprinant ESMA, kaip bendros rinkos priežiūros institucijos, vaidmenį. Šiuo metu vienoje valstybėje narėje gauta licencija gali atverti kelią teikti paslaugas visame bloke, todėl reguliavimo spragos ar skirtinga praktika tarp šalių tampa jautriu klausimu.

    Šie pasiūlymai nėra privalomi, o galutinį sprendimą dėl MiCA pakeitimų priims Europos Komisija, vėliau teisėkūros procesą derinant su Europos Parlamentu ir valstybėmis narėmis. Diplomatinėje erdvėje aptariama, kad platesnė MiCA peržiūra galėtų įgauti pagreitį 2027 metais, atsižvelgiant į rinkos raidą ir tarptautinį reguliavimo kontekstą.

  • ZetaChain apsisprendė išjungti Layer 1: ZETA perkeliamas į Solana, kas keisis turėtojams?

    ZetaChain apsisprendė išjungti Layer 1: ZETA perkeliamas į Solana, kas keisis turėtojams?

    ZetaChain bendruomenė balsavimu pritarė sprendimui išjungti projekto Layer 1 blokų grandinę ir perkelti ZETA žetoną į Solana ekosistemą. Projektas, kuris anksčiau pritraukė apie 25 milijonus eurų finansavimą tarpusavio sąveikumui tarp skirtingų tinklų plėtoti, keičia kryptį ir atsisako nuosavos grandinės.

    Kaip nurodoma projekto valdymo platformoje, balsavimas dėl 68 pasiūlymo baigėsi aiškia persvara: už pasisakė 99,4 proc. dalyvavusiųjų. Aktyvumas siekė 58 proc. ir viršijo 40 proc. kvorumą, o prieš ir susilaikiusiųjų dalys sudarė po 0,3 proc.

    Kas paskatino posūkį?

    ZetaChain kūrėjai pastaraisiais mėnesiais didžiausią dėmesį skyrė „Anuma“ programėlei, paremtai dirbtiniu intelektu. Komanda teigia, kad tolesnei šios krypties plėtrai nuosava blokų grandinė nebėra būtina, todėl infrastruktūrą planuojama perkelti į Solana, kartu išsaugant ir ZETA žetoną.

    Pasak projekto, „Anuma“ jau turi daugiau nei 300 000 vartotojų, o skirtinguose DI modeliuose užfiksuota per 1 000 000 užklausų. Taip pat akcentuojama, kad programėlės atminties sistema yra šifruota ir veikia keliuose modeliuose, o ZETA turėtojai gali užrakinti žetonus mainais į kreditus paslaugoms.

    „Solana DI ekosistemoje vis dar trūksta programų sluoksnio: kasdien naudojamos programėlės su atmintimi, kuri priklauso vartotojui ir keliauja per modelius, programėles ir agentus“, – rašė ZetaChain komanda.

    Techninė našta ir saugumas

    Sprendime atsispindi ir praktiniai motyvai: nuosavos grandinės palaikymas, kai ji sukurta naudojant „Cosmos SDK“, reikalauja nuolatinio koordinavimo su nepriklausomais validatoriais ir operatyvaus reagavimo į pataisas bei saugumo rekomendacijas. Projekto teigimu, tai tampa vis sudėtingiau, ypač kai DI įrankiai pagreitina pažeidžiamumų paiešką.

    Platesniame „Cosmos“ kontekste dėmesį atkreipė ir neseniai viešinti incidentai: buvo pranešta apie atakas prieš kelias „Cosmos“ EVM grandines, kurių metu pavogtos lėšos vėliau buvo realizuotos maždaug už 4,9 milijono eurų. Nors ZetaChain tarp nukentėjusių projektų neminimas, tokie įvykiai didina spaudimą komandoms investuoti į saugumą ir mažinti infrastruktūros sudėtingumą.

    Ką tai reiškia ZETA turėtojams?

    Pasiūlyme numatyta, kad ZETA taps gimtuoju Solana SPL standarto žetonu santykiu vienas prie vieno, išlaikant tą patį simbolį ir bendrą pasiūlą. Taip pat nurodoma, kad teisių įgijimo grafikai nesikeis, tačiau sprendimas neapima ZETA versijų Ethereum ir BNB Chain tinkluose.

    Kol kas ZetaChain grandinė dar nebus išjungta nedelsiant: komanda paliks tinklą veikti, kol bus suderintos migracijos detalės. Antrasis, vėliau teikiamas pasiūlymas turėtų nustatyti konkrečią bloko aukščio momentinę nuotrauką balansams, galutinį išjungimo bloką, žetonų atsiėmimo instrukcijas ir gaires, kaip išsiimti susietų grandinių turtą.

    Projektas taip pat teigia, kad sprendimų dėl migracijos grafiko nenori tvirtinti tol, kol biržos nepatvirtins žetonų keitimo procedūrų. Tuo metu ZETA delegavimas ir stakingas tęsiamas, tačiau kaip tiksliai bus sprendžiami stakingo ir atlygių mechanizmai Solana tinkle, kol kas paliekama atvira.

    Po balsavimo ZETA kaina per 24 valandas smuktelėjo apie 2,5 proc. Nors pats migracijos planas numato vienas prie vieno konversiją, rinkos dalyviai dažnai reaguoja į trumpalaikę nežinomybę dėl techninio įgyvendinimo, biržų terminų ir stakingo tęstinumo.

  • Tom Lee: kriptovaliutų bulių rinka įsibėgėja, o „Bitmine“ artėja prie 5 proc. visos „Ethereum“ pasiūlos

    Tom Lee: kriptovaliutų bulių rinka įsibėgėja, o „Bitmine“ artėja prie 5 proc. visos „Ethereum“ pasiūlos

    „Bitmine“ pranešė dar kartą padidinusi „Ethereum“ atsargas ir taip priartėjusi prie ambicingo tikslo sukaupti apie 5 proc. visos apyvartoje esančios kriptovaliutos pasiūlos. Bendrovės turimas kiekis, jos teigimu, siekia 5 983 940 ETH, o per pastarąją savaitę papildomai nupirkta 27 562 ETH.

    Įmonė nenurodė vidutinės pirkimo kainos, tačiau pateikė bendrą portfelio vaizdą: kriptovaliutos, grynieji pinigai, likvidūs vertybiniai popieriai ir kitos investicijos esą sudaro apie 14 800 000 000 eurų. Tuo pat metu „Bitmine“ tikina, kad pagal turimų ETH apimtį ji išlieka didžiausia viešai komunikuojama „Ethereum“ iždo strategiją vykdanti bendrovė.

    Bendrovės valdybos pirmininkas ir investuotojas Tomas Lee pareiškė, kad kriptovaliutų bulių rinka, jo vertinimu, jau prasidėjo. Pasak jo, impulsą sustiprino keli veiksniai, tarp jų kapitalo rotacija atgal į kriptoturtą, gerėjantys sektoriaus fundamentai ir augantis dėmesys turto tokenizavimui bei dirbtinio intelekto temai.

    „Mes manome, kad kriptovaliutų bulių rinka jau vyksta: ji startavo birželio pabaigoje, o ją stumia keli veiksniai, įskaitant kapitalo sugrįžimą į kriptoturtą ir stiprėjančius fundamentus“, – sakė Tomas Lee.

    „Bitmine“ taip pat skelbia didelę dalį turimo „Ethereum“ laikanti įkeistą stakingui: iš viso 5 067 309 ETH. Bendrovės skaičiavimu, pilnai „pastakius“ visą kiekį per partnerius metinės stakingo pajamos galėtų siekti apie 365 000 000 eurų, o dabartinė prognozė – apie 309 000 000 eurų per metus.

    „Ethereum“ pasiūla šiuo metu vertinama maždaug 122 100 000 ETH, tad „Bitmine“ valdomas kiekis atitinka apie 4,9 proc. visos apyvartos. Tai priartina įmonę prie vadinamojo 5 proc. tikslo, kurį ji sieja su savo „Ethereum“ iždo strategija per maždaug 15 mėnesių laikotarpį.

    Be ETH, „Bitmine“ nurodo turinti ir 212 BTC, taip pat dalį investicijų į kitas bendroves bei reikšmingą grynųjų ir likvidžių vertybinių popierių rezervą. Tuo metu platesniame viešųjų kriptovaliutų iždo bendrovių kontekste rinkos lyderiu pagal bitkoinų kiekį išlieka „Strategy“, kuri pastaraisiais metais nuosekliai didina BTC atsargas.

    Rinkoje tokios strategijos vertinamos dvejopai: viena vertus, jos gali pritraukti investuotojų dėmesį ir suteikti prieigą prie kriptoturto per biržoje listinguojamas akcijas. Kita vertus, jos didina priklausomybę nuo kainų svyravimų, o stakingo pajamų prognozės priklauso nuo tinklo sąlygų, validatorių konkurencijos ir rizikų, susijusių su partneriais bei likvidumu.

  • „Bitmine“ priartėjo prie 5 proc. „Ethereum“ pasiūlos: per savaitę įsigijo 28 086 ETH

    „Bitmine“ priartėjo prie 5 proc. „Ethereum“ pasiūlos: per savaitę įsigijo 28 086 ETH

    Kriptovaliutų bendrovė „Bitmine Immersion Technologies“ pranešė padidinusi savo „Ethereum“ iždo rezervą iki 5 929 198 ETH. Per pastarąją savaitę įmonė papildomai įsigijo 28 086 ETH, taip priartėdama prie reikšmingos ribos visoje rinkoje.

    Įmonės teigimu, tokio dydžio portfelis sudaro apie 4,9 proc. visos „Ethereum“ pasiūlos, kuri vertinama maždaug 122,0 milijonų žetonų. Šis rodiklis svarbus, nes rodo didėjančią pasiūlos koncentraciją vienose rankose ir potencialiai didesnę įtaką likvidumui.

    Turto vertė ir statymo pajamos

    Skaičiuojant pagal maždaug 2 495 eurų kainą už 1 ETH, „Bitmine“ valdomo „Ethereum“ vertė siekia apie 14,8 milijardo eurų. Tai vienas didžiausių viešai įvardijamų įmonių portfelių, susietų su „Ethereum“ ekosistema.

    Didelė dalis turimų žetonų nėra laikoma pasyviai: bendrovė nurodo, kad 5 067 309 ETH, arba apie 85 proc. viso balanso, yra statomi per jos „MAVAN“ platformą ir partnerius. Toks modelis leidžia uždirbti pajamų iš tinklo atlygių, tačiau kartu didina priklausomybę nuo statymo grąžos svyravimų.

    „Bitmine“ skaičiuoja, kad metinės statymo pajamos galėtų siekti apie 330 milijonų eurų, remiantis 7 dienų laikotarpiu metinant 2,61 proc. pajamingumą. Praktikoje toks rodiklis gali kisti dėl tinklo aktyvumo, atlygių dinamikos ir techninių statymo kaštų.

    Kas dar įtraukta į balansą?

    Be „Ethereum“, bendrovė taip pat nurodė turinti 211 bitkoinų ir investicijų paketą kitose įmonėse. Skelbiama ir apie reikšmingą grynųjų pinigų bei likvidžių vertybinių popierių rezervą, o bendra kriptoturto, grynųjų ir kitų aktyvų suma siekė apie 15,7 milijardo eurų.

    Bendrovės valdybos pirmininkas Tomas Lee pakartojo poziciją, kad etheris išlieka pagrindinis jų strateginis aktyvas. Pasak jo, trečiąjį metų ketvirtį etheris aplenkė S ir P 500 indeksą, o toks atotrūkis gali paskatinti institucinius investuotojus aktyviau didinti kriptoturto dalį portfeliuose.

    Ką tai reiškia rinkai?

    Toks „Ethereum“ sukaupimas rodo besitęsiančią tendenciją, kai dalis įmonių kriptoturtą traktuoja kaip iždo strategijos elementą, o ne vien spekuliacinę poziciją. Vis dėlto didelė koncentracija gali kelti ir klausimų dėl rinkos stabilumo, nes staigesni portfelio pokyčiai teoriškai galėtų paveikti kainą ir likvidumą.

    Rizikos išlieka akivaizdžios: „Ethereum“ kaina išlieka nepastovi, o statymo pajamingumas nėra garantuotas. Investuotojams svarbu vertinti ne tik turto dydį, bet ir tai, kaip jis valdomas, kiek jo įšaldyta statyme ir kokia dalis gali būti greitai realizuota.

  • „Bitwise“ „Solana“ ETF per 10 mėnesių perkopė 1 mlrd. eurų: ką tai signalizuoja rinkai

    „Bitwise“ „Solana“ ETF per 10 mėnesių perkopė 1 mlrd. eurų: ką tai signalizuoja rinkai

    „Bitwise“ pranešė, kad jos „Solana“ biržoje prekiaujamas fondas per maždaug 10 mėnesių pasiekė 1 mlrd. eurų valdomo turto ribą. Toks šuolis išsiskiria tuo, kad didžioji dalis lėšų, pasak bendrovės, pritraukta rinkai esant nepalankioje fazėje.

    Kalbama apie „Bitwise Solana Staking ETF“, kuris suteikia investuotojams reguliuojamą priėjimą prie „Solana“ ekosistemos, o dalį grąžos gali sudaryti ir stakingo pajamos. Būtent šis derinys pastaraisiais metais tapo vienu iš veiksnių, kodėl dalis institucinių investuotojų kriptoturtą renkasi per ETF, o ne tiesiogiai.

    „Esame dėkingi investuotojams, kad patikėjo „Bitwise“ savo investicijos valdymą“, – teigiama bendrovės pranešime.

    Nors fondas pasiekė 1 mlrd. eurų ribą, jo kaina nuo įtraukimo į prekybą, kaip viešai nurodė bendrovės atstovai, yra kritusi apie 40 proc. Tuo pat metu „Solana“ žetonas nuo istorinių aukštumų buvo atsitraukęs dar daugiau, todėl AUM augimas labiau atspindi įplaukas ir produkto paklausą, o ne vien kainos kilimą.

    Rinkos duomenys rodo, kad prekybos aktyvumas „Solana“ spot ETF segmente per laikotarpį nuo paleidimo viršijo 13 mlrd. eurų apyvartą, o bendra grynųjų srautų suma siekė apie 1,6 mlrd. eurų. Analitikų vertinimu, ryškesnio nuoseklaus išsipardavimo nebuvimas po itin silpnos metų pradžios išryškina investuotojų toleranciją rizikai ir ilgalaikiškesnį požiūrį į produktą.

    Pastarosiomis savaitėmis kriptoturto rinkoje matomas atsigavimas, o „Solana“ kaina per mėnesį buvo pakilusi reikšmingai. Tokiame kontekste ETF augimas dažnai tampa ne tik investuotojų nuotaikų indikatoriumi, bet ir priemone, per kurią į rinką ateina naujas kapitalas, ypač kai tiesioginis kriptoturto pirkimas daliai institucijų išlieka ribojamas vidinių taisyklių.

    Institucinis susidomėjimas „Solana“ taip pat stiprėja per tradicinių finansų kanalus. Pavyzdžiui, „Charles Schwab“ yra paskelbusi planus artimiausiais mėnesiais pradėti diegti spot „Solana“ prekybą savo platformoje, o tai gali dar labiau padidinti likvidumą ir praplėsti investuotojų ratą.

    Tarp žinomų rinkos dalyvių minima ir „Goldman Sachs“, kuri, remiantis viešais duomenimis, yra viena didžiausių identifikuojamų spot „Solana“ ETF turėtojų, turinti apie 82 mln. eurų vertės poziciją. Analitikų įžvalgos rodo, kad aktyvesni pirkėjai buvo finansų patarėjai, o dalis rizikos fondų tuo metu mažino pozicijas, kas signalizuoja skirtingus investavimo horizontus ir rizikos valdymo strategijas.

    ETF augimas iki 1 mlrd. eurų nėra garantija, kad svyravimai sumažės, nes kriptoturtas išlieka jautrus makroekonominėms naujienoms, reguliaciniams sprendimams ir rinkos likvidumo pokyčiams. Vis dėlto tokio dydžio AUM paprastai reiškia didesnį produkto matomumą, didesnį prekybos aktyvumą ir aiškesnį signalą, kad „Solana“ tampa vis labiau integruojama į tradicinių investuotojų instrumentų rinkinį.

  • „Sharplink“ vadovas: Ethereum rezervų bendrovės tolsta nuo „Strategy“ modelio, o tokenizacija įgauna pagreitį

    „Sharplink“ vadovas: Ethereum rezervų bendrovės tolsta nuo „Strategy“ modelio, o tokenizacija įgauna pagreitį

    Ethereum rezervus kaupiančios viešos bendrovės vis dažniau renkasi kitokį kelią nei tą, kurį suformavo „Strategy“ ir jos vadovas Michaelas Sayloras, teigia „Sharplink“ vadovas Josephas Chalomas. Pasak jo, dalis rinkos pereina prie paprastesnių balansų ir pajamų iš statymo, užuot rėmusios augimą sudėtingomis skolinimosi schemomis.

    Kalbėdamas konferencijoje „Consensus“ Majamyje, jis akcentavo, kad Ethereum atveju svarbus skirtumas yra galimybė gauti grąžą iš turimo turto jį statant. Tokia logika leidžia bendrovėms labiau remtis vidinėmis pajamomis ir mažiau priklausyti nuo sverto, kuris kriptovaliutų cikluose gali smarkiai išauginti riziką.

    Statymas ir balanso paprastumas

    „Sharplink“ vadovas pabrėžė, kad per pastarąjį rinkos nuosmukį išsilaikė ne visos Ethereum rezervų strategiją pasirinkusios įmonės. Jo vertinimu, dalis bendrovių per anksti išleido privilegijuotąsias akcijas ar konvertuojamą skolą, todėl vėliau susidūrė su finansavimo našta ir spaudimu akcijų kainai.

    „Sharplink“ atveju, pasak Chalomo, daugiau dėmesio skirta akcijų platinimui ir pajamoms iš statymo, siekiant išlaikyti santykinai paprastą balansą per didelį kainų svyravimą. Toks požiūris, jo teigimu, labiau tinka aplinkai, kurioje rinkos nuotaikos gali greitai pasikeisti.

    Tokenizacija: kodėl Ethereum matomas kaip infrastruktūra

    Chalomas taip pat susiejo Ethereum perspektyvą su platesne tokenizacijos kryptimi tradiciniuose finansuose, kur aktyviau aptariama vertybinių popierių ir užtikrinimo priemonių perkėlimas į blokų grandinių pagrindu veikiančius sprendimus. Ši tema dažniau minima kartu su stabiliosiomis kriptovaliutomis, atsiskaitymų greitinimu ir 24 valandas per parą veikiančios prekybos idėja.

    „Ethereum vis labiau atrodo kaip infrastruktūra, ant kurios gali būti kuriami tokenizuoti finansų produktai, o stabiliosios kriptovaliutos tampa kasdieniu atsiskaitymų sluoksniu“, – sakė Josephas Chalomas.

    Jo teigimu, ilgainiui tai galėtų padėti Ethereum aiškiau atsiskirti nuo bitkoino, nes tinklo panaudojimas susijęs ne vien su investicine paklausa, bet ir su realiais atsiskaitymo bei turto leidimo scenarijais. Vis dėlto jis pripažino, kad pastaruoju metu tiek bitkoino, tiek etherio kainos dažnai juda panašiai kaip rizikingesni aktyvai, jautrūs technologijų akcijų dinamikai ir geopolitiniams įvykiams.

    Ką tai reiškia investuotojams?

    Ethereum rezervų bendrovių akcijų kainos per ciklus gali smarkiai atsiplėšti nuo turimų kriptovaliutų vertės, todėl investuotojams svarbu vertinti ne tik turto kiekį, bet ir finansavimo struktūrą. Didelę reikšmę turi tai, ar įmonė remiasi skola, ar pajėgia išlaikyti veiklos lankstumą, kai kapitalo kaina išauga.

    Rinkai tampant brandesnei, dėmesys vis labiau krypsta į tvarius pinigų srautus, rizikos valdymą ir tai, kaip rezervų strategija dera su tokenizacijos plėtra. Jei tokenizuoto turto ir stabiliųjų kriptovaliutų naudojimas toliau augs, Ethereum ekosistemos vaidmuo gali stiprėti, tačiau trumpuoju laikotarpiu svyravimai išlieka dideli.

  • Tomas Lee: kriptovaliutų pavasaris prasidėjo, o „Bitmine“ lėtina ETH kaupimą ir didina statymą

    Tomas Lee: kriptovaliutų pavasaris prasidėjo, o „Bitmine“ lėtina ETH kaupimą ir didina statymą

    Tomo Lee vadovaujama bendrovė „Bitmine Immersion“ paskelbė, kad jos „Ethereum“ atsargos pasiekė 5 206 790 ETH. Įmonė teigia, kad po naujausio savaitinio pirkimo bendros kriptovaliutų ir grynųjų atsargos sudaro apie 12,4 mlrd. eurų.

    Per pastarąją savaitę „Bitmine“ papildomai įsigijo 26 659 ETH, tačiau kartu pranešė mažinanti savaitinio kaupimo tempą. Iki šiol įmonė taikė daugiau nei 100 000 ETH per savaitę ritmą, o dabar teigia sąmoningai jį lėtinanti.

    „Nusprendėme sulėtinti savaitinį kaupimą, nes 5 proc. tikslą norime pasiekti vėliau, o ne jau artimiausiomis savaitėmis“, – sakė Tomas Lee.

    Įmonė nurodo, kad jos turimos ETH atsargos prilygsta maždaug 4,3 proc. apyvartoje esančio „Ethereum“ kiekio, kuris vertinamas apie 120,7 mln. ETH. Toks santykis rinkoje dažnai interpretuojamas kaip didelės koncentracijos rizika, kartu parodanti, kad institucinis kapitalas ieško ilgalaikių pozicijų didžiausiuose tinkluose.

    „Bitmine“ taip pat skelbia, kad yra sukaupusi 201 BTC, turi apie 81 mln. eurų vertės dalį WLD iždo bendrovėje „Eightco“ ir apie 714 mln. eurų grynųjų. Įmonė pabrėžia, kad jos likvidumo lygis leidžia lanksčiau rinktis pirkimo momentus, o ne laikytis fiksuoto savaitinio grafiko.

    Statomas „Ethereum“ mastas ir pajamų logika

    Didžioji dalis „Bitmine“ ETH yra statoma: įmonė nurodo turinti 4 712 917 ETH, nukreiptų į statymą. Tai reiškia, kad daugiau nei 90 proc. jos ETH atsargų dalyvauja tinkle ir generuoja stakingo atlygį.

    „Bitmine“ teigimu, pagal pastarųjų 7 dienų 2,86 proc. metinę grąžą prognozuojamas stakingo atlygis galėtų siekti apie 324 mln. eurų per metus. Bendrovė taip pat mini, kad šiuo metu metinės stakingo pajamos, skaičiuojant pagal esamus duomenis, siekia apie 294 mln. eurų.

    Šie skaičiai svarbūs ne tik investuotojams, bet ir platesnei rinkai, nes rodo, kad dalis institucinių žaidėjų ETH vertina ne vien kaip spekuliacinį aktyvą. Stakingas tampa finansiniu mechanizmu, panašiu į pajamingumo strategijas tradicinėse rinkose, tačiau su kriptoturtui būdinga kainos svyravimo rizika.

    Kodėl minimas tokenizavimas ir DI

    Tomas Lee argumentuoja, kad „Ethereum“ ateities paklausą gali skatinti Volstryto judėjimas į turto tokenizavimą ir vadinamieji agentiniai sprendimai, paremti DI. Tokenizavimo atveju „Ethereum“ dažnai minima kaip viena pagrindinių infrastruktūrų, kuriose gali būti leidžiami ir valdomi skaitmeniniai turto vienetai.

    DI kontekste akcentuojami autonomiškesni skaitmeniniai agentai, kuriems gali reikėti atvirų mokėjimų, identiteto ar sutarčių vykdymo sluoksnių. Rinka šiuos pasakojimus vertina nevienareikšmiškai, tačiau jie tampa svarbia dalimi institucinių tezių, kodėl ETH gali būti laikomas diversifikavimo priemone.

    „Kriptovaliutų pavasaris prasidėjo, o ETH gali būti svarbus diversifikavimui ir naujo ciklo varikliams“, – sakė Tomas Lee.

    Vieta tarp didžiausių kripto iždo bendrovių

    Pagal viešai skelbiamus duomenis „Bitmine“ išlieka didžiausia „Ethereum“ iždo bendrovė, lenkianti kitus rinkos dalyvius, tokius kaip „SharpLink“ ir „The Ether Machine“. Platesniame kontekste ji minima tarp didžiausių viešų kripto atsargų valdytojų, kur absoliučiais dydžiais dominuoja „Strategy“, kaupianti bitkoinus.

    „Bitmine“ neseniai taip pat pranešė apie listinguojamų akcijų perkėlimą į Niujorko vertybinių popierių biržą. Tai paprastai reiškia didesnį matomumą instituciniams investuotojams, griežtesnius viešosios atskaitomybės standartus ir potencialiai platesnę prieigą prie kapitalo.

  • „Coinbase“ smuko į nuostolį: kriptovaliutų kainų kritimas kirto per pajamas, akcijos leidosi

    „Coinbase“ smuko į nuostolį: kriptovaliutų kainų kritimas kirto per pajamas, akcijos leidosi

    JAV kriptovaliutų birža „Coinbase“ paskelbė prastesnius nei tikėtasi pirmojo ketvirčio rezultatus: dėl smukusių kriptovaliutų kainų ir mažesnio aktyvumo rinkoje bendrovė patyrė reikšmingą nuostolį. Po paskelbimo akcijos poprekybinėje sesijoje krito apie 4 proc.

    Bendrovė nurodė, kad jos veiklos rezultatams itin svarbios neatidėliotinos, vadinamosios „spot“, skaitmeninio turto prekybos apimtys, o jos metų pradžioje sumažėjo. Tokiais laikotarpiais labiausiai krenta pajamos iš sandorių mokesčių, kurie istoriškai buvo pagrindinis „Coinbase“ pajamų šaltinis.

    „Coinbase“ pajamos nesiekė analitikų lūkesčių: įmonė pranešė apie maždaug 1,41 mlrd. eurų ketvirčio pajamas, kai rinka tikėjosi apie 1,52 mlrd. eurų. Vienai akcijai tenkantis rezultatas taip pat nuvylė: fiksuotas maždaug 1,39 euro nuostolis, nors buvo laukiama pelno.

    Prekybos sulėtėjimas ir apskaita

    Rinkos dalyviai šį ketvirtį ypač atidžiai stebėjo, ar „Coinbase“ sugeba išlaikyti pelningumą, kai prekybos apimtys mažėja. Bendrovė priminė, kad jos grynasis pelnas dažnai svyruoja ir dėl apskaitos taisyklių, kai turimi kriptoaktyvai vertinami pagal ketvirčio pabaigos kainą, net jei jie nebuvo parduoti.

    Tuo pat metu „Coinbase“ toliau bando mažinti priklausomybę nuo prekybos mokesčių. Bendrovė plečia prenumeratų ir paslaugų segmentą, kuriame didesnę reikšmę turi stabilios pajamos iš stabiliojo žetono USDC ir stakingo.

    Stabiliojo žetono veikla išliko vienu ryškesnių taškų: „Coinbase“ nurodė, kad pajamos iš šio segmento augo, o tai siejo su didesne USDC pasiūla rinkoje ir didesniais vidutiniais USDC likučiais bendrovės produktuose. Rinkoje stabilieji žetonai dažnai vertinami kaip „tiltas“ tarp tradicinių finansų ir kriptovaliutų, todėl jų reikšmė biržoms didėja.

    Posūkis į išvestines ir naujus produktus

    „Coinbase“ akcentuoja, kad kriptovaliutų rinkoje silpnėjant greito uždarbio bangoms, biržos vis aktyviau ieško papildomų pajamų šaltinių. Dėl to didėja dėmesys išvestinėms priemonėms, prognozių kontraktams ir realaus pasaulio turto žetonizacijai.

    Bendrovė pranešė, kad jos išvestinių priemonių prekybos apimtys per ketvirtį siekė apie 3,9 mlrd. eurų ir per metus šoktelėjo kelis kartus. „Coinbase“ taip pat kalba apie ambiciją tapti universalesne prekybos platforma, kurioje vartotojai rastų daugiau nei tik pagrindinių kriptovaliutų pirkimą ir pardavimą.

    „Siekiame išplėsti tai, kuo žmonės gali prekiauti, kad keičiantis rinkai visada turėtume paklausą turinčių produktų“, – sakė „Coinbase“ finansų direktorė Alesia Haas.

    Kaštų mažinimas ir DI

    Investuotojai taip pat vertina, kiek griežtai bendrovė kontroliuoja išlaidas. „Coinbase“ neseniai paskelbė apie planus mažinti darbuotojų skaičių, o pertvarką siejo ir su spartėjančiu DI pritaikymu vidiniuose procesuose.

    Rinkos dalyviams tai signalizuoja, kad bendrovė ruošiasi ilgesniam vangesnių apimčių laikotarpiui, kai didžiausią reikšmę turi veiklos efektyvumas ir pajamų diversifikacija. Artimiausi ketvirčiai parodys, ar prenumeratų, paslaugų ir išvestinių priemonių plėtra pajėgi kompensuoti prekybos mokesčių cikliškumą.