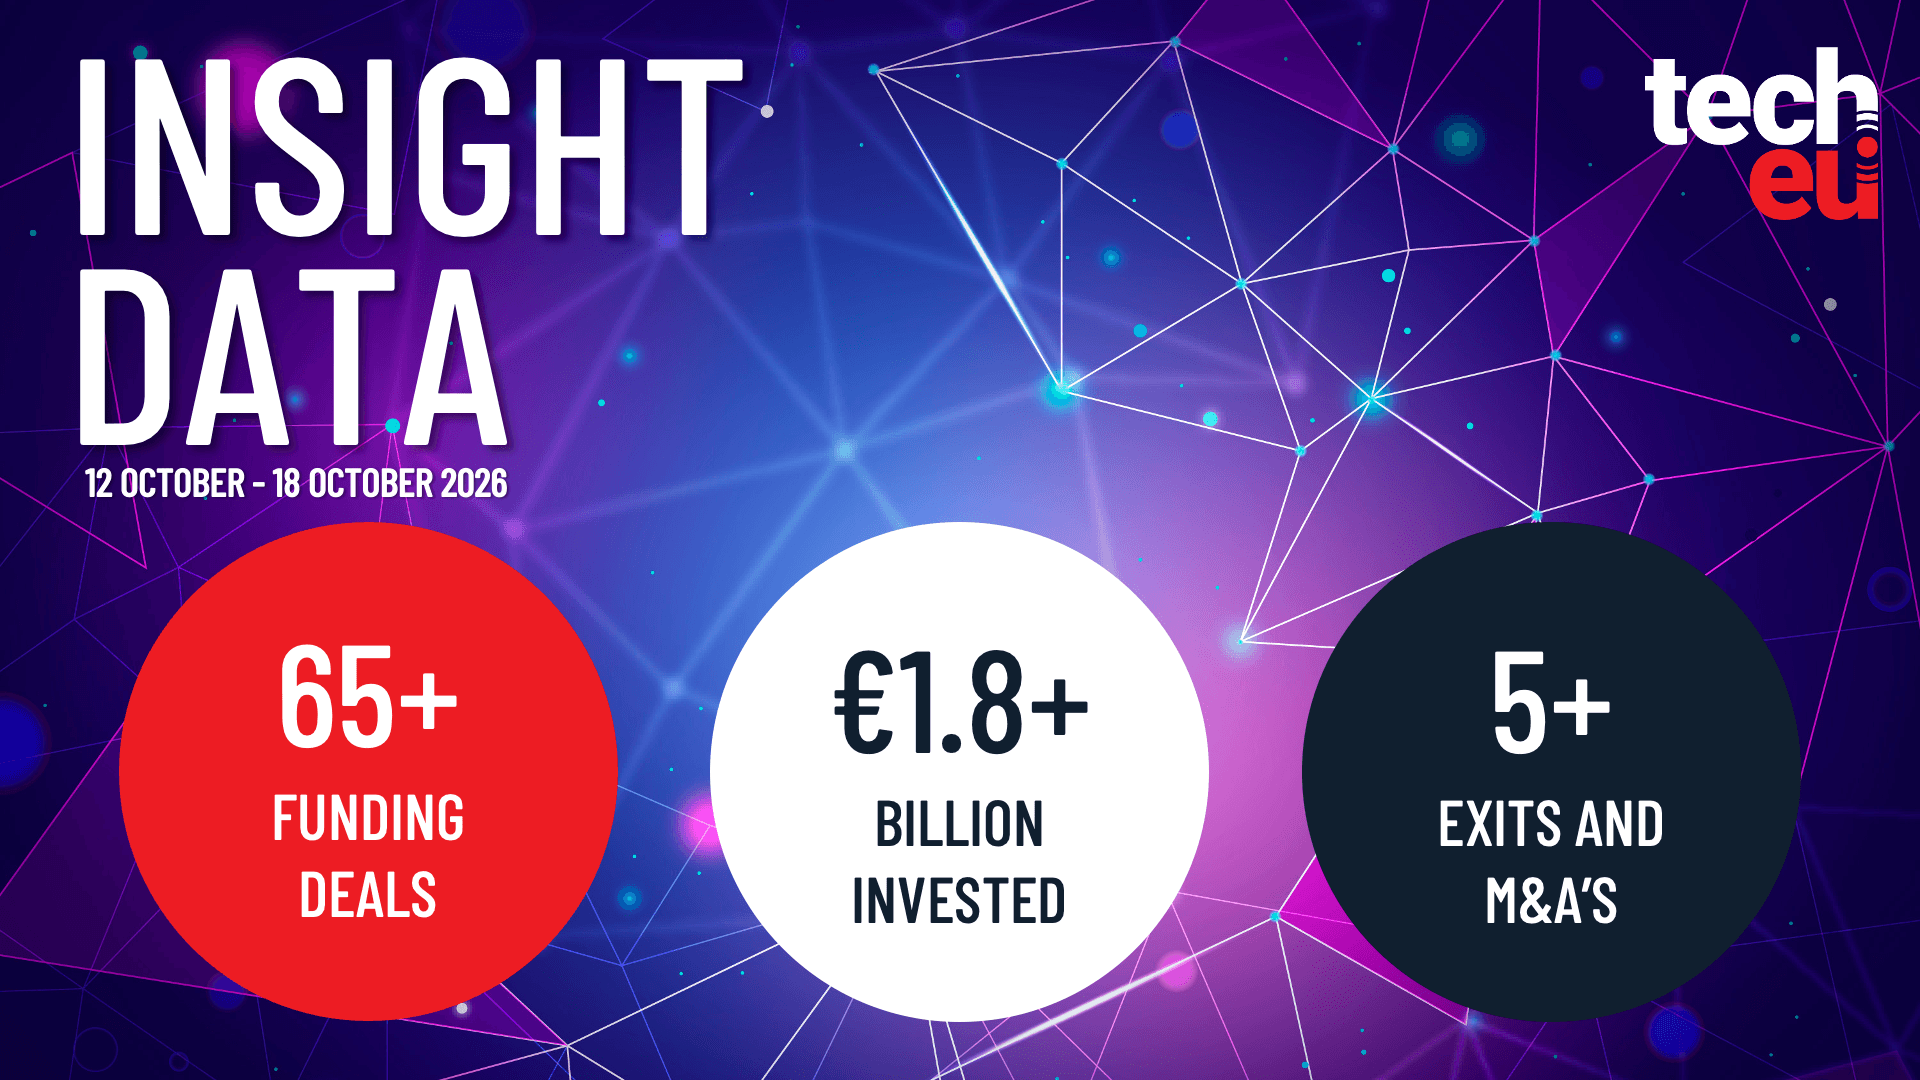
Praėjusią savaitę Europoje fiksuota daugiau kaip 65 technologijų įmonių finansavimo sandoriai, kurių bendra vertė viršijo 1,8 mlrd. eurų. Be to, rinkoje matyta daugiau kaip 5 įmonių pardavimo, susijungimų ir įsigijimų atvejų bei su tuo susijusių pranešimų.
Didžiausią kapitalo dalį pritraukė finansinių technologijų sektorius, sveikatos technologijos ir energetikos sprendimai. Tokia dinamika atspindi investuotojų dėmesį tiek pelningumo paieškai, tiek ilgalaikėms temoms, susijusioms su sveikatos apsauga ir energijos transformacija.
Pagal šalis daugiausia lėšų sutraukė Jungtinė Karalystė, toliau rikiavosi Ispanija ir Airija. Pastaruoju metu šiose rinkose išsiskiria tiek vėlyvos stadijos sandoriai, tiek augantis skolinto kapitalo naudojimas, kai dalis plėtros finansuojama ne vien akcijų pardavimu.
Kur plaukė didžiausios sumos
Iš didžiausių sandorių ryškiausiai išsiskyrė Ispanijos finansinių technologijų bendrovės ID Finance finansavimas, siekęs 545 mln. eurų. Tokie dydžiai rodo, kad kai kurios įmonės renkasi mišrią struktūrą, derindamos nuosavą kapitalą ir skolą, kad išlaikytų augimo tempą neperskiesdamos akcininkų dalies.
Jungtinėje Karalystėje reikšmingą investiciją pritraukė robotinės chirurgijos sprendimus kurianti CMR Surgical, o Airijoje didesniu skolinto kapitalo sandoriu išsiskyrė EZO. Tokie pavyzdžiai pabrėžia, kad sveikatos technologijų segmentas išlieka vienas patraukliausių, nepaisant griežtesnių reguliacinių ir klinikinių reikalavimų.
Ryški tendencija matoma ir DI temoje: dalis investicijų nukreipta į infrastruktūrą, duomenų centrų pajėgumus bei specializuotą aparatinę įrangą. Tarp tokių krypčių minimi fotoniniai lustai DI duomenų centrams ir sprendimai, padedantys įmonėms valdyti darbuotojų DI naudojimo rizikas.
Sandorių „varikliai“: fintech, sveikata, energija
Finansinių technologijų sektorius surinko apie 621 mln. eurų, sveikatos technologijos apie 478 mln. eurų, o energetikos sprendimai apie 236,6 mln. eurų. Šie skaičiai atitinka platesnį rinkos vaizdą, kai investuotojai prioritetą teikia aiškų verslo modelį turinčioms įmonėms ir sprendimams, kurie mažina kaštus arba didina efektyvumą.
Energetikos segmente matyti dėmesys decentralizuotiems sprendimams ir namų ūkių elektrifikacijai, įskaitant „virtualių elektrinių“ koncepciją. Tokie projektai tampa patrauklūs dėl augančio tinklų apkrovimo, reguliavimo pokyčių ir didėjančio poreikio lankstumo energijos sistemoje.
DI sprendimai išlieka skersine tema per kelias industrijas: nuo apskaitos automatizavimo iki medicinos prietaisų sertifikavimo greitinimo. Praktikoje tai reiškia, kad dalis naujų investicijų labiau orientuota į konkrečius pritaikymo atvejus ir reguliuojamas sritis, o ne į bendro pobūdžio DI produktus.
Susijungimai ir įsigijimai: rinka ieško mastelio
Be finansavimo sandorių, praėjusią savaitę Europoje fiksuota daugiau kaip 5 reikšmingi pasitraukimai ir susijungimų bei įsigijimų atvejai. Tai rodo, kad daliai startuolių ir augančių įmonių išėjimas į rinką vyksta per strateginius pirkėjus, siekiančius greitai įgyti kompetencijų ar klientų portfelį.
Tarp pastebimesnių sandorių minimas Jungtinės Karalystės fintech įmonės Sequence pardavimas „Intuit“, o taip pat „Accenture“ įsigijimas, kuriuo stiprinamos duomenų ir DI kompetencijos. Tokie žingsniai dažnai signalizuoja, kad didžiosios bendrovės nori trumpinti produktų kūrimo ciklą ir greičiau pasiūlyti rinkai brandžius sprendimus.
Apibendrinant, savaitės vaizdas rodo rinką, kurioje vienu metu vyksta du procesai: dideli finansavimo sandoriai išlaiko tempą, tačiau vis daugiau dėmesio skiriama tvariems pajamų modeliams, skolinto kapitalo struktūroms ir sinergijoms per įsigijimus.