Tag: Technologijų bendrovės

  • ESMA perspėja dėl DI burbulo: kelių technologijų milžinų akcijų kritimas galėtų sukrėsti ekonomiką

    ESMA perspėja dėl DI burbulo: kelių technologijų milžinų akcijų kritimas galėtų sukrėsti ekonomiką

    Europos vertybinių popierių ir rinkų institucija (ESMA) perspėja, kad investuotojų susitelkimas į nedidelį skaičių didžiųjų technologijų bendrovių, siejamų su dirbtinis intelektas bumu, gali tapti rizika visai ekonomikai. Pasak priežiūros institucijos, jei lūkesčiai dėl DI nepasitvirtintų, staigesnis akcijų nuosmukis galėtų paveikti ne tik rinkas, bet ir realųjį augimą.

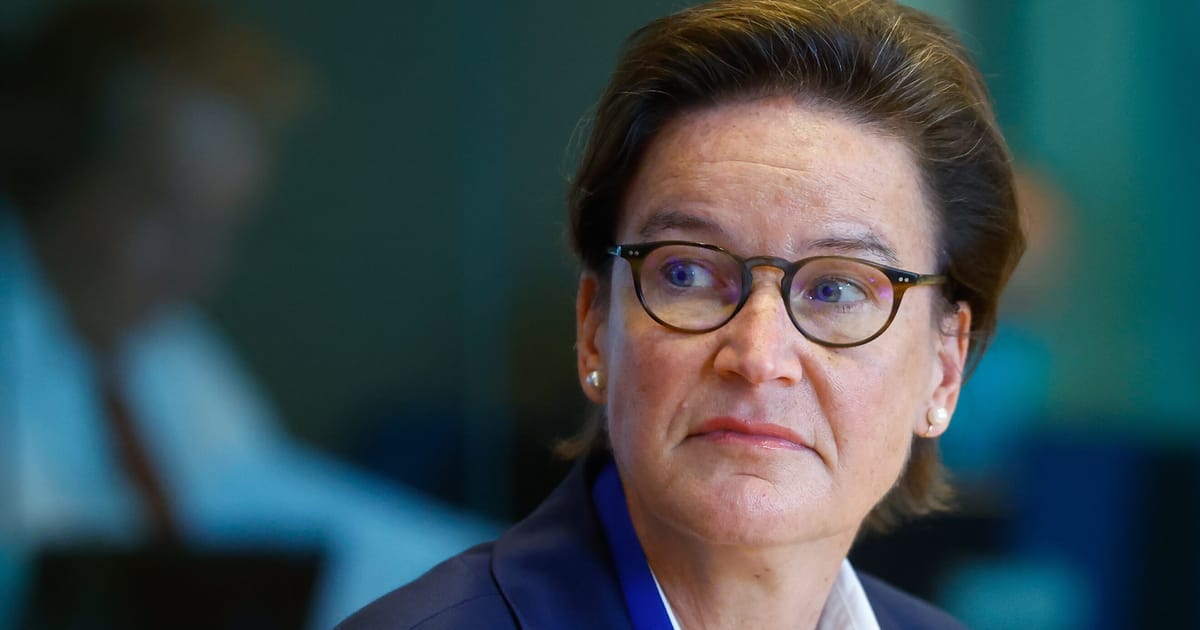
    ESMA vadovė Verena Ross pabrėžė, kad itin didelė rinkos vertės koncentracija keliuose varduose kelia klausimų dėl investuotojų portfelių diversifikavimo. Kai didelė dalis indeksų grąžos ir nuotaikų priklauso nuo kelių bendrovių rezultatų, pasitikėjimo praradimas gali greitai persiduoti platesnei rinkai.

    „Tokia didelė koncentracija keliuose sektoriaus lyderiuose reiškia, kad pasitikėjimo praradimas galėtų turėti reikšmingą poveikį augimui“, – sakė Verena Ross.

    Kas kelia didžiausią nerimą?

    Vienas ESMA akcentuojamų veiksnių yra atotrūkis tarp įverčių rinkoje ir platesnio makroekonominio vaizdo. Priežiūros institucijos visame pasaulyje stebi, ar DI plėtra pagrindžiama tvariais pajamų srautais, ar vertinimai labiau paremti lūkesčiais, kurie gali pasikeisti pasirodžius silpnesniems rezultatams.

    Papildomą riziką, pasak ESMA, didina skolinto kapitalo vaidmuo finansuojant DI infrastruktūrą. Dideli duomenų centrai, didelės galios skaičiavimo įranga ir lustų paklausa reikalauja milžiniškų investicijų, o dalis jų dengiama skola, todėl jautrumas palūkanų normoms ir rinkos nuotaikoms išlieka aukštas.

    Skolos ir nauji finansavimo kanalai

    ESMA atkreipia dėmesį, kad DI srityje veikiančios bendrovės kapitalą pritraukia įvairiais kanalais: nuo viešų akcijų siūlymų iki privataus kredito ir obligacijų emisijų. Reguliuotojams svarbu suprasti, kas finansuoja šią plėtrą, kur sistemoje kaupiasi svertas ir ar neauga tarpusavio priklausomybės, galinčios sustiprinti krizės efektą.

    Toks vertinimas ypač aktualus, kai rinkoje formuojasi siauras lyderių ratas, o platesni investuotojų portfeliai, pensijų fondai ir indeksiniai produktai tampa vis labiau priklausomi nuo tų pačių emitentų. Jei staigus kainų koregavimas sutaptų su finansavimo brangimu, tai galėtų sustiprinti spaudimą tiek bendrovėms, tiek finansų rinkoms.

    DI ir kibernetinės rizikos

    ESMA taip pat išskiria kibernetines grėsmes, susijusias su sparčiai tobulėjančiais DI modeliais ir automatizuotais agentais. Reguliuotojai vertina scenarijus, kuriuose sukrėtimą rinkose galėtų sukelti ne likvidumo stygius, o kibernetinė ataka ar plataus masto sisteminis incidentas, paveikiantis finansų institucijų veiklą.

    Pasak ESMA, DI sektoriaus pokyčiai vyksta itin greitai, o tai apsunkina rizikų vertinimą ir jų suvaldymą. Dėl šios priežasties priežiūros institucijos žada atidžiau stebėti tiek rinkos koncentraciją, tiek finansavimo struktūrą, tiek naujas technologines grėsmes, kurios gali netikėtai paveikti investuotojų pasitikėjimą.
  • Cramerį gąsdina „SpaceX“ IPO: vienas žingsnis ir rinka gali sulūžti – prabilo apie burbulą

    Cramerį gąsdina „SpaceX“ IPO: vienas žingsnis ir rinka gali sulūžti – prabilo apie burbulą

    JAV investuotojų ir televizijos laidų vedėjas Jimas Crameris perspėja, kad pirminių viešų siūlymų rinkoje ryškėja spekuliacinio įkarščio ženklai. Jo teigimu, planuojamas „SpaceX“ akcijų platinimas gali tapti įvykiu, kuris ne tik sukuria euforiją, bet ir išbalansuoja platesnę rinką.

    Pasak CNBC skelbtos informacijos, „SpaceX“ debiutas biržoje siejamas su birželio mėnesiu, o prospektas galėtų pasirodyti artimiausiu metu. Crameris pažymėjo, kad po triukšmingų technologijų bendrovių startų investuotojų alkis naujiems vardams dažnai tampa sunkiai suvaldomas.

    Kas kelia didžiausią riziką?

    Pagrindinė Cramerio baimė susijusi ne vien su bendrovės dydžiu, o su pasiūlos ir paklausos disbalansu. Jei rinkai būtų pasiūlytas tik nedidelis akcijų kiekis, paklausa gali išpūsti kainą iki lygių, kurie ima nebeatitikti fundamentalių rodiklių.

    Žiniasklaidoje minimos „SpaceX“ vertės prognozės siekia maždaug nuo 1,6 iki 1,8 trilijono eurų. Crameris įspėjo, kad esant ribotam akcijų kiekiui viešoje apyvartoje vertinimas teoriškai galėtų šoktelėti dar labiau, o tai sukurtų atskirą burbulą.

    „Jei „SpaceX“ į rinką paleis tik mažą akcijų gabalėlį, vertė gali atsiplėšti nuo realybės ir susiformuos burbulas“, – sakė J. Crameris.

    Kaip IPO gali paveikti visą rinką?

    Jo teigimu, didžiulis ir labai laukiamas technologijų IPO gali priversti dalį investuotojų parduoti turimas pozicijas, kad sukauptų grynųjų naujam pirkimui. Toks persiskirstymas gali spausti žemyn kitų bendrovių akcijas, ypač jei vienu metu pasirodytų keli panašaus masto siūlymai.

    Analitikai dažnai pabrėžia, kad rinka jautriai reaguoja į naujų akcijų pasiūlos šuolius, nes kapitalas nėra begalinis. Crameris situaciją lygina su laikotarpiais, kai per didelis naujų emisijų srautas ir pernelyg agresyviai suformuota pirmos dienos kaina skatino spekuliaciją.

    „Akcijų rinka, kaip ir bet kuri kita rinka, priklauso nuo pasiūlos ir paklausos: kai pasiūlos per daug, rinka pradeda braškėti“, – teigė J. Crameris.

    Ką turėtų daryti platintojai ir ko laukti investuotojams?

    Crameris akcentavo, kad daug kas priklausys nuo to, kaip IPO sukonstruos platintojai: kiek akcijų bus pasiūlyta, kokia bus pradinė kainodara ir kokie bus apribojimai ankstyviesiems investuotojams. Jo nuomone, dirbtinai išpūstas pirmos dienos šuolis gali trumpam sukelti euforiją, bet vėliau brangiai kainuoti.

    Investuotojams tokiais atvejais svarbu atskirti bendrovės technologinį potencialą nuo IPO mechanikos, kuri kartais sukuria kainą, paremtą labiau emocijomis nei skaičiais. „SpaceX“ atvejis išsiskiria tuo, kad tai viena ryškiausių privačių technologijų bendrovių pasaulyje, todėl rinkos temperatūra gali kilti itin greitai.

    „Tikiuosi, kad platintojai elgsis atsakingai ir nekurs didžiausių šuolių vien dėl efekto, nes tai jau kartą baigėsi labai blogai“, – sakė J. Crameris.