Tag: Vartojimo paskolos

  • „Bank Pocztowy“ pelnas smuko: sumažintos palūkanos ir didesnis CIT pakeitė pusmečio balansą

    Kas nutiko „Bank Pocztowy“ pelnui

    Lenkijos „Bank Pocztowy“ pirmąjį 2026 metų pusmetį uždirbo 65,2 mln. zlotų grynojo pelno, tačiau rezultatas buvo prastesnis nei prieš metus. Bankas nurodo, kad grynasis pelnas per metus sumažėjo 35,3 mln. zlotų, o pagrindinės priežastys susijusios su palūkanų normų aplinka ir mokesčių pokyčiais.

    Banko vertinimu, pelną labiausiai spaudė 2025 metais ir 2026 metų kovą įvykdyti bazinių palūkanų normų mažinimai, kurie mažina bankų palūkanų pajamas. Papildomą neigiamą poveikį turėjo nuo 2026 metų sausio padidintas pelno mokestis bankams, kai CIT tarifas pakilo nuo 19 iki 30 proc.

    Pajamos krito, bet kreditų pardavimai augo

    Per pusmetį banko veiklos pajamos siekė 268,6 mln. zlotų, tai yra 7,2 proc. mažiau nei prieš metus. Grynosios palūkanų pajamos sudarė 249,5 mln. zlotų ir sumažėjo 4 proc., o grynosios komisinių pajamos siekė 18,9 mln. zlotų.

    Nepaisant mažesnio pelno, vartojimo paskolų pardavimai šoktelėjo: jų apimtis buvo didesnė 231,8 mln. zlotų, palyginti su tuo pačiu praėjusių metų laikotarpiu. Bankas akcentuoja, kad dalį šio augimo lėmė procesų automatizavimas ir greitesnis sprendimų priėmimas.

    Klientams suteiktų paskolų ir kreditų portfelis pusmečio pabaigoje augo 3,8 proc. ir pasiekė beveik 3,8 mlrd. zlotų. Bankas taip pat pranešė, kad probleminių paskolų dalis portfelyje sumažėjo iki 5,3 proc., kai 2025 metų pabaigoje sudarė 5,5 proc.

    Kluczowym czynnikiem wzrostu sprzedaży było wdrożenie nowego, w pełni zautomatyzowanego procesu kredytowego dla kredytów gotówkowych w ramach projektu Gepard, który skrócił czas decyzji kredytowej i uprościł ścieżkę klienta w całej sieci sprzedaży banku, – sakė bankas.

    Indėliai augo, strategijoje – ambicingas tikslas

    2026 metų birželio pabaigoje gyventojų lėšos banko sąskaitose ir terminuotuose indėliuose viršijo 7,8 mlrd. zlotų, per pusmetį padidėjus 428 mln. zlotų. Bankas nurodė turėjęs 601 tūkst. privačių klientų.

    „Bank Pocztowy“ primena, kad veikia visoje šalyje per savo 130 padalinių, taip pat per Lenkijos pašto tinklą ir skaitmeninius kanalus. Banko akcininkų struktūroje didžiausia dalis priklauso Lenkijos paštui, o likusi dalis – „PKO BP“.

    Pagal banko strategiją, iki 2029 metų planuojama pasiekti beveik 350 mln. zlotų grynąjį pelną, o turtą išauginti iki 28 mlrd. zlotų. Pastarųjų metų tendencijos rodo, kad tokį tikslą reikės derinti su besikeičiančiomis palūkanų normomis, griežtesne mokesčių aplinka ir konkurencija vartojimo kreditų segmente.
  • „ID Finance“ gavo 21 mln. eurų iš „nordIX“: taip planuoja sparčiau auginti skolinimą Ispanijoje

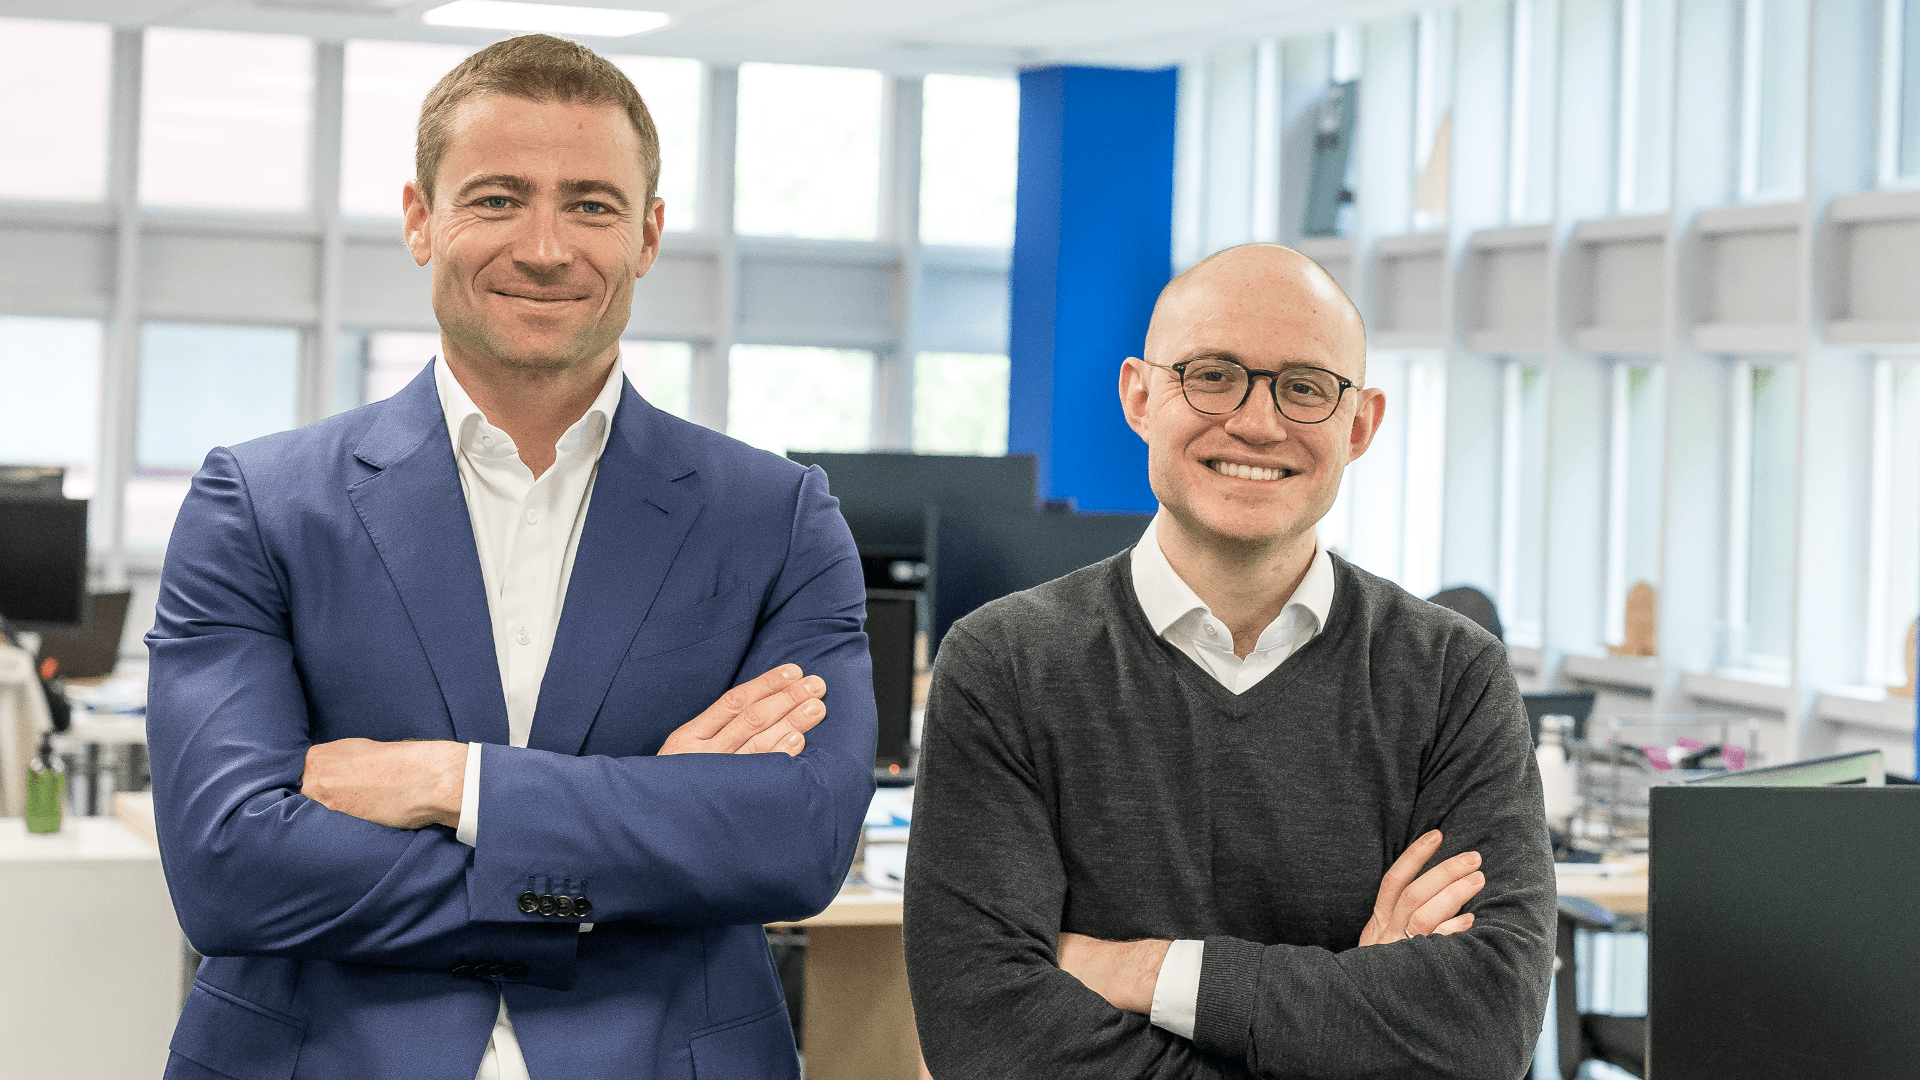
    „ID Finance“ gavo 21 mln. eurų iš „nordIX“: taip planuoja sparčiau auginti skolinimą Ispanijoje

    Finansinių technologijų bendrovė „ID Finance“ užsitikrino 21 mln. eurų skolos finansavimo liniją iš Vokietijos turto valdytojos „nordIX“. Lėšos bus nukreiptos į vartojimo paskolų verslo plėtrą Ispanijoje ir didesnį naujų paskolų išdavimą skaitmeninėje platformoje.

    „ID Finance“ įkurta 2015 metais Barselonoje ir veikia Ispanijoje bei Meksikoje, kur teikia skaitmenines finansines paslaugas, daugiausia orientuotas į vartojimo kreditavimą. Bendrovė skelbia, kad Ispanijoje turi daugiau nei 3,7 mln. registruotų naudotojų ir siūlo mažas, trumpalaikes vartojimo paskolas internetu.

    Naujoji finansavimo linija, pasak įmonės, bus naudojama papildomoms per platformą išduodamoms paskoloms finansuoti ir kredito portfeliui didinti. Tokie sandoriai paprastai didina kapitalo prieinamumą, leidžia palaikyti augantį paskolų srautą ir mažina priklausomybę nuo vieno finansavimo šaltinio.

    Per pirmąjį metų pusmetį „ID Finance“ Ispanijoje suteikė daugiau nei 190 mln. eurų vartojimo paskolų ir nurodė apie 100 mln. eurų pajamų. Skolos finansavimo priemonės dažnai pasirenkamos kaip alternatyva nuosavam kapitalui, nes leidžia greičiau plėsti paskolų knygą, tačiau kartu reikalauja disciplinuoto rizikos valdymo, kad portfelio kokybė išliktų stabili.

    „ID Finance“ bendraįkūrėjas ir vadovas Borisas Batine teigia, kad susitarimas yra dar vienas žingsnis plečiant alternatyvaus skolinimo platformą Ispanijoje. Jis akcentuoja, kad didesnė skolinimo apimtis turėtų padėti finansuoti daugiau naujų išdavimų ir toliau auginti portfelį.

    „Didindami skolinimo pajėgumą galėsime finansuoti daugiau naujų paskolų ir tęsti portfelio plėtrą. „nordIX“ parama taip pat rodo investuotojų pasitikėjimą mūsų veiklos modeliu, rezultatais Ispanijoje ir disciplinuotu požiūriu į rizikos valdymą“, – sakė Borisas Batine.

    Bendrovė pabrėžia, kad 21 mln. eurų priemonė yra platesnės strategijos dalis, kuria siekiama diversifikuoti institucinio kapitalo šaltinius. Vartojimo kreditavimo rinkoje tai laikoma svarbiu konkurenciniu veiksniu, nes finansavimo kaina ir stabilumas tiesiogiai lemia, kaip greitai skolintojas gali didinti apimtis ir kokias sąlygas pasiūlyti klientams.

  • Graikija užsimojo pristabdyti bankus: vartojimo paskoloms iki 100 000 eurų – naujos lubos

    Graikija užsimojo pristabdyti bankus: vartojimo paskoloms iki 100 000 eurų – naujos lubos

    Graikijos vyriausybė rengia teisės aktų pakeitimus, kuriais siekiama sustiprinti vartotojų apsaugą mažmeninės bankininkystės rinkoje. Pagrindinis siūlymas – nustatyti maksimalią galutinę grąžintiną sumą vartojimo paskoloms iki 100 000 eurų, į ją įskaičiuojant palūkanas ir visus mokesčius.

    Planą pristatė ministras pirmininkas Kyriakosas Mitsotakis, pabrėžęs, kad tikslas – apriboti piktnaudžiavimą ir sutarčių sąlygose paslepiamus kaštus. Jo teigimu, aiškesnės taisyklės turėtų sukurti sąžiningesnę sistemą tiek klientams, tiek skolintojams.

    Pagal siūlomą modelį bendra vartotojo grąžinama suma būtų „užrakinama“ taip, kad viršytų pasiskolintą kapitalą tik 30–50 proc. Tai reikštų, kad, pavyzdžiui, pasiskolinus 10 000 eurų, bendra suma su palūkanomis ir mokesčiais negalėtų peržengti 13 000–15 000 eurų ribos.

    Numatoma, kad didžiausias poveikis bus jaučiamas neužtikrintoms vartojimo paskoloms ir kredito kortelių skoloms, kur palūkanos ir papildomi mokesčiai paprastai būna didžiausi. Tokios finansavimo formos dažnai naudojamos kasdienėms išlaidoms ar netikėtiems pirkiniams, todėl rizika įsiskolinti sparčiai didėja.

    „Reikia sustabdyti praktiką, kai žmogus sužino tikrąją paskolos kainą tik įsigilinęs į smulkų šriftą“, – sakė Kyriakosas Mitsotakis.

    Kartu svarstomas ir 14 dienų apsisprendimo laikotarpis nuo sutarties pasirašymo, per kurį klientas galėtų atsisakyti įsipareigojimo. Tokia priemonė Europos Sąjungoje laikoma svarbia vartotojų apsaugos dalimi, nes sumažina skubotų sprendimų ir agresyvios rinkodaros poveikį.

    Iniciatyva pristatoma tuo metu, kai vartojimo kreditavimas Graikijoje po ilgų stagnacijos metų pamažu atsigauna. Po skolos krizės ir griežto finansų sektoriaus valymo bankai grįžo į stabilesnio pelningumo kelią, tačiau namų ūkiams skolinimosi kaina išlieka jautri tema.

    Viešojoje erdvėje Graikijoje ne kartą kelti klausimai dėl sudėtingų įkainių struktūrų, sunkiai suprantamų sutarčių sąlygų ir ribotos konkurencijos mažmeninėje bankininkystėje. Taip pat kritikuota, kad palūkanų normoms kylant bankai ne visada pakankamai greitai didino indėlių palūkanas, o dalį naudos išaugusių bazinių normų aplinkoje pasiliko sau.

    Vyriausybės planas rodo platesnę Europos tendenciją ieškoti griežtesnių vartotojų apsaugos saugiklių kreditavimo rinkoje, ypač kai namų ūkių biudžetą spaudžia brangus skolinimasis ir augančios pragyvenimo išlaidos. Galutiniai siūlymo parametrai dar turės būti įtvirtinti teisės aktuose, tačiau kryptis aiški – daugiau skaidrumo ir aiškesnės lubos tam, kiek paskola gali realiai kainuoti.

  • Pirmoji Komunija tampa prabanga: šeimos planuoja tūkstantinius biudžetus ir vengia skolintis

    Pirmoji Komunija Lenkijoje vis dažniau virsta ne tik svarbia religine ir šeimos švente, bet ir rimtu finansiniu projektu. Prie išlaidų prisideda vaiko apranga, šventės vieta, maistas, dekoracijos, fotografas, o kartais ir svečių apgyvendinimas, jei artimieji atvyksta iš toliau.

    Šeimos biudžetą paprastai planuoja iš anksto, o restoranus ar sales rezervuoja gerokai prieš šventę, nes paklausa sezono metu didelė. Ekspertai pastebi, kad spaudimas surengti iškilmingą šventę auga, tačiau dalis tėvų vis sąmoningiau atsisako pertekliaus.

    Kiek kainuoja šventė?

    Remiantis Krajowy Rejestr Długów (KRD) apklausa, 59 proc. tėvų, kurių 9–10 metų vaikai Pirmąją Komuniją turės 2026 metais, teigia norintys iškilmingos šventės su elegantiška aplinka, geru maistu ir papildomomis pramogomis. Tuo metu 25 proc. sako, kad puošni forma jiems nėra svarbiausia.

    Kalbant apie konkrečius biudžetus, dažniausiai minimos kelių tūkstančių eurų sumos. 41 proc. apklaustųjų planuoja išleisti apie 1 200–2 400 eurų, 23 proc. numato apie 700–1 200 eurų, dar 16 proc. apie 350–700 eurų.

    Tuo pat metu yra ir grupė, kuri šventei ketina skirti daugiau nei 2 400 eurų, tokių – 8 proc. Mažiausių biudžetų kategorija, iki maždaug 350 eurų, tampa reta: ją pasirinko 5 proc. respondentų, o daugiau nei 7 proc. dar nėra apsisprendę, kiek išleis.

    Skolos – ne visiems priimtina išeitis

    Apklausa rodo, kad didelė dalis tėvų aukštas išlaidas vertina kaip „normalią“ šventės kainą, tačiau skolinimasis dėl vienos dienos vis dažniau laikomas rizika. 77 proc. respondentų mano, kad galėtų surengti iškilmingą šventę nesiskolindami, bet beveik pusė jų renkasi atsargią formuluotę „greičiau taip“, kas gali reikšti ribotą finansinį rezervą.

    Dar 17 proc. pripažįsta, kad be papildomos finansinės paramos tokios šventės neįpirktų. Tuo pat metu 33 proc. teigia, kad verčiau rinksis kuklesnį variantą, nei imsis paskolos, net jei aplinkoje jaučiama konkurencija ir lūkesčiai dėl „tinkamos“ šventės.

    „Mūsų tyrimas rodo, kad nors tėvai priima aukštą Komunijos kainą, kas trečias neketina dėl to skolintis. Jie nori surengti vaikui šventę, bet ne už sumą, siekiančią apie 2 400 eurų ar daugiau“, – sakė Krajowy Rejestr Długów valdybos prezidentas Adam Łącki.

    Kai vis dėlto pasirenkama skolintis, dažniausiai kreipiamasi į bankus – taip nurodė 12 proc. apklaustųjų, galėjusių pažymėti daugiau nei vieną finansavimo šaltinį. Apie 10 proc. prašo pagalbos šeimos ar pažįstamų, o 4 proc. renkasi vartojimo paskolų bendroves.

    Skolų išieškojimo specialistai pabrėžia, kad svarbiausias klausimas yra ne pati šventės suma, o šeimos galimybė po jos toliau laiku mokėti kasdienius įsipareigojimus. Net ir palyginti nedidelė įmoka gali tapti našta, jei namų ūkyje nėra finansinės „pagalvės“.

    „Iš skolų išieškojimo perspektyvos svarbiausia, ar po šventės šeima vis dar gebės vykdyti kasdienius įsipareigojimus: mokėti paskolų įmokas, nuomą, sąskaitas ir padengti kasdienes išlaidas. Jei Komunija finansuojama skolintomis lėšomis, net nedidelė įmoka gali tapti sunkiai pakeliama“, – sakė įmonės Kaczmarski Inkasso viceprezidentas Jakub Kostecki.