Category: Finansai

  • Lenkijos prezidentas teikia Seimui įstatymą dėl pigesnių degalų: siūlo riboti maržas ir mokesčius

    Lenkijos prezidentas Karolis Nawrockis Seimui pateikė įstatymo projektą, kuriuo siekiama laikinai sumažinti degalų kainas. Projekte numatyta galimybė krizės laikotarpiu riboti degalų įmonių maržas ir taikyti papildomas mokesčių lengvatas, kad mažėjimas pasiektų vairuotojus.

    Pagrindinis siūlomų priemonių tikslas – suteikti Vyriausybei įrankius reaguoti į staigius kainų šuolius rinkoje. Projektas orientuotas į benzino, dyzelino ir biokomponentų kainodarą, kai didesnę galutinės kainos dalį sudaro ne tik žaliavos kaina, bet ir mokesčiai bei prekybos grandinės antkainiai.

    Kada būtų skelbiamas kainų režimas?

    Įstatymo projekte apibrėžiama, kada situacija laikoma „ypatingu sutrikimu“ degalų rinkoje. Vienas iš kriterijų siejamas su „Brent“ rūšies naftos vidutinės atsiskaitymo kainos pokyčiu per 14 prekybos dienų, lyginant su analogišku laikotarpiu prieš metus – jei augimas siektų bent 20 proc.

    Numatyta, kad tokiu atveju Vyriausybė galėtų įvesti laikinus ribojimus: nustatyti didžiausias leistinas rafinavimo, importo ir pardavimo maržas, taip pat – prireikus – mažmeninę maksimalią degalų kainą. Projekte pabrėžiama, kad maržos būtų apibrėžiamos kaip konkrečios sumos, o ne procentai, siekiant atskirti maržų kontrolę nuo žaliavos kainos svyravimų.

    Maržų ribojimas, ataskaitos ir baudos

    Projektas numato, kad kainų ir maržų reguliavimo režimas galėtų būti įvedamas ne ilgesniam kaip vieno mėnesio laikotarpiui, su galimybe jį pratęsti, tačiau bendra trukmė negalėtų viršyti 12 mėnesių. Taip pat siūloma įtvirtinti atskaitomybę dėl rafinavimo maržų bei administracines sankcijas, jei taikomos maržos viršytų nustatytą ribą.

    Kartu projektu aptariama galimybė krizės metu koreguoti akcizą poįstatyminiu aktu. Tokia konstrukcija reikštų, kad mokesčių ir kainų reguliavimo priemonės būtų derinamos, priklausomai nuo situacijos rinkoje ir politinio sprendimo dėl vartotojų apsaugos.

    Mokesčių lengvatos ir poveikis infliacijai

    Viena ryškiausių projekto nuostatų – laikinas mažmeninės benzino, dyzelino ir biokomponentų prekybos atleidimas nuo mažmeninės prekybos mokesčio. Aiškinamajame rašte teigiama, kad taip siekiama sumažinti viešųjų finansinių naštų „susidėjimą“ galutinėje kainoje ir užtikrinti, kad mokestinės lengvatos realiai atsispindėtų degalinių kainose.

    Projekte pateikiamas ir platesnis ekonominis argumentas: jei degalų litras atpigtų maždaug 2 zlotais, tai dėl degalų svorio vartotojų kainų krepšelyje infliacija galėtų sumažėti apie 1,2 procentinio punkto. Toks efektas, vertinant pagal projekte minimus skaičiavimus, priartintų infliaciją prie Lenkijos centrinio banko tikslo – 2,5 proc.

    Tuo pat metu Lenkijos politinėje darbotvarkėje tęsiamos diskusijos dėl vadinamojo „netikėtų pelnų“ apmokestinimo degalų sektoriuje, kurio lėšos būtų nukreipiamos vartotojų apsaugos programoms. Prezidento pozicija šiuo klausimu anksčiau kėlė ginčų dėl teisėkūros principų, ypač dėl galimo teisės aktų taikymo atgaline data.
  • JAV svarsto trauktis iš Europos: Pentagonas mini iki 25 000 karių, nerimo daugėja NATO

    JAV Pentagone svarstomi scenarijai, pagal kuriuos Europos žemyne galėtų sumažėti amerikiečių karinis kontingentas. Žiniasklaida, remdamasi pareigūnais, skelbia, kad kalbama apie maždaug 25 000 karių ir dalies technikos išvedimą iš kai kurių bazių.

    Didžiausias poveikis, kaip teigiama, galėtų tekti šalims, kuriose sutelkta didelė JAV infrastruktūra ir pajėgos, pirmiausia Vokietijai, Italijai ir Ispanijai. Kartu pabrėžiama, kad sprendimas dar nepriimtas, o galutines rekomendacijas Pentagonas ruošiasi pateikti po vidinės pajėgų peržiūros.

    Kas svarstoma ir kodėl tai svarbu?

    Minimuose variantuose įvardijami ne tik karių skaičiai, bet ir galimi pokyčiai JAV aviacijos, karinių jūrų pajėgų bei sausumos pajėgų struktūroje Europoje. Taip pat aptariama galimybė dalį resursų ne tik išvesti, bet ir perkelti į NATO rytinio flango valstybes, priklausomai nuo grėsmių vertinimo.

    Tokie svarstymai kelia nerimą daliai JAV įstatymų leidėjų ir Europos sąjungininkų, nes JAV karinis buvimas yra viena iš esminių atgrasymo grandžių. Ypač svarbus yra greitas pastiprinimas, oro gynybos, logistikos, žvalgybos ir vadovavimo elementai, kuriuos Europoje padeda užtikrinti JAV pajėgos.

    NATO 3.0 idėja ir Europos atsakomybė

    Diskusijos siejamos su platesne kryptimi, kuri kartais apibūdinama kaip NATO 3.0: Europa turėtų prisiimti didesnę atsakomybę už konvencinę gynybą, o JAV išlaikytų strateginį, įskaitant branduolinį, atgrasymą. Europos sostinės vis dažniau kalba apie būtinybę užpildyti trūkstamus pajėgumus, ypač toliašaudės ginkluotės, palydovinės žvalgybos, oro papildymo degalais ir oro gynybos srityse.

    Viešojoje erdvėje taip pat primenama, kad bet kokia didesnė JAV pajėgų relokacija kainuotų brangiai, todėl Kongresas gali turėti papildomų svertų daryti įtaką sprendimams per finansavimo mechanizmus. JAV teisės aktai ir biudžeto sąlygos gali riboti staigius pokyčius, ypač jei pajėgų skaičius Europoje kristų žemiau nustatytų ribų.

    Lenkijos klausimas ir signalai dėl regiono

    Šios diskusijos vyksta tuo metu, kai JAV politinėje darbotvarkėje vėl keliama nuolatinės JAV sausumos pajėgų bazės Lenkijoje tema, o kai kurie pareiškimai leidžia suprasti, kad rytinio flango stiprinimas gali būti svarstomas lygiagrečiai. Tai reiškia, kad mažinimas Vakarų Europoje nebūtinai automatiškai reikštų bendrą JAV įsipareigojimų NATO mažėjimą, tačiau sąjungininkams svarbiausia išlieka aiškumas dėl realių pajėgumų ir terminų.

    „25 000 karių sumažinimas yra absoliučiai nepriimtinas“, – sakė vienas JAV Kongreso narys, komentuodamas galimus planus ir įspėdamas dėl atgrasymo silpnėjimo.

    Kol kas laukiama, kokius konkrečius variantus Pentagono vadovybei pateiks JAV pajėgų Europoje vadovybė ir kokia bus galutinė rekomendacija. Europos šalims tai dar viena priežastis spartinti gynybos finansavimo ir pajėgumų stiprinimo sprendimus, kad bet kokie JAV dislokavimo pokyčiai netaptų saugumo spraga.

  • Portugalijos premjeras skelbia planą: didins išmokas, mažins GPM, bet PVM liesti atsisako

    Portugalijos premjeras skelbia planą: didins išmokas, mažins GPM, bet PVM liesti atsisako

    Portugalijos ministras pirmininkas Luísas Montenegro per televiziją pristatė priemonių paketą, kuriuo siekiama sušvelninti pragyvenimo brangimą. Pagrindinis akcentas – pagalba gyventojams ir labiausiai nuo degalų brangimo priklausomiems sektoriams, tačiau be PVM mažinimo.

    Vyriausybė patvirtino vienkartinę priemoką pensininkams, kuri bus išmokėta gruodį. Numatyta 200 eurų tiems, kurių pensija siekia iki 537 eurų, 150 eurų – iki 1 704 eurų ir 100 eurų – iki 1 611 eurų.

    Taip pat patvirtintas šešių gyventojų pajamų mokesčio tarifų ir ribų mažinimas, o dėl progresinės sistemos pokyčiai paveiks ir kitus intervalus. Premjeras pabrėžė, kad didžiausias efektas turėtų tekti vidutines pajamas gaunantiems namų ūkiams, tačiau galutinį sprendimą dar turės priimti parlamentas.

    Degalams – mokesčio nuolaida

    Degalų kainų spaudimui mažinti Portugalija tęs nuolaidos mechanizmą akcizui naftos produktams. Premjeras teigė, kad ši nuolaida galios iki metų pabaigos, o bendra jos vertė gali siekti apie 1,3 mlrd. eurų.

    Pasak jo, nuolaida artimiausiu metu gali būti padidinta iki 25 euro centų, dabar taikant 23 euro centų lygį. Toks žingsnis motyvuojamas rizika, kad degalų kainos toliau kils dėl geopolitinės įtampos ir naftos rinkos svyravimų.

    Papildomai numatyta apie 38 mln. eurų parama sektoriams, kurių sąnaudas ypač veikia degalų brangimas. Tarp jų įvardyti taksi, krovinių vežėjai, socialinės globos organizacijos, ugniagesių struktūros ir žemdirbiai, taip pat paliekama galioti parama balioninėms dujoms.

    PVM nemažins: kodėl?

    Luísas Montenegro aiškiai pasakė, kad jo Vyriausybė nesirinks PVM mažinimo kaip pagrindinės kovos su pragyvenimo brangimu priemonės. Jis argumentavo, kad alternatyva būtų mažinti PVM kai kuriems maisto produktams nuo 6 proc. iki nulio, tačiau tuomet tektų atsisakyti, jo vertinimu, apie 800 mln. eurų grąžinimo šeimoms per pajamų mokesčio mažinimą ir pensijų priemokas.

    „Nesiūlysiu iliuzijų šiandien, už kurias rytoj reikės brangiai sumokėti“, – sakė Luísas Montenegro.

    Tokį kelią premjeras siejo su atsargia fiskaline politika ir ankstesne šalies patirtimi, kai Portugalija buvo priversta vykdyti griežtas finansines programas po tarptautinės pagalbos. Jis taip pat pabrėžė, kad, nors kai kurios Europos šalys PVM laikinai mažino, Portugalija neketina kopijuoti kitų modelių vien dėl politinio spaudimo.

    Portugalijos kontekste svarbus ir kainų palyginimas su kaimynine Ispanija: pigesni degalai ten skatina dalį vartotojų kirsti sieną ir piltis kurą kitur. Premjeras pripažino, kad situacija gali užsitęsti, todėl Vyriausybė renkasi priemones, kurios, jos vertinimu, mažiau didina ilgalaikes biudžeto rizikas.

  • Briuselis spaudžia Pekiną: kas nutiks, jei Kinija vėl pristabdys retųjų žemių eksportą

    Briuselis spaudžia Pekiną: kas nutiks, jei Kinija vėl pristabdys retųjų žemių eksportą

    Europos Komisija suintensyvino spaudimą Kinijai, ragindama iki spalį Pekine vyksiančio ES ir Kinijos Prekybos ir investicijų tarybos posėdžio pasiekti apčiuopiamų rezultatų. Po maždaug valandos trukusio vaizdo skambučio tarp ES prekybos komisaro Marošo Šefčovičiaus ir Kinijos prekybos ministro Wango Wentao Briuselis pabrėžė, kad vien pažadų nebeužtenka.

    Europos Sąjunga siekia, kad būtų subalansuoti prekybos srautai, nes bendrijos prekybos deficitas su Kinija pastaraisiais metais išliko didelis ir politiškai jautrus. Tuo pat metu Pekinas yra suinteresuotas išlaikyti prieigą prie ES vidaus rinkos, kurioje gyvena apie 450 mln. vartotojų, ir skeptiškai vertina raginimus mažinti eksportą.

    „Nuoširdus įsitraukimas išlieka prioritetu, tačiau spalį Pekine privalome matyti pirmus konkrečius rezultatus“, – sakoma Europos Komisijos pareiškime.

    Vienas svarbiausių ginčo taškų – Kinijos taikomi eksporto kontrolės mechanizmai retųjų žemių elementams ir kitiems kritiniams mineralams. Šios medžiagos laikomos strateginėmis, nes naudojamos vėjo jėgainėse, elektromobilių komponentuose, elektronikoje, gynybos pramonėje ir automobilių gamyboje, o Kinija turi itin didelę įtaką pasaulinei gavybos ir ypač perdirbimo grandinei.

    ES derybininkai siekia aiškių garantijų, kad eksportas į Europą nebus staiga sustabdytas ar apsunkintas licencijomis, nes tai tiesiogiai paveiktų gamintojų planavimą ir tiekimo grandines. Pastaraisiais metais retųjų žemių ir kitų kritinių žaliavų klausimas tapo ne tik ekonomikos, bet ir geopolitinės rizikos tema, todėl Briuselis nuosekliai akcentuoja tiekimo saugumą.

    Artimiausios savaitės, Komisijos vertinimu, bus lemiamos: iki Marošo Šefčovičiaus vizito į Pekiną, numatyto spalio 8–9 dienomis, planuojami papildomi techniniai kontaktai. ES tikisi, kad dialogas pereis nuo bendrų formuluočių prie sprendimų dėl rinkos prieigos, eksporto licencijų aiškumo ir nuspėjamų prekybos taisyklių.

    ES vadovai ruošia spaudimo paketą

    Europos Komisijos pirmininkė Ursula von der Leyen, kalbėdama Europos Parlamente per metinį pranešimą, taip pat pabrėžė, kad svarbiausia – veiksmai. Briuselis signalizuoja, kad prireikus bus pasitelkti visi galimi prekybos gynybos instrumentai, jei derybos neatsineš apčiuopiamos naudos.

    „Žodžiai yra gerai. Tačiau darbai yra geriau“, – sakė Ursula von der Leyen.

    ES arsenale išlieka tokios priemonės kaip antidempingo muitai ar kiti tarifai, kai nustatoma nesąžininga konkurencija ar neteisėtos subsidijos. Lygiagrečiai bendrija stiprina ir ilgalaikę strategiją, kuria siekiama mažinti priklausomybę nuo vieno tiekėjo, ypač kritinių mineralų srityje, skatinant tiekimo šaltinių diversifikavimą ir gamybos grandinių atsparumą.

    Santykiai tarp Briuselio ir Pekino pastaruoju metu išlieka įtempti ir dėl platesnės ES pramonės politikos krypties, kuria siekiama geriau apsaugoti bendrąją rinką. Kinija ne kartą perspėjo apie galimus atsakomuosius veiksmus, jei Europa griežtins taisykles ar suteiks prioritetą Europoje pagamintai produkcijai.

    Kodėl retoji žaliava tapo politine tema

    Retųjų žemių elementai ir kiti kritiniai mineralai tapo vienu iš pagrindinių svertų pasaulinėje prekyboje, nes be jų sudėtinga sparčiai plėtoti žaliąją ir skaitmeninę ekonomiką. ES siekia, kad tiekimas būtų prognozuojamas, o verslas netaptų politinių ginčų įkaitu, todėl derybose su Kinija prioritetas teikiamas konkrečioms, įgyvendinamoms nuostatoms.

    Spalio mėnesį vyksiantys susitikimai svarbūs ir tuo, kad Kinijos klausimas bus ryškus ES lyderių darbotvarkėje, o Komisija turi pateikti aiškią pažangą. Jei jos nebus, Briuselis atvirai leidžia suprasti, kad sprendimų bus ieškoma ne tik per dialogą, bet ir per reguliacines bei prekybos apsaugos priemones.

  • Taškentas ruošia milžines biržai: „Franklin Templeton“ planas gali pakeisti Uzbekistaną

    Taškentas ruošia milžines biržai: „Franklin Templeton“ planas gali pakeisti Uzbekistaną

    Uzbekistanas ėmėsi ambicingo žingsnio: per Nacionalinį Uzbekistano investicijų fondą UzNIF ruošia didžiausias valstybės įtakos įmones viešiems akcijų siūlymams. Labiausiai pažengęs kandidatas – telekomunikacijų operatorius „Uztelecom“, svarstoma tiek platesnė prekyba Taškento biržoje, tiek tarptautinis listingūmas.

    Programoje numatyta telekomunikacijų, aviacijos, bankininkystės ir energetikos sektorių transformacija, kurios tikslas – pritraukti daugiau privataus ir tarptautinio kapitalo. Kartu tai reiškia griežtesnius skaidrumo, finansinės atskaitomybės ir valdysenos standartus, kurių reikalauja viešieji investuotojai.

    Procesą koordinuoja UzNIF, kurį valdo „Franklin Templeton“ ir kuris valdo dalis 13-oje didelių Uzbekistano įmonių. Pats fondas tarptautinėje rinkoje jau yra startavęs Londone, o dabar dėmesys persikelia nuo paties fondo žinomumo į portfelio bendrovių parengimą biržai.

    Ką reiškia tarptautinis listingas?

    Tarptautinis listingūmas paprastai atveria platesnę investuotojų bazę, didina likvidumą ir gali sumažinti kapitalo kainą įmonėms, ypač jei kartu stiprinama valdysena. Tačiau tam būtina patikima finansinė apskaita, nuoseklūs ataskaitų standartai, aiški rizikų kontrolė ir sprendimų priėmimo skaidrumas.

    UzNIF teigimu, „Uztelecom“ atveju šiuo metu vertinamas finansinės atskaitomybės lygis, valdysenos modelis ir veiklos pasirengimas viešosios rinkos reikalavimams. Taip pat svarstoma didinti laisvai biržoje prekiaujamų akcijų dalį vietinėje rinkoje, kad prekyba taptų patrauklesnė institucinėms ir mažmeninėms auditorijoms.

    „Per artimiausius 24–36 mėnesius apie 78 proc. fondo grynosios turto vertės iš nelistinguojamo turto turėtų pereiti į listinguojamas bendroves“, – sakė „Templeton Global Investments“ vadovas Vidurinei Azijai Marius Dan.

    Valdysenos reforma: ne tik akcijų pardavimas

    UzNIF kartu su „Franklin Templeton“ portfelio bendrovėse keičia priežiūros tarybų sudėtį ir valdymo praktiką, kad jos atitiktų investuotojų lūkesčius. Skelbiama, kad portfelyje išrinkta 10 nepriklausomų nevykdomųjų direktorių, o 11 iš 13 įmonių priežiūros tarybose nepriklausomi nariai ir fondo atstovai sudaro daugumą.

    Šie pokyčiai svarbūs todėl, kad IPO ar listingūmas nėra vien formalus akcijų įtraukimas į prekybą. Viešos rinkos paprastai reikalauja nuolatinio informacijos atskleidimo, aiškios dividendų politikos, audituojamų rodiklių ir valdymo sprendimų, kuriuos galima pagrįsti duomenimis.

    Viena iš transformacijos krypčių – konkrečių efektyvumo ir augimo iniciatyvų diegimas. Pavyzdžiui, „Uzbekistan Airways“ atveju įvardyta 120 iniciatyvų, apimančių augimą, veiklos efektyvumą, pelningumą, klientų patirtį ir plėtrą.

    Skaičiai: 2,28 mlrd. eurų portfelis

    UzNIF grynoji turto vertė 2026 metų liepos 31 dieną siekė apie 2,28 mlrd. eurų. Per 2026 metų pirmąjį pusmetį fondas skelbė gavęs apie 147 mln. eurų grynojo pelno, į kurį įėjo maždaug 156 mln. eurų teigiami turto vertės pokyčiai ir apie 24 mln. eurų dividendų pajamos.

    Energetikos sektoriaus turto dalis sudarė apie 37 proc. fondo grynosios turto vertės. Fondo atstovai pabrėžia, kad energetikos įmonių vertinimus veikia reguliuojamos turto bazės modelio diegimas, nuo kurio priklauso leidžiamos grąžos už infrastruktūros investicijas ir tarifų skaičiavimo logika.

    Pranešama, kad pirminiai tarifų pakeitimai įsigaliojo rugpjūčio 1 dieną, o daugiau detalės tikimasi iki 2026 metų pabaigos arba 2027 metų pirmąjį ketvirtį. Tokie reguliaciniai sprendimai investuotojams itin svarbūs, nes tiesiogiai lemia pinigų srautų prognozes ir rizikos vertinimą.

    Planuojamų sandorių struktūra dar nėra galutinė: vieši siūlymai gali reikšti tiek esamų akcijų pardavimą, tiek naujų akcijų emisiją, kuri įmonėms suteiktų papildomo kapitalo investicijoms. Pastarasis kelias ypač aktualus sektoriams, kuriems būtinos didelės kapitalo išlaidos, pavyzdžiui, ryšių tinklams, energetikos infrastruktūrai ar aviacijos parkui atnaujinti.

    Uzbekistano prezidento dekretu numatyta, kad šešios UzNIF portfelio įmonės turi būti listinguotos iki 2028 metų pabaigos. Vis dėlto fondas pabrėžia, kad galutiniai sprendimai dėl konkrečių IPO terminų ir eiliškumo dar nepriimti, o pasirengimo tempą lems ir rinkos sąlygos, ir pačių bendrovių pasirengimas.

    2026 metai yra pirmieji pilni metai, kai UzNIF valdo „Franklin Templeton“ po perėmimo 2025 metų gegužę. Fondo teigimu, tai suteiks tvirtesnį pagrindą vertinti pelningumą ir būsimą dividendų potencialą, o pirmasis UzNIF dividendas būtų svarstomas 2028 metais, remiantis 2027 metų finansiniais rezultatais.

  • Europos biržos raudonuoja: krenta nafta, traukiasi obligacijų pajamingumai – kas toliau?

    Europos biržos raudonuoja: krenta nafta, traukiasi obligacijų pajamingumai – kas toliau?

    Rinkos atvėso po ralio

    Europos akcijų biržos penktadienį pradėjo prekybą nuosaikiais nuostoliais, investuotojams po ankstesnės dienos kilimo fiksuojant pelnus ir vertinant naujausius centrinių bankų signalus. Nuotaikas papildomai veikė atslūgusi įtampa žaliavų rinkoje ir svyruojantys obligacijų pajamingumai.

    Platus Europos indeksas STOXX 600 ankstyvoje prekyboje smuko apie 0,2 proc. Tuo metu Vokietijos DAX krito apie 0,42 proc., EURO STOXX 50 – apie 0,19 proc., Prancūzijos CAC 40 – apie 0,34 proc., Jungtinės Karalystės FTSE 100 – apie 0,18 proc.

    Daug dėmesio – duomenims ir palūkanoms

    Rinkos dalyviai stebėjo ekonominius rodiklius, kurie signalizuoja, ar infliacijos spaudimas iš tiesų silpsta. Jungtinėje Karalystėje rugpjūtį mažmeninės prekybos apimtys, palyginti su liepa, augo 0,5 proc., o per metus – 2,4 proc., pranokdamos lūkesčius.

    Vokietijoje gamintojų kainos per metus pakilo 4,6 proc., o tai investuotojams priminė, kad kainų spaudimas tiekimo grandinėse gali išlikti ilgiau, nei norėtų rinkos. Tokie duomenys paprastai didina tikimybę, kad palūkanų normos ilgiau išliks aukštesniame lygyje.

    Obligacijų rinka ir nafta keičia toną

    Po pastaruoju metu matyto išsipardavimo obligacijų rinkose situacija kiek stabilizavosi: JAV 10 metų obligacijų pajamingumas traukėsi iki maždaug 4,94 proc., o Japonijos analogiškas rodiklis smuktelėjo iki maždaug 2,97 proc. Euro zonoje pajamingumai išliko aukšti: Vokietijos 10 metų obligacijos siekė apie 3,49 proc., Prancūzijos – apie 4,47 proc., Italijos – apie 4,36 proc.

    Naftos kainos taip pat leidosi, o tai sumažino infliacines baimes ir bent iš dalies palengvino spaudimą akcijoms. „Brent“ naftos ateities sandoriai Europos rytą smuko daugiau nei 2 proc. iki maždaug 92 eurų už barelį, o JAV etaloninė nafta krito beveik 2 proc. iki maždaug 90 eurų už barelį.

    „Rinkos šiandien bando suderinti du dalykus: mažėjančią žaliavų įtampą ir vis dar griežtą pinigų politikos kryptį“, – sakė rinkos analitikas.

    Japonijos sprendimas ir auksas

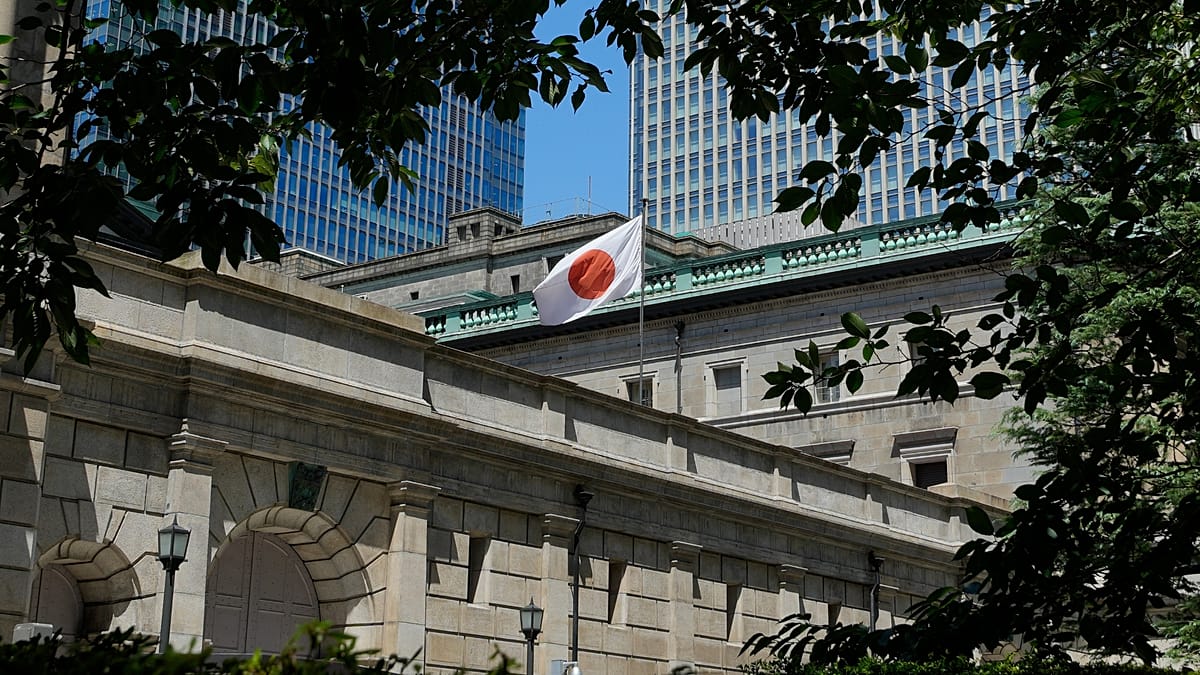
    Azijoje dėmesio centre atsidūrė Japonijos centrinis bankas, kuris bazinę palūkanų normą pakėlė nuo 1,0 iki 1,25 proc. – iki aukščiausio lygio per 31 metus. Tokie sprendimai svarbūs pasaulinėms rinkoms, nes gali keisti kapitalo srautus ir finansavimo kainą tarptautiniams investuotojams.

    Mažėjant JAV ir Japonijos obligacijų pajamingumams, brangieji metalai sulaukė palaikymo. Auksas brango apie 1,2 proc., o sidabras – apie 2,8 proc., investuotojams ieškant apsidraudimo priemonių svyruojant palūkanų normų lūkesčiams.

    JAV akcijų rinkoje ketvirtadienį nuotaikos gerėjo: S&P 500 ūgtelėjo 1,1 proc., „Dow Jones“ pridėjo 0,6 proc., o „Nasdaq“ šoktelėjo 1,7 proc. Investuotojus iš dalies nuramino atslūgusios naftos kainos ir kiek sušvelnėjęs spaudimas obligacijų rinkoje.

  • Japonija pakėlė palūkanas iki 31 metų aukštumų: ką tai žada jenai ir pasaulio rinkoms?

    Japonija pakėlė palūkanas iki 31 metų aukštumų: ką tai žada jenai ir pasaulio rinkoms?

    Sprendimas, kurio laukė rinkos

    Japonijos centrinis bankas per pinigų politikos posėdį pakėlė bazinę palūkanų normą iki 1,25 proc. nuo 1,0 proc. Tai aukščiausias lygis per maždaug 31 metus, o sprendimas iš esmės buvo įkainotas finansų rinkose.

    Žingsnis žymi tęsiamą Japonijos pinigų politikos normalizavimą po dešimtmečių, kai palūkanos buvo laikomos arti nulio arba žemiau jo. Tokia politika ilgai buvo skirta skatinti skolinimąsi ir vartojimą, kad ekonomika išsivaduotų iš defliacijos.

    Infliaciją kaitina energijos kainos

    Pastaraisiais mėnesiais infliacinis spaudimas Japonijoje sustiprėjo, o vienu svarbiausių veiksnių tapo išaugusios naftos kainos. Dėl geopolitinės įtampos Artimuosiuose Rytuose naftos brangimas ypač skaudžiai veikia Japoniją, kuri didžiąją dalį energijos išteklių importuoja.

    Japonijos centrinis bankas yra įvardijęs apie 2 proc. infliacijos tikslą, o dabartinis kainų augimas priartėjęs prie šio lygio. Vis dėlto dalis vartotojų akcentuoja, kad labiausiai juntamas brangimas degalų ir su nafta susijusiose prekėse bei paslaugose.

    Jenos kursas ir JAV spaudimas

    Silpnesnė jena pastaruoju metu išlieka jautria tema tarptautinėje darbotvarkėje, o analitikai nurodo, kad JAV ragino Japoniją ryžtingiau kelti palūkanas. Viena priežasčių – baimė, kad ilgalaikė žemų palūkanų politika skatina kapitalo nutekėjimą ir dar labiau spaudžia jenos kursą.

    Pastaruoju metu doleris buvo prekiaujamas apie 155 jenų lygiu, o metų pradžioje kursas buvo perkopęs 160 jenų ribą. Rinkos dalyviai taip pat atkreipia dėmesį, kad šalys buvo ėmusios koordinuotų veiksmų siekdamos stabilizuoti jeną.

    „Sprendimas kelti palūkanas rodo, kad centrinis bankas vis rimčiau vertina infliacijos rizikas ir valiutos silpnėjimą“, – sako rinkos analitikai.

    Kas toliau: dar vienas kėlimas?

    Ekonomistų vertinimu, Japonijos centrinis bankas gali dar kartą pakelti palūkanas vėliau šiais metais arba kitų metų pradžioje, jei infliacija išliks apie tikslą, o energijos kainos išliks aukštos. Tokiu atveju brangtų skolinimasis, bet kartu atsirastų daugiau argumentų jenos stiprėjimui.

    Sprendimo paskelbimą palankiai sutiko ir akcijų rinka: Tokijo biržos indeksas „Nikkei 225“ po naujienos kilo. Investuotojai signalą vertina kaip aiškesnę kryptį dėl Japonijos pinigų politikos, kuri ilgą laiką ryškiai skyrėsi nuo JAV ir Europos centrinių bankų.

    Tą pačią savaitę palūkanas kėlė ir JAV Federalinis rezervų bankas, pirmą kartą nuo 2023 metų, siekdamas mažinti įsisenėjusią infliaciją. Skirtingų regionų sprendimai rodo, kad kova su kainų augimu vėl tampa vienu svarbiausių pasaulio centrinių bankų prioritetų.

  • Šokiruojantis žemėlapis: kiek metų europiečiai realiai gyvena iš pensijos – kur Lietuva?

    Šokiruojantis žemėlapis: kiek metų europiečiai realiai gyvena iš pensijos – kur Lietuva?

    Pensijoje praleidžiamų metų skirtumai

    Europoje pensinis amžius daugelyje šalių kyla, tačiau vien to nepakanka paaiškinti, kodėl vienur žmonės pensiją gauna gerokai ilgiau nei kitur. Skirtumus lemia du pagrindiniai veiksniai: pensinis amžius ir tikėtina gyvenimo trukmė sulaukus pensijos.

    EBPO duomenimis, 2024 metais vidutinis pensinis amžius Europos Sąjungoje siekė 64,7 metų vyrams ir 64 metus moterims. Būtent nuo šio amžiaus, įvykdžius stažo ir kitas sąlygas, dauguma gyventojų įgyja teisę į senatvės pensiją.

    Kiek metų ES gyvena pensijoje?

    Skaičiuojant pagal tikėtiną gyvenimo trukmę pasiekus pensinį amžių, ES vyrai vidutiniškai gali tikėtis pensiją gauti 18,4 metų, o moterys – 21,8 metų. Tai reiškia, kad moterys ES vidutiniškai pensijoje praleidžia apie 3,4 metų daugiau nei vyrai.

    Skirtumai tarp šalių išlieka ryškūs net ir ES viduje. Dalis valstybių pasiekia daugiau nei 20 metų vidutinę pensijos gavimo trukmę vyrams, o kitose šis laikotarpis nesiekia ir 16 metų.

    Kur trumpiausia, kur ilgiausia?

    Pagal apžvalgoje naudotus Eurostato ir EBPO 2024 metų duomenis, trumpiausiai pensiją vyrai tikėtina gauna Bulgarijoje ir Vengrijoje – apie 14,7 metų. Tarp ES valstybių ilgiausias laikotarpis fiksuojamas Liuksemburge, kur vyrų tikėtina pensijos gavimo trukmė siekia apie 22 metus.

    Lietuva priskiriama prie šalių, kuriose vyrų tikėtinas pensijos gavimo laikotarpis yra mažesnis nei 16 metų. Prie šios grupės taip pat priskiriamos Latvija ir Rumunija, o tai siejama ir su sveikatos rodiklių, ir su mirtingumo struktūros skirtumais regione.

    Moterų situacija visoje Europoje palankesnė, tačiau ir čia matyti didelė amplitudė. ES vidurkis siekia 21,8 metų, o kai kuriose šalyse moterys statistiškai pensiją gauna gerokai trumpiau nei 20 metų.

    Vokietijos paradoksas ir Turkijos išskirtinumas

    Tarp didžiųjų Europos ekonomikų išsiskiria Vokietija: vyrų tikėtina pensijos gavimo trukmė ten yra apie 1,1 metų mažesnė už ES vidurkį. Tai sukuria pastebimą atotrūkį nuo tokių šalių kaip Prancūzija ar Ispanija, kur didesnę įtaką daro ilgesnė tikėtina gyvenimo trukmė ir skirtinga pensinio amžiaus dinamika.

    Europos kontekste ryški išimtis yra Turkija, kur 2024 metais pensinis amžius buvo ypač žemas: 52 metai vyrams ir 49 metai moterims. Dėl to statistiškai pensijos gavimo laikotarpis ten atrodo pats ilgiausias, nors realų vaizdą koreguoja tai, kada žmonės faktiškai pasitraukia iš darbo rinkos.

    Kada žmonės iš tiesų nustoja dirbti?

    Svarbus niuansas – faktinis pasitraukimo iš darbo rinkos amžius ne visada sutampa su oficialiu pensiniu amžiumi. ES vidutiniškai vyrai iš darbo rinkos pasitraukia apie 63,8 metų, nors pensinis amžius siekia 64,7 metų, o moterys – apie 62,9 metų, kai oficialiai pensija dažniausiai pradedama mokėti nuo 64 metų.

    Tai reiškia, kad dalis žmonių realiai nustoja dirbti anksčiau, tačiau pensiją pradeda gauti vėliau, arba pereina per nedarbo, ligos ar kitas išmokas. Kai kuriose šalyse skirtumas tarp oficialaus pensinio amžiaus ir faktinio pasitraukimo iš darbo rinkos yra ypač didelis, todėl „metai pensijoje“ statistikoje gali būti interpretuojami skirtingai.

    Ne tik trukmė, bet ir suma

    Ekspertai pabrėžia, kad vien tik pensijos gavimo trukmė neatsako į klausimą, ar senjorai gyvena finansiškai saugiai. Pensijos daugeliui vyresnių europiečių yra pagrindinis pajamų šaltinis, tačiau pensijų dydžiai skiriasi tiek nominaliai, tiek pagal perkamąją galią.

    Be to, EBPO šalyse išlieka ir lyčių pensijų atotrūkis: moterys vidutiniškai gauna apie 23 proc. mažesnes pensijas nei vyrai. Todėl net ir ilgesnė tikėtina gyvenimo trukmė pensijoje nebūtinai reiškia didesnį finansinį stabilumą.

  • „Revolut“ IPO drama: svarsto debiutą ir Niujorke, ir Londone – kas laimės šį kartą?

    „Revolut“ IPO drama: svarsto debiutą ir Niujorke, ir Londone – kas laimės šį kartą?

    Finansinių technologijų bendrovė „Revolut“ svarsto galimybę akcijas viešai siūlyti dviem kryptimis iš karto – tiek Niujorke, tiek Londone. Tokį scenarijų, kaip skelbiama, aptaria įmonės vadovas ir įkūrėjas Nikas Storonskis, taip patvirtindamas anksčiau rinkoje sklandžiusius signalus.

    Idėja – dvigubas kotiravimas Londono vertybinių popierių biržoje ir „Nasdaq“ – leistų „Revolut“ išlaikyti ryšį su Jungtine Karalyste, bet kartu pasinaudoti gilesne JAV kapitalo rinka. Pastaroji finansiškai dažnai patrauklesnė augančioms technologijų įmonėms dėl didesnio investuotojų rato ir likvidumo.

    Kodėl traukia JAV rinka

    Pasak viešai cituojamų N. Storonskio komentarų, JAV birža vilioja platesne investuotojų baze: nuo institucinių fondų iki smulkiųjų investuotojų, o konkurencija dėl akcijų paprastai didesnė. Tai gali reikšti palankesnį įvertinimą ir lengvesnį kapitalo pritraukimą ateities plėtrai.

    Šios pastabos iš dalies žymi tonų pokytį. Anksčiau „Revolut“ vadovas kritiškai vertino Londono rinką dėl mažesnio likvidumo, taip pat dėl Jungtinėje Karalystėje taikomo 0,5 proc. žyminio mokesčio už akcijų pirkimą, kuris investuotojams didina sandorio kaštus.

    Įvertinimas jau milžiniškas

    „Revolut“ pastaraisiais mėnesiais viešai minima kaip viena brangiausiai įvertintų privačių Europos finansinių technologijų įmonių. Skelbiama, kad per antrinį akcijų pardavimą 2026 metų liepą bendrovė buvo įvertinta maždaug 100 mlrd. eurų, kai 2026 metų lapkritį vertė siekė apie 65 mlrd. eurų.

    Jei bendrovė į biržą žengtų su panašiu įvertinimu, ji akimirksniu taptų viena didžiausių listinguojamų įmonių Jungtinėje Karalystėje. Tai būtų rimtas impulsas Londono biržai, kuri pastaraisiais metais susiduria su naujų įtraukimų trūkumu ir įmonių migracija į JAV rinkas.

    Kada gali įvykti IPO

    Konkreti IPO data kol kas neįvardijama. Viešai buvo minėta orientacija į maždaug dvejų metų laikotarpį, tačiau pabrėžiama, kad viskas priklausys nuo rinkos sąlygų ir investuotojų apetito technologijų sektoriui.

    Pastaruoju metu „Revolut“ stiprina reguliacinį pagrindą, kuris svarbus prieš viešą akcijų platinimą. Skelbiama, kad įmonė gavo pilną banko licenciją Jungtinėje Karalystėje, taip pat licenciją Prancūzijoje, o JAV – sąlyginį pritarimą nacionalinio banko chartijai, be to, pranešė apie paraišką licencijai Šveicarijoje.

    Kol kas neatskleidžiama, kur būtų pirminė biržos aikštelė ir ar abu kotiravimai vyktų tuo pačiu metu. Vis dėlto dvigubo kotiravimo kryptis rodo, kad „Revolut“ siekia suderinti prestižą Europoje su JAV kapitalo rinka, kuri dažnai diktuoja palankesnes sąlygas sparčiai augančioms fintech bendrovėms.

  • Rusija perima „Nestlé“ ir „Auchan“ turtą: naujas Kremliui palankus valdymas kelia klausimų

    Rusija perima „Nestlé“ ir „Auchan“ turtą: naujas Kremliui palankus valdymas kelia klausimų

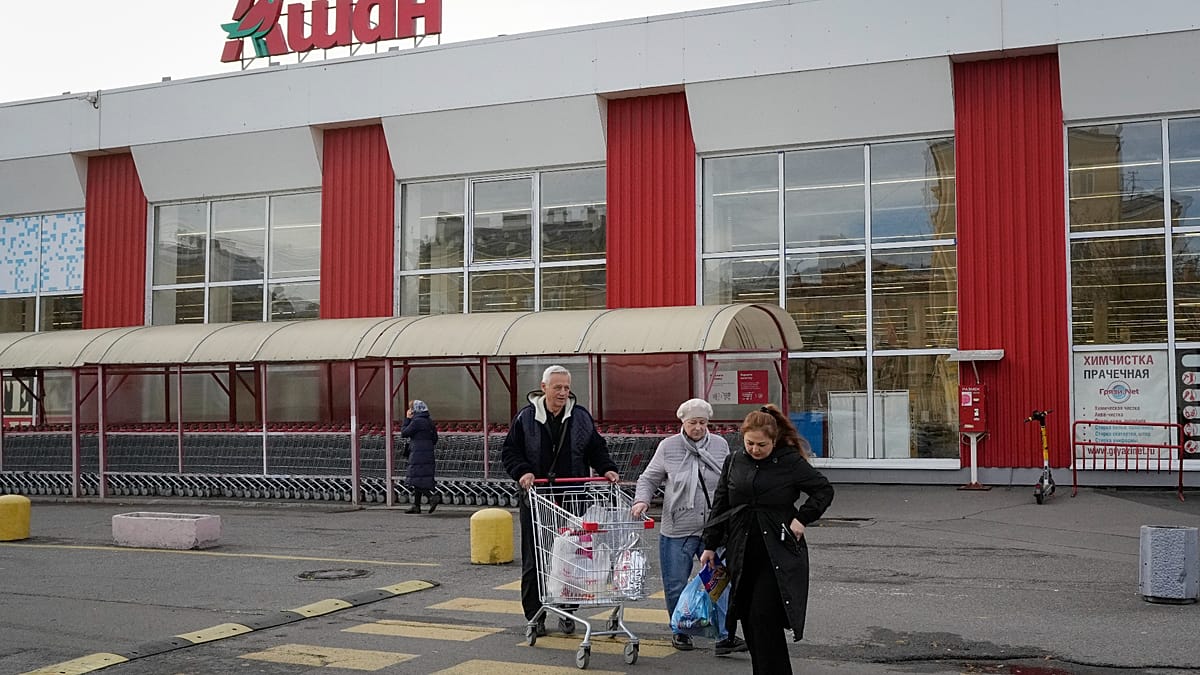
    Rusija laikinai perdavė 16 su Vakarų kapitalu siejamų įmonių valdymą mažai žinomai bendrovei L.E.V. Management. Į šį sąrašą pateko su „Nestlé“, Prancūzijos mažmeninės prekybos grupe „Auchan“ ir kitais tarptautiniais tinklais susijusios struktūros.

    Sprendimas įtvirtintas prezidento Vladimiro Putino pasirašytu dekretu, kuriuo numatytas laikinas akcijų ir turto valdymas. Formali nuosavybė pagal dekretą nekeičiama, tačiau verslo praktikoje toks režimas Rusijoje neretai tampa tarpine stotele iki priverstinio pardavimo ar perėmimo vietos pirkėjams.

    Kas pateko į dekretą

    Tarp įmonių, kurioms pritaikytas laikinas administravimas, minimos „Nestlé“ veiklos Rusijoje grandys, taip pat „Auchan“ Rusijos padalinys. Į sąrašą įtrauktos ir logistikos bei prekybos grandinėje veikiančios įmonės, tarp jų – su FM Logistic siejami juridiniai vienetai.

    Taip pat paliečiama įmonė, valdanti buvusį „Leroy Merlin“ „pasidaryk pats“ formatą, kuris Rusijoje pervadintas į „Lemana Pro“. Prancūzijos grupė „Adeo“ dar 2023 metais buvo perdavusi šio verslo kontrolę vietos vadovybei, tačiau dabartinis sprendimas rodo, kad valstybės įtaka gali būti didinama ir tokiuose modeliuose.

    Kremliaus argumentai ir sankcijų fonas

    Kremliaus atstovas Dmitrijus Peskovas viešai siejo sprendimą su Rusijos konfliktu su Vakarų šalimis ir jų taikomomis sankcijomis po plataus masto invazijos į Ukrainą 2022 metais. Pastaraisiais metais Maskva griežtino taisykles užsienio investuotojams: daugeliui sandorių reikalingas politinis pritarimas, o pasitraukimas dažnai tampa brangus ir ilgas.

    „Priimant šį sprendimą buvo vertinama tai, kad tai yra nedraugiškos šalys, kurios aktyviausiai dalyvauja kariniuose veiksmuose prieš mūsų šalį“, – sakė Dmitrijus Peskovas.

    Rinkoms ir investuotojams tai siunčia signalą, kad nuosavybės ir valdymo rizika Rusijoje išlieka itin aukšta, net jei formaliai kalbama apie laikiną administravimą. Analitikai tai vertina kaip spaudimo instrumentą, kuris gali paskatinti įmones priimti Maskvai palankius sprendimus dėl veiklos restruktūrizavimo ar pardavimo.

    Kaip reaguoja „Nestlé“ ir „Auchan“

    „Nestlé“ pranešė vertinanti situaciją ir galimus veiksmus, pabrėždama siekį užtikrinti veiklos tęstinumą ir apsaugoti darbuotojų interesus. Bendrovė anksčiau skelbė sustabdžiusi daugumą nebūtinų pardavimų, importo ir eksporto, reklamą bei kapitalo investicijas, bet teigė toliau tiekianti, jos vertinimu, būtinos kategorijos produktus.

    „Auchan“ Rusijos padalinys nurodė paprašęs institucijų paaiškinimų ir tik po jų žadėjo pateikti detalesnius komentarus. Bendrovė informavo, kad parduotuvės ir kiti objektai tęsią darbą įprastu režimu, o tai leidžia suprasti, kad trumpuoju laikotarpiu klientams pokyčiai gali būti nepastebimi.

    „Nestlé“ yra įsipareigojusi imtis visų būtinų veiksmų, kad apsaugotų savo teises ir užtikrintų veiklos tęstinumą visų suinteresuotųjų šalių, ypač darbuotojų, interesais“, – teigiama bendrovės komentare.

    L.E.V. Management, kuriai patikėtas laikinas valdymas, buvo įregistruota Maskvoje 2024 metų spalį, o jos akcininkai viešai neatskleidžiami. Viešai minėta, kad ankstesnėse ataskaitose nematyti reikšmingos veiklos, todėl sprendimas rinkoje kelia papildomų klausimų dėl tikrųjų šio mechanizmo tikslų ir būsimos turto kontrolės.

    Situacija primena ankstesnius atvejus, kai laikinas administravimas tapdavo žingsniu iki turto perleidimo, įskaitant rezonansinį „Danone“ verslo Rusijoje perėmimą ir vėlesnį pardavimą su didele nuolaida. Tai rodo tęstinę tendenciją, kad geopolitinė rizika Rusijoje vis dažniau materializuojasi per tiesioginius sprendimus dėl Vakarų įmonių turto ir valdymo.