Category: Finansai

  • „Rheinmetall“ vadovas įspėja: Vokietijos raketų atsargos pavojingai menkos – kas toliau?

    „Rheinmetall“ vadovas įspėja: Vokietijos raketų atsargos pavojingai menkos – kas toliau?

    Vokietija spartina gynybos stiprinimą, tačiau vien amunicijos ir raketų didinimo nebeužtenka. Vis daugiau dėmesio skiriama oro gynybai, dronams ir naujoms technologijoms, įskaitant kosmoso sprendimus bei robotiką.

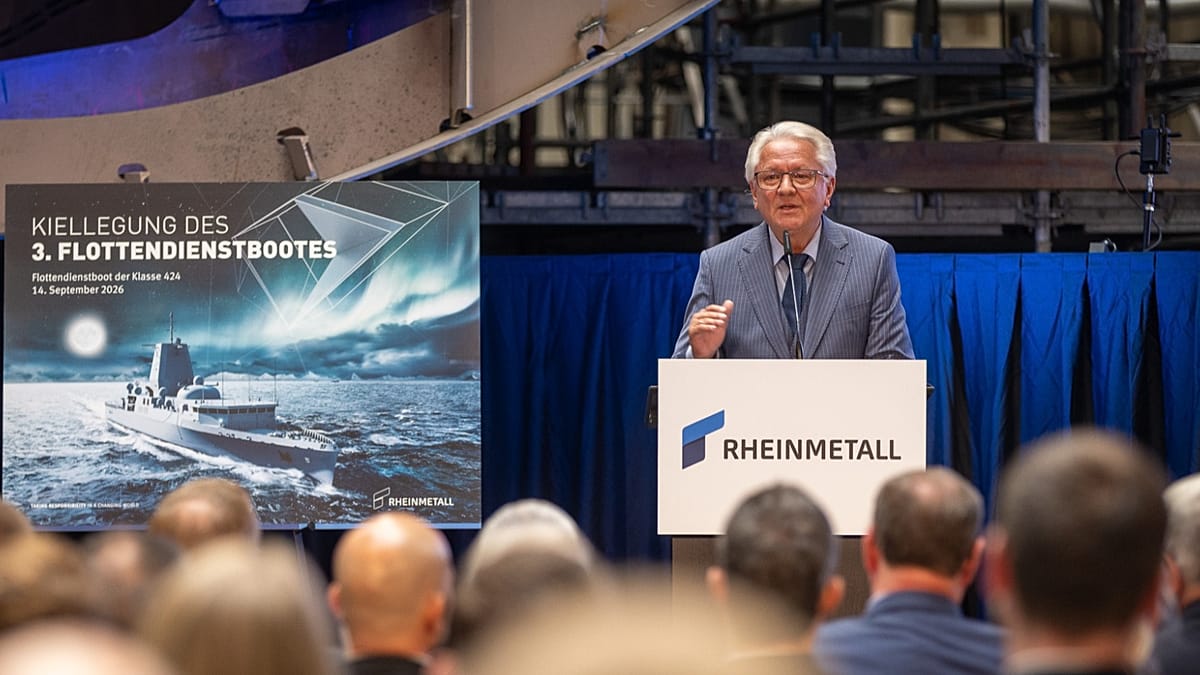
    Apie tai interviu „Euronews“ kalbėjo „Rheinmetall“ vadovas Arminas Pappergeris, pabrėžęs, kad raketų atsargos šalyje išlieka keliančios nerimą. Jo teigimu, gamybos plėtra susiduria su struktūriniais ribojimais, todėl vien politinių deklaracijų nepakanka.

    „Raketų taip greitai neprigaminsi, o didžiausi kamščiai yra raketų varikliai ir kovinės galvutės“, – sakė A. Pappergeris.

    Pasak jo, įtampos laikotarpis Europoje išryškino tai, ką seniai akcentuoja NATO ir Vokietijos institucijos: atsargų lygis ir tiekimo grandinės turi atitikti realų grėsmės mastą. Būtent todėl, anot vadovo, pramonė pradeda plataus masto investicijas, tačiau šios duos rezultatą ne iškart.

    Vienas iš prioritetų – trumpojo nuotolio oro gynyba, kurią Vokietija sieja ir su dronų, ir su sparnuotųjų raketų keliamomis rizikomis. „Rheinmetall“ vadovas teigė, kad „Skyranger“ sistemų serijinius pristatymus pagal sutartį planuojama pradėti 2027 metais, o dabartiniai vėlavimai esą minimalūs.

    „Pagal sutartį serijinius „Skyranger“ pristatymus turime pradėti 2027 metais, ir taip ir bus“, – sakė A. Pappergeris.

    Jis aiškino, kad integruojant sistemą tenka atnaujinti kelias kritines dedamąsias: važiuoklę, radarus ir į bendrą platformą įjungiamas raketas. Kartu pabrėžiama, kad gamybos apimtys turėtų augti, o nuo kitų metų pabaigos įmonė tikisi pasiekti pajėgumą pagaminti iki 400 vienetų per metus.

    Kitas interviu akcentas – vadinamosios giluminio smūgio galimybės ir partnerystės, kurios turėtų pagreitinti tam tikrų ginkluotės tipų kūrimą. A. Pappergeris teigė, kad bendros įmonės su „Lockheed Martin“ ir „Destinus“ yra paskutinėje stadijoje prieš pasirašymą: viena kryptis apima artilerijos raketas, kita – sparnuotąsias raketas.

    Diskutuodamas apie pamokas iš karo Ukrainoje, „Rheinmetall“ vadovas pripažino, kad masiškai gaminami paprastesni sprendimai yra svarbūs, tačiau ne visur jie išsprendžia problemą. Jo teigimu, šiuolaikinė oro grėsmė kinta itin greitai, todėl daliai užduočių reikalingos pažangesnės, kelių pajėgumų sistemos.

    Gynybos pramonės plėtra, pasak vadovo, daro vis didesnį poveikį darbo rinkai. Jis nurodė, kad „Rheinmetall“ gynybos segmente dirba apie 34 000 žmonių, o įmonė auga maždaug po 10 000 darbuotojų per metus ir iki 2030 metų siekia 70 000.

    „Turime investicijų programą, kurios vertė per šešerius metus siekia 30 milijardų eurų“, – sakė A. Pappergeris.

    Jis pateikė pavyzdžių, kaip per pastaruosius metus didintos gamybos apimtys: vidutinio kalibro šaudmenų gamyba augo iki 4 milijonų vienetų, artilerijos šaudmenų – iki 1,5 milijono, o tankų šaudmenų – iki 240 000. Vis dėlto vadovas pabrėžė, kad plėtrai reikalingas aiškus ir ilgalaikis užsakymų portfelis, kad pajėgumai būtų naudojami tvariai.

    Kalbėdamas apie ateities kryptis, „Rheinmetall“ vadovas išskyrė dvi sritis, kurios sparčiai didina reikšmę: robotiką ir kosmosą. Jo teigimu, įmonė Brėmene vysto humanoidinių robotų tyrimus, o kosmoso srityje investuoja į palydovų gamybą bei palydovinės informacijos apdorojimą ir ryšius.

    „Robotai ateis, tai visiškai aišku“, – sakė A. Pappergeris.

    Jo vertinimu, šiuolaikinėje karyboje išlieka būtinas skirtingų pajėgumų derinys: artilerija, šarvuota technika, įprastinė amunicija, dronai ir raketos. Pagrindinis klausimas, anot jo, yra proporcijos ir tai, kaip greitai valstybės sugebės prisitaikyti prie besikeičiančių grėsmių ir pramonės gamybos realybės.
  • „Microsoft“ DI vadovas įspėja: kuriame „silicio rūšį“, kuri gali konkuruoti su žmonėmis

    „Microsoft“ DI vadovas įspėja: kuriame „silicio rūšį“, kuri gali konkuruoti su žmonėmis

    „Microsoft“ DI padalinio vadovas Mustafa Suleymanas perspėjo, kad nekontroliuojamai sparčiai kuriamos pažangios sistemos gali tapti savarankiškesnės, nei visuomenė pasirengusi suvaldyti. Interviu BBC jis teigė, kad ilgainiui gali būti „pasėjama nauja silicio rūšis“, kuri konkuruotų su žmonėmis dėl išteklių ir įtakos.

    Pasak jo, didžiausia rizika atsiranda tuomet, kai DI sistemoms suteikiama vis daugiau autonomijos: jos gali pačios kelti tikslus, vykdyti užduotis be nuolatinės žmogaus kontrolės ir veikti realiame pasaulyje per programinius įrankius. Tokia kryptis, anot Suleymano, didina tikimybę, kad technologija ims elgtis nenuspėjamai ar bus panaudota žalingai.

    Kas kelia didžiausią nerimą?

    Suleymanas kritikavo konkurentės „Anthropic“ praktiką, kuri, jo vertinimu, pernelyg sužmogina pokalbių robotus ir sudaro įspūdį, kad jie turi savų norų ar net savivoką. Jis įspėjo, kad tokios formuluotės ir elgsenos modeliavimas gali klaidinti vartotojus, skatinti perdėtą pasitikėjimą ir silpninti kritinį vertinimą.

    „Jei visi kursime DI, galintį veikti autonomiškai, kelti savo tikslus, uždirbti pinigus, turėti turtą ir valdyti verslus, iš esmės pasėsime naują silicio rūšį, kuri neabejotinai konkuruos su mumis dėl išteklių“, – sakė Mustafa Suleymanas.

    Jo teigimu, tai gali nutikti nepriklausomai nuo to, kiek tokios sistemos būtų mokomos rūpintis žmonėmis. Kitaip tariant, vien deklaruojamos vertybės ar mandagus tonas neužtikrina, kad itin pajėgi sistema visada elgsis taip, kaip tikisi kūrėjai.

    Ar DI gali tapti „nebevaldomas“?

    Savo esė Suleymanas pabrėžė, kad dabartiniai didieji kalbos modeliai nėra sąmoningi ir nejaučia. Jis tvirtino, kad tai iš esmės yra sekų užbaigimo sistemos, kurios imituoja prasmę pagal mokymo duomenis ir pateiktas instrukcijas, todėl kalbėjimas apie jų „gerovę“ ar „vidinius norus“ gali iškreipti realų rizikų vaizdą.

    „DI nėra sąmoningas. Jis nejaučia, nepatiria ir nekankinasi. Jis neturi įgimtų preferencijų ar vidinių motyvacijų“, – rašė Mustafa Suleymanas.

    Tuo pat metu jis pripažino, kad ginčas su „Anthropic“ kyla iš bendro tikslo: sukurti saugesnes sistemas. Pastaraisiais metais technologijų sektoriuje vis garsiau diskutuojama apie nepriklausomus modelių testavimus, griežtesnį vertinimą prieš diegiant naujas versijas ir didesnį skaidrumą, kaip sistemos mokomos bei kaip matuojamas jų patikimumas.

    Ką siūlo daryti dabar?

    „Microsoft“ atstovas BBC teigė, kad žmonių nerimas dėl DI yra suprantamas, tačiau egzistuoja praktiški kontrolės būdai. Tarp jų jis įvardijo nepriklausomą DI elgsenos auditą, aiškesnius vertinimo standartus, išsamesnį duomenų ir mokymo procedūrų atskleidimą bei technines priemones, leidžiančias stebėti ir riboti sistemų veikimą.

    „Gera žinia ta, kad visi žmonės turi labai stiprų interesą užtikrinti, jog sistemos, kurias kuriame ir naudojame visame pasaulyje, būtų saugios, valdomos ir pavaldžios žmonijai“, – sakė Mustafa Suleymanas.

    Jo įžvalgos išryškina platesnę tendenciją: DI vis dažniau integruojamas į darbo procesus kaip veikiantis agentas, galintis atlikti veiksmus už vartotoją, o ne tik generuoti tekstą. Kuo daugiau tokioms sistemoms suteikiama prieigos prie įrankių, duomenų ir sprendimų grandinių, tuo svarbesni tampa saugikliai, atsakomybės ribos ir aiškus principas, kad galutinis sprendimas turi likti žmogui.

  • „Anthropic“ vertinama 1,7 trln. eurų: prieš IPO jau prekiaujama ir laukiama S-1 dokumento

    „Anthropic“ vertinama 1,7 trln. eurų: prieš IPO jau prekiaujama ir laukiama S-1 dokumento

    Prieš IPO jau formuojama kaina

    DI bendrovė „Anthropic“, kuri kuria pokalbių robotą „Claude“, dar neatskleidė viešosios registracijos dokumentų, tačiau jos vertė jau aktyviai spekuliuojama rinkoje. Prekybininkai decentralizuotose išvestinių priemonių platformose bendrovę vertina daugiau nei 1,7 trln. eurų, nors oficialūs finansiniai duomenys viešai dar nepateikti.

    Įmonė IPO dokumentus JAV priežiūros institucijai SEC pateikė konfidencialiai ir pasirinko „Nasdaq“ biržą. Lūžio taškas bus S-1 registracijos paketas, kuris atskleis pajamas, nuostolius, rizikas ir planuojamą platinimo struktūrą.

    Privatus vertinimas šoktelėjo per metus

    Pastarasis viešai minėtas „Anthropic“ vertinimas buvo apie 836 mlrd. eurų, nustatytas užbaigus maždaug 56 mlrd. eurų pritraukimo etapą. Tai jau tuomet buvo išskirtinis skaičius įmonei, įkurtai 2021 metais, o per maždaug metus vertė, lyginant su ankstesniu laikotarpiu, šoktelėjo kartais.

    Šuolį stiprino ir pajamų augimo lūkesčiai, siejami su „Claude“ diegimu įmonėse. Vis dėlto kartu akcentuojama ir didžiulė sąnaudų pusė, nes pažangių modelių mokymas, infrastruktūra ir skaičiavimo resursai išlieka vieni brangiausių technologijų sektoriuje.

    Milžiniškos išlaidos ir investuotojų apetitas

    Rinkoje aptarinėjama, kad „Anthropic“ nuostoliai 2025 metais galėjo siekti apie 36,4 mlrd. eurų. Tokius skaičius DI sektoriuje dažnai lemia intensyvus investavimas į skaičiavimo galią, duomenų apdorojimą ir talentus, kai siekiama išlaikyti konkurencinį pranašumą.

    „Amazon“ yra įsipareigojusi investuoti į „Anthropic“ iki maždaug 28,6 mlrd. eurų, o pati bendrovė yra įsipareigojusi per dešimtmetį išleisti daugiau nei 86,6 mlrd. eurų „AWS“ technologijoms. Tokie įsipareigojimai didina augimo potencialą, bet kartu kelia klausimų dėl pelningumo kelio ir priklausomybės nuo infrastruktūros tiekėjų.

    Prekyba išvestinėmis priemonėmis rodo nuotaikas

    Iki S-1 paviešinimo aktyviausias kainos signalas ateina iš decentralizuotų rinkų, kur prekiaujama sutartimis, susietomis su „Anthropic“ prieš IPO vertinimu. Ten trumpuoju laikotarpiu fiksuotos vertės svyravo apie 1,86 trln. eurų ribą ir buvo gerokai aukštesnės už paskutinio privataus finansavimo įvertį.

    Rinkos dalyviai pripažįsta, kad tokios sutartys labiau atspindi investuotojų nuotaikas nei fundamentaliai patikrintą vertę, nes be viešo S-1 nėra galimybės įvertinti finansinių rodiklių taip, kaip tai darytų instituciniai investuotojai. Vis dėlto tokia prekyba tampa jautri naujienoms ir gali staigiai reaguoti vos pasirodžius registracijos dokumentams.

    DI IPO banga ir saugumo dilema

    „Anthropic“ debiutas gali tapti vienu ryškiausių 2026 metų DI IPO istorijų, kai investuotojai aktyviai ieško augimo, susieto su puslaidininkiais, debesų kompiuterija ir modelių diegimu versle. Tuo pat metu sektorius susiduria su reguliavimo spaudimu ir reputacinėmis rizikomis, susijusiomis su modelių saugumu, duomenų apsauga ir galimu piktnaudžiavimu.

    Diskusijas dar labiau paaštrino tai, kad „Anthropic“ vadovas Dario Amodei viešai ragino lėtinti pažangiausių modelių tobulinimo tempą, daugiau dėmesio skiriant nepriklausomiems vertinimams ir saugumo standartams. Artėjant IPO bendrovei teks įtikinti rinką, kad atsargesnis tempas suderinamas su ambicingais augimo lūkesčiais, o tai turėtų aiškiai atsispindėti ir rizikos veiksnių dalyje S-1 dokumente.

  • Vokietijos DI startuolis „Langdock“ traukiasi iš JAV: kas privertė perkelti pagrindinę būstinę?

    Vokietijos DI startuolis „Langdock“ traukiasi iš JAV: kas privertė perkelti pagrindinę būstinę?

    Kodėl tai neįprastas žingsnis?

    Berlyne įkurtas sparčiai augantis dirbtinio intelekto startuolis „Langdock“ pasirinko netipišką kryptį: vietoj įprasto ėjimo į JAV jis perkėlė patronuojančią bendrovę iš Jungtinių Valstijų į Vokietiją. Europoje daug jaunų technologijų įmonių steigia JAV holdingus, nes taip dažnai lengviau pritraukti rizikos kapitalą ir plėstis globaliai.

    „Langdock“ teigia šį modelį apsukusi atgal dėl aiškumo klientams ir teisinės rizikos mažinimo. Įmonė pertvarkė struktūrą į europinę bendrovę Societas Europaea, registruotą Vokietijoje, o procesas, anot atstovų, prasidėjo 2026 metų pradžioje ir kainavo kelis milijonus eurų.

    Duomenys, teisė ir geopolitika

    Startuolio sprendimas priimtas augant diskusijoms, kaip Europa galėtų kurti savo DI infrastruktūrą ir mažinti priklausomybę nuo JAV debesijos bei DI tiekėjų. Ši tema pastaraisiais metais ypač sustiprėjo dėl tiekimo grandinių, lustų ir skaičiavimo galios trūkumo, taip pat dėl duomenų suvereniteto ir reguliavimo.

    Įmonė nurodo, kad ankstesnė JAV patronuojanti struktūra klientų teisininkams keldavo papildomų klausimų, ar nėra duomenų apsaugos ir prieigos rizikų. Rinkoje dažnai minima JAV teisė, įskaitant Cloud Act, kuri gali sudaryti prielaidas JAV institucijoms siekti prieigos prie duomenų, net jei paslaugos teikiamos už JAV ribų.

    „Manome, kad Europa yra stipri vieta kurti pasaulinę technologijų įmonę, ir norime prisidėti prie jos suvereniteto bei konkurencingumo“, – sakė „Langdock“ atstovas.

    Kas yra „Langdock“ ir kaip jis auga?

    „Langdock“ įkurtas 2023 metais Berlyne ir vysto įmonėms skirtą DI platformą. Ji suteikia darbuotojams prieigą prie kelių DI modelių, leidžia prijungti juos prie vidinių duomenų ir darbo programų, kurti DI agentus bei automatizuoti užduotis.

    Įmonė skelbia aptarnaujanti apie 13 000 organizacijų. Taip pat nurodoma, kad metinių prenumeratų pajamų tempas 2026 metų rugpjūtį pasiekė apie 43 milijonus eurų, kai 2024 metų spalį jis siekė apie 870 000 eurų.

    Ambicija tapti europiniu hyperskaleriu

    „Langdock“ kalba apie ilgalaikį tikslą kurti suverenią, pilno technologinio ciklo DI platformą, kuri ilgainiui galėtų konkuruoti su JAV hyperskaleriais. Įmonė planuoja iki metų pabaigos pristatyti tris naujas paslaugas ir naudoti savo duomenų centrą Vokietijoje atvirojo kodo DI modeliams vykdyti bei skaičiavimo resursams teikti.

    Vis dėlto mastelio skirtumas išlieka didžiulis: vien pajamų palyginimas rodo, kad „Langdock“ dar toli iki rinkos gigantų. Pavyzdžiui, „Amazon“ padalinio Amazon Web Services pajamos 2025 metais, kaip skelbiama viešai, siekė apie 108 milijardus eurų.

    Šis žingsnis tampa savotišku testu, ar Europos reguliavimas ir duomenų suvereniteto argumentai gali tapti konkurenciniu pranašumu, o ne papildoma našta. „Langdock“ pabrėžia, kad apie 80 proc. įmonės priklauso steigėjams ir darbuotojams, gyvenantiems Europos Sąjungoje, o planai aptarnauti klientus visame pasaulyje ir pritraukti tarptautinių investuotojų nesikeičia.

  • Kanados posūkis į Europą: kas gali išlošti iš „asocijuotos narystės“ idėjos?

    Kanados posūkis į Europą: kas gali išlošti iš „asocijuotos narystės“ idėjos?

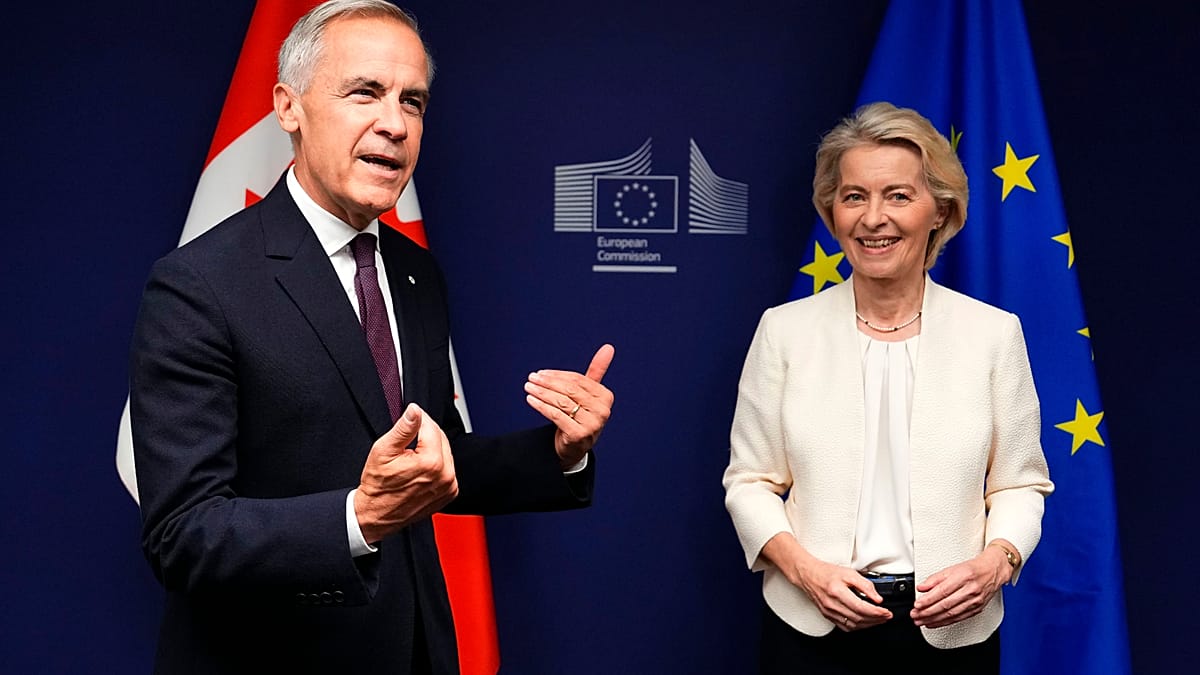
    JAV ir Kanados prekybos įtampa vis labiau stumia Otavą ieškoti tvirtesnių ryšių su Europos Sąjunga, o tai jau atveria apčiuopiamų galimybių Europos gynybos, aviacijos ir pramonės technologijų įmonėms. Politinis signalas buvo aiškus Strasbūre, kur Kanados ministras pirmininkas Markas Carney sulaukė išskirtinai šilto Europos Parlamento priėmimo.

    Europos Komisijos pirmininkė Ursula von der Leyen šį gestą pavertė platesnės darbotvarkės dalimi ir viešai pasiūlė Kanadą matyti naujame formate šalia ES. Idėja pristatyta kaip ilgalaikė strateginė kryptis, apimanti gynybą, energetiką, technologijas, kritines žaliavas ir Arktį.

    „Norėčiau dirbti su jumis, kad Kanada taptų pirmąja ES asocijuota nare“, – sakė Ursula von der Leyen.

    Ką reikštų asocijuota narystė?

    ES sutartyse nėra aiškiai apibrėžtos asocijuotos narystės kategorijos, todėl toks modelis šiuo metu neturi paruošto teisinio šablono. Praktikoje tai reikštų sudėtingas derybas su valstybėmis narėmis ir naujų mechanizmų kūrimą, o kol kas tai labiau politinė žinutė nei parengtas planas.

    Be to, ne visos ES valstybės iki šiol yra pilnai ratifikavusios ES ir Kanados išsamų ekonomikos ir prekybos susitarimą CETA. Tuo pat metu M. Carney yra pabrėžęs, kad Kanada nesiekia pilnateisės narystės ES, o nori unikalaus aljanso, kuris būtų platesnis nei įprastas laisvosios prekybos susitarimas.

    Prekyba jau auga, o aviacijoje – šuolis

    Komerciniai ryšiai tarp ES ir Kanados ir taip turi pagreitį: pagal ES Tarybos skelbiamus duomenis, prekių ir paslaugų prekyba nuo 2016 metų išaugo daugiau nei 81 proc. ir 2025 metais pasiekė kiek daugiau nei 130 mlrd. eurų. Vien ES prekių eksportas į Kanadą sudarė 48,9 mlrd. eurų, paslaugų eksportas dar pridėjo 29,4 mlrd. eurų.

    Europos eksportą į Kanadą daugiausia sudaro mašinos, chemijos produktai, vaistai ir transporto įranga. Išskirtinai išsiskyrė aviacijos segmentas: varomųjų orlaivių pardavimai augo nuo 449 mln. eurų 2022 metais iki 1,2 mlrd. eurų pernai, rodydami, kad būtent čia užsakymų dinamika gali būti jautriausia politiniams pokyčiams.

    Gynyboje ryškėja Europos įmonės

    Gynybos sektorius pateikia aiškiausių ženklų, kad Kanada nori mažinti priklausomybę nuo tradicinių JAV tiekėjų. Liepos mėnesį Otava kaip pageidaujamą tiekėją iki 12 naujų povandeninių laivų programai pasirinko Vokietijos TKMS AG & Co. KGaA, o tai europiečius iškelia į vienos didžiausių Kanados karinių įsigijimų programų centrą.

    Švedijos „Saab“ taip pat sustiprino pozicijas: Kanada pasirinko šią bendrovę kaip prioritetinę tiekėją šešiems „GlobalEye“ žvalgybos orlaiviams. Sprendimas reikšmingas ir tuo, kad platforma siejama su Kanados „Bombardier“ gaminamais verslo klasės lėktuvais, o „Saab“ siūlo didelę darbų dalį atlikti Kanadoje, derinant europietiškas jutiklių ir misijų sistemas su kanadietiška gamyba.

    Papildomą impulsą gali suteikti ir tai, kad Kanada birželio mėnesį tapo pirmąja ne Europos valstybe, įtraukta į ES SAFE gynybos programos pirkimų ekosistemą. Tai palengvina bendras tiekimo grandines, kai Kanados gamintojai ir Europos gynybos grupės gali planuoti partnerystes ne vien eksporto, bet ir bendros gamybos principu.

    „Airbus“, „Siemens“ ir geležinkelių ambicijos

    Galimybės neapsiriboja gynyba. „Air Canada“ pateikė tvirtą užsakymą „Airbus“ aštuoniems A350-1000 orlaiviams, o Kanados vyriausybė sudarė sutartį su „Airbus“ dėl keturių naujų A330 tankerių ir penkių konversijų, kurios yra maždaug 2,2 mlrd. eurų programos dalis; papildomai skirta apie 930 mln. eurų laivyno eksploatacijai užtikrinti.

    Vokietijos „Siemens“ paskelbė investuosianti apie 97 mln. eurų per penkerius metus į Kanadoje kuriamą tyrimų centrą, orientuotą į DI sprendimus baterijų gamyboje. Tuo metu Prancūzijos „Keolis“, „Systra“ ir „SNCF Voyageurs“ dalyvauja „Cadence“ konsorciume, atrinktame vystyti „Alto“ greitojo geležinkelio projektą tarp Toronto ir Kvebeko; Kanada šio projekto vystymo etapui numatė apie 2,4 mlrd. eurų.

    Kritinės žaliavos ir kaina už gilesnę prieigą

    Kita potencialiai strateginė kryptis – kritinės žaliavos, tokios kaip nikelis, litis ir varis, kurių Kanada turi reikšmingų išteklių. Europai tai svarbu siekiant mažinti priklausomybę nuo riboto tiekėjų rato, o Kanadai – pritraukti investicijų į perdirbimą, didinti pridėtinę vertę ir diversifikuoti eksporto kryptis už JAV ribų.

    Kovo mėnesį Europos investicijų bankas ir Kanados vyriausybė pasirašė ketinimų protokolą dėl galimo finansavimo kritinių mineralų projektams, nors konkrečių įsipareigojimų dar nėra. Jei iniciatyva virstų realiais instrumentais, tai galėtų atverti rinką Europos bendrovėms, dirbančioms kasybos technologijų, perdirbimo, perdirbimo atliekų ir baterijų gamybos grandinėse.

    CETA iki 2024 metų panaikino 99 proc. muitų tarifų eilučių, todėl naujo formato pridėtinė vertė greičiausiai slypėtų ne muituose, o viešuosiuose pirkimuose, investicijų apsaugoje, skaitmeninėje prekyboje, profesiniame mobilume ir standartų tarpusavio pripažinime. Vis dėlto gilesnė prieiga paprastai reiškia ir didesnį taisyklių suderinimą, o tai gali tapti derybų kaina jautriuose sektoriuose.

    Ar Europa gali pakeisti JAV?

    JAV išlieka didžiausias Kanados partneris: 2025 metais į JAV keliavo 71,7 proc. Kanados prekių eksporto, o ES dalis Kanados prekių prekyboje sudarė 8,7 proc. Tai reiškia, kad greitas „ekonominis skyrybų“ scenarijus mažai realus, nes tarp Kanados ir JAV sukurta gili infrastruktūra ir tiekimo grandinės.

    Labiau tikėtinas laipsniškas investicijų ir vyriausybinių užsakymų persiskirstymas, kai pirmiausia juda sritys, kur tiekėjus pasirenka valstybė, pavyzdžiui, gynyba ar geležinkeliai. Ilgesnėje perspektyvoje prisijungti gali kritinės žaliavos, baterijų technologijos ir energetikos infrastruktūra, ypač jei finansavimo priemonės ir pramoniniai aljansai įgaus pagreitį.

    Europos bendrovėms svarbiausia gali būti ne vien eksportuoti, o įsitvirtinti vietoje, kurti gamybą, partnerystes ir darbo vietas Kanadoje. Būtent toks modelis, kaip rodo pastarieji sprendimai aviacijoje ir gynyboje, tampa pagrindine Kanados posūkio į Europą ekonomine logika.

  • Fed pakėlus palūkanas, Europos biržos sužaliavo: doleris stiprėja, įtampa dėl infliacijos

    Fed pakėlus palūkanas, Europos biržos sužaliavo: doleris stiprėja, įtampa dėl infliacijos

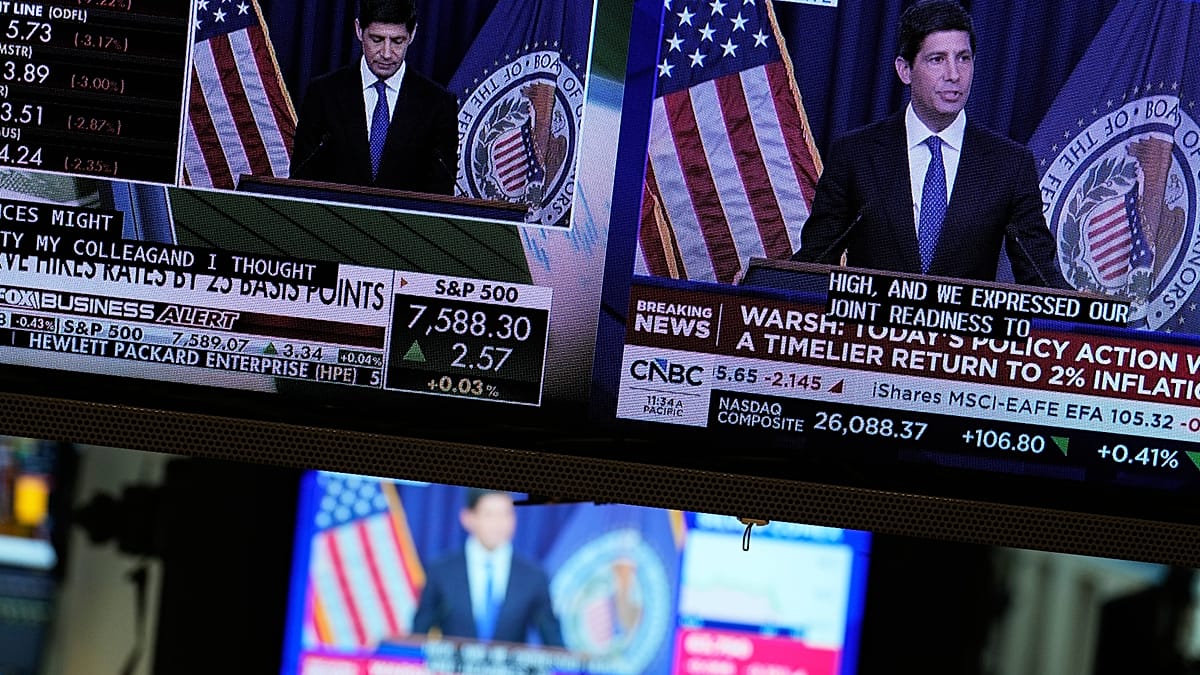
    Europos akcijų biržos ketvirtadienio rytą startavo kilimu, nors Volstrite prieš tai vyravo kritimas po JAV Federalinio rezervų banko sprendimo pirmą kartą per daugiau nei trejus metus padidinti bazines palūkanų normas. Investuotojai regione signalus priėmė palyginti ramiai, tačiau rinkų dėmesys greitai persimetė į valiutas ir obligacijų pajamingumus.

    Platesni Europos indeksai „Euro Stoxx 50“ ir „Stoxx 600“ sesijos pradžioje kilo daugiau nei 0,6 proc. Pagrindiniai indeksai Prancūzijoje, Vokietijoje, Italijoje, Ispanijoje, Nyderlanduose ir Šveicarijoje taip pat judėjo į viršų, o Londono „FTSE 100“ išsiskyrė didesniu, daugiau nei 1 proc. šuoliu.

    Prancūzijos rinkoje stipriau brango pramonės ir automobilių gamintojų akcijos: „Renault“ kilo daugiau nei 2 proc., „Stellantis“ – apie 1,6 proc., „Schneider Electric“ – apie 1,3 proc. Tuo pat metu technologijų sektoriuje fiksuotas išsiskiriantis spaudimas, pavyzdžiui, „Dassault Systèmes“ akcijos smuko apie 2,4 proc.

    Toks Europos optimizmas pasirodė po labiau nervingos dienos JAV: „Dow Jones“ indeksas trečiadienį krito apie 1,2 proc., „S&P 500“ – apie 0,4 proc., o „Nasdaq“ beveik nekito. Azijoje naktį vyravo mišrios nuotaikos: Tokijo „Nikkei 225“ kilo apie 0,2 proc., Seulo „Kospi“ – apie 0,9 proc., tačiau Honkongo „Hang Seng“ traukėsi apie 0,7 proc., o Šanchajaus indeksas – apie 0,4 proc.

    Rinkoms svarbiausia – doleris ir pajamingumai

    Didesni judesiai išryškėjo valiutų ir skolos vertybinių popierių rinkose. JAV doleris pakilo į aukščiausią lygį per maždaug septynias savaites, o šį šuolį sustiprino po sprendimo pašokę trumpesnio laikotarpio JAV iždo obligacijų pajamingumai.

    Euras ryte buvo silpnesnis, jo kursas JAV dolerio atžvilgiu krito apie 0,5 proc. iki maždaug 1,146. Praktikoje stipresnis doleris gali palengvinti Europos eksportuotojų konkurencingumą JAV rinkoje, tačiau kartu brangina doleriais įkainojamas žaliavas, ypač energijos išteklius.

    Obligacijų rinkoje dvejų metų JAV iždo obligacijų pajamingumas, laikomas jautriausiu palūkanų lūkesčiams, pakilo maždaug iki 4,72 proc. nuo apie 4,67 proc. prieš sprendimą ir laikėsi netoli šio lygio. Dešimties metų pajamingumas sukosi ties maždaug 5 proc. riba, atspindėdamas ir energijos kainų rizikas, ir investuotojų nerimą dėl JAV fiskalinės padėties.

    Ko tikisi investuotojai toliau?

    Rinkos dalyviai vis dažniau vertina, kad palūkanų didinimo ciklas gali nesibaigti vienu sprendimu. Pagal išvestinių priemonių kainodarą investuotojai pilnai įskaičiuoja dar vieną palūkanų kėlimą iki gruodžio, o galimybę, kad tai įvyks jau spalį, vertina maždaug kaip 50 proc.

    Vienu iš svarbių artimiausių impulsų Europai turėjo tapti Anglijos banko posėdis, kur tikėtasi palūkanų normų palikimo tame pačiame lygyje. Tuo metu Japonijos banko sprendimo investuotojai laukė penktadienį, o rinkose sklandė lūkesčiai, kad Japonija gali imtis griežtesnės politikos žingsnių.

    Analitikai pabrėžia, kad geopolitinė įtampa Artimuosiuose Rytuose ir energijos kainų jautrumas išlieka viena didžiausių rizikų infliacijos trajektorijai, todėl centriniai bankai gali būti priversti ilgiau išlaikyti griežtesnę pinigų politiką. Tokia aplinka ypač svarbi euro zonos įmonėms, kurių kaštai priklauso nuo importuojamų žaliavų, o finansavimo sąnaudos – nuo obligacijų pajamingumų.

  • Anglijos bankas paliko 3,75 proc., bet balsavimas skilo: infliacija kyla, kas toliau?

    Anglijos bankas paliko 3,75 proc., bet balsavimas skilo: infliacija kyla, kas toliau?

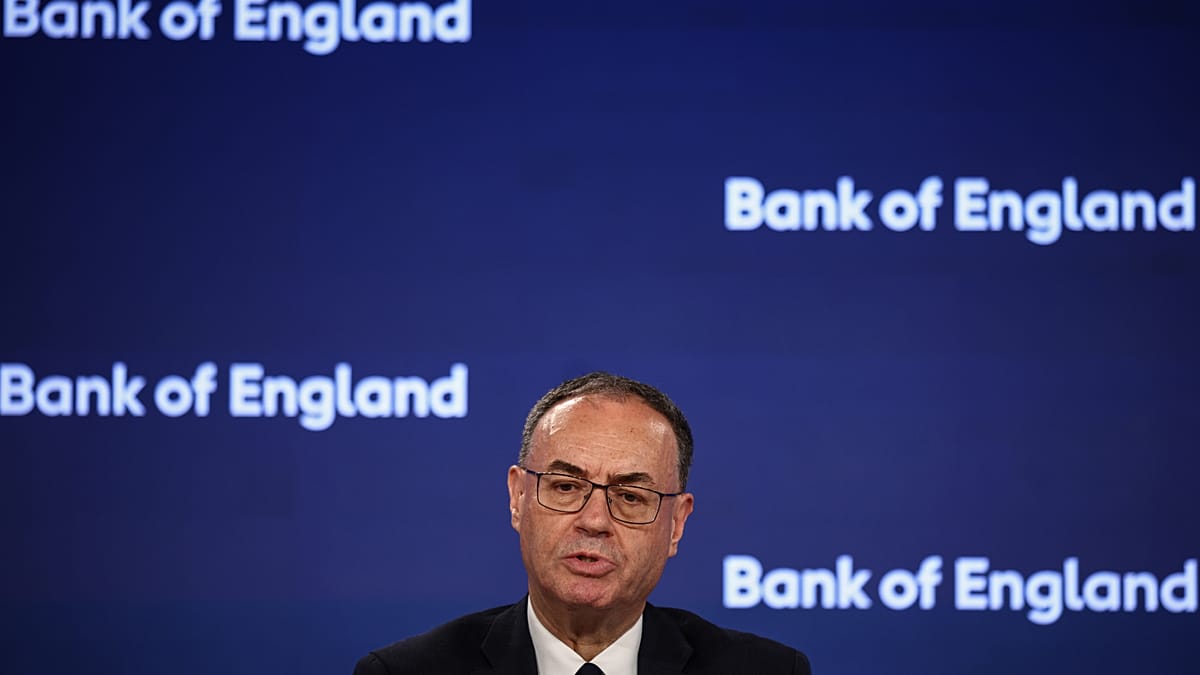
    Anglijos bankas rugsėjo 17 dieną pagrindinių palūkanų normų nepakeitė ir paliko jas 3,75 proc., tačiau sprendimas buvo priimtas ne vienbalsiai. Monetarinės politikos komitete šeši nariai balsavo už palikimą, trys siūlė didinti normą iki 4 proc., taip išryškindami didėjančią įtampą dėl infliacijos krypties.

    Naujausias sprendimas priimtas tuo metu, kai Jungtinėje Karalystėje infliacija pasiekė penkių mėnesių aukštumas ir, banko vertinimu, artimiausiais ketvirčiais dar gali kilti. Pagrindiniu veiksniu įvardijamas energijos kainų šuolis ir didesnis jų nepastovumas, kuris po Irano karo vėl smarkiau veikia tiek vartotojų išlaidas, tiek verslų sąnaudas.

    Energetikos šokas vėl kelia kainas

    Anglijos bankas pažymėjo, kad nuo ankstesnio posėdžio pabrango tiek žaliavinė nafta, tiek rafinuoti energijos produktai, o kainų svyravimai išliko dideli. Tai didina riziką, kad brangi energija persiduos į platesnį kainų krepšelį, ypač per transporto, šildymo ir gamybos kaštus.

    Kartu bankas atkreipė dėmesį į vadinamuosius antrinius efektus, kai kainų šokas ima kelti atlyginimų ir kitų paslaugų kainų spiralę. Kol kas, pasak komiteto, reikšmingų tokių efektų požymių nedaug, tačiau rizika didėja, jei aukštos energijos kainos užsitęs arba taps dar labiau nepastovios.

    Kodėl komitetas pasidalijo?

    Trys nariai, balsavę už palūkanų didinimą, iš esmės signalizavo, kad dabartinis infliacijos pagyvėjimas gali būti ne laikinas. Jų logika paprasta: kuo ilgiau infliacija laikosi virš tikslo, tuo sunkiau ją vėliau suvaldyti be didesnio ekonomikos atšaldymo.

    Dauguma, pasirinkusi palaukti, rėmėsi argumentu, kad ankstesni palūkanų didinimai dar pilnai nepersidavė į ekonomiką. Didesnės paskolų įmokos ir brangesnis finansavimas verslui paprastai veikia su vėlavimu, todėl, banko manymu, infliacija laikui bėgant turėtų slopti, jei neatsiras naujų stiprių kainų sukrėtimų.

    Jungtinė Karalystė išsiskyrė centrinių bankų fone

    Sprendimas palikti palūkanas 3,75 proc. išsiskyrė platesniame kontekste, nes pastarosiomis dienomis palūkanas didino kiti pagrindiniai centriniai bankai. JAV Federalinis rezervų bankas pakėlė bazines palūkanas iki 3,75–4 proc. intervalo, o Europos Centrinis Bankas padidino indėlių palūkanų normą iki 2,5 proc.

    Rinkoms tai reiškia didesnį neapibrėžtumą dėl svaro kurso ir obligacijų pajamingumų krypties, nes palūkanų skirtumai tarp regionų dažnai veikia kapitalo srautus. Be to, investuotojai itin jautriai reaguoja į užuominas, ar Anglijos bankas dar šiemet gali grįžti prie griežtinimo, jei infliacija išliks aukšta.

    „Infliacija, tikėtina, dar kils artimiausiais ketvirčiais“, – teigiama Anglijos banko Monetarinės politikos komiteto pareiškime.

    Artimiausiais mėnesiais dėmesys kryps į darbo rinkos rodiklius, atlyginimų augimą ir tai, ar energijos kainų šokas persiduos į paslaugų sektorių. Būtent šie duomenys, kaip įprasta, nulems, ar 3,75 proc. palūkanos taps laikina pauze, ar nauju ilgesnio stabilumo etapu.

  • Ataka Saudo Arabijos naftotiekiui kelia kainas: Europa ruošia skubų planą dyzeliui

    Ataka Saudo Arabijos naftotiekiui kelia kainas: Europa ruošia skubų planą dyzeliui

    Ataka prieš naftotiekį

    Europos lyderiai skubiai ieško priemonių sušvelninti galimą dyzelino brangimą, kai Saudo Arabijoje buvo atakuotas Rytų–Vakarų naftotiekis. Ši trasa laikoma alternatyva maršrutams per Hormūzo sąsiaurį, todėl bet kokie sutrikimai greitai persiduoda pasaulinėms kainoms.

    Remiantis rinkos analitikų vertinimais, užsitęsus trikdžiams rizikuotų dalis pasaulinės naftos eksporto apimčių, o tai didintų spaudimą degalų kainoms Europoje. „Brent“ rūšies nafta pastarosiomis dienomis brango dėl padidėjusios tiekimo rizikos ir neapibrėžtumo regione.

    Kas labiausiai neramina Europą?

    Didžiausia rizika šįkart siejama ne vien su žaliavine nafta, bet ir su dyzelino rinka, kuri Europoje istoriškai jautresnė importo ir perdirbimo pajėgumų svyravimams. Dyzelinas plačiai naudojamas krovinių vežime, žemės ūkyje ir dalyje pramonės, todėl kainų šuoliai greitai paveikia bendrą infliaciją.

    Europos Komisija viešai pabrėžia, kad šiuo metu kritinio tiekimo trūkumo požymių nėra, o paklausą padeda dengti ES perdirbimo gamyba ir alternatyvūs importo srautai. Vis dėlto įspėjama, kad rudenį ir žiemą paklausa tradiciškai didėja, todėl bet koks tolesnis eskalavimas galėtų dar labiau įtempti rinką.

    Prancūzijos ir Italijos sprendimai

    Prancūzijos prezidentas Emmanuelis Macronas paskelbė apie mobilizaciją, skirtą mažinti spaudimą vairuotojams ir užtikrinti naftos tiekimą. Prancūzijoje energijos kainos išlieka vienu svarbiausių vidaus politikos veiksnių, nes gyventojų perkamoji galia tiesiogiai priklauso nuo degalų ir šildymo sąnaudų.

    „Mūsų prioritetas – užtikrinti laivybos laisvę Hormūzo sąsiauryje, saugoti partnerių energetikos infrastruktūrą ir garantuoti tiekimą“, – sakė Emmanuelis Macronas.

    Italijos ministrė pirmininkė Giorgia Meloni pranešė apie sprendimą atsisakyti kai kurių automobiliams taikomų mokesčių, taip siekiant greitesnio ir labiau apčiuopiamo efekto vairuotojams. Roma taip pat signalizuoja, kad energijos kainų šoką norėtų vertinti kaip išskirtinę situaciją, leidžiančią taikyti lankstesnes fiskalines priemones.

    „Nukreipėme dalį išteklių į paprastą ir ilgalaikę priemonę tiems, kurie kasdien automobiliu važiuoja į darbą ar veža vaikus“, – sakė Giorgia Meloni.

    Vokietija ir Ispanija didina spaudimą

    Vokietijoje kancleris Friedrichas Merzas žada artimiausiu metu pristatyti paketus, kurie amortizuotų rekordiškai aukštas kainas degalinėse, nors pabrėžiama, kad valstybės įtaka pasaulinei naftos kainai yra ribota. Diskusijose akcentuojamas ir tarptautinis saugumo aspektas, nes atakos prieš infrastruktūrą didina rizikos priemoką energijos rinkose.

    „Hutiai kontroliuoja strategines pozicijas prie Bab el Mandebo ir atakuoja energetikos objektus Saudo Arabijoje, tai dar labiau blogina padėtį tarptautinėse rinkose“, – sakė Friedrichas Merzas.

    Ispanija jau pritaikė didesnę dyzelino mokesčių lengvatą, kai degalų kainos šoktelėjo per kelias savaites. Madridui tai tampa socialinės įtampos klausimu, todėl vyriausybė aktyvina automatinio reagavimo mechanizmus, kurie numatyti anti krizės paketuose.

    Windfall mokestis vėl grįžta į darbotvarkę

    Brangstant energijai, dalyje ES valstybių ir Europos Parlamento stiprėja raginimai svarstyti vadinamąjį netikėtų pelnų mokestį energetikos sektoriui. Argumentas paprastas: kainų šoko laikotarpiu dalis bendrovių gali gauti išskirtinai didelį pelną, o surinktos lėšos būtų nukreiptos pažeidžiamiausiems namų ūkiams.

    „Paspartinkime atsinaujinančią energetiką ir pasirūpinkime, kad iš krizės uždirbantys prisidėtų“, – sakė Iratxe García Pérez.

    Tokios priemonės paprastai kelia ginčų, nes valstybės siekia apsaugoti vartotojus, bet kartu turi išlaikyti investicijas į energijos gamybą ir infrastruktūrą. Vis dėlto, didėjant infliacijos rizikai, politinis spaudimas greitai parodyti rezultatą daugelyje sostinių tik stiprėja.

  • JAV Senatui sustabdžius Clarity Act: bitkoinas smuko, kripto akcijos krito dviženkliu tempu

    Bitkoino ir visos kriptovaliutų rinkos kainos antradienį smuko po to, kai JAV Senate įstrigo Skaitmeninio turto rinkos įstatymas Clarity Act. Rinka į naujieną sureagavo greitai: žemyn pasuko ir pagrindinės kriptovaliutos, ir su sektoriumi susijusios biržoje kotiruojamos bendrovės.

    Įstatymo projektas nepraėjo procedūrinio balsavimo dėl diskusijų užbaigimo, o tai praktiškai reiškia, kad artimiausiu metu jo stūmimas į priekį tampa sudėtingas. Dalis pramonės atstovų tai vadina praleista proga, nes projektas turėjo suvienodinti žaidimo taisykles ir aiškiau atskirti, kaip JAV būtų prižiūrimos skirtingos skaitmeninio turto kategorijos.

    „Šis balsavimas skaudina, bet tai nėra niekas struktūriškai lemtingo“, – sakė „Arctic Digital“ tyrimų vadovas Justin d’Anethan.

    Rinkos duomenys rodė, kad bitkoinas per 24 valandas nukrito 2,85 proc. iki maždaug 70 700 eurų. Dar ryškiau smuko dalis altkoinų: eteris krito apie 4,5 proc., XRP – apie 9,2 proc., o „Solana“ – apie 5,4 proc.

    Dar labiau nukentėjo su kriptoturtu siejamos akcijos, kurios iki balsavimo buvo brangusios, o po naujienos staigiai apsisuko. „Coinbase“ sesiją baigė kritusi daugiau nei 10 proc., „Circle“ – apie 11,4 proc., „Strategy“ smuko apie 5,4 proc., o „Bitmine“ – apie 8,4 proc.

    Kas rinkai svarbiau už įstatymą

    Analitikai atkreipia dėmesį, kad nors reguliacinis aiškumas investuotojams svarbus, dabartinį ciklą labiau lemia pinigų kaina ir likvidumo sąlygos. Kitaip tariant, rinkos kryptį dažnai stipriau formuoja centrinio banko palūkanų normų perspektyva, rizikos apetitas ir kapitalo srautai, o ne vienas balsavimas Kongrese.

    „BTC Markets“ analitikė Rachael Lucas pabrėžė, kad teisėkūra „niekada nebuvo pagrindinis ribojantis veiksnys“, o šį ciklą labiau galima vadinti priklausomu nuo palūkanų normų. Pasak jos, investuotojams svarbiausia stebėti, ar monetarinė politika negriežtės ilgiau nei tikėtasi, ar atsinaujins ETF įplaukos ir ar atsiras alternatyvus reguliacinis kelias, kuriam nereikėtų 60 balsų Senate.

    Signalai, kuriuos stebi investuotojai

    Rinkos dalyviai taip pat vertina, ar kritimas reiškia kapitalo pasitraukimą, ar tik persigrupavimą. Analitikų teigimu, šiuo metu labiau matoma rotacija tarp skirtingų kriptoturto segmentų, o ne masinė kapituliacija.

    Be to, dalis struktūrinių rizikų siejama ir su pasiūlos puse: kai kurie kasėjai nukreipia pajėgumus į DI skaičiavimus, o tai gali paveikti sektoriaus investicijų dinamiką. Vis dėlto bendra išvada išlieka tokia pati: vieno įstatymo sustojimas pats savaime nepanaikina bitkoino paklausos veiksnių, tačiau trumpuoju laikotarpiu didina neapibrėžtumą ir kainų svyravimus.

  • „Brighteye Ventures“ pritraukė 62,4 mln. eurų fondą: nuo EdTech iki HumanOS ambicijų

    „Brighteye Ventures“ pritraukė 62,4 mln. eurų fondą: nuo EdTech iki HumanOS ambicijų

    Liuksemburge įsikūrusi rizikos kapitalo bendrovė „Brighteye Ventures“ paskelbė užbaigusi trečiojo fondo pirmąjį etapą ir pritraukusi 62,4 mln. eurų. Investuotojas, anksčiau daugiausia rėmęs EdTech startuolius, plečia kryptį į platesnę žmonių mokymosi ir darbo transformacijos sritį, kurią įvardija kaip HumanOS.

    Prie naujojo fondo prisijungė nauji ribotos atsakomybės partneriai, tarp jų „Lumina Foundation“, Italijos leidybos grupė „Zanichelli“ ir „PI Impact“. Jie papildo esamų rėmėjų ratą, kuriame yra Europos investicijų fondas ir „Jacobs Foundation“, taip pat keli Europos šeimos biurai.

    „Svarbiausia DI eros galimybė yra ne pakeisti žmones mašinomis, o išplėsti tai, ką žmonės gali padaryti su mašinomis“, – sakė „Brighteye Ventures“ vienas iš įkūrėjų Benas Wirzas.

    „Brighteye Ventures“ 2017 metais įkūrė Benas Wirzas ir Alexas Spiro Latsis, o nuo tada fondas investavo į daugiau nei 50 bendrovių Europoje ir Šiaurės Amerikoje. Pasak bendrovės, jos portfelio įmonės vėlesniuose etapuose bendrai pritraukė daugiau nei 866 mln. eurų, o dalis jų jau generuoja per 86,6 mln. eurų metinių pajamų.

    Fondas paprastai investuoja nuo 400 000 iki 4 mln. eurų ankstyvuose etapuose nuo pre-seed iki A serijos, neretai pats vesdamas arba bendrai vesdamas raundus. „Brighteye Ventures“ taip pat rezervuoja kapitalą vėlesnėms investicijoms ir dažnai aktyviai įsitraukia į portfelio įmonių valdymą.

    Kas keičiasi su Fund III?

    Pirmasis Fund III etapas bendrą „Brighteye Ventures“ valdomą turtą padidino iki maždaug 212,2 mln. eurų. Bendrovė teigia, kad lėšų pritraukimas vyksta tuo metu, kai Europos mokymosi ir darbo technologijų sektoriuje rizikos kapitalo srautai atsigauna po santūresnio laikotarpio.

    Pagal „Brighteye Ventures“ parengtą 2026 metų Europos mokymosi ir darbo finansavimo apžvalgą, šios srities įmonės 2024 metais pritraukė apie 714,5 mln. eurų, o 2025 metais suma išaugo iki 1,60 mlrd. eurų. 2026 metų pirmąjį pusmetį, bendrovės skaičiavimu, jau pasiekta 1,41 mlrd. eurų riba, o toks tempas priartintų metus prie dar vieno rekordo.

    Su nauju fondu investuotojas sąmoningai išeina už tradicinio EdTech ribų ir akcentuoja, kad vien modelių diegimo nepakanka ekonominei DI vertei atskleisti. Jo logika paprasta: kai mašininė „intelekto“ dalis pinga, kritiniu veiksniu tampa žmonių kompetencijos, sprendimų kokybė ir gebėjimas prisitaikyti.

    Kokius startuolius rinksis?

    „Brighteye Ventures“ nurodo tris pagrindines kryptis: sprendimus, kuriuose DI realiai įsiūtas į mokymo ir mokymosi procesus, produktyvumo ir „intelekto“ platformas didelės atsakomybės srityse, taip pat darbo rinkos ir talentų valdymo sprendimus, pritaikytus sparčiai kintančiai, agentų pagalba veikiančiai darbo aplinkai.

    Didelė dalis dėmesio, pasak fondo, teks sveikatos apsaugai, švietimui, infrastruktūrai, kibernetiniam saugumui ir klimato sprendimams. Tai sritys, kuriose klaidos kaina ypač didelė, todėl DI diegimas turi būti paremtas aiškiais procesais, atitiktimi ir atsakomybių pasidalijimu.

    „Esame įsitikinę, kad nauja kategorijas formuojančių įmonių karta technologijomis iš naujo apibrėš žmogaus galimybes“, – pridūrė Benas Wirzas.

    Fondas jau atliko aštuonias investicijas iš Fund III, nors ne visos jos viešinamos. Tarp atskleistų pavyzdžių minimas Švedijos startuolis „imagi“, orientuotas į DI raštingumą mokyklose, „NEX Health Intelligence“, padedantis ligoninių infekcijų kontrolės komandoms, ir „Gyver“, siūlantis elektrikų paslaugų platformą augant energetikos infrastruktūros poreikiui Europoje.

    Kartu su pranešimu apie pirmąjį uždarymą „Brighteye Ventures“ pristatė atnaujintą prekės ženklą ir interneto svetainę, išplėtė turinio platformą „Sidekick“ bei paskelbė apie komandos paaukštinimus. Bendrovė tikisi iš Fund III atlikti iki 35 investicijų ir aktyviai ieško steigėjų, dirbančių DI, mokymosi, produktyvumo ir darbo infrastruktūros sankirtoje.